






8月機関月報|マクロ流動性の転換、BTCとETHが回復


概要
• 2026年8月、世界市場は成長と雇用のモメンタム鈍化、インフレ抑制が未解除の環境下でさらに回復した。政策見通しは継続的な引き締めから利上げ停止とその後の緩和へと転換したが、高水準の米国債利回り、エネルギー価格、地政学的リスクが依然として流動性改善の余地を制限している。
• BTCとETHの現物ETFへの資金流入は7月より著しく強化され、BTCは再び機関投資家の配分の中核となり、ETHは安定的な補充を継続した。資金は選択的な配分から2大主流資産への同時増配へと転換したが、中小型株の暗号資産へ全面的に拡散するには至っていない。
• 世界の株式市場はAIと大型テクノロジーを再び主軸として強化し、Nvidiaの決算が計算需要をさらに裏付けた。半導体が月末の重要なカタリストとなった。金はリスク回避と政策期待に支えられて顕著に上昇し、原油は地政学的リスクプレミアムを維持し、銅は相対的な底堅さを保った。
• トークン化株式の月次オンチェーン取引量が過去最高を記録し、bStocksは取引所、Wallet、AlphaインセンティブとBNB Chainエコシステムの連携により急速にシェアを拡大した。一方、Robinhood Chainの取引量は人気銘柄に高度に集中し、業界の競争は資産発行からチャネル、マーケットメイク、インセンティブ能力へとさらに移行している。
• Meme取引フロントエンドのアクティビティは段階的高値に復帰し、流動性はRobinhood Chain、BNB Chain、Solanaなどのエコシステム間で急速にローテーションしている。GMGNはマルチチェーン対応により市場の主導的地位を再び獲得し、取引フロントエンドは単一チェーンツールからクロスチェーン投機の流入拠点へと徐々に進化している。
• x402の実取引件数が著しく増加し、高頻度・低額のオンチェーンマイクロペイメントがAIエージェントによる外部サービスの自動発見、購入、決済の実現可能性を検証し始めた。取引件数、有料サービスプロバイダー、呼び出し頻度がAgentic Paymentsの発展を測る主要指標になりつつある。
• 米国財務省が長期国債の買い戻しを拡大したことで米国債利回りとドルが下落し、規制期待の改善、ETF資金流入、混雑したショートポジションと共振してBTCとETHの急速な上昇を促した。今後の相場が持続するかは、現物資金がショートカバーに代わって主要な推進力となれるかにかかっている。
1. 市場マクロトレンド
1.1 成長鈍化が政策見通しの緩和を促すも、インフレとエネルギーリスクが緩和余地を制限
2026年8月、マクロ環境の核心的な矛盾は雇用と成長モメンタムの鈍化、インフレ抑制の未解除へとさらに移行した。月内に発表された米国7月CPIは前月比0.1%上昇、前年同月比3.4%上昇、コアCPIは前月比0.2%上昇、前年同月比2.5%上昇となった。総合インフレは6月からやや鈍化したが、住宅価格は引き続き上昇し、エネルギー価格は前月比1.5%下落した。これはインフレ改善が依然としてエネルギー価格の下落に依存しており、基調的な価格圧力が完全には消失していないことを示している。
成長面では、米国第2四半期の実質GDP第2次推計値は年率1.5%成長を維持し、第1四半期の2.1%を下回った。注目すべきは、民間国内最終購入の伸びが4.2%に上方修正されたことである。これは全体経済が減速しつつも、消費と民間投資が一定の底堅さを保っていることを示している。同時に、第2四半期のコアPCE価格指数は年率3.6%上昇し、成長鈍化とインフレ高止まりの組み合わせをさらに強固なものとした。
雇用データは月内の政策見通し変化の重要なカタリストとなった。米国7月の非農業部門雇用者数は2.3万人減少し、市場予想を明確に下回った。6月の新規雇用者数も2万人に下方修正された。失業率は4.2%から4.1%に低下したが、その一部は労働参加率の低下によるものである。弱い雇用データにより市場は9月の利上げ観測を引き下げ、政策停止あるいはその後の緩和の可能性を再び織り込み始めた。
しかし、FRBは明確な利下げシグナルを発していない。8月はFOMC金利会合が開催されず、フェデラルファンド金利の目標レンジは3.50%~3.75%に維持された。ジャクソンホール会議でFRB議長のKevin Warshは、PCE前年同月比インフレ率が依然3.7%に達しており、最近の比較的穏やかなデータは傾向的なインフレが明確に改善したことを証明するには不十分であると述べ、FRBは現在も物価安定を主要な政策重点とすべきだと強調した。
全体として、8月のマクロ取引は単純な利上げ懸念から、弱い雇用が引き締め確率を低下させる一方、高インフレが緩和を先送りするという構図へと移行した。暗号資産市場にとっては、政策のテールリスクがやや緩和されたが、長期米国債利回りと原油価格は依然高水準にあり、流動性環境は全面的に改善していない。したがって、月内にリスク資産は顕著に反発したものの、資金は主にBTC、ETHおよび大型テクノロジー株などの高流動性資産に集中している。
1.2 ETFフロー:BTCが再び主導権を握り、ETHも持続的な補充を実現
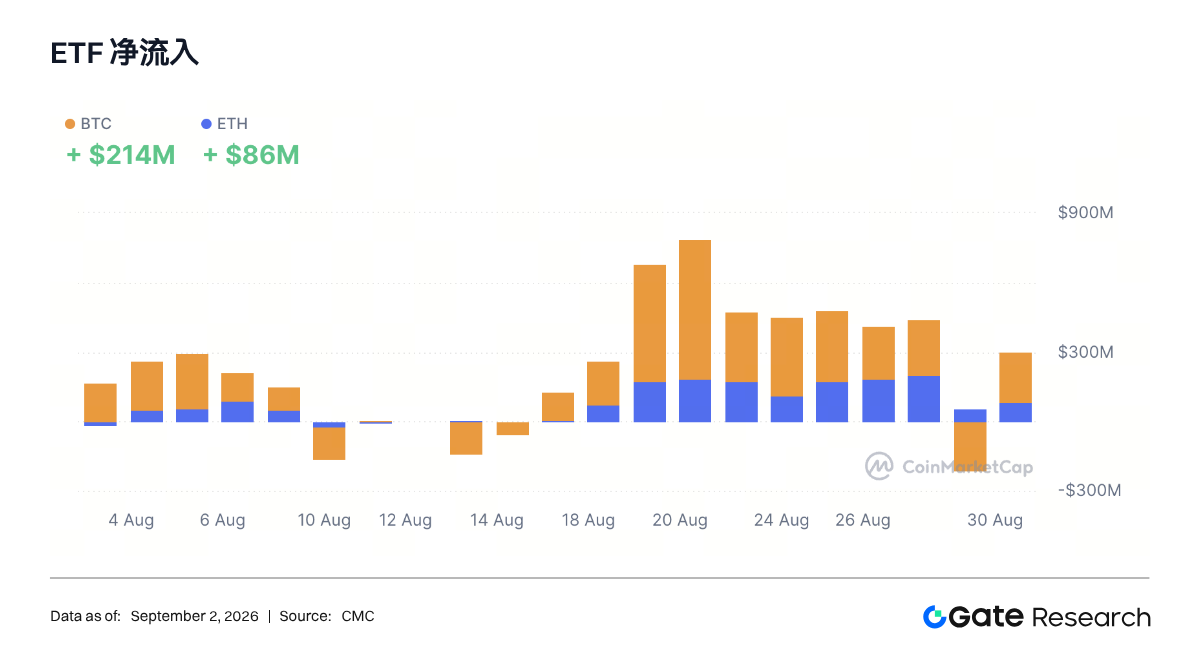
ETFの資金フローから見ると、2026年8月の機関投資家の配分強度は7月を著しく上回った。Farside Investorsがカバーする21取引日で計算すると、米国BTC現物ETFの月内累計純流入は約35.39億ドル、ETH現物ETFの累計純流入は約18.37億ドルとなった。BTCの純流入はETHの約1.9倍であり、7月にETHの流入がBTCを上回った構造とは明確に異なる。
時間構造から見ると、BTC ETFは月初に連続して資金流入を得たが、8月10日から14日にかけて一時的に純流出に転じた。17日以降は資金が急速に回帰し、20日には単日純流入約6.06億ドル、19日から27日まで7営業日連続で純流入を維持した。28日には約2.02億ドルの純流出が発生したが、31日には再び約2.17億ドルの純流入を記録し、月末に資金が持続的に流出する形にはなっていないことを示している。
ETH ETFの資金規模はBTCより小さいが、連続性はより強い。17日から31日までの11営業日すべてで非負の流入を記録し、20日、26日、27日の単日純流入はいずれも2億ドル前後またはそれを超えた。BlackRockの商品が依然として主要な増加源であり、BTCが再び優位に立ったことでETHに対する機関投資家の配分需要が消失したわけではないことを示している。
全体として、8月のETF市場は7月の選択的な補充からBTCとETHの同時増配へとアップグレードされたが、資金の階層は依然として非常に明確である。BTCは再び中核ポジションとなり、ETHはより高弾力性の補完的配分に近い。この構造は主流銘柄の流動性回復に有利だが、資金が中小型株の暗号資産へ全面的に拡散したことを証明するにはまだ不十分である。
1.3 世界資本市場のトレンド
1.3.1 世界のリスク資産:米国株が全面的に回復するも、マクロの撹乱が月内の反復を引き起こす
2026年8月、世界のリスク資産は全体として回復し、米国株の主要指数はいずれもプラスリターンを記録した。7月31日から8月31日の終値で計算すると、S&P 500指数は7,440.75ポイントから7,686.14ポイントへ上昇し、月内約3.3%上昇した。ナスダック総合指数は25,118.17ポイントから26,370.89ポイントへ上昇し、約4.99%上昇した。ダウ工業株指数は52,201.42ポイントから53,185.90ポイントへ上昇し、約1.89%上昇した。テクノロジー株が再び優位となったが、バリュー株と小型株にも一定の資金流入があった。
月内のリスク選好は主に3つの要因に支えられた。雇用データが予想を下回り、追加利上げの緊急性が低下したこと。大型テクノロジー企業の利益が引き続き成長し、AI投資収益に対する市場の一部の懸念が緩和されたこと。ETFおよびその他の機関資金が高流動性リスク資産に再び流入したこと。同時に、米国債利回りの上昇、原油価格の高止まり、米イラン情勢の反復により、市場が持続的な一方的上昇を形成することは難しくなっている。
注目すべきは、8月31日に米国がホルムズ海峡付近のイラン軍事施設を攻撃した後、ブレント原油が再び90ドル台に上昇し、S&P 500指数は当日0.3%下落、10年米国債利回りは約4.75%に上昇したことである。これは地政学的リスクが依然として原油価格とインフレ期待を通じて資産評価に迅速に影響を与え得ることを示している。
全体として、8月のリスク選好は7月からさらに回復したが、高金利リスクが完全に解除されたわけではない。機関資金は依然として利益の確実性が高い大型企業を保有する傾向があり、同時に金、エネルギー、高流動性暗号資産を通じてマクロの不確実性に対応している。
1.3.2 株式:AI利益の実現が再び評価され、半導体が月末の主要カタリストに
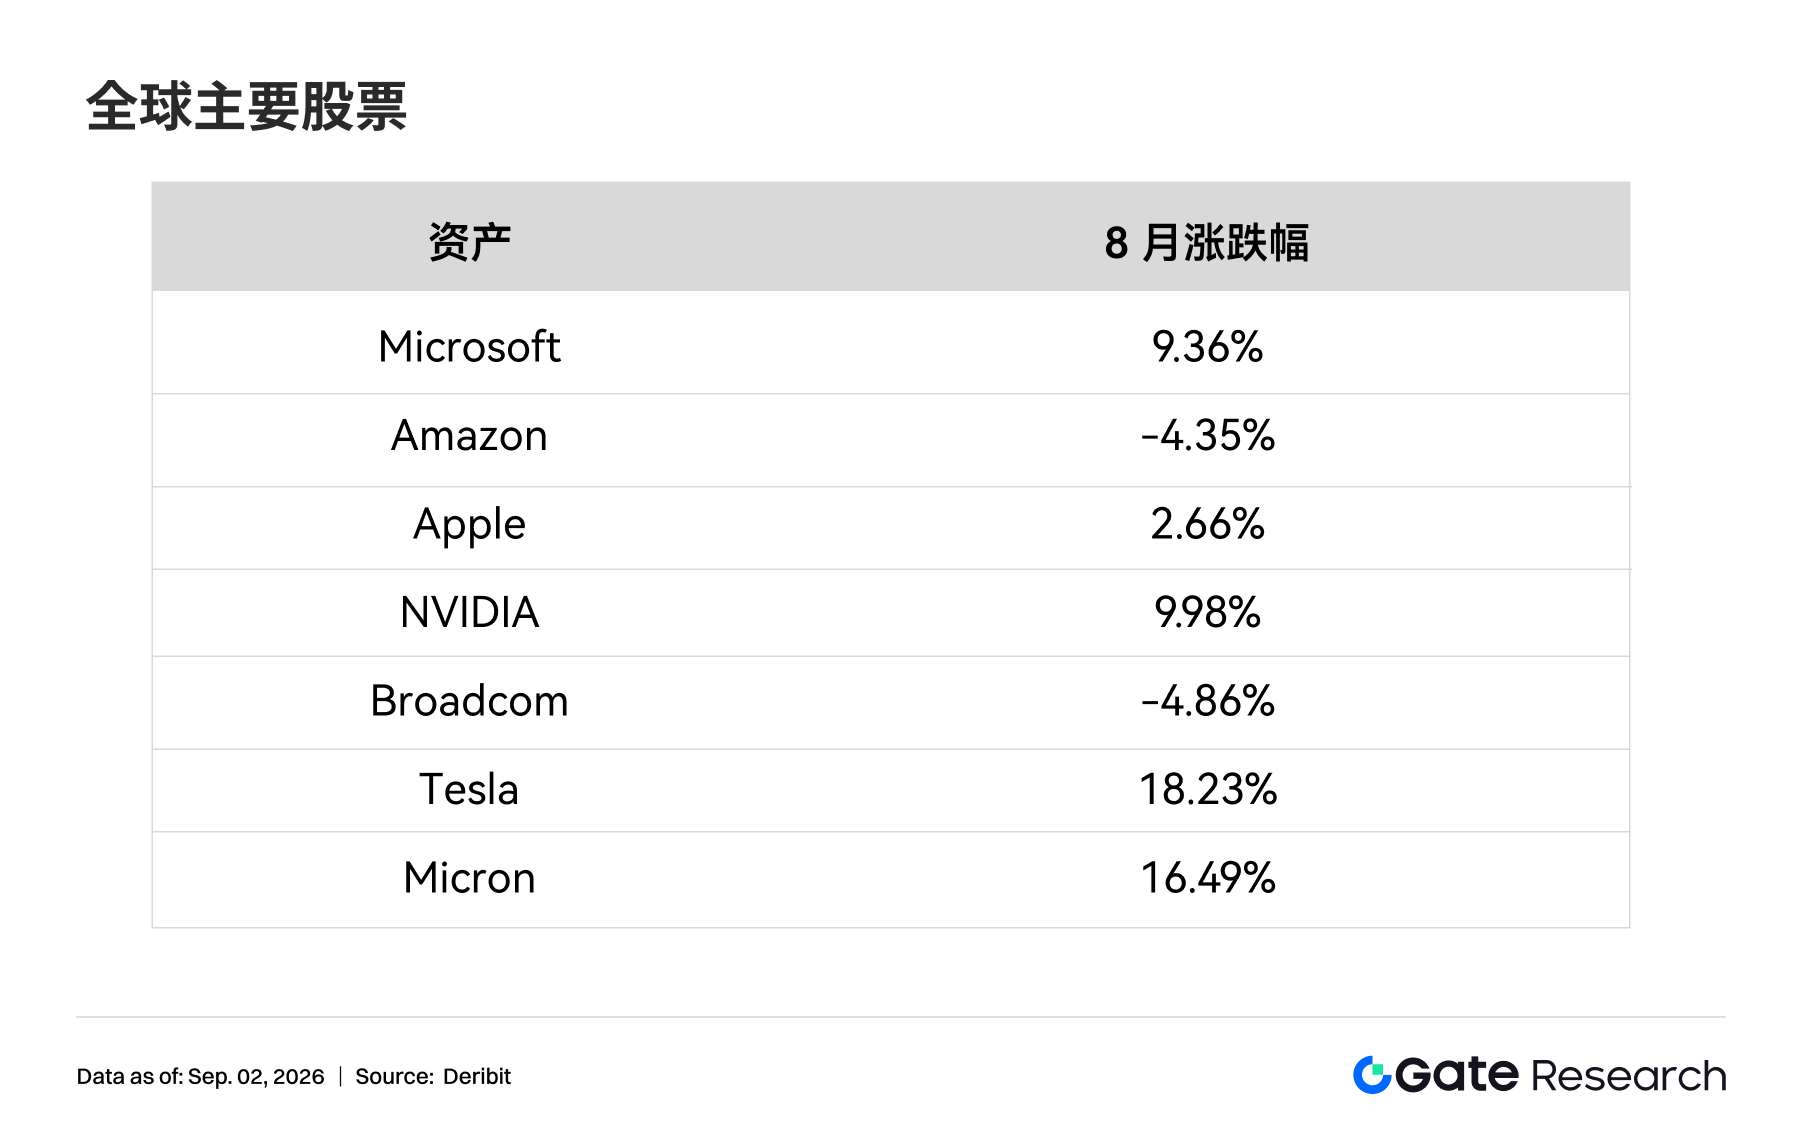
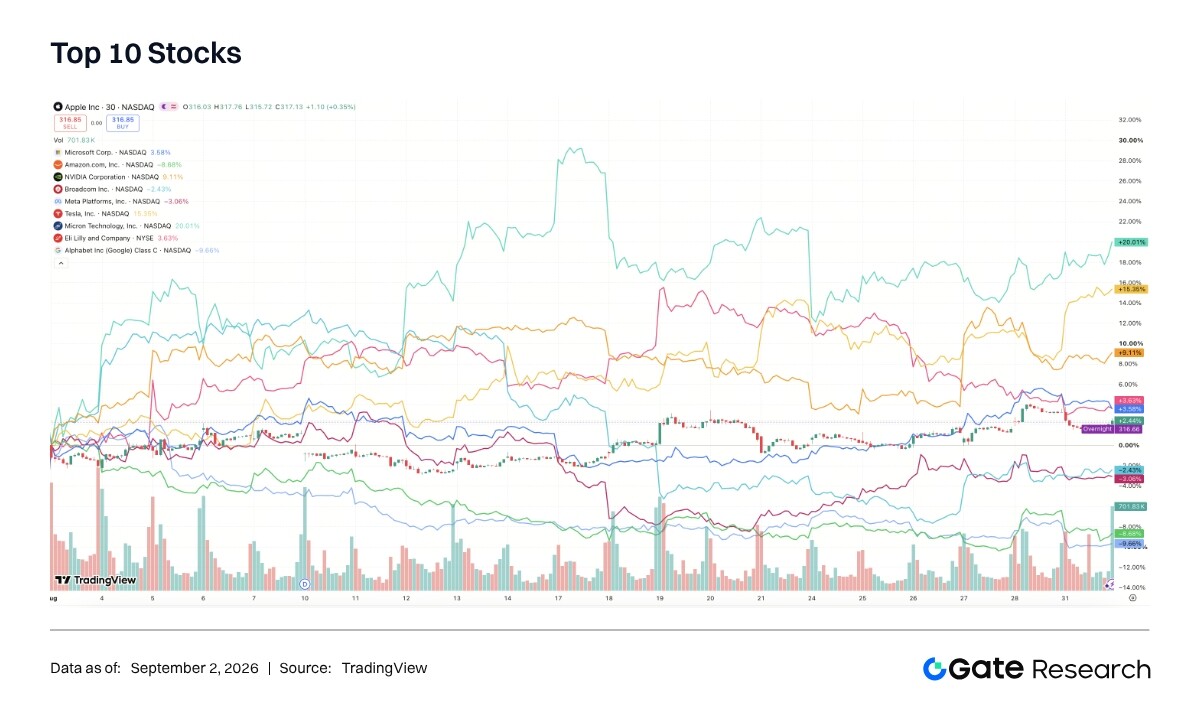
個別銘柄レベルでは、8月の市場はAIと大型テクノロジープラットフォームの主軸を再び強化したが、取引ロジックは決算での実現へとさらに移行した。NVIDIAは業績発表後に単日8.7%上昇し、2025年4月以来最大の単日上昇率を記録し、ナスダック指数を当日1.6%上昇させた。これは市場が依然として高成長の利益成長と明確なAI需要に対してバリュエーション・プレミアムを支払う用意があることを示している。
大型クラウドコンピューティングとプラットフォーム企業はAIインフラ投資の恩恵を引き続き受けている。Microsoft、Amazon、Alphabet、Metaの設備投資規模は依然として高水準だが、資金によるこれらの投資の評価は分化し始めている。クラウドサービス、広告、エンタープライズソフトウェア、計算需要を通じて迅速に収益化できる企業はより高い評価を得る一方、回収期間が長く、フリーキャッシュフローが著しく圧迫されている企業は依然としてバリュエーション上の制約に直面している。
AppleとTeslaのパフォーマンスは、製品サイクル、サプライチェーン、設備投資期待の影響をより強く受け、AI計算株と完全に同期しているわけではない。MicronやBroadcomなどの半導体企業は引き続き高い弾力性を維持しているが、その動向は在庫サイクル、受注ガイダンス、バリュエーション水準の影響を受けやすい。医療セクターのディフェンシブ特性は相対的に限定的であり、市場は利益成長が明確なテクノロジーおよび通信サービス企業をより好んでいる。
したがって、8月の株式市場の核心的な変化は、利益の実現が再びバリュエーション上昇の必要条件となったことである。テクノロジー主軸は依然として優位だが、指数上昇の決算と少数の大型企業への依存度は依然として高く、機関投資家の配分はプラットフォーム企業、半導体、その他業種の間でバランスを保つことが適切である。
1.3.3 金:月内に顕著に上昇するも、月末に急速な利益確定売り
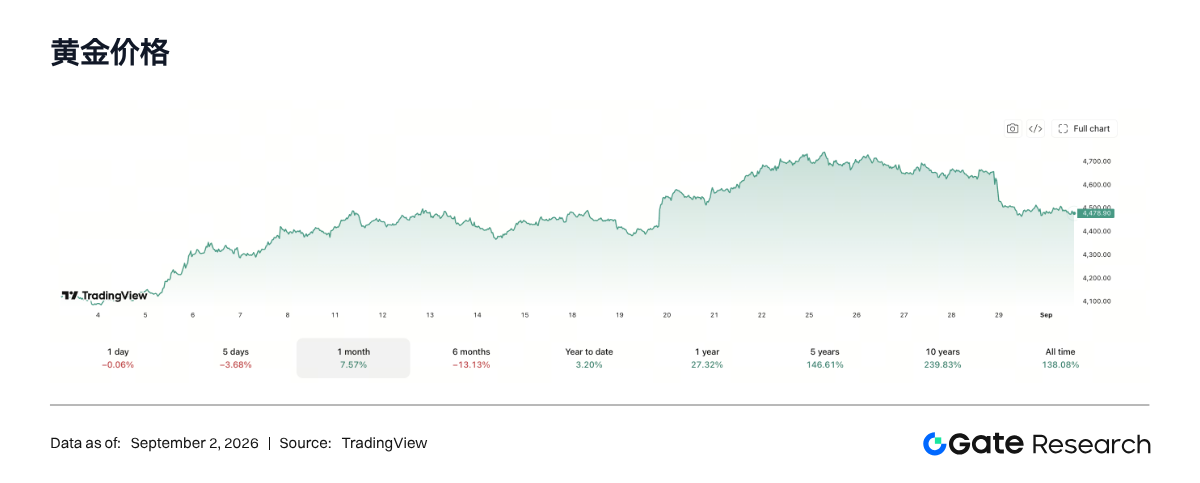
金は8月に顕著に上昇し、月内累計で約10%上昇した。値動きとしては、金は月初に従来のレンジを突破し、その後ドル安、雇用データの弱さ、地政学的リスクの高まりに共同で押され急速に上昇し、一時4,700ドル/オンスに接近した。
金の上昇は主に3つの要因を反映している。第一に、弱い雇用データがFRBの追加利上げ確率を低下させた。第二に、中東情勢とホルムズ海峡リスクがリスク回避とインフレヘッジ需要を高めた。最後に、金ETFの買いが改善し、価格突破に増量資金を提供した。世界金評議会も月内に、広範な金ETFの買いが金価格をそれ以前に形成されたテクニカル調整レンジの突破に導いたと指摘した。
しかし、金は8月28日前後に高値から急速に反落し、短期ポジションがすでにかなり混雑していることを反映した。長期米国債利回りの上昇も金保有の機会費用を再び増加させた。したがって、8月の金は7月の高値圏での調整からトレンド性の回復へと転換したが、月末には変動が顕著に拡大した。
機関投資家の配分にとって、金のポートフォリオヘッジ価値は再び強化されたが、単月の急速な上昇後、短期的なリスク・リターン比率はもはや月初ほど良好ではない。今後の方向性は依然としてインフレデータ、実質金利、中東のエネルギー供給リスクにかかっている。
1.3.4 コモディティ:エネルギーは高値圏で振れ、貴金属が主導、銅は相対的な底堅さを維持
コモディティは8月も引き続き明らかな分化を示した。貴金属が最も強く、金は月内約10%上昇し、銀とプラチナも2桁または2桁に近い上昇率を記録した。銀はリスク回避と通貨属性に加え、工業需要





