






Galaxy 顧客向けレター:今こそビットコインを買う最良のタイミング


- 核心見解:Galaxy のリサーチによると、ビットコインの弱気相場は今年6月に終了しており、現在は蓄積段階にある。テクニカル面、保有構造、ファンダメンタルズのいずれも買い持ちを支持しており、ビットコインが12.5万ドルに戻る合理的な根拠がある。
- 重要な要素:
- 6月の安値は200週移動平均線を維持し、最悪の週足終値でもわずか4.7%の下回りにとどまった。9月には50週移動平均線を回復し、5週連続で定着。過去の同様の反発後は1年以内の上昇率が顕著だった。
- 今回の弱気相場の下落率はわずか53%で過去最少。しかも初めて全期間を通じてネットワークのコストベースを下回らず、MVRVの低値は1.10だった。
- 短期的な売り手の力が後退:CMEの資産運用部門のネットロングは57%減、レバレッジファンドのネットショートは59%減、ベーシス・アービトラージの利回りは7.9%から4.8%に低下し、アービトラージ資金はほぼ撤退した。
- 現物ETFの保有高はわずか11%減(価格は53%下落)。売却は9社のマルチストラテジー・マクロファンドに集中し、ウェルスマネジメント・プラットフォームやソブリン・ファンドが買い増して引き受けた。
- 米国の債務は40.44兆ドルに達し、2026会計年度の赤字は1.99兆ドルでGDPの6.2%を占める。10年国債利回りは5.31%に上昇し、通貨価値下落の圧力がビットコインのロジックを強化している。
- 市場センチメントは3度目となる「ビットコインではなくブロックチェーン/ステーブルコインを」への転換を見せている。歴史的にこうした転換時、ビットコインはサイクル底値から1年未満だった。
- 量子リスクはすでに認識され、対応が進められている。BIP-360はプロトコルにマージされ、複数の機関が耐量子移行への資金支援を約束している。
原文は Galaxy
翻訳 / Odaily 星球日报 Golem(@web 3_golem)
編集者注:Galaxy は当初、10 月 22 日にこのリサーチレポートを顧客に送付した。レポートの核心的な見解は、弱気相場は今年 6 月にすでに終了したとし、ビットコインは現在「買い集め段階」にあり、この段階は過去の上昇相場の前にも必ず見られたというものである。
テクニカル面では、200 週移動平均線が有効なサポートを提供しており、50 週移動平均線も 5 週連続で回復に成功している;ポジション状況では、短期的な売り手の力はほぼ消退しており、ベーシス・トレーダーやマクロ投機筋は ETF および先物のポジションを半分以上削減している;ビットコインのファンダメンタルズの論理もますます強固になっており、米国は 2 兆ドルの財政赤字に直面し、国債利回りは 5% の水準にあり、通貨価値の下落の可能性が高まっている。
さらに、市場の論調は三度目に「ビットコインではなくブロックチェーンに注目」へと転換している(過去二回のセンチメント転換時、市場はいずれも底値にあった)。したがって、Galaxy は今こそビットコインを買って保有する好機だと考えている。文中では同時に、Galaxy の見方を変えるに足る条件についても説明されている。
最もシンプルな指標:世論がビットコインに関心を示さなくなったら——買い
先月末、私は韓国のブロックチェーン会議に参加した。これは非常に素晴らしい会議であり、韓国におけるデジタル資産分野への関心の高まりと巨大な市場潜在力を十分に示すものだった。会場の熱気は高かったものの、今回のイベントの核心的な議題は非常に明確で、デジタル資産と伝統的な資本市場の間で起きている「大きな融合」であった。会議中には数十のパネルディスカッションが開催され、トークン化、RWA、ステーブルコイン、そして決済インフラのアップグレードなどが取り上げられた。私はそのうち、ビットコインおよび暗号資産市場に焦点を当てた討論の一つに参加した。
これは 2018 年にニューヨークで開催された Consensus 会議を思い起こさせた。当時、会場には三大コンサルティングファーム出身のスーツ姿の人々が溢れており、彼らは R3 の Corda や IBM の Hyperledger といったエンタープライズ向けブロックチェーンについて熱心に語っていた。2017 年にビットコイン価格が狂乱の高騰を経てその後大幅に下落した後、市場の風向きは劇的に変化し、人々はビットコインや暗号資産に関心を払わなくなり、より成熟し安全なブロックチェーン技術の概念へと注意を向けるようになった。
2015 年から 2016 年(当時は別の深い弱気相場の底値期にあった)、私はフィデリティに勤務していたが、同様のセンチメントを観察した。当時、誰もビットコインについて語りたがらなかったが、銀行関係者はブロックチェーンに殺到していた。当時、シルクロード事件や ICO ブームの影響に加え、基盤技術自体に確かな実用価値があったことから、金融機関は無記名資産、検閲耐性、無許可性といった理念から遠ざかり、より「体面のある」分野へと向かっていった。
もちろん、ビットコインと暗号資産は死滅したわけではないが、今日の状況と同様に、人々の関心は脱中心化という核心精神から大きく逸れ、より革命性の低い概念、すなわち金融システムの技術アーキテクチャのアップグレードに焦点を当てるようになっている。
ウォール街が 2016 年および 2018-2019 年にブロックチェーンを取り込もうとした努力は目立った成果を上げなかったものの、今回の状況は大きく異なる可能性が高い。今日、機関投資家によるデジタル資産とブロックチェーン技術の受容は疑いようのない事実であり、これはより効率的な金融システムの実現を促す可能性が高い。それでもなお、「非主権的で検閲耐性のあるハードマネー」という理念を忘れてはならない。なぜならそれは決して消え去ることはないからだ。
テクニカル面:ビットコインは底を打った
ビットコインの弱気相場において、信頼できる参考指標がある。200 週移動平均線が「底」のサポートを形成し、50 週移動平均線が「天井」のレジスタンスを形成する。
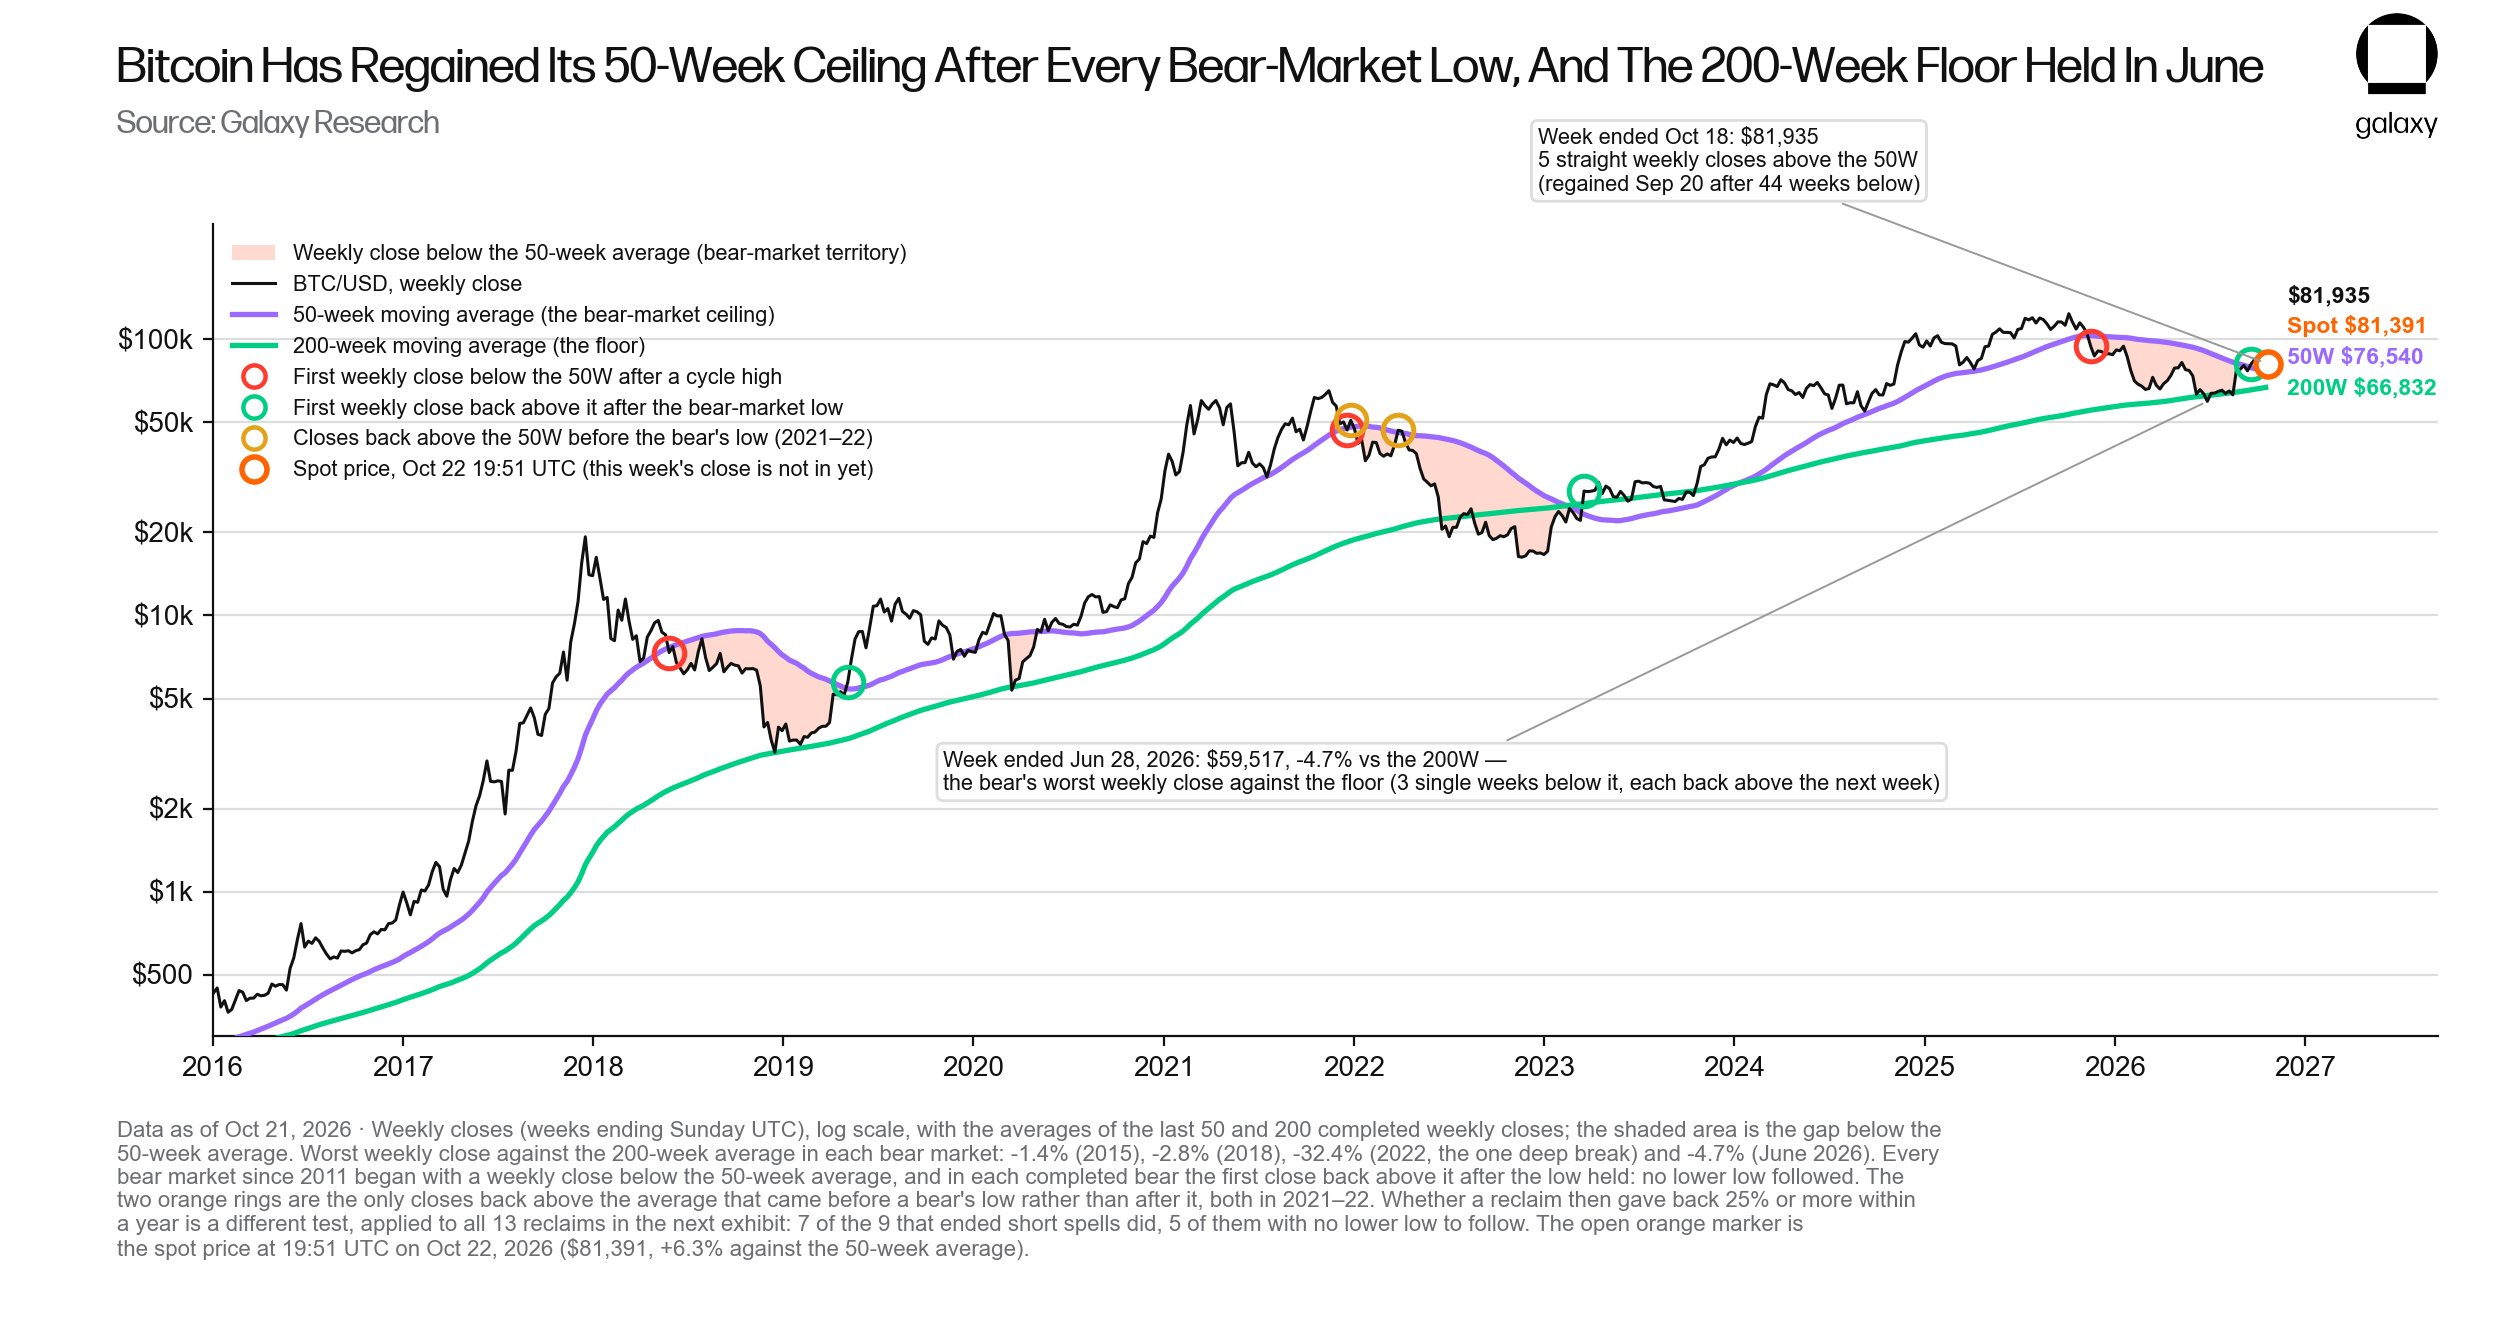
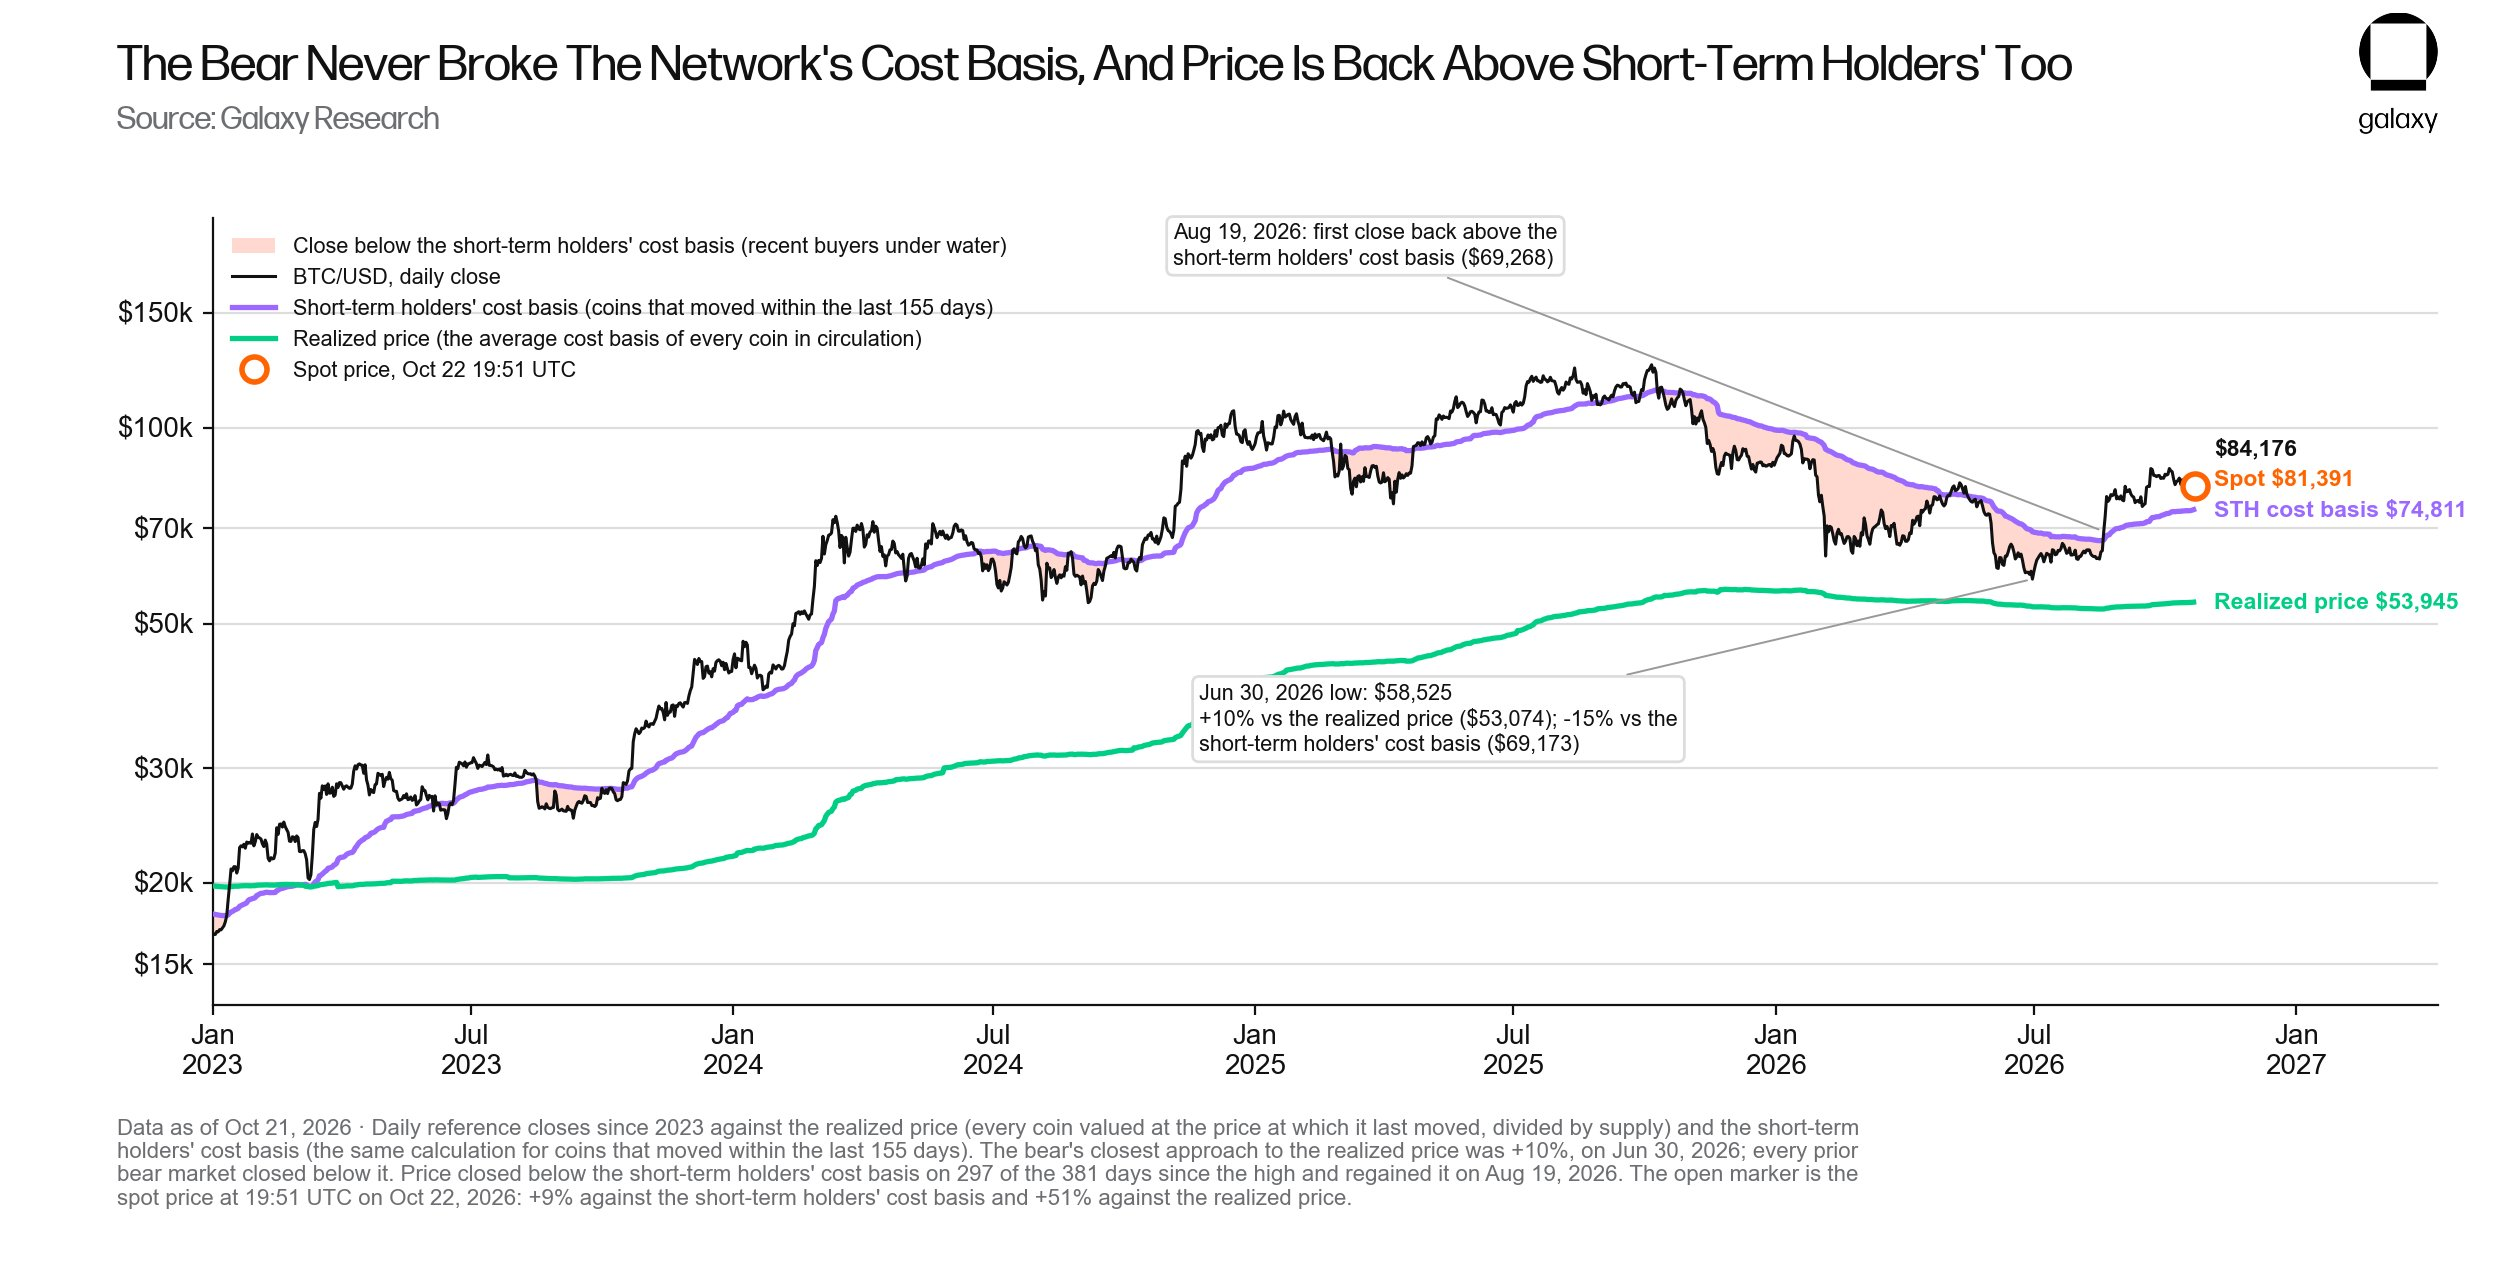
ビットコイン価格は 2025 年 11 月 16 日までの週に 50 週移動平均線を下抜け、その後 44 週間にわたって同線の下方に位置した。6 月の安値は 200 週移動平均線というサポートに到達してこれを守り抜き、当時最悪の週足終値でも 200 週移動平均線を 4.7% 下回るにとどまった(比較として、2015 年、2018 年、2022 年はそれぞれ 1.4%、2.8%、32% であった)。
2026 年 9 月 20 日までの週に、ビットコイン価格は再び 50 週移動平均線上で引け、10 月 18 日までの週には 5 週連続で同線上で引けた。2011 年以来の過去の完全な弱気相場では、ビットコインは安値に達した後、しばしば「天井」レジスタンスの上方へと再び戻る持続的な相場を開始している(下図参照)。
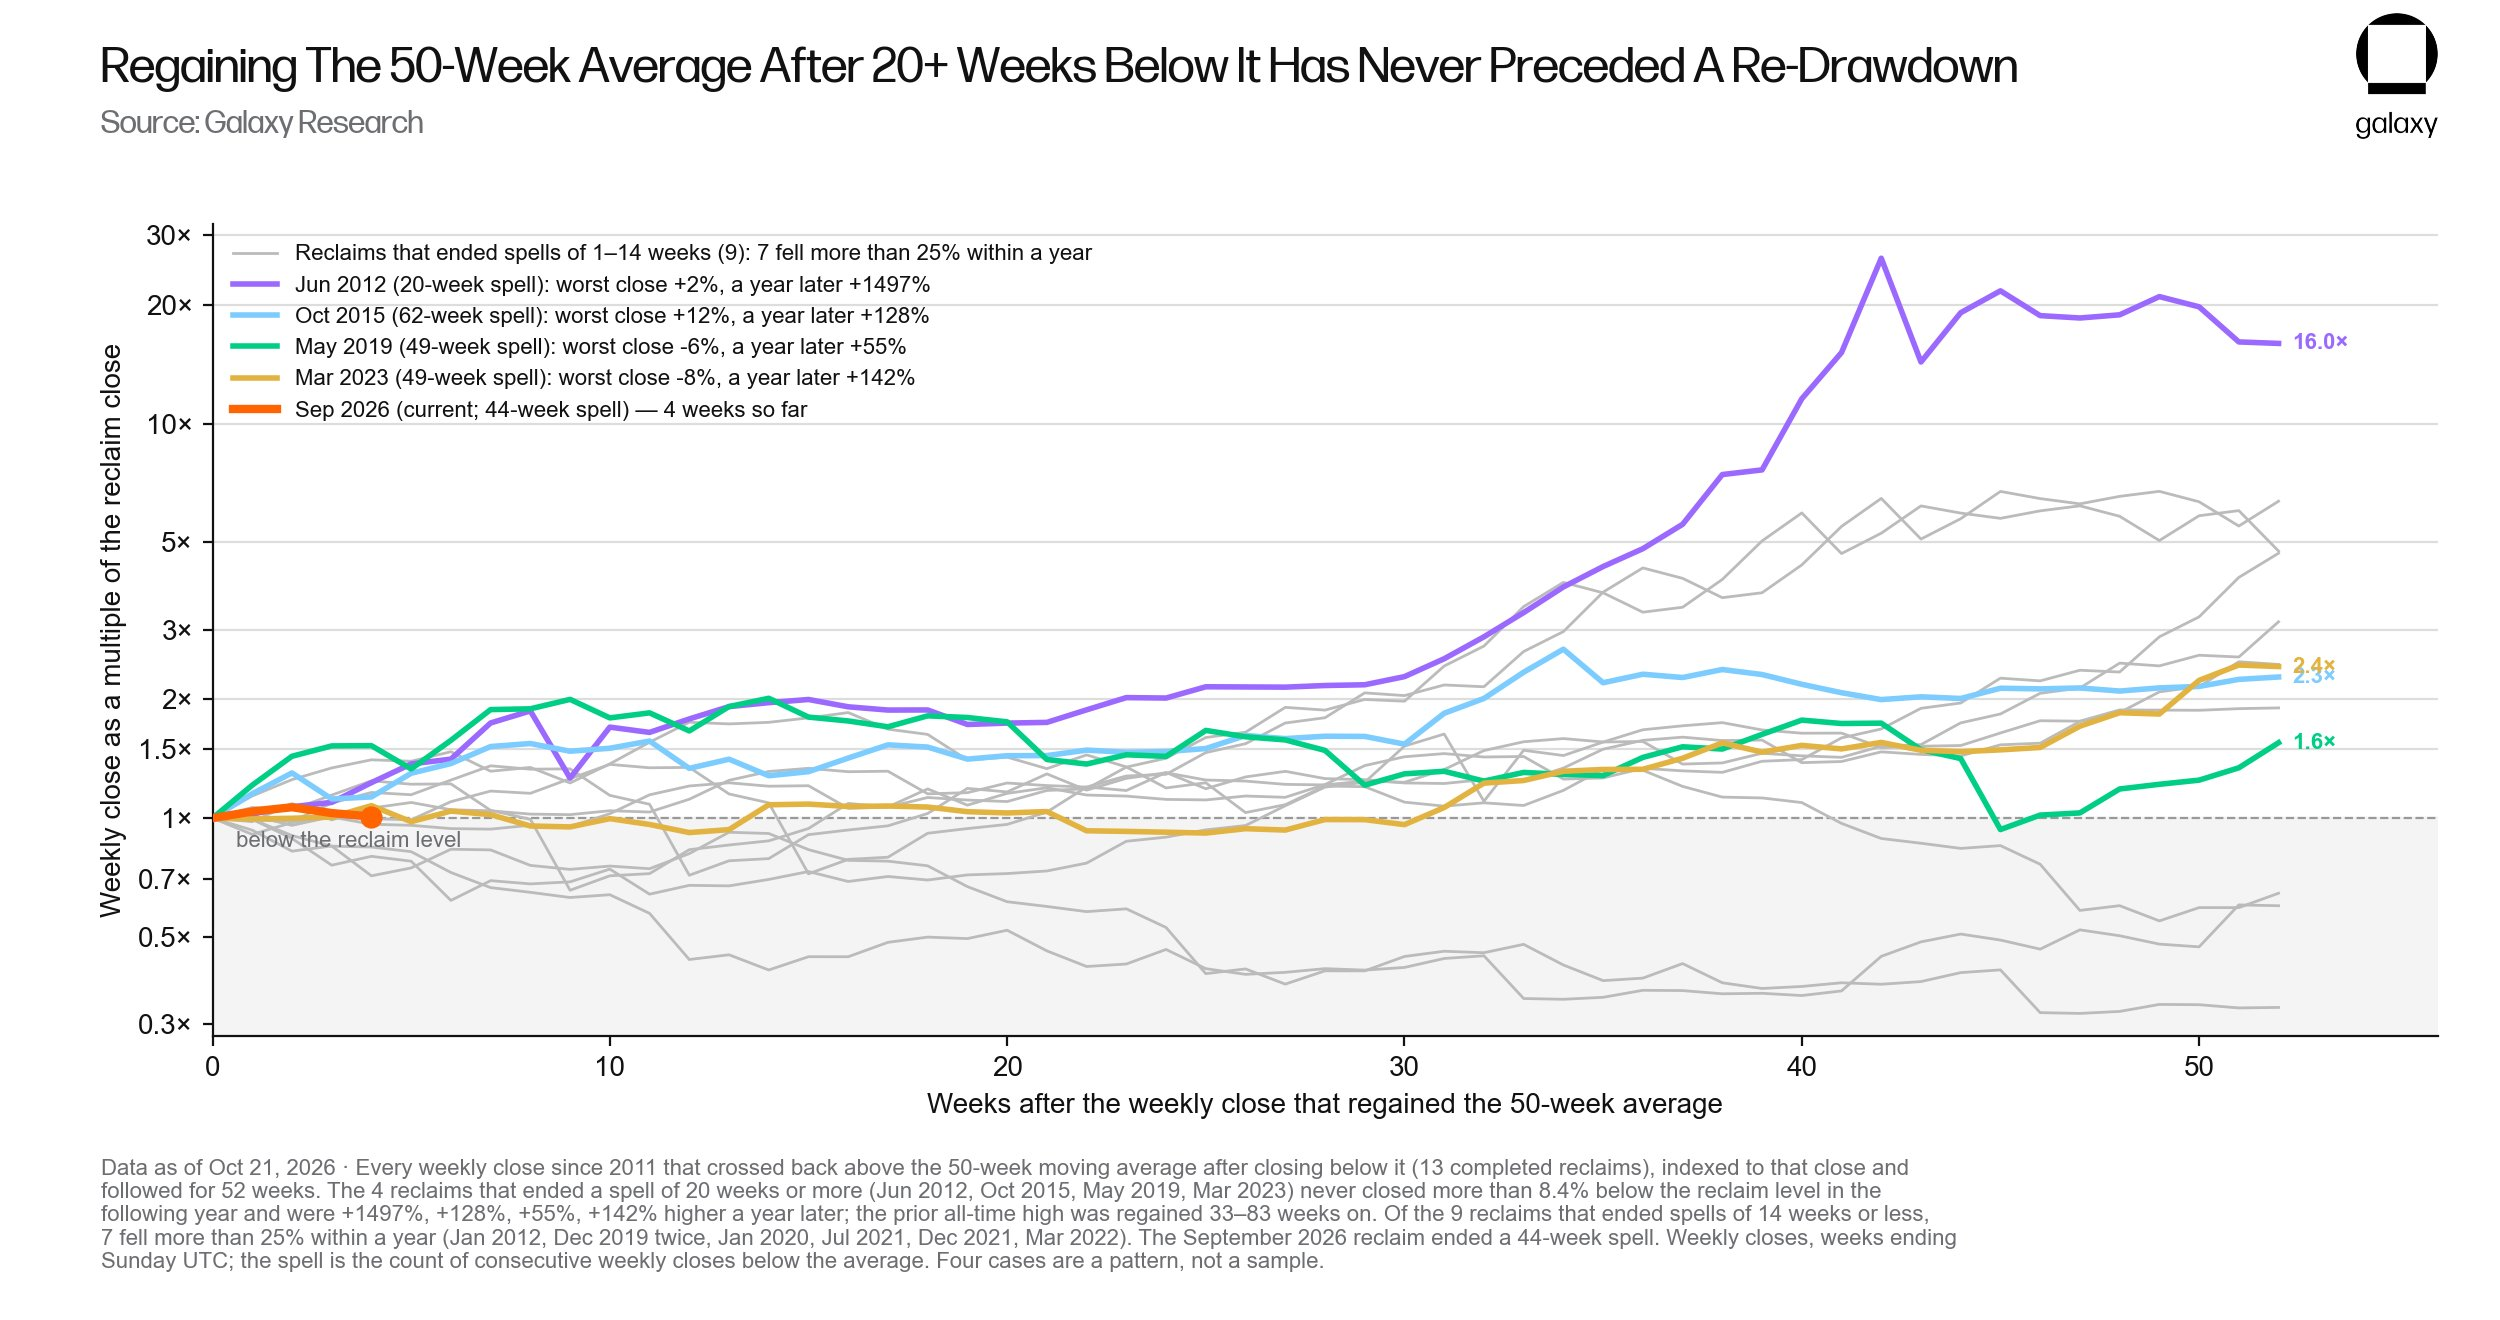
ビットコインが反発後に新たな下落局面を迎える頻度はどれほどか。2011 年以来、合計 13 回の反発(つまり移動平均線の下方から上方へ回復すること)の事例があり、価格が移動平均線の下方にとどまった期間の長さに応じて、これらの事例は異なるその後の値動きを示している。
そのうち 4 回の事例では、価格は移動平均線の下方に 20 週を超えてとどまった。これら 4 回の反発では、その後 1 年間で価格が回復地点を 8.4% 超下回る水準に下落することは一度もなかった;1 年後、ビットコインはそれぞれ 1497%、128%、55%、142% 上昇した;33 週から 83 週の間に、価格は以前の史上最高値に再び到達した。
一方、残りの 9 回の事例では、ビットコイン価格が移動平均線の下方にとどまった期間は 14 週以下であり、そのうち 7 回の事例ではその後 1 年間で 25% を超える下落となった。9 月の今回の移動平均線への「回復」は、それ以前の 44 週間に及ぶ「低水準運行期間」を終わらせた(下図参照)。これは一つの法則を構成している。
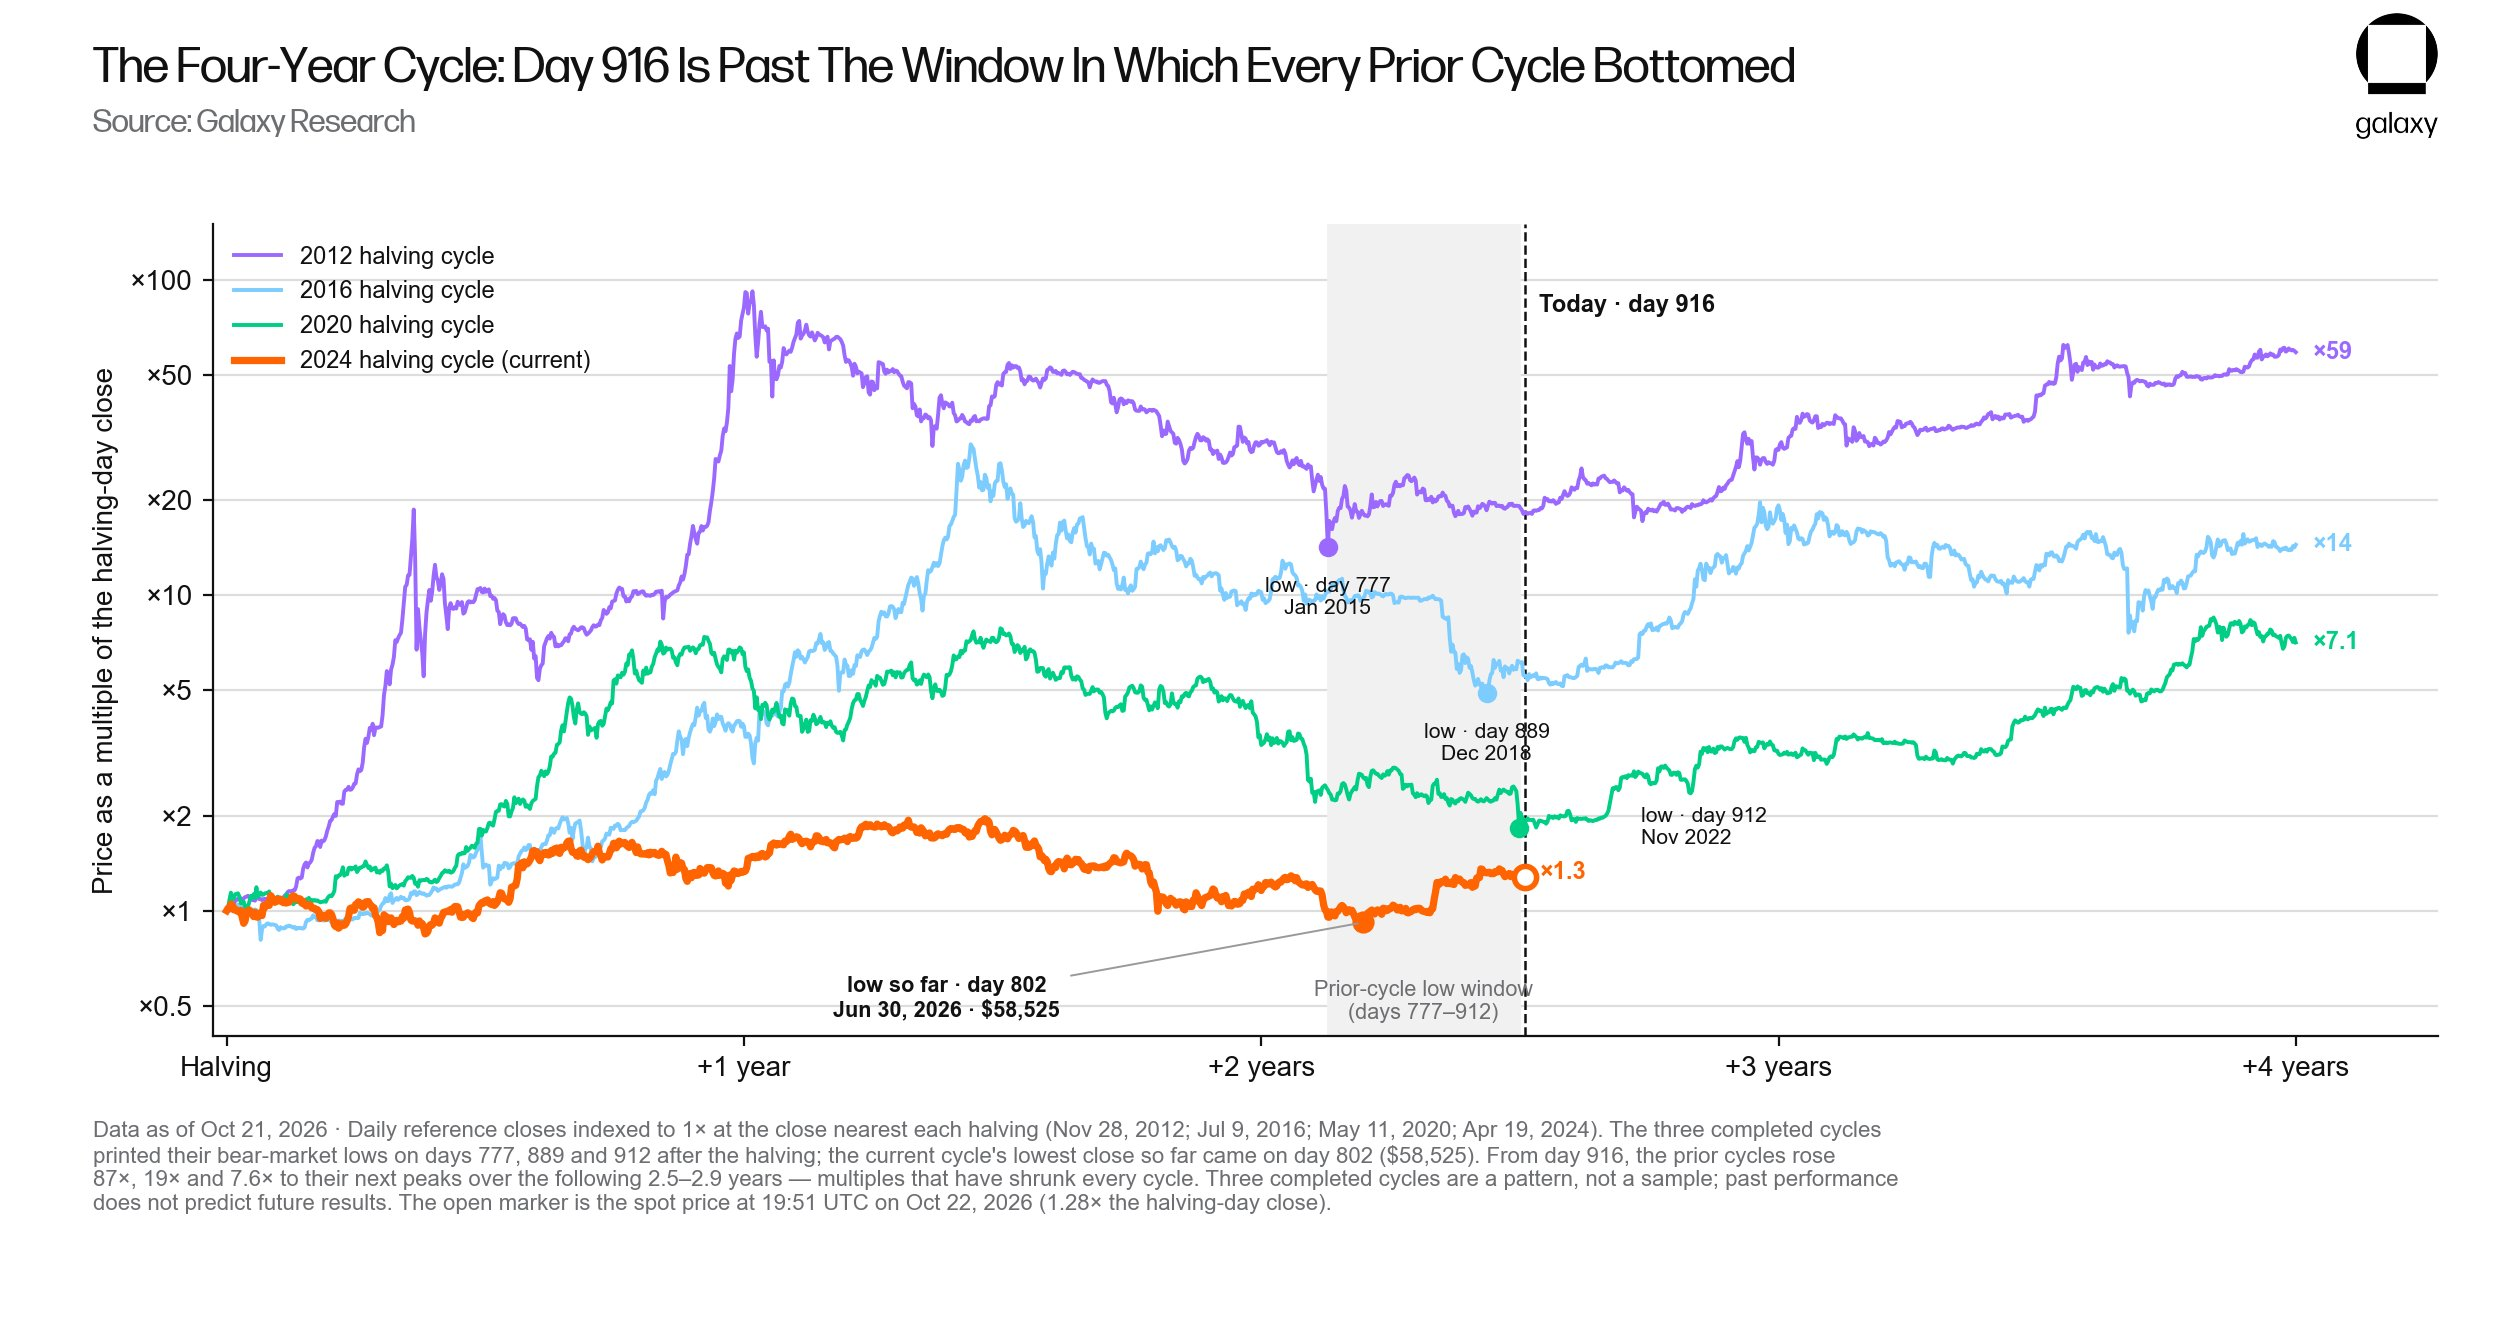
4 年周期理論もこれを裏付けている。過去 3 周期において、ビットコインはそれぞれ半減期後の 777 日目、889 日目、912 日目に安値をつけた;今周期のこれまでの安値は 802 日目に現れている。この日数統計から見ると、以前の周期では安値から次のピークまでの上昇率はそれぞれ 87 倍、19 倍、7.6 倍であり、倍率は周期ごとに逓減しているものの、価格変動の方向性の法則は失われていない。
今周期は史上最小の下落率の弱気相場である(下落率は -53% で、過去の弱気相場の下落率はそれぞれ -93%、-85%、-84%、-77% であった)。また、プロセス全体を通じて価格がネットワークのコストベースを一度も下回らなかった初めての弱気相場でもあり、時価総額と実現価値の比率は 1.10 に達し、過去 3 周期の底値時点ではそれぞれ 0.56、0.69、0.75 であった。
ビットコインを 58,525 ドルから反発させたトークンの平均コストは 74,811 ドルであり、価格は 8 月 19 日に初めてこのコストベースを上回った。そして 10 月 22 日時点で、これらのトークンの保有者は 9% の利益を得ており、支出産出比は 1.009 で、利益確定売りは見られず、これは典型的な買い集め相場と一致する。
さらに、2025 年の高値でレジスタンスを形成した売り手の力が弱まりつつある。
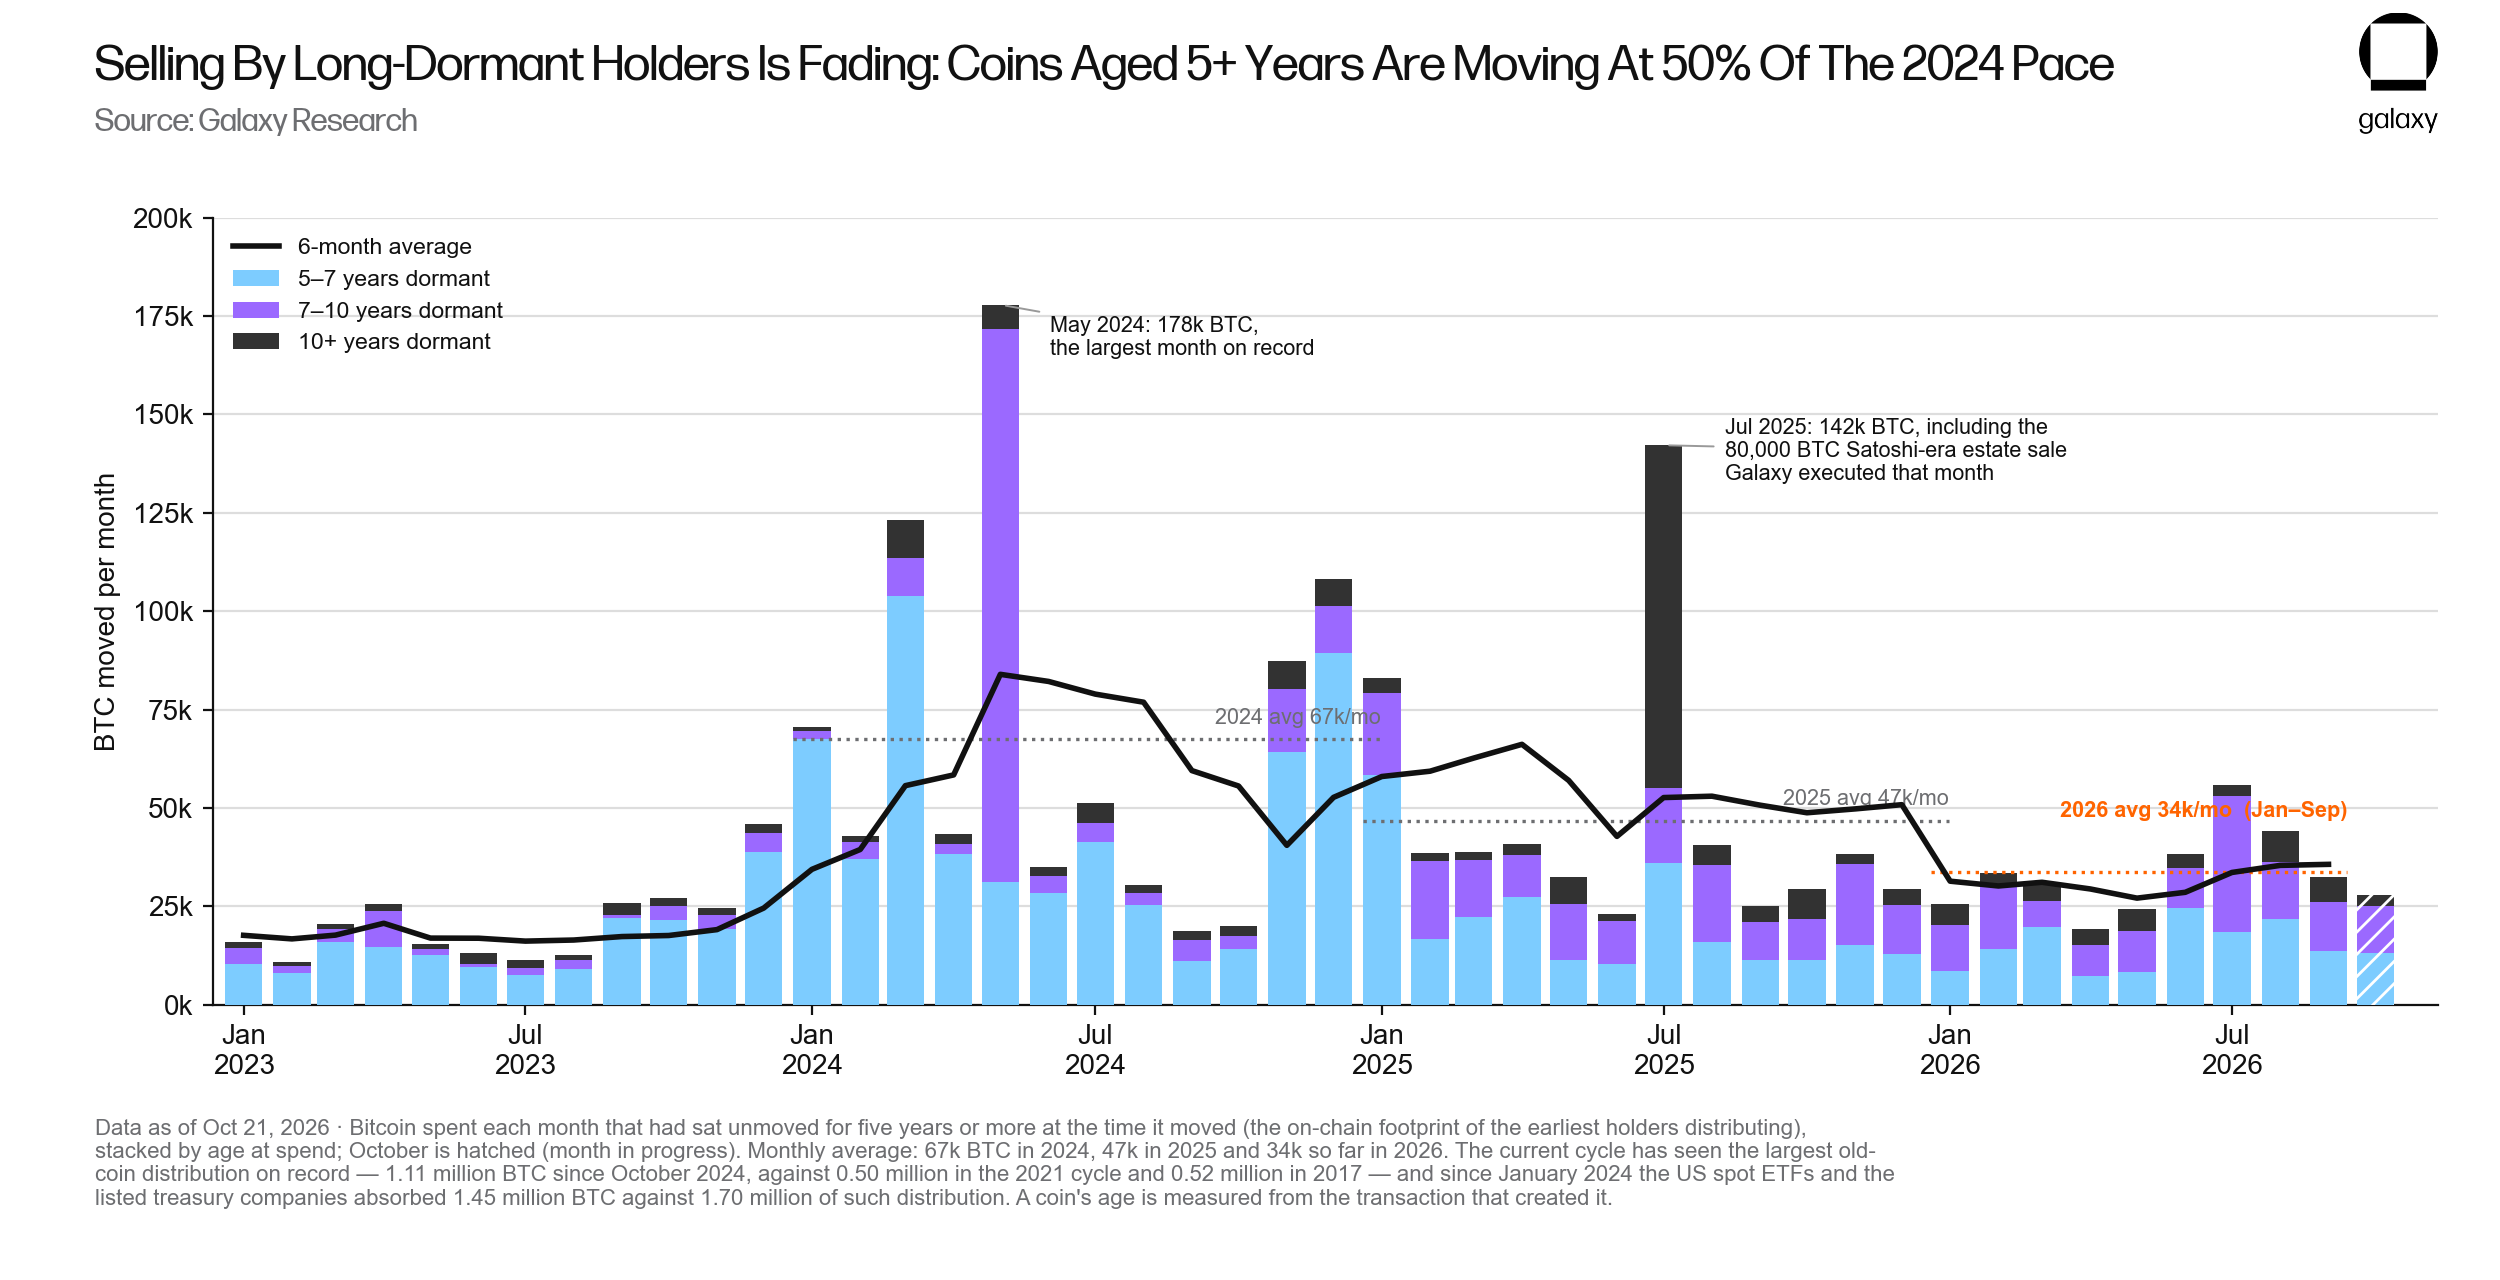
2024 年、5 年以上移動していないビットコインの月平均流通量は 6.7 万枚であったが、2025 年は 4.7 万枚であった。2024 年 10 月以来、こうした「長期休眠コイン」の総流通量は 111 万枚に達し、過去の周期の中で最大規模の分配となっており、その大部分は現物 ETF やビットコインを保有する DAT 企業に吸収された。2026 年には、この流通速度は月間 3.4 万枚に低下し、2024 年水準のわずか 50% となっている。
市場の保有状況:「ホットマネー」は離脱し、長期保有者は依然として残留
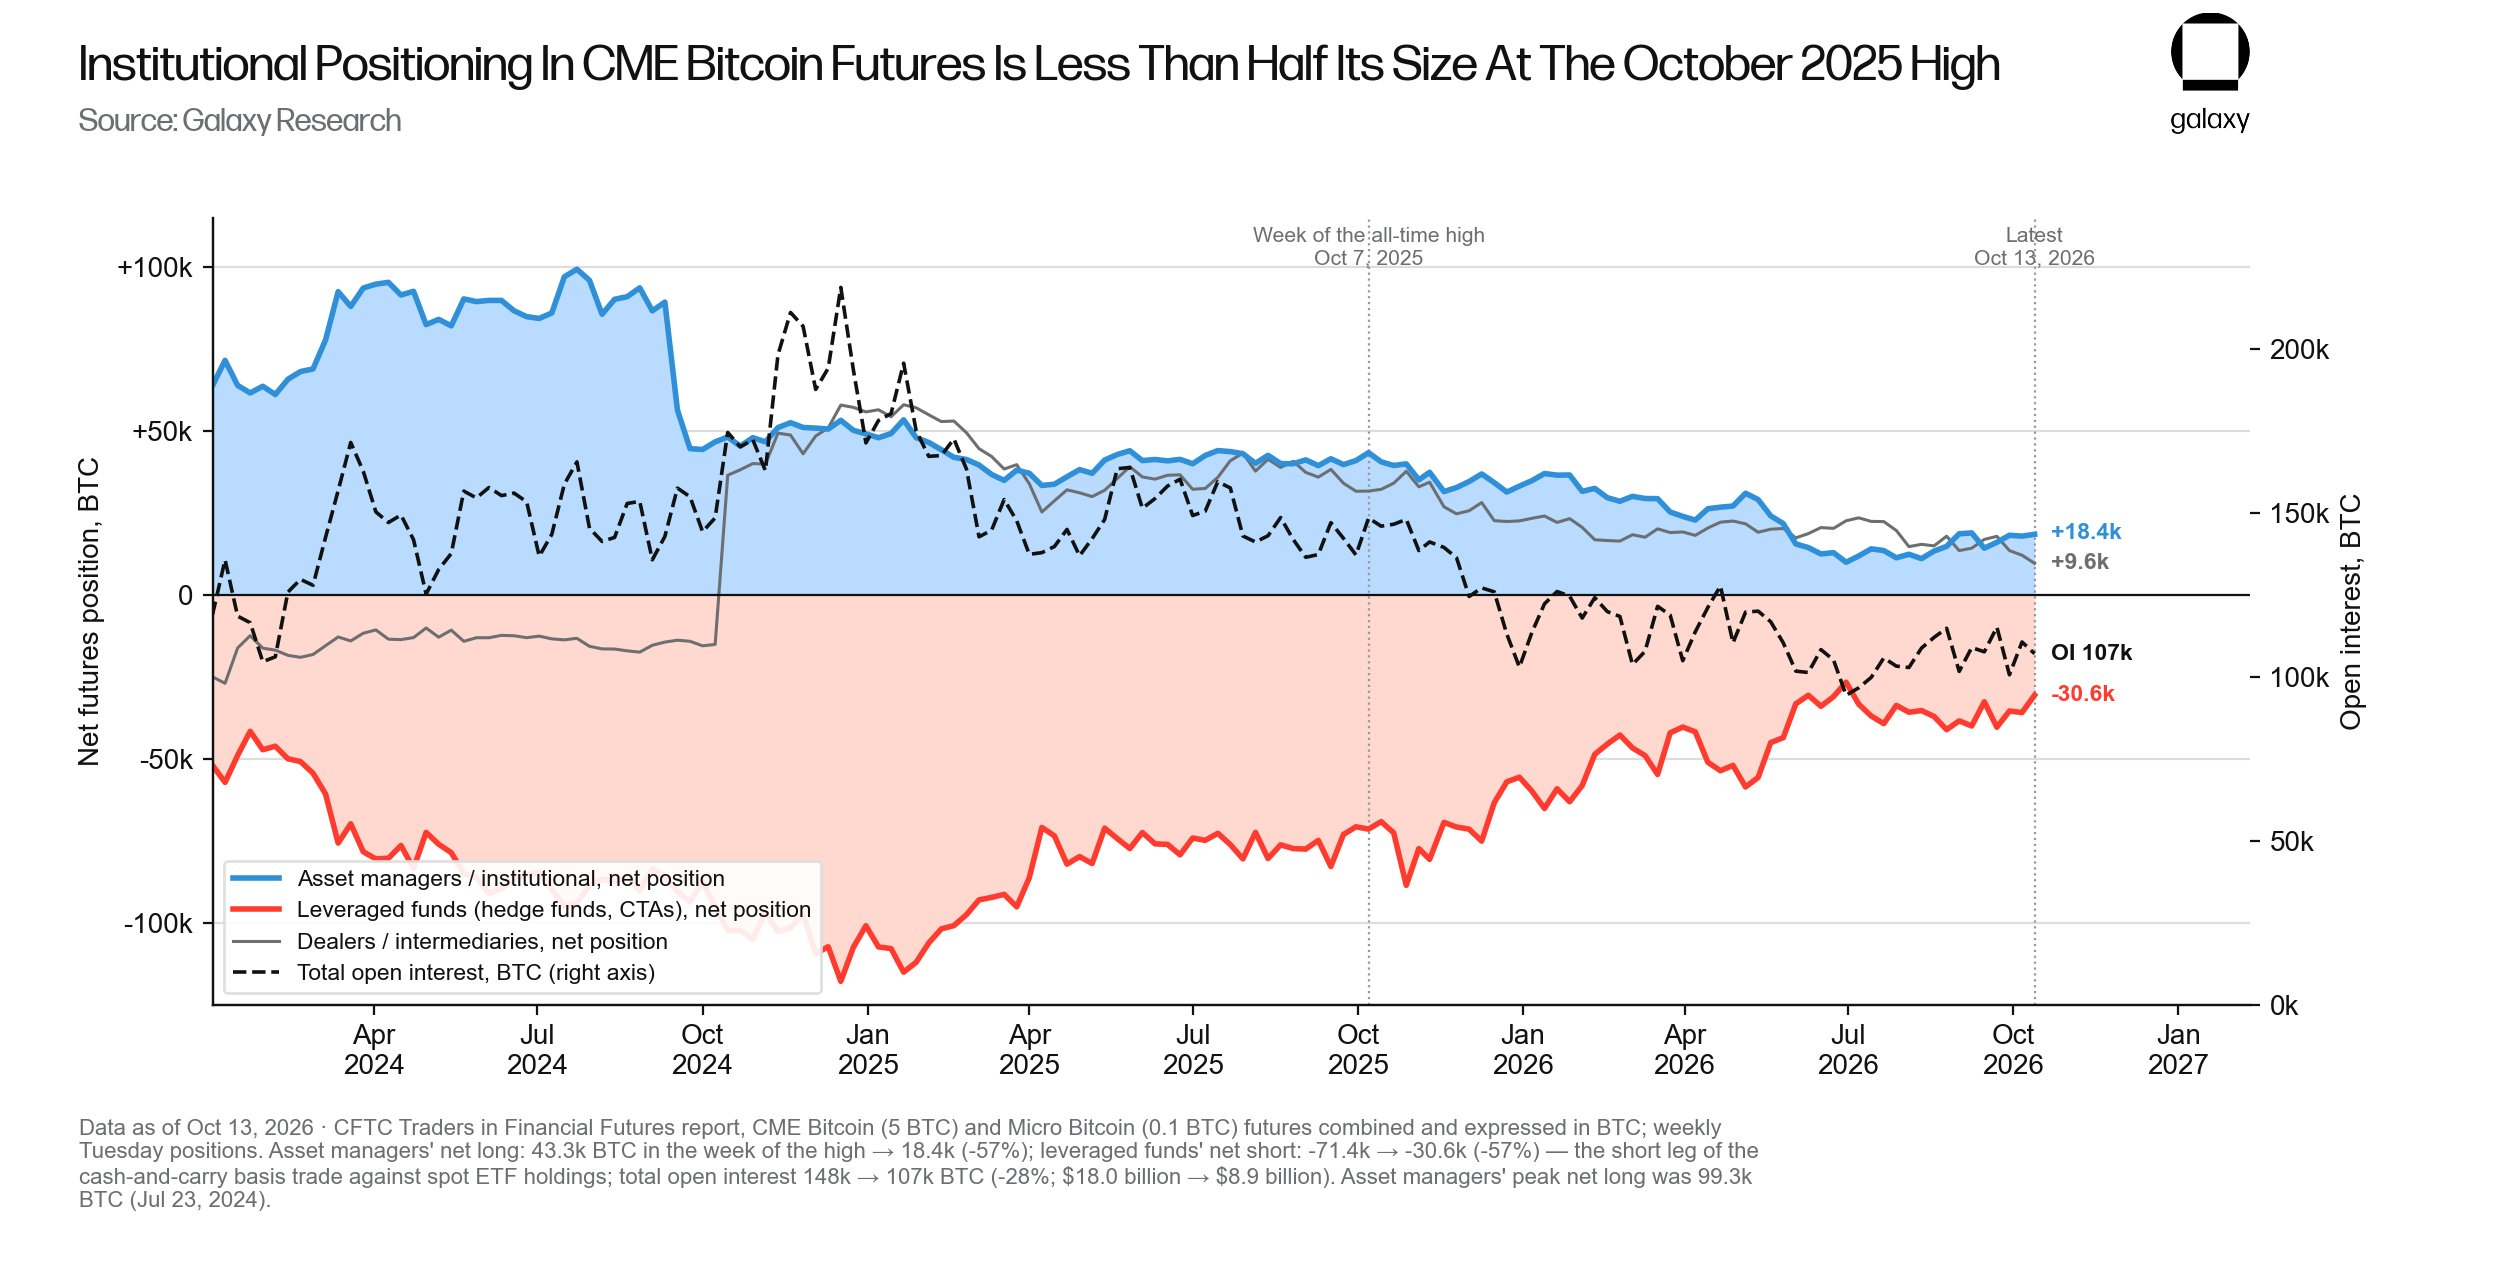
先物市場のデータは、現在マクロ投資資金のビットコインにおける保有比率が極めて低いことを示している。
米 CFTC の金融先物取引者データによると、ビットコイン価格が史上最高値を記録した週、資産管理機関の CME ビットコイン先物におけるネットロングポジションは 4.33 万枚であったが、現在は 1.84 万枚にまで減少している(減少率 57%);レバレッジファンドのネットショートポジション(すなわち現物 ETF の裁定取引における先物部分)も 7.41 万枚から 3.06 万枚に縮小した;ドル建ての未決済建玉総額は 51% 減少した。
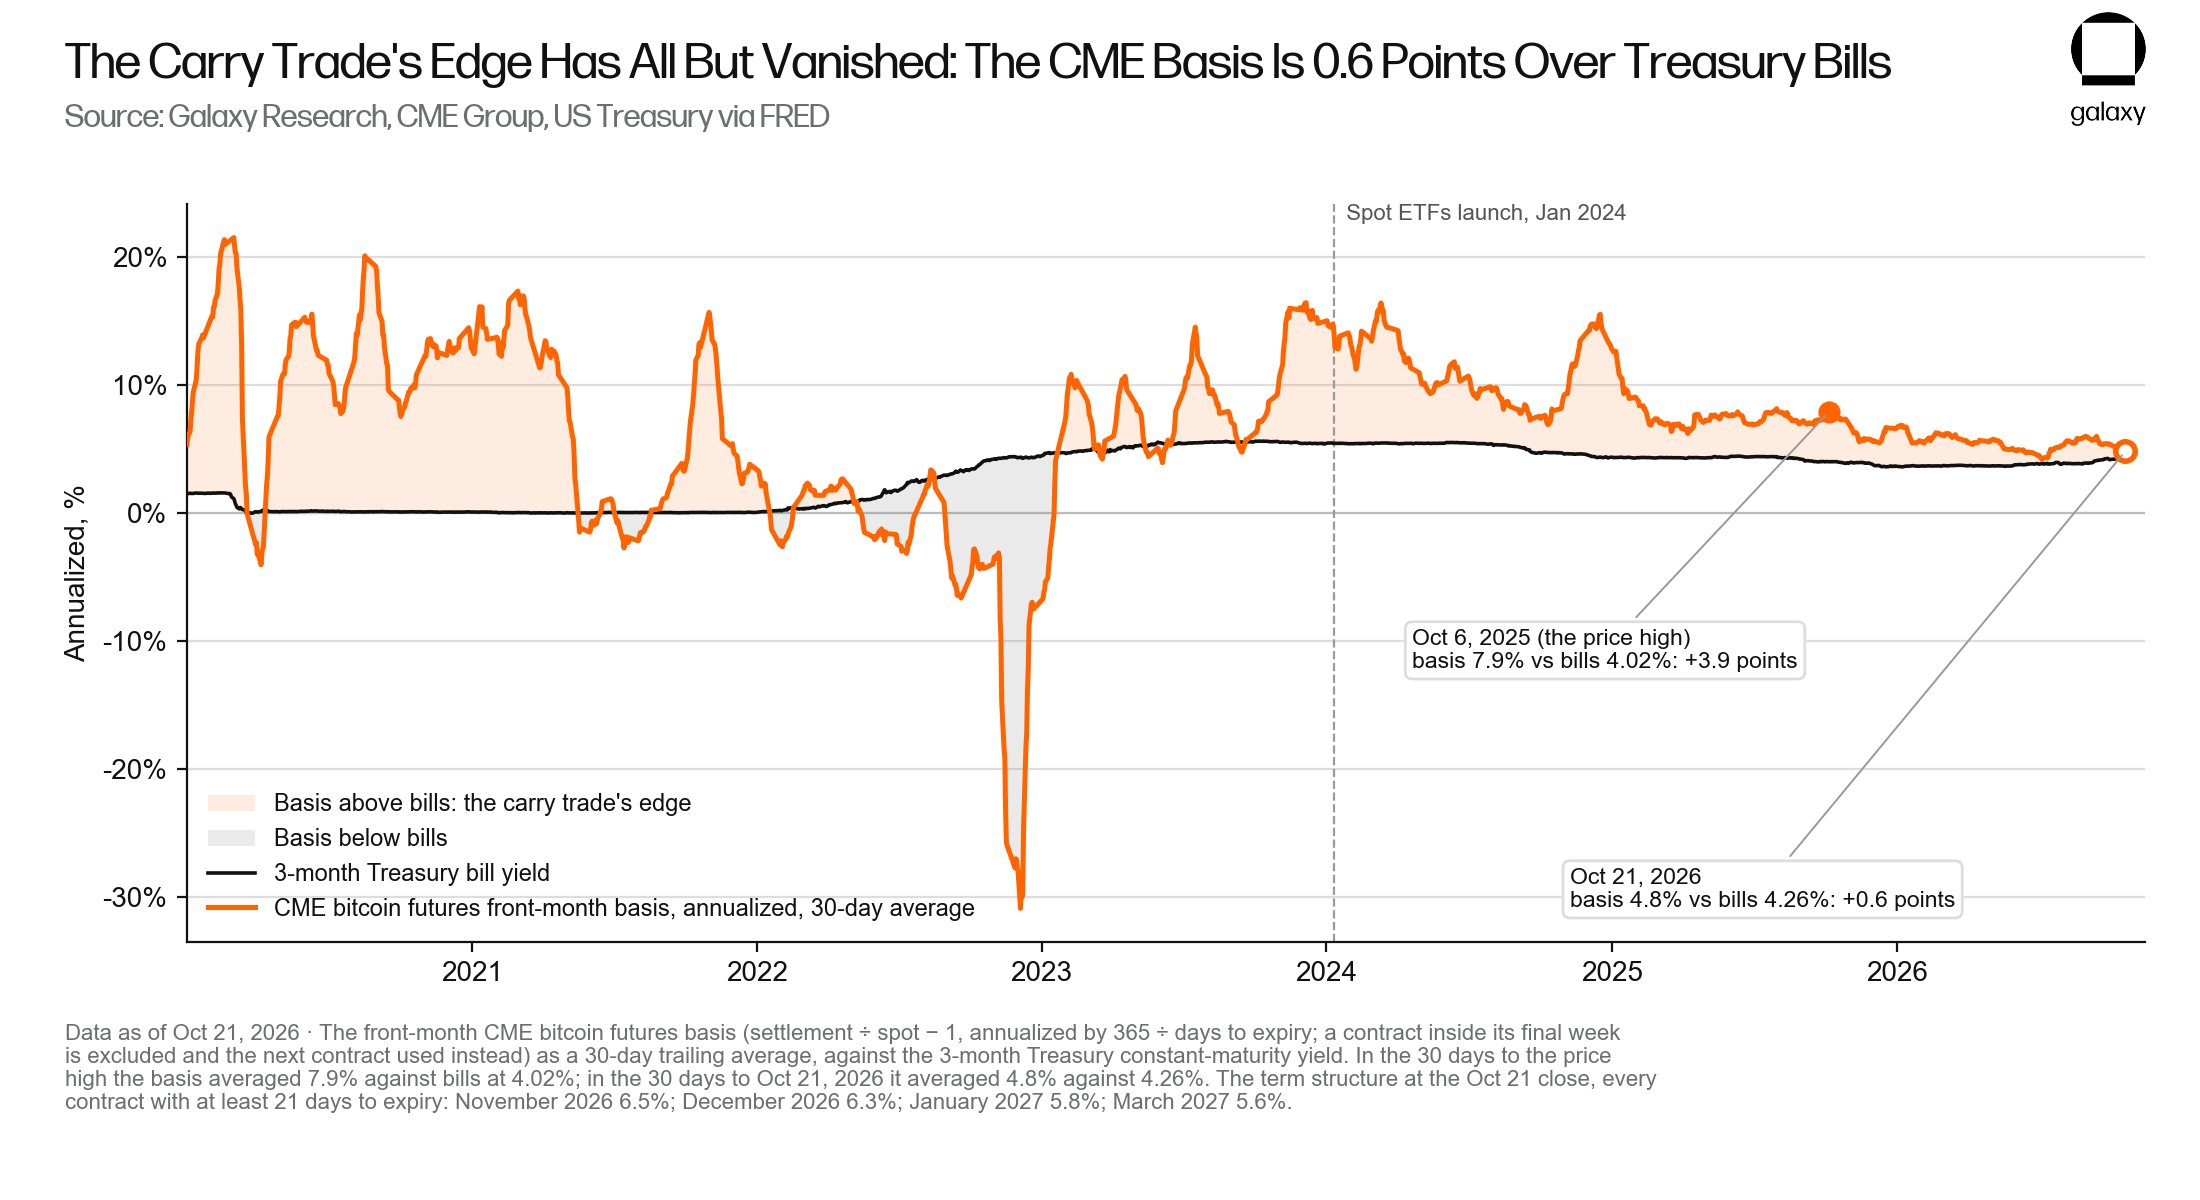
これらのショートポジションを支えていた裁定収益はほぼ完全に消失している。ビットコインが史上最高値を記録する前の 30 日間、直近限月契約のベーシスの年率平均は 7.9% で、3 ヶ月物国債利回りを 3.9 ポイント上回っていた;一方、10 月 21 日までの 30 日間では、同ベーシスは 4.8% で、国債利回りをわずか 0.6 ポイント上回るにとどまった。
先物カーブの遠端では、一定の収益は依然として得られるものの、裁定取引者はこれらのグロス収益を全額獲得することはできない。ETF 管理手数料、毎月のロールコスト、および清算所に預け入れなければならない証拠金が約 1 ポイントの収益を消費し、最終的にトレーダーには約 1.5 ポイントの超過収益(現物対比)しか残らない可能性がある。これに対し、価格が史上最高値を記録した時点では、同じ計算方法で約 3 ポイントの超過収益が得られ、当時の直近限月契約が提供していた 9.8% の年率収益だけを見れば、リターンはさらに大きかった。
ロングポジションの調達コストが SOFR(担保付翌日物調達金利)プラススプレッドで確定されると、レバレッジがもたらす追加収益はごくわずかとなる。そして調達コストを差し引いた後の残存収益は、この取引が直面する可能性のあるテールリスクをカバーすることすらできない。例えば 2022 年 12 月にはベーシスが逆転し、年率で -31% に達した(上図参照)。
まさにこの経済性の問題、そしてビットコイン価格そのものではないことが、マルチストラテジー取引チームの撤退を引き起こしたのである。
マクロ投機筋は削減、長期ファンドは買い増し
資金管理機関の 13F 書類は、多くの機関投資家の売り手の状況を明らかにしており、主にベーシス取引を行う機関やマクロ投機筋が含まれる。2025 年 9 月 30 日時点(すなわち価格高値が現れる直前の四半期末)で、報告機関が保有する現物 ETF ポジションは 35.5 万ビットコイン相当であったが、2026 年 6 月にはこの数字は 30.7 万枚に減少した(減少率 14%)。
この削減はほぼ完全にマルチストラテジーファンド、マクロファンド、ベーシス取引部門、および銀行の自己勘定取引デスクによるものであり、これらの機関は以前 ETF を利用して裁定取引やモメンタム取引を行っていた。
Millennium Management、Brevan Howard、ゴールドマン・





