






从“囚徒困境”到“反身性”,主宰AI交易的市场博弈


- 核心观点:AI基建军备竞赛正从“运营现金流驱动”转向“外部融资驱动”,超大规模云厂商资本开支将超越自由现金流,市场情绪成为影响投资规模的内生变量,反身性风险显著上升。
- 关键要素:
- 微软、Alphabet、亚马逊、Meta、甲骨文五家云厂商预计到2027年资本开支总额将超过自由现金流,每1美元运营现金流对应约1.57美元新增资本开支。
- 五巨头合计资本开支从2024年约2270亿美元升至2025年3910亿美元,2026年指引或突破6350亿美元;2026年承诺开支约为其合并自由现金流的3.8倍。
- 甲骨文资本开支占运营现金流比例从2022财年47%飙升至2026财年174%,自由现金流转负,股价年内跌36%,计划融资450亿至500亿美元。
- 历史参照:19世纪铁路热潮九成公司倒闭、航空业80年累计净利润仅约860亿美元、电信泡沫约2万亿美元市值蒸发,均显示变革性技术对投资者利润率具腐蚀性。
- 按当前指引推算,AI计算收入需2030年达约2.9万亿美元才能覆盖资本成本,相当于当前云计算市场规模三倍以上,需连续五年约68%年增长。
- 捷文斯悖论在AI基础设施层面可能失效:任务成本每降10%使用量仅增约3%,AI收入增速25%-30%远低于资本开支增速60%-70%。
原文著者:龍玥
原文出典:華爾街見聞
先週、AIインフラに関する2つのリスクの兆候が同時に浮上した。CoreWeaveは株と債券の両方で急落し、調達コストが急上昇した。Metaの巨額のAI資本支出とフリーキャッシュフローのマイナス転落は、市場に投入産出比への懸念を再び引き起こした。前者は高レバレッジのインフラ企業の資金調達面での脆弱性を露呈し、後者は投資家にテック大手が増やし続ける資本支出を再検討させた。
これは2社が直面する圧力にとどまらず、同じ問題を指し示している。AI建設が外部資金への依存を強めるなか、この軍拡競争はいつまで続けられるのか。
クラウドコンピューティングの巨人たちは、古典的な囚人のジレンマに深く陥っている。誰もが集団的な過剰投資の代償を理解しているが、どの企業も単独でブレーキを踏もうとはしない。ロイターがLSEGのコンセンサス予測データを分析したところによると、Microsoft、Alphabet、Amazon、Meta、Oracleの5社のハイパースケーラーは、2027年までに資本支出総額がフリーキャッシュフローを上回ると予測され、営業キャッシュフローが1ドル増えるごとに、約1.57ドルの新規資本支出が対応することになる。この乖離は、かつて「アセットライト」で知られたテックプラットフォームを、資本市場への高度な依存を特徴とする新たなビジネスモデルへと押しやっている。
投資家のCitrini氏はMonetary Mattersポッドキャストのインタビューで、この転換の核心的なリスクを直接指摘した。「このAIトレードの最初の3年間、センチメント主導の下落には底があった。なぜなら支出の大部分はハイパースケーラーの営業キャッシュフローから来ていたからだ。しかし今、ますます多くのインフラがかなり驚くべき期待に基づいて資金調達されている。」調達源が内部キャッシュフローから株式発行や債務調達へ移ると、市場センチメントそのものが実体投資の規模に直接影響を及ぼす能力を獲得する。
もし市場センチメントが急変すれば、そうした増分資金は枯渇する。なぜなら、それはもはや企業が自社のお金を使うのではなく、市場によって決まるからだ。
これこそが「再帰性(Reflexivity、原因と結果の間に循環的・双方向的な相互作用と影響が存在することを指す)」リスクである。信頼が調達を支え、調達が投資を支える。いったん信頼が弱まれば、資金の収縮が逆に投資と成長期待を打撃し、負の循環を形成する。
AIはテック大手を再形成しつつあり、テック大手自身のビジネスモデルも再形成しつつある。このAIインフラ軍拡競争を駆動する論理は、「投資が成長を促す」から「信頼が投資を決める」へと静かに移行しているのかもしれない。
誰も止まれない:囚人のジレンマのゲーム構造
Cornell Capital Groupの調査報告書「AI囚人のジレンマ」は、この軍拡競争の内在的論理をかなり明確に描写している。どの巨人であれ、AIに大きな賭けをして競合がそうしなければ市場主導権を獲得できる。自分が投資せず競合が投資すれば淘汰されるリスクに直面する。したがって、競合がどう選択するかにかかわらず、積極投資が各社の「合理的戦略」となる。
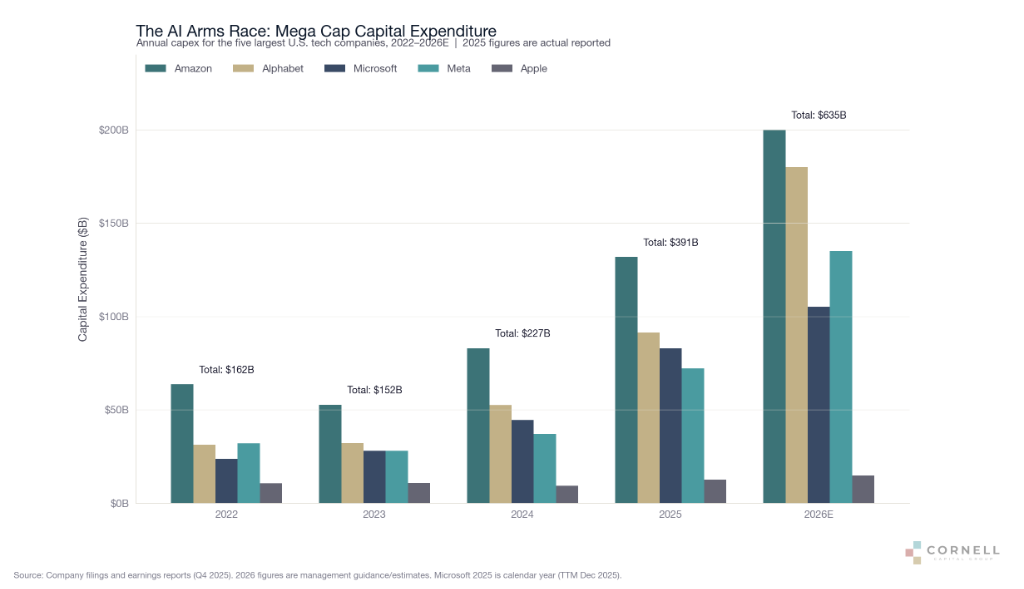
数字はこの論理の激しさを裏付けている。2024年、Amazon、Alphabet、Microsoft、Meta、Appleの5社合計の資本支出は約2270億ドル。2025年にはこの数字は3910億ドルへ跳ね上がる。経営陣による2026年のガイダンスでは総額が6350億ドルを突破する可能性が示されている。Goldman Sachsは、2025年から2027年の間にハイパースケーラーの累計資本支出が1.15兆~1.4兆ドルに達すると予測しており、これは2022年から2024年の4770億ドルの2倍以上である。
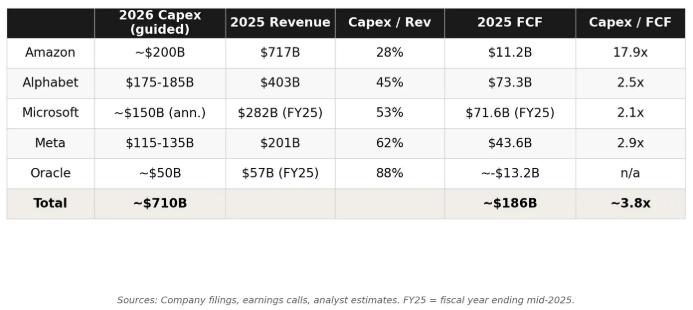
各社別に見ると、2026年のガイダンスはさらに積極的だ。Amazonは2000億ドルの支出を目標とし、Alphabetは1750億~1850億ドルをガイダンスし、CEOのSundar Pichaiは「この数字では足りないかもしれない」とさえ述べている。Metaは最大1350億ドルをガイダンスしている。
アナリストのAmin Mrini氏は報告書「7000億ドルの囚人のジレンマ」で次のように指摘している。これら5社が合計で約束した2026年の資本支出は、合算フリーキャッシュフローの約3.8倍である。「史上最も多くのキャッシュを生み出す企業が、フリーキャッシュフロー1ドルを生み出すごとに約4ドルを費やす軌道にあり、記録的な債務発行でそのギャップを埋めている。」
このジレンマの構造的根源はインフラの不可圧縮性にある。データセンター、電力契約、専用チップはすべて、何年も前からの調達と建設サイクルを必要とする。需要が収入面で明確に見える頃には、対応の窓はすでに閉じている。Mrini氏はこう書いている。「まさにこの遅延が、期待を義務に変えるのだ。」
歴史という鏡:鉄道、航空、光ファイバーの宿命
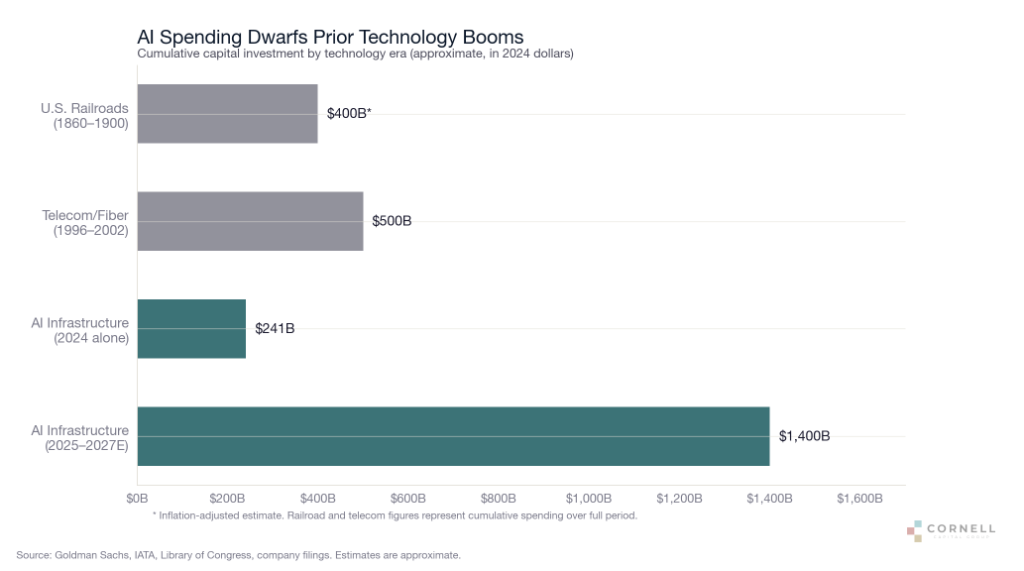
Cornell Capitalの報告書は3つの歴史を引用し、このAI軍拡競争に警鐘を鳴らす参照枠を提供している。
19世紀の米国鉄道ブームでは、鉄道株と債券の総額は106億ドル(現在の約4000億ドル相当)に達し、当時の国債規模12億ドルをはるかに超えていた。鉄道は確かに米国を変えた。しかし1873年恐慌後の「長期不況」では鉄道会社の9割が倒産し、1893年恐慌の間には鉄道距離の4分の1が破産管財下に入った。受益者は製造業者、農業生産者、商人であり、鉄道株主ではなかった。
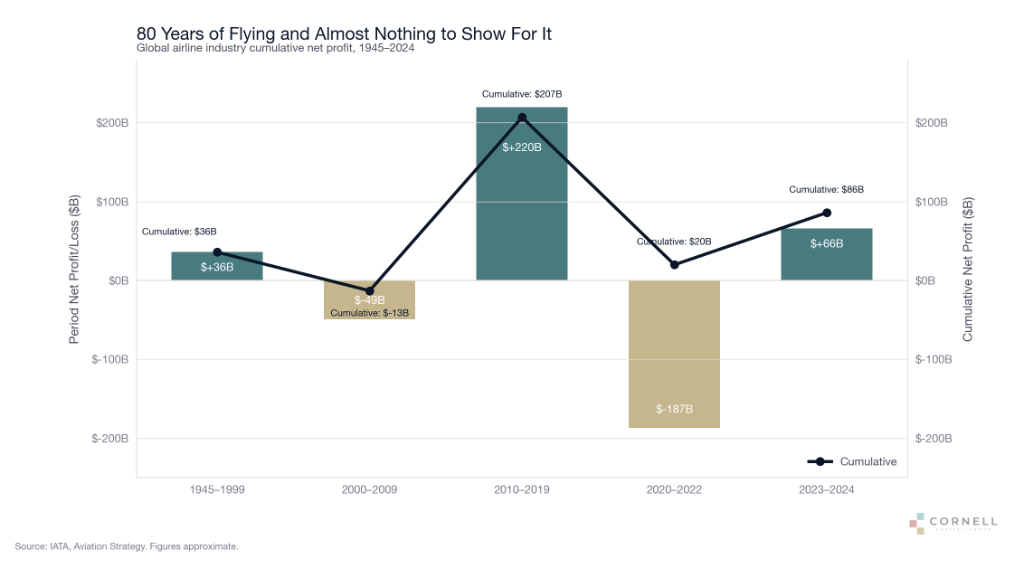
商業航空の物語はさらに率直だ。過去80年間、世界の航空業界の累計純利益は約860億ドルだったが、新型コロナの3年間だけで約1900億ドルが消し飛んだ。ウォーレン・バフェットはこの構造的ジレンマをこう総括した。「もし先見の明のある資本家が当時キティホークに居合わせていたなら、最善の選択はオービル・ライトを撃ち落とすことだっただろう。そうすれば後の投資家は無数の厄介事を免れた。」バフェット自身は最終的に2020年、約50億ドルの損失で米国航空4社の保有株をすべて売却した。
1990年代末の通信バブルは最も直接的な類推だ。当時5000億ドル超が光ファイバーケーブルと無線ネットワークに流れ込み、その大部分は債務で調達された。2002年までに23社以上の主要通信会社が破産を申請し、約2兆ドルの時価総額が灰と化し、敷設された光ファイバーの5%未満しか点灯利用されなかった。しかし、まさにこれらの破産した投資家が残した安価な帯域幅が、Netflix、YouTube、そしてクラウドコンピューティング産業全体を育んだ。
Cornell Capitalの結論は痛烈だ。「変革的な技術のパラドックスはこうだ。企業が多く費やし、競争が激しくなるほど、技術のコモディティ化は速まる。コモディティ化は消費者にとって福音だが、投資家の利幅にとっては腐食剤である。」
キャッシュフローの乖離:データ面からのストレステスト
ロイターによるLSEGデータの分析は、上記の論理に実証的な裏付けを提供している。
Oracleは現在最も顕著な圧力にさらされている事例だ。営業キャッシュフローに対する資本支出の比率は、2022会計年度の47%から2026会計年度(今年5月まで)の174%へ急上昇した。当年の資本支出は557億ドル、営業キャッシュフローはわずか320億ドルで、フリーキャッシュフローはすでにマイナスに転じている。同社の株価は今年に入って36%下落しており、クラウドインフラ拡張のために債務と株式調達で450億~500億ドルを調達する計画だ。
Microsoftは直近の四半期に358億ドルの営業キャッシュフローを計上したが、同期の資本支出(ファイナンスリースを含む)は375億ドルに達した。Amazonは過去12カ月の営業キャッシュフローが前年同期比30%増の1485億ドルだったが、フリーキャッシュフローは12億ドルまで低下した。
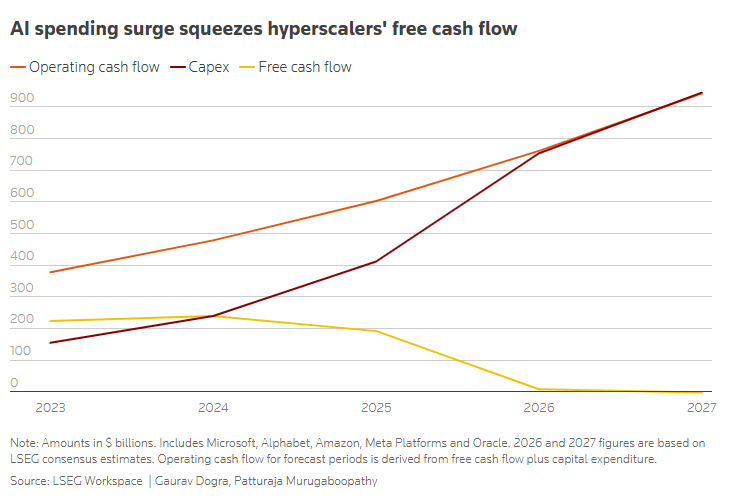
Futurum Equitiesのチーフ市場ストラテジスト、Shay Boloor氏は次のように述べている。「投資家は、AIが大手テック企業のビジネスモデルを根本から変えつつある程度を過小評価している。これらの企業は歴史的にアセットライトなプラットフォームと見なされてきた。収入の伸びが資本需要をはるかに上回ることができたからだ。しかしAIはそれらをハイブリッドモデルへと押しやっており、ソフトウェア、広告、クラウドコンピューティングの経済性はますます巨額の実体インフラ支出に依存するようになっている。」
Mrini氏の試算はさらに厳しい。現在のガイダンスのペースで資本支出を2027年まで推計し、税引前投資収益率15%を基準とすると、AIコンピューティング収入は2030年に約2.9兆ドルに達しなければ、展開済み資本のコストをカバーできない。これは現在のクラウドコンピューティング市場全体の規模の3倍以上に相当する。現在の約2110億ドルの基数から出発すると、これは5年連続で約68%の年成長率を維持する必要があることを意味し、「インフラ市場では前例がない」。
再帰性:調達構造がリスクの性質を変えたとき
Citrini氏がインタビューでこの転換を描写したことは、現在のAIトレードのリスクを理解する上で最も精緻な枠組みの一つである。
同氏はAI投資の調達構造の変化を2つの段階に分けている。第1段階では、ハイパースケーラーが自身の営業キャッシュフローで支出を支えていた。これは、市場センチメントがどう変動しても、これらの企業が投資を続ける限り、半導体などの受益企業のファンダメンタルズには「底」があることを意味した。「関税であれ、円キャリートレードであれ、2023年9月に私たちが何を心配していたかさえ思い出せないが、ファンダメンタルズは依然として改善していた。」
第2段階、つまり現在、状況は根本的に異なっている。Citrini氏は直接こう述べる。「今、AI分野の増分支出のほぼすべてが株式調達——ベンチャーキャピタルであれ公開市場であれ——と債務調達から来ている。これは、AIがより有用になり、使用量が拡大し続けても、それを供給する算力に過大な代価を払っている可能性があることを意味する。あるいは、センチメントがより顕著な衝撃を生み出しうる。なぜなら以前のようにファンダメンタルズが下支えするのではなく、市場センチメントが転換すれば、そうした増分資金は枯渇するからだ。それはもはや一企業がお金を使うのではなく、市場によって決まるのだから。」
このメカニズムの核心は、調達源の変化により、市場センチメントが外生変数から、投資規模に直接影響を及ぼす内生変数へと変わったことにある。Citrini氏はこのダイナミクスを「再帰性」と呼ぶ。信頼が調達を支え、調達が投資を支え、投資が収入期待を支え、収入期待が逆に信頼を支える。そしてこの連鎖のいずれかの環に亀裂が生じれば、正のフィードバック全体が逆転しうる。
同氏は具体的なトリガーシナリオを挙げている。「このサイクルの転換は、爆発ではなくため息のように訪れると思う。ある企業のデフォルトが暴落を引き起こすのではなく、こうだ。私たちがラボの合算ARR予測を4000億ドルから3600億ドルに下方修正し、その成長がすでに十分に価格に織り込まれているため、この増分変化が外へ波及し、システム全体を押し下げる。」
ジェヴォンズのパラドックスの失效:需要弾性の決定的な欠落
AIインフラ投資を支える核心的な楽観的仮説の一つは「ジェヴォンズのパラドックス(Jevons Paradox)」だ。算力コストの低下が需要の爆発を刺激し、すべての新規生産能力を吸収するというものだ。Mrini氏は報告書でこの論理の存在を認めつつも、AIの文脈におけるその限界を指摘する。企業の統合は遅く、規制上の制約は現実に存在し、効率向上は主にモデル層で起こり、需要の応答はアプリ開発者やモデルプロバイダーへ流れ、算力を販売するインフラ層には向かわない可能性がある。「ジェヴォンズのパラドックスはAIが技術として成立する一方で、AIインフラがビジネスモデルとしては失效しうる。」
Citrini氏はAnthropicが発表した経済指数データを引用している。タスクコストが10%下がるごとに、使用量は約3%しか増えない。「モデルが使いにくいときは、トークン需要がむしろ多くなるかもしれない。ず





