


ダリオ警告:米国債の弱気相場は「まだ終わっていない」、需給不均衡リスクが蓄積し続ける


- 核心的見解:ダリオ氏は米国債の売りがまだ底を打っていないと警告し、需給の構造的不均衡が米国債を歴史的なレベルの債務危機へと押し進めており、米国債の空売りの方が買いよりも容易だと指摘した。
- 重要な要素:
- 米国の市場化可能な国債は32兆ドルに達し、前年比8%増。年間純発行額は2.1兆ドルと予想され、さらに約10兆ドルの満期債務が借り換えにより返済される必要がある。
- 海外投資家は約9.3兆ドル(32%相当)の米国債を保有しているが、購入は減速。日本と中国はそれぞれ約1.1兆ドルと推定3兆ドルを保有しており、売却の動機が強まっている。
- 短期証券の発行割合は約50%に達し、歴史的な標準である20%をはるかに超えており、債務の借り換えリスクと償還コストを押し上げている。
- AI設備投資ブームが企業債発行を前年比約30%増加させ、企業信用市場は「炭鉱のカナリア」に例えられている。
- 2027年通年の純固定収益ファイナンス需要は4.4兆ドルに達すると予想され、金融資産の供給が需要の吸収能力をはるかに超えている。
- 金利が1パーセントポイント上昇すれば、年間利払い費が約3,100億ドル増加。債務の借り換え規模はすでに連邦税収の185%に達している。
原文著者:李丹
原文出典:華爾街見聞
ヘッジファンド大手ブリッジウォーター・アソシエイツの共同創業者レイ・ダリオ氏が再び米国債に警鐘を鳴らした。米国債の売りはまだ底を打っておらず、需給の構造的不均衡が米国債を歴史的な債務危機へと押しやっている。
ダリオ氏は米東部時間13日火曜日、SNSのLinkedInに投稿し、米国は債務拡大と需要縮小が相互に強化し合う悪循環に陥っていると述べた。金利上昇が借入コストを押し上げ、ひいては債務規模を膨らませ、このスパイラル的な上昇は「経済と金融市場に十分な圧力がかかり、需給が再び均衡する」まで続くという。同氏は「(米国)債券の弱気相場はまだ長い道のりが残っている可能性がある」と記した。
ダリオ氏の今回の発言は、ブラックロックやモルガン・スタンレー・インベストメント・マネジメントなどの立場と鮮明な対照をなしている。後者は10年物米国債利回りが今月初旬に2002年以来の高値となる5.4%近くまで急上昇した後、強気に転じた。報道によると、米国債を追跡するブルームバーグ指数は年初来で約2.4%下落しており、米国債価格は2022年以来初の年間下落を記録する見通しだ。
米国政府債務、第二次世界大戦以来の最高水準に
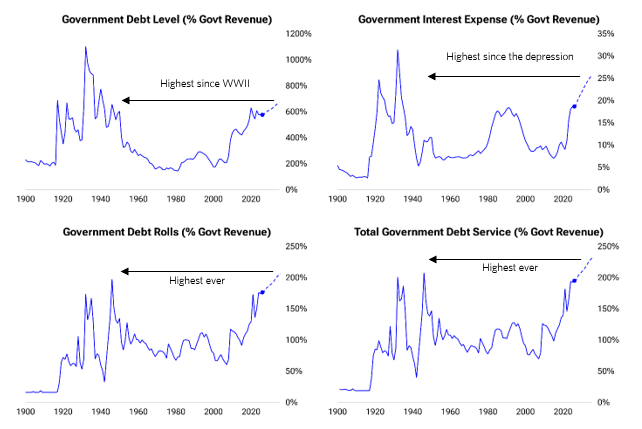
ダリオ氏は文中で大量のデータを用いて自らの判断を裏付けている。同氏の推計によると、総借入規模および債務返済コストの政府収入に対する比率で測ると、米国政府の現在の負債は第二次世界大戦以来の最高水準に達しており、今後数年間でさらに悪化すると予想される。
2026年9月末時点で、米国の流通市場で取引可能な国債は約32兆ドルで、1年前より8%増加した。米国財務省は年初来で約1.5兆ドルの新規債券を純発行しており、年間の純発行規模は2.1兆ドルに達すると見込まれている。同時に、財務省は約10兆ドルの満期債務をロールオーバーして返済する必要がある。
ダリオ氏は、投資家が再投資意欲をわずかに低下させるだけでも、巨額の資金調達ギャップが生じる可能性があると警告した。
債務構造において、米国財務省は長期債の需給不均衡の圧力を緩和するため、短期証券の発行にますます軸足を移している。現在、短期証券の発行量は総発行量の約50%を占めており、歴史的な平常水準である20%をはるかに上回っている。この比率は通常、経済後退期にしか見られない。
ダリオ氏は、短期化された発行は一時的に利払い費を抑えるのに役立つものの、同時に債務のロールオーバーリスクを大幅に高め、金利上昇局面において債務返済コストをさらに高騰させると指摘した。
海外の米国債需要が転換、日中が特に重要
ダリオ氏は海外需要の縮小を、米国債市場が圧力を受ける中核的要因の一つと見なしている。同氏は、海外投資家は現在約9.3兆ドルの米国債を保有しており、最大の単一保有者層で、米国債の約32%を保有しているが、その購入ペースは鈍化している一方、供給量は持続的に増加していると指摘した。
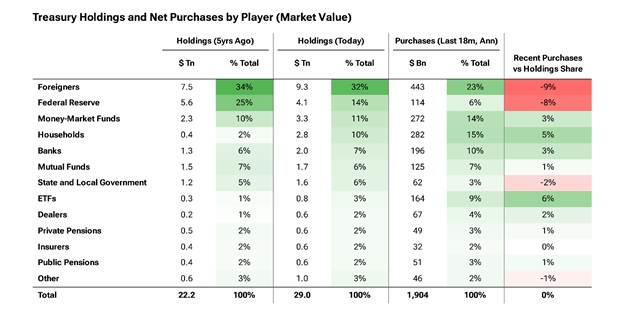
主要な海外米国債保有者のうち、日本と中国の動向が最も注目に値する。ダリオ氏によると、日本は約1.1兆ドルの米国債を保有しており、そのうち約6000億ドルが政府準備、約2300億ドルが年金積立金管理運用独立行政法人(GPIF)による保有だ。
同氏は、日本の政策立案者には国内機関に米国債を減らし、資金を国内に還流させて円を支え、日本国債市場を安定させようとする強い動機があると考える。日本国債利回りの上昇はこの傾向をさらに強め、関連する円キャリートレードの巻き戻しも市場に激しい衝撃を与える可能性がある。
中国について、ダリオ氏は米国政府の公式統計は中国の実際の保有規模を大幅に過小評価していると述べた。同氏の概算では、中国の企業と個人が約1兆ドルの米国債を保有し、中国の外貨準備がさらに約2兆ドルを保有しており、中国の対米金融資産の総規模は4兆ドルに達する可能性がある。人民元の切り上げに伴い、中国が保有するドル資産は為替差損に直面し、削減の動機が増大する。
同氏は、民間のドル保有分のうちわずか10%がヘッジまたは転換されるだけで、約4000億ドルのドル売りが発生し、為替と信用市場に重大な影響を与えるのに十分だと警告した。
ダリオ氏は「総合すると、新規債券の供給と需要の予想される変化は、長きにわたり――そして今なお――米国債をロングするよりもショートする方が容易にしている」と記した。
社債とAI資金調達ブームが資金争奪を激化
ダリオ氏は、財務省は孤立して市場で資金調達しているのではなく、他のすべての借り手や資産発行体と競合していると指摘した。約2.1兆ドルの連邦純新規借入に加え、社債は約1.4兆ドル増加すると予想され、家計と地方政府的借入を合わせると、2027年通年の純固定利付資産の資金調達需要は約4.4兆ドルに達し、ロールオーバーが必要な満期債務は含まれない。
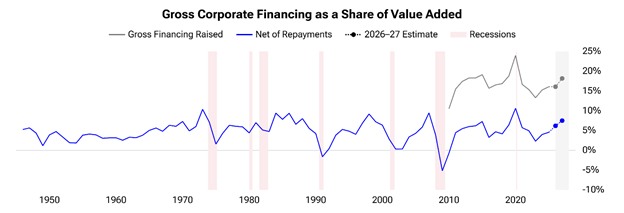
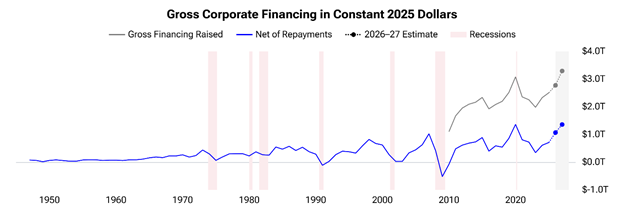
社債市場の構造的変化は特に注目に値する。ダリオ氏によると、米国社債の総規模は約15.7兆ドルで、人工知能(AI)の設備投資ブームに牽引され、今年の社債総発行量は前年比で約30%増加した。うち、AIハイパースケーラー企業の債券発行は2026年上半期だけで約2200億ドルに達し、2025年通年では約1080億ドルにとどまった。
さらに警戒すべきは、高い設備投資が企業のフリーキャッシュフローを圧迫しており、クレジットスプレッドがすでに拡大し始め、投資家は新規供給を吸収するために、より高い「譲歩(concessions)」を要求していることだ。
ダリオ氏は企業信用市場を「炭鉱のカナリア(the canary in the coal mine)」に例え、これが金融市場全体の圧力が今後さらに顕在化する初期のシグナルだと考えている。
債務返済コストが財政余地を侵食
需給の不均衡に加え、ダリオ氏は債務返済コストが財政余地を圧迫する効果についても重点的に分析した。
同氏は、約32兆ドルの市場性国債の規模の下で、全体の金利水準が最終的に1%ポイント上昇すれば、利払い費だけで年間約3100億ドルが新たに増加し、10年累計で政府債務が約3兆ドル増加すると指摘した。
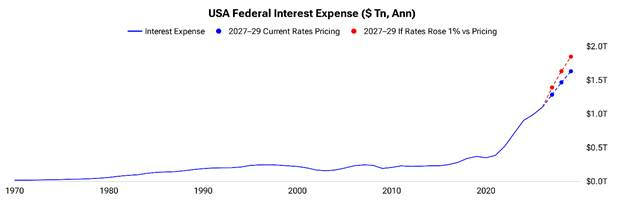
現在、米国の既存債務の平均金利は約3.5%である一方、市場金利はすでに4%から5.5%の範囲にある。
ダリオ氏は、金利がこれ以上上昇しなくても、旧債が順次満期を迎え、より高い金利で借り換えられるにつれて、利払い費は引き続き増加すると指摘した。財務省のデータによると、2026会計年度の最初の3四半期の純利払い費は前年同期比で780億ドル増加し、増加率は10%に達した。
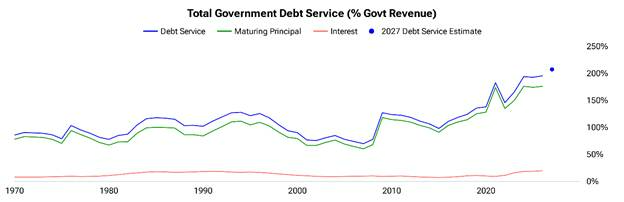
同氏はさらに、債務元本のロールオーバー規模はすでに連邦税収の約185%に相当する水準に上昇し、総債務返済コストの政府税収に占める比率は約200%でなお上昇中であり、「死のスパイラル(death spiral)」のリスクはもはや無視できないと指摘した。
世界的な債務競争激化、株式市場も無縁ではいられない
ダリオ氏は分析の視野を世界全体に広げた。
同氏はデータを引用し、経済協力開発機構(OECD)加盟国政府の2025年の総借入規模はすでに記録的な17兆ドルに達し、2026年にはさらに約18兆ドルに上昇すると予想され、2024年比で17%増、約10年前の2倍になると指摘した。欧州各国は国防とインフラの資金調達のためにソブリン債の発行を加速しており、ドイツは2027年の総発行規模が約5760億ユーロに達すると見込まれる一方、欧州中央銀行は同時期に政府債券の保有を拡大するどころか縮小している。
株式市場についても、ダリオ氏は同様に警告を発した。同氏は、過去1年間で企業は株式市場の純買い手から純売り手(資金調達者)へと転換し、2026年上半期の株式発行規模は年率換算で1.8兆ドルに達し、主にAI建設ブームに牽引されたと指摘した。同氏は、今後もIPO、増資、私募などのチャネルを通じた株式による資金調達の圧力が続くと予想している。
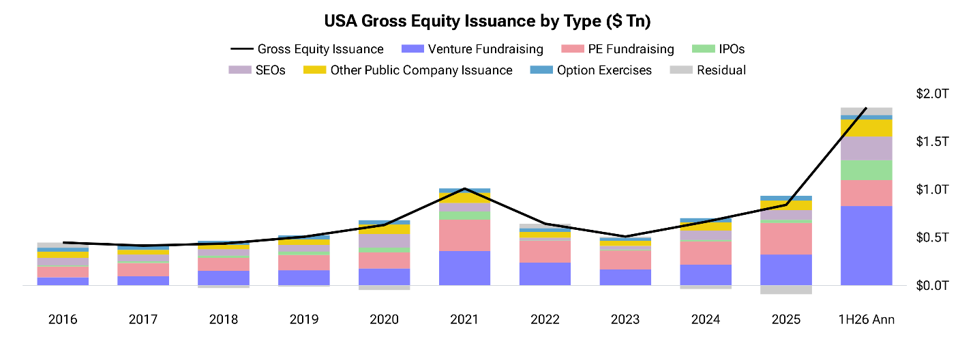
ダリオ氏は総括として、「金融資産(債務と株式を含む)の供給は、需要が消化できる量をはるかに超えているようだ」と述べた。
同氏は、現在の市場は金利が大幅に上昇した後、まだ株式市場とリスク資産の顕著な下落には至っていないサイクルの中間段階にあり、金利は需給の不均衡が縮小し始めるまで上昇を続け、その時点で金利感応度の高い市場と経済部門が最初に圧力を受けると指摘した。





