


AI取引ロジックに変化、世界の半導体株が急落


- 核心的見解:世界の半導体株がクロスマーケットで売り込まれ、AI取引のロジックは成長追求から資本収益の検証へと移行しつつある。金利上昇、調達コストの増大、競争環境への期待変化がバリュエーション再評価の核心的な推進要因となっている。
- 重要ポイント:
- 韓国KOSPIは5.5%下落して取引を終え、キオクシアは13%超下落。フィラデルフィア半導体指数は取引時間中に3%超下落し、5日連続安で約17カ月ぶり最長の連続下落となった。
- 長鑫科技(CXMT)が4F² DRAMアーキテクチャの進展を開示したことが売りの直接的な触媒となったが、大規模量産やHBM分野での突破には依然として大きな隔たりがあるとの見方が示されている。
- AI関連の調達コストが上昇:ソフトバンクは45億ドルのハイイールド債を発行し、クーポンは最高9.75%。テンセントの10年物ドル債利回りは米国債を約1.15ポイント上回っている。
- Firmusは50億ドルのIPOを延期し、ブラックロックは米国株の見通しを「ニュートラル」に引き下げ、IMFはAI市場の調整が世界に波及する可能性があると警告した。
- フィラデルフィア半導体指数は年初来で依然約72.8%上昇しており、マイクロンは240%超の上昇。高い上昇率と混雑した取引が利益確定売りの圧力を増幅させている。
原文作者:李丹
原文来源:华尔街见闻
10月13日火曜日、AIチップ株の売りが波及し続け、韓国、日本から米国にかけて、世界の半導体セクターが全面的に急落した。
韓国総合株価指数(KOSPI)は5.5%安で取引を終え、日本の記憶用チップメーカーであるキオクシア(Kioxia)は10%超下落した。米国株の取引中、フィラデルフィア半導体指数(SOX)は一時3%超下落し、マイクロン・テクノロジー(MU)は一時6%超下落、サンディスク(SNDK)、シーゲイト・テクノロジー(STX)、ウエスタンデジタル(WDC)も急落し、日中安値を更新した時点で少なくとも6%近く下落した。
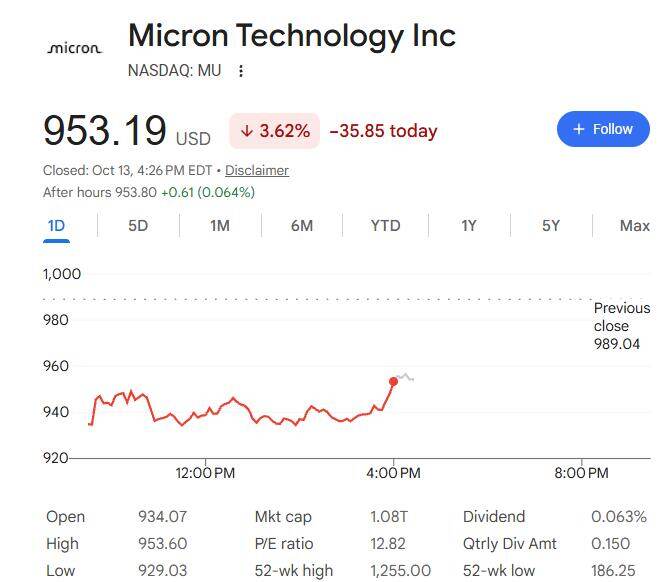
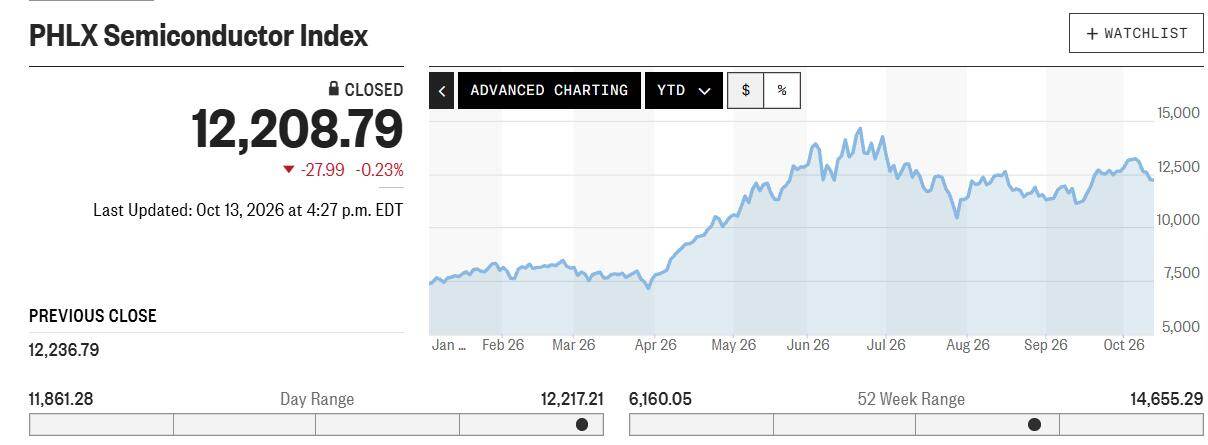
昼過ぎの米国株でチップ株の下落は緩和し、終値ではフィラデルフィア半導体指数は約0.2%安、マイクロンは約3.6%安、ウエスタンデジタルは約1.6%安、シーゲイト・テクノロジーは0.8%安、サンディスクは約0.3%安となった。
今回の売りは単一の要因によるものではない。ロイターの分析によると、AIインフラ投資ブームが4年近く続いた後、市場のセンチメントは変化しつつある。金利上昇、債券市場の変動激化、AIの資金調達コストの上昇、そして巨額の資本支出が実際の収益として実現できるかどうかが、より厳しく見直され始めている。
先週、エヌビディアが出資するデータセンター運営会社Firmusは、オーストラリアで計画していた50億ドル規模のIPOを延期した。同時に、中国の記憶用チップメーカー長鑫科技(ChangXin Technology)が4F² DRAMアーキテクチャの研究開発進展を公表し、市場の記憶産業の競争構造に対する懸念をさらに引き起こした。
長鑫の技術的進展は今回の記憶株売りの直接的な触媒となった可能性があるが、より深い変化は、投資家がAI成長の追及から資本収益の検証へと移り始めたことである。
ウォール街の関係者によると、今年大きく上昇したAI関連株の中でも、記憶用チップ株は特に利益確定の対象となりやすい。取引が混雑し、バリュエーションが割高な状況では、新たな競争シグナルが集中売りを引き起こすのに十分である。ただし、長鑫は大規模量産にはまだ距離があり、特に高帯域幅メモリ(HBM)などの先端領域では、韓国メーカーに対して即座に重大な脅威となるには至っていないとの分析もある。
AIトレードの論理に変化:成長の追及からリターンの問い直しへ
OpenAIがChatGPTを発表して以来、資金は半導体企業、データセンター運営会社、通信インフラ企業、その他AI計算能力建設の恩恵を受ける企業に流入し続けている。この投資ブームはチップ株の大幅高を促し、データセンター建設やサーバーなどのインフラの資本支出を絶えず拡大させてきた。
しかし今、これらのトレードのひび割れが異なる市場間で広がっている。ロイターによると、関連資産の調整の兆候はすでに6月に現れており、最近ではプライマリーマーケットやクレジット市場にも及んでいる。先週、エヌビディアが支援するデータセンター運営会社Firmusは、投資家の関心の低下により、オーストラリアで計画していた50億ドル規模のIPOを延期し、資本市場のAIインフラプロジェクトに対するリスク評価が厳格化していることを浮き彫りにした。
債券市場も慎重なシグナルを発している。AI関連の資金調達需要が増加するにつれ、投資家は企業の資金調達コストと債務返済能力により注目し始めている。テンセント・ホールディングスは火曜日に香港で米ドル債と点心債を発行し、10年物米ドル債の仮条件利回りは当時の米国債利回りを約1.15パーセントポイント上回った。日本のテクノロジー投資会社ソフトバンクは先月、45億ドル規模のハイイールド債を発行し、期間は7年半で、最大9.75%の利息を支払うことを約束した。
金利と債券のボラティリティが市場の再価格設定の重要な推進力となっている。シドニーのウィルソン・アセット・マネジメントのポートフォリオ戦略家ダミアン・ボイは、重要な変化は債券利回りの上昇だけでなく、債券市場のボラティリティの激化も含まれ、この変化が徐々に様々な資産の価格設定に伝わっていると述べた。彼は、AI分野の資本支出ブームは冷え込む可能性があり、一部の参加者もそれにより打撃を受ける可能性があると考えている。
ブラックロックのリサーチ部門は月曜日に米国株の見通しを「中立」に引き下げ、その理由としてAIインフラ建設が市場の変動を引き起こす可能性を挙げ、代わりに短期米国債を強気に見ている。国際通貨基金(IMF)も火曜日に、AI市場の調整の影響が世界に波及する可能性があると警告した。AI投資は経済成長を促進すると期待されるものの、関連投資が期待に見合う収益を生み出せるかどうかには不確実性が残っている。
これは、市場の関心が変化していることを意味する。以前は、投資家は主に計算能力需要の持続的成長と関連企業の資本支出拡大に賭けていた。今では、資本コスト、資金調達の持続可能性、投資収益率が、バリュエーションに影響を与える重要な変数となりつつある。
日韓から米国へ、チップ株がクロスマーケットで売られる
火曜日のアジア市場の下落は米国に続いた。韓国総合株価指数(KOSPI)は取引中に一時6%超下落し、5営業日連続で下落した。東京上場の記憶用チップメーカーであるキオクシアは13%超安で取引を終えた。韓国株のサムスン電子とSKハイニックスはそれぞれ7%超、10%超下落して取引を終えた。
米国のチップ株も同様に圧力を受けた。フィラデルフィア半導体指数(SOX)は月曜日に約2.7%安で取引を終え、火曜日の取引中に再び下落し、朝方に日中安値を更新した時点で3%超下落し、5営業日連続下落で約17カ月ぶりの最長連続下落日数となる勢いだった。
メモリおよびデータストレージ関連の個別株の下落が特に顕著だった。マイクロン・テクノロジー(MU)は取引中に一時6%超下落し、日中安値を更新した時点で、シーゲイト・テクノロジー(STX)は8%近く下落、ウエスタンデジタル(WDC)は7%超下落、SKハイニックスの米国株(SKHY)は6%超下落、サンディスク(SNDK)は6%近く下落した。
今回の調整が注目されるのは、関連株が以前に相当な上昇を積み上げていたからである。今週月曜日の終値時点で、フィラデルフィア半導体指数は年初来でなお約72.8%の累積上昇率を維持しており、マイクロンの株価は年初来で240%超上昇している。以前の力強い上昇により、投資家はバリュエーション、ポジションの集中度、潜在的な競争リスクに対してより敏感になっている。
韓国の記憶大手から米国のチップ株に至るまで売りの範囲が拡大していることは、市場の懸念がもはや特定企業の技術的進展にとどまらないことを示している。投資家はAIハードウェア産業チェーン全体のバリュエーションの基盤と、増加し続ける資本投入が十分な利益とキャッシュフローをもたらせるかどうかを再検討している。
長鑫の技術的突破が懸念を引き起こし、ウォール街は投資家が利益確定に動いたと指摘
長鑫科技の4F² DRAMアーキテクチャの研究開発進展は、今回の記憶株調整に新たな触媒を提供した。
上海証券報の報道によると、長鑫科技の曹堪宇総裁は10月9日から10日にかけて開催された第4回集積チップおよびチップレット会議で、DRAMデバイス、4F²アーキテクチャ、ハイブリッドボンディングなどの方向における同社の技術探求を紹介し、今年末に関連技術を融合した新世代DDR5 RDIMMサーバーメモリ製品を投入する予定であると発表した。
現在、DRAM業界の主流の記憶セルは6F²アーキテクチャを採用している。長鑫が研究開発した4F²アーキテクチャは、独自開発のVSG(垂直包囲ゲート)トランジスタにより記憶アレイのレイアウトを変更し、ゲート制御を強化し、漏電問題を改善し、記憶セルの面積を縮小することで、記憶密度を高める。この方向性が安定的な量産を実現できれば、中国メーカーがサーバーメモリ市場にさらに参入するための新たな技術基盤を提供することになる。
しかし、長鑫の進展が既存の記憶大手にどの程度打撃を与えるかについて、市場には一致した判断はない。
Dakota Wealthのシニア・ポートフォリオ・マネージャーであるRobert Pavlikは、今回の相場を利益確定の波と表現した。彼は、投資家が潜在的な競争の到来に気づくと、市場参加者が同時に出口に殺到する可能性があると述べた。この比喩は、取引が混雑したセクターでは、新たな競争脅威がまだ実際の市場シェアの変化に結びついていないとしても、急速に集中的なポジション削減を引き起こす可能性があることを反映している。
メディアの分析は、長鑫が技術的に進展したことには確かに意義があるが、それを既存メーカーへの即座の脅威と直接同一視すべきではないと強調している。
Rayliant Global Advisorsのチーフ・マーケット・ストラテジストであるPhillip Woolは、長鑫の技術的進展は中国のチップ産業にとって重要な瞬間であるが、火曜日の海外チップ株の売りの規模はその最近の実際の脅威に見合っていない可能性があると述べた。彼は、長鑫は大規模量産を実現できることをまだ証明しておらず、市場シェアもサムスン電子やSKハイニックスよりはるかに低いと指摘した。さらに重要なことに、現在議論されているのは主に通常のDRAMアーキテクチャであり、HBMではない。予見可能な将来において、韓国メーカーはHBM領域で依然として明らかな優位性を占めている。
UBSのシニア株式アドバイザーであるVey-Sern Lingも、投資家は利益確定の理由を探しており、特に今年好調だったAI関連株と記憶株についてはそうであると述べた。中国メーカーはHBMなどの先端領域ではまだかなりの道のりがある。
これら二つの見解は矛盾しない。長鑫の技術的進展は将来の競争に対する投資家の期待を変える可能性があるが、国際的な記憶大手に全面的に挑戦する能力をすでに備えていることを意味するものではない。以前に大幅に上昇した記憶株にとって、競争期待の変化はポジション削減を引き起こす理由となり得るが、現在の利益基本面がすでに反転した確固たる証拠ではない。
マスク氏も月曜日にソーシャルプラットフォームで中国の記憶用チップ産業の発展についてコメントした。彼は、中国が何らかの製品の製造方法を習得すると、その規模生産能力はしばしば世界の他の地域を上回る可能性があると述べ、リチウム電池と太陽光産業を例に挙げた。また、中国はLP5やLP6などの汎用メモリ規格を急速に攻略しつつあるようだとも述べた。
ただし、技術研究開発の進展、製品の投入、顧客による検証の通過、大規模量産の実現は、それぞれ異なる段階である。長鑫の進展は競争激化への市場の関心を強めたが、既存の開示は、ハイエンドサーバーメモリ市場で業界構造を変えるに足る商業的競争力をすでに形成していることを証明するには至っていない。
資本コストとAI投資リターンが、市場の新たな課題に
チップ株の調整は、より広範な変化の一部にすぎない。AIインフラ建設が資金を消費し続けるにつれ、市場の関連企業の資金調達コスト、投資規模、将来のキャッシュフローへの関心も高まっている。
ブロードコムの最高経営責任者である陳福陽(ホック・タン)氏は月曜日、シンガポールでの関連イベントで、資本がAI業界の成長を制約する最大の要因の一つになる可能性があると述べた。この発言は、AI投資ブームが直面する現実的な問題を浮き彫りにしている。すなわち、計算能力需要が依然として強勁であっても、資本供給と資金価格が建設速度を制限する可能性がある。
同時に、投資家はAIインフラ投入が持続的に収入と利益に転換できるかどうかも判断する必要がある。データセンター、チップ、電力インフラは長期的な投入を必要とし、関連する収益が適時に実現できるかどうかが、企業の資金調達能力、キャッシュフロー、バリュエーションに影響を与える。
IMFも火曜日の最新報告書で、AI関連投資の経済的收益は一部の市場参加者の期待に及ばない可能性があると注意を促した。





