


米国債の売り込みの波の中、機関投資家が底値を拾い始める:593億ドルという記録的な資金流入


- 核心的な見方:数ヶ月にわたる売り込みを経て、米国債利回りは数十年ぶりの高水準に上昇し、大手機関投資家は米国債の配分を再び増やしており、現在の利回りは債券投資を引き付けるのに十分だと見ているが、年限の選択については見方が分かれている。
- 重要なポイント:
- 10月初旬以来、投資家は米国政府債券ファンドに約140億ドルを投入した。第3四半期の純流入額は593億ドルに達し、過去最高を記録した。
- 10年米国債利回りは今年1.06ポイント上昇して5.24%となり、入札前に24年ぶりの高値となる5.36%に達した。
- アムンディやPimcoなどの機関は中長期米国債の配分を強気に見ており、株式バリュエーションの高さやクレジットスプレッドの狭まりが米国債の魅力を高めていると指摘している。
- 機関は超長期債に対する信頼感が不足しており、モルガン・スタンレーやPGIMはいずれも20年債・30年債の米国債に対して慎重な姿勢を示している。
- 米国財務長官ベッセントによる債務買い戻し規模の拡大や欧州の財政リスクは、米国債の需給構造と資金の流れに影響を与える可能性がある。
原文来源:金十数据
米国債市場が数カ月にわたる売り込みを経て、大型投資家は利回りが数十年来の高水準にあるうちにリターンを確保しようとしている。売り込みが終わったかどうかは確信できていないものの、多くのファンドマネージャーは現在の利回りが債券投資を再び魅力的にするのに十分な水準だと考えている。
英紙フィナンシャル・タイムズがEPFRのデータをもとに算出したところ、10月初旬以降、投資家は米国債ファンドに約140億ドルを投入した。それ以前も、第3四半期におけるこうしたファンドへの純流入額は593億ドルに達し、過去最高を記録した。32兆ドル規模の米国債市場と比べれば、これらの資金流入は依然として限定的だ。
10年物米国債利回りは今年すでに1.06ポイント上昇し、5.24%に達した。2.6兆ユーロの資産を運用するアムンディ(Amundi)の最高投資責任者ヴァンサン・モルティエ(Vincent Mortier)氏は「これは高水準であり、当然新たな関心を引きつける」と述べた。同社は現在、ドル建てポートフォリオにおける米国債の配分を段階的に引き上げている。
先週水曜日、米財務省は390億ドルの10年物国債を発行し、需要は力強いものとなった。入札の数時間前、関連利回りは5.36%に達し、24年ぶりの高水準を記録した。
今回の入札では、投資家が応札しなかった債券を引き受けるプライマリーディーラーの参加比率が2003年以来最低水準に低下した。先週実施された3年物と30年物の米国債入札も堅調に推移し、高い利回りが買い手を引きつけていることを反映している。
モルティエ氏は、10年物米国債の魅力はインフレ期待にも由来すると考えている。市場は今後10年間のインフレ率が年平均約2.35%になると予想しており、これは投資家が3%近い実質利回りを得られる可能性を意味する。
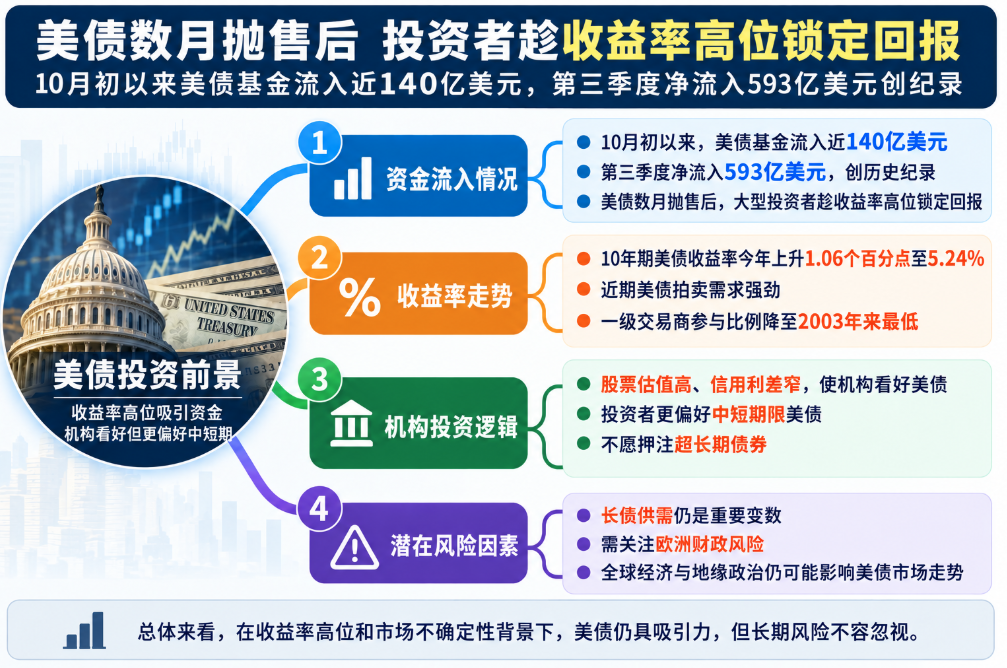
株価バリュエーションは割高、機関は中期リターンに強気も超長期債には慎重
米国債の買いが戻る前、市場は激しい売り込みを経験していた。この下落を促した要因には、トランプ氏が仕掛けたイラン戦争によるエネルギーコストの押し上げ、AI企業による大規模な起債、そして今後数年間の米国経済の力強い成長への期待がある。
2.3兆ドルの資産を運用するPIMCOの最高投資責任者ダン・イバシン(Dan Ivascyn)氏は、米国債の価格がさらに下落し利回りが上昇し続ける可能性があっても、過去最高水準に近いバリュエーションの株式と比べれば米国債は依然魅力的だと述べた。
同氏は、低リスクの米国政府債務に対する社債の追加リスク補償も限定的だと指摘する。イバシン氏は「株式のバリュエーションがどれほど高く、クレジットスプレッドがどれほど狭いかを見れば、これらの金利の方がはるかに魅力的だと感じるだけだ」と述べた。
PGIM Creditの共同最高投資責任者グレッグ・ピーターズ(Greg Peters)氏も現在の中長期配分機会に強気だ。同氏は「米国10年物国債(利回り)が5%を上回るのは良い中長期保有先だ……かなり良い投資である」と述べた。
モルティエ氏は、米国利回りが現在の水準から低下する可能性の方が、さらに上昇する可能性よりも高いと予想している。アムンディは、最近のインフレ急騰が中期的に徐々に緩和されると判断しており、これが将来的な利回り低下の根拠となっている。
しかし、機関の間で異なる年限の米国債に対する見解は一致していない。9月のFRB利上げ後、インフレが高止まりすれば中央銀行がさらなる利上げサイクルを開始する可能性があるとの懸念から、長期債はより打撃を受けやすくなっている。
ピーターズ氏は「30年物米国債を買うかどうかは分からない」と明確に述べた。モルガン・スタンレー・インベストメント・マネジメントの広範な市場債券部門責任者兼ポートフォリオマネージャーであるヴィシャル・カンドゥージャ(Vishal Khanduja)氏は、年限10年以下の債券は魅力的だが「20年物と30年物については自信が低い」と考えている。
カンドゥージャ氏によると、同氏のチームはすでにこの判断に沿ってポートフォリオを配分しており、現在の利回り水準は投資家が現金や一部の変動金利証券の配分を減らし、固定金利債券を保有して既存の利回りを確保するのに十分だと考えている。
長期債の需給と欧州リスクは依然として変数
カンドゥージャ氏は、債券の年限が長くなるほど、需給要因が価格に与える影響は複雑になると警告する。同氏は特に、米財務長官ベッセント氏が米国政府債務の買い戻し規模を拡大する決定をしたことが、一部年限の債券の需給構造を変える可能性があると指摘した。
同氏は「非経済的な参加者が参入し、その市場部分の需給テクニカルを歪める場合、非常に明確なバリュエーションの論拠を示すことは非常に難しくなる」と述べた。
米国以外の財政リスクも米国債需要に影響を与える可能性がある。ピーターズ氏は、ユーロ圏の状況がさらに緊張すれば、資金が米国債にシフトする可能性があると考える。フランスのソブリン債は、来春に注目される選挙を前に大幅に下落している。
ピーターズ氏は「フランスが問題を起こし、ユーロ圏各地の利回り連動性が現在よりも強まり、米国債市場への資金流入が見られるという状況は十分に想像できる」と述べた。
現在の利回りに強気ではあるものの、投資家は目下の買いが落ちてくるナイフを掴むようなものになる可能性も認めている。米国債利回りがさらに急騰し続ければ、今確保するリターンは最適な水準ではないかもしれない。
カンドゥージャ氏は、投資家がすでに得ている利回りバッファーがより魅力的になりつつあると考える。同氏は「数学的に言えば、利回りバッファーは(あまりに)魅力的になりつつあり、利回りが最終的に天井か底をつけてから債券証券に参入するのを待つよりも、これらの水準を保有する方が容易である」と述べた。





