


存储「デレバレッジ」、韓国の個人投資家が再び「爆損恐怖」に陥る


- 核心的観点:韓国株式市場と世界の半導体セクターが大幅に調整し、表面的には高値での利益確定に見えるが、実態は市場がAI産業チェーンの三重の潜在的懸念を再価格評価していることを反映している——AI投資の収益化能力、チップ上流のコスト圧迫、最先端ラボの収益持続性、さらに高レバレッジ資金の強制決済がボラティリティを増幅させている。
- 重要な要素:
- KOSPIは6月22日の高値9385.59から累計で約32%下落し、サムスン電子は第3四半期の業績が過去最高を更新した後に株価が4.39%反落、市場ではメモリサイクルの天井への懸念が供給不足の恐怖に取って代わった。
- OpenAIの実質年間収益は約500億ドルで、市場で流布されている700億ドルとの間に約200億ドルの期待乖離があり、NVIDIA、Oracle、MicronなどのAI関連株が集団で下落する引き金となった。
- サムスンの2026年設備投資は110兆ウォンを超え、SKハイニックスは38.7億ドルを投じて米国にパッケージング拠点を建設、2026年末までに世界のDRAMウェハー产能の25%がHBM用にロックされ、減価償却費を押し上げる。
- ASMLは2027年1月からサムスン、SKハイニックス向けのEUV及びDUV露光装置の交換部品を10%値上げすると通知し、露光装置本体の値上げ案も検討中である。
- 10月12日、外国人投資家は1日で韓国株を約2兆ウォン純売り越しし、直近1ヶ月の累計純売り越しは29.7兆ウォンに達した。個人投資家の単一株レバレッジ商品での損失は推定54兆ウォンに上る。
- モルガン・スタンレーとゴールドマン・サックスは依然として、世界の主要クラウド大手の2027年合計設備投資が1.2兆〜1.4兆ドルに達すると予測しており、AIハードウェアの設備投資とソフトウェアの収益化の間には天然の「沈殿タイムラグ」が存在する。
原文作者:苏扬
原文编辑:徐青阳
原文来源:テンセント・テクノロジー
10月12日、韓国株式市場は大幅に反落した。韓国総合株価指数(KOSPI)は前日比3.65%安の6384.25で取引を終えた。半導体セクターは軟調で、サムスン電子は4.39%安の250,500ウォン、SKハイニックスは4.52%安の1,605,000ウォンで引けた。その後、10月13日の取引でも韓国株は下落を続け、取引時間中に一時プログラム売りが停止された。
時間を遡ると、6月22日に9,385.59の高値をつけて以来、KOSPIは約4カ月間で累計32%近く下落した。
この下落は、高値圏での利益確定に伴うテクニカル調整として説明できる。しかし、この壮大な資本の饗宴からAI産業チェーンのミクロなノードへと視線を移すと、市場が直面する圧力は短期的な資金流出にとどまらない可能性がある。
そこには三重の懸念が含まれている。第一に、AIインフラ投資の持続的拡大が実際の収入と利益へと円滑に転換できるかどうか。第二に、上流の設備・部品の値上がりによる圧迫が、チップ産業チェーンの投資収益期待を書き換えつつあること。第三に、最先端の大規模モデルラボの収入の高成長が持続可能かどうか。
ひとたび利益期待が揺らぎ始めれば、高値圏のバリュエーション調整が外資の資金流出と相互に強化し合う可能性がある。さらに、信用取引とレバレッジ資金が下落局面で市場の変動を増幅し、追証(マージンコール)を誘発して受動的なポジション削減を引き起こしやすく、個人投資家の「強制ロスカット警報」も再び鳴り響くことになる。
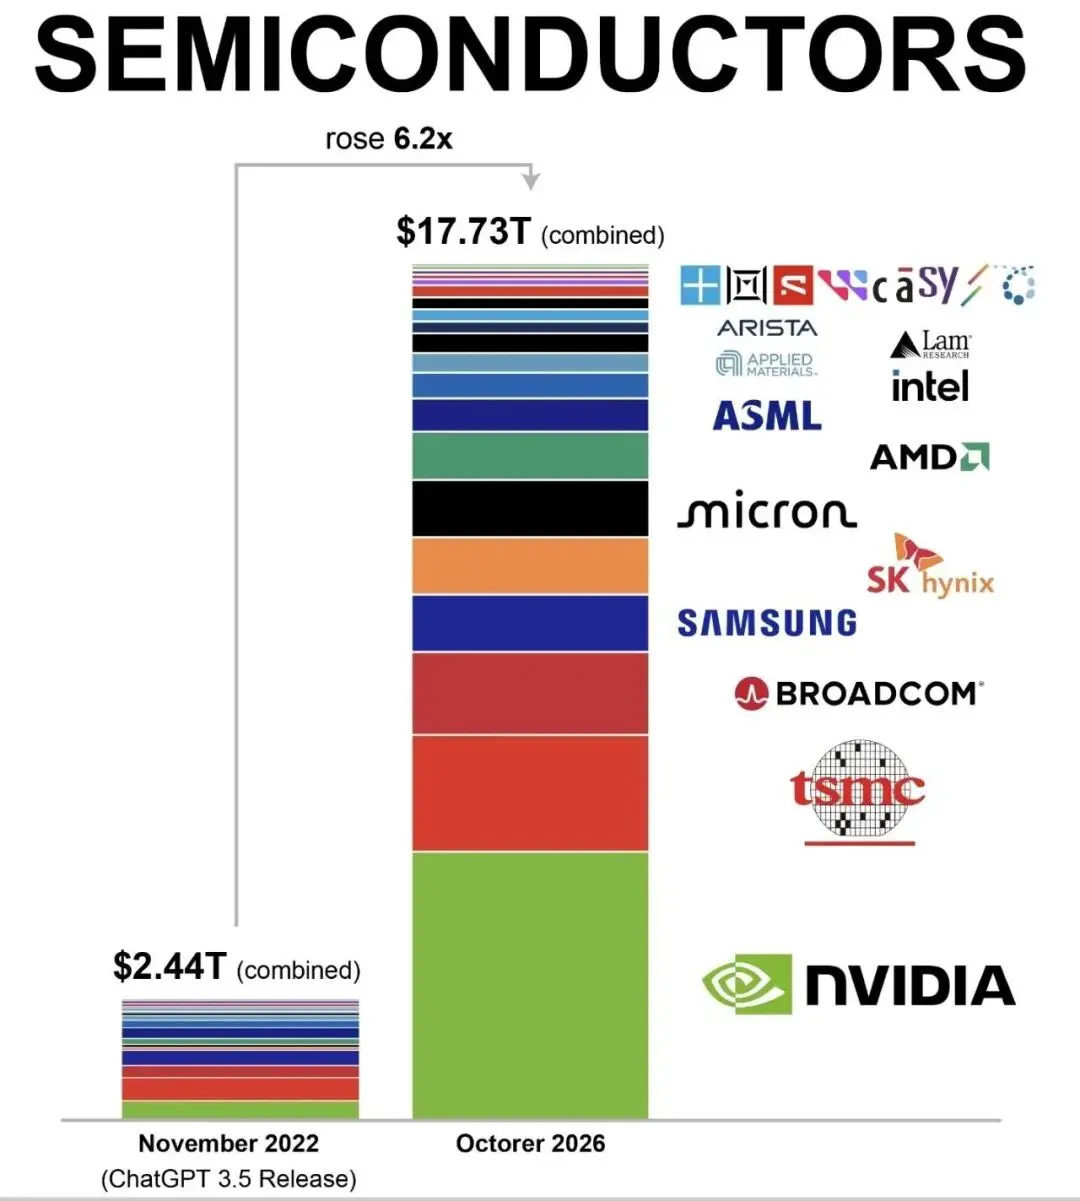
ChatGPT 3.5のリリース以来、世界の半導体およびAI産業チェーンの時価総額は6.2倍に急騰し、チップセクターは今回のAI大サイクルの中核的な勝者となった。
01 「サイクル天井」への不安
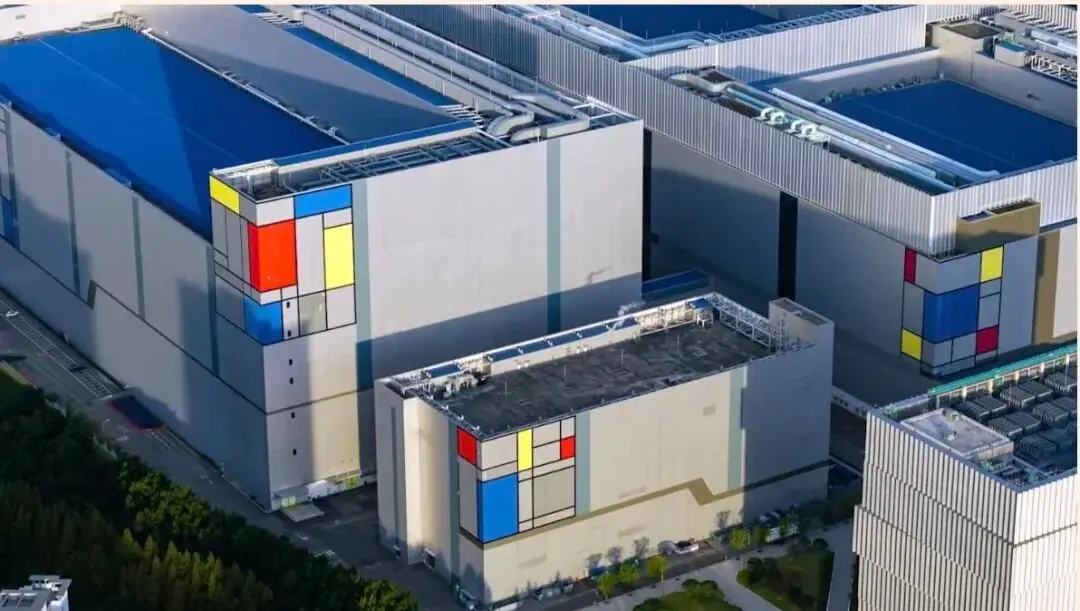
韓国にあるサムスン電子の半導体工場
今回の韓国株式市場とメモリセクターの軟調の引き金は、まさに「驚異的な」業績予告にあった。
10月8日、サムスン電子は最新の第3四半期業績ガイダンスを発表した。第3四半期の単四半期連結売上高は約195兆ウォン(予想レンジ194兆~196兆ウォン)、連結営業利益は約10兆7,400億ウォン(予想レンジ10兆7,300億~10兆7,500億ウォン)で、前年同期比で大幅に増加し、アナリストが事前に予想していたレンジの上限に位置した。
力強い業績は主に、AIが牽引するHBMとDRAM需要の持続的な旺盛さによるものだ。サムスン電子とSKハイニックスはHBMとDRAM市場を共同で主導し、世界のAIインフラ投資がもたらす構造的な恩恵を存分に享受し続けている。
しかし、市場は期待された歓声に包まれることはなかった。
業績予告の発表後、サムスン電子の株価は反落し、その流れでKOSPI指数やSKハイニックスなど半導体の主力株もそろって下落した。
投資家が記録的なデータに対して抑制的に反応し、あるいは高値での利益確定を選んだ核心は、メモリ繁栄サイクルの持続可能性に対する再評価にある。複数の機関の分析によると、第3四半期の利益伸び率は今回のサイクルの段階的なピークに近づいている可能性があり、第4四半期の前四半期比増加率は約8%に減速すると予想されている。
メモリ価格の上昇勾配が緩やかになり、業界の新規生産能力が徐々に放出されるにつれ、「供給不足は2028年まで続くのか」が市場の核心的な疑問となった。
わかりやすく言えば、これまではメモリ不足を恐れていたのが、今ではメモリが不足しないことを心配するようになったのだ。
これもある種の「サイクル天井」への不安と言える。何しろメモリは極めて周期性の強い産業だからだ。
02 「混乱した」請求書
OpenAI CEO サム・アルトマン
最先端ラボの「混乱した」収入計算基準も、今回の調整を誘発した鍵である。
フィナンシャル・タイムズや複数の経済メディアの報道によると、2026年9月末時点でOpenAIの実質的な年換算収入は約500億ドルに近い。それ以前の数週間にウォール街や一部メディアで流布していた700億ドルと比べると、約200億ドルの期待値の乖離が存在する。
言い換えれば、市場はこれまで最先端ラボの収益能力を過大評価していたのだ。
この差異を生んだ鍵は計算基準にある。Anthropicなどの同業はクラウドパートナーを通じた売上を総額で計上するのに対し、OpenAIは自社収入のみ、つまりチャネル手数料を除いた純額のみを計上している。一部のプライマリー市場の投資家が両社を直接比較するためOpenAIのデータを調整し、そこから700億ドルという結果が導き出された。
この情報が伝わると、米国東部時間10月8日、米国株の半導体およびクラウドサービスセクターは概ね下落した。エヌビディアは2.94%安、OpenAIとの算力提携期待のあるオラクルは6%超下落し5.48%安、マイクロン・テクノロジーは4.79%安、サンディスクは4.90%安、CoreWeaveは7.77%安で引けた。ナスダック総合指数の下落幅は1.25%に拡大した。
AIハードウェアチェーンの中核を担うメモリ株は、センチメントの伝播が特に顕著だった。
フィナンシャル・タイムズの報道によると、今年9月末時点でOpenAIの年換算収入は約500億ドルで、外部が広く予想していた680億ドルを大きく下回っている。同様の状況は他のAI企業にも見られる。
10月9日には、関係者がブルームバーグに対し、OpenAIは今年末までに年換算収入が依然として700億ドルに達するか上回ると予想しており、主に企業向け事業の成長に牽引されていると明かした。この「情報」は短期的な恐慌をある程度和らげたが、市場はすでにAI収入ナラティブの比較可能性に対してより高い要求を突きつけている。
アナリストは、今回の動揺は主に情報の非対称性に起因すると指摘する。
非上場企業であるOpenAIの収入データが、マイクロソフト、オラクル、エヌビディアなど公開企業の株価に影響を与え得ることは、同社が世界のAI資産価格形成の重要な参照軸となっていることを示している。証券会社の調査によると、現在クラウドインフラ事業者が設備投資を削減する兆候は見られない。
つまり、セカンダリー市場の一時的な急落は、高値圏での利益確定とセンチメントの踏みつけに近く、ファンダメンタルズの全面的な崩壊ではない。
モルガン・スタンレーやゴールドマン・サックスなどの機関のレポートは依然として、世界の中核クラウド大手の2027年の合計設備投資額が1兆2,000億~1兆4,000億ドルの範囲に達すると予想している。AIハードウェアインフラの膨大な設備投資と、上流のAIソフトウェアアプリケーションの収益化速度との間には、必然的に「沈殿のタイムラグ」が存在する。
したがって、メモリのスーパーサイクルは依然として続いているが、「目をつぶって買う」時代は終わったと総括する声もある。
03 バリュエーションの割安と高額な設備投資
短期的な市場センチメントは圧迫されているものの、AIインフラ建設による高性能メモリへの旺盛な需要は、依然としてメモリメーカーにファンダメンタルズの支えを提供している。ただし、3社の恩恵の受け方と潜在的課題はそれぞれ重点が異なる。
マイクロンは主にHBMとサーバーDRAM需要の伸びから恩恵を受ける。サンディスクはAIデータセンターによるエンタープライズSSD需要の伸びから恩恵を受ける。HBM市場の重要メーカーであるSKハイニックスは、先行優位と大手顧客との協力により、需要の可視性が高い。
ただし、AI需要の旺盛さは成長の出発点にすぎず、需要が持続的な利益とキャッシュフローに転換することが鍵である。
決算シーズンが近づくにつれ、メモリメーカーの設備投資、先端プロセス投資、先端パッケージング増産計画も、上流半導体設備の需要見通しを判断する重要な観察指標となる。
弱気の声と市場の懸念も同様に明白で、その核心は極めて高い設備投資圧力と上流コストの圧迫に集約される。HBM3eおよび次世代HBM4市場での主導権を争うため、メモリ大手は半導体史上最も激しい設備と生産能力の軍拡競争に陥っている。
サムスン電子は2026年に110兆ウォン(約826億ドル)超の設備投資と研究開発資金を投入すると約束し、会社の年間予算の最高記録を更新した。SKハイニックスはHBM4専用に設計された清州M15X工区の拡張に全力を挙げ、さらに38.7億ドルを投じて米国インディアナ州に先端パッケージング拠点を設立する。
業界データによると、HBMの圧迫的な需要を満たすため、2026年末までに世界のメモリ大手の最大25%のDRAMウェハー生産能力が強制的にHBM生産用に固定される。膨大な設備投資は企業のその後の設備減価償却と償却費を著しく押し上げる。
さらに厳しいのは、サプライチェーン上流のコスト圧迫が利益期待をさらに浸食していることだ。
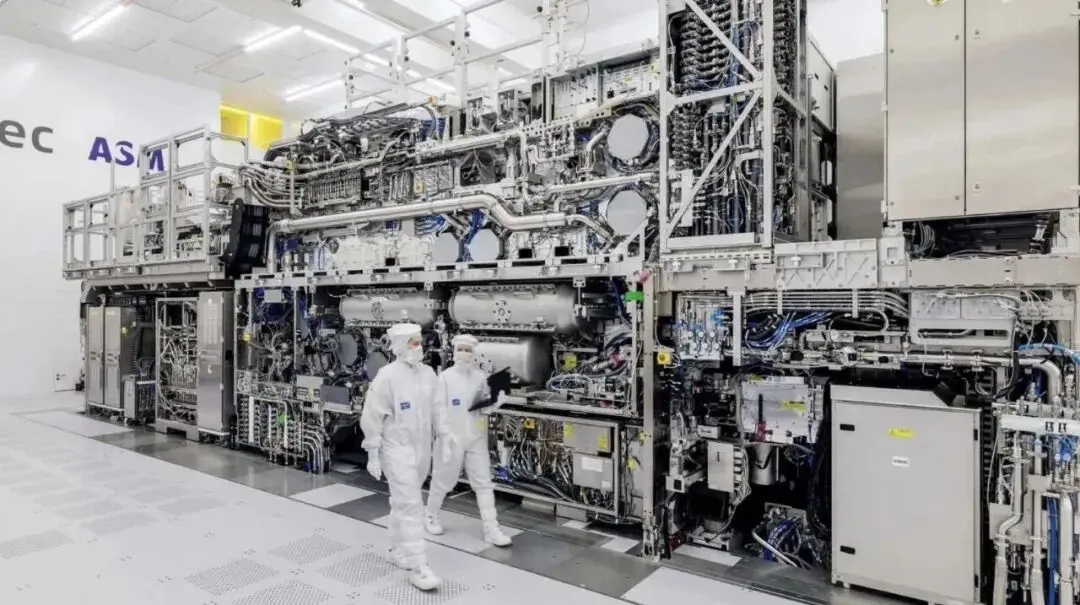
以前、リソグラフィ装置大手ASMLは、2027年1月からサムスン電子とSKハイニックスに供給するEUVおよびDUVリソグラフィ装置の交換部品価格を一律10%引き上げると明確に通知した。同時に、リソグラフィ装置本体の値上げ案も間もなく打ち出される見通しだ。
こうした背景の下、SKハイニックスの現在の予想PERはわずか6.96倍で、半導体業界の平均水準を明確に下回っている。表面上はバリュエーションの割安が存在するが、その割安が妥当かどうかは、高額な設備投資と上昇する運営費という二重の圧力下で、将来の利益の質と持続可能性を維持できるかに大きく依存する。
04 強制ロスカットの恐怖に怯える個人投資家
韓国の個人投資家における高レバレッジ取引のリスクは、今年の夏にすでに警報が鳴っていた。
以前ロイターが報じたソウルの24歳の大学生、李承浩(イ・スンホ)は、こうしたレバレッジリスクの最も直感的な早期警告であり典型的な縮図となった。
損失で強制ロスカットされたソウルの大学生、李承浩
ロイターによると、李承浩は2,000万ウォンを貯め、取引アプリを通じて5倍のレバレッジ取引に参加し、口座資産は一時3億ウォン(約1,550万元)まで急騰した。しかし5月に市場の変動が激しくなるにつれ、追証と強制決済が相次ぎ、わずか4週間で全利益と元本を失った。
報道の中で彼は、当時の心身の感覚を「文字通り息ができない」と表現した。
しかし、この高レバレッジ取引によって積み上げられたリスクは適時に解消されず、単一銘柄レバレッジ商品が個人投資家の間で流行するにつれ、じわじわと下落し現在まで蔓延している。
10月12日





