


FRB議事録:19名の政策決定者全員が9月利上げを支持、「大多数」が年内あと1回の利上げを予想、ただし10月は急がないことを示唆


- 核心的見解:FRBの9月議事録はタカ派的で、大多数の当局者が年内あと1回の利上げを支持したが、市場は利上げ予想を10月から12月に先送りした。ゴールドマン・サックスは12月の利上げ確率がより高いと見る一方、引き締めサイクルが終了する可能性も同様に低くないとしている。
- 主要ポイント:
- 9月のFOMCは全会一致で25ベーシスポイントの利上げを承認し3.75%-4.00%とした。2023年7月以来初めてだが、利上げの理由には明らかな意見の相違があった。
- 大多数の当局者は年末前のさらなる利上げが「適切である可能性がある」としたが、各会合に対して「オープンな姿勢」を保つことを強調し、10月に明確な緊急性はない。
- 市場の10月利上げ確率は約70%から20%未満に低下し、2年物米国債利回りは1週間で12ベーシスポイント超下落し約4.78%となった。
- ゴールドマン・サックスは12月に年内2回目の利上げが実施されると予想するが、FOMCが最終的に追加引き締めは不要と判断する可能性も同様にかなり高いと指摘した。
- ほぼすべての参加者がインフレリスクは上振れ方向にあると考えており、エネルギー価格の上昇、地政学リスク、AI投資ブームがいずれもインフレを押し上げる可能性がある。
- 経済は底堅さを維持し、消費支出は堅調で、AIインフラ整備が企業投資を支え、金融環境は依然として成長を支えている。
- 7月の日米共同介入による円買いは財務省が実施し、FRBの資金は使用されず、日本は記録的な15.4兆円を投入した。
FRBの9月会合議事録はややタカ派的なシグナルを発し、大多数の当局者が年内の追加利上げを支持したが、市場は利上げ観測を10月から12月へと後倒しにした。ゴールドマン・サックスは議事録公表後、12月の利上げ確率の方がより高いが、FOMCが最終的に追加引き締めは不要と判断する可能性も同様にかなり大きいと指摘し、この見方は今回の引き締めサイクルの行方にさらなる不確実性を加えている。
水曜日に公表された9月15日から16日の連邦公開市場委員会(FOMC)議事録によると、FRBの高官19名は連邦基金金利の誘導目標レンジを25ベーシスポイント引き上げて3.75%から4.00%とすることに一致して支持を示した。これはFRBにとって2023年7月以来の利上げとなる。議事録によれば、「大多数の参加者は、年末までに連邦基金金利の誘導目標レンジをさらに引き上げることが適切となる可能性があると考えた」一方、当局者らは同時に、各会合に対して「オープンな姿勢」を維持すると強調した。
9月の雇用統計が予想を下回ったことや、ニューヨーク連銀のジョン・ウィリアムズ総裁とFRBのフィリップ・ジェファーソン副議長が相次いで「利上げを急ぐ必要はない」とのシグナルを発したことを受け、市場は10月の利上げへの賭けを大幅に縮小した。CME FedWatchツールによると、投資家は現在、10月27日から28日の会合での25ベーシスポイントの利上げ確率を20%未満と見積もっており、9月の決定公表後数日間の約70%から大幅に低下した。2年物米国債利回りは過去1週間で12ベーシスポイント超低下し、現在は4.78%近辺にある。
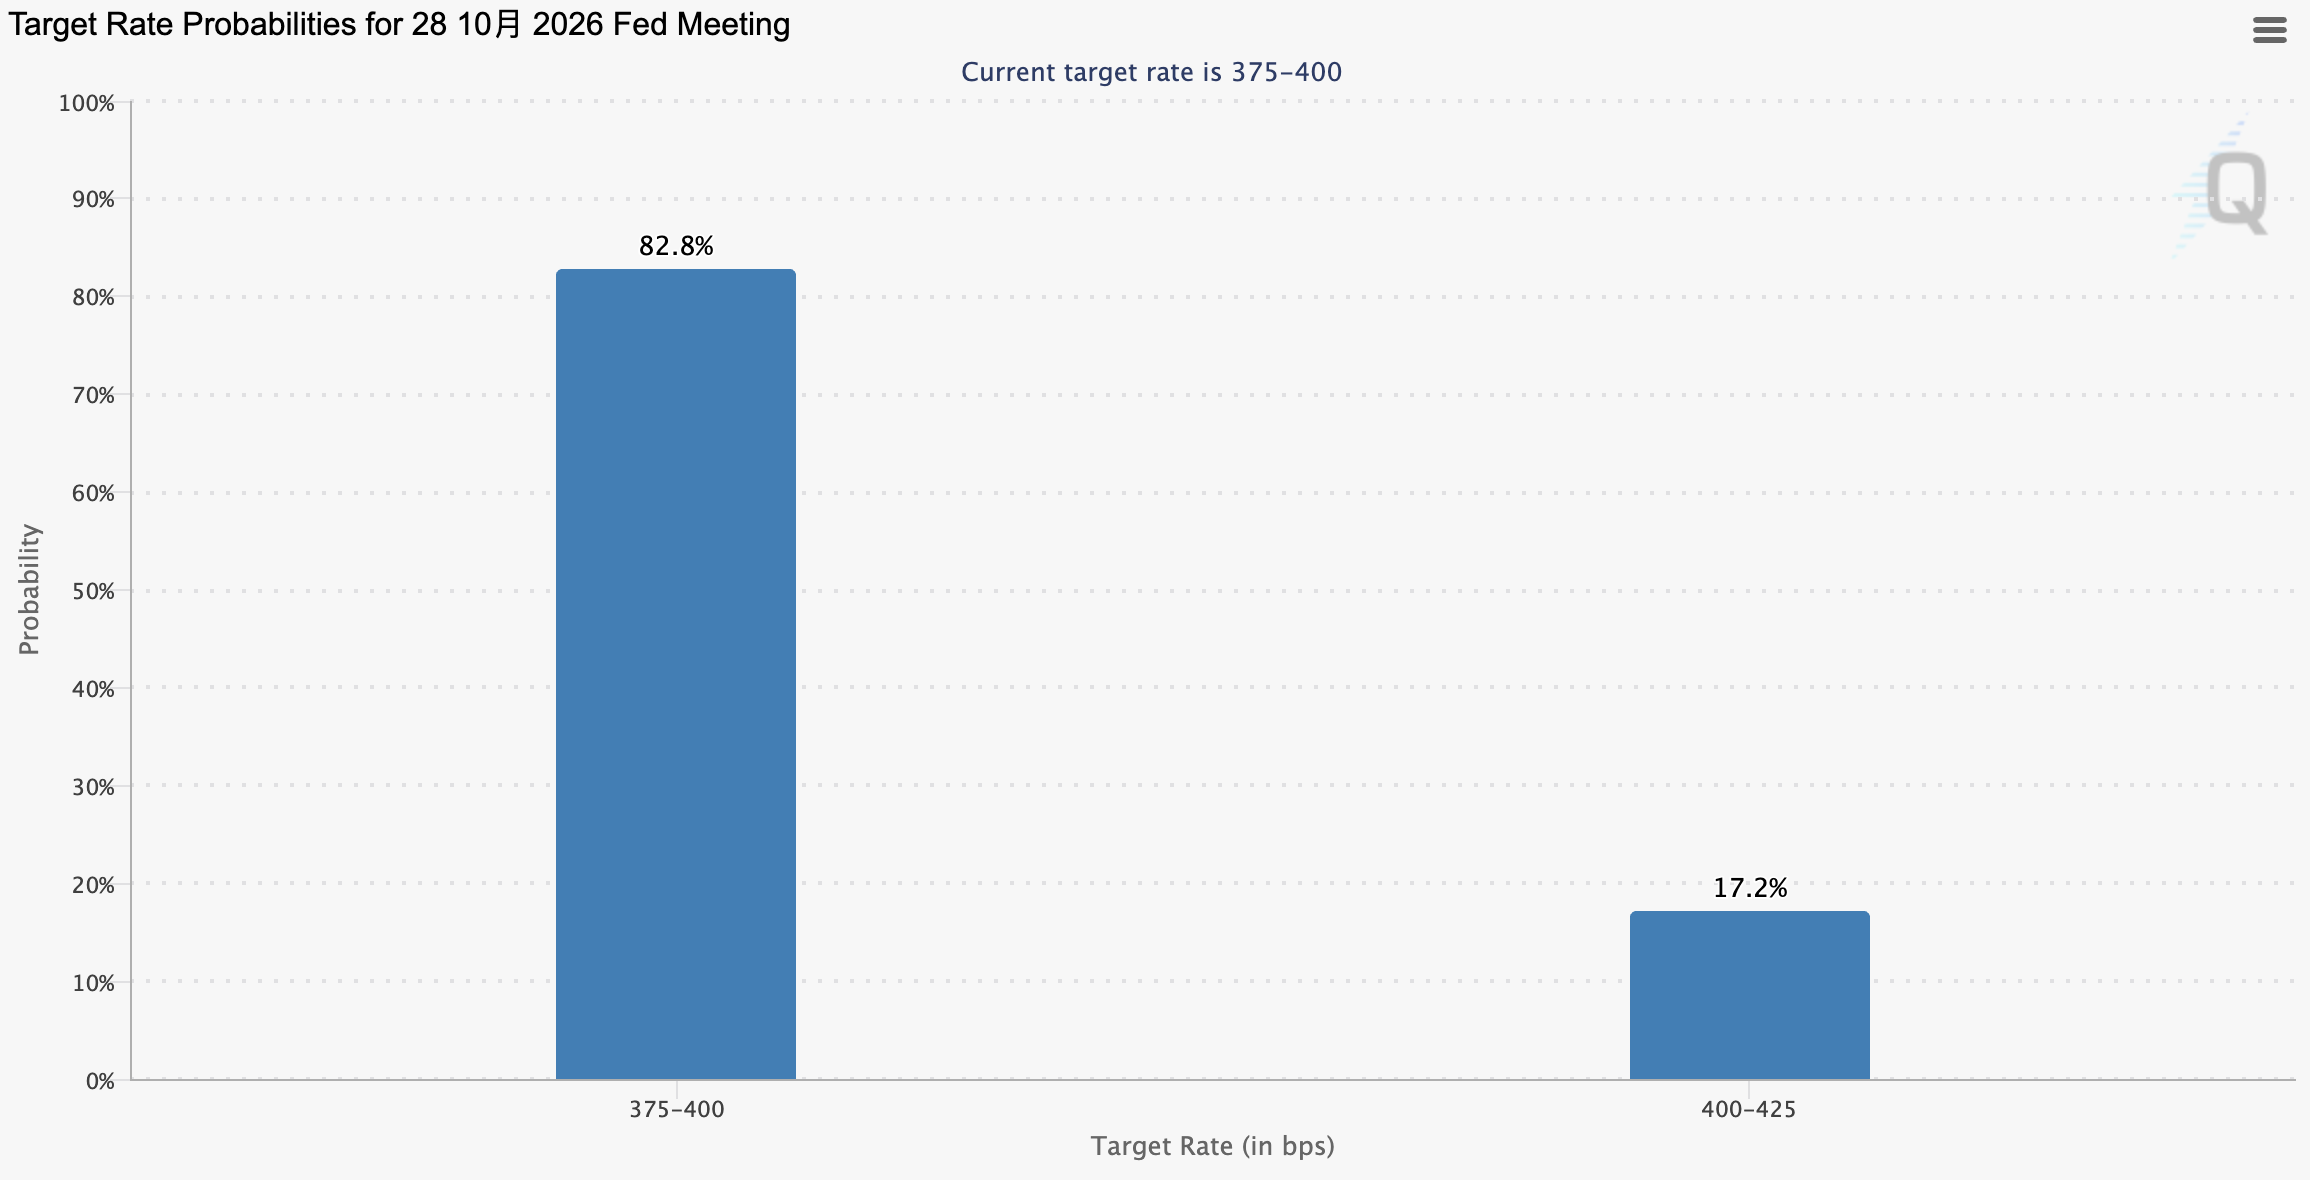
19名の当局者が9月利上げを一致支持、ただし利上げの理由には意見の相違
9月会合でFRB当局者は利上げ決定で一致したが、議事録によれば、利上げの具体的な理由については明らかな意見の相違があった。
「多くの参加者」は今回の利上げをリスク管理措置と位置づけ、特に需要が予想を上回る場合や供給側が再び打撃を受ける場合において、インフレが2%目標を継続的に上回ることに備えるための保険とする狙いがあった。別の当局者らは、より高い政策金利それ自体が必要であり、エネルギー価格などの最近のショックがより広範な財・サービス価格に波及するのを防ぐことが目的だと述べた。さらに少数の当局者は、利上げは中立金利水準の上昇に関する自らの判断と整合すると述べた。
議事録はまた、「数名の参加者」が9月利上げ前の政策金利は「制約的ではないか、ごくわずかに制約的であるにすぎない」と考えていたことを示した。これは、すべての当局者が9月利上げを支持したものの、FRBが持続的な大幅な金融引き締めを必要とする新たな段階に入ったという完全に統一された判断は存在しなかったことを意味する。
大多数の当局者が年内あと1回の利上げを予想、10月には明確な緊急性なし
今後の政策経路について、議事録が発した情報はタカ派寄りだが、10月の利上げが既定路線となったことを示すものではなかった。
議事録は「大多数の参加者は、年末までに連邦基金金利の誘導目標レンジをさらに引き上げることが適切となる可能性があると考えた」と述べており、9月会合時点で大多数の当局者が年内にあと少なくとも1回の利上げをなお予想していたことを意味する。ただし当局者らは同時に、今後の政策決定は入手される情報次第となると強調した。
「新FRB通信社」との異名を持つ記者ニック・ティミラオスもこの表現を重点的に引用した。FRBのジェファーソン副議長とニューヨーク連銀のウィリアムズ総裁の最近の公開発言は市場の10月利上げへの賭けを急速に縮小させ、投資家は現在、FRBが10月は様子見に徹し、12月に年内2回目の利上げを検討するとの見方に傾いている。10月14日に発表される米国消費者物価指数(CPI)統計は、この見方に影響を与える重要な変数となり得る。
ゴールドマン:12月利上げの確率がより高いが、引き締め終了の可能性も同様に低くない
ゴールドマン・サックスは議事録公表後にコメントを発表し、今後の政策経路について明確な判断を示した。
ゴールドマンはFRBが12月に年内2回目の利上げを実施すると予想しており、この判断は8月のコアPCE統計(米国経済分析局の方法論調整を織り込み済み)とジェファーソン氏およびウィリアムズ氏の最近の公開発言を総合的に考慮したものである。
ウォールストリート見聞の記事は、FRBのジェファーソン副議長が、今後の政策調整にはデータ動向を注意深く精査する必要があり、判断にはより多くの時間が必要となる可能性があると述べたと書いている。これはニューヨーク連銀のウィリアムズ総裁の協調的な発言と重なり、さらに監督担当副議長のボウマン氏も同調して、3名の常任投票委員がそろってハト派的なシグナルを発したことで、10月の利上げ確率は70%から25%へと直接急落し、市場の予想の重心は12月へと移った。
しかしゴールドマンは同時に、別のシナリオの可能性も強調した。FOMCが最終的に追加引き締めは不要と判断する可能性はかなり大きい。ゴールドマンは、議事録が「大多数」の参加者が年末前の再度の利上げを「適切となる可能性がある」と考えていたことを示す一方で、委員会は今後毎回の会合に対して「オープンな姿勢」で臨み、最終的な決定はその時点で得られる経済データに高度に依存すると指摘した。
報告書は、この判断は12月会合前のインフレと雇用のデータが極めて重要となることを意味すると述べている。データの方向性は12月に利上げするかどうかを決めるだけでなく、今回の引き締めサイクルがこれで終止符を打つかどうかをも大きく左右する。
インフレリスクは上振れ方向、エネルギー価格とAI投資が鍵となる変数
FRBはインフレが徐々に減速していると考えているものの、当局者らはインフレ鈍化の速度について依然として十分な自信を持てずにいる。
議事録によれば、ほぼすべての参加者がインフレリスクは上振れ方向にあると考え、一部の当局者はこの上振れ傾向がここ数カ月で強まっていると見ている。最近のエネルギー価格の上昇、地政学的リスク、関税などの要因は、インフレが予想より長く続く可能性がある。
AI投資ブームも今回の会合で議論された重要なインフレリスクの源となった。一部の当局者は、AIが投資を促し生産性の見通しを高める一方で、需要の増強、投入コストの上昇、資金調達需要の増加を通じてインフレを押し上げる可能性もあると考えている。
議事録は、AI建設が企業投資を促しており、その規模と速度は「予想を上回り続けている」と述べている。一部の当局者はまた、コア財価格の上昇率が依然として高く、AI建設による需要とコストの圧力が、関税の影響減退によるインフレ緩和の一部を相殺する可能性があると指摘した。
経済は底堅さを維持、金融環境はなお成長を支援
経済成長の底堅さは、FRBが9月に利上げを決定した重要な背景である。議事録によれば、数名の当局者は米国経済の潜在的な勢いがやや強まっていると考えており、消費支出は底堅く推移し、企業投資はAIインフラ建設に支えられ、全体として経済はなお比較的堅調なペースで拡大している。労働市場は完全雇用水準に近いと見られている。
金融環境も経済に対して十分に強い制約とはなっていない。長期米国債利回りは最近明らかに上昇したものの、多くの当局者は、今年に入ってからの株価の大幅上昇や社債のクレジットスプレッドが狭い水準にとどまっていることなどを理由に、金融環境は全体としてなお経済成長を支援していると考えている。
議事録によれば、2年物から10年物の米国債利回りは当該期間に累計で約35ベーシスポイント上昇し、当局者らは実質金利の変化が長期米国債利回り上昇の主な原因の一つと考えている。
市場参加者はまた、地政学的な情勢、米国財務省の買い戻し計画の不確実性、およびAIインフラ建設に資金を提供するための大量の民間債務発行を、タームプレミアムと米国債利回りを押し上げる重要な要因と見ている。
7月の協調介入による円支援は財務省の行動、FRB資金は未使用
米国が7月末に日本と共同で為替市場に介入し円を支援したのは、米国財務省が取った行動であり、FRB自身の資金は使用されなかった。
議事録によれば、ニューヨーク連銀は「完全に米国財務省の財政代理人としての立場で」介入を実施し、財務省の資金を使用したもので、FRBのシステム公開市場口座(SOMA)ポートフォリオは今回の行動に関与していない。
議事録は介入の正確な時期や規模を開示していない。米国財務長官ベッセント氏は先月、米国は今回の行動で「ごくわずかな」資金しか使用しておらず、この措置は米国の利益にかなうものだと述べた。
7月末の行動は、東京とワシントンが円を支援するために約30年ぶりに共同で為替市場に介入したものだった。日本の財務省のデータによれば、8月26日までの1カ月間に、日本は為替介入のために記録的な15.4兆円(約975億ドル)を投入した。日本の片山皋月財務大臣とベッセント氏はいずれも、必要があれば両国は再び介入する用意があるとのシグナルを発している。





