


米国債「ブラック・ウェンズデー」!「完全なる嵐」の衝撃、「10月追加利上げ」の風が吹き始める


- 核心的な見方:複数の悪材料が集中して引爆し、10年米国債利回りは1日で14ベーシスポイント急上昇して5.113%に達し、2007年以来の高値を更新した。FRBの継続的な利上げに対する市場の賭けが急激に強まり、実質金利の再価格設定が売りの主因となった。
- 重要な要素:
- 四重の打撃が重なる:中東情勢が原油価格を約4%押し上げ、9月PMIは5年余りで最速の拡大を記録、FRB理事Barrのタカ派的な姿勢、700億ドルの5年債入札が不調。
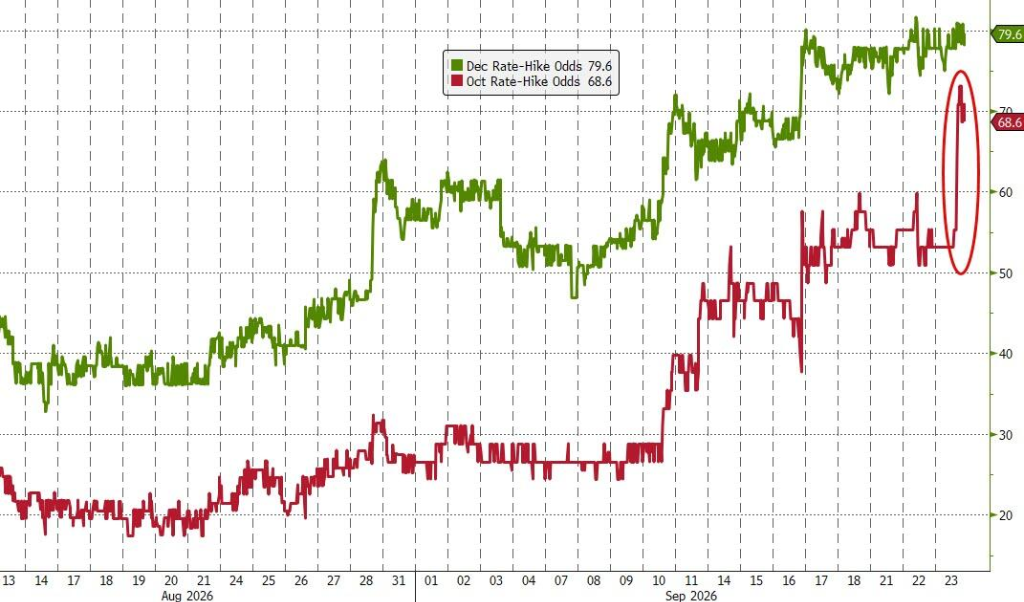
- 先物市場では10月の利上げ確率が68%に上昇し、スワップ市場は今後1年間に3回の25ベーシスポイント利上げを完全に織り込んだ。
- 10年債利回りは5%を突破し、5年債は1日で約20ベーシスポイント急上昇、30年債は2004年以来の最高水準に上昇し、ボラティリティ指標も大幅に跳ね上がった。
- 売りの約80%~85%は実質金利の上昇によるもので、損益分岐インフレ率は約2ベーシスポイントしか上昇しておらず、単純なインフレ恐慌ではない。
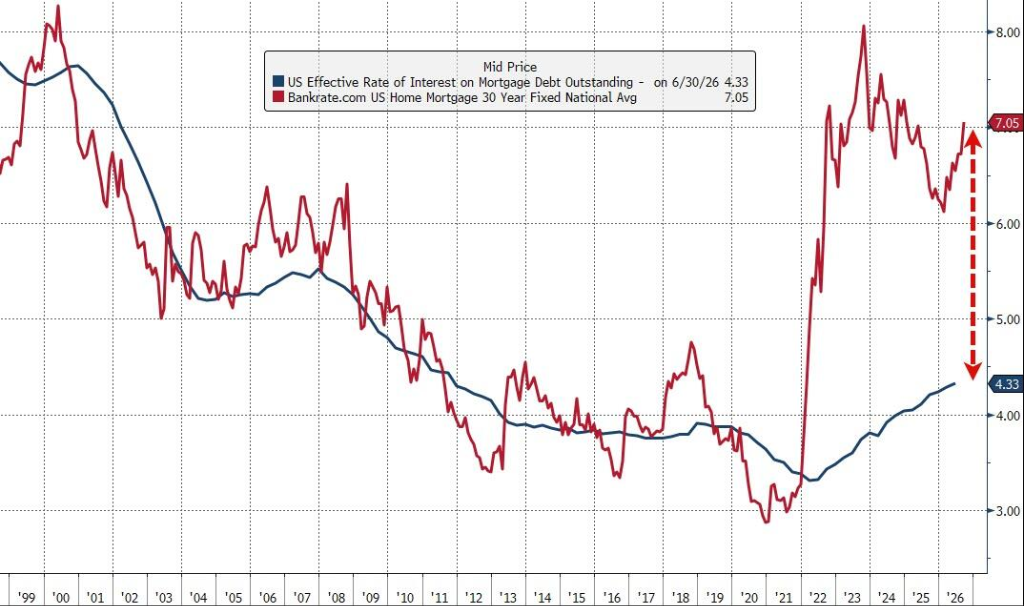
- 30年物住宅ローン金利が7%を突破し、プライベートエクイティなどの債務調達分野が圧力を受け、実体経済への波及効果が現れ始めた。
- 財務省の買い戻し計画の規模が市場の期待を下回り、売りの勢いを食い止められなかった。
原文作者:董静
原文来源:华尔街见闻
複数の悪材料が同じ日に集中して爆発し、米国債市場はここ18カ月で最悪の単日売りに直面した。
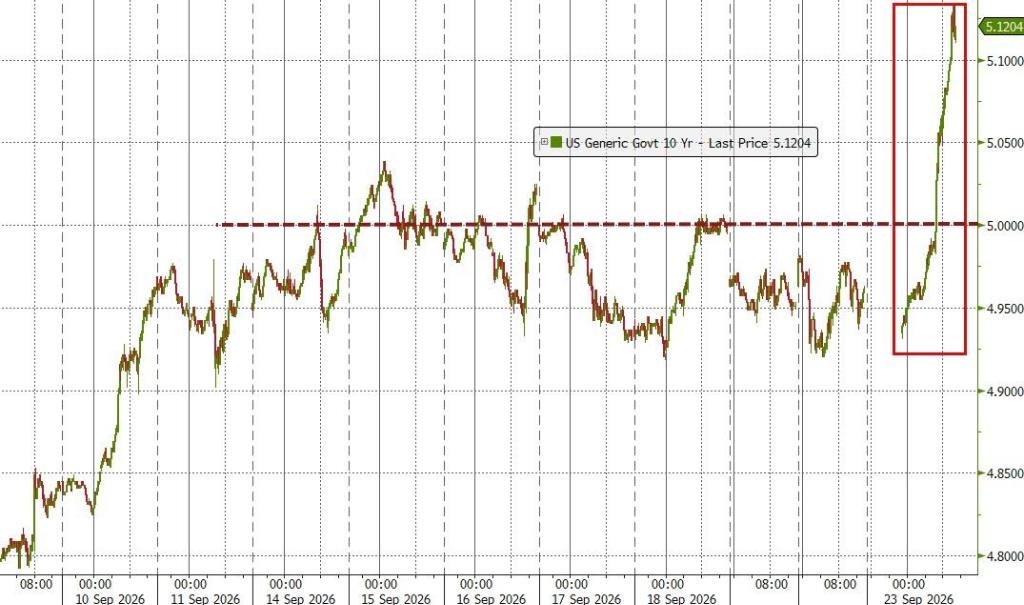
10年物米国債利回りは水曜日に単日で約14ベーシスポイント急騰し、5.113%で引け、2007年以来の高値を記録した。単日の上昇幅は、トランプ氏が昨年4月にいわゆる「相互関税の日」で衝撃を与えて以来最大となった。この動きは市場関係者から「パーフェクトストーム」と評されている——力強いPMIデータ、中東情勢の緊迫化、FRB高官のタカ派発言、そして軟調な国債入札結果という四重の打撃が同じ取引日に相次いで降りかかったのだ。
今回の衝撃の核心的なシグナルは、FRBが10月に再度利上げするとの市場の賭けが急激に強まっていることだ。先物市場の現在のプライシングでは、10月末の利上げ確率は68%に上昇しており、米中間選挙まで残り数日となっている。同時に、スワップ市場は今後1年間に3回の25ベーシスポイント利上げを完全に織り込み済みであり、4回目の利上げに対しても顕著なヘッジが見られる。すべてが実現すれば、フェデラルファンド金利の目標レンジは4.75%から5%に上昇することになる。
同時に、利回りの持続的な上昇が実体経済に波及しつつある。30年物住宅ローン金利は7%を突破し、プライベートエクイティなど債務融資に依存する分野の圧力が強まっている。ベッセント財務長官が打ち出した国債買い戻し計画は売り圧力を効果的に抑えられず、市場の信頼感は明らかに不足している。
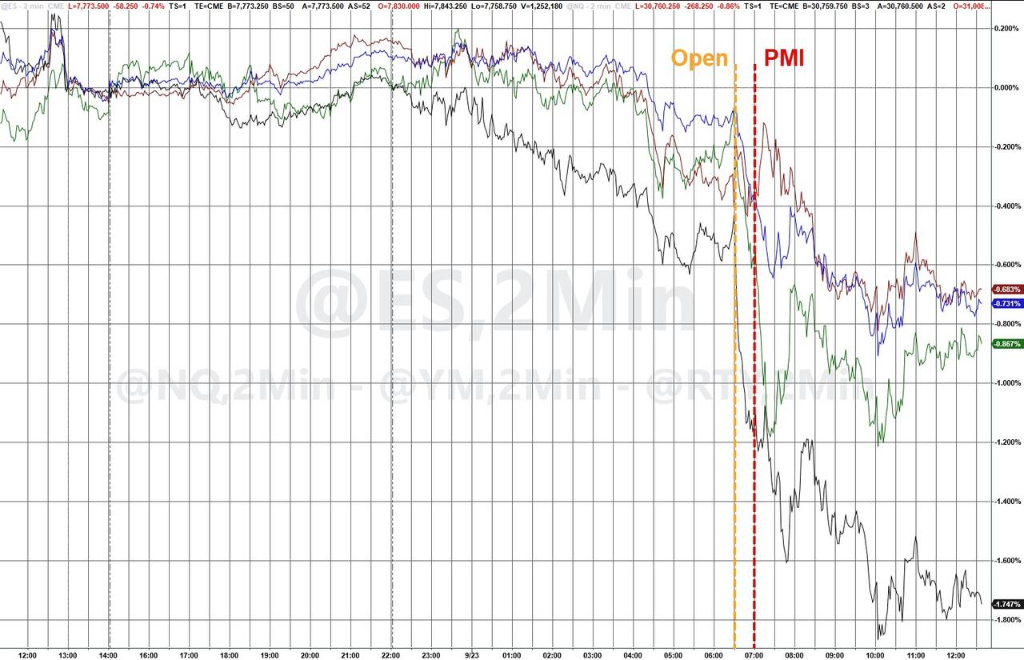
株式市場も同時に下落したが、下落幅は比較的緩やかだった——S&P 500指数は約0.8%安、ナスダック総合指数は1.1%安、ダウ・ジョーンズ工業平均株価は約352ポイント下落した。
四重の打撃が相次ぎ、「パーフェクトストーム」が形成される
水曜日の債券市場の崩壊は単一の出来事に起因するものではなく、複数の悪材料が同じ取引日に重なり共振した結果である。
第一撃:原油価格の急騰、中東外交への期待が消える。当日の早朝、国際原油価格はヨーロッパの取引時間帯に急騰した。それまで市場はニューヨークで開催中の国連総会が米イラン関係の緩和を後押しすると期待していたが、イランのマスード・ペゼシュキアン大統領の発言がこの期待を打ち消した——同大統領はイランは交渉に応じる用意があるが、トランプ氏の「いじめ」は受け入れないと述べ、制裁が続く限りイランはホルムズ海峡を完全に開放しないと警告した。国際原油価格の指標であるブレント原油は当日約4%上昇して引けた。持続的な原油価格の上昇がより広範なインフレに波及する可能性があるため、ここ数カ月、債券利回りと原油価格の動きは高度に連動している。
第二撃:PMIデータが驚異的な数値、経済過熱への懸念が強まる。S&P Globalが発表した9月の米国総合PMI速報値では、米国の企業活動が5年余りで最速のペースで拡大し、雇用成長は4年余りで最速となった。
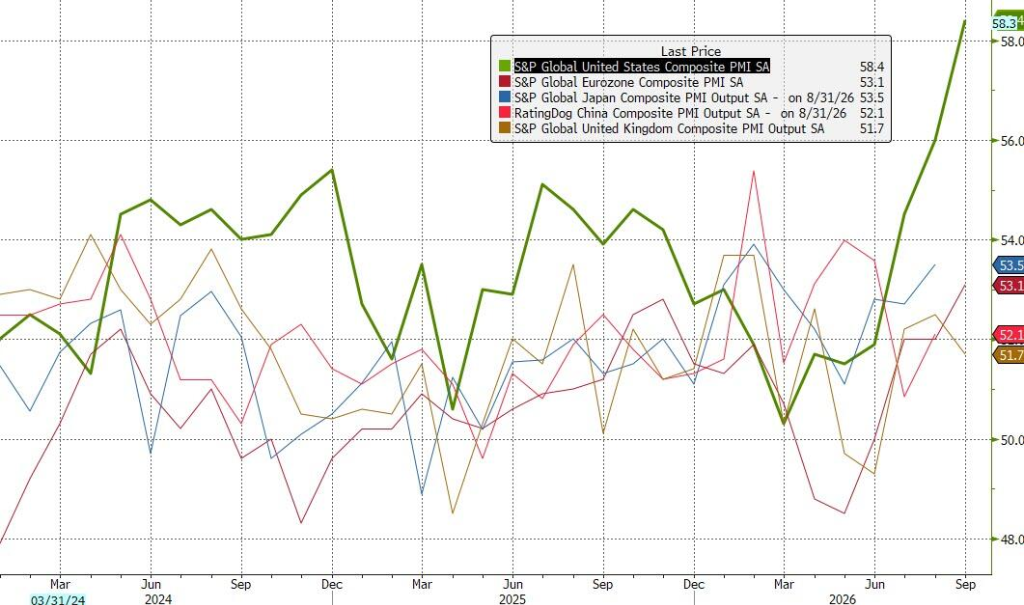
S&P Globalのチーフビジネスエコノミスト、クリス・ウィリアムソン氏は、「新型コロナのロックダウン終了後の需要反発を除けば、今回の企業活動の改善幅は2015年初頭以来最大である」と述べた。データ発表後、短期および長期の国債利回りがともに急上昇した。
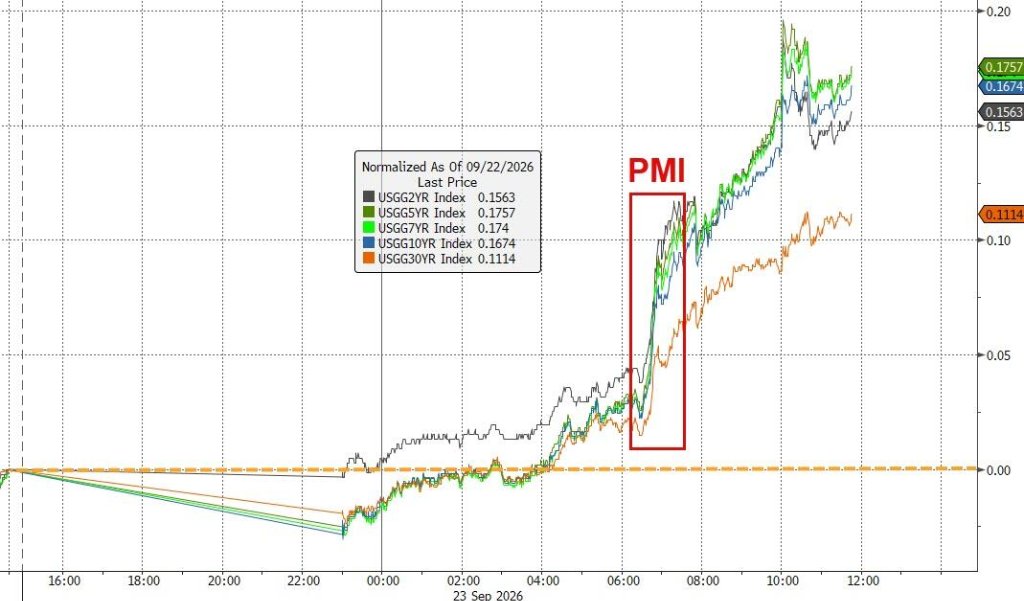
第三撃:FRB高官のタカ派発言。 FRB理事のマイケル・バー氏はシカゴでの講演で、「インフレは2%目標を上回っており、目標に近づく明確な傾向は見られない」と明確に述べ、「私の基準シナリオでは、インフレが適時に目標水準まで低下することを確実にするため、政策のさらなる調整が必要になる可能性がある」と語った。HSBCの米国金利ストラテジスト、ディラジ・ナルラ氏は、市場が懸念しているのは「FRBが供給ショックによる圧力を顧みず利上げを続ける用意があり、タカ派姿勢が緩む可能性はまったくないということだ」と指摘した。
第四撃:5年物国債入札が惨敗、パニックが加速。米国財務省の700億ドル相当の5年物国債入札は不調に終わった。落札利回りは5.033%で、入札前の市場取引水準を約3ベーシスポイント上回った——通常は供給を円滑に消化できるこの巨大市場において、このプレミアムはかなり顕著である。引受業者(プライマリーディーラー)は例外的に大きな割合の債券を引き受けることを余儀なくされ、2024年以来最高となり、他の潜在的買い手の関心が薄いことを示した。入札結果の発表後、利回りはさらに上昇し、パニックが広がった。
利回りが軒並み重要な壁を突破、多年ぶりの高値を記録
今回の売りの激しさはデータにはっきりと表れている。
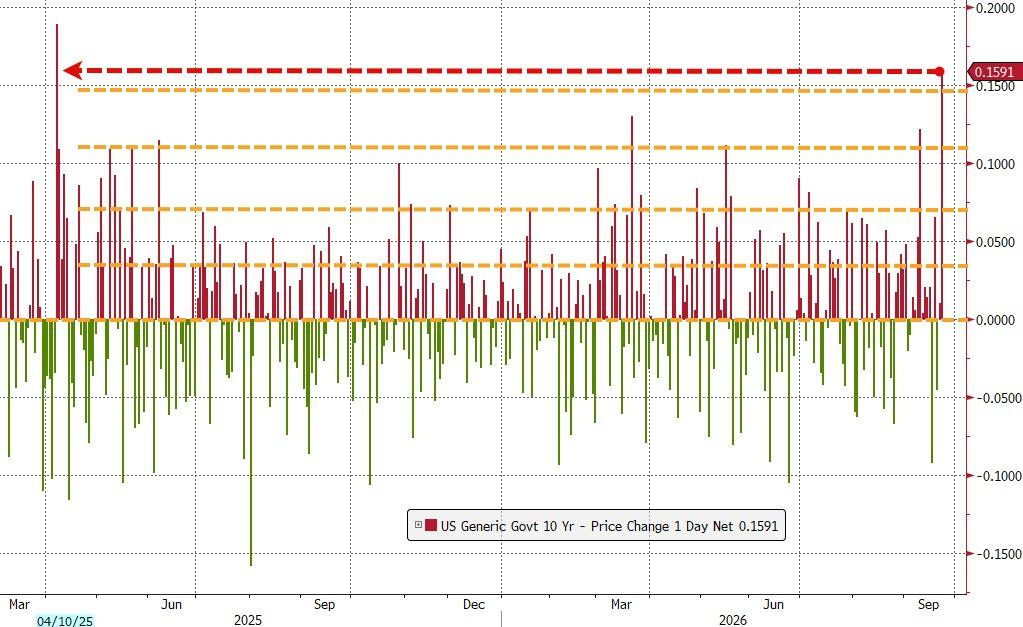
10年物米国債利回りは5.113%で引け、2007年以来初めて5%台に乗せた。単日の上昇幅は約14ベーシスポイントで、昨年4月のトランプ氏のいわゆる「相互関税の日」の衝撃以来最大の単日上昇幅であり、約4標準偏差の極端な変動を構成する——わずか2週間前に市場は3標準偏差の衝撃を経験したばかりで、各種リスク帳簿のVaR(バリュー・アット・リスク)に圧力をかけていた。
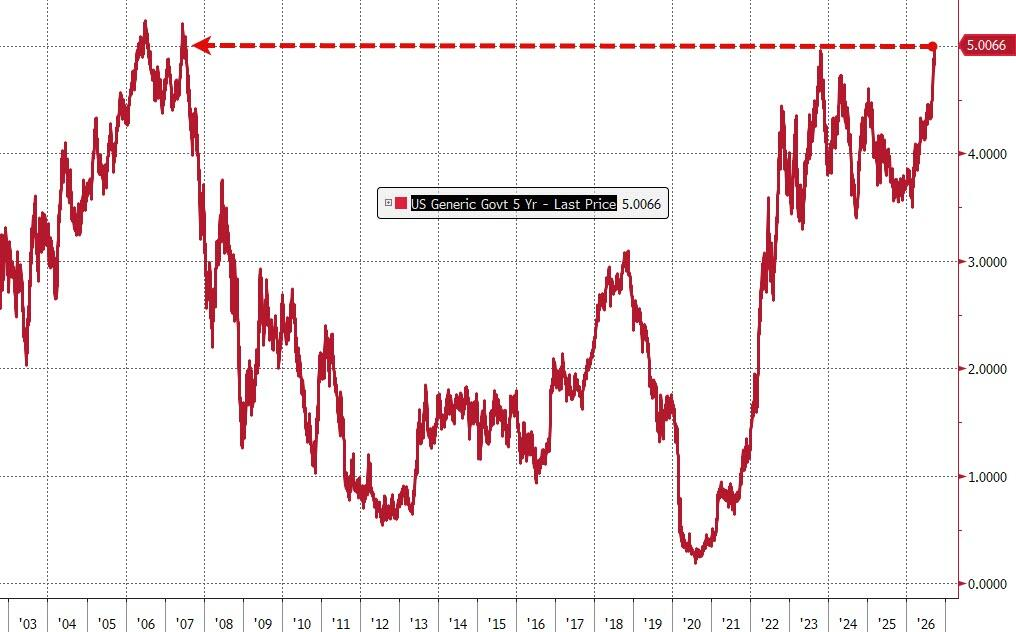
5年物利回りは単日で約20ベーシスポイント急騰し、2007年以来初めて5%を突破した。入札の失敗がこの動きをさらに加速させた。
30年物利回りは2004年以来最高水準に上昇した。2年物利回りは一時2024年以来最高に上昇し、その後小幅に4.90%まで下落し、前日比12ベーシスポイント上昇した。
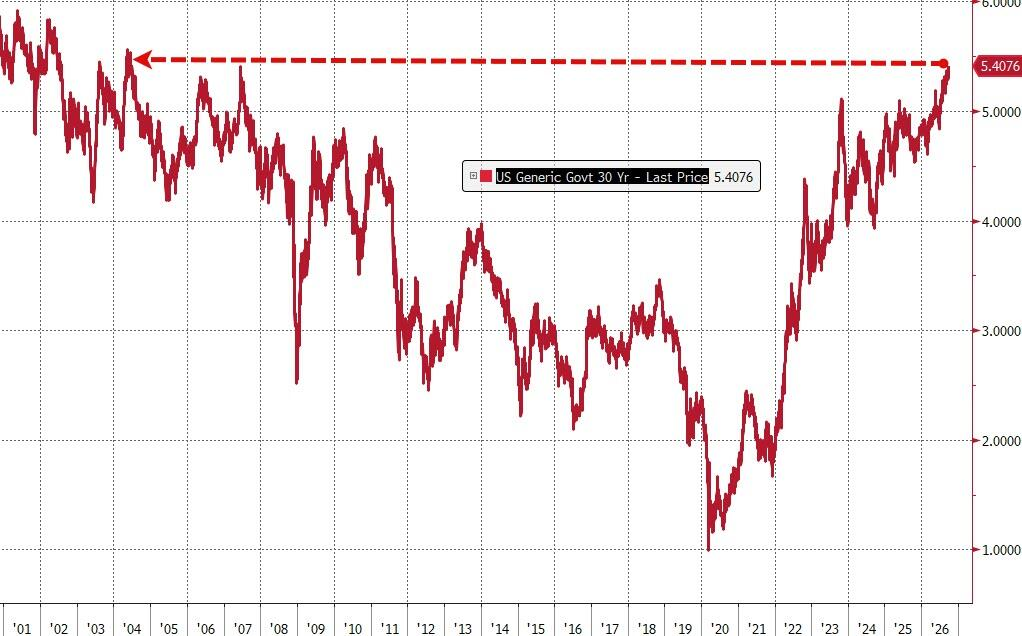
債券ボラティリティ指標も同時に大幅に跳ね上がり、市場が今後の方向性に対して深刻な信頼感不足にあることを示している。SEI Investmentsの債券投資管理責任者ショーン・シムコ氏は当日の状況を「三重の打撃」と総括した:
「より力強い経済データ、供給圧力が5年物利回りを多年ぶりの水準に押し上げたこと、そして世界的なインフレの粘着性という判断だ。」
売りの本質:単なるインフレ恐慌ではなく、実質金利の再プライシング
注目すべきは、今回の債券市場の売りの駆動ロジックが単純なインフレ期待の上昇ではないことだ。
ブルームバーグの分析によると、今回の売りの約80%から85%の幅は実質金利の上昇によるものだ:名目10年物利回りは約15ベーシスポイント上昇し、10年物インフレ連動債(TIPS)利回りは約12.5ベーシスポイント上昇し、ブレークイーブン・インフレ率はわずか約2ベーシスポイントの上昇にとどまった。
これは債券投資家が以下の要因の何らかの組み合わせを再プライシングしていることを意味する:より長期にわたって高金利を維持するFRBのパス、より力強い実質成長期待、より高い中立金利、より高い実質タームプレミアムまたはデュレーション報酬、そしてより大きな供給圧力とより引き締まった世界的な金融環境。
ゴールドマン・サックスのリッチ・プリボロツキー氏は成長の観点からこの動きを解釈する傾向がある:
「私の見方では、これはますます力強い成長仮説を反映しているように思える(6%の財政赤字に加えて1.5兆ドルの支出は、大量の債券供給と大量の名目成長を意味する)。これは株式市場にとって比較的明確なマクロリスクである——制御不能なインフレではなく、持続的に高すぎる実質資本コストだ。」
アトランタ連銀のGDPNowモデルは、米国経済が第3四半期に年率5.1%で成長すると予測しており、これが実現すれば新型コロナ後の回復以来最速の成長となる。JPMorgan Chaseのエコノミストは先週のFRB会合後に、FRB高官は「需要主導の過熱リスクの上昇を見ており、政策はこれに対応する必要があるかもしれない」と指摘した。
BNYのチーフ投資責任者兼クレジットサービス責任者のジェイソン・グラネット氏は重要な問題を提起した:「FRBは利上げを始めた。今の問題は……それがかなり長い間この道を歩み続けるかどうかだ。」
買い戻し計画の効果に疑問、財務省に圧力
利回りの持続的な上昇に直面し、ベッセント財務長官は長期国債の買い戻し規模を拡大することで利回りを抑えようと試みたが、効果は限定的だった。
水曜日、財務省は木曜日に最大60億ドル相当の20年物から30年物国債を買い戻すと発表した。これは8月中旬に買い戻し計画の拡大を発表して以来2回目の操作である。しかし、この規模は市場を失望させた。JPMorganアセットマネジメントのチーフ投資責任者ボブ・ミケーレ氏は直言した:
「我々は財務省が前回の60億ドルの買い戻しが失敗だったと認識し、今回は100億ドル近くまで増やすと思っていた。しかし、そうしなかった。」
発表後、20年物と30年物の利回りはさらに上昇し、債券ボラティリティ指標も同時に跳ね上がり、市場の買い戻し計画に対する信頼感が深刻に不足していることを示した。
United Nations Federal Credit Unionのチーフ投資責任者クリストファー・サリバン氏は現在の債券市場の困境を総括した:「イランの解決困難な紛争から、揺るぎないように見える米国経済まで、今多くの人にとって債券を保有することは『まったく理にかなわない』。」
株式市場は比較的耐性があるが、金利リスクは無視できない
債券市場が大きな打撃を受けたにもかかわらず、米国株の下落幅は比較的限定的だった。Loop Capital Asset Managementの債券チーフ投資責任者スコット・キンボール氏は、「リスク市場はかなりうまく対応している。これは本当に金利市場の問題のように見える」と述べた。
しかし、利回りの持続的な上昇は実体経済レベルで連鎖反応を引き起こしている——住宅ローン金利、クレジットカード金利から、プライベートエクイティ機関がレバレッジド・バイアウトを行う意欲まで、すべてが影響を受けている。30年物住宅ローン金利は7%を突破し、不動産市場に直接的な圧力をかけている。
ABN AMRO Investment Solutionsのチーフ投資責任者クリストフ・ブーシェ氏は、「短期ゾーンのイールドカーブに圧力が蓄積しつつある」と警告し、今日の経済データはFRBがタカ派姿勢を「倍加して堅持する」ことを可能にするだろうと述べた。
RBC Capital Marketsのストラテジスト、ブルック氏は、市場が苛立たしい循環に陥っていると率直に認めた:
「これらの利回り水準を見て、これは本当に魅力的だと言えるだろう。しかし、我々は過去6カ月間このゲームを続けており、どこかに線を引こうとするたびに、それは突破され続けている。」





