


SECの5年間の「イノベーション免除」が成立、トークン化米国株の船券を手に入れるのは誰か?


- 核心的な見方:SECは5年間の「イノベーション免除」を発表し、トークン化米国株のオンチェーン取引に初めて合规ルートを切り開いたが、免除されるのは取引所でありトークン自体ではなく、発行体の授権とライセンス合规が参入の重要なハードルとなる。
- 重要な要素:
- 免除令は《証券取引法》第36(a)(1)条に基づいて発布され、即日発効で2031年9月まで有効であり、一時的な条件付き免除であり、事前に修正または撤回される可能性がある。
- 免除されるのはTSV取引所と流動性提供者のみであり、トークン化発行体は依然として現行証券法に基づく合规が必要であり、譲渡代理人と清算機関の地位は扱われていない。
- 厳格な制限を設定:AMMとパブリックチェーンに限定、レバレッジ貸借を禁止、取引ペアは合规ステーブルコインなど3種類の資産に限定、対象と出来高の割合に上限を設定。
- 発行体は第三者によるトークン化株式に対して30日間の異議申立権を有し、業界を「第三者による包装」から「発行体授権」モデルへと推進する。
- 最大の受益者はSecuritize、Ondoなどのライセンスを持つトークン化事業者、およびステーブルコイン、Uniswapなどのインフラ層である。
- オフショアの「追跡証書」モデルが最も大きな打撃を受け、Robinhood、KrakenのSPV債務構造は基本的に作り直さなければ枠組みに参入できない。
オリジナル | Odaily(@OdailyChina)
著者|jk

9月17日、米国証券取引委員会(SEC)は市場待望の「イノベーション・エグゼンプション」(Innovation Exemption)を公表し、連邦レベルで初めてトークン化米国株のオンチェーン取引に合规ルートを切り開いた。Robinhoodチェーンのブームが過ぎ去った後、この遅れていたエグゼンプションはトークン化株式の合规化に枠組みを提供するものとなった。
発表当日、Securitize(SECZ)、Ondo、Uniswapなどの関連銘柄は揃って上昇した。しかし条文を精読すると、このエグゼンプションは決して「トークン化株式の全面解禁」ではないことがわかる。結局誰に有利で、誰を締め出すのか。Odailyが読者とともに探る。
一、SECのイノベーション・エグゼンプションとは何か?
この文書の正式名称は「トークン化NMS株式の分散型台帳取引所及び流動性提供者に関する暫定的条件付エグゼンプション命令」であり、SECは証券取引法第36条(a)(1)項のエグゼンプション権限に基づいて発令し、命令は即日発効、有効期間は5年間で2031年9月17日まで、同時に社会からのパブリックコメントを募集している。
まず明確にしておくべきことは、これはエグゼンプション命令であり、完全な「通知―コメント」手続きを経た最終規則ではないということだ。SECは事前に修正でき、将来の委員会も覆す可能性がある。SEC議長のPaul Atkins自身も、エグゼンプション後にはより持続的な規則制定を進める必要があると強調している。将来民主党が政権を握り、Gary Genslerのような暗号資産反対派の議長を再び指名すれば、このエグゼンプションはいつでも覆される可能性がある。
エグゼンプションの核心的内容は2つある:
- 第一項は「トークン化証券取引所」(Tokenized Securities Venue、以下TSV)に関するもの。パブリックチェーン上で許可型AMM流動性プールを運営し、適格トークン化米国株を取引する米国主体は、「取引所」と認定されず、全国証券取引所やATSとして登録する必要がない。
- 第二項は流動性提供者(Covered Firm)に関するもの。TSVのプール内で自己資金を用いてトークン化株式に流動性を提供する機関は、「ディーラー」と認定されず、ブローカー・ディーラーとして登録する必要がない。
その交換条件として、SECは一連の条件を設けている:
- トークンは普通株と同じ株主権利を有すること。配当、議決権、清算残余財産権を含む。
- 取引所が上場できる株式数には上限がある:Tier 1株式(S&P 500、Russell 1000構成銘柄など)は最大75銘柄、Tier 2株式は最大250銘柄。
- 個別株式のオンチェーン出来高比率には上限がある:Tier 1は0.25%、Tier 2は2.5%。
- 第三者による無許諾のトークン化株式に対し、上場企業は30日間の異議申立権を有し、発行を認めないことができる。
委員のHester Peirceの一言がこの命令の位置づけを要約している:これはDeFiとは無関係であり、特定の制御されたオンチェーン取引モデルを扱うものであって、分散型金融全体の規制緩和ではない。SEC暗号資産ワーキンググループの当局者は、最初のTSVが今年第4四半期に出現する可能性があると予想している。
二、見落とされがちな7つの詳細
ほとんどの報道は「5年間」「許可型AMM」「株主権利」「発行体異議」といったキーワードに集中している。しかし誰が実際に参入できるかを決めるのは、以下のようなあまり目立たない条項であることが多い。
1. エグゼンプションの対象は取引所であり、トークンではない
エグゼンプションの対象はTSVと流動性提供者のみであり、トークン化株式を発行する側自体は何のエグゼンプションも享受しない。トークン化事業者は依然としてSECが今年1月に公表した「トークン化証券に関するスタッフ声明」および証券法の発行規則に従って合规する必要があり、すべての募集および販売は依然として登録またはエグゼンプションの取得が必要である。
エグゼンプション命令は名義書換代理人および清算機関の地位問題も扱っていない。したがってこの命令が引き下げるのは「取引」のハードルであり、「トークン化」のハードルは一切下がっていない。この段階で既にすべてのライセンスを取得している企業は、当然ながらすべてのTSVの供給元となる。言い換えれば、まずすべてのライセンスを取得しなければ、トークン化株式事業を行うことはできない。
2. 「発行体異議権」は第三者トークンのみを対象とする
30日の異議手続きは、無関連の第三者がトークン化した株式にのみ適用される:TSVは上場前に少なくとも30日前に書面で発行体に通知し、発行体が期限内に書面で反対した場合、上場できない。CoinDeskがSEC当局者の話として引用したところによると、反対は「単に反対と言うだけ」で足りる。発行体自身またはその委託を受けてトークン化された株式は、この手続きを経ない。
つまり、「先に上場し、問題があれば法廷で争う」という手法はここではもはや通用しない。以前のAMD関連の株式紛争について、現在の法的根拠は発行体を支持するものである。
3. AMMのみ使用可能、公開無許可チェーン上のみ
取引メカニズムはAMM流動性プールに限定される。取引所はRFQ(見積依頼)などの非確定的な取引意向を提供できるが、独立したオンチェーン中央指値注文簿(CLOB)は対象範囲に含まれないようだ。スマートコントラクトは公開・監査可能でなければならず、公開・無許可の分散型台帳上にデプロイされる必要がある。
「許可」はプールの准入レベルにのみ現れる:オンチェーンホワイトリストを通じて誰が取引できるかを限定する。基盤チェーンはパブリックチェーンでなければならない。これはCoinbase、Bullishなどの既存のCLOB取引所がエグゼンプションを直接適用できないことを意味し、プライベートチェーンやコンソーシアムチェーンの方案も排除される。
4. 取引ペアには厳格な制限があり、BTCとのペアは不可
トークン化株式は3種類の資産とのみペアリングできる:別のトークン化株式;GENIUS Actに基づいて発行された支払型ステーブルコインなどの非証券暗号資産;トークン化マネーマーケットファンド。TSVは「AAPL/BTC」のような純粋な暗号資産取引ペアを上場できない。この条項により、合规ステーブルコインがエグゼンプション枠組みの下での「法定決済通貨」となる。
5. レバレッジ禁止、貸付および再ステーキング禁止
TSV内では融資、信用取引が禁止され、プール内資産の貸付や再ステーキングも禁止される。現在CoinbaseがBase上で発行するトークン化株式はAave、Morphoに入れて担保にできるが、TSV枠組み内ではこのようなコンポーザビリティは合规ではない。オンチェーン株式のDeFiナラティブはこれにより大きく割り引かれることになる。
6. 出来高上限は関連当事者合算で計算、超過時は3ヶ月間取引停止
銘柄数上限および出来高比率上限は関連TSV合算で計算され、複数の取引所に分割して回避することはできない。出来高比率の分母はSIPが報告した前月の1日平均株数出来高である。初回の上限超過には措置は不要;その後、超過するたびに、その株式は3ヶ月間取引が停止される。
換算すると:AppleのようなTier 1株式における1つのTSVの出来高は、市場全体の400分の1を超えることはできない。
さらにいくつか留意すべき点がある:
- 取引所は流通市場取引のみ可能で、TSV上での一次発行はできない。
- 第三者トークン化事業者は保有者に代理材料および発行体の通信を無償で配布しなければならない。
- 出来高データは10分以内に無償公開する必要がある。
- 流動性提供者は顧客資産を保有または保管してはならない。
- TSVは米国主体でなければならず、OFAC制裁規定を遵守する必要がある。
三、誰が受益者で、誰が最も打撃を受けるか?
各社の既存製品を条項と項目ごとに照合すると、おおよそ3つのカテゴリーに分けられる。一つの全体的な結論は:現在、いずれの社の既存製品もそのままエグゼンプション枠組みに入ることはできないということだ。違いは基準からどれだけ離れているか、改修コストがどれだけ高いかだけである。
第一類:最大の受益者はライセンス保有のトークン化事業者と基盤インフラ
最も受益を受けるのは、既に名義書換代理人およびブローカー/ATSライセンスを有し、発行体認可またはカストディ受益モデルを採用している企業である。
Securitizeは最も典型的な受益者である:名義書換代理人、ブローカー、ATS、投資顧問、ファンドマネージャーのいずれにおいてもSEC登録主体を有し、SPACを通じてニューヨーク証券取引所に上場済みである。今年第2四半期、世界最大の名義書換代理人Computershareと第3位のContinental Stock TransferがいずれもSecuritizeと提携し、上場企業の発行体認可トークン化株式を推進している。トークン化株式は依然として発行体の公式株主名簿と連動しており、「同一権利」の要件も満たし、異議手続きの影響も受けない。またUniswap v4許可型プールの最初のパートナーでもある。エグゼンプション命令公表後の数取引日で、SECZ株価は大幅に上昇し、複数の証券会社が目標株価を引き上げた。
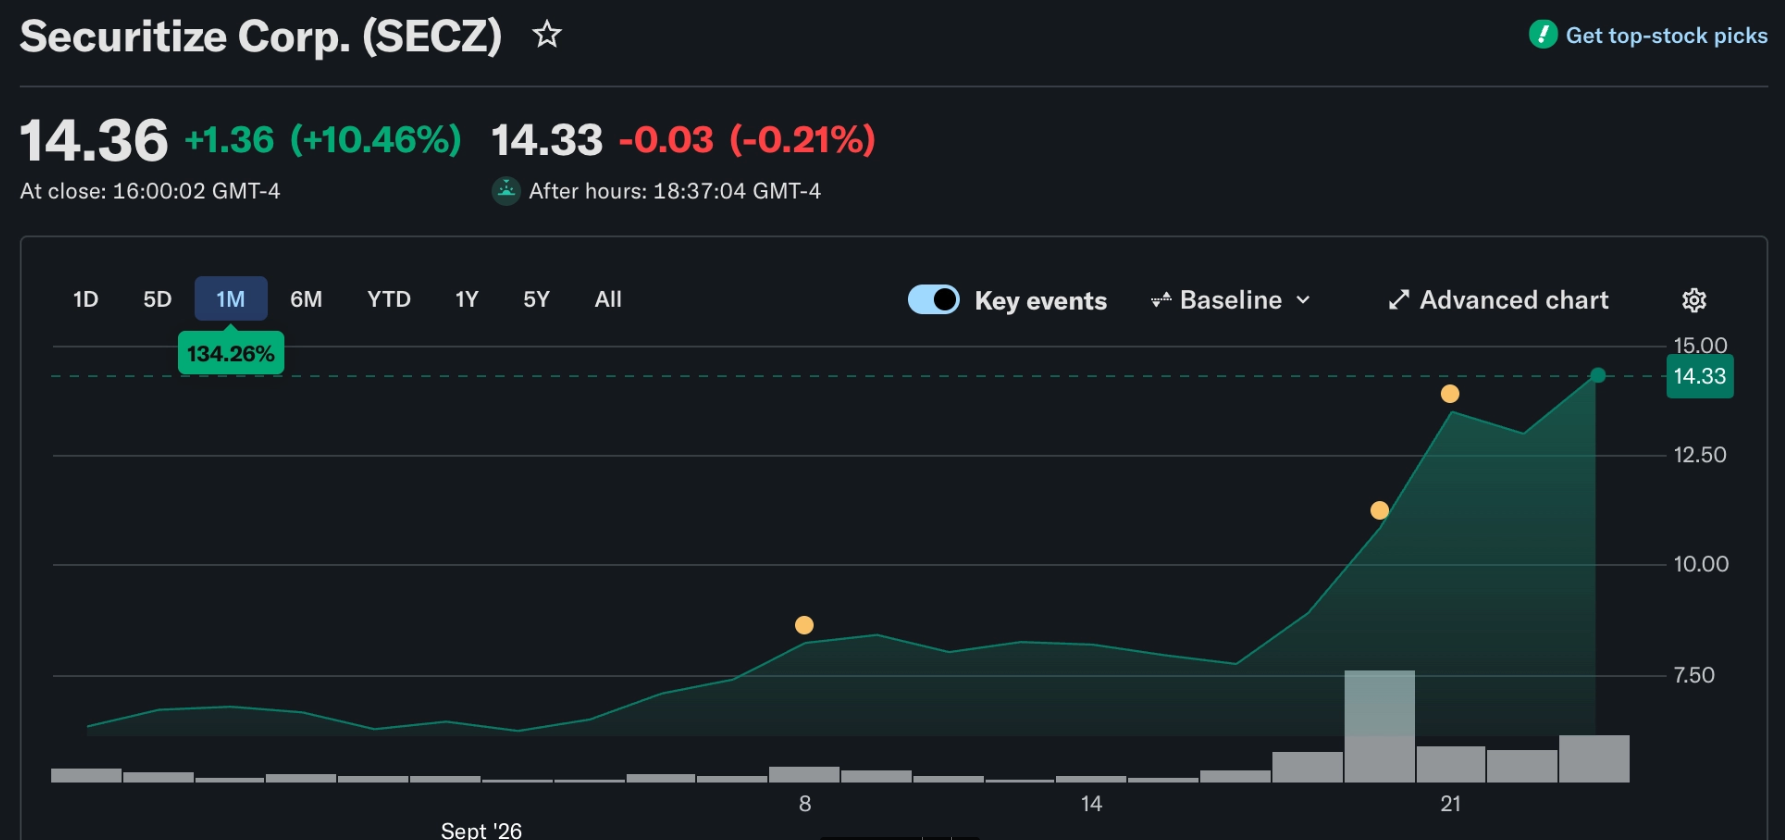
1週間でSECZの株価はほぼ倍増。出典:Yahoo
Ondoの米国事業ラインも非常に合规的である。昨年Oasis Proを買収した後、Ondoはブローカー、ATS、名義書換代理人のライセンスを取得し、今年7月にFINRAの認可を取得して米国の機関投資家および個人投資家にトークン化NMS株式を提供できるようになった。イーサリアム上で発行するカストディ型トークン化証券は、基礎となる株式が米国の規制されたカストディチェーンを離れず、保有者はBroadridgeを通じて投票できる。9月にはDTCC Fund/SERVの最初のトークン化プラットフォーム会員にもなった。Ondoの弱点は、傘下の440以上のトークンが銘柄数上限をはるかに超えていることであり、そのほとんどが発行体の認可を得ておらず、銘柄を厳選する必要があり、異議リスクにも直面する。
SuperstateとGalaxyの組み合わせはもう一つのサンプルである。昨年9月、GLXYはSolana上でSEC登録A種普通株式そのものの形式でオンチェーン化し、譲渡はリアルタイムで公式株主名簿を更新する。SuperstateはUniswapの許可型プール標準の設計にも参加している。
その他の受益者には「シャベルを売る」インフラ層もある:
- ステーブルコイン:支払型ステーブルコインは明確に適格取引ペアとして列挙され、USDCはGENIUS Actの合规身分とCircleの新たにローンチしたArcチェーンにより有利な位置にある。ただしトークン化マネーファンドやその他の合规ステーブルコインとの競争に直面する。
- Uniswap:今年7月に発表したv4 Permissioned Poolsはプロトコル層でホワイトリストを検証し、TSVの最も即戦力となる技術基盤である。ただしUniswap Labs自体はTSVではなく、依然としてプールに責任を負う米国主体が必要である。
- パブリックチェーン:「公開無許可台帳」の要件はイーサリアムおよびそのL2(Base、Arbitrum)とSolanaに有利である。
第二類:部分的に適合するもの
このカテゴリーの企業の製品構造は基本的に方向性は合っており、基盤はすべて1:1カストディの実株であるが、議決権の伝達、米国ユーザーへの開放、または取引所の形態がまだ整備されていない。
Coinbaseは今年8月にBase上で最初のAAPLc、NVDAcなどのトークン化株式を上場した。発行主体はアブダビ国際金融センターに登録されたSPVであり、基礎株式はSEC登録ブローカーAlpacaがカストディし、SPVは信託方式で保有者のために保有し、保有者は受益権を享有するのであって債権ではない。配当は伝達される(5%の分配手数料を控除)が、投票はKYCを完了した保有者に限られ、SPVが「場合によっては」代理投票するもので、「同一議決権」にはまだ距離がある。製品はReg Sに基づいて発行され、米国人には開放されておらず、Base上のDEX取引も無許可である。Coinbaseは分離された米国TSV主体を設立し、ホワイトリストプールをデプロイし、投票伝達を実施し、米国発行の合规パスを解決する必要がある。大手取引所の中では、その改修コストは最も低い。
Dinariは名義書換代理人とブローカーの二重ライセンスを有し、昨年米国ブローカー資格を取得した最初のトークン化株式プラットフォームとなった。dSharesはカストディ受益構造を採用し、配当は自動的にマッピングされるが、議決権の伝達は公式に明確に確認されておらず、公式には依然として米国ユーザーには開放していないとしている。現在運営しているのはオーダーブックネットワークでありAMMではないため、TSVとの接続または自社構築が必要である。
Bullishは別の道を歩んでいる。今年5月、自社BLSHの完全な株主名簿をオンチェーンでトークン化し、名義書換代理人Equinitiが管理し、発行体認可の実株である。現在42億ドルでEquinitiを買収中で、2027年1月に





