


AAVE急騰の最大の障害:今後473日間の収入は、価格を支えられない可能性


- 核心的な見解:rsETH攻撃事件により約7.5万ETHの穴が残り、Aaveは国庫資金を投入し長期借款を負った。プロトコル収入はまずバランスシートの補填を優先する必要があり、AAVEのバイバックは短期的に再開が難しい。
- 重要な要素:
- 4月18日にKelp DAOのクロスチェーンブリッジが攻撃され、約163,183 ETHのrsETH不足は多方面からの回収後もなお約7.5万ETHが残っている。
- 復旧案ではAave DAOが直接25,000 ETHを拠出し(すでに国庫から消失)、Mantleから最大30,000 ETH、36ヶ月期のローンを獲得した。
- 事故後144日間でAave DAOの留保収入は約2400万ドルのみで、1日平均16.7万ドルと、それ以前の同時期比で約41%減少した。
- 現在の収入を静的に試算すると、7900万ドルのMantleローン返済には約473日が必要で、4月時点ではわずか10ヶ月と予想されていた。
- バイバックの再開はプロトコル収入の回復とバランスシートの修復にかかっており、収入がもはや穴埋めを優先しなくなって初めてAAVEの価値捕捉ロジックが再始動する。
本記事の出典:DeFiリサーチャー Chado
編集|Odaily(@OdailyChina);翻訳|Azuma(@azuma_eth)
編集者注:本記事の核心的内容は、DeFiリサーチャーChadoによる「AAVEはいつ買い戻しを再開するのか」に関する研究であり、Odailyはそれを基に背景と詳細を一部補足している。
最近アルトコイン相場が回復し、AAVEも注目を集めている。しかし4月のKelp DAO盗難事件以来(参照:《DeFiが再び2.92億ドル盗難、これでAaveも安全ではなくなった?》;《最終修復案が発表、Aaveの不良債権騒動がいよいよ終結へ》)、Aaveのトークン買い戻しは数カ月間停止したままであり、これにより市場ではAAVEの現在のバリューキャプチャー能力について常に一定の意見の相違が存在している。
UNIがRobinhood Chainエコシステムの成功により買い戻し規模を拡大し、幣価の上昇を牽引したことで、AAVEの保有者もAAVEの買い戻し再開状況をますます気にするようになっている。しかし本記事の著者Chadoによれば、AAVEが短期的に買い戻しを再び活性化させるのは、それほど容易ではないという。
以下はChadoの研究内容であり、Odailyが翻訳・補足したものである。
なぜ買い戻しはなかなか戻ってこないのか?
AAVEの買い戻しがなぜ今に至るまで再開されていないのかを理解するには、まず4月18日に発生したrsETH事故に立ち返る必要がある。
当日、Kelp DAOのLayerZeroブリッジルートが攻撃を受け、大量の十分なETH裏付けのないrsETHが鋳造され、複数のオンチェーン市場に流入した。攻撃者はその後、これらのrsETHを担保としてAaveに預け入れ、大量のWETHを借り出した。
AaveはすぐにrsETH、wrsETH関連市場を凍結し、リスク拡散を制限する措置を講じた。しかし攻撃者がすでに担保貸借を完了していたため、資産自体の損失は市場凍結によって自動的に消えるものではない。Aaveのその後の開示によれば、LayerZeroのロックアップ中に一時152,577枚のrsETHが盗まれ、当時の1.0696 rsETH=1 ETHの参考比率で計算すると、約163,183 ETHの缺口に相当する。
その後、Kelpは約40,373枚のrsETHを凍結・回収し、これは約43,168 ETHに相当する。Arbitrum Security Councilは攻撃者が保有する30,766 ETHを凍結した。AaveとCompoundにおける攻撃者ポジションの清算により、それぞれ最大約12,323 WETHと1,845 WETHを回収できると見込まれている。四部分の合計は約87,955 ETHとなり、当初16万ETHを超えていた缺口は約7.5万枚のETHまで縮小した。
残る問題は、誰がこの缺口を埋めるのかということである。
Aaveはいくら出したのか?あといくら返済が必要なのか?
4月下旬、Aave DAOはEtherFi、Lido、Ethena、Mantleなど多方と共同で「DeFi United」と名付けられた復旧案を打ち出した。
この案は最終的にかなり複雑な資金構造を形成した。まず、EtherFi、Lido、Ethena、Ink、BGD、Stani(Aave創業者)などのエコシステム参加者が合計約14,570 ETHを提供し、この部分は無償の寄付であり、Aaveが返済する必要はない。Aave DAO自身は直接25,000 ETHを拠出した。この点は特に注目に値する——これは融資でもなく、将来返済が必要な資金でもないが、AaveがDAO国庫から直接取り出して損失を埋めたものである。言い換えれば、この25,000 ETHはすでに確実にAaveのバランスシートから消えている。
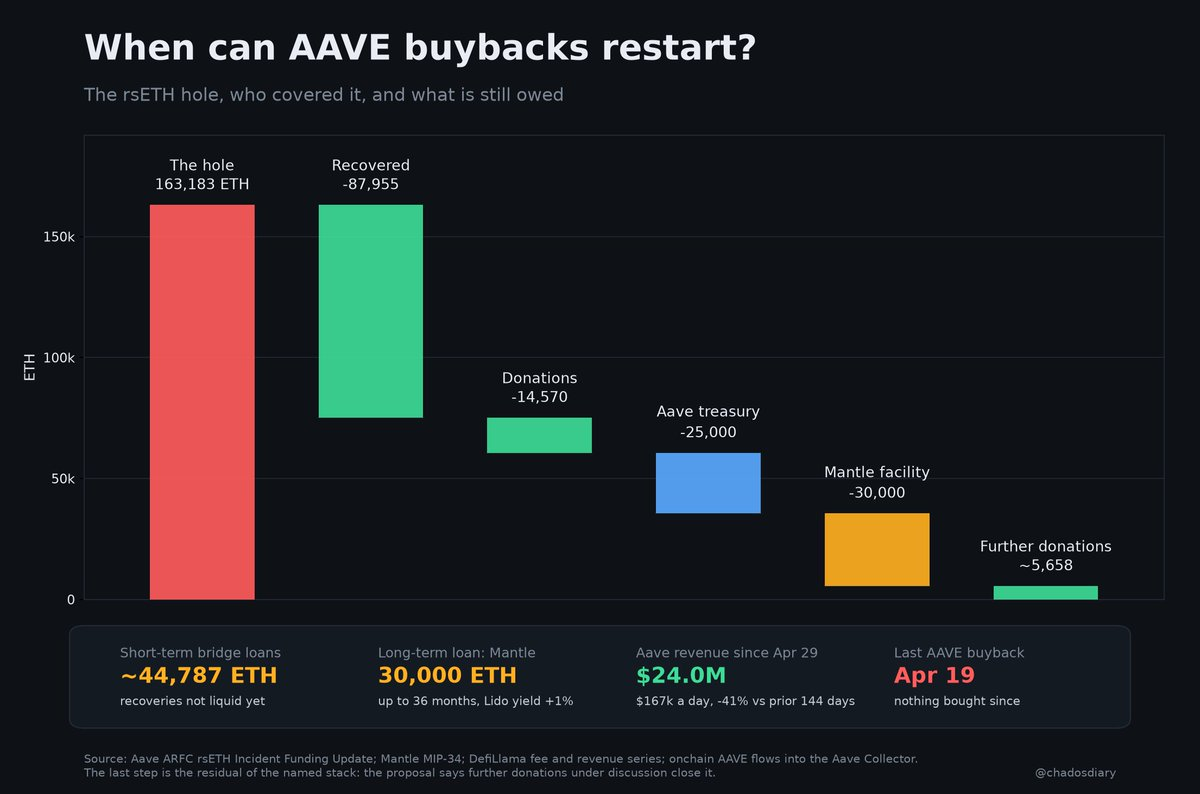
残りの部分は、借入によって解決された。そのうち最大の借入はMantleからのもので、規模は最大30,000 ETH。関連案によれば、Mantleが提供するのは最長36カ月のクレジットラインで、金利はLidoのステーキング利回りに1%を加えたものである。
さらに、凍結中または清算待ちの資産を先に復旧プロセスに入れるため、Aaveには約44,787 ETHの短期ブリッジ資金も必要である。
こうすると、帳簿は比較的明確になる。缺口は約75,200 ETHで、缺口を埋める資金には14,570 ETHの寄付金、25,000 ETHのAave国庫拠出、最大30,000 ETHのMantle長期融資、そして約44,787 ETHの短期ブリッジ融資が含まれる ——一見すると、これらの数字は当初の缺口を上回っているが、その理由は一部の資金が一時的にブリッジの立替にのみ使用されているからである。
短期ブリッジ融資を除くと、あの事故がAaveに与えた最も直接的なバランスシートへの打撃は、すでに拠出した25,000 ETH、および将来のキャッシュフローに圧力をかけることになるMantleからの30,000 ETHの長期融資である。
現在の収入では、返済にどれくらいかかるのか?
では、これがAAVEの買い戻し再開とどう関係するのか?答えはAaveの収入にある。
Chadoは事故発生後の144日間についてデータ統計を行った。4月29日からその研究発表時までに、Aaveプロトコルが生み出した総費用は約1.812億ドルに達したが、Aave DAOが実際に留保した収入はわずか約2,400万ドルで、平均すると1日あたり約16.7万ドルであった。
さらに注目すべきは、Aaveの現在の収入水準が事故発生前と比べて明らかに低下していることである。それ以前の同じ長さの144日周期では、Aave DAOの留保収入は約4,050万ドルであった。これは、事故後の144日間の収入が以前と比べて約41%減少したことを意味する。
次にMantleの長期融資を見てみよう。最大30,000 ETHの規模で計算すると、Chadoの統計時のETH約2,639ドルの価格で計算して、この融資は約7,900万ドルに相当する。
単純に過去144日間の収入速度で計算すると、Aaveは1日あたり約16.7万ドルを留保できるため、7,900万ドルの返済には約473日、つまり1年3カ月以上かかることになる。
もちろん、これはAaveが将来の473日間の全収入をMantleの返済に充てると確定したわけでも、買い戻しが必ず473日後まで再開できないわけでもない。これは比較的極端な静的ストレステストである——将来の収入が現在の水準を維持し、かつDAOが留保収入の全てをこの30,000 ETHの長期融資の返済に充てると仮定すれば、理論上は約473日で返済し終えることになる。
実際、Chadoは今年4月にも同様のデータ試算を行っており、当時のAave DAOの1日あたり収入は約26.6万ドルで、同じ規模の融資を約10カ月で返済できると予想されていたが、現在は収入の低下に伴い、返済期間も約15.6カ月に延びている。
これもまた、買い戻しがなかなか戻ってこない理由を説明している:Aaveは今収入がないわけではなく、バランスシートが修復される前に、収入を優先的にAAVEへ回すことが難しいのである。
買い戻しの再開は、それほど簡単ではない
したがって、AAVEが現在直面している真の問題は、プロトコルが捕捉する収入がいつ再び「フリーキャッシュフロー」となり、トークン層へと還元されるようになるかということである。
rsETH事故後、Aaveはすでに25,000 ETHの国庫資金で缺口の一部を埋め、同時に最大30,000 ETHの長期融資も背負っている。この帳尻が完全に整理されない限り、Aave DAOが以前のようにプロトコル収入を継続的にAAVE保有者に分配するのは難しい。
これはまた、AAVEの次の「ブルリターン」はDeFi市場そのものにかかっているだけでなく、二つの変数にもかかっていることを意味する——プロトコル収入が再び増加できるか、そしてバランスシートが徐々に回復できるかである。
結局のところ、プロトコルが稼いだお金がもはや優先的に穴埋めに使われる必要がなくなって初めて、AAVEの収入捕捉ロジックが本当に再び回り始めるのである。





