


ETH の保有・売却不要:ステーキングで利回りを得るか、それとも担保借入か?


- 核心的な見解:ネイティブステーキングとDeFiレンディングは、まったく異なる二つの資産ニーズを解決する——前者は長期的な保有時間を資本化して継続的に利回りを生み出し、後者はポジションを手放すことなく流動性を解放する。両者は代替関係ではなく補完的なツールである。
- 重要な要素:
- ネイティブステーキングの収益は、借り手の利息やDeFiトークンの補助金ではなく、イーサリアムプロトコルの報酬に由来し、本質的には確定した保有期間を生産手段へと転換するものである。
- Pectraアップグレード後、0x02バリデータの最大有効残高は32 ETHから2048 ETHに引き上げられ、報酬は1 ETH単位で再投資可能となり、ネイティブステーキングは完全な複利能力を備えるようになった。
- レンディングはETHを担保にステーブルコインを借り入れ、ポジションを保持しながら流動性を獲得するが、債務、金利、価格変動による清算リスクを伴う。
- ステーキングの核心的リスクはバリデータの運用、スラッシング、および退出流動性であり、レンディングはさらにヘルスファクターの低下による清算リスクを負う。
- stETHを循環させてステーキングとレンディングを重ねることで両方の収益を積み上げられるが、資本効率が逼迫するほどリスク伝播の連鎖は長くなる。
- ノンカストディアルウォレットツールはノード運用をプロダクト化しつつあり、ユーザーは秘密鍵と出金凭证を保持しながらネイティブステーキングへの参加ハードルを下げている。
ETH を保有した後、まだ何ができるのか?
数年前、この問いへの答えは単純すぎて、むしろ味気ないほどだった。コールドウォレットに入れて、放置して、強気相場を待つ。
しかし、イーサリアムが PoS への移行を完了し、オンチェーンのレンディング市場が完全に機能するようになった今日、手元の ETH をただ寝かせておくだけでは物足りないと感じるのは当然だ。最も一般的なのは、Native Staking でプロトコルのステーキング報酬を得るか、ETH をレンディング市場に預けてステーブルコインを借り入れ、保有資産を手放さずに流動性を引き出すか、だろう。
表面的には、どちらも「ウォレットに眠っている ETH を動かす」行為だが、どちらの APR が高いかだけを比べると、両者の最も本質的な違いを見落としがちだ。
Native Staking が解決するのは、長期的に保有する資産をいかに持続的に利回り化するかという問題であり、レンディングが解決するのは、資産を売却したくないときに、いかに流動性と資本効率を引き出すかという問題である。
これらは実のところ、まったく異なる 2 つの資産ニーズに対応している。
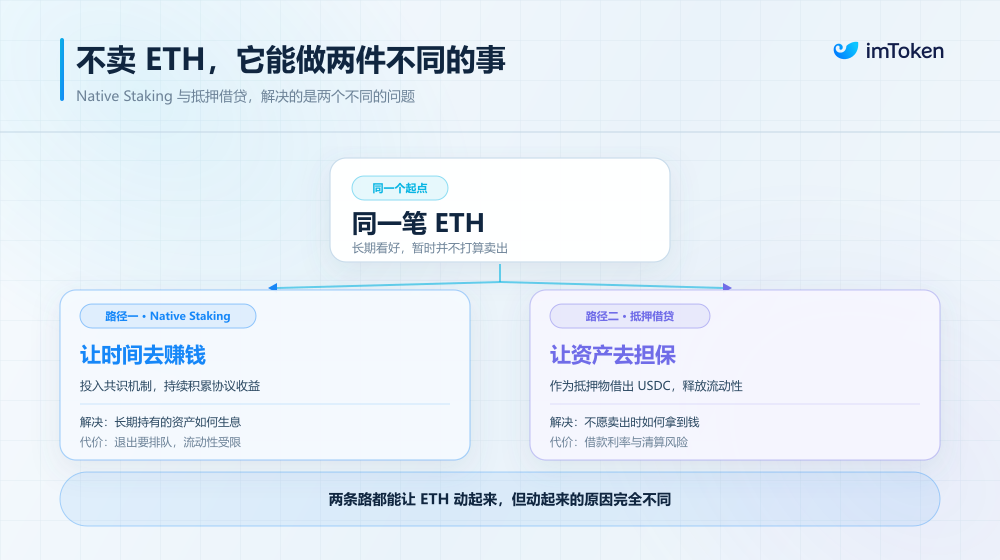
1. Native Staking:長い保有時間を生産手段に変える
まず最も純粋なシナリオを見てみよう。
手元に 32 ETH(あるいはそれ以上)があり、今後 2〜3 年はほぼ確実に使う予定がないとする。スポットの世界では、短期的な価格変動は受け入れるしかない。このとき、さらに工夫できる唯一の変数は、実はこの確実に支払うことになる保有時間そのものだ。
Native Staking が行っているのはまさにこれであり、この時間を資本化することだ。
周知のとおり、イーサリアムが PoS 時代に入ると、バリデータは ETH をステークしてネットワークのコンセンサスに参加し、証明やブロック提案などを担当し、プロトコル規則に従って相応の報酬を得る。
つまり、この収益は別の借り手の利息から来るものでも、ある DeFi プロトコルが追加発行するトークンでもなく、イーサリアムネットワークが基盤のセキュリティ維持者に与えるプロトコル報酬から直接来ている。
したがって、長期保有者にとって Native Staking の論理は非常に直接的だ。この ETH はもともと動かす予定がないのだから、保有期間中にネットワークの運用に参加させ、継続的に ETH を積み増すことができる。
さらに Pectra アップグレード以降、この道筋はさらに変化した(関連記事:800 万枚の ETH が「引っ越し」を始めるとき:ポスト Pectra 時代、Staking は構造的激変を迎えるのか?)。
新たな 0x02 Compounding Validator は、単一バリデータの最大有効残高を従来の 32 ETH から 2048 ETH に引き上げ、32 ETH を超える報酬は 1 ETH 単位で引き続き有効残高に算入され、その後の収益計算にも参加できるようになり、ネイティブステーキングは真により完全な複利能力を備えることになった。
しかし Native Staking には、非常に明白な特徴もある。それは収益の問題は解決するが、流動性の問題は直接解決しないということだ。
なぜなら、いったん ETH がバリデータ体系に入ると、まずネットワークセキュリティ資本としての役割を担うからだ。新しいバリデータはアクティベーションキューを経る必要があり、完全に退出する際もネットワークの状況に応じて退出プロセスを待つ必要がある。そのため、ウォレット残高のように、いつでも消費や取引、その他の投資に回せるわけではない(関連記事:今イーサリアムのネイティブステーキングに参加すると、なぜ 1 か月も順番待ちをするのか?)。
もちろん、Liquid Staking の登場はこの問題を部分的に解決した。例えば Lido を通じて ETH をステークすると stETH を取得でき、ユーザーは依然として送金や借入、その他の DeFi 活動に参加できる。しかし資産構造から見ると、それは最もシンプルな Native Staking の上に、LST プロトコルとトークンという 1 層を追加している。
したがって、問題をさらに抽象化すれば、Native Staking が最も適しているのは、長期的に保有すると確定している ETH があり、この保有時間そのものに価値を生ませるにはどうすればよいか、という問いだ。
2. レンディング:保有資産を維持しながら、購買力を前倒しで引き出す
レンディングが解決するのは、まったく別の現実的な悩みだ。
あなたも同様に ETH を極めて強気に見ており、絶対に売りたくない。しかし現実には急に現金の周转が必要になったり、オンチェーンに非常に魅力的な新たな機会が現れたりする。
スポットを直接売るのがもちろん最も手っ取り早いが、代償は保有資産を完全に手放すことだ。もしその後 ETH が大きな上昇相場に入れば、売却したスポットポジションを低コストで買い戻すのは難しい。
DeFi レンディングは別の考え方を提供する。ETH を売らず、ETH を担保として差し入れ、超過担保で必要なステーブルコインを借り入れる。
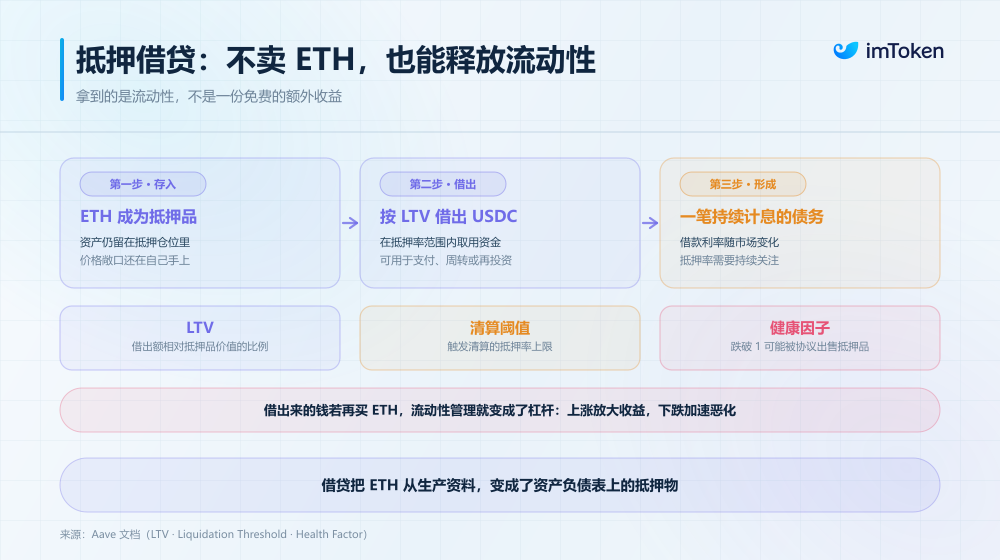
Aave のような超過担保レンディングプロトコルを例に取ると、ユーザーは条件を満たす資産を担保として預け入れ、一定の LTV 範囲内で他の資産を借り入れることができる。借り入れた資金は支払いや投資、その他の資金需要に充てられ、元の ETH は依然として担保資産として存在し続ける。
このとき、ETH が担う役割は完全に変わる。
Native Staking では、ETH は「生産手段」であり、ネットワークのコンセンサスに参加することでプロトコル収益を生み出す。一方レンディングでは、ETH はむしろ「バランスシート上の担保物」であり、最大の価値は保有者が新たな流動性を獲得するのを助けることにある。
したがって厳密に言えば、レンディングは無料の「追加収益」ではない。
資産を借り入れた後、ユーザーには債務が生じ、絶えず変動する借入金利を負担する必要がある。同時に、ETH の価格が大きく下落すれば、担保ポジションの Health Factor も低下し、清算条件に達すると、一部の担保資産がプロトコルによって売却される可能性がある。
そのため Aave は借り手に対し、LTV、Liquidation Threshold、Health Factor を継続的に注視するよう求めている。さらに、借り出したステーブルコインでさらに多くの ETH を購入すれば、事態はさらに進み、単純な流動性管理がレバレッジへと変わり始める。ETH が上昇すれば収益を増幅させ、ETH が下落すれば担保率の悪化を加速させる。
これもまた、レンディングと Native Staking の非常に重要なリスクの分岐線だ。Staking の核心的リスクはバリデータの運用、スラッシング、退出流動性から来る。一方、担保レンディングはさらに債務、金利、市場価格に駆動される清算リスクを導入する。
したがって、長期 Holder にとって、レンディングが本当に解決するのは、ETH を売りたくないが資金を使う必要があるとき、この資産の流動性を解放できるかどうか、という問題だ。
答えはイエスだ。
ただし、この流動性は無料ではない。
3. 一方は「時間のお金」を稼ぎ、一方は「流動性のお金」を換える
この観点から改めて見ると、Native Staking とレンディングには絶対的な代替関係はなく、実際のポジション管理においては、異なる段階の課題を解決する補完的なツールであることがわかる。
- コアの不動ポジション:数年は換金する予定のない大部分のスポットは、Native Staking が最も自然な帰結であり、外部債務を導入せず、市場清算も負わず、素直にイーサリアムのネットワーク配当を得る;
- 戦術的な機動資金:短期的に明確なキャッシュフロー需要があり、かつ監視コストを負担する意思のある部分については、レンディングがスポットを売却せずに済む緩衝帯を提供する;
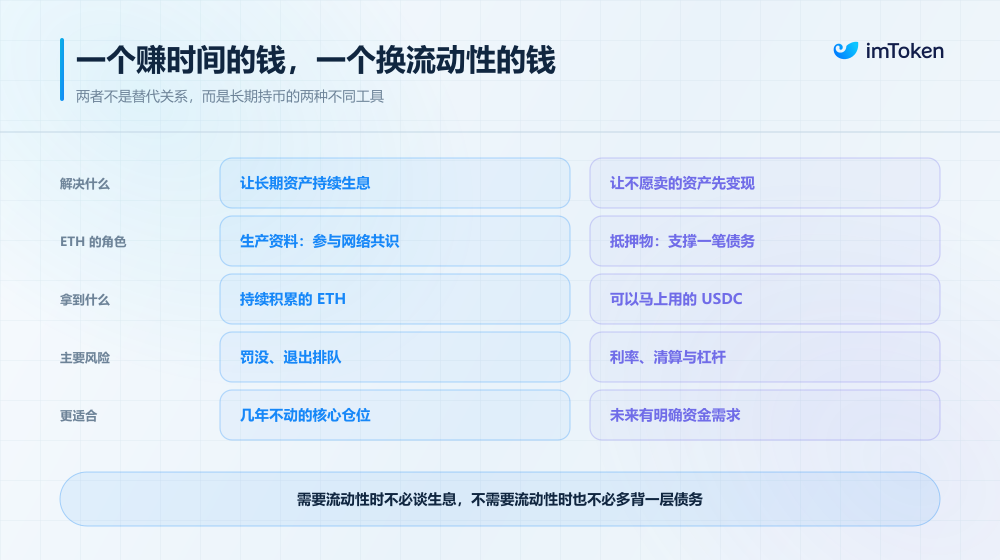
簡単に言えば、流動性が不要なときは ETH を工場で働かせ、流動性が必要なときは ETH を引き出して保証人にする、前者は長期保有段階の収益効率を高め、後者はバランスシート上の資本効率を高める。
もちろん、DeFi には両者をねじ込んで組み合わせるさまざまな高度な操作もある。例えば ETH を stETH に替えてから循環ステーキング・レンディングに回し、双方の旨みを食い尽くそうとするものだが、資本効率が緊迫するほど、リスクの露出と伝導の連鎖は長くなる。
とはいえ正直なところ、長期的にコインを保有するつもりの人にとっては、「スマートコントラクトのリスクが 1 層少ないこと」のほうが、「帳簿上の収益が 2 ポイント多いこと」よりも価値があることが多い。
そして現実には、多くの人が Native Staking を選ばないのは、実際のところ面倒だと感じているからだ。何しろ自前で検証ノードを構築するハードルはほとんどの人にとって高すぎる――マシンの用意、クライアントの構築、オフライン罰金の防止など、Pectra 時代になっても運用コストは依然として存在する。楽をしようと中央集権取引所にコインを預ければ、非カストディという基本趣旨に反することになる。
これこそ、成熟したウォレットツールが埋めている空白であり、従来の複雑なバリデータ操作をさらにプロダクト化することが十分に可能だ。
imToken の非カストディアル Native Staking を例に取ると、32 ETH から直接独立バリデータを立ち上げることができ、複利型(0x02)と自動引き出しモードの両方に対応している。基盤となるハードウェア配備、ノード運用、24 時間監視は専門のインフラが担うが、最も核心となる秘密鍵の所有権と出金凭证(Withdrawal Credentials)は常にユーザー自身が掌握する。
言い換えれば、それは本来ギークで煩雑なノード管理プロセス全体を、直感的で制御可能なネイティブプロダクト体験に圧縮している。
最後に
これはおそらく、今日 ETH を長期保有する際に、ますます考え直す価値のある問題でもある。かつては「ETH を持ち続けるべきか」が最も関心の的だった。
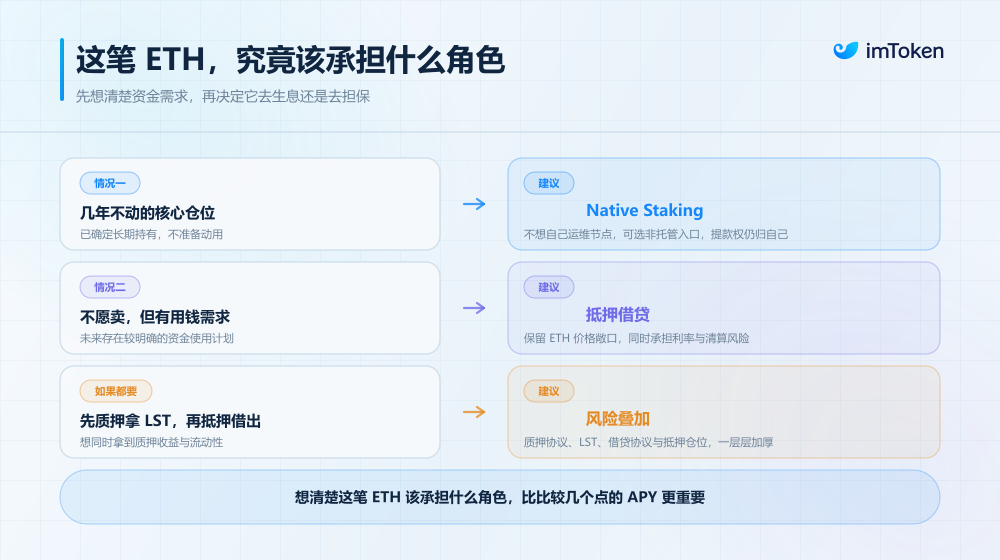
そして Staking、レンディング、各種オンチェーン金融ツールが次第に成熟した今、問題は長期的に持つつもりなら、この ETH は一体どのような役割を担うべきなのかへと変わった。
継続的にプロトコル収益を生み出す長期資産となるのか、それともいつでも資金を動かせる担保資産となるのか。
この点をはっきり考えることは、単に数パーセントの APR を比較するよりも重要なのかもしれない。





