


トランプに反撃、FRBが3年ぶりに利上げ


- 核心的見解:FRBが3年ぶりに25ベーシスポイントの利上げを実施し、3.75%~4.00%のレンジとした。ドットプロットは年内少なくともあと1回の利上げを示しており、タカ派的なシグナルが市場の利下げ期待を全面的に押さえ込んでいる。
- 主要ポイント:
- FOMCは12票の全会一致で25ベーシスポイントの利上げを承認。2023年7月以来の利上げとなり、それ以前は5会合連続で据え置いていた。
- ドットプロットでは、18名の当局者のうち12名が年内にあと1回の利上げを予想しており、今年の利下げを予想した者はいない。2027年の金利パスについては見方が大きく分かれている。
- FRBは今後3年間の金利予想中央値を引き上げ、2026年末には4.1%に上昇する見通し。声明には「政策行動がインフレをより速やかに2%目標へ回落させるのに寄与する」との文言が新たに追加された。
- ウォーシュ議長は「インフレが高すぎる状態が長く続いている」と強調し、今後の金利パスに関するフォワードガイダンスの提供を拒否。記者会見は約20分早く終了した。
- 市場の連鎖反応:ドルは1カ月ぶり高値に上昇、10年物米国債利回りは5.02%に上昇、金は0.5%下落、ダウ平均は1.2%下落し3カ月ぶり安値をつけた。
- エネルギー価格の衝撃とAI投資の急増がインフレ見通しを再形成しており、中東情勢は依然として不確実要因に挙げられている。
原文来源:华尔街见闻
降息を堅持してきたアメリカのトランプ大統領の期待は打ち砕かれた。
米東部時間9月16日水曜日、FRB連邦公開市場委員会は全会一致で、政策金利を25ベーシスポイント引き上げ、3.75%〜4.00%の範囲とすることを決定した。
最新のドットチャートによると、年内にあと少なくとも1回の利上げが示唆されており、市場の10月利上げへの賭け確率は直ちに約50%に上昇し、12月の利上げ予想も同時に高まった。
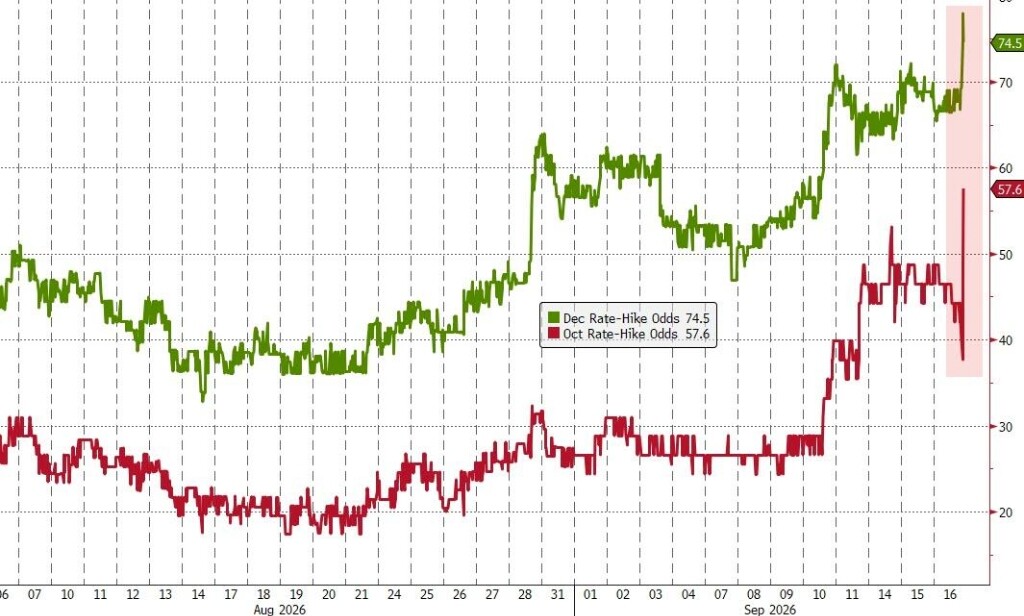
FRBは3年ぶりに利上げに踏み切り、引き締めサイクルがまだ終わっていないことを示す強いシグナルを発した。タカ派的なシグナルは市場に連鎖反応を引き起こし、米国株と金はともに圧迫され、ドルは1カ月ぶりの高値に急騰し、イールドカーブは急激にベアフラット化した。
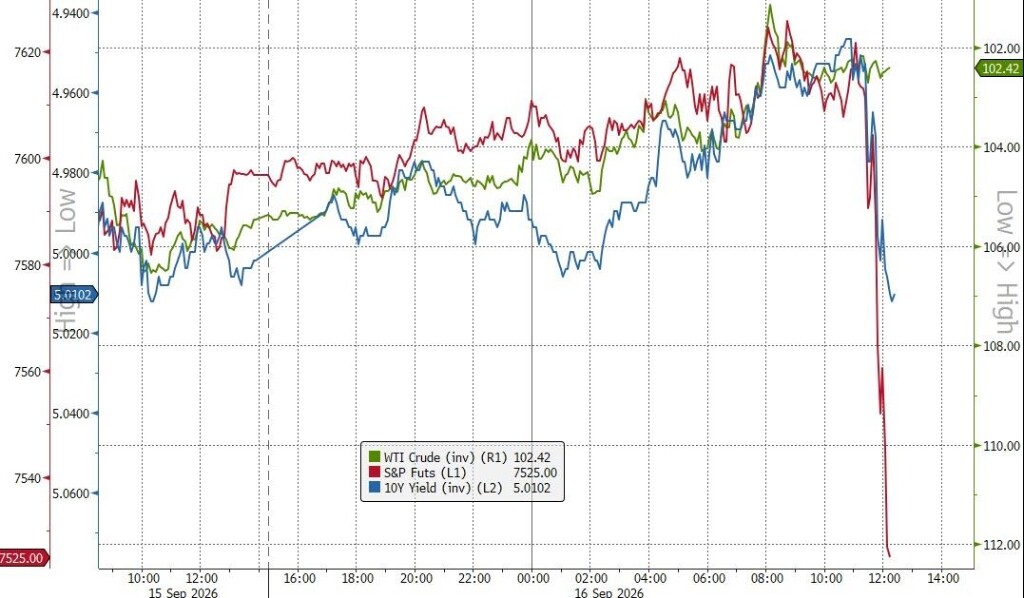
今回の記者会見は従来より約20分早く終了し、最近では最短記録となった。これはウォーシュ氏が一貫してフォワードガイダンスを提供しない立場を強調していることと一致する。ブルームバーグの報道によると、今回のFedデーの市場変動も主にFOMC声明自体ではなく、記者会見から生じた。
FRBが全会一致で3年ぶりの利上げを決定、ドットチャートは年内あと1回の利上げを示唆
米東部時間9月16日水曜日、FRBは金融政策委員会FOMCの会合後に、フェデラルファンド金利の目標レンジを3.50%〜3.75%から3.75%〜4.00%に引き上げ、25ベーシスポイントの利上げを発表した。
これはFRBが2026年に入って初めて政策金利を調整したものであり、2023年7月以来の利上げでもある。それ以前は、FRBは5回連続の金融政策会合で金利を据え置くことを決定していた。
今回の金利決定は完全に投資家の予想通りであった。今週火曜日の終値時点で、CMEのツールによると、先物市場は今週のFRBによる25ベーシスポイントの利上げ確率を92%超と予想し、次回10月会合で同幅の追加利上げが行われる確率は44%、年内合計2回の25ベーシスポイント利上げの確率は80%近くに達した。これは、多くの市場関係者が9月は一回限りの金利調整ではなく、年内にFRBがさらに行動すると賭けていることを示している。
「新FRB通信社」の異名を持つ記者ニック・ティミラオス氏は記事の中で、今回の会合でFRB当局者が全会一致で3年ぶりの利上げを決定したことは、ホワイトハウスの「インフレは心配不要」という論調を暗に弱めたと述べ、今回の多数の当局者が年内にあと1回の利上げを予想しており、エネルギー価格ショックと人工知能(AI)投資の急増がインフレ見通しを再形成したと指摘した。
ティミラオス氏は、アナリストが以前から指摘していたように、最近市場が8月のインフレデータに高度に関心を寄せているものの、経済見通しの最大の変化は実はエネルギーと商品価格の上昇に起因すると述べた。前「FRBナンバー3」であるニューヨーク連銀のダドリー総裁は「重要なのはイランの情勢が再び緊張し、エネルギー価格ショックの規模が再び拡大していることだ」と述べた。
今回の利上げ決定自体は市場予想の範囲内であったが、ドットチャートと記者会見が発したシグナルは全体として予想よりもタカ派的であった。最新のドットチャートは従来の来年の利下げ予想の中央値を削除し、同時に大多数の当局者が年内にあと少なくとも1回の利上げを支持していることを示した。
下図の青い点は9月のドットチャート予想、灰色の点は6月のドットチャート予想を表す。
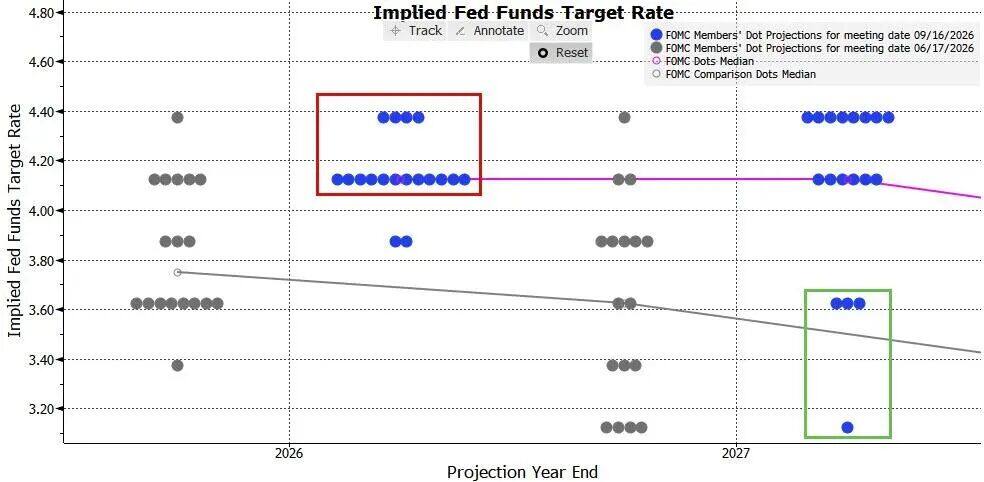
ドットチャートによると、金利予想を提供した18名のFRB当局者のうち、今回12名が9月の利上げに続き、2026年内にあと1回の25ベーシスポイントの利上げを予想し、4名が年内にあと2回の同様の利上げを予想し、2名が年内の金利据え置き、すなわち年内の追加利上げなし、9月の1回のみを予想し、今年の利下げを予想した者はいなかった。
しかし、2027年の金利経路には著しい意見の相違がある。8名のFRB当局者が来年1回の利上げを予想し、6名が年間を通じて金利据え置きを予想し、3名が2回の利下げを予想し、1名が4回の利下げを予想した。これは、一部の当局者が現在の経路に政策ミスのリスクがあると暗に考えていることを意味する。
コンサルティング機関LB MacroのCEO、ルイジ・ブッティリオーネ氏は述べた:
今回の利上げが2%のインフレ目標への「より適時の」回帰に寄与すると示すことで、FOMCはさらなる作業が必要であり、おそらく少なくともあと3回の利上げが必要であることを明確に示した。
今週水曜日の会合後に発表されたFRB当局者の金利予測の中央値によると、今年の利上げ予想が強化される中、FRB当局者は今回、今年・来年・再来年の金利予想を引き上げた:
2026年末のフェデラルファンド金利中央値は4.1%、6月の予想は3.8%、2027年末のフェデラルファンド金利は4.1%、6月の予想は3.6%、2028年末のフェデラルファンド金利は3.9%、6月の予想は3.4%、2029年末のフェデラルファンド金利は3.6%、より長期的なフェデラルファンド金利は3.2%、6月の予想は3.1%。
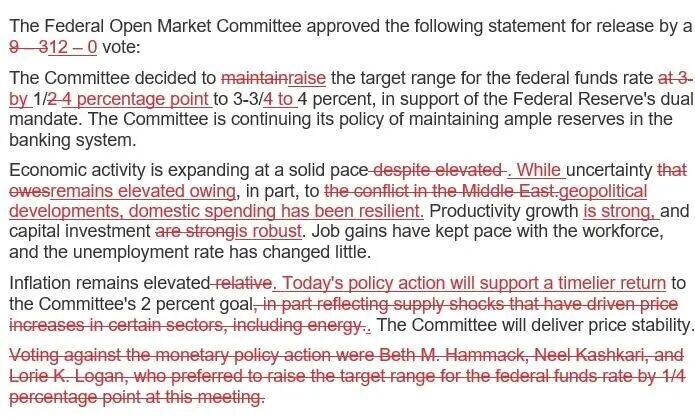
利上げの決定に加えて、今回の会合声明は特に、今回の「政策行動はインフレをより適時に(FOMC)委員会が設定した2%目標に回落させるのに寄与する」と言及した。
前回7月末の会合声明と比較して、今回の声明のもう一つの大きな違いは、FOMC投票委員12名全員が利上げに賛成したことである。前回は3名の票委が金利据え置きの継続に反対した。これは、利下げを好むと繰り返し表明してきたアメリカのトランプ大統領の主張に明らかに反するものであり、中東紛争が原油価格を押し上げる背景の中で、FRBが直面するインフレ対策の圧力を浮き彫りにしている。
経済の評価に関しては、今回の会合声明は前回と基本的に変わっていない。今回の声明は引き続き、FRBが物価安定の実現にコミットしていることを強調し、再度重申した:アメリカ経済は着実に拡大し、雇用成長は労働力規模の成長と歩調を合わせ、失業率はほぼ横ばいである。
前々回と前回の声明は、中東紛争が経済に高い不確実性をもたらし、インフレは依然として高水準にあり、その一部はエネルギー価格の上昇に起因すると述べていたが、今回の声明は「中東紛争」という表現を地政学的情勢に変更し、国内支出に底堅さがあるという評価を新たに追加した。声明は次のように述べている:「地政学的な情勢の発展の影響を一部受けているものの、不確実性は依然として高く、国内支出は底堅さを示している。」
さらに、今回の声明は資本投資の状況に対する評価をやや引き下げた。前回は資本投資と生産性の伸びがともに力強いと述べていたが、今回は上記の不確実性が高いという評価の直後に続けて次のように述べている:「生産性の伸びは力強く、資本投資の勢いは堅調である。」
以下の赤い文字は、今回の決定声明が前回と比較して削除・追加された内容を示している。
ウォーシュ:利上げはFOMC内部の強い一致を示す、インフレは高すぎ、長すぎる、インフレ鈍化は雇用を犠牲にしない
FRBはインフレが依然として目標を上回る中、しかしアメリカ経済と労働市場が底堅さを示す背景で25ベーシスポイントの利上げを行い、議長のウォーシュ氏は明確に、現在の最優先課題はインフレをより適時に2%目標に戻すことであり、同時に将来の金利経路に対するフォワードガイダンスを拒否すると述べた。
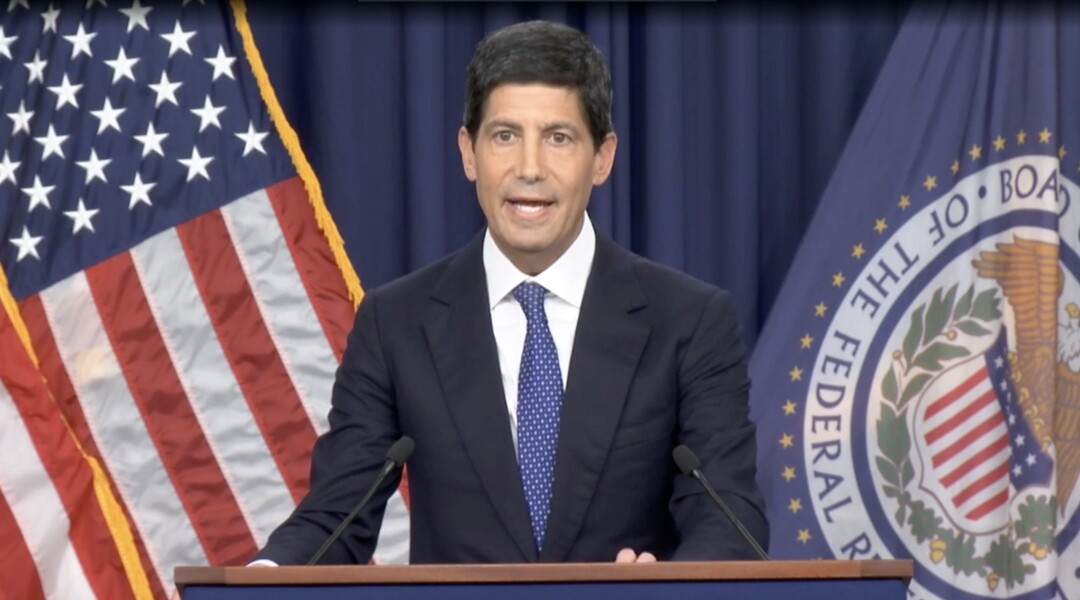
ウォーシュ氏は記者会見で繰り返し、インフレが今回の政策行動の核心的な理由であることを強調した。
「明白な事実は、インフレが高すぎ、そしてあまりにも長く続いているということだ。」
しかし同氏は、最新のCPIとPPIデータによると、基本的なトレンドはすでに意味のある改善を示していると述べた。8月の総合PCE価格指数の前年同月比上昇率は約3.6%(7月は3.7%)程度、コアPCEとCPIはそれぞれ約3.2%(7月は3.3%)と2.4%になる可能性がある。
同氏は以前ジャクソンホール会議で、FRBは単一のデータポイントだけでなくインフレトレンドを観察する必要があると提唱していた。今回の記者会見で、同氏は再度強調した:
「トレンドが重要だ。データポイントはノイズが多い。データポイントへの依存は危険な注目の仕方だ。」
ウォーシュ氏は、過去10年ほど、市場参加者や記者は「一つのデータポイントで固唾を飲んで待つ」ことに慣れてしまったが、それは自身の意思決定方法ではないと述べた。「私は今朝の小売売上高であれ先週のCPIであれ、特定のデータを固唾を飲んで待っているわけではない。」
利上げが最終的に経済成長を潜在水準以下に押し下げ、雇用市場を悪化させる可能性があるかについて、ウォーシュ氏の答えは比較的明確であった。
「目標を達成するために労働市場を損なう必要はないと考えている。」
ウォーシュ氏は、アメリカ経済は強化されており、労働市場は全体的に完全雇用水準近くにあり、現在のアメリカの国内支出は底堅く、生産性の伸びは力強く、資本投資も堅調を維持し、信用の流れ、特に企業信用は「非常に力強い」と述べた。同時に、同氏は現在の広範な金融状況は制限的ではないと考えている。
「広範な金融状況を制限的と表現するのは難しい。」とウォーシュ氏は述べた。同氏は、この判断は委員会でも広く同意されており、そのためFRBは「一部の適応措置を解除し」、金融と信用の状況を政策目標により適合させることを決定したと述べた。
ここ数カ月、特に最近数週間で長期米国債利回りが明らかに上昇している問題に対して、ウォーシュ氏は債券市場に「彼らが語りたいことを何でも語らせ」、利回り変化の背後にある原因を分析しようと試みたいと述べた。同氏は三つの主要因を挙げた:アメリカ経済の強化、資本競争、地政学である。
AIの急速な発展とAI業界関係者の制御不能リスクへの警告について問われた際、ウォーシュ氏は、自身もAIとその経済的影響について大量の時間を費やして考えていると述べた。しかしウォーシュ氏は、AI関連のリスク、リターン、政策選択は政府の他の部門の決定範囲に属すると強調した。FRBにとっては、これらの政策決定が最終的に日々の業務にどのように影響するかに注目する必要がある。
米国株・債券がともに下落、AIセクターは相対的に底堅く、ドルは上昇、金は日中急落
米国株はFRBの決定発表前はほぼ安定していたが、記者会見中に急速に下落に転じた。
FRB議長ウォーシュ氏は記者会見で「我々は金融と信用の条件を目標により一致させるため、ある程度の緩和を除去した」と述べ、その表現は市場で明確なタカ派姿勢と広く解釈された。
主要指数は取引中に安値を付けた後に一時的な反発を見せたが、全体の終値は依然として広く軟調であった。
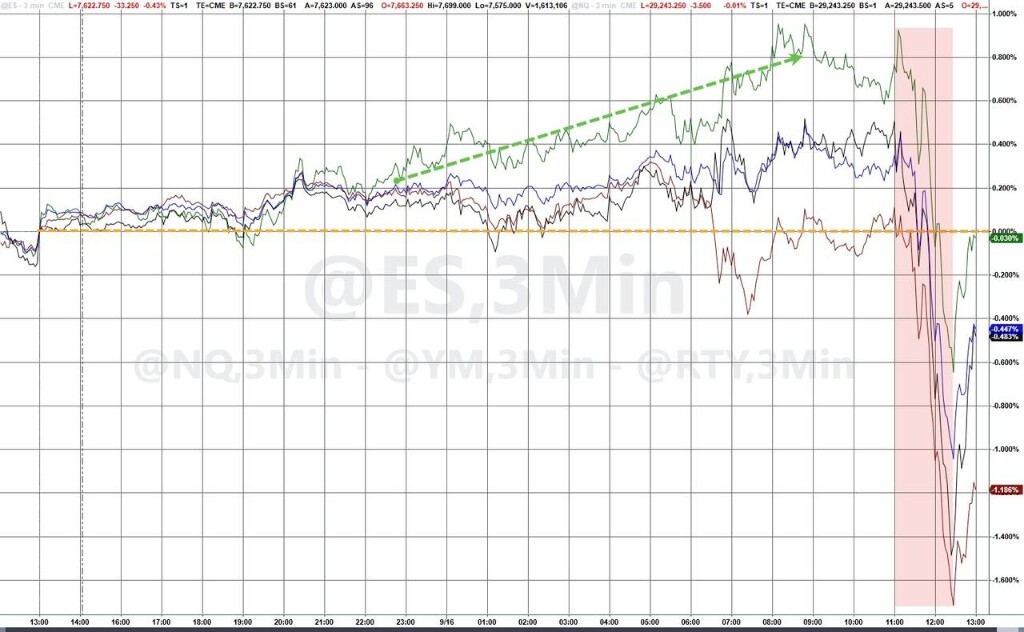
S&P500指数は0.45%下落し、ダウ工業株平均は1.2%下落して3カ月ぶりの安値となった。ナスダック100指数のみほぼ横ばいで、AI関連セクターは相対的に底堅かった。
10年米国債利回りは5.02%に上昇し、2年債利回りは7ベーシスポイント上昇して4.74%となり、2024年以来の最高水準となった。一方、30年債利回りはほぼ横ばいで、2年





