






Gate機関週報:BTCは一時$81,000を突破、SOLステーキング資産がETHをアウトパフォーム(2026年8月24日—8月30日)


- 核心的見解:タカ派的な金利観測と高止まりするインフレが再びマクロプライシングを主導し、暗号資産市場は全面高から高値圏での構造的ローテーションへと移行。資金はBTCのレバレッジ追随からETH、SOLのステーキング資産、およびMeme小売フロントエンドへと向かい、機関の配分はより選択的になっている。
- 主要ポイント:
- 米国7月のPCEは前年同月比3.7%、コアPCEは3.3%といずれも前回値と持平。Warsh氏のタカ派発言が9月の利上げ観測を押し上げ、2年物米国債利回りは約4.36%に上昇した。
- BTC ETFの週間純流入は約9億2,500万ドルに減少(前週比-51.79%)、ETH ETFは約8億1,600万ドルに増加(+17.77%)。機関のBTC追随は冷め、ETHの受け入れが強まっている。
- BTCのOIは週央の約134億ドルから約124億ドルに後退。資金調達率は緩やかなプラスで、ロング構造は反転していないが新規レバレッジの勢いは弱まっている。
- ステーブルコインの総供給は週間で約17億3,000万ドル増加し、増分はRLUSD、USD1、BUIDLなど機関決済・利回り型資産へ拡散した。
- SOLステーキング資産はETHを明確にアウトパフォーム。Bitwise SolanaステーキングETFの規模は10億ドルを突破し、SGP-0002提案は6年間で約1,890万枚のSOL発行を削減すると見込まれる。
- Pumpの収入は約1,628万ドルに増加(+19.0%)し、Hyperliquidの1,677万ドルに迫る。Memeフロントエンドが主要な利益増分となっている。
- BTC DVOLは43付近から約37に低下し、25D Skewは約-3%まで修復。短期的なヘッジは増加したが、ボラティリティリスクプレミアムは収束している。
要約
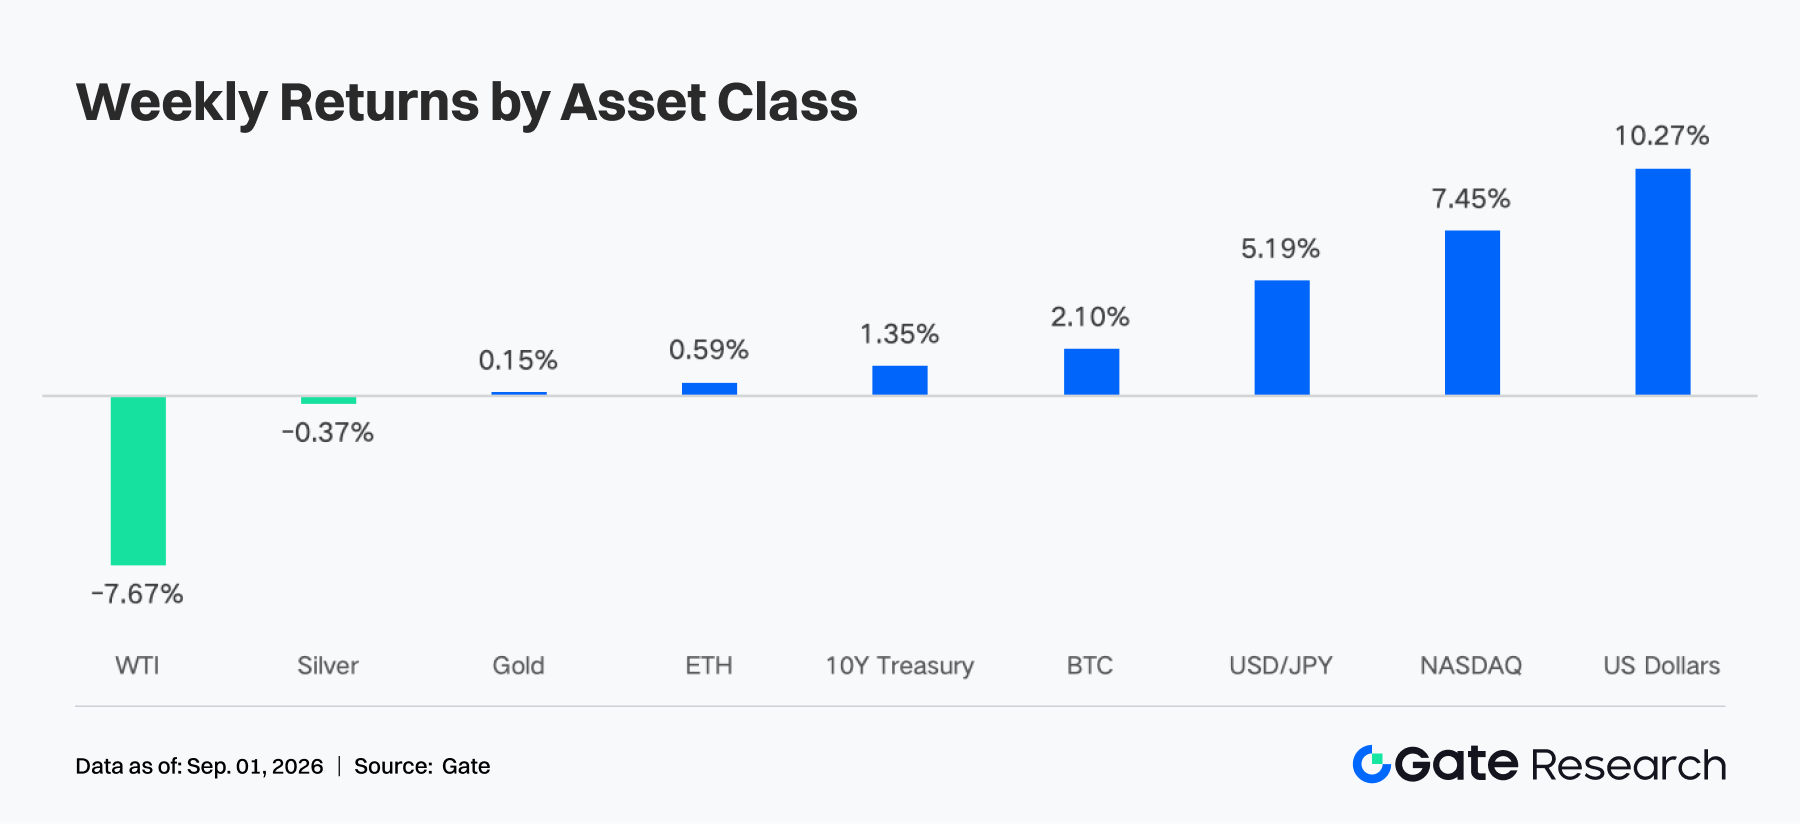
• タカ派的な見方が再びマクロプライシングを主導し、PCEインフレは高止まり、Warsh氏のタカ派発言が9月利上げ観測を押し上げ、短期米国債利回りとドルが上昇した。暗号資産市場は高値圏での構造的ローテーションに入り、BTCは一時81,000 USDTを突破、BTCとETHはそれぞれ2.10%と0.59%の週間上昇となった。
• ETF資金は追い上げから選択的配分へと移行し、BTC ETFの週間純流入は約9.25億ドルまで減少し、前週比51.79%減となった。一方、ETH ETFの純流入は約8.16億ドルに増加し、機関投資家のBTC追い上げが冷め、ETHへの資金受け入れが強まっていることを示している。
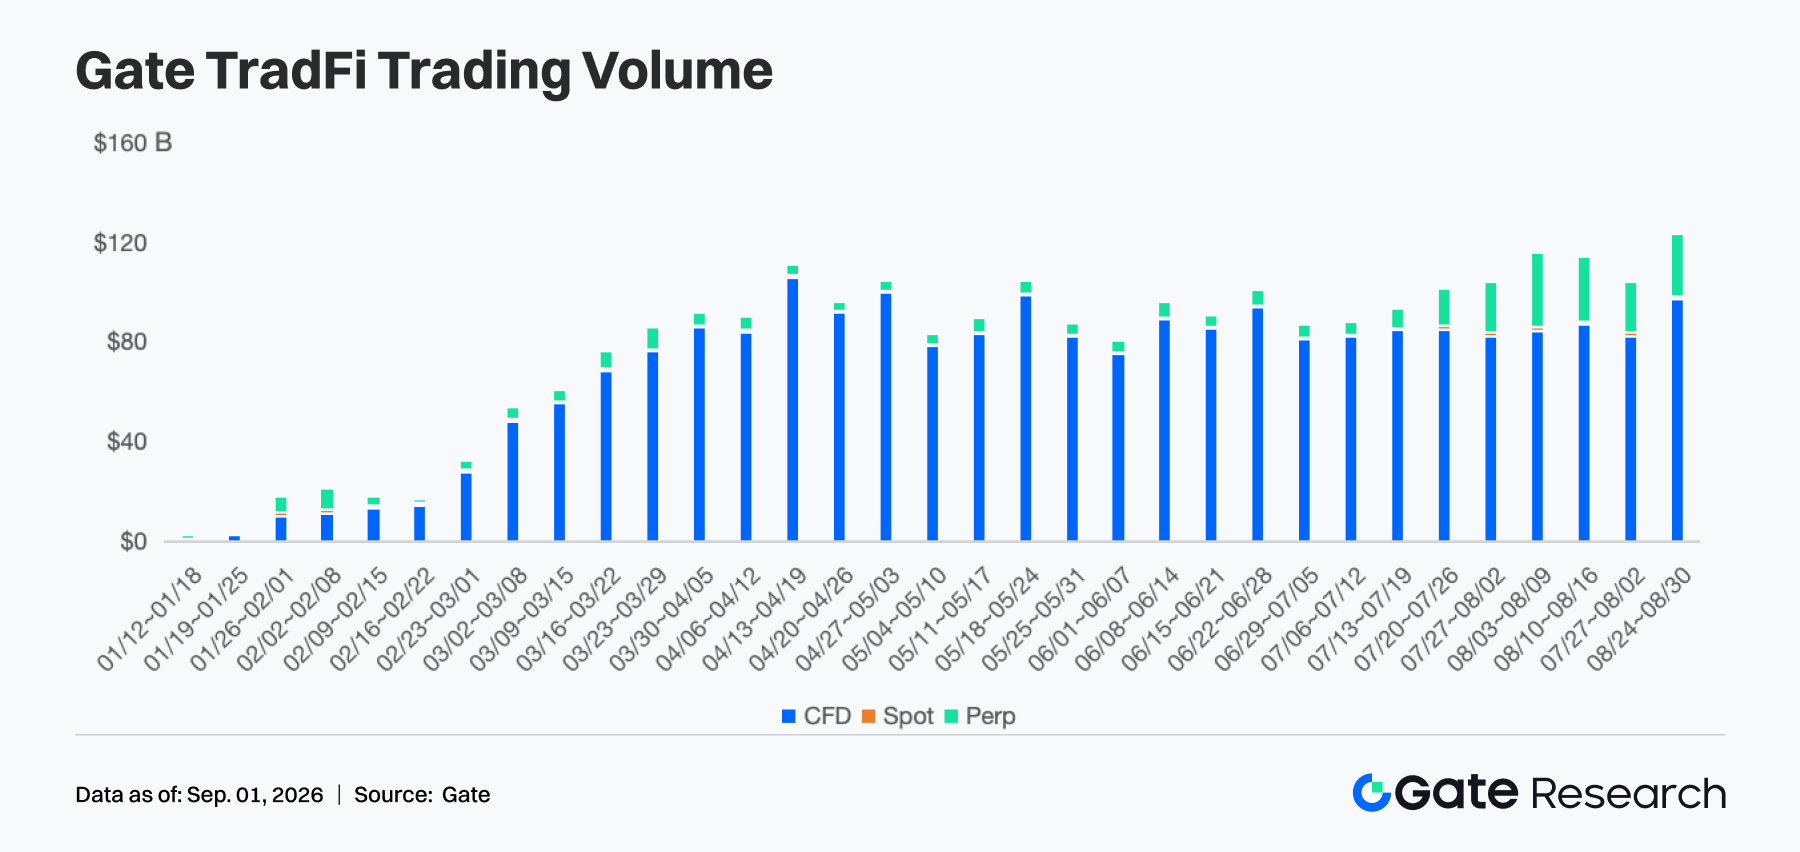
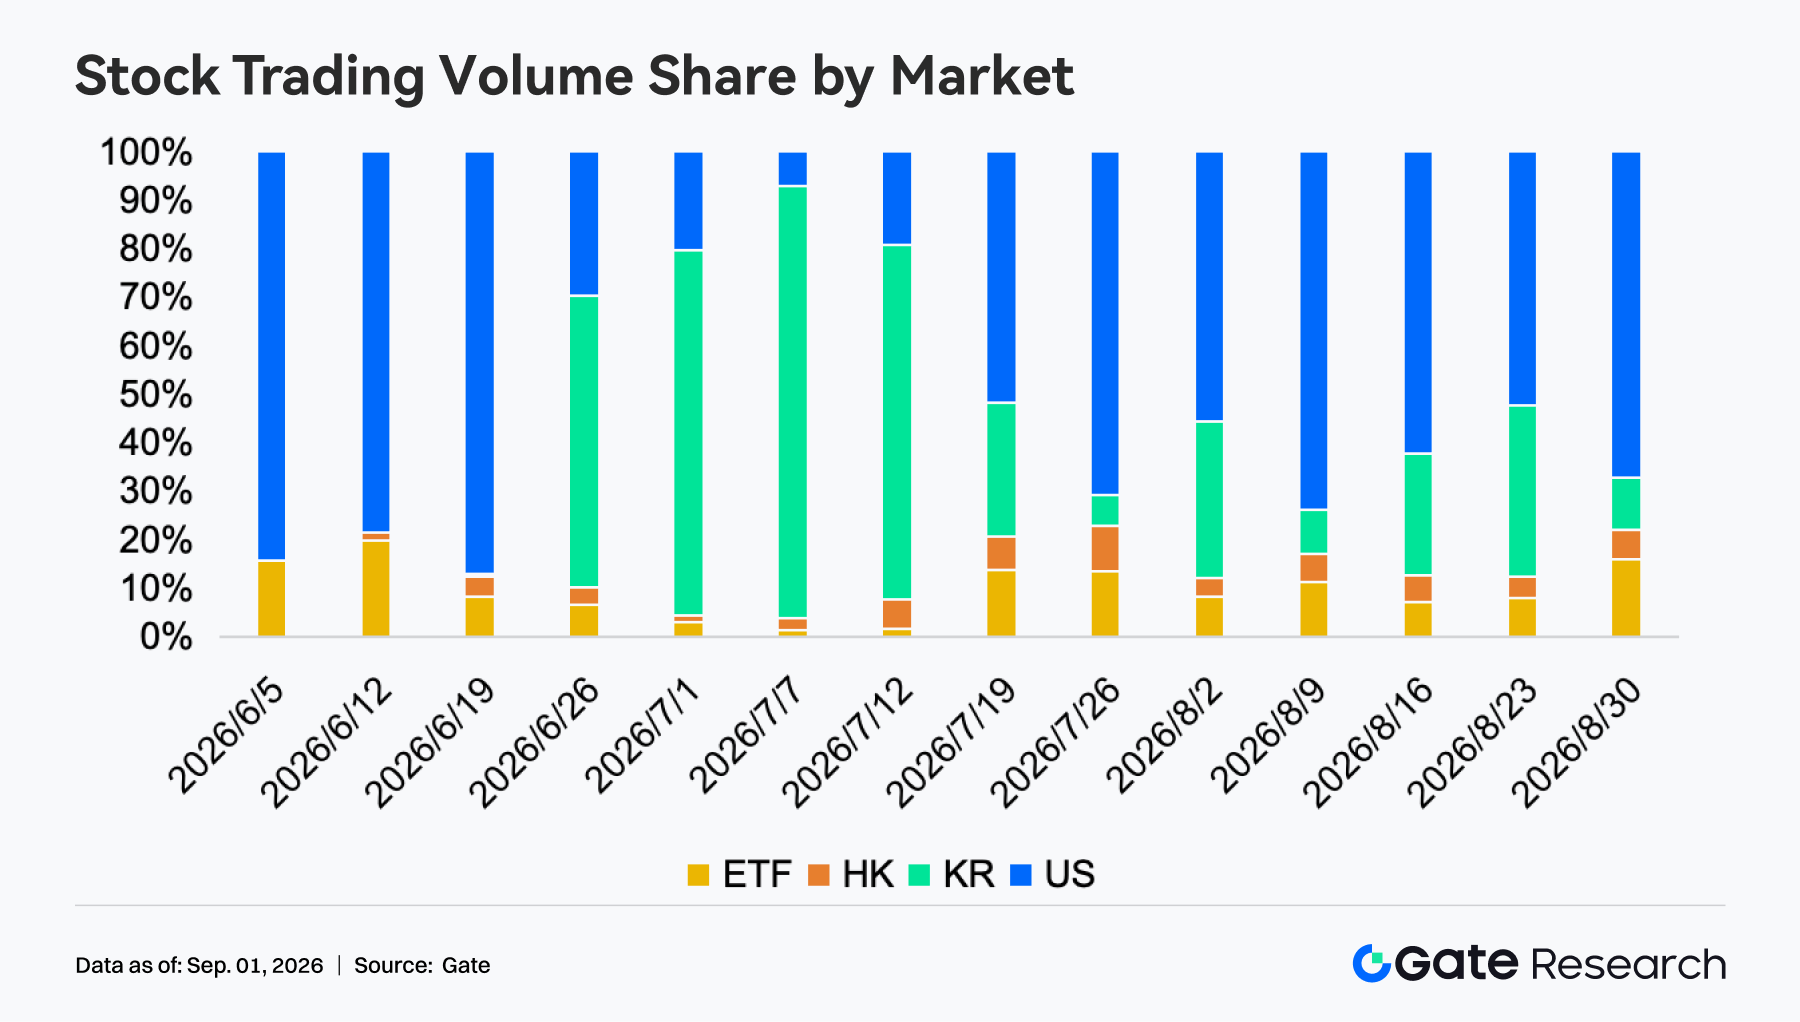
• TradFiの活発度が回復し再び米国株に傾斜、Gate TradFiの週間取引量は約1,230億ドルに上昇し約17%の増加、CFDとPerpが同時に拡大した。株式取引では米国株の比率が約67%に回復し、ETFは16%に上昇、韓国株は36%から約11%へと低下した。
• オンチェーン取引はMemeと高頻度リテールシーンへ移行し、Uniswapの大口成約パルスは減退したが取引件数は増加を続けた。PumpSwap、Pump.fun、Memeフロントエンドの活発度が上昇し、Pumpの収入は約1,628万ドルに増加、リテール取引が今週の主要な収入増分となった。
• 資金は安定収益とSOLステーキング資産により傾斜し、ステーブルコイン供給は約17億ドル増加、増分はRLUSD、USD1、BUIDLなど機関決済および収益型資産へ拡散した。SOLステーキング資産はETHを明確にアウトパフォームし、ETF流入、ステーキング収益、供給収縮期待が需要を共同で強化した。
• BTCのレバレッジ追い上げは明らかに冷め、BTC OIは週中約134億ドルから約124億ドルへ低下、資金調達率は穏やかな正値を維持し、ロング構造は未だ反転していないが新規レバレッジの勢いは弱まっていることを示している。
• 短期保護は増加したが、ボラティリティリスクプレミアムは低下した。オプションの中長期ポジションは依然として強気寄りだが、短期Putの成約が明らかに増加した。25D Skewは約-3%に修復され、DVOLは43付近から約37へ低下し、市場が短期保護を増やす一方で激しい変動に対する全体的なプライシングはむしろ落ち着きを見せていることを示している。
1. 市場フォーカス解説
先週(2026年8月24日—8月30日)、市場は米国インフレ、Jackson Hole会議、中東情勢を巡って再プライシングされた。米国7月PCEは前年同月比3.7%上昇、コアPCEは前年同月比3.3%上昇と、いずれも前回値と横ばいだった。2%目標を継続的に上回るインフレを受け、FRB議長Kevin Warsh氏は8月28日、基調的インフレが十分な速さで低下しなければ政策当局者にはまだ「やるべき仕事がある」と述べ、市場の9月利上げ観測が明らかに高まり、2年米国債利回りは同日約4.36%へ上昇、ドルは上昇し金は下押しされた。金曜日に下落はあったものの、NVIDIAの決算がAI産業チェーンを支え、米国株は週間で緩やかに上昇した。S&P 500、ダウ、ナスダックはそれぞれ0.5%、0.5%、0.8%上昇し、ラッセル2000は1.5%下落し、資金が引き続き大型テック株に傾斜していることを反映した。コモディティでは、イランとオマーンがホルムズ海峡の通行取り決めについて緩和のシグナルを出し、ブレント原油は週間で約5%下落、金曜日は約89.7ドルとなり、短期的に輸入インフレ圧力が緩和された。暗号資産市場は前半週に流動性改善とショートカバーが続き、BTCは一時81,000 USDTを突破した。後半週はタカ派的な金利観測と利益確定に押されたが、BTCとETHはそれぞれ2.10%と0.59%の週間上昇を確保した。
2. 流動性分析
2.1 機関投資家のBTCに対する姿勢は強い増配から選択的配分へ
先週の米国BTC現物ETFの合計純流入は約9.25億ドルで、前週の19.18億ドルから51.79%減少した。資金は依然として純流入だが、追い上げの勢いは明らかに弱まった。IBITが約9.38億ドルの純流入で首位となり、ほぼ全増分を寄与した。ARKBは約0.85億ドルの純流出で最も弱い商品となった。金曜日には全市場が1日で約2.02億ドルの純流出に転じ、価格が77,000ドル付近で横ばいとなった後、一部の機関が利益確定を始めたことを示している。8月21日公表のAUM基準に基づき、価格変動と純申込を組み合わせて推計すると、BTC ETFのAUMは約960.70億ドルから約969.40億ドルへ上昇し、前週比約0.91%増加した。
ETH現物ETFの合計純流入は約8.16億ドルで、前週の6.93億ドルから17.77%増加した。ETHAが約5.67億ドルの純流入で引き続き主導し、全商品とも週間で純流出はなかった。QETHは資金変動がなく、EZETは約0.01億ドルの流入のみで非ゼロ商品の中では最少だった。ETH価格が週間で1.88%下落したにもかかわらず、継続的な申込が推計AUMを約143.00億ドルから約148.50億ドルへ押し上げ、前週比約3.83%増加した。総合すると、機関投資家のBTCに対する姿勢は強い増配から選択的配分へ移行し、ETHの資金受け入れは明らかに強化された。センチメントは依然として前向きだが、BTCの金曜日流出とETH価格の軟調は、リスク選好が全面的な追い上げから商品集中・押し目買いへと移行したことを示している。
2.2 TradFi流動性
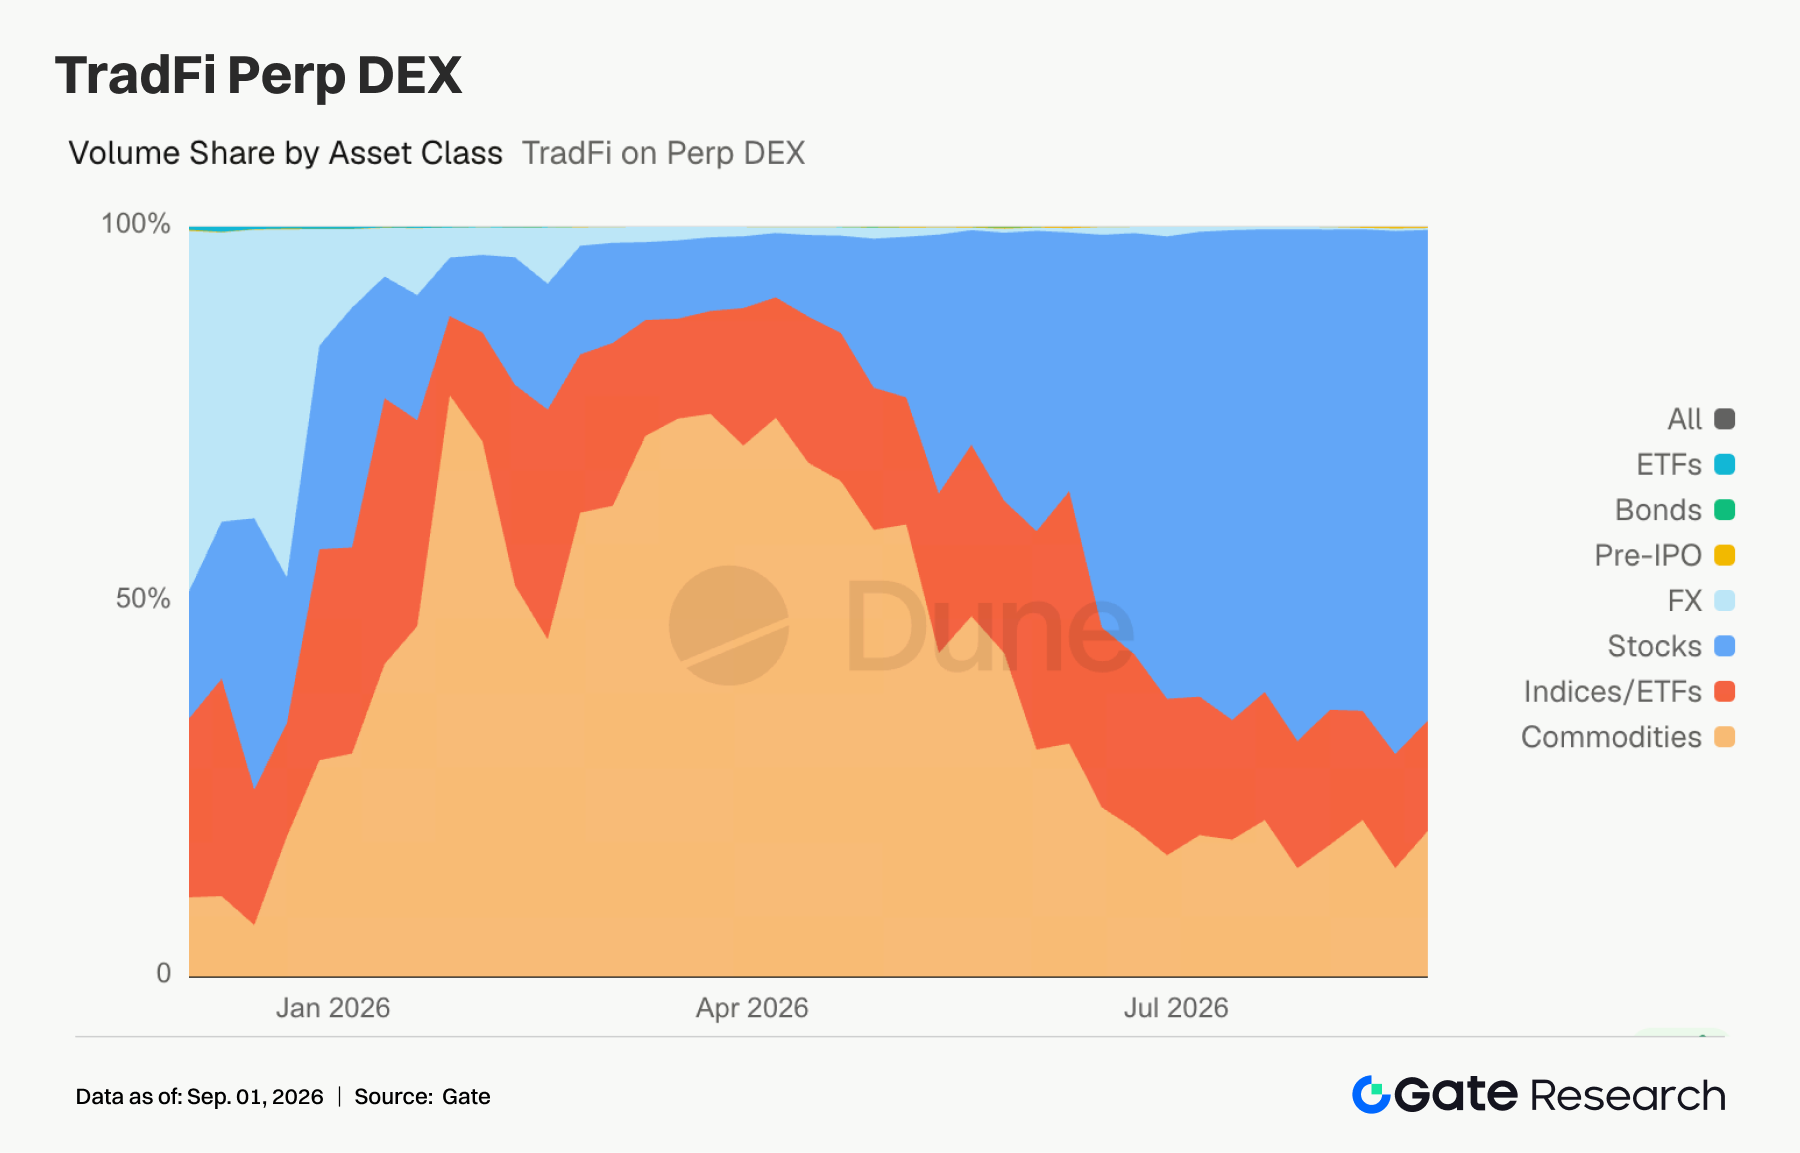
• TradFi Perp DEX:先週、全市場のTradFi Perp DEXは「株式主導、商品と指数/ETFが分担」という構図を継続した。株式類の成約比率は約65%–70%を維持し、引き続き絶対的な主導権を握り、上半期の商品資産優位の構造から明らかに反転した。商品類の比率は週内で変動し、最新では約20%まで回復したが、3—4月に一時60%を超えた高値には依然として遠い。指数/ETFの比率は約10%–15%で比較的安定している。外国為替、債券、Pre-IPOなどのカテゴリは依然として限界的な水準にある。全体として、オンチェーンTradFiデリバティブの取引重心はすでに安定して株式へ移行しており、商品はより段階的なマクロイベント取引需要を反映している。
• Gate TradFi取引量:先週のGate TradFi総取引量は明らかに回復し、約1,230億ドル付近まで上昇し直近の高値を更新、前週の約1,050億ドルから約17%増加した。CFDは依然として中核の基本盤で、週間取引量は約950億ドル、比率は8割近くに達した。Perpは約270億ドルへ上昇し、前週の約220億ドルから明らかに増加し、引き続きCFD以外の最主要な増分源となっている。Spotの規模は依然として低い。注目すべきは、8月以降Gate TradFiの週間取引規模が全体として約1,000億ドル付近から徐々に切り上がっており、今週はCFDとPerpが同時に増加し、取引活発度が再び拡大し、業務規模の中心がさらに上昇したことを示している。
• Gate株式資産取引量:先週のGate株式取引構造は再び米国株へ集中した。米国株の成約比率は前週の約52%から約67%へ上昇し、再び3分の2に近づき、引き続き第1位の市場として安定している。韓国株の比率は約36%から約11%へ明らかに低下し、それ以前の2週連続の急速な拡大は明らかに冷め込んだ。ETFの比率は約8%から約16%へ上昇し、今週の構造変化のもう一つのハイライトとなった。香港株の比率は約6%で全体として依然として低水準にある。前週の「米国株・韓国株の二本柱」の構図と比較して、今週は資金が再び米国株とETFへ回流し、取引選好が高弾力の韓国株から段階的にローテーションし、流動性のより高い米国株式および分散化された指数ツールへ再び向かったことを反映している。
• TradFiオーダーブック深度:われわれはTradFi取引量が最も高いXAUTを選び、そのオーダーブック深度(Delta)を分析した。先週XAUT価格は明らかに調整し、約4,600 USDT上方から4,450 USDT付近へ下落した。25—28日の下落段階では、±1%オーダーブックDeltaは長時間にわたり負値を維持し、最低は-330万ドル近くに達し、売り方深度が持続的に優勢で価格軟調と共振していることを示した。28日以降に構造が明らかに変化し、Deltaは一時+300万ドル以上へ急速に上昇し、その後は大半の時間で正値を維持、29—31日は買い方深度が全体として約+20万〜+80万ドルにあり、数回+100万ドルを突破した。価格はまだ明らかに反発していないが、オーダーブックは持続的な売り圧から買い盤優勢へ転じ、安値での受け入れが改善していることを示している。今後は正のDeltaが継続し価格の安定を促せるかどうかを観察する必要がある。
3. オンチェーンデータインサイト
3.1 Uniswapの大口パルスが消退、Robinhood Chainは週末に再加速
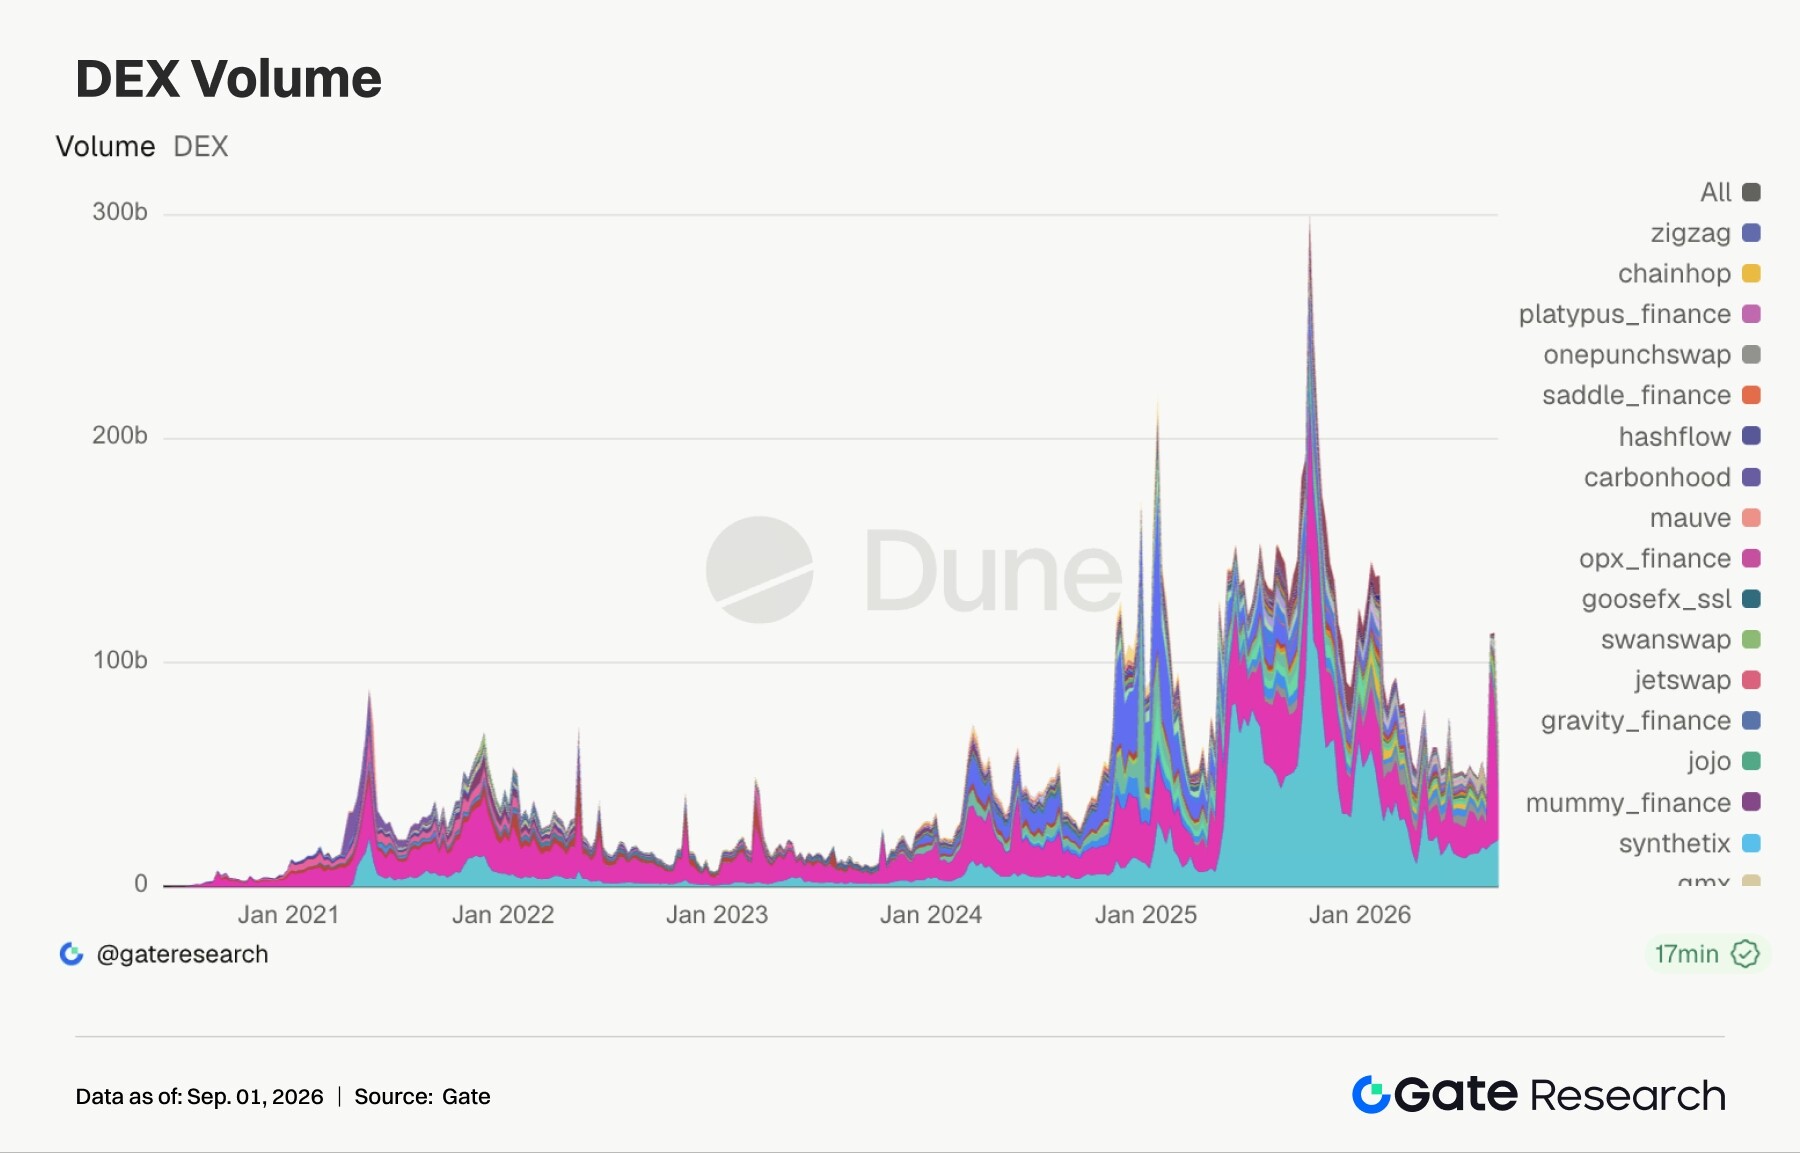
Uniswapの今週の成約額は前週比72.9%減少したが、取引件数は29.2%増加し、取引人数は8%増加した。金額と活発度の乖離は、前週のRobinhood Chainの株式トークンおよびMeme資産がもたらした大口成約パルスが消退したが、少額・高頻度取引は依然として拡大していることを示している。PancakeSwapは213.6億ドルで再びUniswapを超え、成約額は7.5%増加したが、取引件数は19.8%減少し、1件あたりの取引規模がやや高まった。Robinhood Chainは同時に冷め込んではいない。同チェーンは週末の1日あたりDEX成約が10億ドルを突破し、TVLは週間で約17.8%増加、PONS、CASHCATなどのMeme資産と株式トークンが共同で取引を牽引した。しかしUniswap launchpadが以前1日で発行した1.1万余りのトークンのうち、月末時点で取引が残っている割合はわずか約1%で、トラフィックの高成長と資産の高淘汰率が併存していることを示している。PumpSwapの成約は28.3%増加し、Pump.fun Bonding Curveの成約は27.8%増加、Solana Memeコインの週間現物成約は52億ドルを突破し年初来高値を更新した。資金はSolana、Robinhood Chain、BNB ChainのMemecoins間を急速にローテーションしている。AerodromeとBisonFiはそれぞれ13.6%と26.9%下落し、Baseは前週の爆発を継続できなかった。
3.2 ステーブルコイン供給は約17億ドル増加、増分は機関決済と収益型ドルへ移行
ステーブルコインおよびオンチェーンドル資産の総供給は週間で17.3億ドル増加、増加率は0.56%で、うちUSDTは小幅増加、USDCは約2.83億ドル増加、RLUSDは約2.96億ドル増加し14.3%の伸び、USD1は約1.80億ドル増加し41.9億ドルとなった。BUIDLとUSDTBはそれぞれ2.05億ドルと1.96億ドル増加した。一方でUSDSは2.75億ドル減少、USYCは1.49億ドル減少、PYUSDは約9,240万ドル減少した。供給増加は決済、機関決済、トークン化国債収益商品へ分散している。イベント面と供給変化はほぼ一致している。RLUSDは今週時価総額が20億ドルを突破し、うちイーサリアムとXRP Ledgerの供給はそれぞれ10億ドル近くに達した。USD1はCanton Networkでネイティブ発行され、トークン化資産取引のキャッシュレッグおよびデリバティブ担保として機能できる。
3.3 SOLステーキング資産はETHを明確にアウトパフォーム、ETFと供給改革がステーキング需要を強化
ETH側のLSTは緩やかな成長段階に入った。Lido TVLは1.9%増加し237.1億ドル、Rocket Poolは1.5%増加、StakeWiseはほぼ横ばいだった。Lidoは今週EarnETH Vaultの固定管理費を1%から0.2%へ引き下げ、実績報酬を15%へ引き上げ、プロトコルが保有コストを下げて収益集約資金を争奪していることを示している。SOL側の弾





