






Gate機関週報:BTC価格は下落したがOIは高水準を維持、BTC ETFは約3.85億ドルの純流出(2026年8月10日—8月16日)


- 核心的見解:米国のインフレは冷え込んだが小売売上高が0.6%減少し成長懸念が強まり、市場の取引ロジックはインフレから経済成長へ移行;暗号資産は明らかに米国株より弱く、資金は流動性のより高い伝統的リスク資産を選好、BTC ETFは3.85億ドルの純流出となり、機関投資家のセンチメントは増配から防御へ転換。
- 主要ポイント:
- BTC現物ETFは約3.85億ドルの純流出、AUMは前週比3.57%減の757億ドル;ETH ETFは小幅な0.03億ドルの純流出で、資金の熱はほぼ消退。
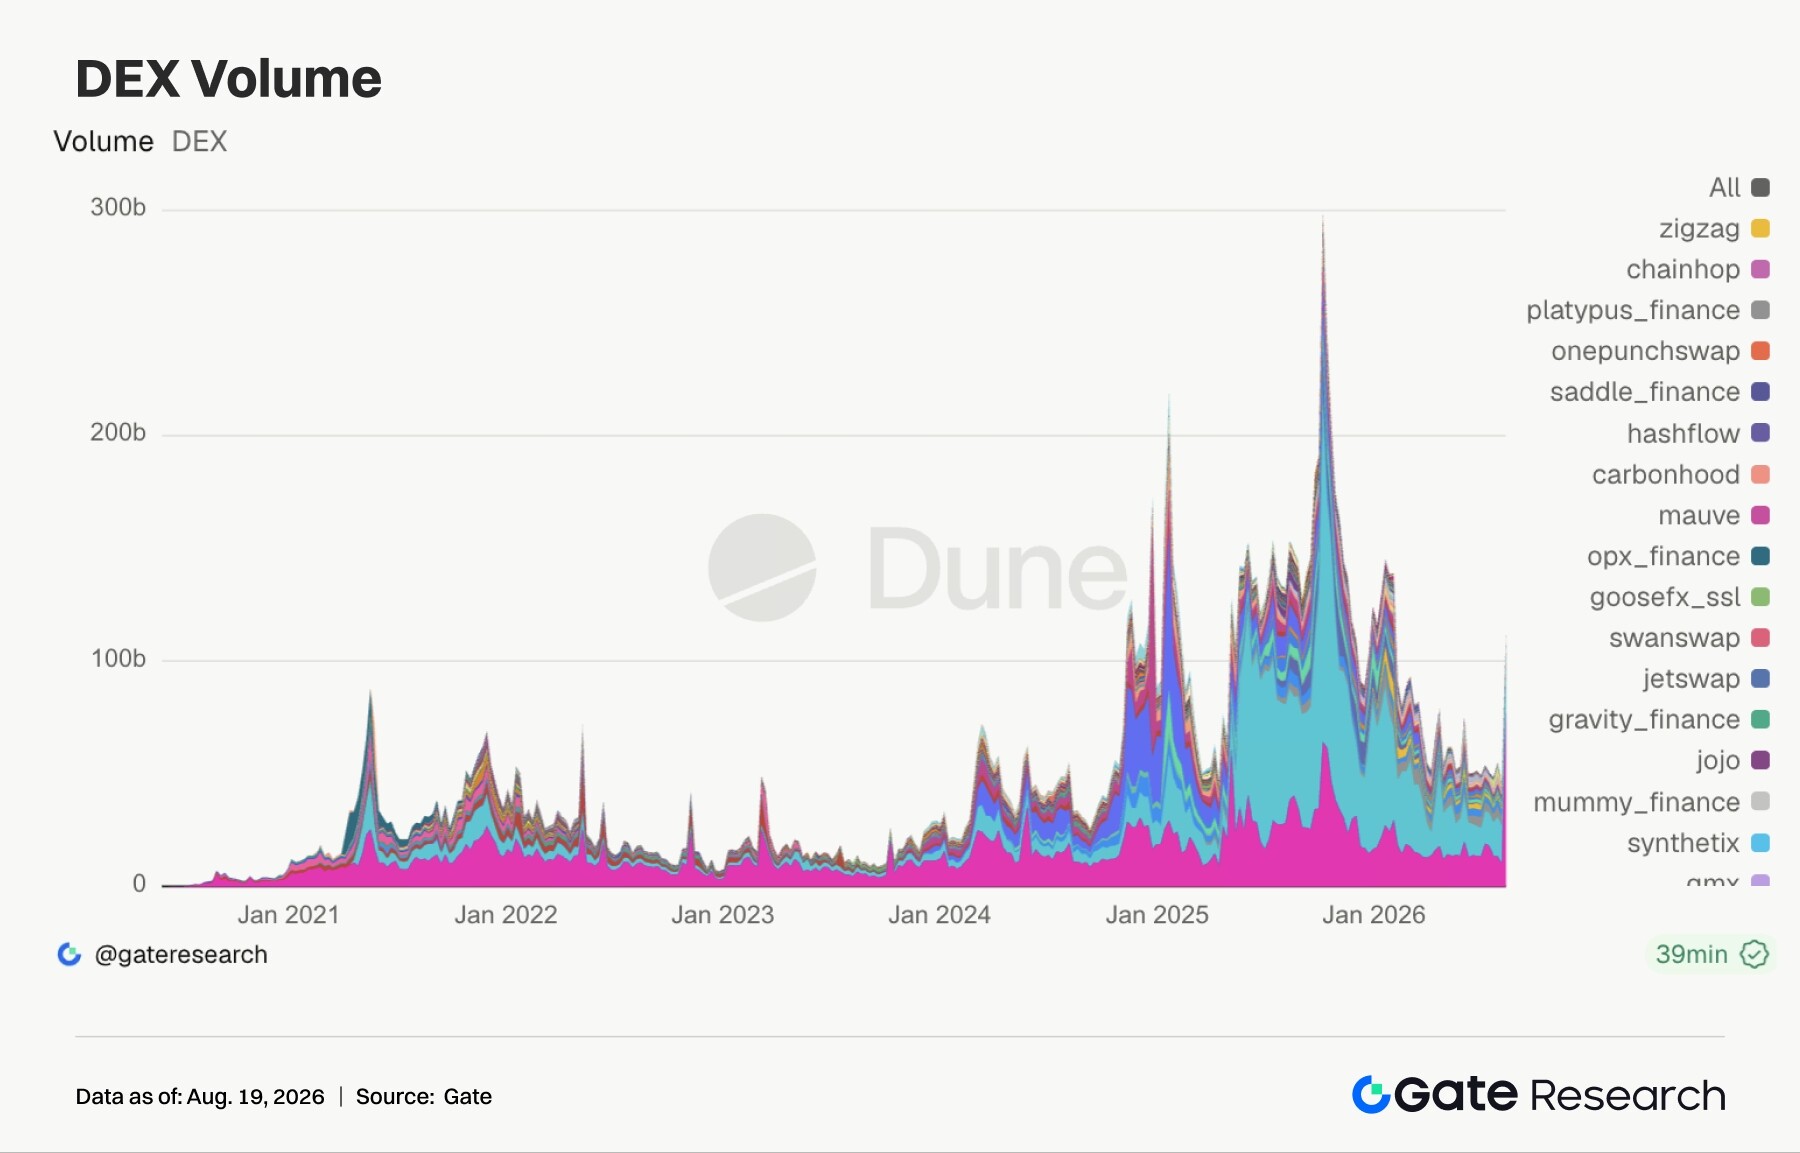
- DEXの週間取引高は5.2%減の372.96億ドル、Uniswap V3は32.9%減でV4は2.7%増;Robinhood ChainはUniswapプロトコル収益の約6割を貢献し、資金の関心はトラフィックからプロトコル収益への転換に向かう。
- ステーブルコインの総規模はわずか1.48億ドル増、USDSは4.5%縮小、USDD、RLUSDはそれぞれ10.2%と8.3%増加、新規供給はインセンティブ、コンプライアンスおよび機関投資家向け分配チャネルへ流入。
- Aaveの借入残高は小幅に反落、V4の預入額は4億ドルを突破し過去最高を更新、USDCの平均金利は4.21%に低下、レバレッジ拡大は依然として慎重。
- BTC価格は6.29万ドルに下落したがOIは約123億ドルに上昇し資金調達率はプラスを維持、「価格下落、OI高水準、プラス調達率」の組み合わせが形成され、6.25万ドルを割り込むとロングのデレバレッジに警戒が必要。
- 8月末のオプションPut/Call Ratioは1.9に上昇、25D Skewは一時-8.12まで低下した後、約-3まで回復、DVOLは急騰後に35付近まで反落、短期的な防御需要は増加したが中長期的には依然として強気寄り。
摘要
• 米国CPI・PPIの圧力緩和が米国債利回りの低下を促したが、小売売上高が0.6%減少したことで成長懸念が強まり、米国株は全体として底堅さを維持した。市場の取引焦点はインフレから経済成長へと再び移りつつある。暗号資産は米国株より明らかに弱く、資金は依然として流動性の高い伝統的リスク資産を選好している。
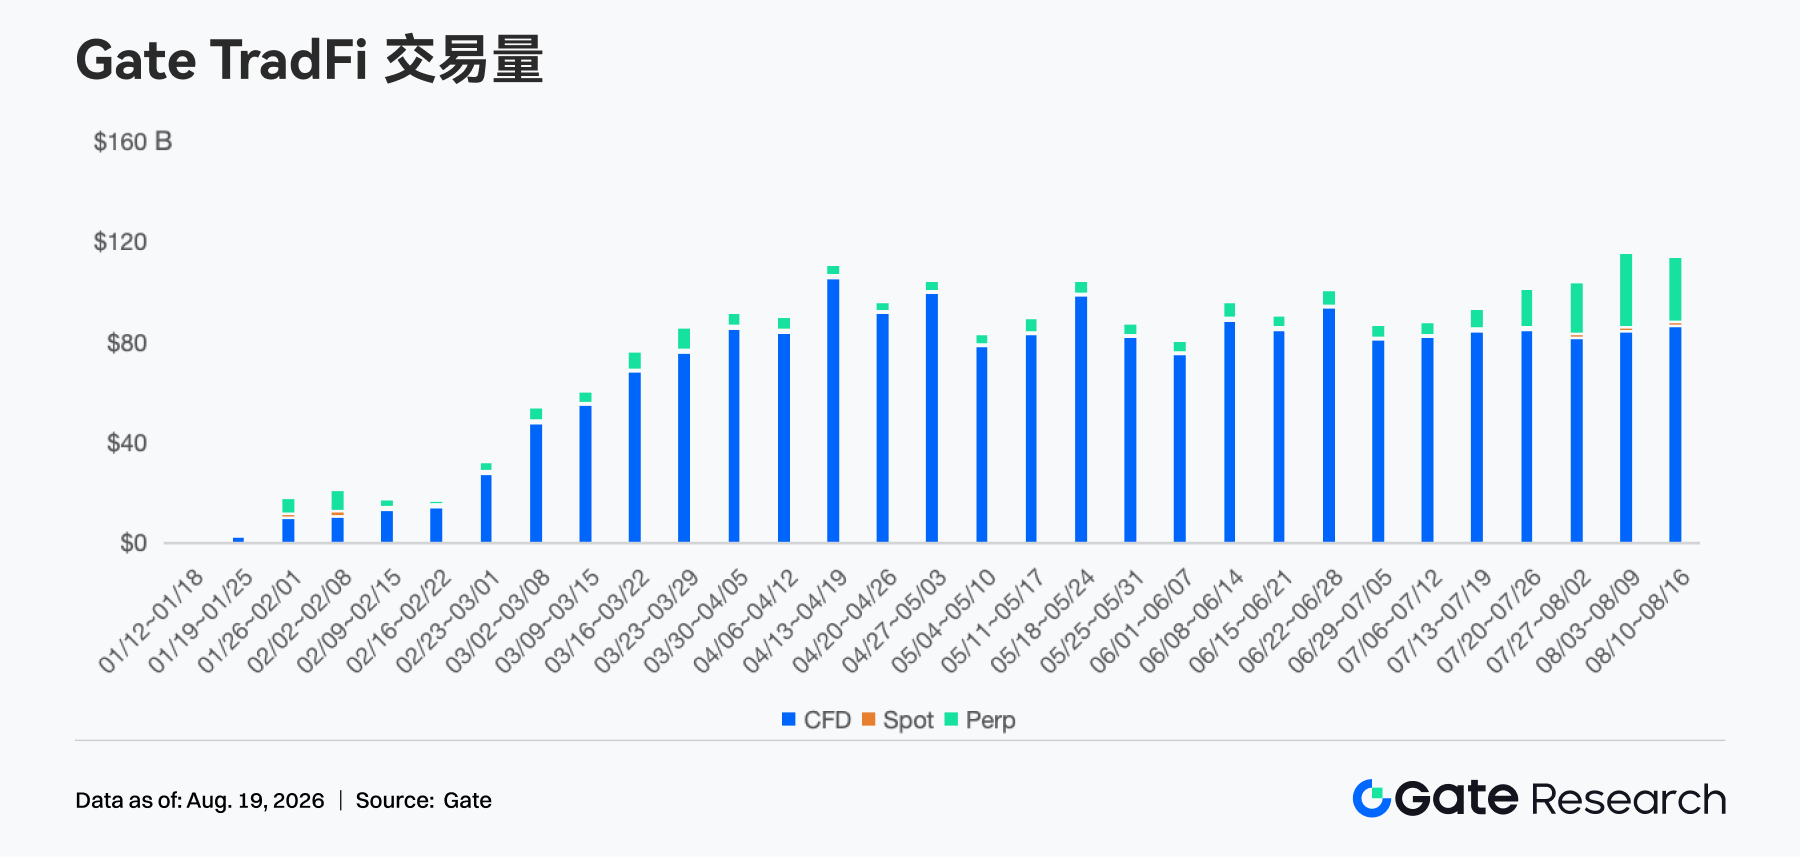
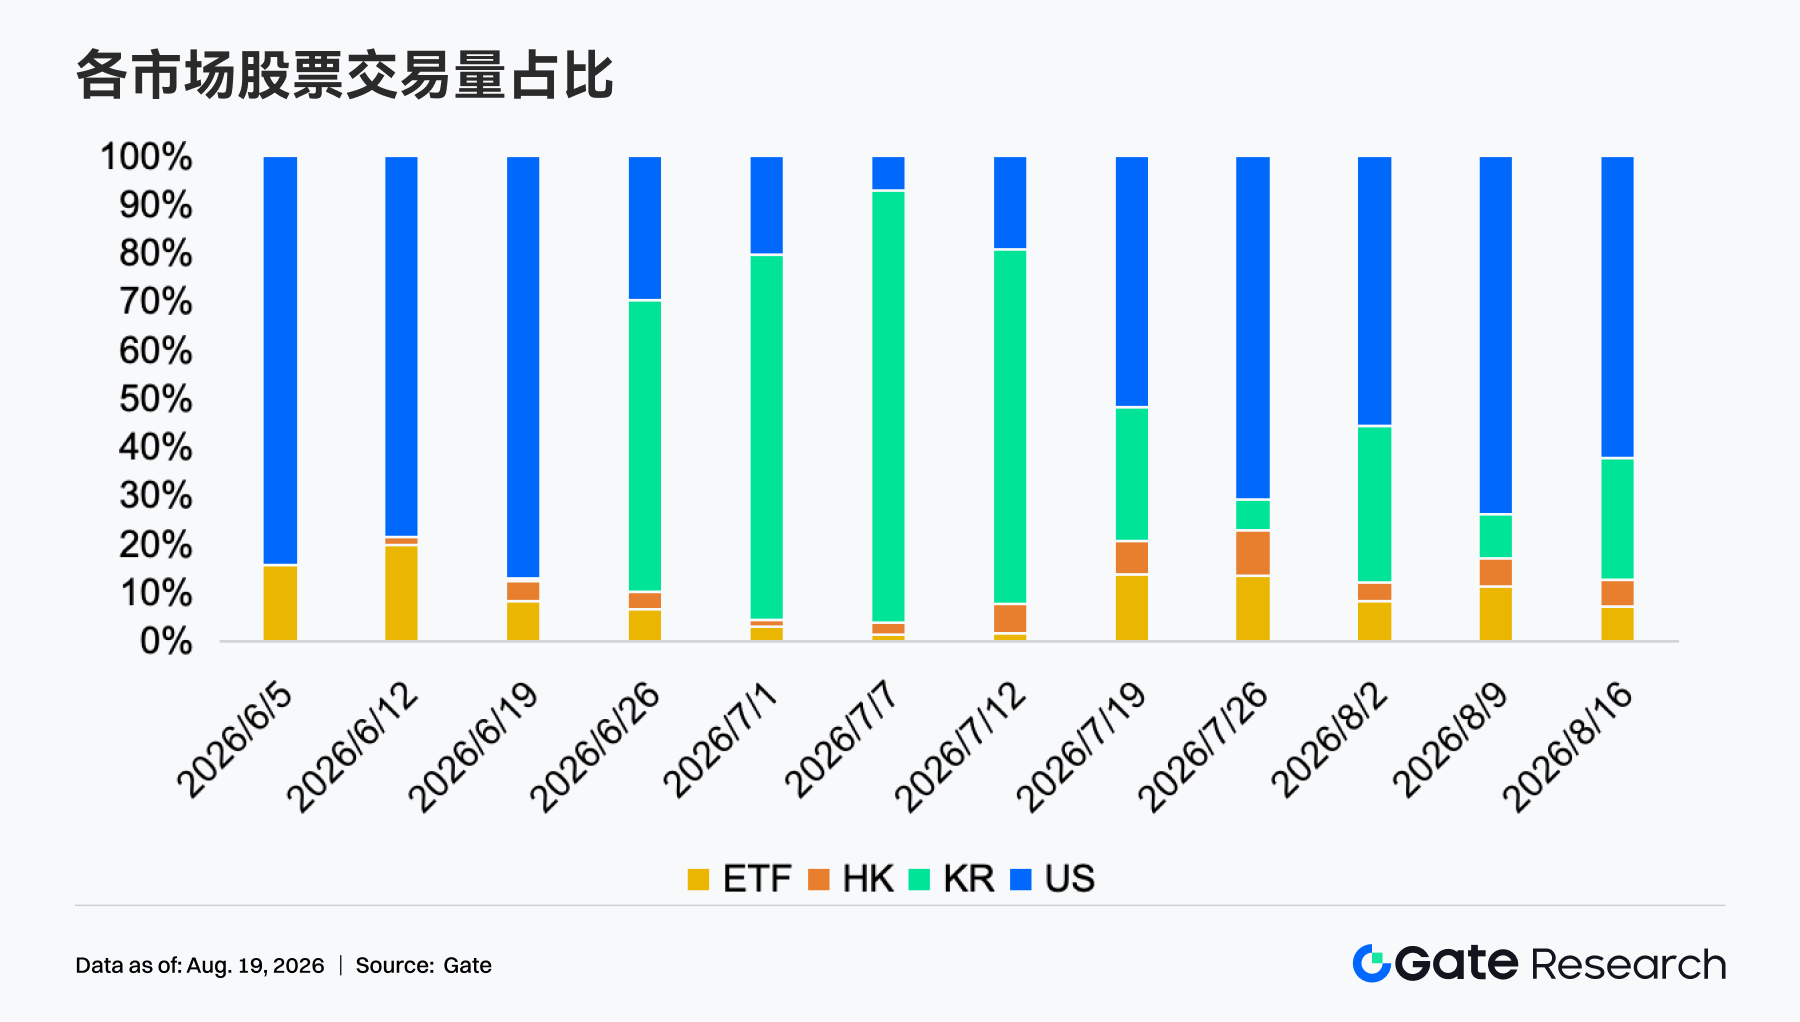
• BTC ETFは約3億8,500万ドルの純流出となり、Gate TradFiの週間取引量は約1,150億ドルを維持した。Gateの株式取引は「米国株主導、韓国株が急速に回復」という構造を示している。
• DEXの週間出来高は5.2%減少したが、Uniswap V4やAerodromeなどは部分的に成長した。Robinhood ChainはすでにUniswapの週間プロトコル収益の約6割を貢献しており、資金は取引フローがプロトコル収益、買い戻し、長期的価値に転換できるかにより注目し始めている。
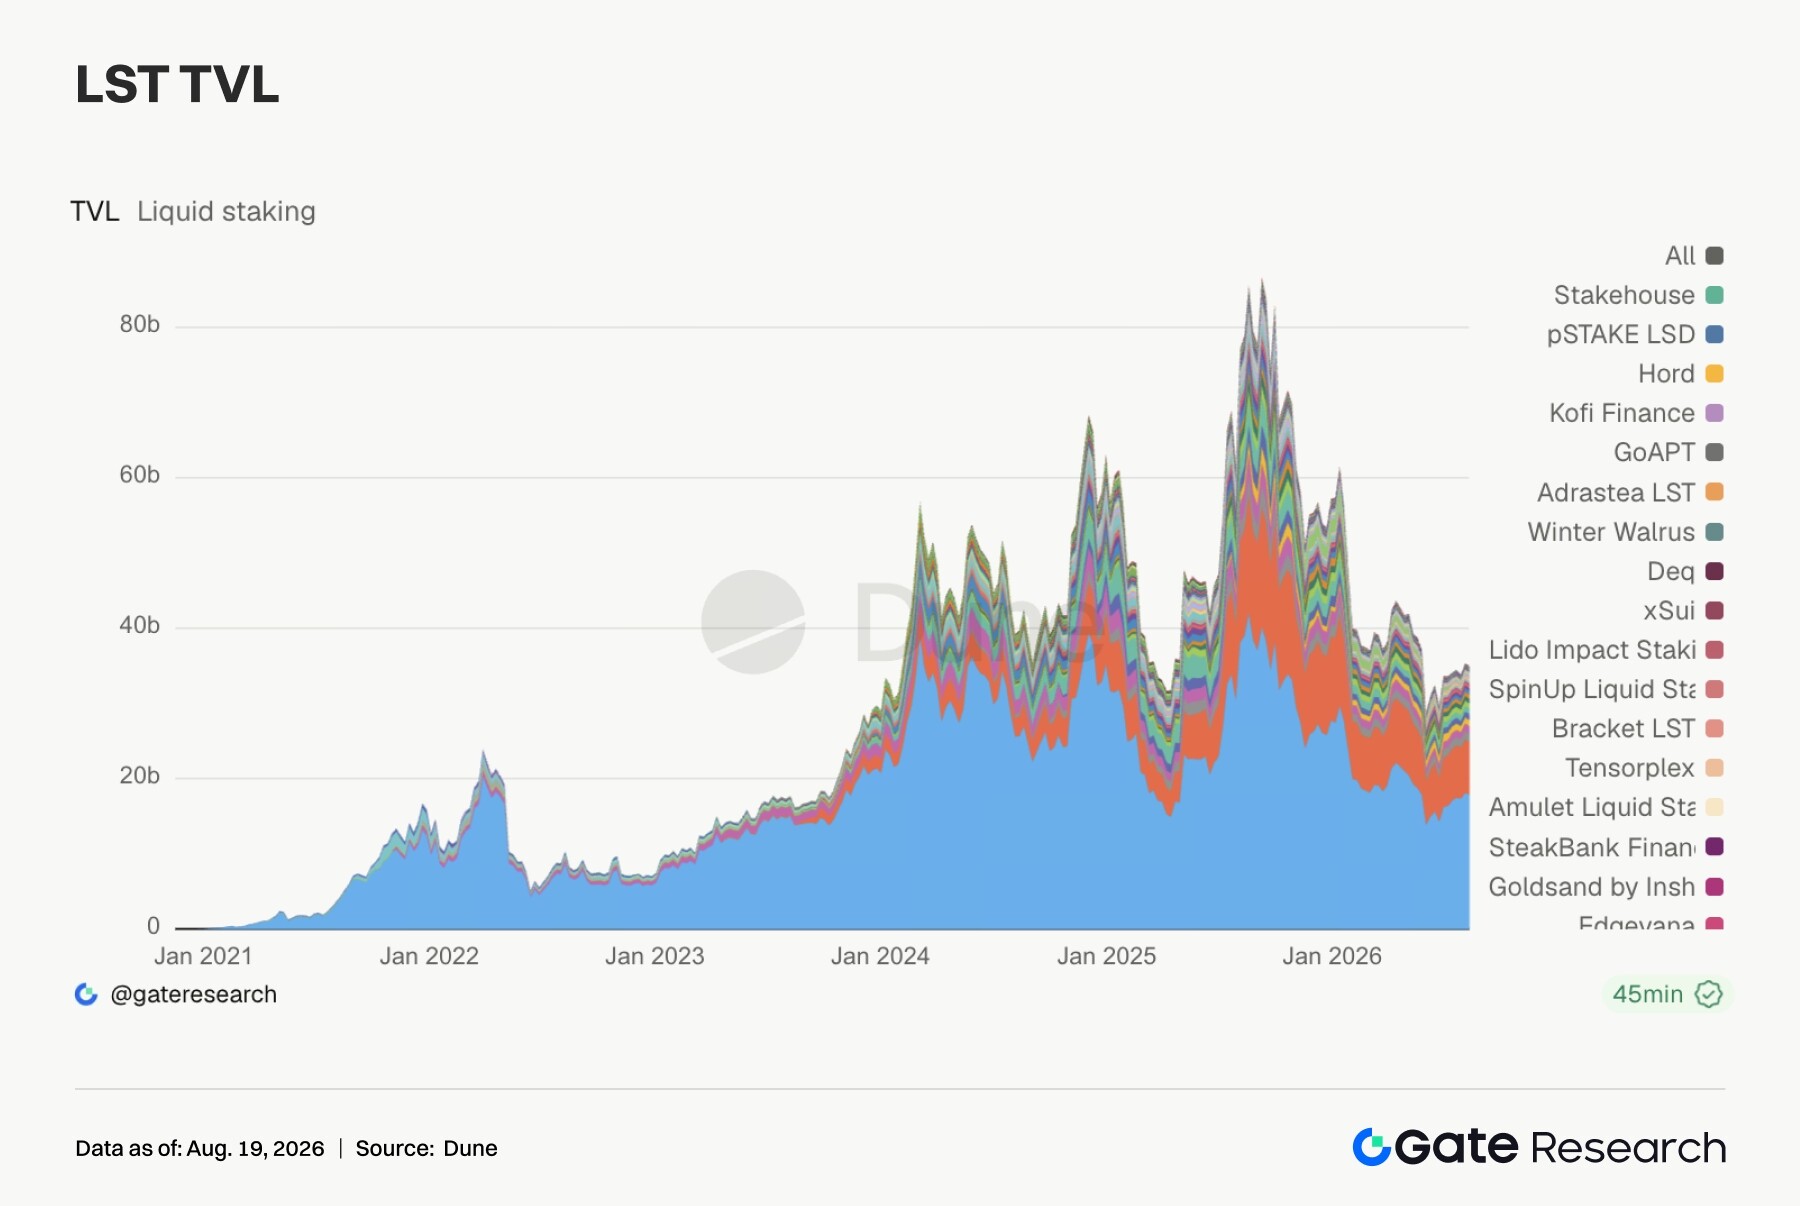
• DeFiのレバレッジは依然として慎重で、資金は高利回りシナリオに集中している。Aaveの借入残高と資金調達金利は全体的に安定しており、全面的なレバレッジ拡大はまだ見られない。ETH、SOLのLSTは広く調整した一方、kHYPE、stHYPEは逆勢で成長し、ステーブルコインの新規供給もより多くがインセンティブ、コンプライアンス、機関向け流通チャネルへと流れている。
• BTCは下落したがOIはむしろ約123億ドルに上昇し、資金調達率もプラスを維持しており、「価格下落、OI高止まり、プラス調達率」の組み合わせが形成されている。6万2,500ドルを下回る場合、ロングの集中的なデレバレッジに警戒が必要である。
• 8月末のオプションPut/Call Ratioは1.9に上昇し、25D Skewは一時-8.12まで低下したが、その後は明らかに修復した。DVOLは急上昇後に35付近まで回落し、短期的な防御需要の増加を示しているが、中長期的なポジションは依然として強気寄りであり、全体のボラティリティ期待は緩やかに保たれている。
1. 市場フォーカスの解説
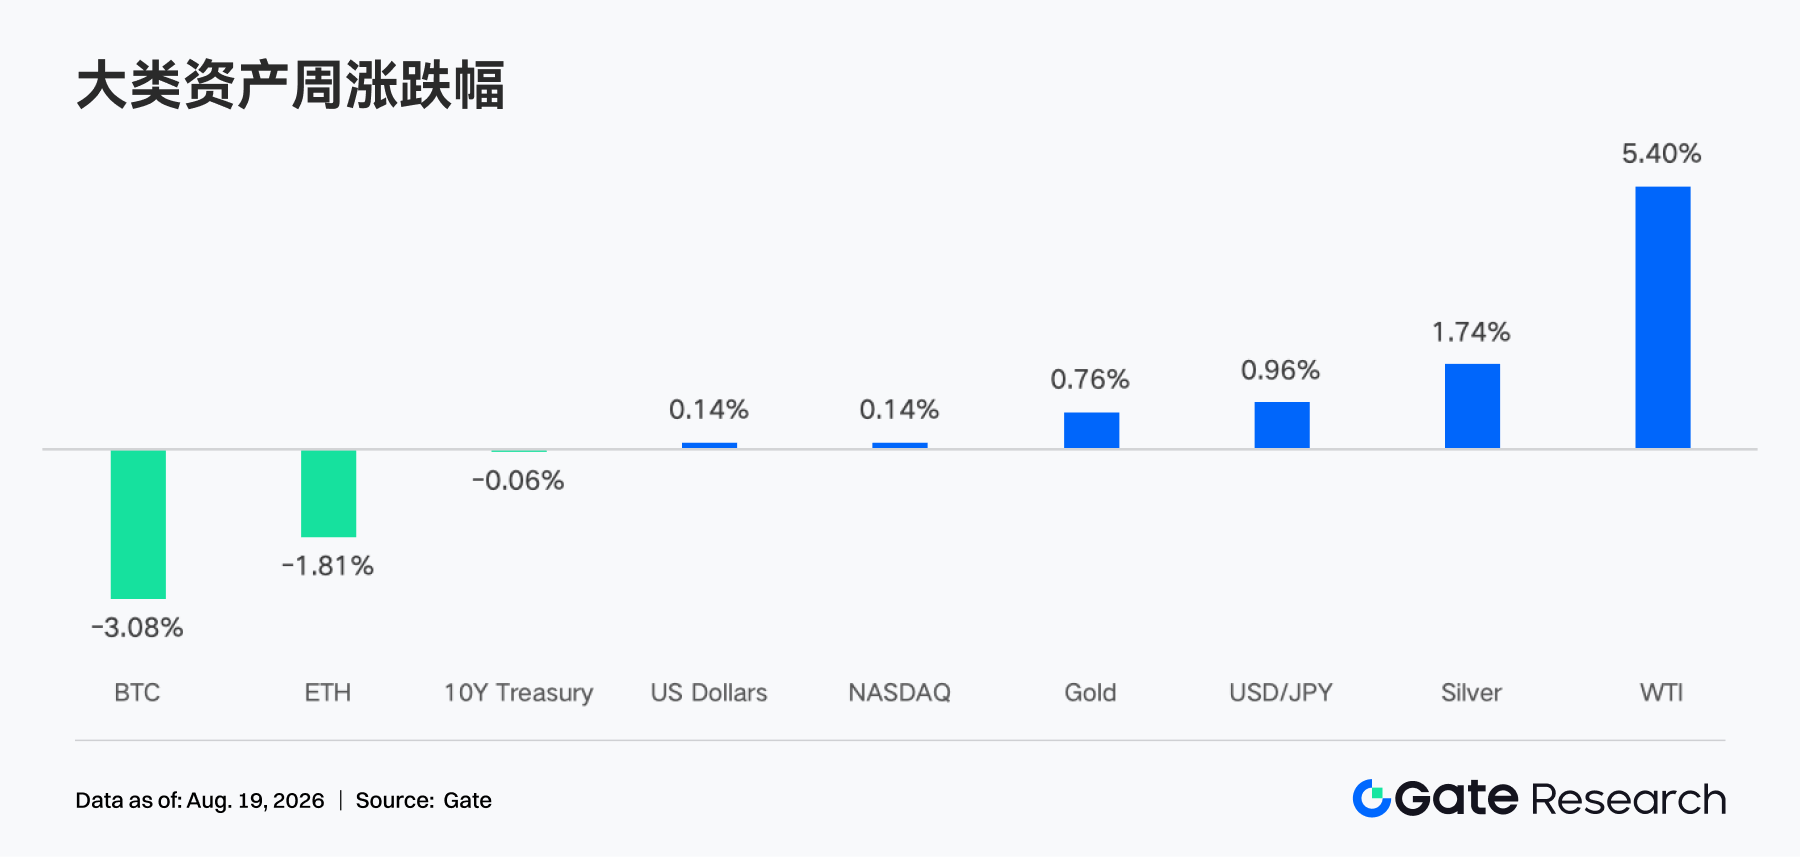
先週(2026年8月10日—8月16日)、米国のインフレと消費データはともに「インフレ鈍化、成長減速」という取引ロジックを強化した。7月CPIは前月比0.1%上昇、前年同月比3.4%上昇、コアCPIは前月比0.2%上昇、前年同月比2.5%上昇となった。その後発表されたPPIは前月比横ばい、コアPPIは0.2%上昇となり、市場のコスト圧力が持続的に拡散することへの懸念をさらに緩和した。利上げ観測の後退が米国債利回りの低下を促し、成長株のバリュエーションを支え、S&P 500指数は週間で0.4%上昇、ナスダック指数は0.1%上昇、ダウ平均は0.6%下落した。しかし7月小売売上高が予想外に0.6%減少し、1年以上ぶりの最大の落ち込みとなったことで、市場は米国の消費の底堅さを再評価し、金曜日の株式市場は史上最高値から反落した。コモディティでは、イラン情勢とホルムズ海峡の航行の不確実性によりBrent原油が87—90ドルレンジで激しく変動し、原油のリスクプレミアムが債券とリスク資産の上昇余地を制限した。暗号資産市場はインフレ鈍化の恩恵を同調して受けられなかった。成長懸念、原油価格の変動、現物需要の不足、および以前の利益確定売りがともにBTCとETHを圧迫し、米国株より明らかに弱いパフォーマンスとなり、資金が依然として流動性の高い伝統的リスク資産を好むことを反映している。
2. 流動性分析
2.1 BTC現物ETFは合計約3億8,500万ドルの純流出
先週、米国のBTC現物ETFは合計約3億8,500万ドルの純流出となり、前週の8億6,500万ドルの純流入から明らかに反転した。 product別では、Grayscale BTCが約7,600万ドルの純流入で最も好調な商品となり、FBTCは約1億5,300万ドルの純流出で流出が最も多く、IBIT、GBTC、ARKBも純解約を記録した。ETH現物ETFは合計で約300万ドルの小幅な純流出となり、前週は2億4,400万ドルの純流入であったため、資金の熱はほぼ完全に消退した。Grayscale ETHが約1,500万ドルの純流入で首位、ETHAが約1,600万ドルの純流出で最下位となった。
BTC ETFのAUMは約785.10億ドルから757.06億ドルへと約3.57%減少した。ETH ETFのAUMは約101.30億ドルから99.44億ドルへと約1.84%減少した。AUMの縮小は主に価格下落に起因し、BTCはさらに比較的明らかな主動的な解約が重なった。全体として、機関のセンチメントは前週の積極的な増配から急速に防御へと転じた。BTCのリスク回避はより明確であり、ETHはほぼ資金中立に近いが、どちらも持続的な増持の兆しはまだ見られていない。
2.2 TradFi流動性
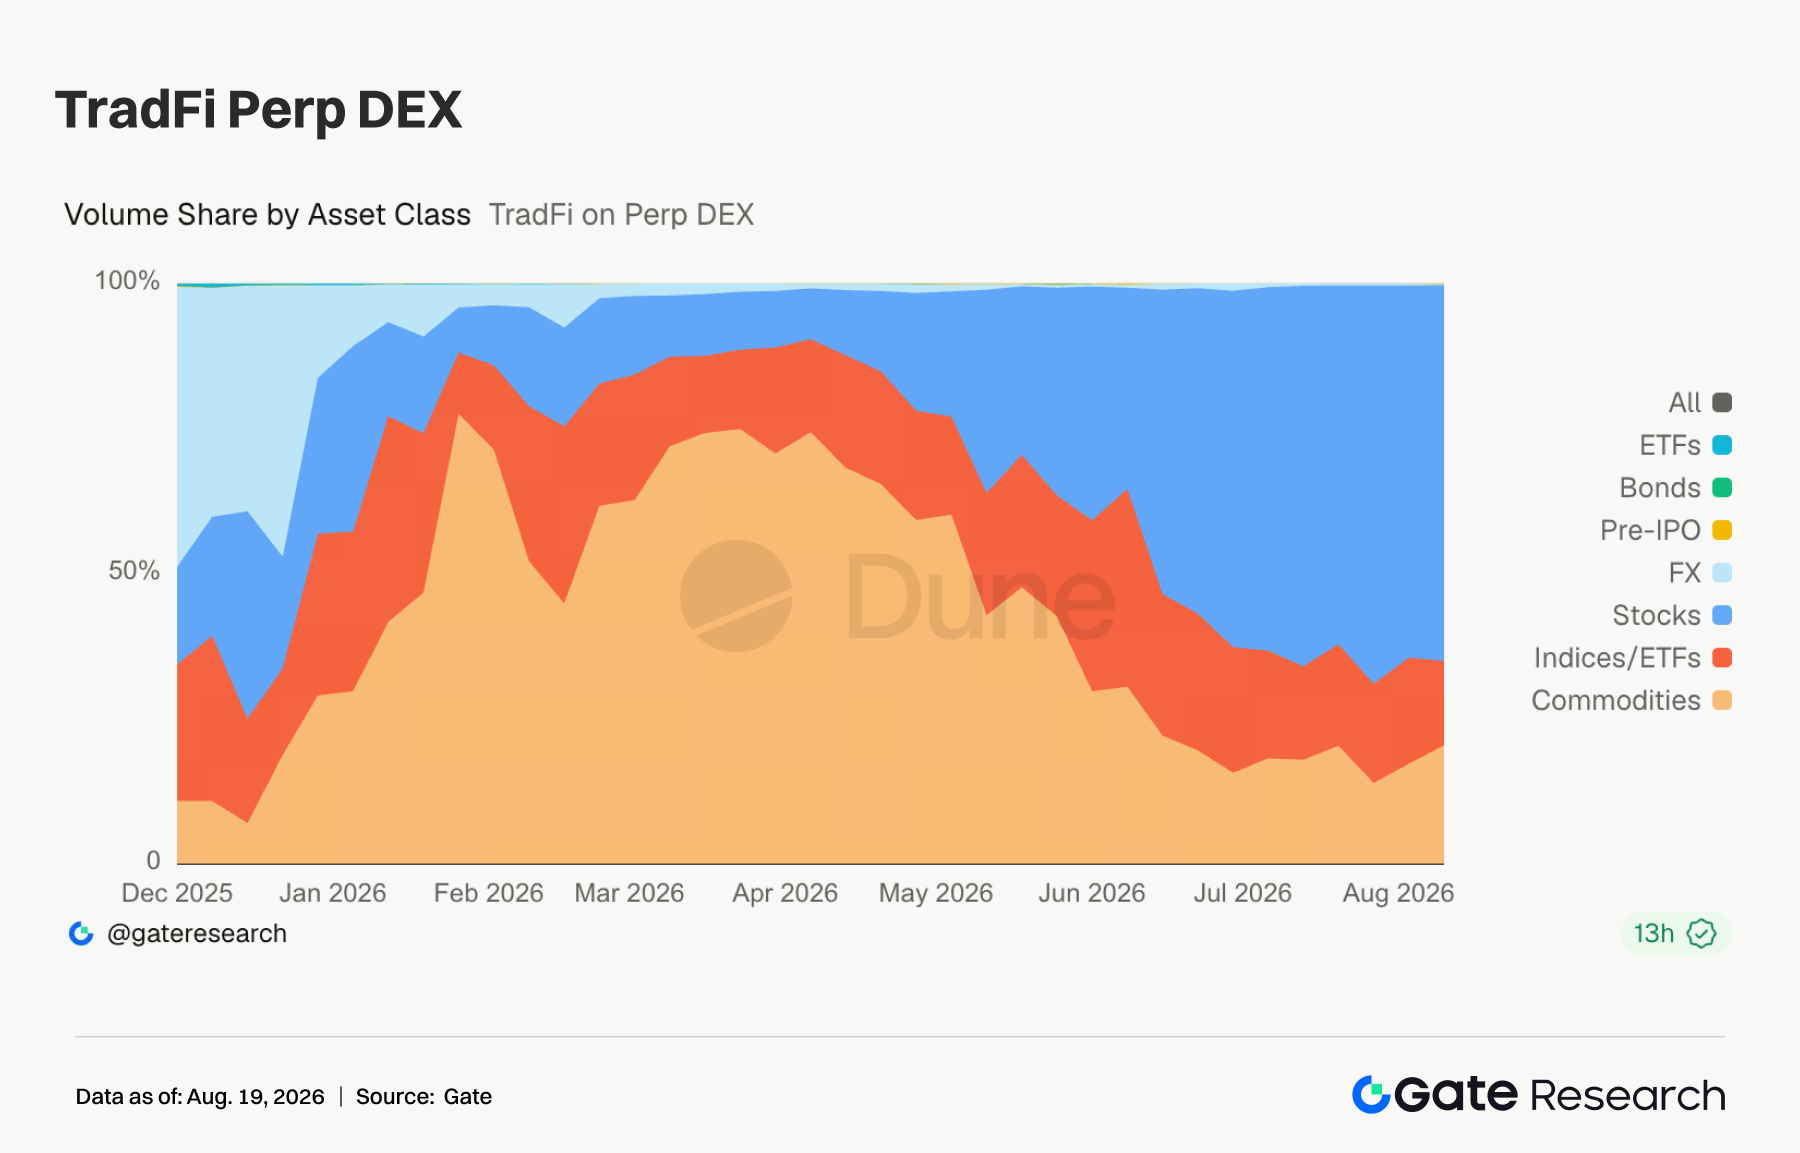
• TradFi Perp DEX:直近1週間、全市場のTradFi Perp DEX取引構造は引き続き株式資産へと明らかに集中している。図中の株式出来高比率は約60%–70%を維持し、7月からさらに上昇して絶対的主力となっている。コモディティの比率は上半年に一時60%–70%を超えていた水準から約15%–20%へと低下し、市場の主軸は金や原油などのコモディティ取引から株式へと移行した。指数/ETFは依然として約15%程度の安定したシェアを保ち、為替、債券、Pre-IPOの比率は低い。
• Gate TradFi取引量:先週、Gate TradFiの取引規模は引き続き拡大し、総取引量は約1,150億ドルに上昇した。前週の約1,160億ドルとほぼ横ばいだが、依然として直近の高水準にある。構造上、CFDが依然として絶対的主力で約870億ドルを貢献し、比率は約4分の3を占める。Perpは急速な成長を続け、規模は約260億ドル付近に上昇し、比率はさらに2割以上へと高まり、直近で最も明らかな増加分の源泉となっている。Spotの規模は依然として小さい。ここ数週間、TradFiの総量は約900億ドルから持続的に1,100億ドル以上へと押し上げられており、CFDの基盤が安定を保つ一方で、無期限契約が商品構造の多様化を推進する重要な成長動力になりつつあることを示している。
• Gate株式資産取引量:先週、Gateの株式取引構造は前週からさらに韓国株へと傾斜した。韓国株の比率は約9%から急速に約26%へと上昇し、増分資金の主要な源泉となった。米国株は依然として約62%で絶対的な主導的地位を占めているが、前週の約74%からは明らかに低下した。ETFの比率は約11%から約7%へ低下し、香港株は約5%の低い水準を維持した。全体として、株式取引は以前の米国株への高度な集中から「米国株主導、韓国株の急速な回復」という構造へと移行しており、資金が世界的なテクノロジーと高弾力性資産の間で再びローテーションしていることを示している。
• TradFiオーダーブック深度:当社はTradFi取引量が最も高いXAUTを選び、そのオーダーブック深度(Delta)を分析した。XAUTの±1%集計オーダーブック深度は明らかに変動した。8月10日の価格上昇段階では、流動性Deltaは一時約+300万ドルまで上昇し、買い注文の受け入れが著しく強化された。12—13日には急速にマイナスへ転じ、最低で約-330万ドルに近づき、高値圏での売り注文が明らかに厚くなったことを示した。14日に一時約+180万ドルまで回復した後、16日には再び約-250万ドルまで低下した。注目すべきは、17日にXAUTが約4,400ドル付近まで回復するにつれて、Deltaも同時にプラスへ転じ約+100万ドルまで上昇し、直近の買い方深度が再び改善したことを示した。全体として、先週のXAUT深度はロング・ショートの急速な切り替えという特徴を示し、価格が高値圏を維持する一方でオーダーブックの買い注文は修復し始めたが、流動性の安定性は依然として一方的な上昇段階より弱い。最近の金価格も約4,400ドル付近の高値レンジにある。
3. オンチェーンデータの洞察
3.1 Robinhood Chainの熱は価値捕捉へ移行、Uniswap V4は逆勢で成長するも全体の換手は降温
今週のDEX総出来高は約372.96億ドルで、前週比5.2%減少した。Uniswapは前週比約17%減少し、うちV3は32.9%下落、V4は2.7%成長した。これはRobinhood Chainがもたらす流動性と新規資産発行活動が旧バージョンからV4へ集中していることを示している。過去7日間でRobinhood Chainは約92.5万ドルのUniswapプロトコル収益を貢献し、同期間のUniswap総収益の約6割を占めた。PancakeSwapは前週比約18.4%成長し、Uniswapとの差は縮小した。Aerodrome Slipstreamは60.1%成長し、Baseの流動性に明らかな修復が見られた。Solana側は引き続き降温し、PumpSwap、Raydium、Meteoraはそれぞれ12.5%、28.3%、23.1%減少した。PumpSwapは依然として40億ドル近い週間出来高があるが、Pump.fun自体の取引量は21.1%減少しており、PUMP価格とソーシャルトレーディングのナラティブ回復がMeme現物市場の全面的な拡大にはつながっていないことを示している。
3.2 ステーブルコイン総量はほぼ横ばい、新規供給はインセンティブ、コンプライアンス、機関向け流通チャネルに集中
今週のステーブルコイン総規模は前週比約1億4,800万ドル増加し、増加率は0.1%未満であった。USDTの規模はほぼ安定している。USDCは約719.58億ドルへと低下し、前週比0.4%減少した。構造上、USDSは約3億ドル減少し、減少率4.5%で主要な収縮源となった。USDDは10.2%成長して約15.07億ドル、RLUSDは8.3%成長して約17.16億ドル、USDe、BUIDL、USDGOはそれぞれ約1%、1.2%、4.2%成長した。USDDの拡大はPendle sUSDD市場へのTRX、USDD、PENDLEインセンティブ追加と一致している。RLUSDは引き続き香港の機関取引チャネルへ進出し、OSL HKはすでにRLUSD/HKDなどのステーブルコイン取引ペアに対してゼロ手数料を実施している。USD1は今週も約40.24億ドルを維持した。World LibertyはOCCから国家信託銀行申請に対する予備的な条件付き承認を取得し、そのステーブルコインの発行、償還、カストディインフラに規制上の道筋を提供したが、供給側はまだこのニュースに伴う明らかな拡大は見られていない。今週のステーブルコインの核心は、資金が引き続き収益インセンティブ、決済入口、コンプライアンス流通能力を持つ資産へ集中していることである。
3.3 ETHとSOLのLSTは同調して調整、HYPEステーキング資産は逆勢で拡大
ETH LSTのTVLは広く下落した。Lidoは約178.33億ドルへと低下し、前週比1.7%減少した。Rocket Poolは約9.88億ドルへと低下し、2.3%減少した。SOL側も同様に弱く、Sanctum Validator LSTsは約11.14億ドルで1.3%減少し、Jupiter Staked SOLは2%減少した。HYPEステーキング資産は主要な例外である。Kinetiq kHYPE TVLは6.1%成長して約8.19億ドル、stHYPEは12.2%成長して約1.71億ドルとなり、HIP-3の未決済建玉が41.2億ドルの史上最高値に上昇したことと呼応し、資金がHyperliquidエコシステム内で利回りを生むHYPEエクスポージャーを保持することを望んでいることを示している。また、Lidoは今週NEST自動買い戻しメカニズムを開始した。年率換算のステーキング収益が4,000万ドルを超えた場合、超過分の50%がLDOの買い戻しに使用され、当初の年間上限は1,000万ドルである。LST競争は単純なステーキング規模の争奪から、プロトコル収益とガバナンストークンの価値捕捉へとさらに移行しつつある。
3.4 Aave総借入規模は小幅に回落、V4製品の成長はまだ全面的なレバレッジ拡大には転換せず
Aaveイーサリアム市場の借入残高は約88.70億ドルで、前





