






Gate 機関週報:9月の利上げ期待が後退し、BTCは6.5万ドル付近まで回復(2026年8月3日〜8月9日)


- 核心見解:先週の暗号資産市場は、米国の雇用統計の弱含みを受けて9月の利上げ期待が後退し、米国債利回りが低下する中、テクノロジー株が上昇を主導し、リスク選好が改善した。資金面では、現物BTCおよびETH ETFがともに流出から顕著な純流入へ転じ、TradFi取引が拡大して株式資産へシフトした。オンチェーン取引は構造的なローテーションへ移行しており、市場全体では「緩やかな回復、低ボラティリティのレンジ相場」が織り込まれている。
- 主要ポイント:
- 米国の7月非農業部門雇用者数は予想外に2.3万人減少し、9月の利上げ確率は約55%から44%に低下。10年債利回りは4.64%まで低下したものの、インフレ率は依然として3%を上回っており、市場は7月のCPIによる政策経路の確認を待っている。
- 米国の現物BTC ETFは週次で約8.65億ドルの純流入(前週は0.62億ドルの純流出)、うちIBITが約6.94億ドルに貢献。ETH ETFは約2.44億ドルの純流入で、前週比約23倍に拡大し、機関投資家のセンチメントが慎重姿勢から両主要資産への同時増配へと転じたことを示している。
- TradFiの永久先物取引構造は商品から株式へのシフトが続き、株式の取引シェアは約65%に上昇。Gateの週間総取引高は約1,150億ドルと段階的な新高値を記録し、うちPerp取引は約300億ドルまで急増し、増加の中心となった。
- オンチェーンDEX取引はRobinhood Chainのローンチプラットフォームによる一時的な高まりから後退し、PancakeSwapは約166.4億ドルの取引高でUniswapを引き続きリード。ステーブルコインの総時価総額は0.21%小幅に拡大し、競争の焦点は分配、収益、コンプライアンス領域へ移行。Monadの融資残高は週次で約35.9%増加し、Aaveで最も顕著な成長要因となった。
- プロトコル収入は全般的に減少(Tetherは前期比14.6%減、Hyperliquidは22.8%減)したが、ウォレット、Meme、ローンチプラットフォーム、アグリゲーターなどのフロントエンド入口の収入は比較的堅調で、Phantomは逆行して約25%増加した。
- BTCは6.5万ドル付近まで回復。OIは緩やかに増加し、資金調達レートは継続してプラスだが過熱感は見られない。オプションの25D Skewは約-4〜-6から約-3.6 volまで改善し、DVOLは35付近の低水準を維持。市場はレンジ相場を織り込んでおり、6.5万ドルの突破または6.2〜6.3万ドルの割り込みはボラティリティの再評価を引き起こす可能性がある。
要約
• 米国の雇用統計が明らかに弱含み、9月の利上げ観測が後退し、米国債利回りは低下した。米国株式市場ではテクノロジーセクターが上昇を主導し、仮想通貨市場にもリスク選好が波及したが、インフレ率は依然として3%を上回っており、中東情勢にも不確実性が残ることから、今後のCPIが政策経路を判断する上で重要な変数となる。
• 米国の現物BTC・ETH上場投資信託(ETF)には、それぞれ週間で約8.65億ドル、2.44億ドルの純流入が記録され、資金の流れに明確な改善が見られた。これは、機関投資家がこれまでの慎重姿勢から、中核となる2つの暗号資産への配分を同時に増やす方向へと転じたことを示している。
• TradFi取引は拡大を続け、株式資産へとシフトしている。Gateの週間取引高は約1,150億ドルに迫り、期間中の新高値を更新した。米国株が株式取引の中心を再び占めるようになり、XAUTの流動性の変動幅は拡大しており、伝統的資産のオンチェーン取引の活発化と流動性の向上が同時に進んでいることを反映している。
• オンチェーン取引は、初期のホットスポットにおける一時的な急騰から、構造的なローテーションへと移行しつつある。PancakeSwapはUniswapに対するリードを維持し、Robinhood Chainのローンチプラットフォームへの熱気は冷めつつある。一方、ステーブルコイン、LST、Aaveでの貸借は、リスク選好の改善に伴い緩やかに拡大している。
• 資金は、流動性の高いメインマーケットと新興の高弾力性のある機会に、より重点的に配分されている。イーサリアムは引き続き貸借需要を下支えし、Monadが主要な増加要因となっている。プロトコル収入は全体的に減少しているが、ウォレット、Meme、ローンチプラットフォーム、アグリゲーターなどのユーザー入口は依然として強い回復力を示している。
• BTCは6.5万ドル付近まで回復し、建玉(OI)は緩やかに増加、資金調達率は引き続きプラスとなっており、レバレッジをかけたロング筋が再び流入しているものの、まだ明確に混雑している状況ではないことを示している。オプション取引は強気に偏っており、同時に中期のヘッジポジションも維持されている。
• 25Dスキューは、以前の約-4から-6ボラティリティから、約-3.6ボラティリティへと改善した。DVOLは35前後の低水準を維持しており、市場は総じて「緩やかな回復、低ボラティリティでのレンジ相場」を織り込んでいる。6.5万ドルの突破、または6.2万〜6.3万ドルの水準を下回る場合には、ボラティリティの再評価が引き起こされる可能性がある。
1. 市場フォーカスの解説
先週(2026年8月3日〜8月9日)のマーケットの主要テーマは、米国の雇用統計、金利観測、そして中東情勢によってもたらされた。米国の7月の非農業部門雇用者数は予想外に2.3万人減少し、市場予想の8.7万人増を大幅に下回った。失業率は4.2%から4.1%へと低下した。過去数月分の雇用統計も下方修正され、労働需要にひび割れが見え始めていることを示している。データ発表後、市場におけるFRBの9月利上げ観測は後退し、利上げ確率は前日の約55%から44%へと低下した。米10年国債利回りは金曜日に4.64%まで低下し、前週の4.75%付近から下落した。もっとも、インフレ率は依然として3%を上回っており、雇用の鈍化だけでは今後の利上げリスクを完全に排除するには十分ではなく、市場は政策の方向性を確認すべく7月のCPIを待ち続けている。
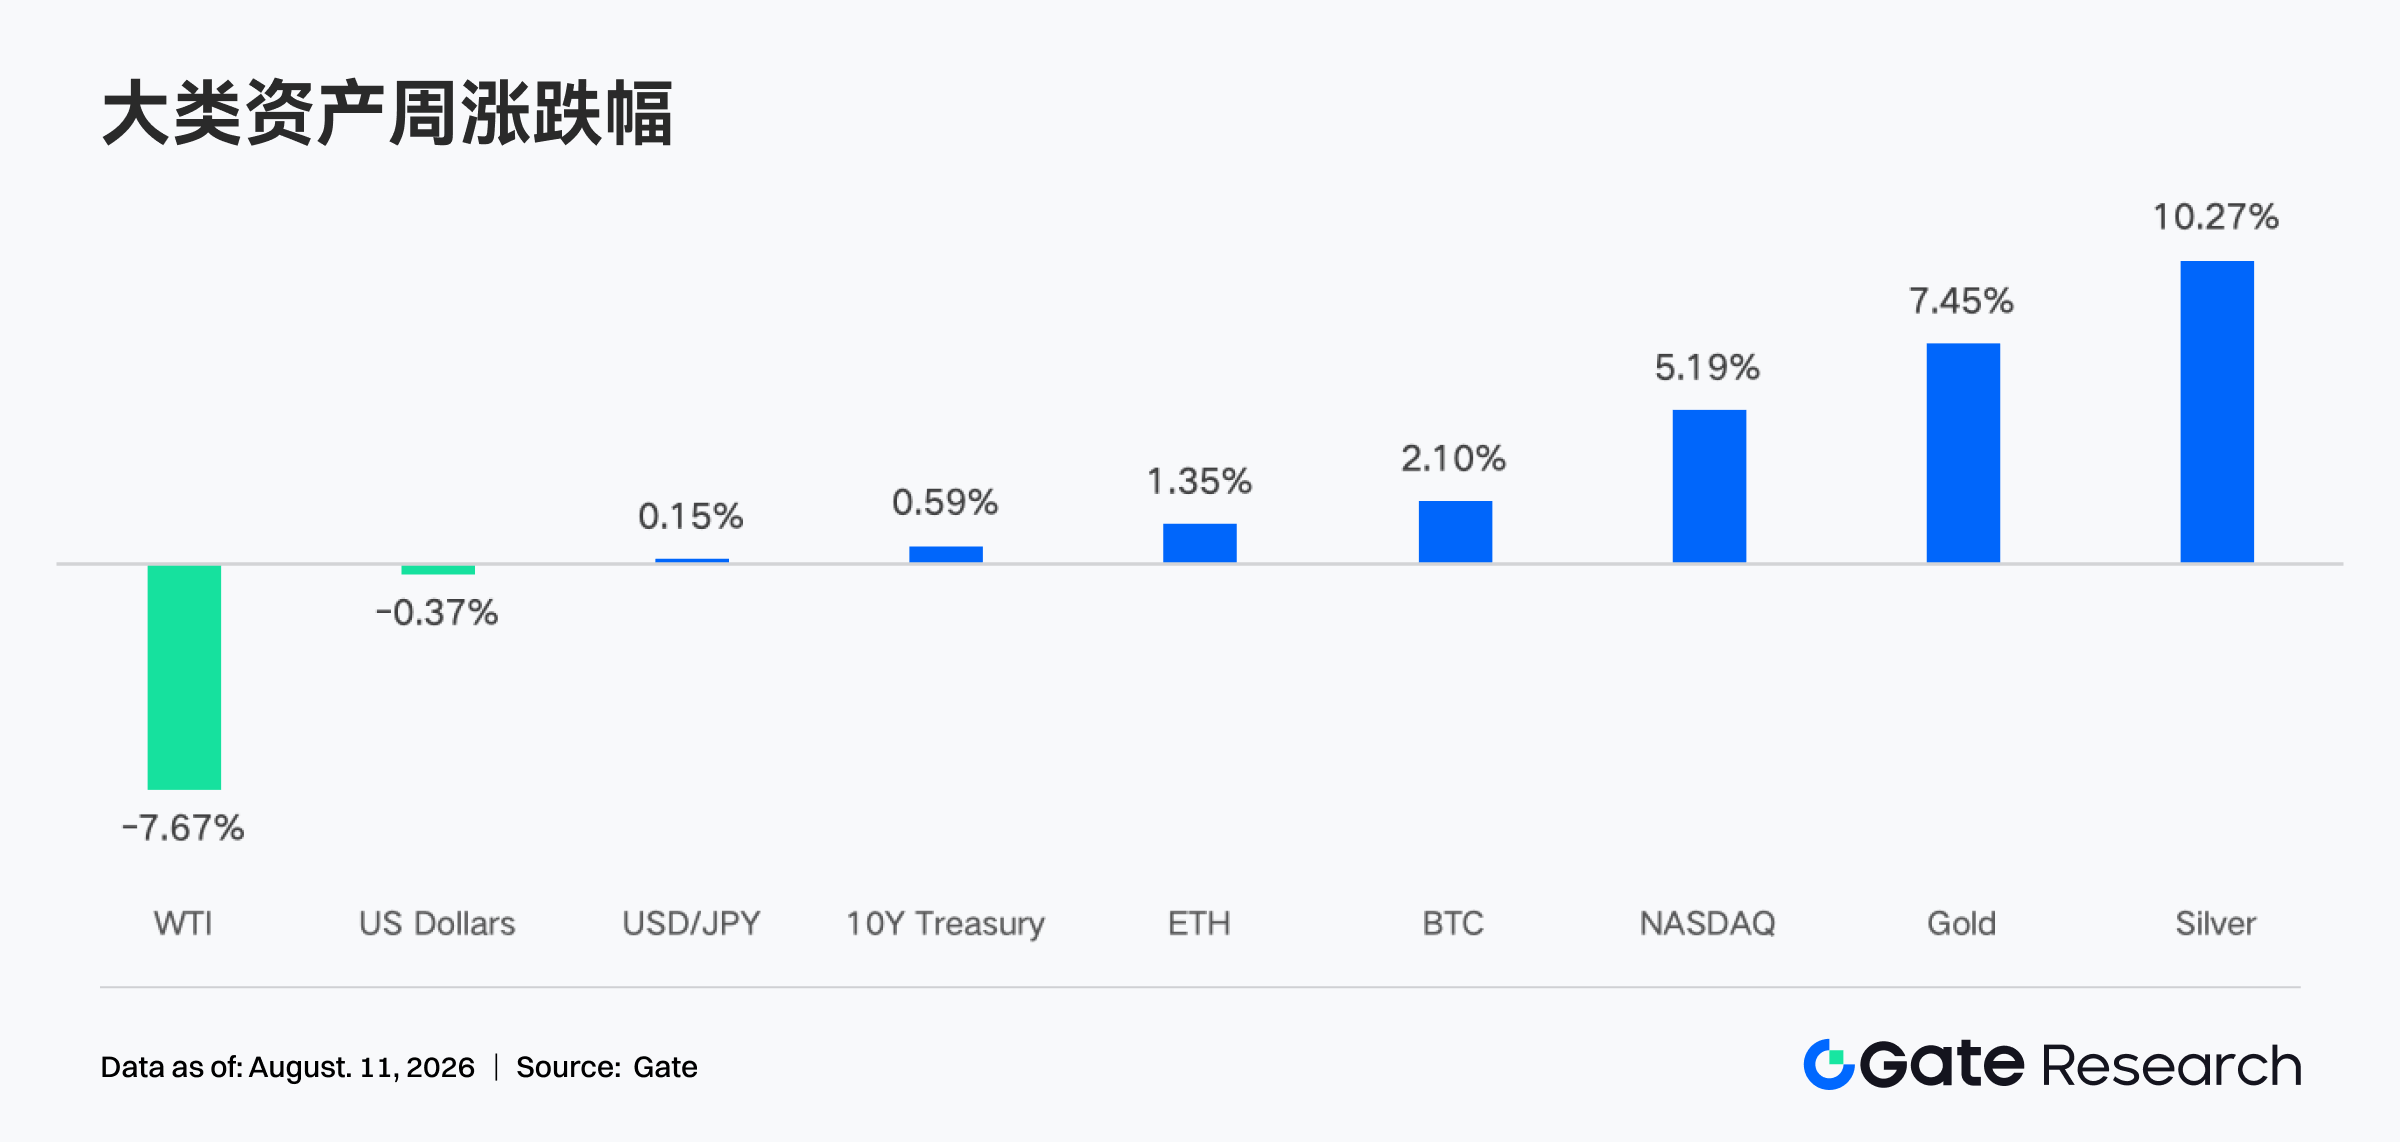
「弱いデータ、緩和観測」は米国株と米国債の同時上昇を促した。週間ではS&P 500が3.6%、ダウ平均が3.0%、ナスダック総合指数が5.2%上昇し、テクノロジー株が上昇を主導し、主要指数は記録を更新した。債券利回りの低下は、評価の高い成長資産の割引環境を改善した。商品市場では、米国とイランがホルムズ海峡の航行再開に向けた協議を継続しており、供給リスクプレミアムが縮小し、WTI原油は金曜日に約76.94ドルで取引を終えた。しかし、交渉の不確実性から原油価格は依然として高い変動性を維持している。リスク選好の改善、ドル金利圧力の緩和、テクノロジー株の上昇は仮想通貨市場にも波及し、BTCとETHは週間を通じて反発したものの、週末にかけて勢いは鈍化し、投資家がインフレデータの確認を待っていることを反映している。
2. 流動性分析
2.1 機関投資家のスタンスが配分増加へ転換、IBITに約6.94億ドルの純流入
先週、米国の現物BTC ETFには合計で約8.65億ドルの純流入が記録された。これは、前週の約0.62億ドルの純流出からの転換であり、資金の流れはマイナスからプラスへと反転し、5つの取引日すべてで純流入を維持した。IBITは約6.94億ドルの純流入となり、最大の貢献者であった。HODLは約0.58億ドルの純流出となり、最も弱いパフォーマンスであった。ETH ETFには合計で約2.44億ドルの純流入があり、前週の約0.10億ドルから約23倍に拡大した。ETHAが約2.03億ドルでトップとなり、ETHEは約0.05億ドルの純流出で最下位となった。機関投資家の申し込みは明らかにBlackRockの商品に集中しているが、他のBTC商品にも広範なプラスの資金流入が見られており、リスク選好が特定の取引日にのみ依存しているわけではないことを示している。
公開されている情報源には8月7日時点の正確な全市場のAUMデータが存在しないため、本レポートでは代理推定を用いている。これは、前期の推定AUMを基準に、トークン価格の変動と当週の純申込・償還を調整して算出される。BTC ETFのAUMは約760.5億ドルから785.1億ドルへと増加し、前期比で約3.23%の増加となった。ETH ETFのAUMは約97.5億ドルから101.3億ドルへと増加し、前期比で約3.85%の増加となった。両ETFで資金流入と資産価格の上昇が同時に見られたことは、機関投資家のセンチメントがこれまでの慎重姿勢から明確に配分増加へと転じたことを示している。BTCの方が絶対的な資金吸引能力は高いが、ETHの前期比での改善幅はより大きく、リスク選好がこれら2つの中核的な暗号資産へと同時に広がっている特徴が見られる。
2.2 TradFiの流動性
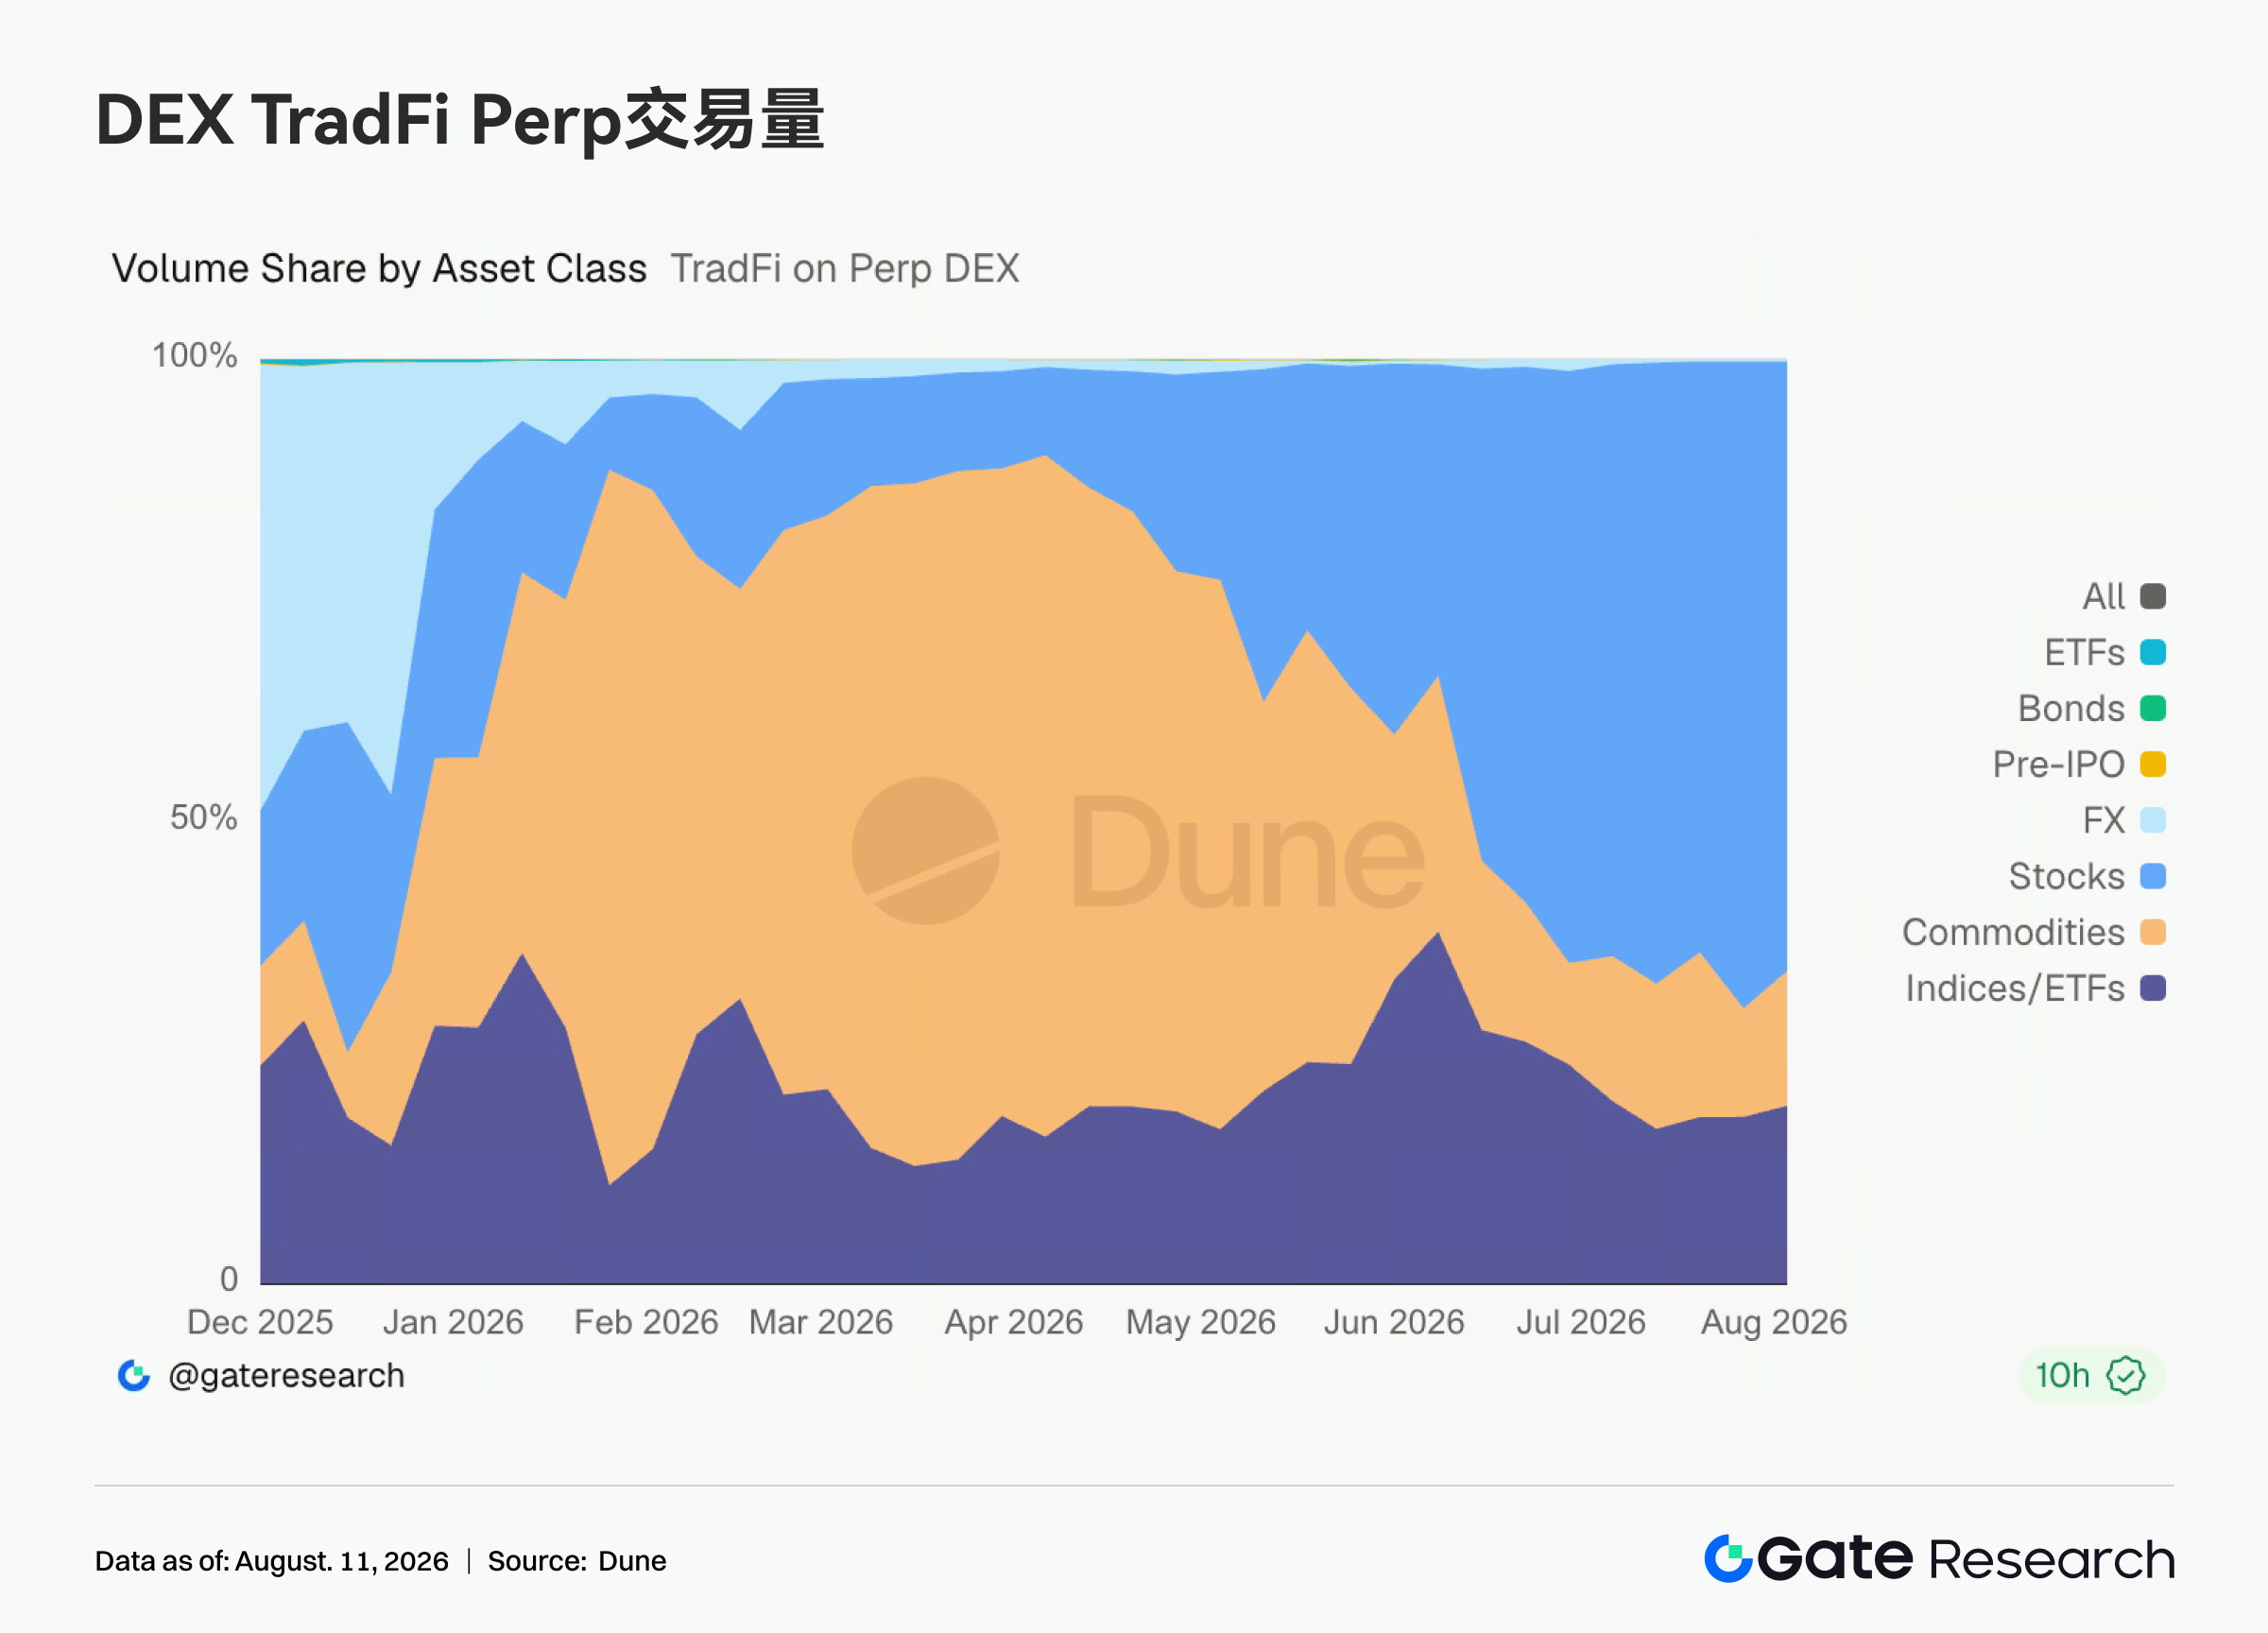
• TradFi Perp DEX:直近1週間、市場全体の仮想通貨プラットフォームにおけるTradFi永続取引の構成は、商品から株式へのシフトを続けている。図に示されるように、8月初旬には株式の取引シェアが約65%まで上昇し、7月からさらに拡大して最大の資産クラスとなった。商品のシェアは約15%に低下し、第1四半期の約70%〜80%の高水準から明らかに冷え込んでいる。指数・ETFのシェアは約20%を維持し、全体として比較的安定している。この構造変化は、TradFi Perpの成長の主軸が、年初の金、銀、原油主導から、次第にグローバル株式資産へとシフトしていることを示している。業界レベルでは、2026年のTradFi永続取引の累計取引高は1兆ドル規模に達しており、取引所も株式、指数、商品の契約を拡充し続けており、暗号デリバティブが伝統的資産の24時間取引の新たな入り口となりつつあることを示している。
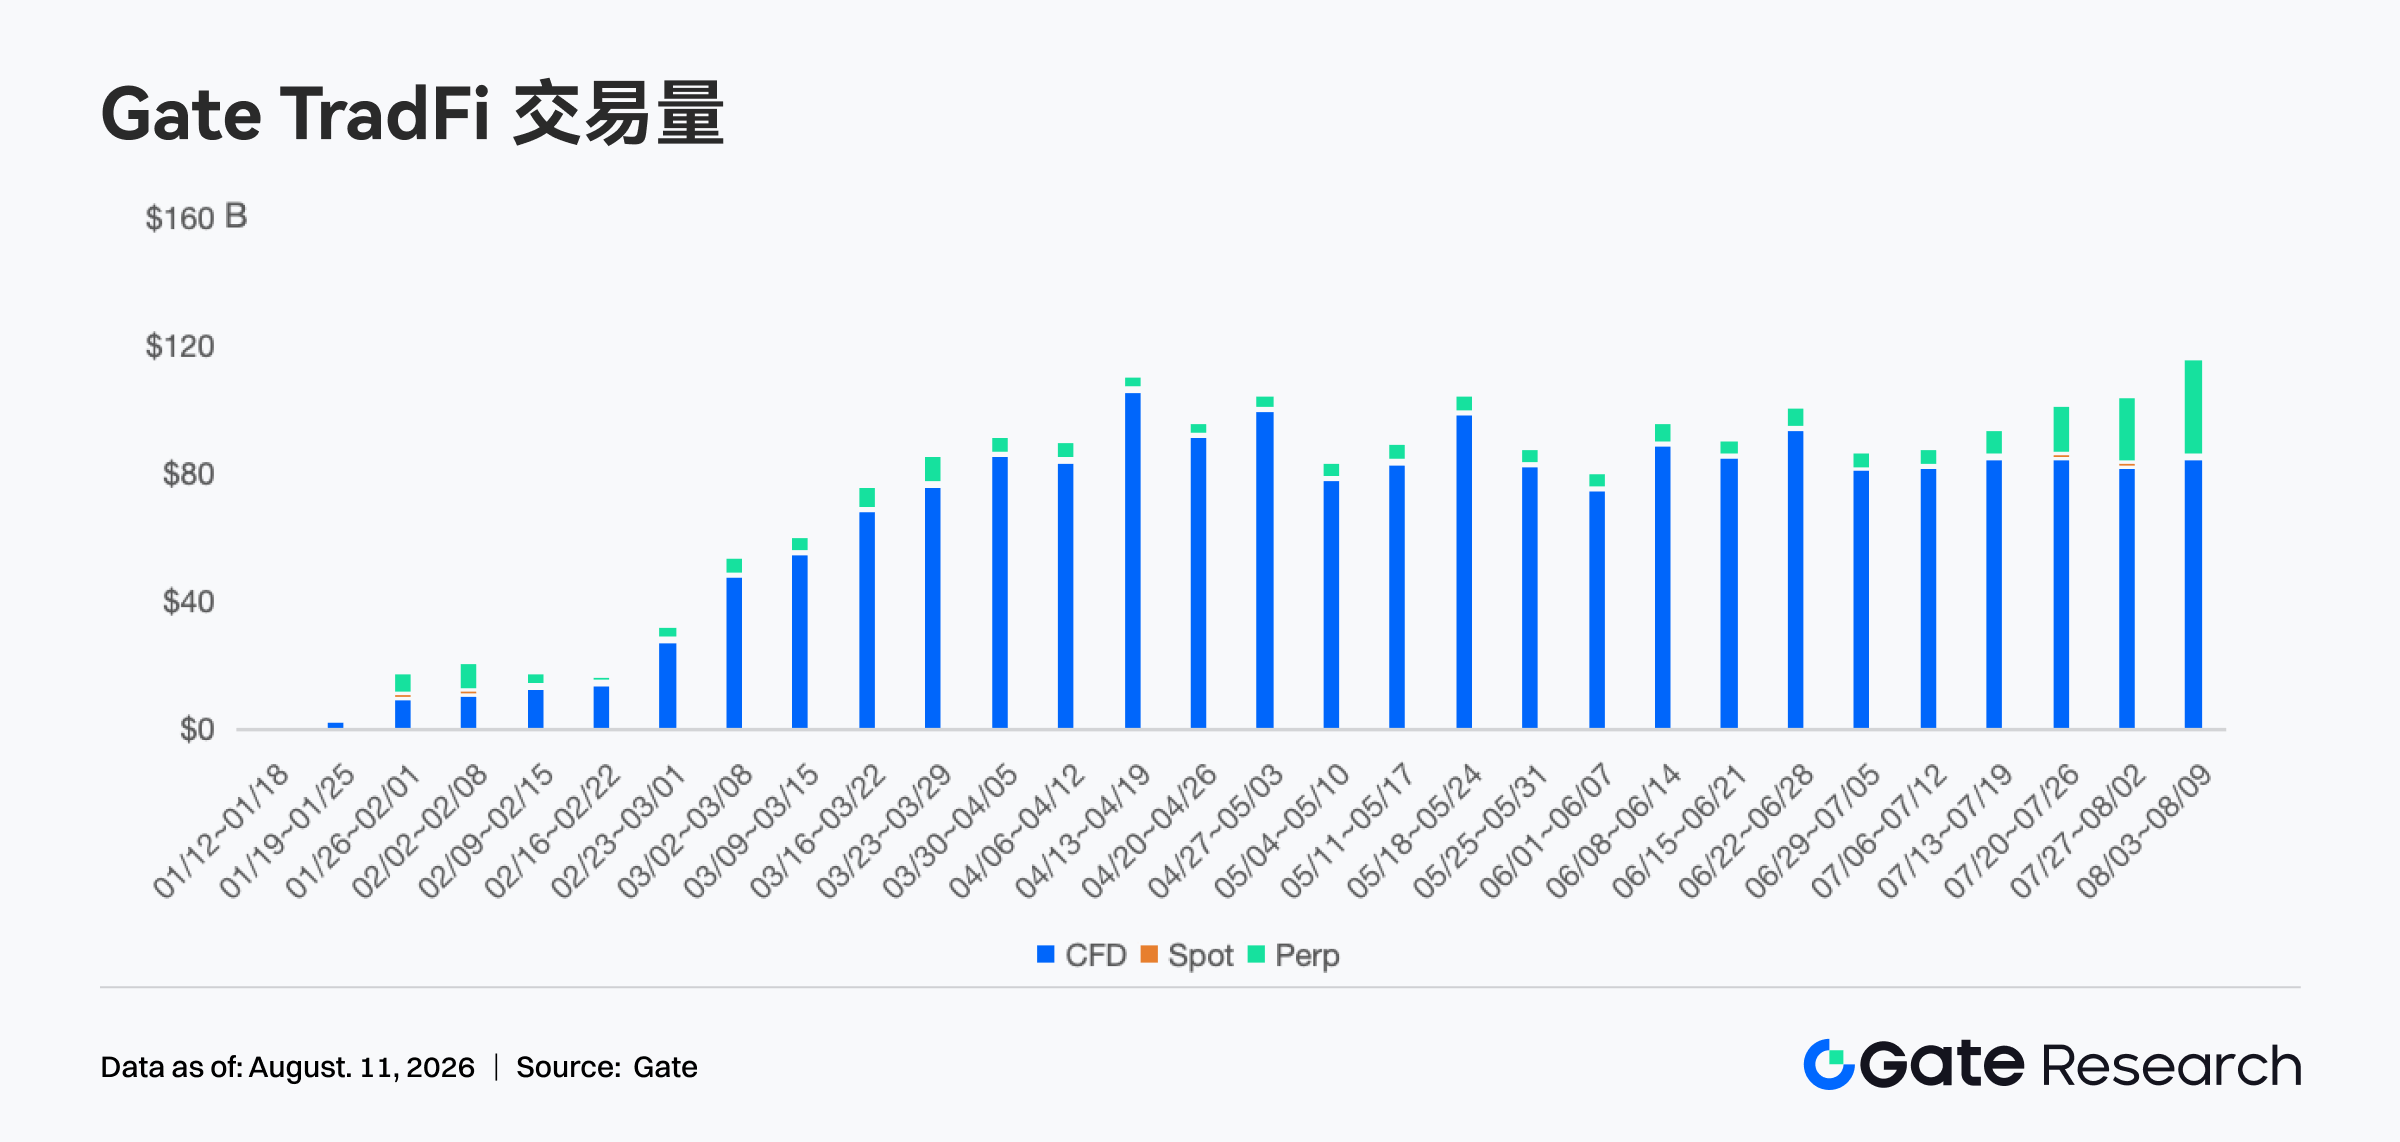
• GateのTradFi取引高:直近1週間でGateのTradFi取引高はさらに拡大し、8月3日から9日までの総取引高は約1,150億ドルに迫り、前週の約1,030億ドルから約12%増加し、図示された期間の新高値を更新した。CFDは依然として約850億ドルの取引高を誇り、プラットフォームの主要な取引源であるが、そのシェアは低下している。Perp取引は明らかに跳ね上がり、約300億ドルに近づき、今週の増加の中心的な原動力となった。スポット取引の貢献は依然として小さい。全体として、TradFiは高いCFDベースの取引高を維持しつつも、成長の原動力は永続契約へと広がっており、デリバティブ取引の構造はさらに多様化している。
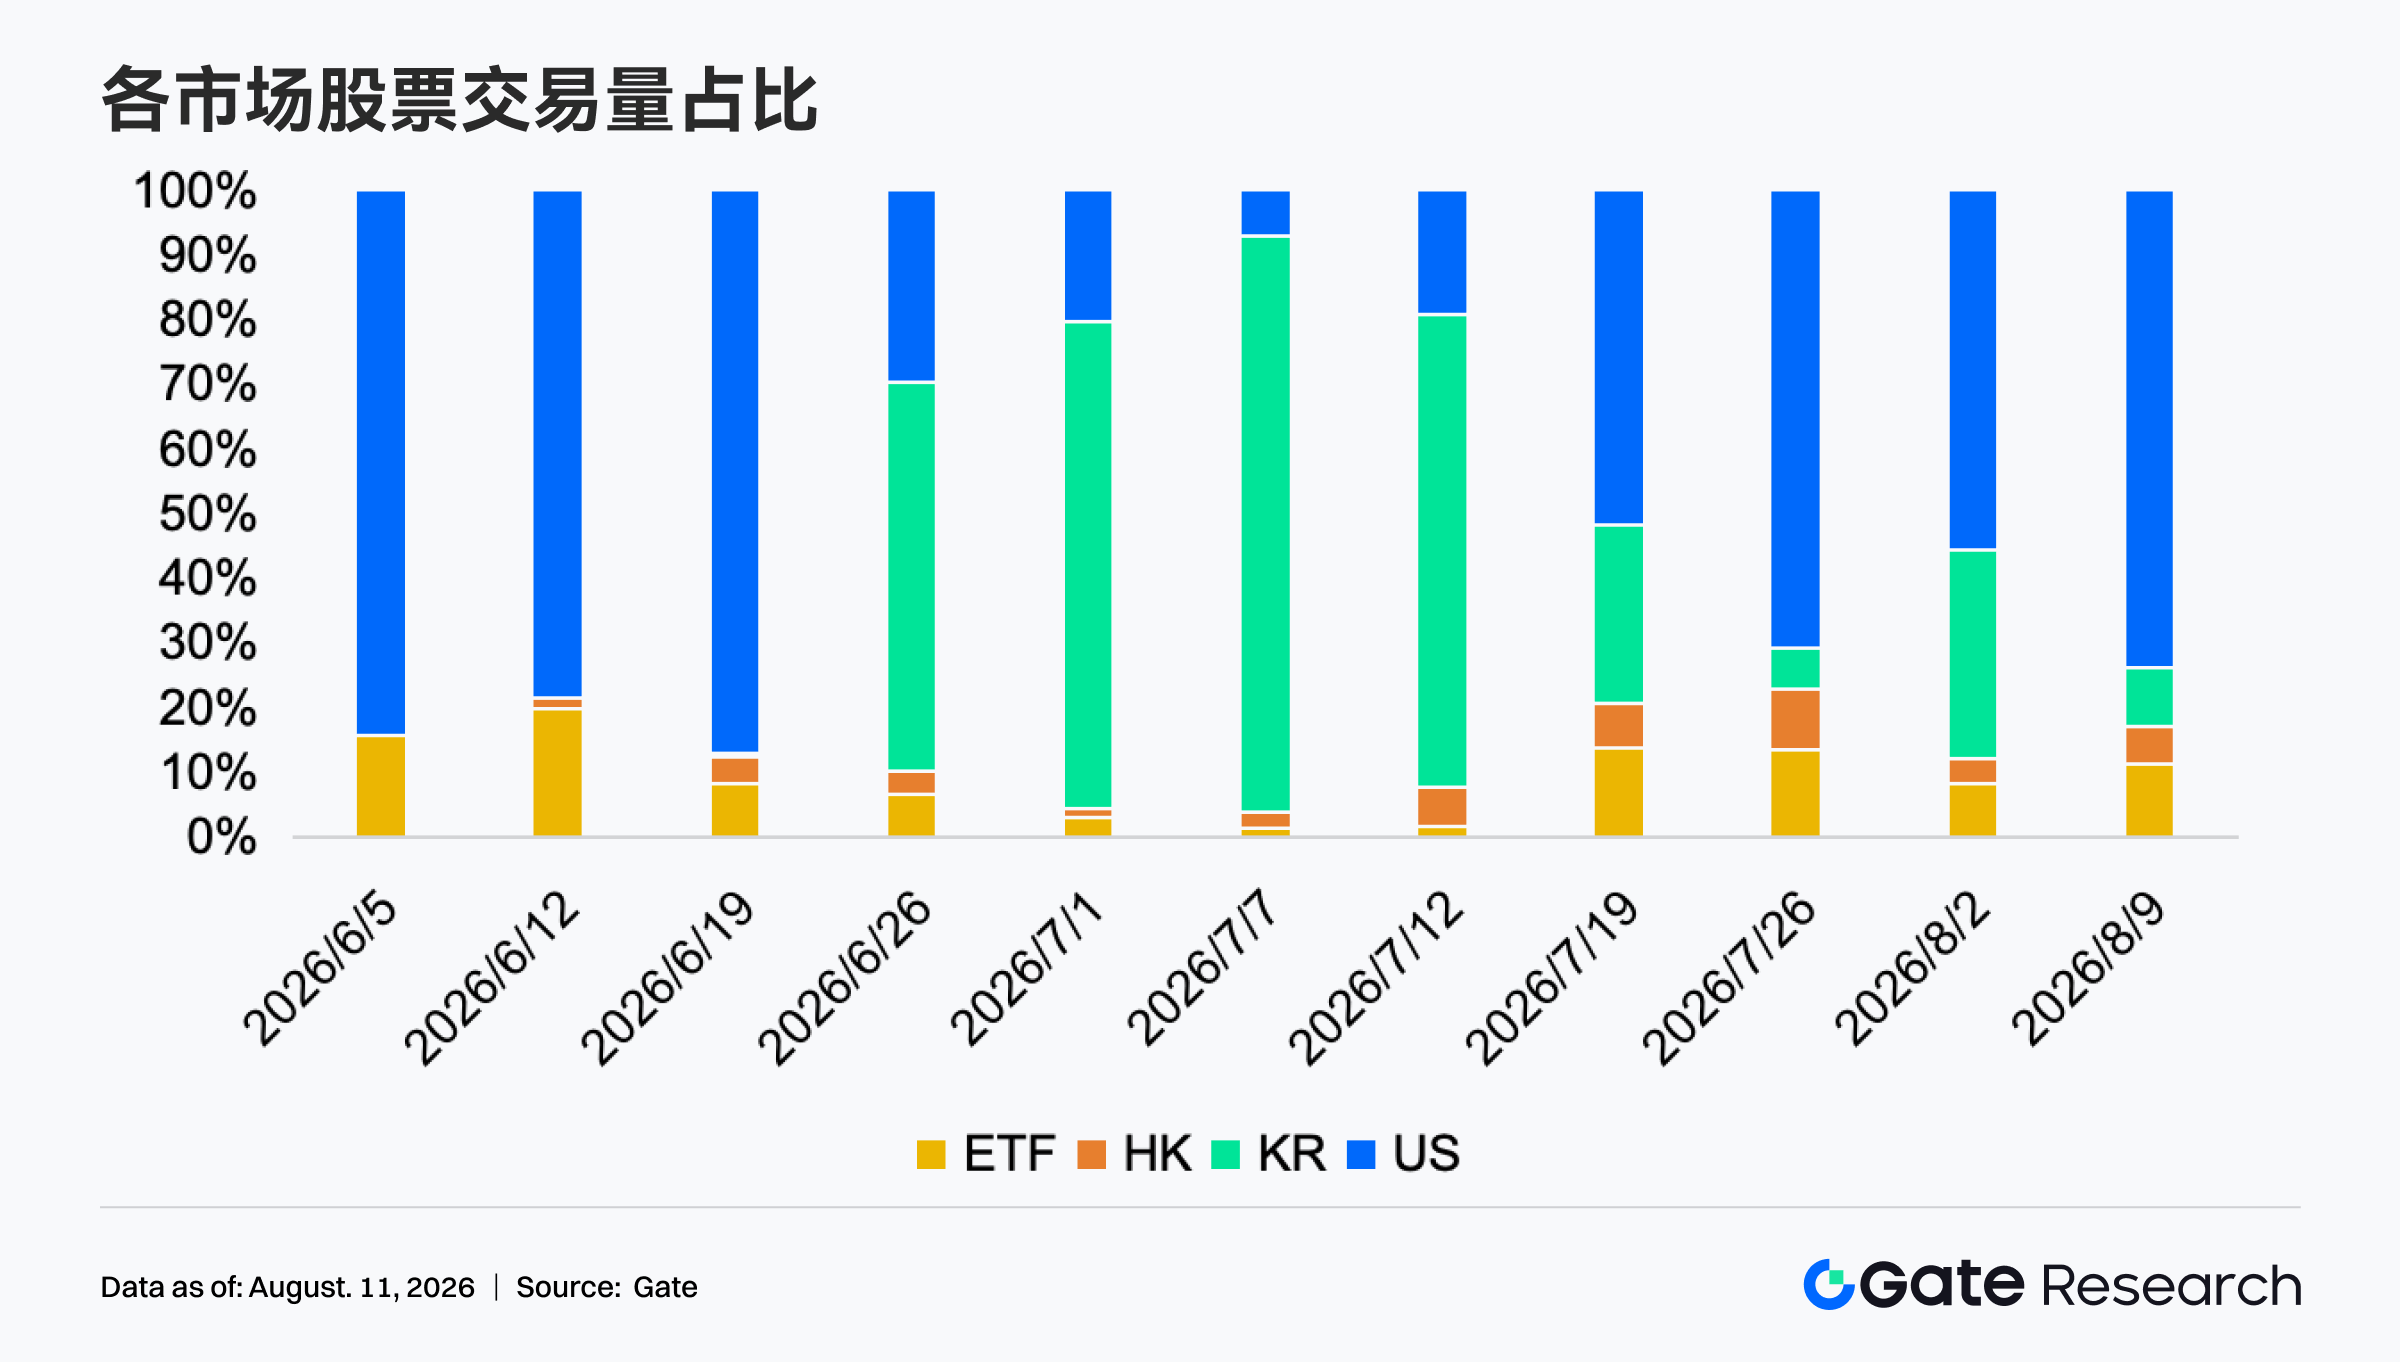
• Gateの株式資産取引高:直近1週間のGateにおける株式資産の取引構造は、再び米国株へと集中した。8月9日の週には、米国株の取引シェアが前週の約56%から約74%へと上昇し、再び圧倒的な支配勢力となった。ETFのシェアは約8%から約11%へ、香港株は約4%から約6%へと回復したが、韓国株のシェアは約32%から約9%へと明確に低下した。全体として、資金は前期に韓国株を明確に増やした後、急速に米国株へと回帰しており、短期的な取引の中心が、より流動性の高い米国市場へと再びシフトしていることを示している。同時に、ETFと香港株のシェアも同様に上昇しており、株式資産の取引構造は先週よりも分散化が進んでいる。
• TradFiオーダーブックの深さ:当社は、TradFiで最も取引高の高いXAUTを選択し、そのオーダーブックの深さ(デルタ)を分析した。過去1週間、XAUTの±1%オーダーブックの深さの変動は著しく拡大し、流動性構造は初期のロングバイアスから、双方向の激しい調整へと徐々にシフトした。8月5日から6日にかけては買いの深さが一時約150万〜180万ドルまで上昇したが、6日から7日には売りの深さが急速に拡大し、最大のマイナスデルタは約500万ドルに達し、金価格の急騰期に売り圧力が集中的に増加したことを示している。8日以降、売り圧力は徐々に和らぎ、9日から10日にかけて買いの流動性が再び回復し、プラスのデルタは一時約190万ドルに達した。同期間にXAUTの価格は約4,100ドルから4,300ドル以上へと上昇し、全体として「価格の上昇、深さの変動拡大、終盤の買いの回復」という特徴を示した。
3. オンチェーンデータの洞察
3.1 DEX取引はRobinhood Chainのローンチプラットフォームブームから後退、PancakeSwapはUniswapを引き続きリード
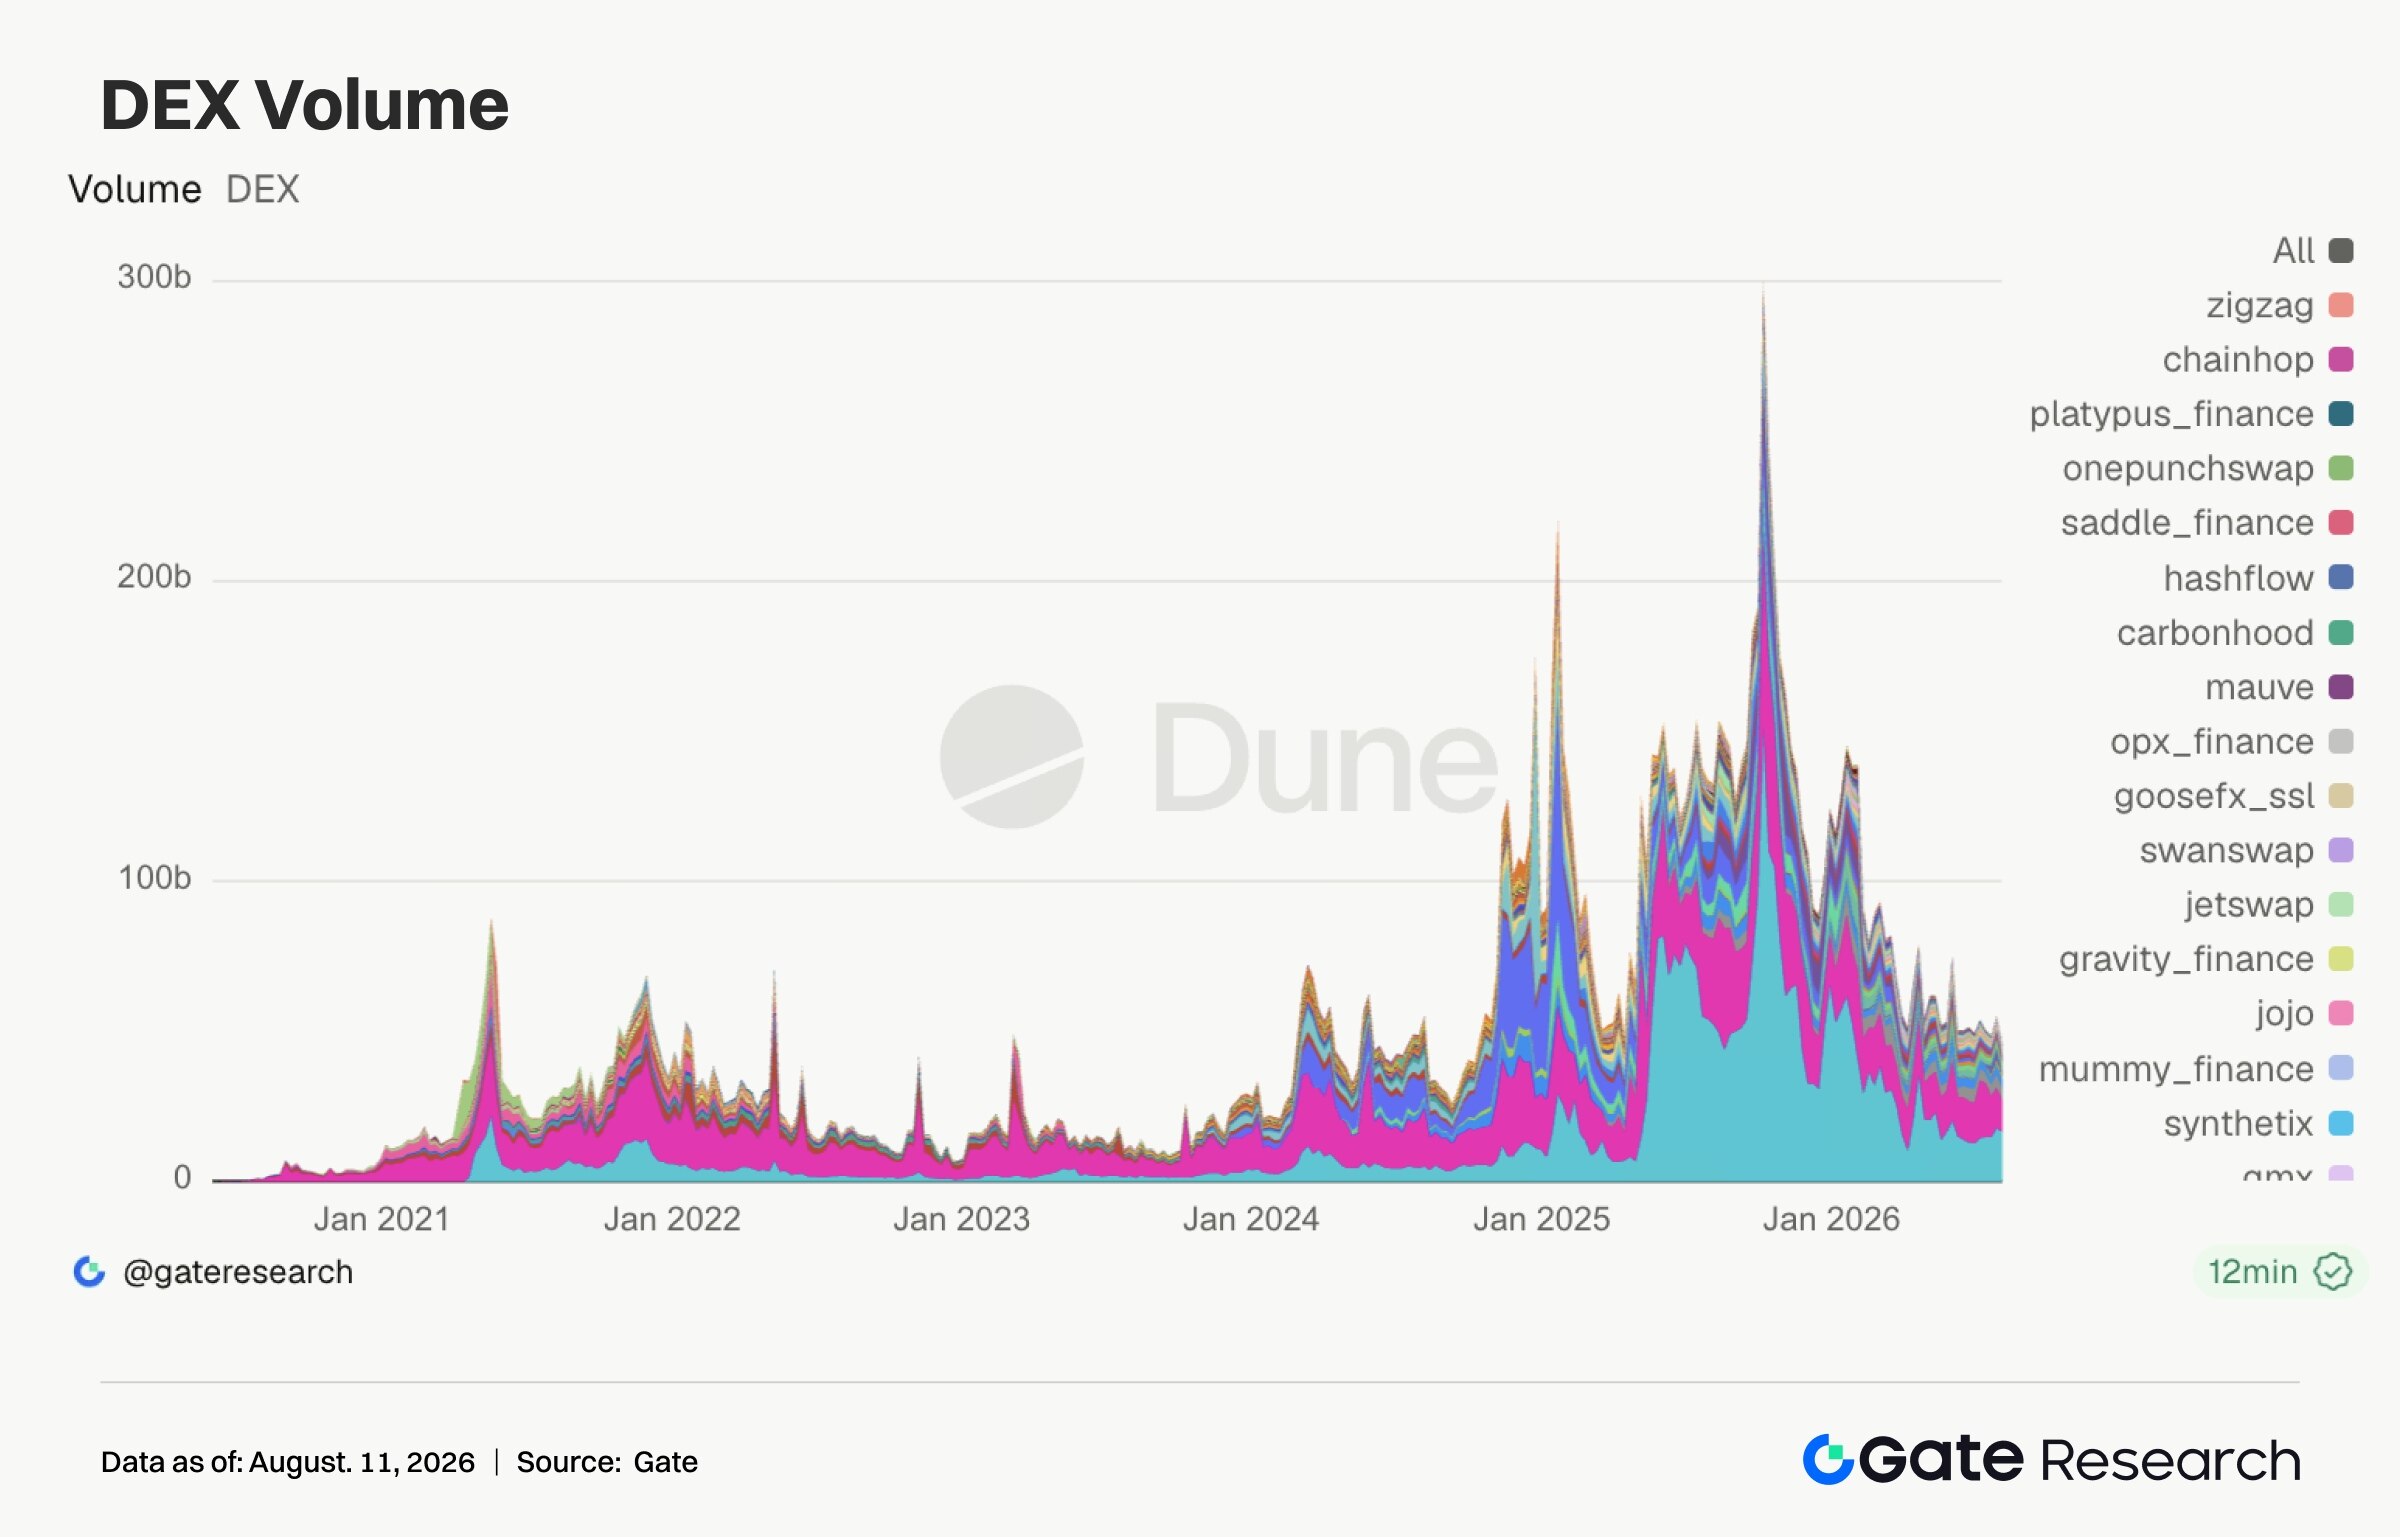
今週のDEX取引高は先週の高水準での拡大を持続することはなかった。PancakeSwapは約166.4億ドルの取引高で引き続き首位を維持したが、前週比で約6.9%減少した。Uniswapの取引高は約103.1億ドルで、前期比約24%減少した。より顕著な変化は、Robinhood Chain関連の取引に見られた。ネイティブ取引高は前週の約43.4億ドルから約12.2億ドルへと後退し、先週Pons、トークン化株式、初期のMemeローンチによってもたらされた一時的な活況は冷めていた。しかし、Robinhood Chainの話題性が消えたわけではなく、プラットフォーム間の競争段階に入ったのである。先週、UniswapはRobinhood Chain上でPools.tradeを開始し、初日のトークン作成数はPonsを上回り、Robinhood Chainのトークンローンチプラットフォームにおけるその日の取引高の約半分に貢献した。トラフィックは、新しいローンチプラットフォームとMemeの初回リリースにより集中している。PumpSwapの今週の取引高は約42.2億ドルで、取引件数は依然として高水準を維持している。Pump.fun関連アプリは、ソーシャルトレーディング、ゼロ手数料、USDCクロスチェーン取引機能をさらにアップグレードした。SolanaのMeme分野ではユーザーの粘着性が依然として見られるが、PumpSwapの取引参加者数は前週の約163万人から約103万人へと減少し、個人投資家の裾野は狭まり、活動は高頻度トレーダーとコアなプレイヤーによってより支えられている。
3.2 ステーブルコインの総供給量はわずかに拡大、競争の焦点は流通、利回り、コンプライアンスのユースケースへシフト
ステーブルコインの総時価総額は7日間で約6.44億ドル(+0.21%)増加した。USDTとUSDCの規模はわずかに変動しただけで、機関投資家のドル流動性の中核となる受皿資産であり続けている。市場は依然として、主に既存資金が異なるテーマ間でローテーションしている状況である。構造的に注目すべきは、第二層のステーブルコインの拡大である。USDGは7日間で約1.87%増加し、PYUSDは約2.96%増加、RLUSDは約7.86%増加、GHOは約7.68%増加し、BUIDLも拡大を続けている。Robinhood Chain上のEarn、USDG、トークン化株式、ステーブルコイン貸借などのユースケースは、ステーブルコイン競争を取引入口





