






Gate 機関月報 | 世界の資産市場の成長が減速する中、トークン化株式の取引量が急増


- コア見解:2026年7月の暗号資産市場は構造的な回復が見られ、ETF資金はETHへの相対的な配分にシフト。トークン化株式、Robinhood Chain、予測市場が中核トラックとなり、セキュリティの焦点はスマートコントラクトの脆弱性から秘密鍵や権限管理などのインフラ問題へと移行した。
- 主要要素:
- マクロ:CPIは前年同期比3.5%上昇、FRBは金利を3.50%-3.75%に維持、3人の委員が利上げを主張し、リスク選好度は慎重な姿勢を維持。
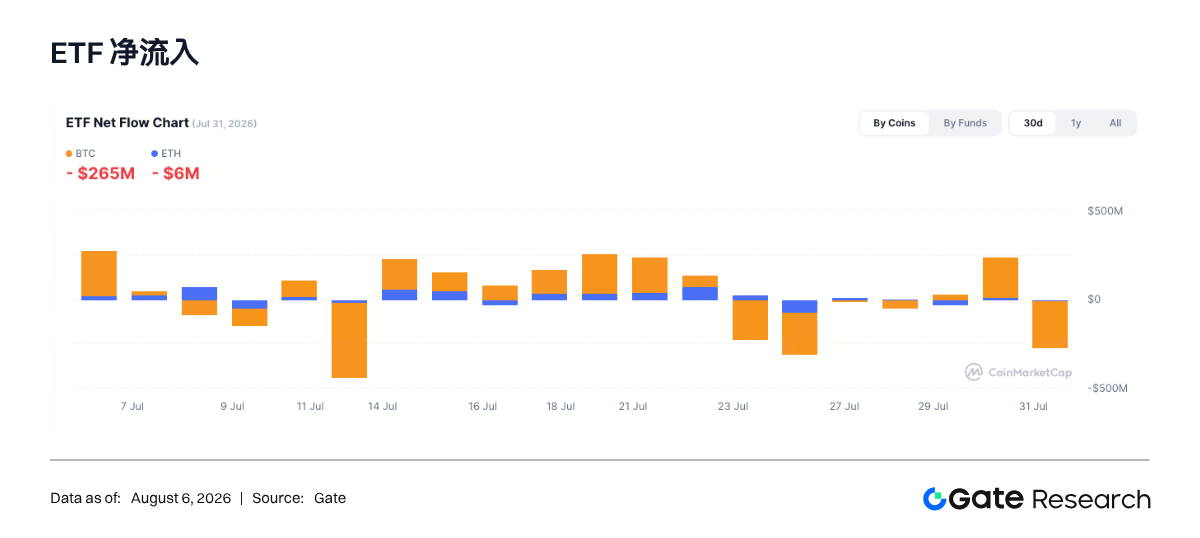
- ETF:BTC現物ETFは純流入1億7200万ドル、ETH現物ETFは純流入3億6500万ドル(BTCの約2.1倍)。月末には利益確定の兆候が見られた。
- トークン化株式:bStocksとRobinhoodが合計で少なくとも47.6%の取引量を占め、xStocksは66億ドルから10億ドル規模に減少。流動性センターの争奪戦が激化。
- Robinhood Chain:メインネット稼働後、1日あたりの取引ピークは469万件に達し、RWAs資産規模は月間で3.2倍の2839万ドルに成長。Meme取引がユーザーのコールドスタートを牽引。
- 予測市場:市場全体のTaker出来高は185億7000万ドルに達し、Kalshiのシェアは66.2%に上昇。ワールドカップ決勝終了週の取引量は前週比19.1%減少。
- ETHステーキング:総供給量の33.5%を突破。Lidoは検証者数を約3分の1圧縮するため800万ETH以上を移行。リスクはステーキングの集中と検証権の配分にシフト。
- セキュリティインシデント:AFX Trade(2415万USDC)、B² Network(386万ドル)、Verus–Ethereum Bridge(754万ドル)が24時間以内に相次いで攻撃を受け、いずれも秘密鍵、アップグレード権限、クロスチェーン検証の欠陥を突かれた。
要約
• 2026年7月、世界市場は成長の鈍化、インフレの粘着性、高金利の制約が共存する環境下で構造的な回復を継続し、暗号資産市場のリスク選好はやや回復したものの、機関投資家の資金は依然として慎重な配分を維持した。
• ETF資金は6月と比較して明らかに改善し、イーサリアム現物ETFの純流入額はビットコインを大幅に上回った。これは機関投資家の資金が防御的な配分から主要資産間の相対価値重視の配分へとシフトし始めたことを反映しているが、月末には再び利益確定の兆候が見られた。
• 世界の株式市場ではAIが引き続き主要テーマとなり、大型テックプラットフォームが上昇を主導した一方、高ベータのグロース株は明暗が分かれた。金とエネルギーは軟調、銅は比較的堅調で、リスク資産は明確な構造的相場展開となった。
• トークン化株式、Robinhood Chain、予測市場が今月最も活発なトラックとなり、オンチェーン株式の流動性はCEXとブローカープラットフォームへの集中を加速。Meme取引はRobinhood Chainのコールドスタートを迅速に成功させ、ワールドカップ開催は予測市場の取引高をさらに押し上げ、史上最高値を更新した。
• Robinhood Chainのメインネット稼働、ETHステーキング比率の総供給量の3分の1超えという初の突破は、伝統的な金融機関とオンチェーン金融の統合がさらに深化し、イーサリアムネットワークが安全性・収益性・流動性の再均衡という新たな段階に入ったことを示している。
• AFX Trade、B² Network、Verus–Ethereum Bridgeで連続してセキュリティインシデントが発生し、業界の注目はスマートコントラクトの脆弱性から、秘密鍵管理、アップグレード権限、クロスチェーン検証といったインフラストラクチャのセキュリティ問題へとさらにシフトしている。
1. 市場のマクロトレンド
1.1 金融政策は引き締め基調を維持、成長は鈍化するもインフレ抑制は依然として課題
2026年7月、マクロ環境の中心的な課題は「成長の底堅さと政策制約の共存」から「成長の緩やかな鈍化、インフレの粘着性の高止まり」へとさらにシフトした。月中に発表された米国6月CPIは前期比0.4%低下、前年同期比3.5%上昇、コアCPIは前年同期比2.6%上昇となった。第2四半期の実質GDP速報値は年率換算で1.5%成長となり、第1四半期の2.1%から減速した。これらのデータは、エネルギー価格の下落が全体のインフレを改善させている一方で、民間需要は失速しておらず、コアの価格圧力も完全には消退していないことを示している。
月末、FRBはフェデラルファンド金利の目標レンジを3.50%〜3.75%に維持したが、3人の委員が25ベーシスポイントの利上げを主張し、投票構成は明らかにタカ派寄りとなった。同時に、中東情勢とエネルギー価格は依然としてインフレ期待を断続的に攪乱しており、市場は持続的な緩和トレードを形成することが困難な状況にある。暗号資産市場にとって、7月は回復が見られたものの、金利による制約は解除されておらず、機関投資家の資金は依然として流動性が高く、ファンダメンタルズが明確な主要資産を好み、全体的なリスク選好は慎重なままである。
1.2 ETFフロー:ETHの配分強度はBTCを上回り、月末にかけて資金は再び弱含む
ETF資金の流れを見ると、2026年7月は6月と比較して明らかに改善した。Gateの機関指標がカバーする22取引日で計算すると、BTC現物ETFの月間累計純流入額は約1億7,200万ドル、ETH現物ETFの累計純流入額は約3億6,500万ドルとなった。ETHの純流入額はBTCの約2.1倍であり、機関投資家の資金が単なる防御から主要資産間の相対価値配分へとシフトし始めていることを反映している。
構造的に見ると、BTC ETFの資金フローは月内で変動が大きく、中旬には複数の取引日で純流入を記録したものの、月末には単日で約2億6,500万ドルの純流出となり、価格反発後に機関投資家が利益確定を行ったことを示している。ETH ETFの資金の継続性はより良好で、大半の取引日でプラスの寄与を維持し、ETFの総資産も月初の約85億6,300万ドルから月末には約102億2,900万ドルまで上昇し、ETHが月内にBTCを明確にアウトパフォームしたことと相互に裏付けられている。
注目すべき点として、ユーザー提供のCoinMarketCapのチャートとGateのデータは、BTCの月末の資金の方向性に関しては一致しているが、ETHの単日データにはソースまたは更新時間の差異が存在する。したがって、本レポートではGateの完全な取引日シリーズに基づいて月次累計値を計算し、スクリーンショットは月末の資金の方向性を観察するためにのみ使用する。全体として、7月の機関投資家の資金は6月の広範な撤退から選択的な買い戻しへと転じたが、月末にかけて再び冷え込み、全面的な配分増加のトレンドはまだ形成されていない。
1.3 世界の資本市場動向
1.3.1 世界のリスク資産:テック株が上昇を主導するも、収益は高度に集中
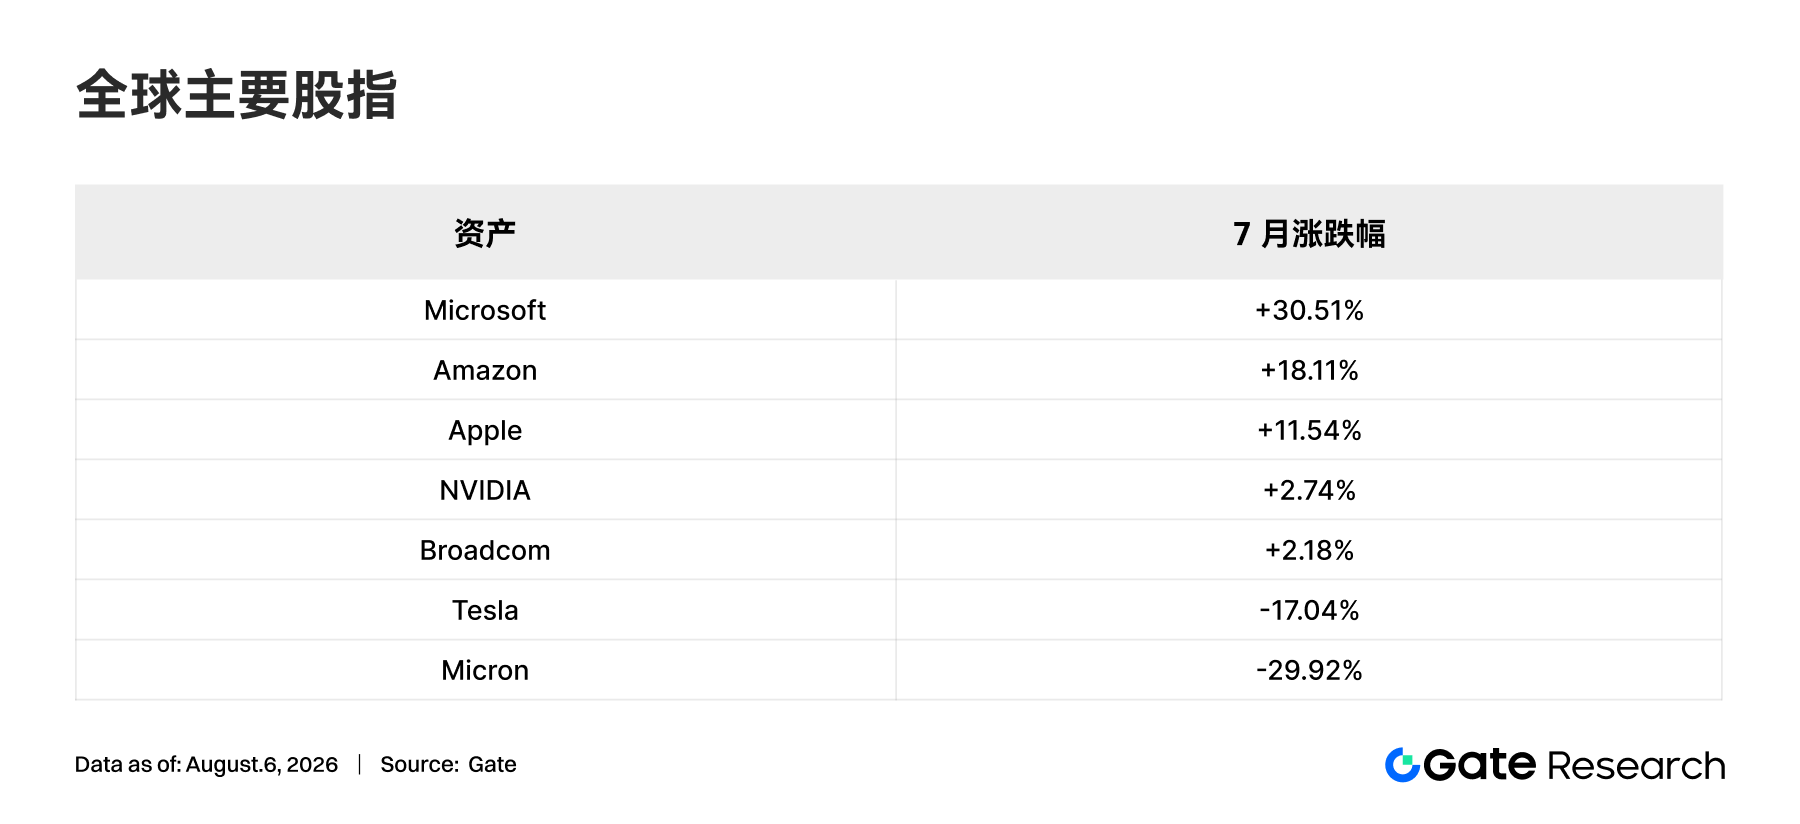
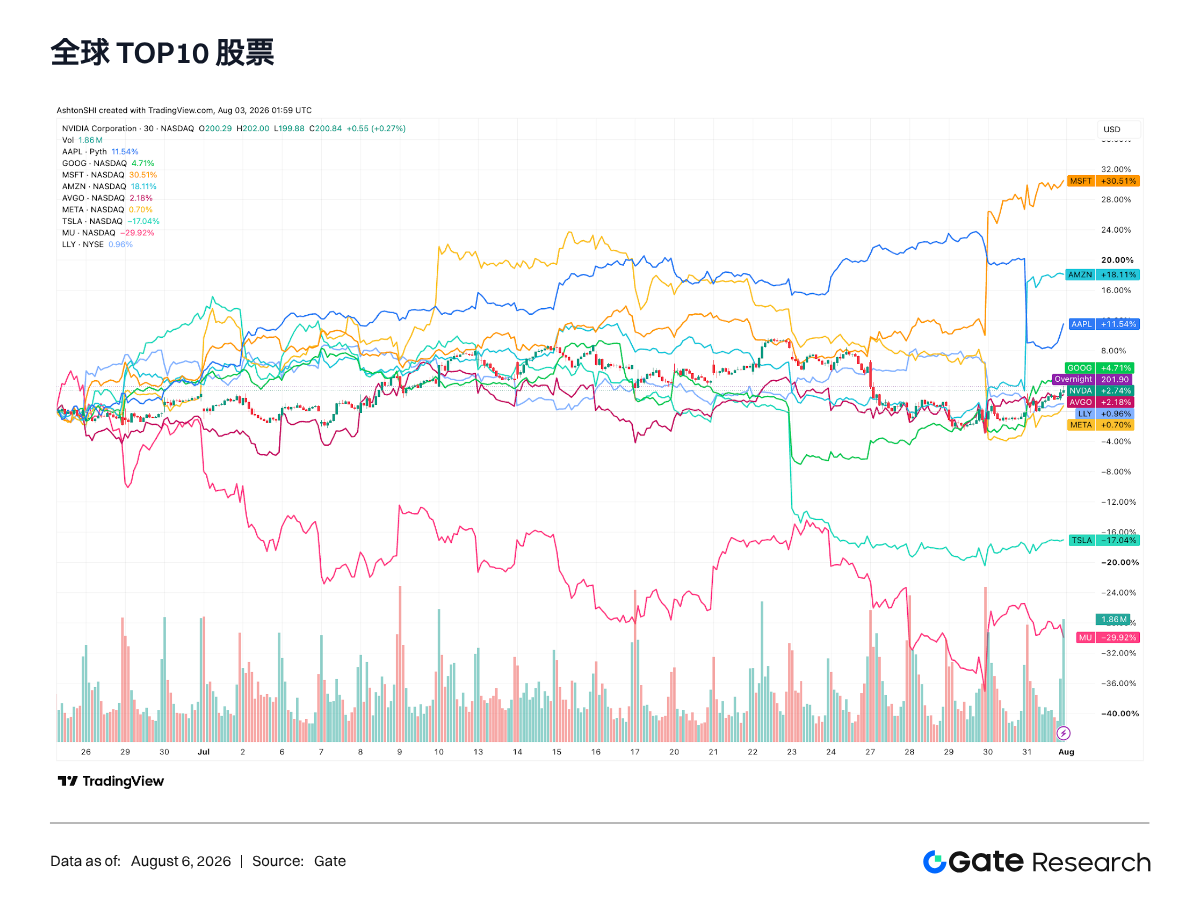
世界の株式市場を見ると、2026年7月は全面高ではなく、大型プラットフォーム企業が値上がりを主導し、半導体と高ベータ資産は明暗が分かれる展開となった。ユーザー提供のTradingViewのレンジ比較によると、Microsoft、Amazon、Appleはそれぞれ30.51%、18.11%、11.54%上昇し、月内の主要な収益源となった。一方、Alphabet、NVIDIA、Broadcomは小幅な上昇に留まった。
他方、TeslaとMicronはそれぞれ17.04%と29.92%下落し、値上がり銘柄と鲜明なコントラストを成した。MetaとEli Lillyはほぼ横ばいで、市場が単純に「テクノロジー」や「ディフェンシブ」といったラベルで一律に価格設定しているのではなく、業績の着地、AI資本支出のリターン、バリュエーションレベル、キャッシュフローの確実性の間で再選別を行っていることを示している。7月の中心的な特徴は、指数とセクターは表面的には安定しているものの、個別銘柄の収益の集中度が顕著に上昇したことである。
全体として、7月はリスク選好がやや回復したが、資金は利益実現能力が高く、流動性が十分な大型企業をより選好した。機関投資家の配分にとって、このような環境は、少数の優良銘柄の上昇を市場全体のリスク選好の回復と単純に拡張解釈するのではなく、バランスの取れたポジションで構造的な機会に参加する方が適している。
1.3.2 株式:AIが主要テーマを継続、業績とバリュエーションが選別の核心に
個別銘柄レベルでは、7月の最も鲜明的な特徴はAIトレンドが依然として存在する一方で、資金が従来のコンピューティングパワーチェーンへの普遍的な追求から、商業化能力の厳格な選別へとシフトしたことだ。Microsoftは30.51%上昇、Amazonは18.11%上昇、Appleは11.54%上昇し、大型プラットフォーム企業がクラウド事業、エンタープライズソフトウェア、広告、端末エコシステムを通じてより高いバリュエーションプレミアムを獲得していることを示した。NVIDIAとBroadcomはそれぞれ2.74%と2.18%上昇し、比較的堅調なパフォーマンスを見せた。
一方、Micronは29.92%下落、Teslaは17.04%下落し、高ベータ資産が業績、ガイダンス、またはバリュエーションが期待を下回った場合に顕著な調整に見舞われることを示している。Alphabetは4.71%上昇、Metaは0.70%上昇で、上昇を主導したプラットフォームと下落圧力を受けた銘柄の中間的なパフォーマンスとなった。市場はテックグロースを見捨てたわけではなく、「高資本支出だがリターンが検証可能な資産」と「高期待だが実現サイクルが長い資産」を区別しているのである。
ヘルスケアセクターのディフェンシブな優位性は7月はそれほど顕著ではなく、Eli Lillyは0.96%の上昇に留まった。全体として、機関投資家の取引ロジックは単純なAIナラティブの追求から、利益の質、キャッシュフロー、バリュエーションの適合性をより重視する方向へとシフトしている。テックセクターのトレンドには依然として連続性があるが、内部の変動性と銘柄選択の難易度は明確に上昇している。
1.3.3 金:月内は軟調に推移、安全資産への逃避取引には持続的な材料不足
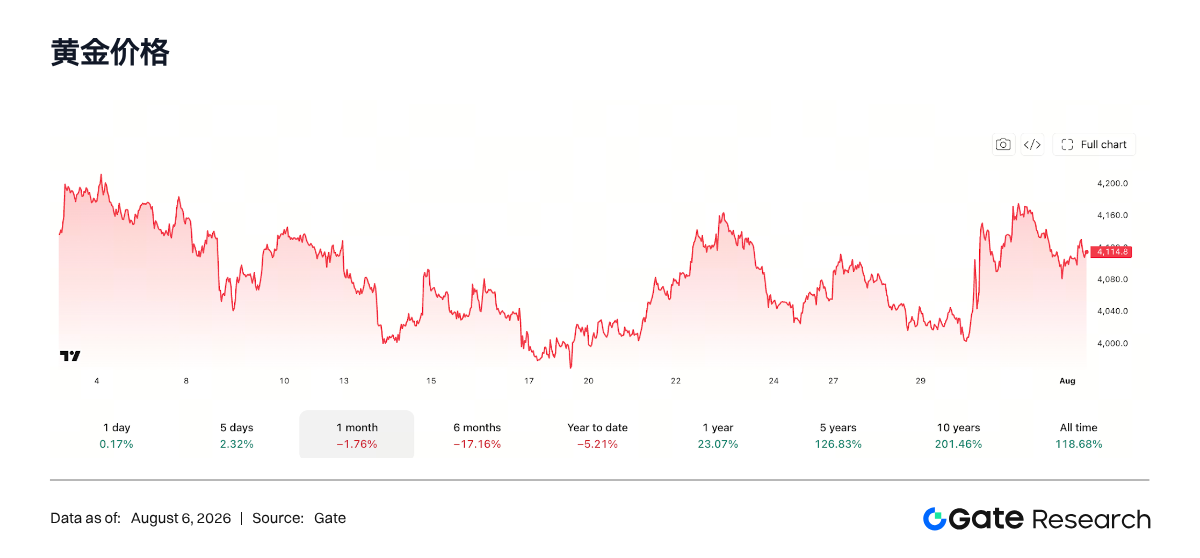
金は7月に小幅に下落した。ユーザー提供の月次チャートによると、金は月内に約1.76%下落し、月末の価格は約4,114.8ドル/オンスとなった。値動きとしては、金は月初から月央にかけて下落基調で推移し、その後は戻りを見せたものの、効果的なブレイクアウトは形成できず、安全資産への需要と高金利環境の間での綱引きが続いていることを示している。
この背景には、金の長期的なヘッジとしてのロジックが崩れたのではなく、短期的な触媒が不足していることがある。一方で、世界のリスク資産は分化しているものの、持続的なシステム的なリスク回避には発展していない。他方で、FRBは引き締め基調を維持しており、実質金利とドルの制約が依然として存在するため、金は以前のような一方的な上昇を再現するのは困難である。
したがって、7月の金はトレンド的な弱含みというよりも、高値圏でのレンジ推移に近い。機関投資家のポートフォリオにとって、金は依然として分散効果を持つが、短期的なトレードレベルでは、インフレ、地政学リスク、または金融政策におけるより明確な方向性の変化を待つ必要がある。
1.3.4 コモディティ:銅は比較的堅調、エネルギーと貴金属は引き続き軟調
コモディティ市場では7月も明確な分化が続いた。ユーザー提供の中期的な相対収益チャートは5月初旬から8月初旬をカバーしており、厳密な単月ベースではないが、銅が約11.82%の相対的な強さを維持した一方、軽質原油、シルバー、プラチナ、金はこの期間に全体的に軟調だったことがわかる。市場は従来の資源価格上昇への全面ベットから、需要、在庫、供給の混乱に対するより細分化された商品別の価格設定へとシフトしている。
このうち、銅の強さは産業需要と資本支出の期待が完全には弱まっていないことを示している。原油の継続的な下落はエネルギーインフレ圧力を弱め、7月のCPIにおけるエネルギー価格の低下と軌を一にしている。全体として、コモディティ市場は依然として構造的な相場展開であり、産業用金属が比較的優勢で、エネルギーと貴金属は新たな需給または政策触媒を待っており、機関投資家の配分は単一方向への賭けではなく、商品の分散を維持する方が適している。
2. 注目トラック分析
2.1 トークン化株式の流動性再編、CEXとブローカープラットフォームが市場地図を書き換える
トークン化株式は7月、分水嶺となる市場構造調整を完了した。オンチェーン送金取引高は2ヶ月連続で90億ドルを超え、株式資産のオンチェーン化は安定した、そして無視できない資金吸収力を形成している。市場の関心は、流動性の組織化、ユーザーエントリー、そして取引完了後に資産がどのシステムに定着するかへと移っている。この変化により、トークン化株式はRWAの単一分野から、伝統的な証券、中央集権型取引所、証券口座、パブリックチェーンウォレット、ステーブルコイン決済ネットワークを接続する総合的な金融インフラストラクチャへと段階的に発展している。
6月の市場を振り返ると、構造の集中度は極めて高かった。xStocksとOndoを合わせるとオンチェーン送金取引高の95%以上を占め、そのうちxStocksは月間取引高が66億ドルに達し、オンチェーン株式の主要な流動性プラットフォームとなった。市場の成長は、先発の供給、銘柄カバレッジ、オンチェーンでの取引可能性に基づいていた。xStocksの高取引高はまた、顕著な流動性の集積効果を生み出し、マーケットメイキングリソース、資金回転、ユーザーの取引習慣、資産認識が少数のプラットフォームに蓄積され、トークン化株式市場は典型的な初期勝者集中型の構造を示していた。
7月のデータは新たな答えを示した。bStocksの月間取引高は急速に32億8,000万ドルに上昇し、Robinhoodのオンチェーン株式はメインネット稼働後、月間取引高が10億ドルを超え、Ondoは小幅な成長を維持し、xStocksは10億ドル規模に後退した。月間総額90億ドルをベースラインとして計算すると、bStocksとRobinhoodを合わせた取引高は市場全体の少なくとも47.6%を占めている。1ヶ月間でこのようなシェアの移動が生じたことは、トークン化株式の流動性が特定の先発プロトコルに固定されているわけではなく、市場は依然としてユーザーエントリー、マーケットメイキングネットワーク、製品流通能力の急速な再編成の段階にあることを示している。





