


再ステーキングが再び目前に迫っていますが、LRT の流動性はどの程度ですか?


原作者:カイロスリサーチ
オリジナル編集: Deep Chao TechFlow
主要な要約:
LRT は集中型取引所と統合し、マーケットメーカーにこれらの集中型取引所における流動性プロバイダーとしてのリスクと報酬をもたらす可能性があります。
流動性再担保されたトークンの流動性は驚くほど良好ではありません。全体的な流動性は許容範囲内ですが、個々の LRT にはそれに関連するより大きなニュアンスがあります。この違いは、長期的な代理店戦略によってさらに大きくなるだけです。異なっており、成長し続けています。
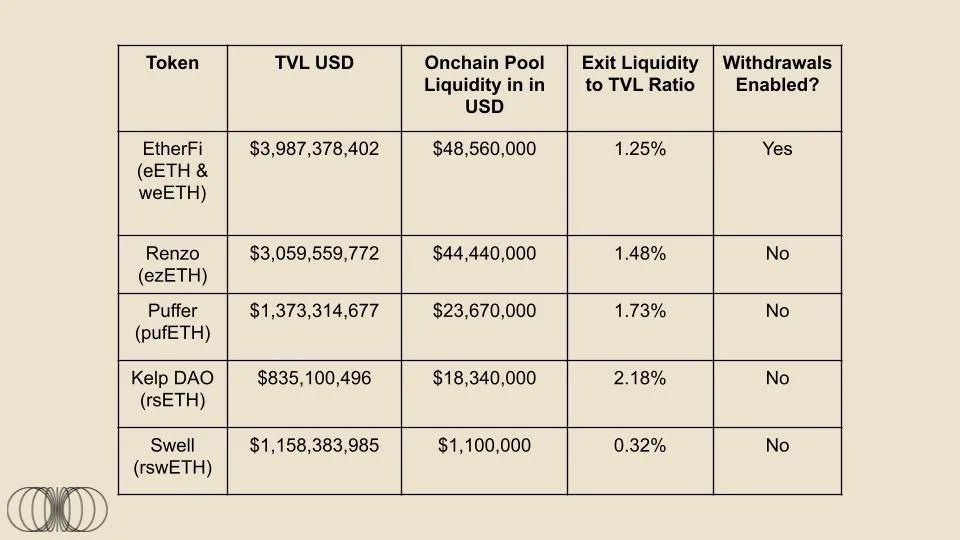
EtherFi を除いて、これらすべての LRT プロバイダーは引き出し機能を有効にしていません。
流動性の再仮説により勝者総取りの市場構造となり、流動性がさらなる流動性をもたらすことが予想される。
文章:
EigenLayer の最初の AVS がメインネット上で正式に開始されました。
本日、EigenLabs のデータ可用性 AVS – EigenDA がメインネット上にリリースされ、リステーキング時代の始まりを正式に示しました。 EigenLayer 市場にはまだ長い道のりがありますが、1 つの傾向はすでに非常に明確です。それは、リキッド再ステーキング トークン (LRT) が再ステーカーの主な手段になるということです。 EigenLayer の全預金の 73% 以上が LRT を通じて行われていますが、これらの資産の流動性はどの程度なのでしょうか?このレポートでは、この問題を掘り下げて、EigenLayer に関する微妙な違いについて説明します。
EigenLayer とリキッド再ステーキング トークンの概要
EigenLayer は、「再ステーキング」と呼ばれる新しい暗号経済ツールを通じて、コンセンサス層での ETH の再利用を可能にします。 ETH は、主に 2 つの方法で、EigenLayer に再ステーキングできます。ETH のネイティブ再ステーキングを使用するか、リキッド ステーク トークン (LST) を使用することです。再ステーキングされた ETH は、アクティブ検証サービス (AVS) として知られる他のアプリケーションを保護するために使用され、再ステーキング者が追加のステーキング報酬を獲得できるようになります。
ユーザーがステーキングと再ステーキングに関して抱いている主な不満は、ETH ステーキングの機会費用です。この問題は、リキッド ステーク トークン (LST) を使用するネイティブ ETH ステーキングで解決されます。LST は、ユーザーがステーキングした ETH の量を表すリキッド レシート トークンと考えることができます。イーサリアムのLST市場は現在約486億5,000万ドルで、最大のDeFiセクターとなっている。現在、LST はイーサリアム ステーキング全体の約 44% を占めており、再ステーキングの人気が高まるにつれ、リキッド リステーキング トークン (LRT) スペースも、より積極的ではないにしても、同様の成長パターンをたどると予想されます。
LRT は LST といくつかの特徴を共有していますが、使命は大きく異なります。すべての LST の最終目標は本質的に同じです。ユーザーの ETH を賭けて、液体レシート トークンを提供することです。ただし、LRT の最終目標は、ユーザーのステーキング代理を 1 人以上のオペレーターに委任し、AVS のバスケットをサポートすることです。各オペレーターは、委任されたステーキングをこれらのさまざまな AVS 間で分配する方法を選択できます。したがって、LRT がステーキングを委託するオペレーターは、ETH ステーキングの全体的な稼働率、運用パフォーマンス、セキュリティに大きな影響を与えます。最後に、削減のリスクは提供されるサービスによって異なる可能性があるため、各事業者がサポートする固有の AVS に対して適切なリスク評価が実施されていることを確認する必要もあります。ほとんどの AVS 立ち上げの初期段階では抑制リスクは基本的にゼロですが、時間の経過とともに徐々に「補助輪」が取り除かれ、ステーキング市場がますます許可のないものになることに注意してください。
編集者注: 補助輪とは、リスクを回避または軽減するために初期段階で提供される保護手段を指しますが、時間が経過し、参加者の能力が向上するにつれて、これらの保護手段は徐々に取り除かれ、システムまたは市場がよりオープンで自由になります。
ただし、構造的リスクの違いにもかかわらず、1 つの類似点は同じままです。LRT は、DeFi の生産性担保として使用したり、引き出し期間コストの削減と交換したりできる流動性の受領トークンを提供することで、資本が再担保される可能性を減らします。 LRT の主な利点の 1 つは、従来の撤退期間を回避できることであるため、この最後の点は特に重要です。EigenLayer のみの撤退期間は 7 日間です。 LRT のこの基本原則を考慮すると、再宣伝に対する参入障壁は非常に低いが、出口障壁は非常に高いため、当然のことながら売り越し圧力がかかることになり、したがって、これらの LRT の流動性は次のようになると予想されます。彼らはライフラインです。
したがって、EigenLayer の合計ステーク価値が上昇し続けるにつれて、プロトコルの成長の背後にある原動力と、これらの要因が今後数か月間で流入/流出にどのような影響を与えるかを理解することが重要です。この記事の執筆時点では、EigenLayer の入金の 73% はリキッド リステーキング トークンを介して行われています。これを文脈で説明すると、2023 年 12 月 1 日時点で、LRT には約 7,174 万ドルの預金がありました。今日、2024 年 4 月 9 日、その売上高は約 100 億ドルにまで成長し、4 か月足らずで 13,800% 以上の驚異的な成長を遂げました。ただし、EigenLayer の再仮説デポジットの成長において LRT が引き続き支配的であるため、考慮すべき重要な要素がいくつかあります。
すべての LRT が同じ基礎資産で構成されているわけではありません
LRT の AVS へのステーキング委任は長期的には異なるものとなるが、短期的にはそれほど変わらない
最も重要なことは、流動性特性がさまざまな LRT 間で大きく異なることです。
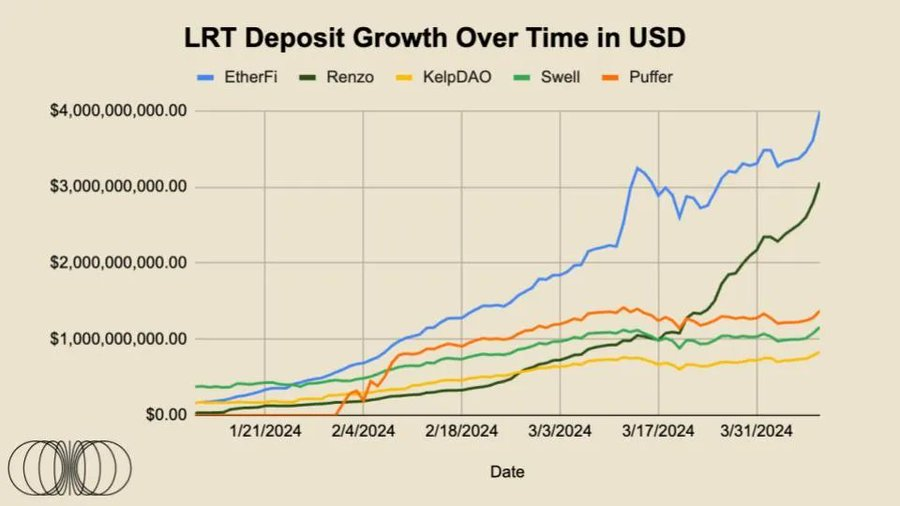
流動性が LRT の最も重要な利点であることを考慮して、このレポートの多くはこの最後の点に焦点を当てます。
Eigen ポイントの投機的な性質は、EigenLayer 預金に対する現在の強気相場を大きく刺激しており、これが潜在的な EIGEN トークンに対する何らかの形のエアドロップ割り当てに変換されると想定できます。現在、AVS 報酬は実施されていません。つまり、自然なステーキング報酬以外に、これらの LRT には追加のメリットはありません。 1,335 億ドルを超える合計ステーク価値を推進し維持するために、AVS 市場は当然のことながら、再ステークホルダーが要求する増分収益と AVS がセキュリティに対して支払う自然価格との間のバランスを見つける必要があります。
LRT 預金者にとっては、現在約 60 億ドルと評価されている ETHFI ガバナンス トークンのエアドロップの開始において EtherFi が大きな成功を収めていることがわかります。上記の要因をすべて考慮すると、EIGEN やその他の予想される LRT エアドロップの開始に続いて、一部の資本フローが徐々に増加する可能性があることが予想されます。
ただし、合理的なリターンの観点から見ると、ユーザーは、EigenLayer が関与しないイーサリアム エコシステムでより高いリターンを見つけるのは難しいかもしれません。イーサリアムのエコシステム内には、いくつかの興味深い収益機会が存在します。たとえば、Ethena は ETH を担保とした合成ステーブルコインですが、ETH 先物でヘッジされたショートポジションも持っています。このプロトコルは現在、sUSDe 製品で約 30% の年率利回りを提供しています。さらに、ユーザーが相互運用性やクロスチェーンブリッジングに慣れてくると、利回りを求める人々が他のところに目を向け、イーサリアムからの生産的な資本の流出を引き起こす可能性があります。
やや複雑ではありますが、全体的には、再ステークホルダーへの EIGEN トークンのエアドロップの可能性と、私募の大規模優良 AVS を除けば、これより大規模な増分ステーキング利回りイベントは存在しないと考えるのが合理的であると考えています。数十億ドルという高い評価額で調達した市場も、再仮説立て者にトークンを発行する可能性があります。したがって、これらのイベントの後、ETHの一部が引き出しを通じてEigenLayer預金契約から流出すると想定できます。
EigenLayer の出金には 7 日間のクールダウン期間があり、資金の大部分が LRT を通じて再宣伝されることを考えると、最速の出口ルートは LRT から ETH に変換することになります。ただし、流動性の特性は LRT ごとに大きく異なり、多くの LRT は市場価格で大規模なエグジットを実行できない可能性があります。さらに、この記事の執筆時点では、引き出しが有効になっている LRT プロジェクトは EtherFi だけです。
私たちは、LRT が原資産の価格よりも割引価格で取引されると、再ステークプロトコルにとって苦痛な裁定サイクルが生じる可能性があると考えています。LRT が原資産の ETH 価値の 90% で取引された場合、マーケットメーカー/裁定取引投資家は LRT を購入し、 ETH の価格がヘッジされていると仮定すると、約 11.1% の純利益が得られると予想されます。需要供給の一般的なルールとして、売り手は 7 日間の引き出しの列を避ける可能性があるため、LRT は売り越し圧力を受ける可能性が高くなります。逆に、再ステークを希望するユーザーはすぐに ETH を入金する可能性があるため、公開市場で LRT を購入しても、すでに所有している ETH にはほとんど役に立ちません。
ちなみに、プロトコル内の報酬とともに複数の AVS がオンラインになり、スラッシュが完全に実装されたら、終了するか再ステークを継続するかのさらなる選択は、最終的には再ステークによってもたらされる増加収益に依存することになると予想しています。私たちは個人的に、多くの人が再ステーキングによってもたらされる漸進的なメリットを過小評価していると考えています。ただし、これは後の話です。
データ追跡
以下から始まる今月のレポートのデータ部分では、上位 5 つの LRT の成長、導入、流動性の状況と、注目すべきと思われる注目すべきニュースを追跡します。
LRTの流動性と取引量
LST および LRT を介したステーキングには従来のステーキングに比べて重要な利点がありますが、LRT 自体が十分に流動的でない場合、この有用性はほぼ完全に失われます。流動性とは、「市場価格に影響を与えることなく資産を現金に変換できる効率または利便性」を指します。LRT の発行者は、大規模保有者が準備できるように、チェーン上に十分な流動性があることを確認する必要があります。良好な資産価値はほぼ 1 です。流動性プール内の交換レシートトークンの場合は 1。
既存の各 LRT は非常にユニークな流動性特性を持っています。さまざまな理由により、このような状況が続くことが予想されます。
特定のプロトコルでは、投資家とユーザーが初期段階で LRT に流動性を提供する必要があります。
補助金、トークン発行、オンチェーン贈収賄システム、または「ポイント」を通じてこれらのイベントを予測して流動性を促進する
一部のプロトコルには、より複雑で集中化された流動性プロバイダーがあり、USDの総流動性を減らしてLRTをペッグレベルに近づけます。
集中流動性はより狭い価格範囲内でのみ機能し、選択した範囲外の価格変動は価格に大きな影響を与えることに注意することが重要です。
以下は、イーサリアムメインネット (+ Arbitrum) 上の上位 5 つの最大 LRT のオンチェーンプール流動性の非常に単純な分析です。出口流動性とは、LRT 流動性プール内の現金のような USD 価値を指します。
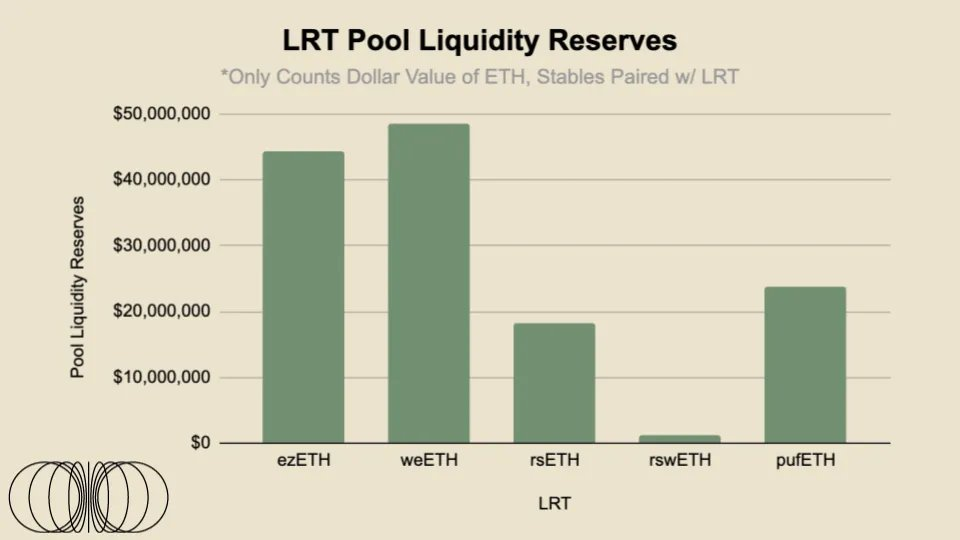
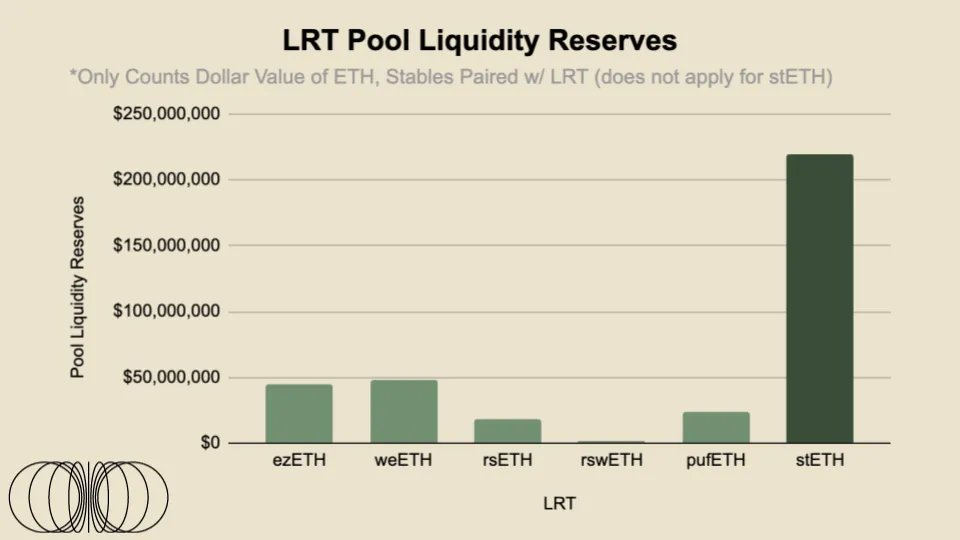
これら 5 つの最大手 LRT のプール流動性については、Curve、Balancer、Uniswap 全体で合計 1 億 3,600 万ドルを超える流動性が利用可能です。ただし、各 LRT の流動性をより明確に把握するために、各資産に流動性/時価総額の比率を適用します。
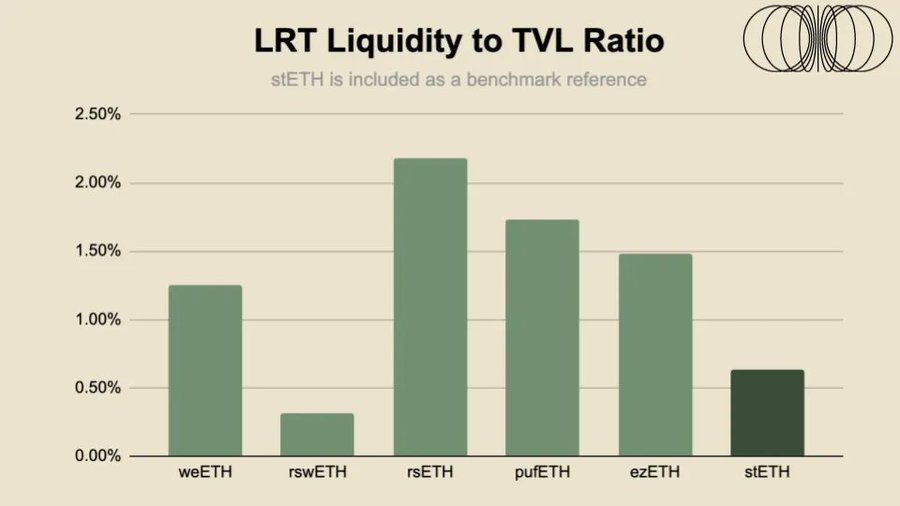
LRT の流動性比率は、トップの LST – stETH と比較すると、それほど心配する必要はありません。ただし、再仮説リスクの増加とアイゲンレイヤーによるイーサリアムのロック解除キューへの 7 日間の出金期間の追加を考慮すると、LRT の流動性は LST の流動性よりも重要である可能性があります。さらに、stETH は、専門の HFT 会社によって注文帳が管理され、いくつかの大規模な集中取引所で取引されています。これは、stETH にはオンチェーンで見られるものよりもはるかに多くの流動性があることを意味します。たとえば、OKX と Bybit では、200 万ドルを超えるオーダーブックの流動性は約 +-2% あります。したがって、LRTは集中型取引所と統合し、マーケットメーカーにこれらの集中型取引所で流動性プロバイダーであることのリスクと報酬を紹介するというこの道を模索する可能性があると考えています。来月の記事では、上位の LRT 取引ペア間のプール流動性、x*y=k 流動性、および集中流動性の分布について詳しく説明します。
LRTアンカーデータ
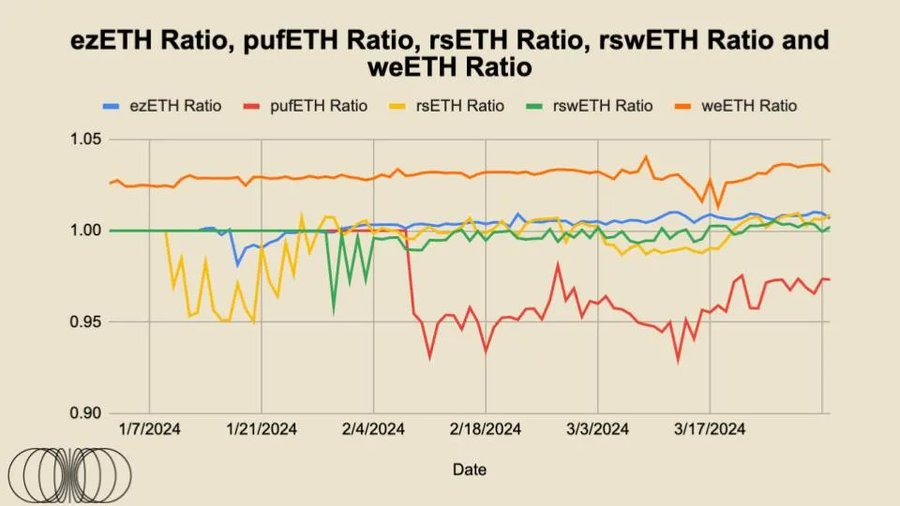
上の図からわかるように、rsETH、rswETH、ezETH の取引価格は ETH の 1:1 の比率に比較的近く、若干のプレミアムが付いています。これらのトークンが stETH とは異なり無利子トークンであることを考慮すると、利息報酬はトークン価格に反映されます。これが、1 wstETH の現在の価格が約 1.16 ETH である理由です。理論的には、「公正価値」は時間の経過とともに増加し続けるはずです。これは時間*賭けの報酬によって決定され、これらのトークンの公正価値の増加に反映されます。
これらの LRT のアンカーリングは、基本的にプロジェクト全体に対して市場参加者が持つ信頼のレベルを表すものであるため、非常に重要です。これは、投資された資本、または取引を維持するためにこれらのプレミアムや割引を取引する裁定取引者の意欲によって直接左右されます。トークンの「公正価値」を決定します。これらのトークンはすべて非ベンチマーク トークンであることに注意してください。つまり、自動的に複利となり、代わりに償還曲線に基づいて取引されます。
最も流動性の高い 2 つの LRT である ezETH と weETH の取引は一定期間にわたって比較的安定しており、そのほとんどが公正価値と同等であることがわかります。 EtherFi の ezETH が公正価値からわずかに乖離している理由は、主にガバナンス トークンの開始によるものです。日和見的なエアドロッパーがこのトークンを交換し、当然のことながら他の市場参加者も取引に参加して交換しました。割引裁定取引です。 Renzo がガバナンス トークンをローンチした後も、同様のことが起こるかもしれません。
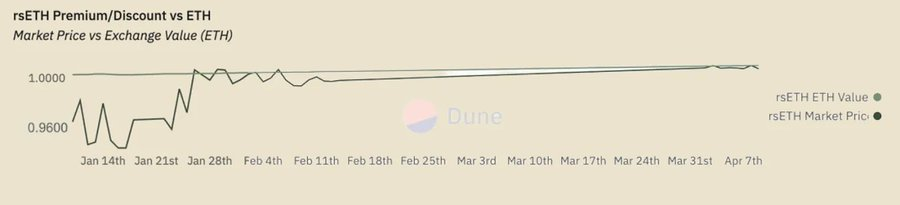
KelpDAO の rsETH は、発売当初は公正価値よりも割引された価格で取引されましたが、徐々に着実に公正価値と等価に戻りました。
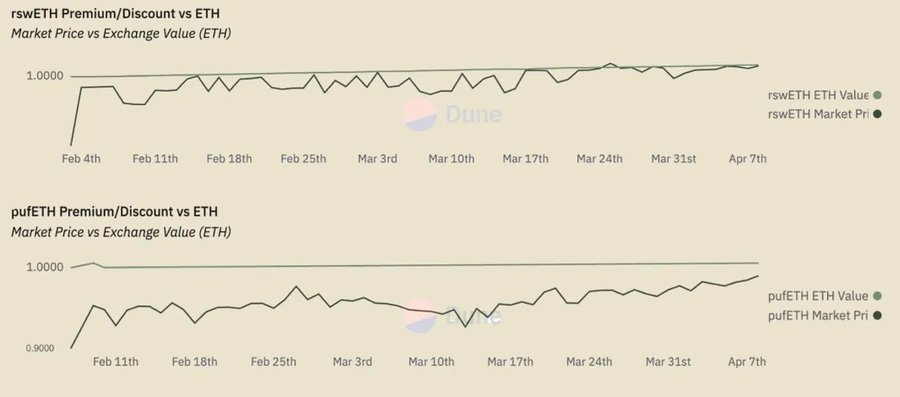
rswETH に関しては、ほとんどの期間、公正価値よりも割引された価格で取引されてきましたが、最近では公正価値と同等に達しているようです。これらすべての LRT の中で、pufETH は割引価格でのみ取引されるため、主要な外れ値です。しかし、公正価値での原資産の価値と同等に近づくにつれて、この傾向は終焉を迎えているように見えます。
EtherFi を除いて、これらの LRT プロバイダーはいずれも引き出しを有効にしていないことを再度指摘することが重要です。私たちは、豊富な流動性とユーザーがいつでも資金を引き出すことができる機能が市場参加者に大きな魅力をもたらすと考えています。これは、流動性の大部分をDeFiエコシステム全体から取得する必要があることを意味します。
より広範な DeFi エコシステムにおける LRT
LRTがより広範なDeFiエコシステム、特に融資市場にさらに統合されると、そのペッグの重要性は大幅に高まるでしょう。例えば、現在の通貨市場を例にとると、LST (特に wstETH/stETH) は Aave と Spark の最大の担保資産であり、それぞれ約 48 億米ドルと 21 億米ドルの供給があります。 LRTがより広範なDeFiエコシステムに統合されるにつれて、特にリスクと製品構造に対するより広範な市場の理解が深まり、時間の経過とともに長期的な信頼性が高まるにつれて、これらの数字は最終的にLSTの供給量を超えると予想されます。さらに、Compound と Aave の両方が Renzo の ezETH ガバナンス対策に参加しました。
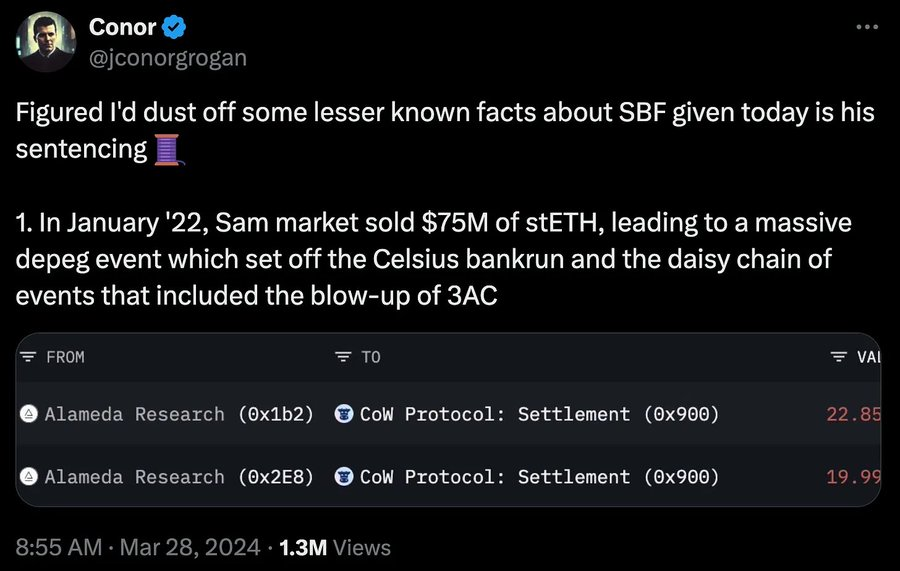
ただし、前述したように、DeFi統合の幅広さと深さ、そして長期的な活力を確保するために、流動性は引き続きこれらの商品の生命線となります。 LST デカップリングが混乱の連鎖を引き起こす可能性があることはすでに見てきました。詳細を読むにはここをクリックしてください。
最後に
stETH は先行者利益により早期に優位性を獲得し優勢でしたが、このレポートで言及されている一連の LRT はすべてほぼ同時に開始され、市場で強い勢いを持っています。力の法則がほとんどの流動性資産に適用されるため、これは勝者総取りの市場構造になると予想されます。簡単に言うと、流動性が流動性を生みます。これが、あらゆる疑惑や混乱にもかかわらず、BinanceがCEX市場シェアを独占し続けている理由です。
全体として、流動性再仮説トークンの流動性は驚くべきものではありません。流動性は許容可能ですが、個々の LRT にはそれに関連するより大きなニュアンスがあり、長期的には政府機関の戦略が変化するにつれて、その傾向はさらに大きくなるでしょう。メンタルモデルの観点から見ると、初めて利用する人にとっては、LRT を住宅ローン ETF として考えるとわかりやすいかもしれません。多くの企業が同じ市場シェアを目指して競争しますが、長期的には配分戦略と料金体系が勝者と敗者を分ける可能性があります。さらに、商品の差別化が進むにつれて、引き出し期間の長さにより流動性がより重要になります。暗号通貨の世界では、世界市場が年中無休で稼働しているため、平常時では 7 日間が 1 か月のように感じられることがあります。最後に、これらの LRT がローン市場に統合され始めると、清算人は原資産の流動性プロファイルが異なるために許容できるリスクのみを受け入れるため、プールの流動性がさらに重要になります。私たちは、トークンのインセンティブがこれに重要な役割を果たす可能性があると考えており、他の LRT プロバイダーによるエアドロップ キャンペーンの可能性を受けて、さまざまなトークン モデルを掘り下げることを楽しみにしています。





