米国株日報|アップル時価総額5兆ドル突破、マイクロソフト・アマゾン6%超の大幅高、原油価格8.5%急落(11月5日)


- 核心的見解:民主党の「ブルーウェーブ」が議会を席巻し政策のテールリスクが解消されたこと、さらにイラン戦争が終結に向かう可能性による原油価格の暴落が重なり、市場は政策の方向性ではなく「立法の予見可能性」を取引している。しかしAI・データセンター関連銘柄は地方政治の抵抗により逆行安となり、暗号資産は規制の逆風と63億ドル相当の盗難の中で反発した。
- 主要ポイント:
- ダウ平均は1日で1,569.40ポイント高(+3.03%)と1年ぶりの高値を更新、VIXは20.26%下落し16.61。ブレント原油は8.46%下落し1バレル94.83ドルとなり、今回のインフレ期待低下の主因となった。
- テキサス州知事選はデータセンター反対派の候補が勝利し、全米29のコミュニティでデータセンター制限の住民投票が実施された。フィラデルフィア半導体指数は3.13%下落、CoreWeaveは9.90%下落、マイニング企業のコンピューティング株は概ね2桁の下落となった。
- アップルの時価総額が初めて5兆ドルを突破(5.08兆ドル)しエヌビディア(4.82兆ドル)を上回った。マイクロソフトは6.68%高と過去最高値を更新。「ソフトウェアのキャッシュフローを買い、ハードウェアの設備投資を売る」というスタイルの分化が見られた。
- ビットコインは80,518ドルまで回復(+3.98%)したが、Binanceは北朝鮮のハッカーによる63億ドル相当の盗難を確認した。『Clarity Act』の可決確率は大きく低下し、業界PACのFairshakeは複数州で敗北した。
- MSTRは849,327BTCを保有し、時価総額/保有BTC比率は0.88倍まで低下(67.15億ドルの負債を算入すると0.98倍)。「プレミアムでのビットコイン購入」から「ディスカウント取引」へと転じ、フライホイールの前提が弱まっている。
- 米国現物ビットコインETFは3日連続で11.6億ドルの純流出となった。今回の反発における限界的な買いは企業の自己保有とショートカバーによるもので、ETF資金ではない。
- 世界的な金融引き締めの同時進行:ユーロ圏のインフレ率は4%と3年ぶりの高水準、ECBの12月利上げはほぼ確実視され、日銀も利上げシグナルを発出、豪準備銀行はすでに18年ぶりの高水準まで利上げを行っている。
一、ヘッドライン
- 民主党の「ブルーウェーブ」が議会を席巻し、政治的不確実性プレミアムが一気に解消された。 民主党は上院7議席、下院約30選挙区、州知事5職を奪還(CNBC)。ダウ平均は1日で1,569.40ポイント上昇(+3.03%)し、1年ぶりの高値を記録。VIXは20.83から16.61へ低下(-20.26%)。市場が取引しているのは「立法の予測可能性」であり、政策の方向性そのものではない。
- 「イラン戦争が終結に向かう」との思惑で原油価格が急落。 バンス副大統領は共和党の惨敗の「真の原因」はイラン戦争だと公言。ブレント原油は8.46%下落して94.83ドル/バレル、WTIは8.13%下落して88.27ドル/バレルとなり、取引時間中には一時9月4日以来の安値を付けた。これが今回のインフレ期待低下の最も直接的な要因であり、長期金利低下の主因でもある。
- AI・データセンター関連が逆行安となり、当日テクノロジーセクター内で唯一のシステミックな敗者となった。 テキサス州知事選を民主党のヒノホサ氏が制した(「データセンターの暴走」反対を主要公約に掲げた)。さらに全米で少なくとも29のコミュニティがデータセンター制限を支持する住民投票を行った(Decrypt)。フィラデルフィア半導体指数は3.13%下落、マイクロンは7.00%下落、CoreWeaveは9.90%下落し、ビットコインマイニング企業・ハッシュレート関連株の下落率は概ね2桁に達した。
- アップルが時価総額で初めて5兆ドルを突破し、エヌビディアと「王座交代」を果たした。 アップルは5.31%上昇して349.51ドルで引け、終値ベースの時価総額は5.08兆ドルとなり、エヌビディアの4.82兆ドルを上回った(FourWeekMBA)。マイクロソフトは6.68%上昇して史上最高値を更新、アマゾンは6.12%上昇し、両社合計で4,240億ドルの時価総額を増加させた。
- 暗号資産は「規制の逆風+63億ドル盗難」の中で反発。 ビットコインは8万ドル台を回復(80,518ドル、24時間で+3.98%)。しかしBinanceは北朝鮮のハッカーが偽の面接を通じて侵入し、63億ドル相当の資産を盗み出したことを確認。業界最大の政治活動委員会Fairshakeは複数州で敗北し、Clarity Actの先行きは暗転した。
二、米国株市場とマクロ
2.1 三大指数とボラティリティ(2026-11-04終値、EST)
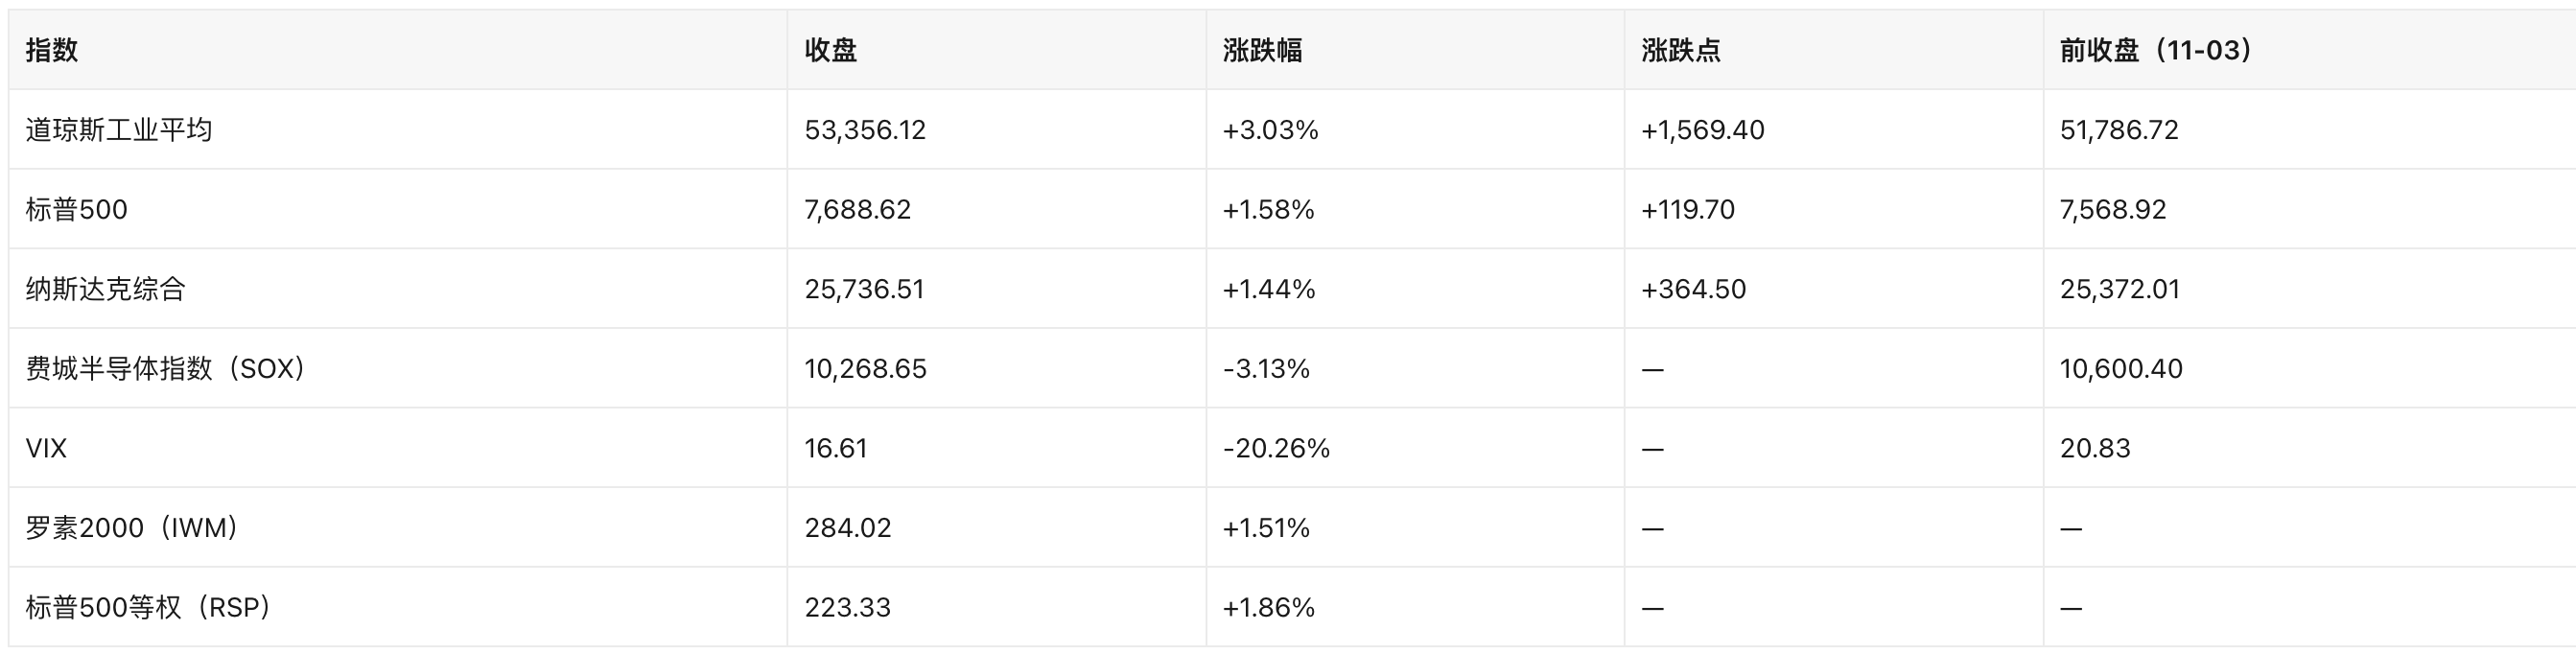
中核的ドライバー(ウェイト順):
- 選挙結果そのもの:ねじれ議会の予想が現実となり、増税・規制の極端なシナリオのテールリスクが消失。ボラティリティを抑制し、リスク選好を押し上げた。ダウの上昇率がナスダックを大きく上回ったのは、典型的な「低ボラティリティ+景気循環ウェイト」の相場展開である。
- 原油価格の急落:エネルギーセクター(XLE -4.74%)が最大の下押し要因となったが、運輸・消費・インフレ期待へのプラスの波及効果がエネルギー株のウェイト影響を上回った。
- AI設備投資ナラティブの綻び:半導体(SOX -3.13%)、電力設備・データセンター運営企業が下落する一方、大手ソフトウェア・クラウド企業は上昇し、明暗が分かれた——市場は「AI需要は依然として存在する」と「AIインフラの電力・許認可のボトルネック」の間で再価格付けを行っている。
2.2 当日の米国マクロデータ(11月4日発表)
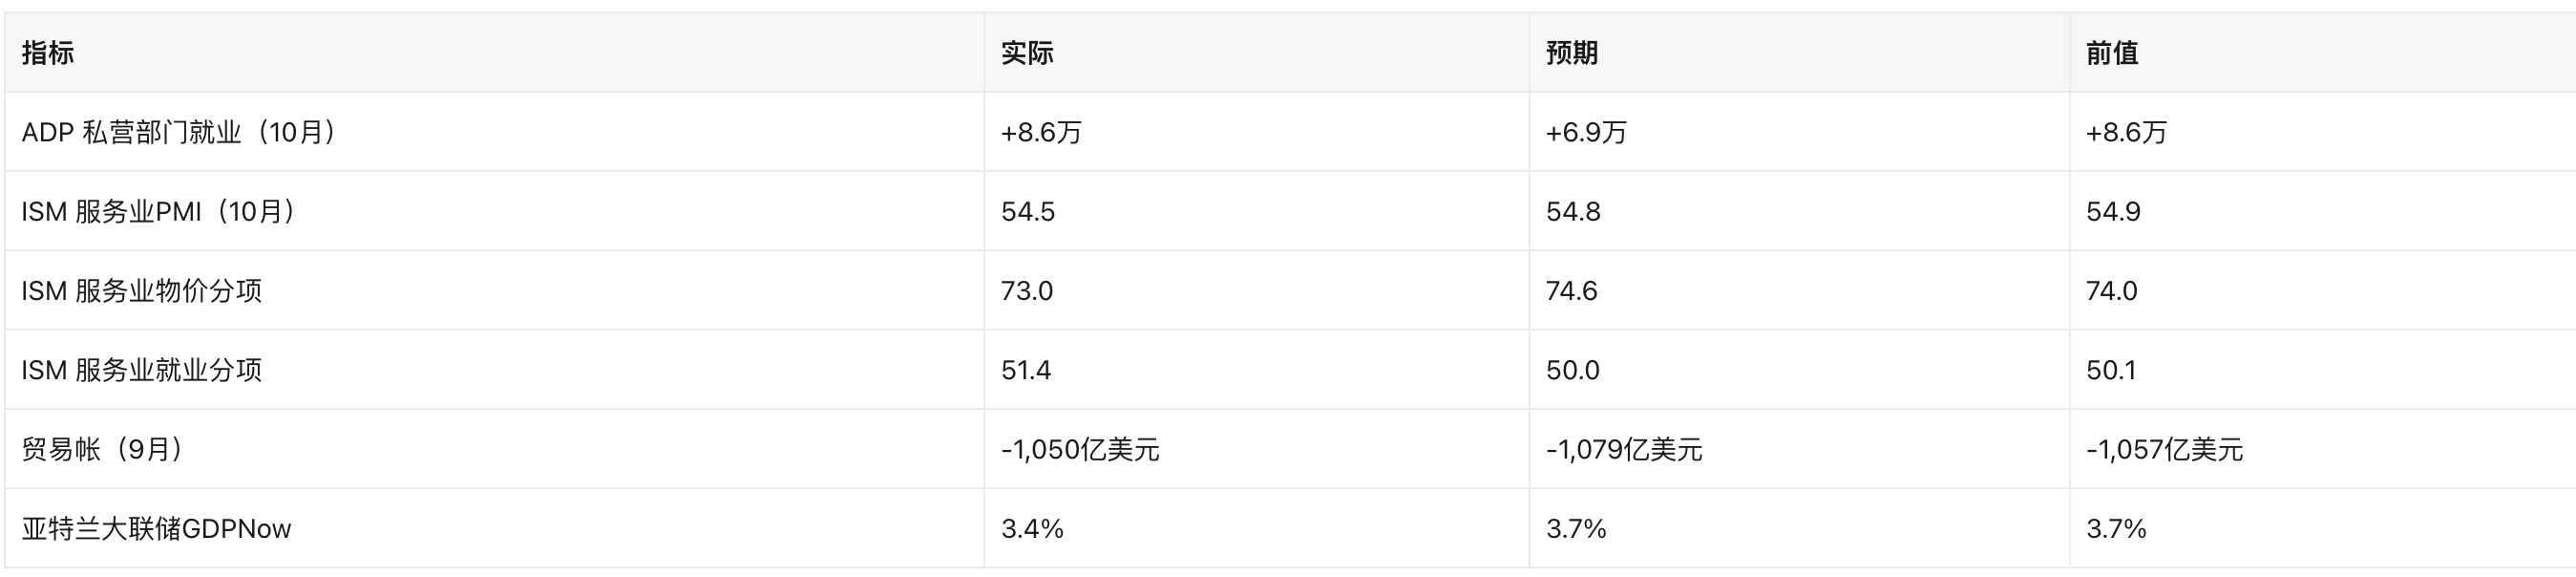
解説:雇用面の底堅さ(ADPが予想超え、サービス業雇用分項が50超に回復)と価格面の粘着性(物価分項73.0が依然高水準)が併存。サービス業景況感は小幅に低下したが拡張圏内にとどまった。データ自体は「利下げを急がない」方向に傾いているが、当日は原油価格と選挙ナラティブに完全に覆い隠された。
2.3 FRBと金利
- 政策状況:FRBは10月末のFOMCで据え置きを決定した一方、インフレは3年ぶりの高水準に上昇している。現在の市場が織り込む方向は利上げであり利下げではない。前セントルイス連銀総裁のブラード氏は12月利上げに公然と賭けており、MarketWatchは11月4日、「FRBはあと2回の利上げで手を止めるのか」という見出しで政策経路を論じた。
- 当日は逆方向の取引が発生:原油急落とAI株下落の影響を受け、一部の短期金利(STIR)トレーダーがFRBの12月「眨眼(方針転換)」に賭け始めた。すなわち、利上げ観測は依然として残るものの、限界的には原油価格によって弱められた。
- 世界的な同時引き締め:ユーロ圏の10月インフレは4%(3年ぶり高水準)に上昇し、ECBの12月利上げは「ほぼ確実」(Reuters/CNBC)。日銀は12月利上げのシグナルを発出。RBAはすでに18年ぶりの高水準まで利上げ済み。これは米国固有の問題ではなく、ドル資産の相対的な魅力が崩れたわけではない。
2.4 米国債、ドル、商品(2026-11-04)
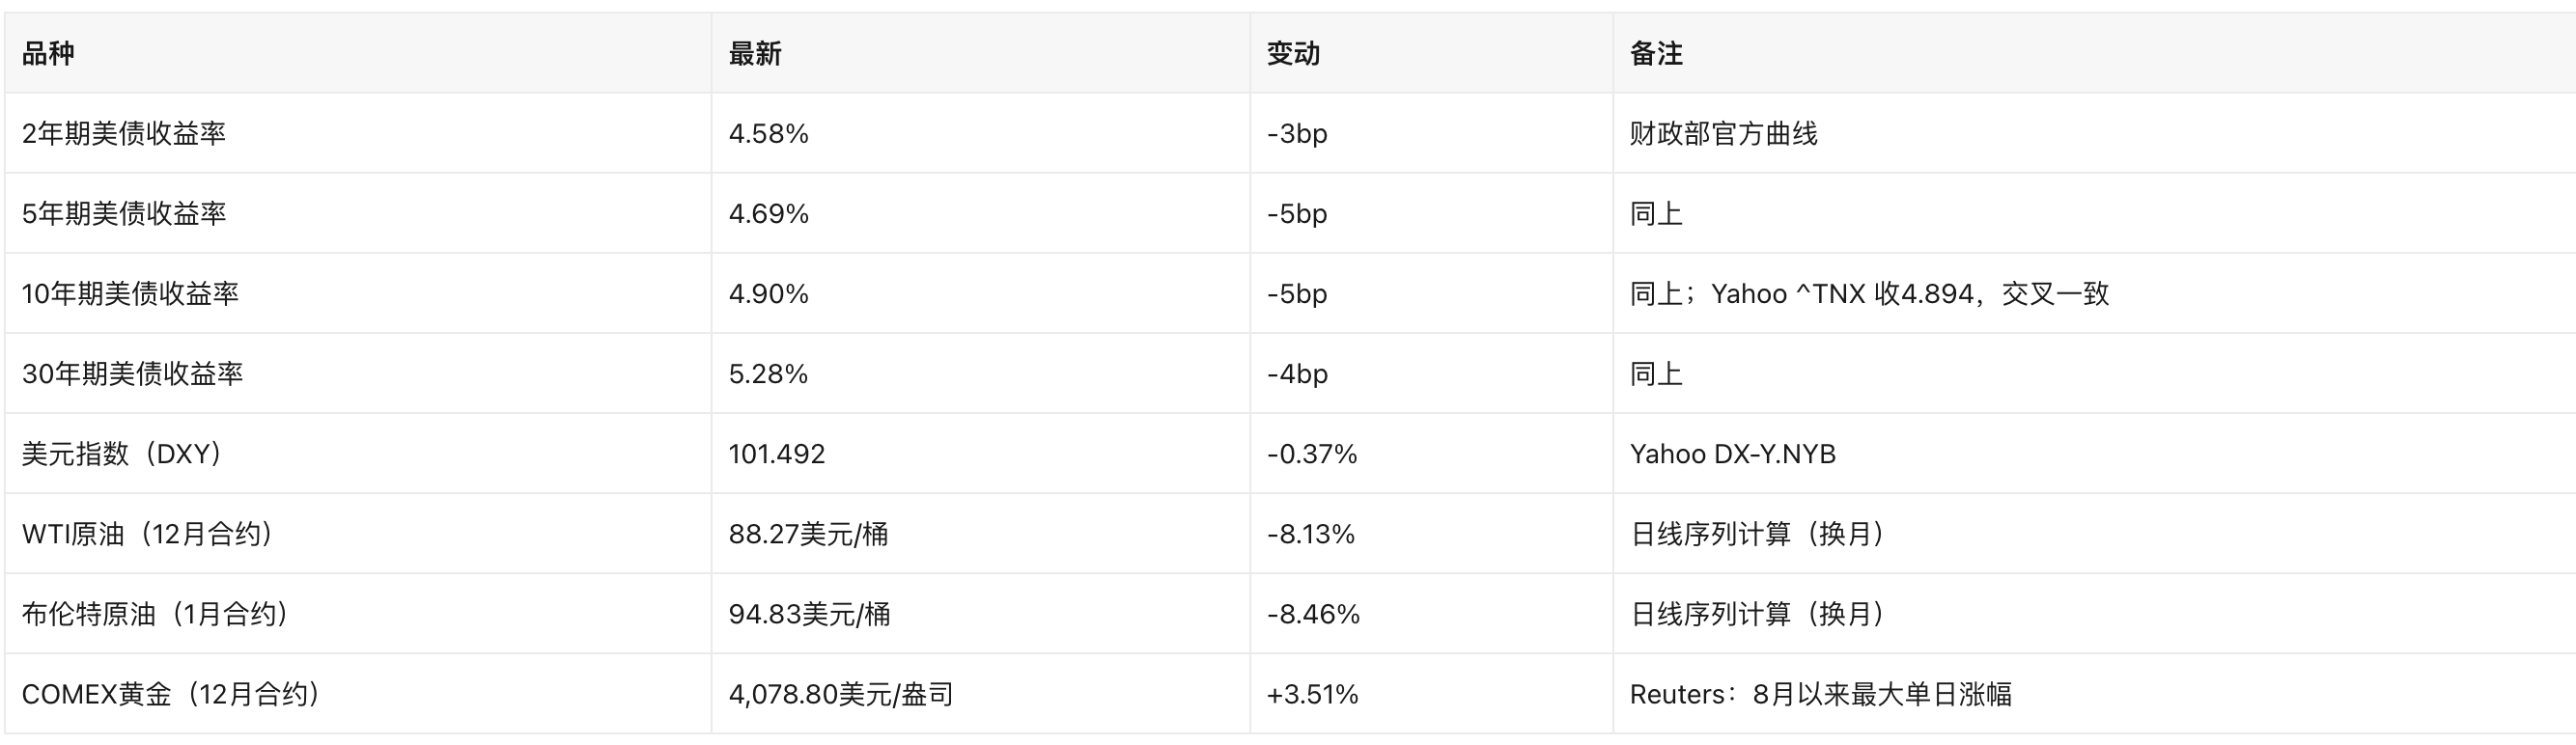
イールドカーブの形状:10Y-2Yスプレッドは32bp、30Y-10Yスプレッドは38bp。長期金利は依然5%超で推移しており、「原油安によるインフレ緩和」は限界的な価格付けを押し下げただけで、財政供給圧力の中期的な論理を変えたわけではないことを示している(JPモルガンのMichele氏は財務省に20年債の発行中止を公然と訴えた)。
三、注目個別株とセクター
3.1 大型テクノロジー:選挙の不確実性プレミアムの集中的な受け皿
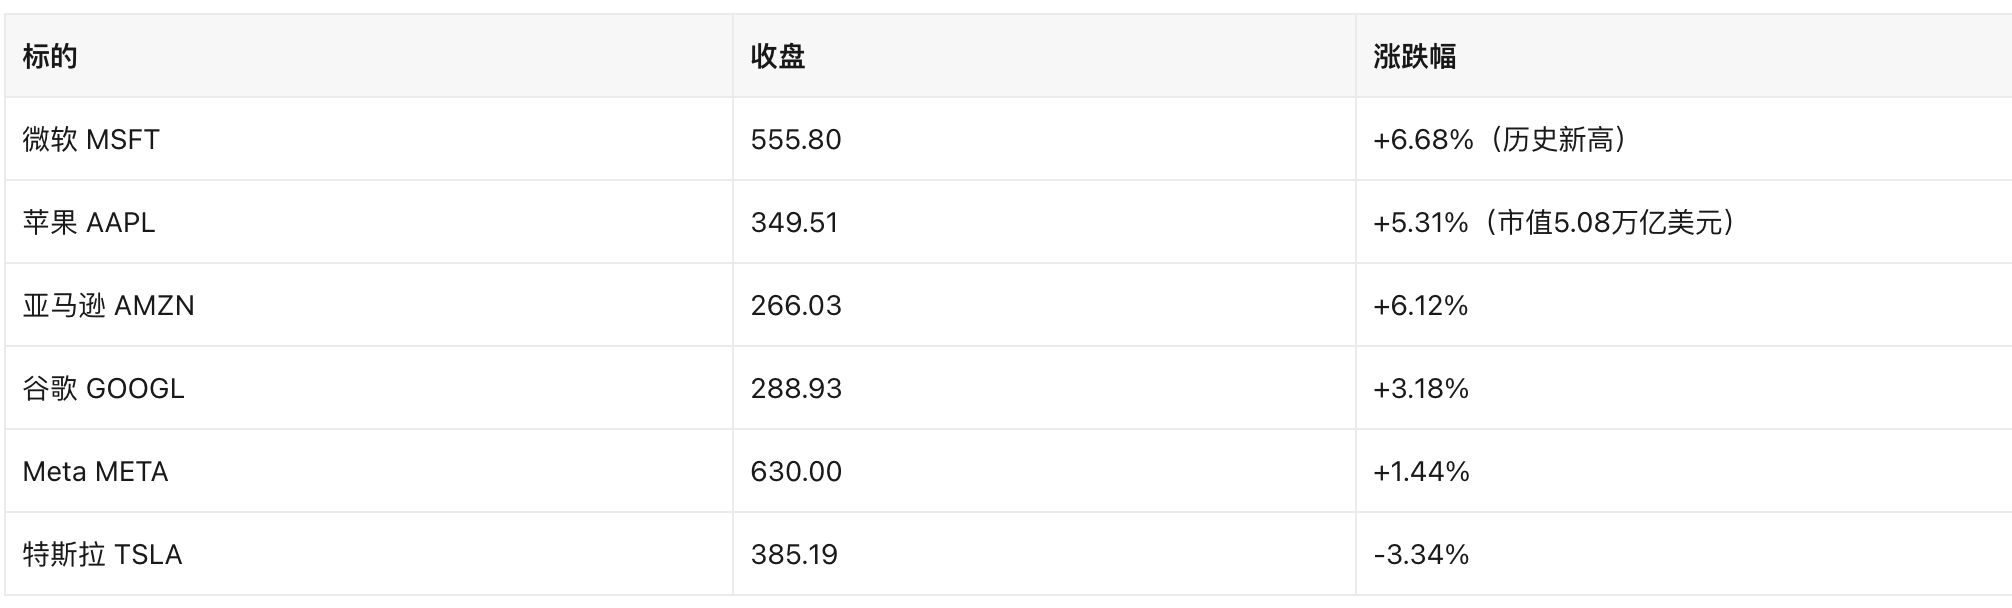
- マイクロソフト:1日の上昇率は近年稀に見る水準で史上最高値を更新。CNBCは「選挙結果が投資家の不確実性を解消した」ことに加え、ハイパースケーラー各社のAI設備投資の資金調達(Metaの債務調達の進展)に対する懸念が和らいだことを要因として挙げた。
- アップル:時価総額が初めて5兆ドル台で引け、エヌビディアを抜いて世界時価総額首位となった。ドライバーは「逃避先属性+サービス事業のキャッシュフロー」によるディフェンシブ配置需要——AI設備投資への不安の中で、アップルは「金を燃やさないテック大手」と見なされている。
- テスラ:テクノロジー全体の反発に逆行して3.34%下落し、当日の大型テクノロジーの中で唯一の顕著な敗者となった。
- 分化の意味:ソフトウェア・キャッシュフローを買い、ハードウェア・設備投資を売る——これが当日最も明確なスタイルのシグナルである。
3.2 半導体とAIインフラ:当日最大の敗者
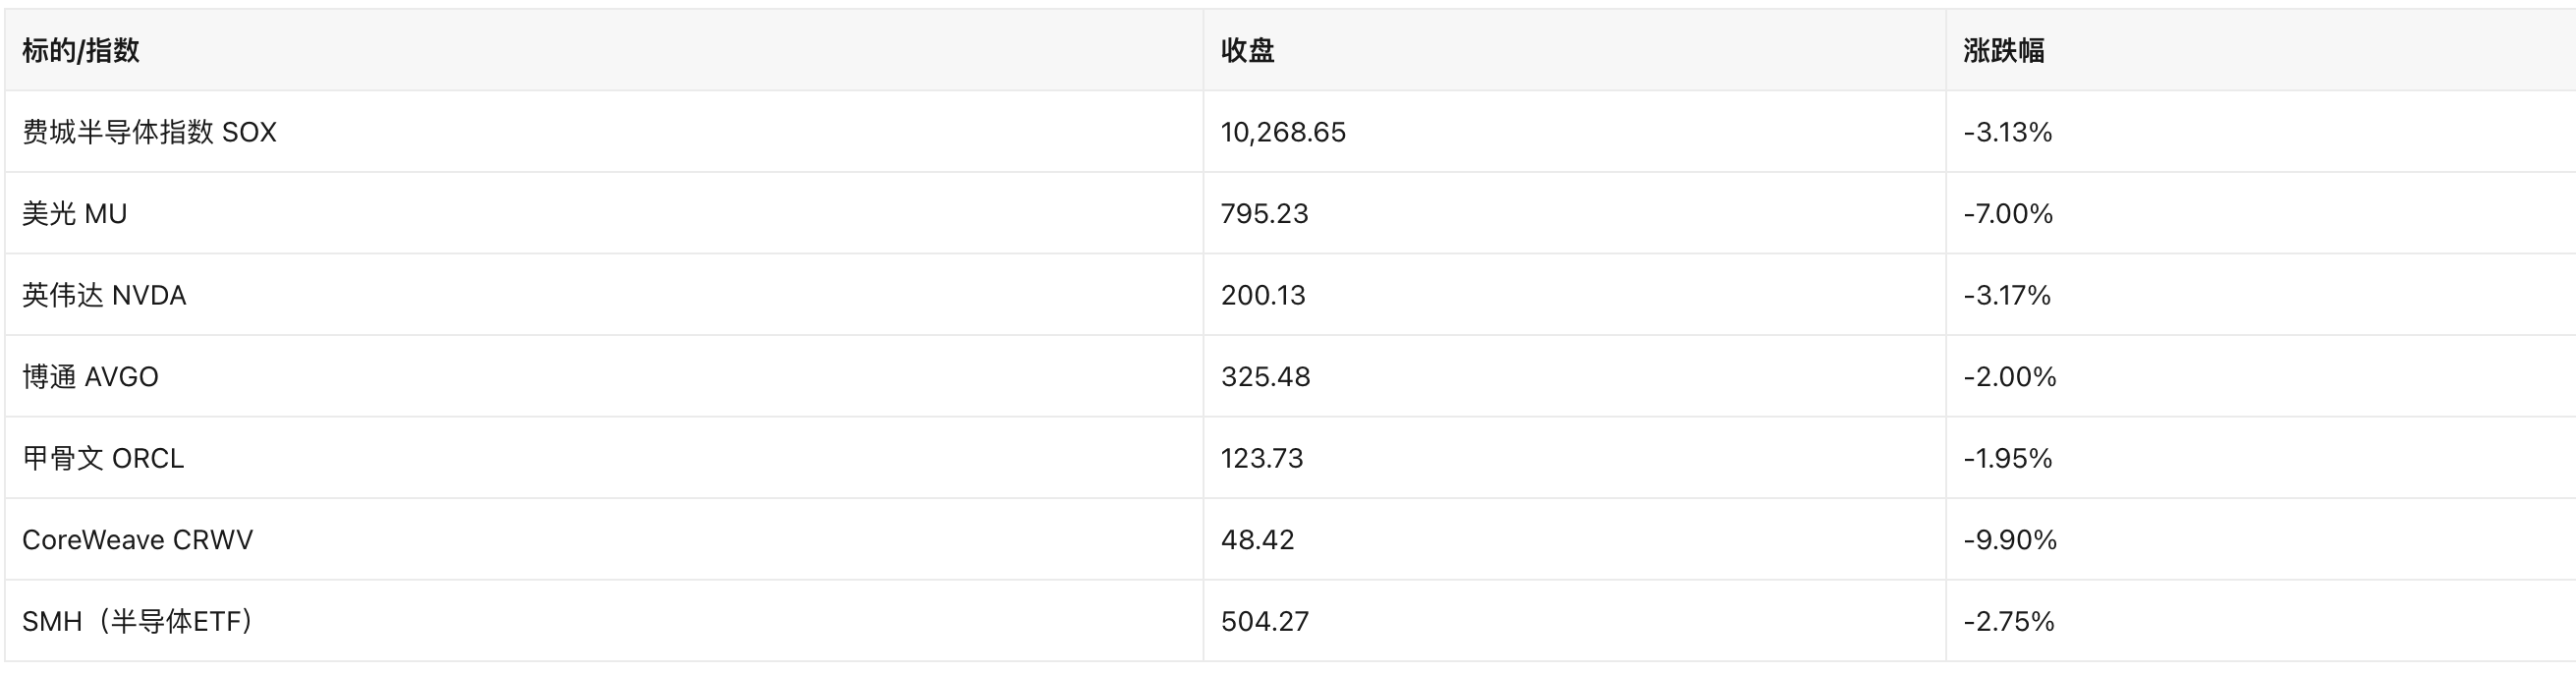
波及ロジック:テキサス州知事選+29のコミュニティによるデータセンター制限住民投票 → 電力接続と建設許認可の不確実性が上昇 → 市場が2027-2028年のラック・電力納入ペースを下方修正 → まず「シャベルを売る」算力レンタルとストレージが売られ、その後GPUと設備に波及。
不確実性:すでに承認されたプロジェクトはむしろ供給逼迫により恩恵を受ける可能性がある(CoinDeskがアナリストの見解を引用)。これが当日一部のマイニング企業・データセンター株の動きが分かれた理由でもある。
3.3 エネルギー:原油価格の直接的な犠牲者
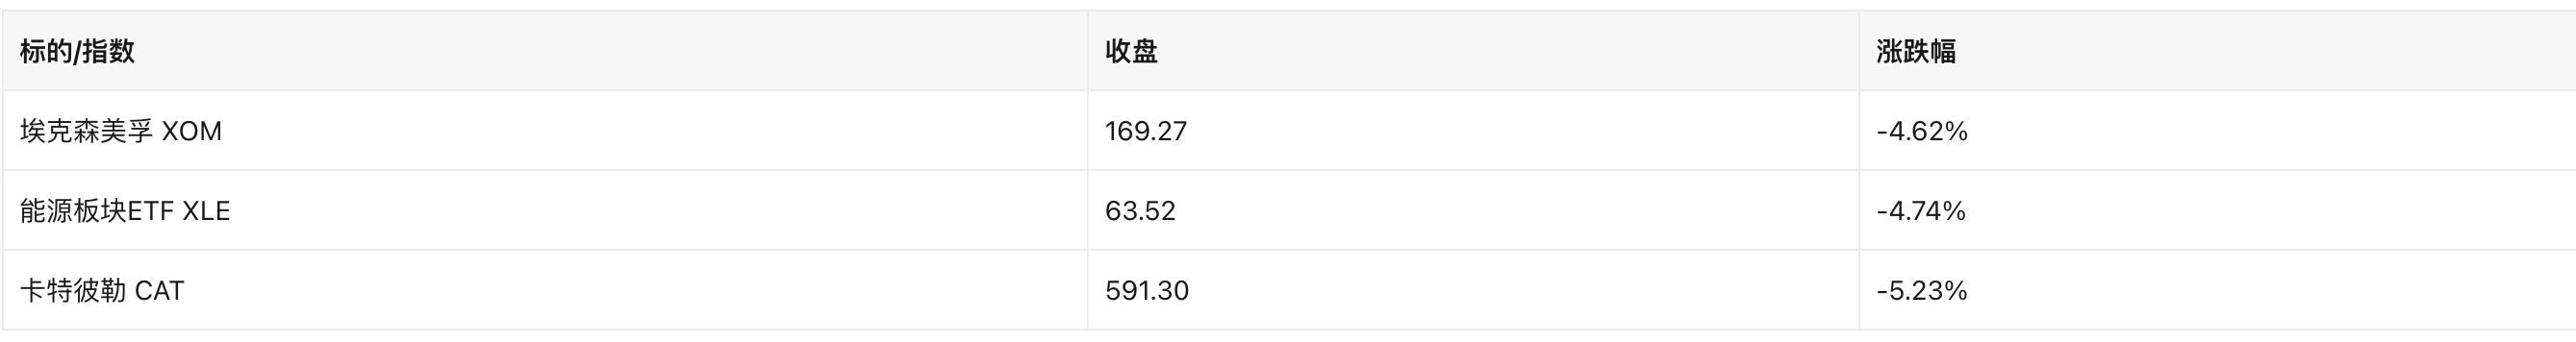
エネルギー株は原油価格とともに下落。キャタピラーの下落は市場で「発電・バックアップ電源設備のデータセンター受注期待」の後退と解釈された(市場の帰属であり、企業の開示ではない)。
3.4 金融、消費、クリーンエネルギー:選挙トレードの受益側
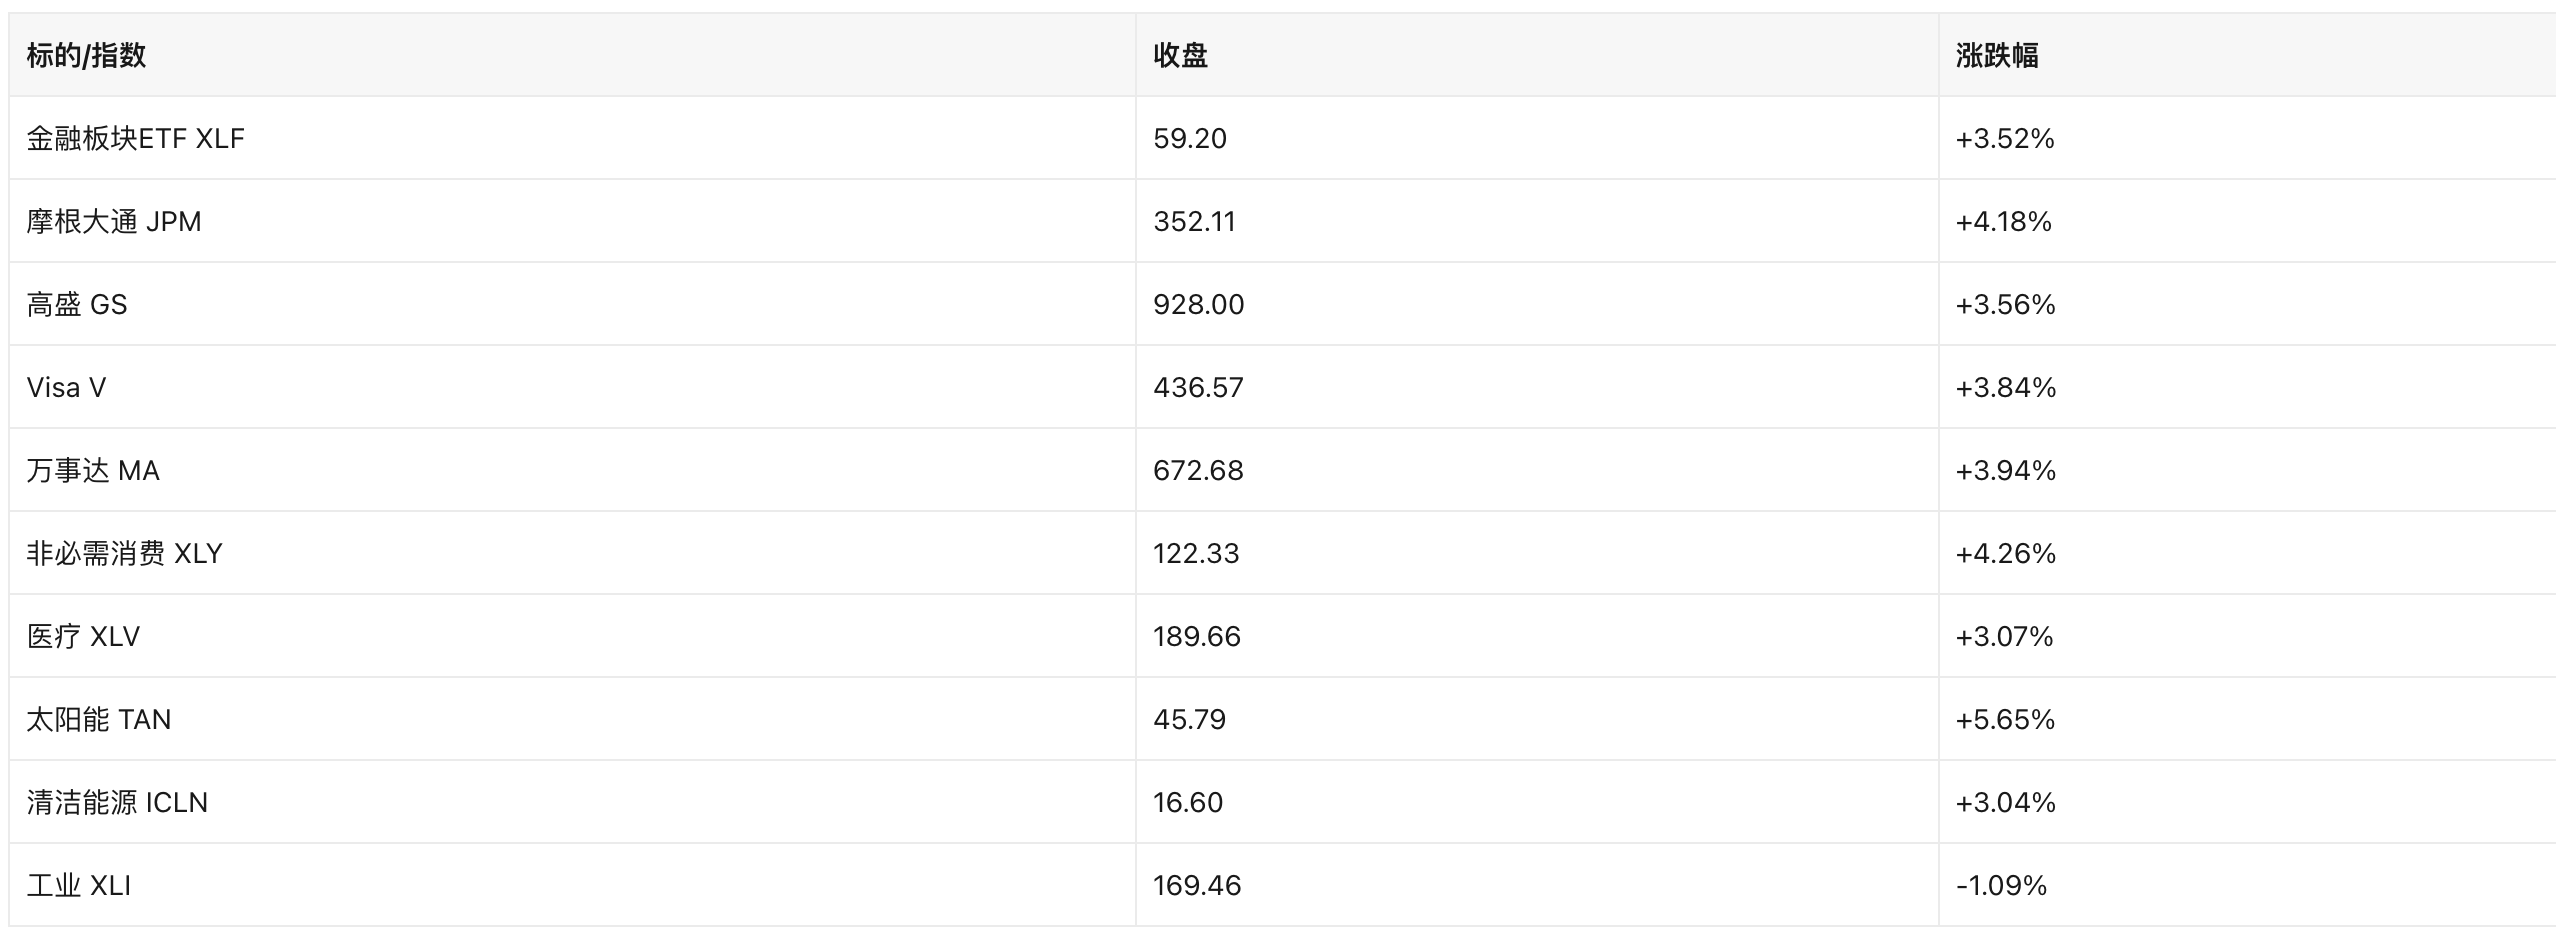
クリーンエネルギーは「民主党が議会を掌握→補助金政策のリスク低下」の直接的な受益者。金融と決済は金利低下と消費の底堅さ期待の双方から恩恵を受けた。資本財セクターは逆行安となり、データセンター建設関連の資本財需要への懸念が伝統的なインフラ期待を上回ったことを反映している。
四、暗号資産関連の米国株
4.1 DATのトップ:Strategy(MSTR)
保有とコスト(SEC 10-Q、2026-11-02提出)
- 2026年10月25日時点で848,517 BTCを保有。Coinbaseの当日16:00 ETの気配値80,456ドルで計算すると時価総額は682.7億ドル。9月30日時点は847,666枚、2025年末時点は672,500枚。
- 11月2日の開示:10月26日〜11月1日に811 BTCを追加取得、総額6,550万ドル、平均価格80,846ドル。追加取得後の保有量は849,327枚。
- 新たな転換社債の発行公告はなし。同期間に2億820万ドルのSTRC優先株買い戻しを実施(累計2億820万ドル)し、STRCの配当利回りを11.5%に引き上げた。優先株利回りの上昇は通常、調達コストの上昇を意味し、「資金調達面の圧力」のシグナルである。
Q3財務(10-Q)
- 総収入1億2,540万ドル(前年同期1億2,870万ドル)。ソフトウェア事業の基盤は引き続き小幅に縮小。
- 純利益195.33億ドル(前年同期27.85億ドル)——主にBTCの公正価値上昇と繰延税金評価引当金の戻入れにより押し上げられたもので、会計基準(ASU 2023-08 公正価値測定)による簿価利益であり、営業キャッシュフローではない。
- 長期債務純額67.15億ドル(2025年末81.90億ドル)。2029年転換社債は29.8億ドルから14.9億ドルに減少。
バリュエーション指標(自行計算、入力はすべて追跡可能)
- 10月25日の総株式数4.2235億株(A種4.02714億株+B種0.19640億株)×11月4日終値142.54ドル=時価総額602.0億ドル。
- 保有資産時価=849,327枚×80,518ドル=683.9億ドル。
- 時価総額/保有資産時価=0.88倍(単純計算、67.15億ドルの長期債務と優先株を控除せず。67.15億ドルの長期債務を計上した場合は0.98倍)。これはMSTRが「プレミアムでのビットコイン購入」から「ディスカウント取引」に転じたことを意味し、調達—購入のフライホイールのプレミアム前提が明らかに弱まったことを示す。
株価:+5.10%の142.54ドルだが、52週高値を依然大きく下回る。此前11月2日には8か月ぶりの安値を記録した。またYahoo Financeによると、CFOが退任し、市場は資金調達チームの継続性を注視している。
4.2 その他のDATと追加取得企業
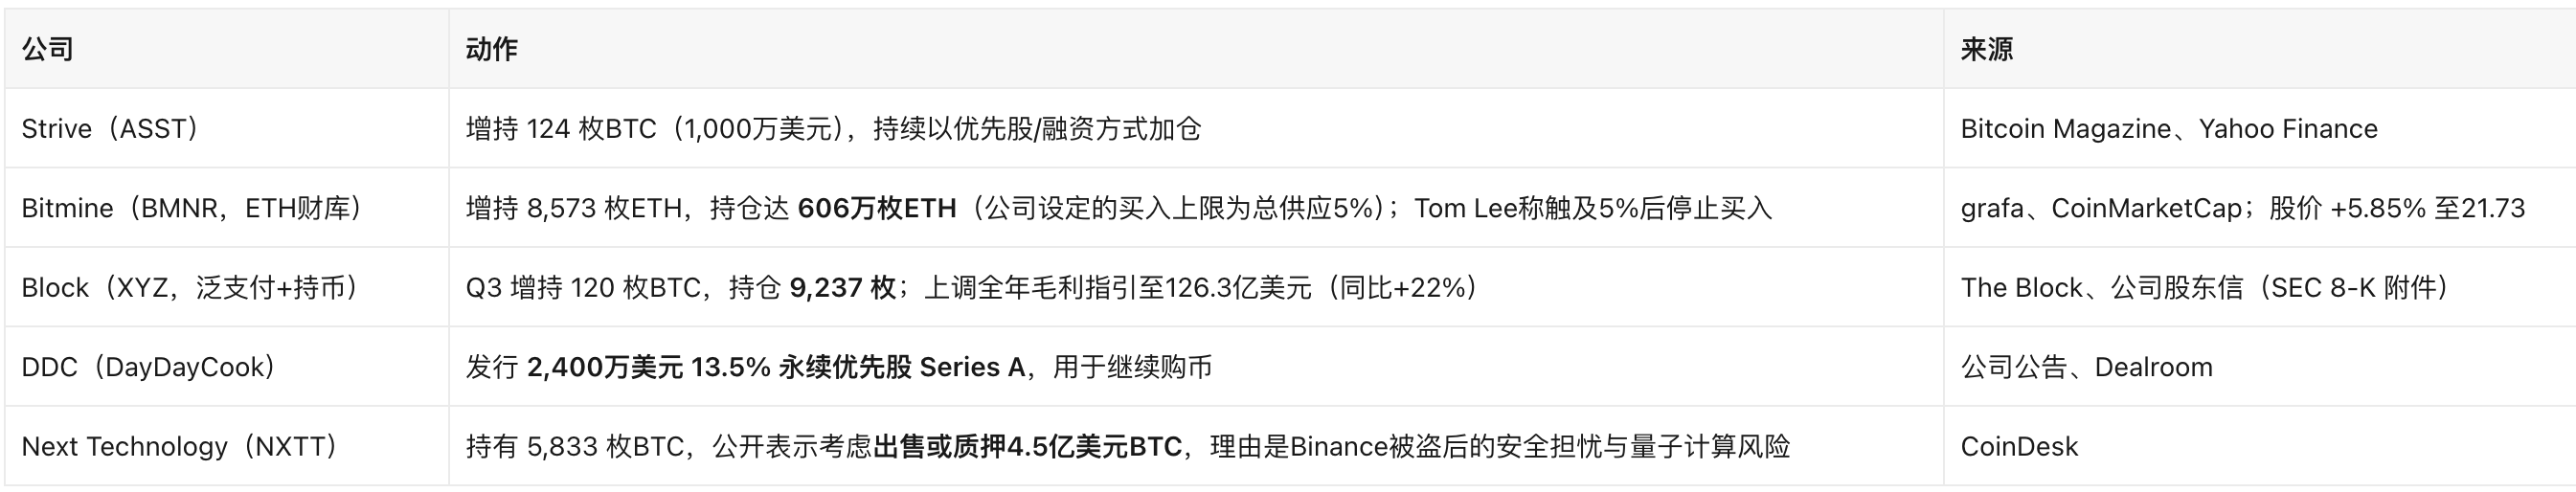
暗号資産関連米国株ウォッチリスト
- 今期、新たに「初回のビットコイン購入/DAT転換」を発表した米国企業はなし。
- 新たなリスク監視対象:NXTT——「カストディの安全性+量子リスク」を理由に保有削減を公然と議論した初のDAT。成立すれば、今回の「トレジャリー企業が買いから売りに転じる」象徴的な事例となる。
- Hut 8(HUT)は2.5億ドルの自社株買いのために3,102 BTCを売却済み(24/7 Wall St)。株価は1日で-23.23%の48.94ドル——市場は「ビットコイン売却による自社株買い」に対してネガティブな評価を与えた。
4.3 広義の暗号資産関連米国株:取引所、ステーブルコイン、ETF