


1万語で解き明かすVariational:オーダーブックを持たない取引所が、いかにしてHyperliquidの後塵を拝する2番手となったのか?


- 核心的な見解:Variationalはオーダーブックを持たないOLPクォート方式により、週間取引量で第2位のPerp DEXとなったが、15億ドルのOTCバリュエーションはすでに高い期待を織り込んでおり、ポイントプログラム終了後の取引量の維持とOLPリスクが重要な変数となる。
- 主要な要素:
- 週間取引量はHyperliquidに次ぐ第2位で、570以上の市場を持ち、株式、原油、金などのRWA資産をカバーし、手数料はゼロ。
- 創業チームはGenesis出身で、過去にクオンツ・マーケットメイキングファンドを運営。これまでに約6200万ドルを調達し、投資家にはDragonfly、Bain Capital Cryptoなどが含まれる。
- トレジャリーは約1180万ドルのUSDCを保有し、9月には約250万ドルが流入。全額を回购・焼却に充てる計画。年間収益は約3000万ドル。
- RWA取引量はプラットフォーム全体の取引量の半分以上を占め、9月にはVariationalとtrade.xyzの合計取引量の約36%を占め、7月は約14%だった。
- TGEの初期流通量はすべてエアドロップ由来と予想され、総供給量の32%に相当。15億ドルのバリュエーションに基づくと約4億8000万ドル相当のトークンが即時アンロックされる。
- 主なリスク:公開API開放後の有害な注文フロー、OLPの損益の不透明性、ポイントマイニングの退潮後に取引量が30%~60%減少する可能性。
- Pro製品は機関投資家向けOTCデリバティブ市場を狙い、2027年のローンチを計画しているが、収益モデルはまだ公表されていない。
本記事の出典:Duldul(@Duldul_Capital)
翻訳|Odaily(@OdailyChina);訳者|Azuma(@azuma_eth)
初めてVariationalを開いたとき、なぜ誰がオーダーブックのない取引所を使いたいと思うのか、まったく理解できなかった。私はオーダーブックに慣れていたし、自分の取引相手が誰なのかを確認することにも慣れていた。
数カ月後、私は再び戻ってきた。今回はVariational上でLighterに対するデルタニュートラル取引を行うためだった。その結果、私の見方は変わった。
注文をクリックするだけで、システムが取引全体のサイズに対して一つの見積もりを提示し、約定し、それで終わりだ。それだけでなく、今回の取引コストは初めて試したときよりも明らかに低かった。
週間取引量で見ると、Variationalは現在、Hyperliquidに次ぐ第2位のPerp DEXとなっている。プラットフォームには570以上の取引市場があり、株式、原油、金などの資産をカバーし、さらにゼロ手数料政策を実施している。
VariationalのネイティブトークンVARは第4四半期にローンチ予定で、現在のOTCプレトレーディング市場が示す評価額は約15億ドルだ。
この記事で検討したいのは――この価格設定は妥当なのか、という点だ。
まず、Variationalの背後にいるチームとその運営方法を紹介し、その後、どの点が私を惹きつけたのか、どの問題が私を心配させたのか、そして私が考えるに実際いくらの価値があるのかを話したい。
誰がVariationalを運営しているのか?
Variationalは2人のクオンツトレーダーによって創業された。2017年以来、彼らがずっと行ってきたことは、まさに今チェーン上に移そうとしている事業――マーケットメイクとOTC(店頭取引)だ。
隣の寮に住んでいた2人の同窓生
Lucas Schuermann(CEO)とEdward Yuはコロンビア大学1年生のときに知り合った。2人は起業家向けの同じ寮に住んでおり、部屋はちょうど隣同士だった。
Schuermannは神童とも言える人物で、12歳でオクラホマ大学に進み数学を学び始めた。その後、コロンビア大学でコンピュータサイエンスを専攻し、ゴールドマン・サックスとGoogle Xでインターンを経験した。
Yuはコロンビア大学で応用数学を専攻し、Facebookで働いた経験があり、ベイズ統計学に関する論文も発表している。
2017年、2人は共同でQu Capitalを設立した。これは暗号資産の統計的アービトラージに特化したファンドで、機関投資家から資金を集めたことがある。2019年、このファンドはBarry Silbertが設立したDigital Currency Group(DCG)に買収された。
2人はこうしてGenesisに入ることになった。当時、Genesisは暗号資産業界で最大規模のOTC取引プラットフォームの一つだった。Schuermannはエンジニアリング担当副社長に就任し、OTC取引プラットフォームのインフラ構築を担当。Yuはクオンツリサーチ責任者として、リニア契約とオプション市場のマーケットメイク業務を担当した。
2人は2021年にGenesisを離れた。2年後の2023年、Genesisは破綻したが、その時点で彼らはすでにそこにはいなかった。
この点は言及する価値がある。なぜなら、今履歴書にGenesisという名前があると、どうしてもいくつかの疑問を招くからだ。
まず取引、そしてプロトコル
Variationalは最初からDEXだったわけではない。
正式にプロダクトを立ち上げる前、チームは約2年間ステルスモードで運営し、自己勘定のマーケットメイカーとして主要な中央集権型取引所(CEX)や分散型取引所(DEX)で活発に活動していた。
この経験から創業チームは3つの教訓を導き出し、それが現在のプロダクト設計に直接影響を与えている:
- ゼロからオーダーブックを構築するのは非常に遅く、新しい取引ペアを上場するたびに個別にマーケットメイカーと交渉する必要がある;
- 取引所はかなりの価値をマーケットメイカーに譲渡しており、その価値は最終的にエコシステムの外へ流出している;
- OTCデリバティブ取引は依然として弁護士、終わりのないやり取り、銀行送金、そして運営を担う大量のスタッフで溢れている。Schuermannの言葉を借りれば、まさにその通りだ。
Omni(Variationalの現在の中核プロダクト)は最初の2つの問題を解決し、Pro(Variationalが計画中で近日ローンチ予定のプロダクト)は3つ目の問題を狙っている。
チーム規模
2026年5月時点で、Variationalは24名の従業員を抱えており、2024年の7人から明らかに拡大している。開発者とクオンツリサーチャーはGoogle、Meta、Virtu、IMC、Jane Streetなどの企業出身だ。
会社はケイマン諸島に登記され、チームはニューヨークで業務を行っている。
興味深いのは収益に対するチームの姿勢だ。Schuermannは、収入こそが最も重要な指標だと述べている。理由は簡単で、巨額のVC資金を持つ競合他社とは異なり、ユーザー獲得のために何年も赤字を続ける余裕はないからだ。
だからこそ、TGE前にVariationalのトレジャリーにはすでに約1200万ドルが蓄積されている。
投資家
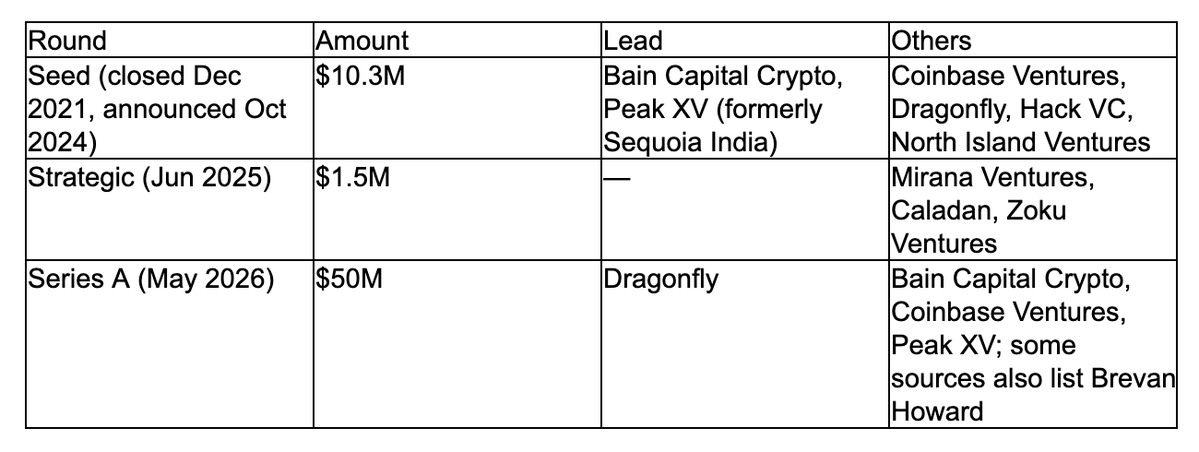
Variationalは3ラウンドの資金調達で約6200万ドルを調達している。投資機関のリストは長くないが、顔ぶれはかなり良い。
シードラウンドは標準的な株式融資で、同時に1:1のトークン认购権(Token Warrants)が付帯しており、投資家が得るトークン数は保有する株式比率に対応する。
いくつか注目すべき点がある:
- Dragonflyが最も注目に値する。同社はVariationalのシリーズAラウンドをリードし、資金は6億5000万ドル規模の新ファンドから拠出された。Schuermannも公に、Dragonflyが伝統金融(TradFi)分野での協業や統合のチャネルを開く助けになると述べている。
- 同じ投資家群がかつてdYdXを支援していた。DragonflyとBain Capital CryptoはdYdXの2018年シリーズAラウンドにも参加していた。dYdXはかつて永久先物分野の王者だったが、現在そのトークン価格は史上最高値から97%下落している。優れた投資機関が必ずしも優れたトークンパフォーマンスをもたらすとは限らない。
- Brevan Howardは伝統金融バックグラウンドのシグナルだ。この機関は世界最大級のマクロヘッジファンドの一つだ。その存在は、Variationalが伝統金融のマーケットメイカーとつながりたいというナラティブに合致するが、すべての情報源がこの投資関係を確認しているわけではない。
- JPモルガンとの関係は、現時点では公式に確認されていない。非公式の情報によれば、VariationalはJPモルガンと直接のクレジットラインを持っているという。しかし、これを裏付ける公開情報は見つかっていない。
Omniはどのように機能するのか?
Omniは伝統的な意味での取引所というよりも、外国為替の両替カウンターに近い。
伝統的な取引所では、注文を共有オーダーブックに入れ、他の誰かが約定するのを待つ必要がある。一方、両替カウンターでは、価格を尋ねるだけで、カウンターが提示価格を示し、それを受け入れるか断るかを選べる。
Omniでは、このカウンターがOmni Liquidity Provider(OLP)、つまりプロトコル自身が保有するマーケットメイカーだ。
各取引の流れはおおよそ以下の通り:
- 買いたい、または売りたい資産と取引規模を入力する;
- OLPが取引全体の規模に対して一つの見積もりを提示する;
- 見積もりを受け入れると、OLPがあなたの取引相手方になる;
- その後、OLPは流動性のある場所、例えばBinance、Hyperliquid、あるいは伝統的な銀行ディーラーで自身のポジションをヘッジする。
Omniは手数料を徴収しない。収入は見積もり価格と実際のヘッジ価格の間のスプレッドから得ており、現在この収益の約20%がプロトコルのトレジャリーに入る。
これは、Omniが各取引市場ごとにゼロから流動性を構築する必要がないことを意味する。Apple株やブレント原油の永久先物を上場できるのは、これらの資産の流動性がすでに他の市場に存在しているからだ。
だからこそVariationalは570以上の取引市場を持ち、RWA取引量が現在プラットフォーム全体の取引量の半分以上を占めているのだ。
Schuermannは、自身の目にはHyperliquidは競合ではなく、自分の流動性ソースの一つだと述べている。伝統的な取引所と比べると、Variationalのポジショニングは実はRobinhoodに近い。
どの点が私を惹きつけたのか?
誰もあなたの注文を監視して狩りをすることはできない
伝統的なオーダーブックでは、大口注文やストップロス注文は可視化され、マーケットメイカーはその情報を利用して狙い撃ちの取引ができる。
Omniでは、OLP以外にあなたの注文を見ることはできない。大口ポジションを取引する必要がある人にとって、これは実質的な優位性だ。もちろん公平に言えば、OLPはすべてを見ることができる――あなたのポジション、取引規模、さらには清算価格まで。
これは完全に匿名のダークプールというよりも、ブローカーとの関係に近い。
便利で、しかも安い
注文全体で一つの見積もりを受け入れるだけでよく、複数の小さな注文に分割して一つずつ約定させる必要はない。
現在、ETHのスプレッドは約1.3ベーシスポイントで、指数や原油市場のスプレッドは1ベーシスポイント未満だ。
トレジャリーにはすでに実際の資金がある
10月28日時点で、Variationalのトレジャリーは約1180万ドル相当のUSDCを保有しており、9月だけで約250万ドルが流入した。
チームの計画によれば、トレジャリー収入はすべてトークンの買い戻しと焼却に充てられる。
比較すると、LighterはTGE当日に同様の資金的裏付けを持っていなかった。TGEの約1週間後に買い戻しを開始し、その時点のトレジャリー資金は約135万ドルだった。
伝統金融のリソースは単なる口先のナラティブではない
株式と指数の永久先物を上場した際、伝統金融のディーラーは10億ドルを超える未決済建玉(OI)の容量を提供することを約束した。
上場から1週間以内に、これらの契約の取引量は28億ドルに達した。
誰もが独立した資金プールを持つ
各トレーダーのポジションはOLPとの個別の契約に保管される。隣のトレーダーがロスカットになっても、その損失があなたのアカウントに伝播することはない。
これは2025年10月10日の市場暴落時に、他の一部の取引プラットフォームで発生した状況とは対照的だ。
スマートコントラクトは監査済み
プロトコルはすでにZellicとSpearbitのセキュリティ監査を通過しており、これまでハッキング事件は発生していない。
ただし、VariationalはArbitrum上で稼働しているため、Arbitrum自体の関連リスクも負う必要がある。
Variationalの競合は誰か?
RWAは競争のないブルーオーシャンではなく、Variationalもこの市場の最大のプレイヤーではない。
Hyperliquidが外部市場デプロイヤー(HIP-3)を開放した後、RWAは7月に2週連続で総取引量の半分以上を占め、その中で最大規模のデプロイヤーの一つがtrade.xyzだった。
DefiLlama Researchの9月のデータによれば、trade.xyzの取引量はVariationalの約3倍で、それぞれ2550億ドルと800億ドルに達した。
ただし、Variationalは急速に追い上げている。7月下旬、Variationalの両プラットフォーム合計取引量に占める割合は約14%だったが、9月にはこの比率は約36%に上昇した。
さらに、市場にはOstium(同じくArbitrum上に展開)、Robinhood Chain上に独立して展開するLighter、そしてますます多くの規制されたブローカーが提供する永久先物商品もある。
したがって、Variationalの真の優位性はRWA自体ではなく、流動性を獲得する方法にある。Hyperliquidとtrade.xyzは新しい市場ごとにマーケットメイカーを誘致しなければならないが、Variationalはすでに関連する流動性を持つディーラーに直接接続できる。
このモデルが数百の市場で再現できれば、優位性は長期的に存在する可能性があるが、伝統金融のディーラーが直接Hyperliquid上で見積もりを提示し始めれば、この優位性も消える可能性がある。
どの点が私を心配させるのか?
エアドロップ後に売りが出る可能性がある
TGE時には、初期流通量のすべてがエアドロップ由来になると予想される――総供給量の32%が、最初の1分から完全にアンロックされる。15億ドルの評価額で計算すると、約4億8000万ドル相当のトークンが直接





