


Web3 Financing 年次レビュー: 引き続きインフラストラクチャとサービスが焦点となり、主流の資産配分の割合が大幅に増加


原作者: ソーラブ・カワス
元の編集: Zen、PANews
仮想通貨とブロックチェーン分野の主要市場は2023年第3四半期に急激な落ち込みを経験し、投資額はわずか19億7,500万ドルにとどまった。この数字は、2020 年の第 4 四半期以来最低であるだけでなく、業界にとって新たな底値でもあります。暗号通貨分野への投資と融資は、2022年第1四半期の120億ドルのピーク以来、1年半にわたって減少し続けている。
資金調達の方向性と規模が変化するにつれて、Web3、ブロックチェーン、仮想通貨分野における現在の資金調達状況についてより詳細な調査を行う必要があります。この分析の目的は、Web3 金融分野の複雑さと微妙な違いを明らかにし、現在の資金配分について明確なアイデアを提供することです。
Web3のプライマリーマーケットにおける投融資状況のレビュー
2021年初めの市場パフォーマンスは好調でしたが、2022年後半から2023年前半にかけて、これは市場が統合と統合のプロセスを経ていることを示しており、より安定した状況を形成する可能性があります。この期間、資金調達規模は変動しましたが、資金調達を完了したプロジェクトの数は安定していました。
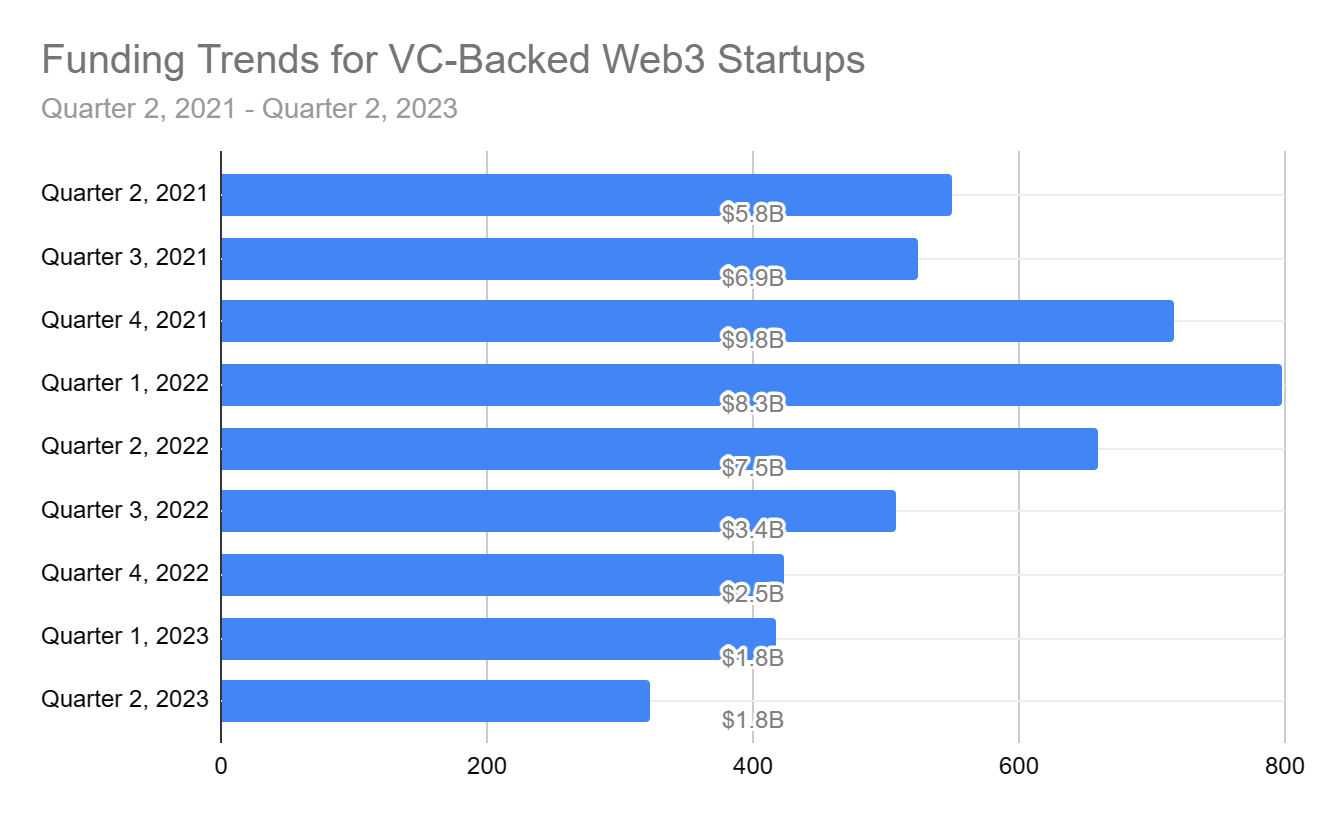
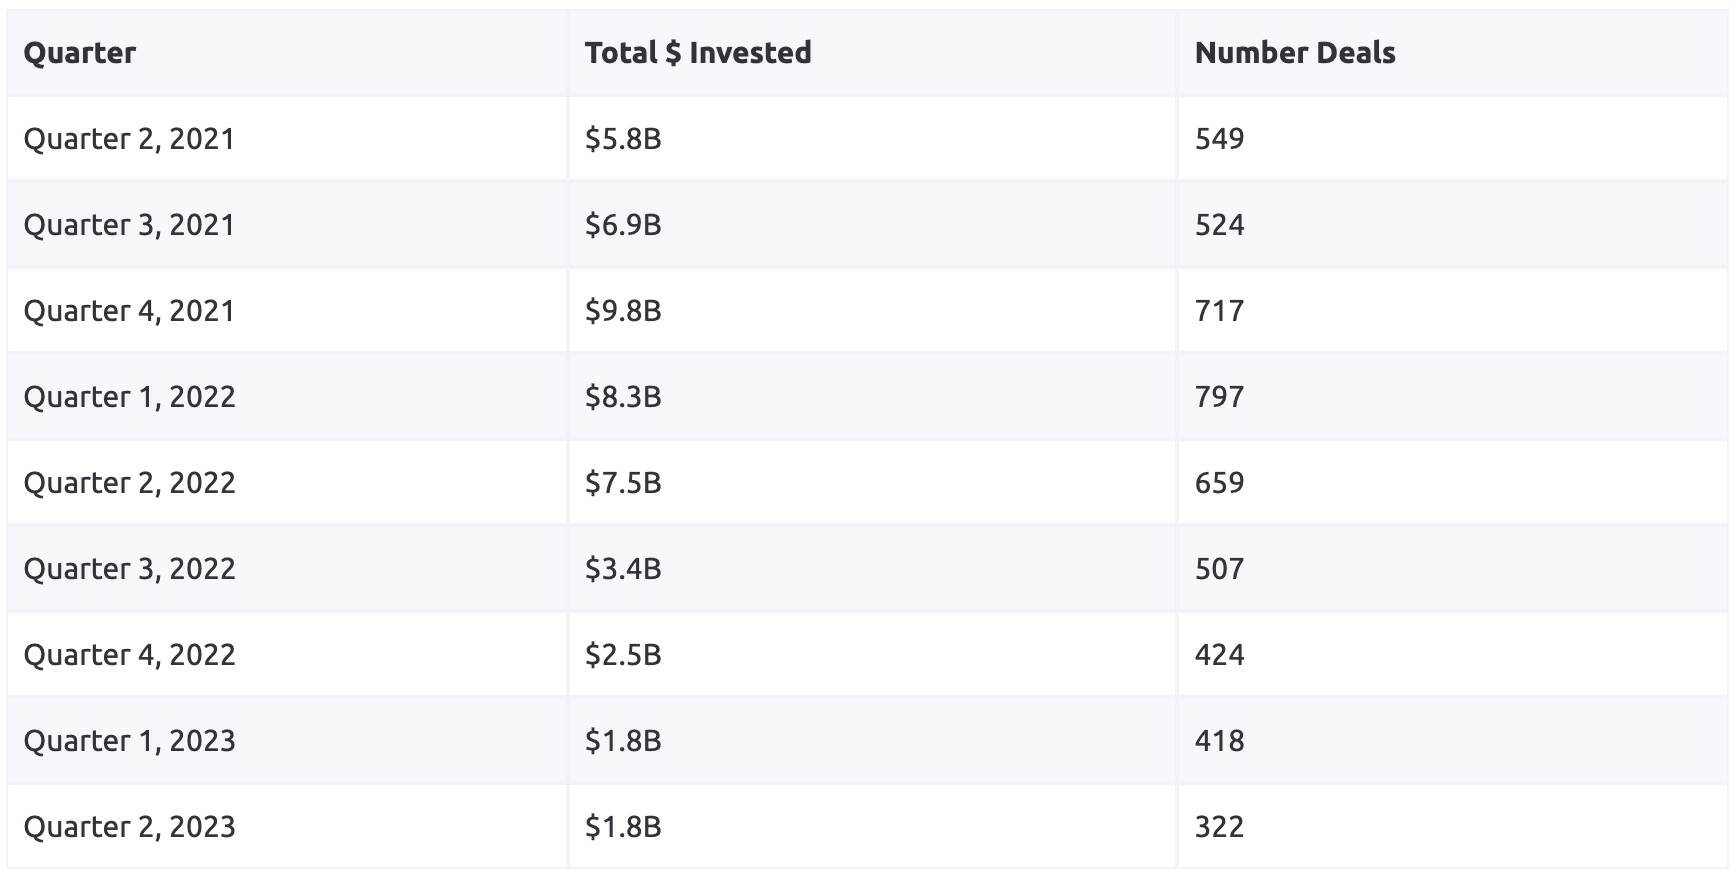
Web3 業界は 2021 年に力強い成長を示し、この前向きな傾向は年末まで続きました。第 2 四半期の総投資額は 549 件の融資で 54 億 8,000 万米ドルに達し、第 3 四半期は 524 件の融資で 69 億米ドルに達しました。第 4 四半期はさらに顕著な成長を見せ、総額は98億米ドルに達し、717件の融資が完了した。
2022 年初めまでに、第 1 四半期の融資額はわずかに減少し、83 億ドルに達しましたが、融資額の増加は市場がまだ拡大していることを示しています。 2022 年第 2 四半期には、融資額は 75 億米ドルに再び減少しましたが、融資取引の件数は比較的安定しており、これは市場が統合されつつあることを示している可能性があります。
しかし、2022 年下半期に見られる減少は確かに憂慮すべきものであり、第 3 四半期と第 4 四半期の投資はそれぞれ 34 億ドルと 25 億ドルに減少しました。この減少傾向は 2023 年まで続き、業界が直面する困難な局面を示しています。
半期ベースでは、2021年下半期は大きな成長を示し、資金調達額は167億ドルに達し、取引件数は1,241件に達しました。この楽観的な見方は2022年上半期まで続き、資金調達額は158億ドルに達した。しかし、2022年下半期には59億ドルまで急落し、市場の調整が起こった可能性があることを示している。この傾向は2023年上半期にさらに強まり、市場が大幅な縮小を経験していることをさらに示唆しています。
暗号ヘッジファンド
第 5 回年次グローバル暗号ヘッジファンド報告書によると、暗号資産に投資しているヘッジファンドの数は、2022 年の 37% から 2023 年の 29% まで減少しました。この変化は、人々がポートフォリオ内の暗号資産のリスクと可能性を再評価する必要があることを示しています。
ヘッジファンドのための暗号資産投資
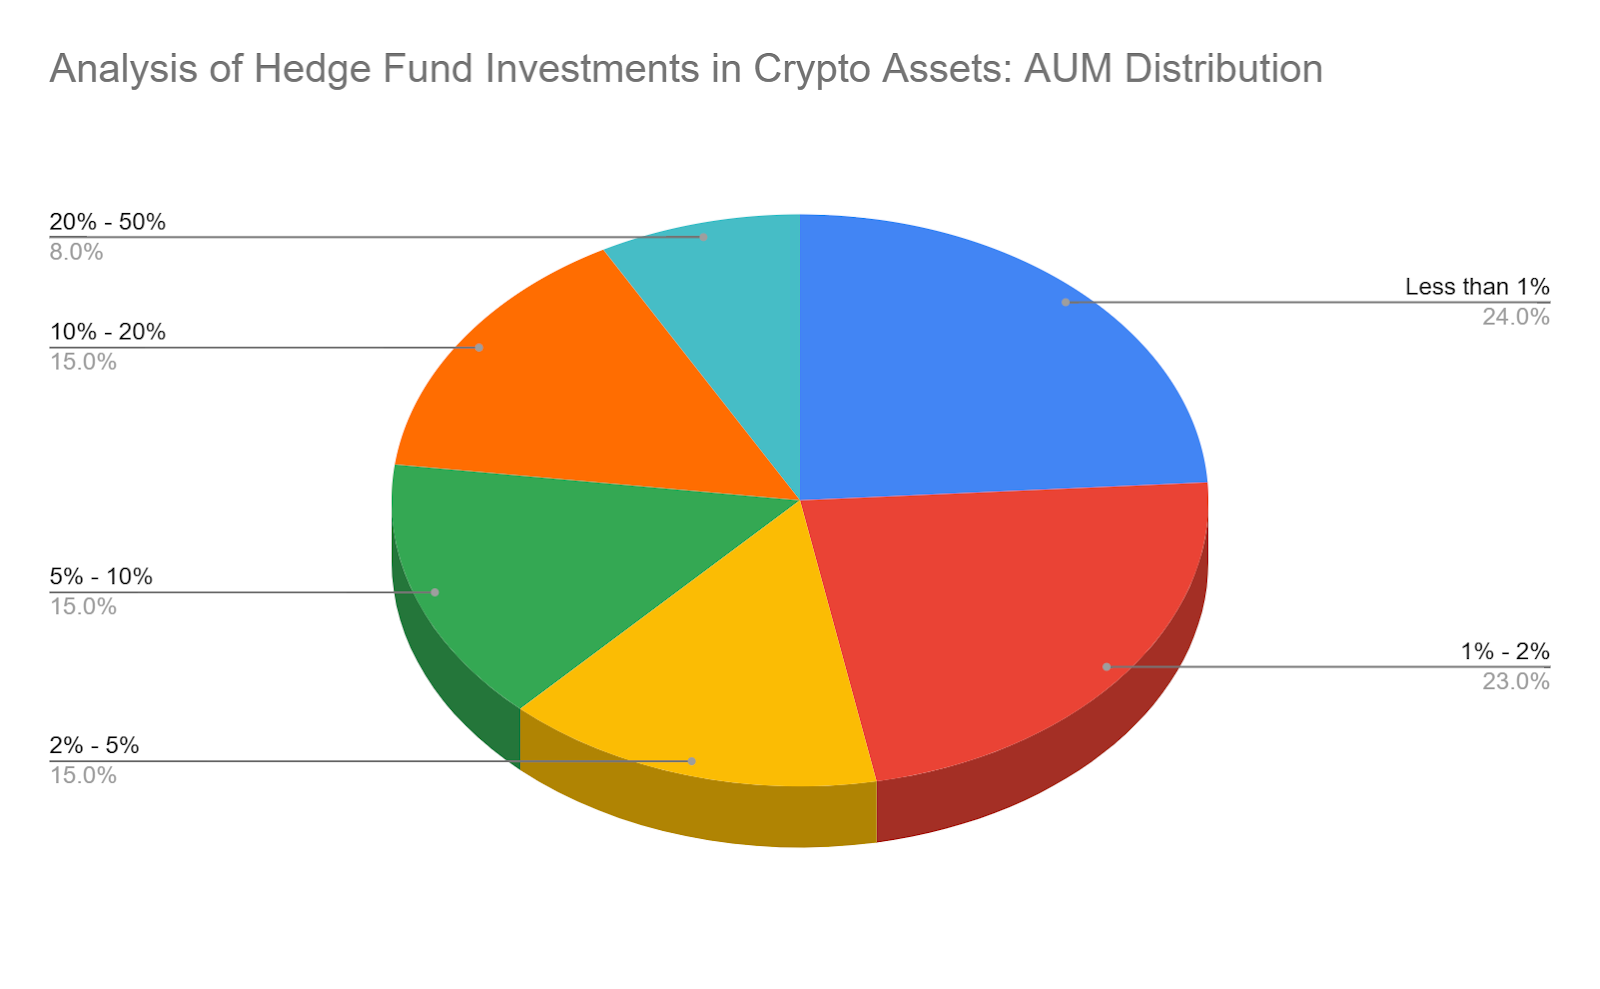
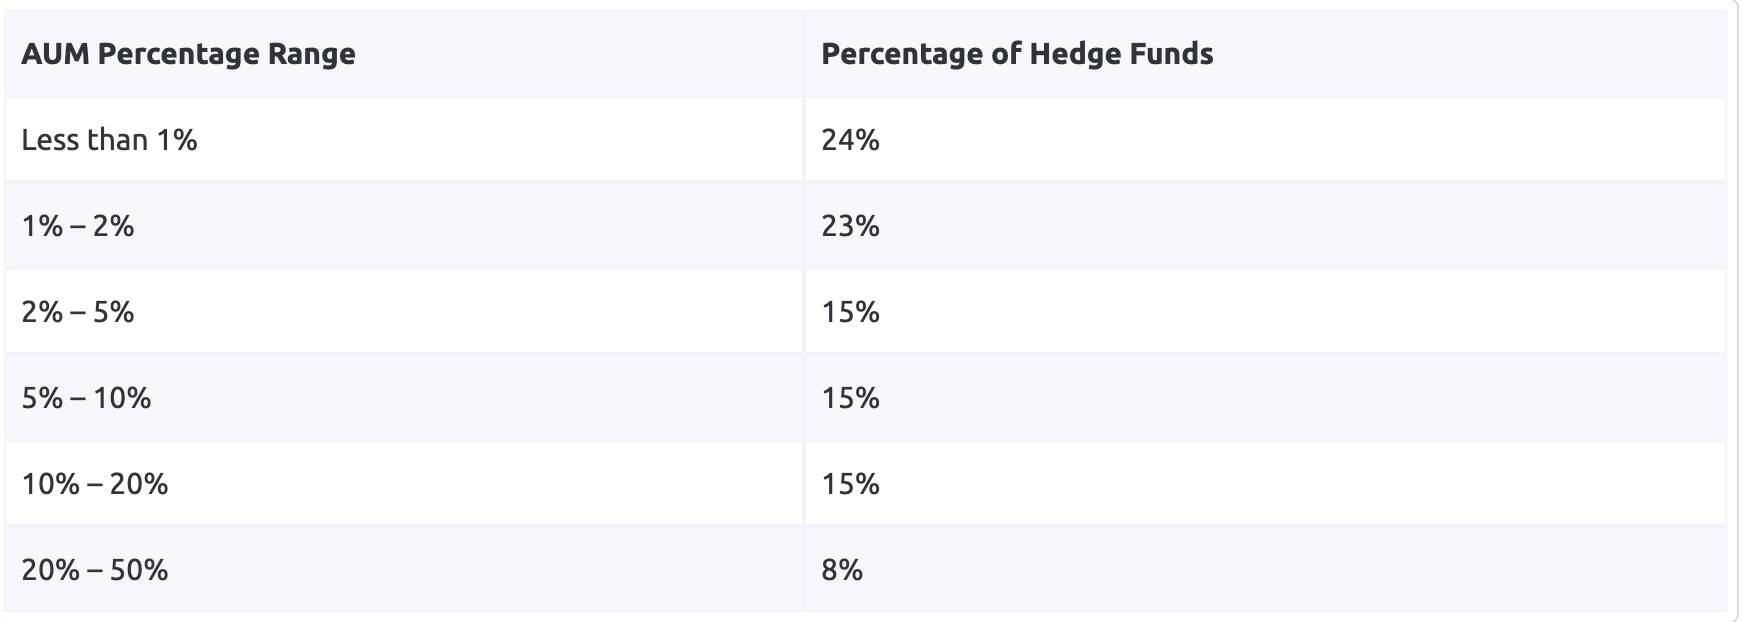
上のグラフは、ヘッジファンドの総運用資産(AUM)内の暗号資産への配分を示しています。ヘッジファンドの大部分 (24%) は運用資産の 1% 未満を仮想通貨に投資するという保守的なスタンスを取っており、この慎重な姿勢は仮想通貨市場全体のボラティリティとリスクと一致しています。興味深いことに、暗号資産投資に関与しているヘッジファンドの約半数は「水を試す」戦略を採用しており、運用資産総額の 2% 未満しか投資していません。これらのファンドの 63% は 10 億ドルを超える資産を運用しており、有名なファンドも仮想通貨分野で慎重に試していることを示しています。
逆に、暗号資産に積極的に関与しているヘッジファンドの 38% は高いリスク選好度を示しており、暗号資産管理が 5% 以上を占めています。これは昨年の20%から大幅に増加しており、仮想通貨市場でより大きなポジションを取る自信や意欲が高まっていることを示しています。
ヘッジファンドが仮想通貨に投資する主な理由
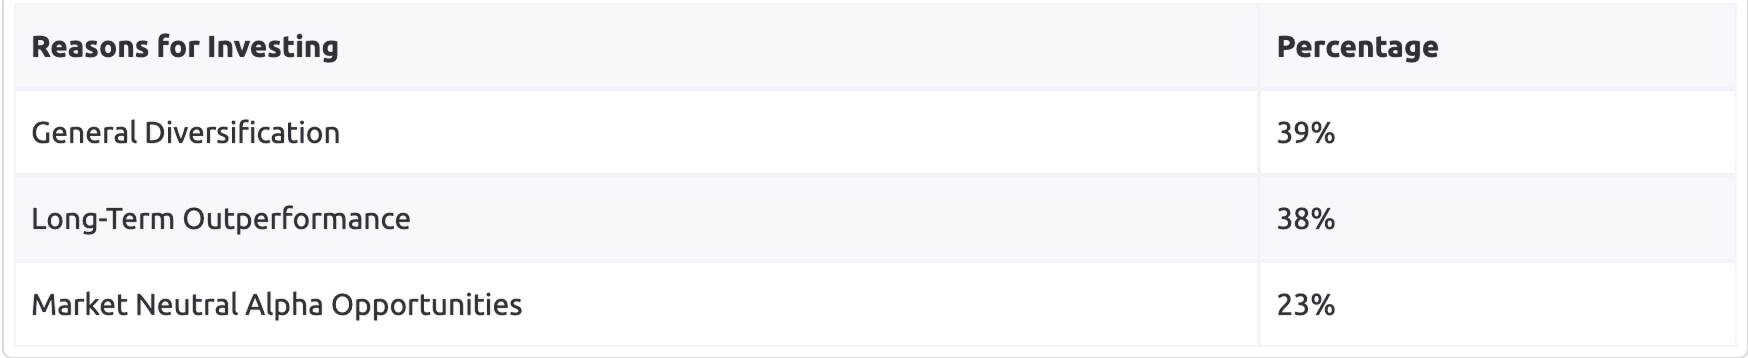
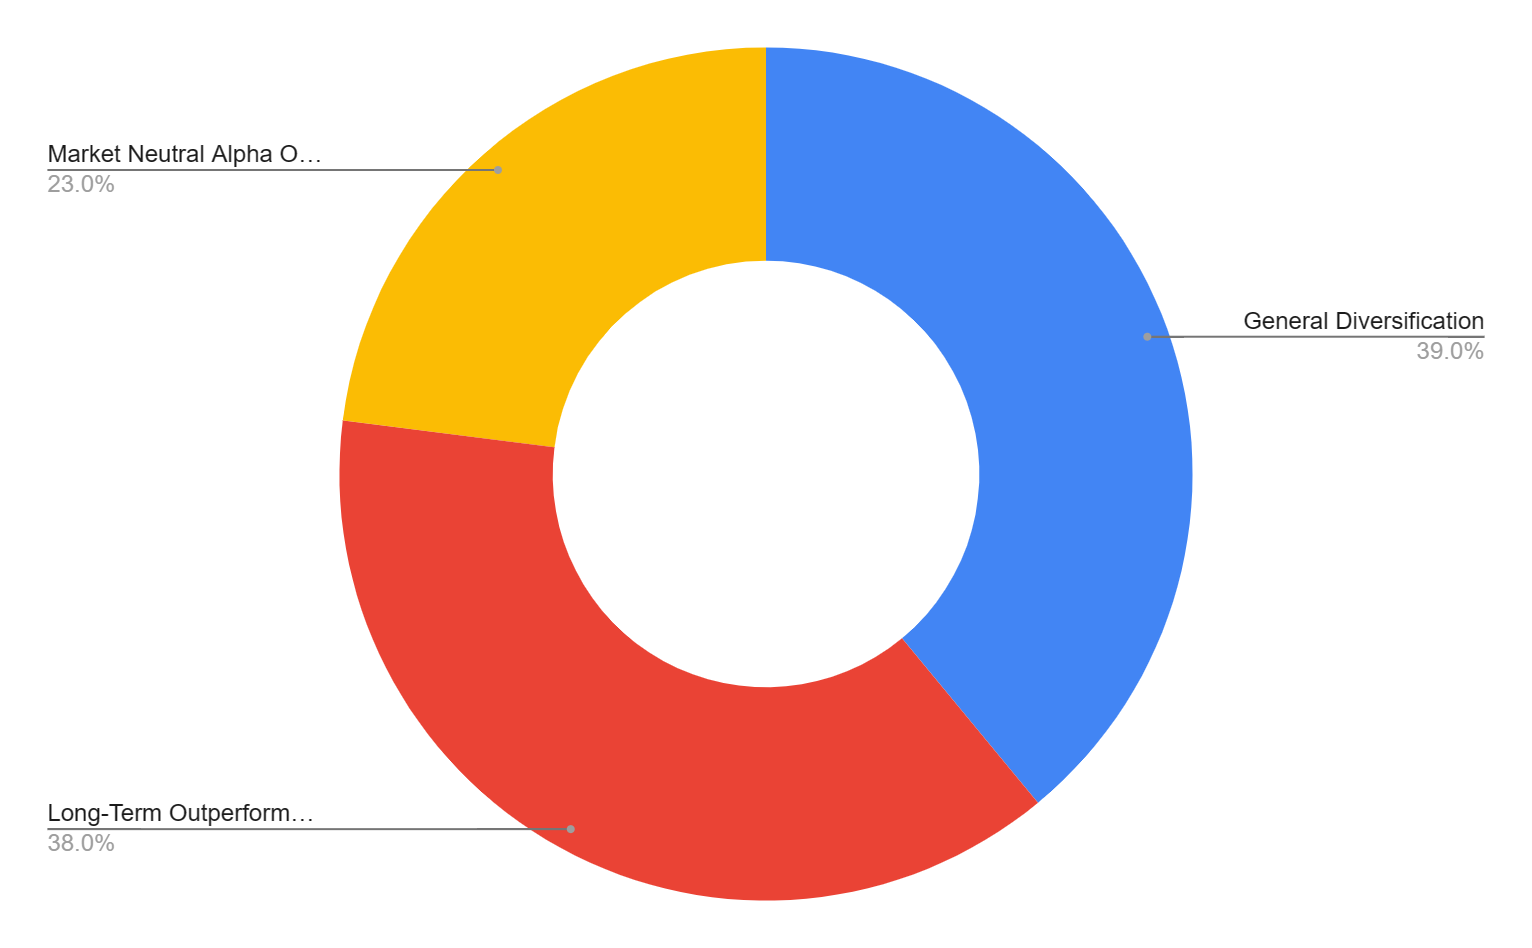
ヘッジファンドの大多数 (39%) は全体的な分散を優先し、仮想通貨を使用してポートフォリオのリスクを分散しています。もう 1 つの重要な要素は長期的な超過収益の追求であり、ヘッジファンドの 38% は仮想通貨投資による継続的な成長を期待しています。さらに、23% が市場中立的なアルファ投資の機会に魅力を感じており、市場全体の傾向が不透明な場合に潜在的な収益を活用することに関心があることを示しています。これらの動機を総合すると、ヘッジファンドのポートフォリオ戦略を強化する上で暗号資産が果たせる多面的な役割が浮き彫りになります。
AUMに基づくモチベーションの洞察
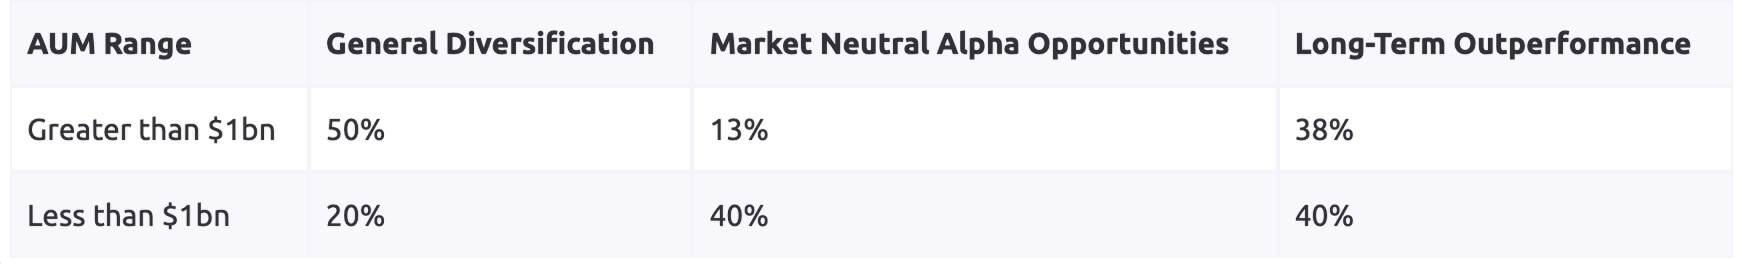
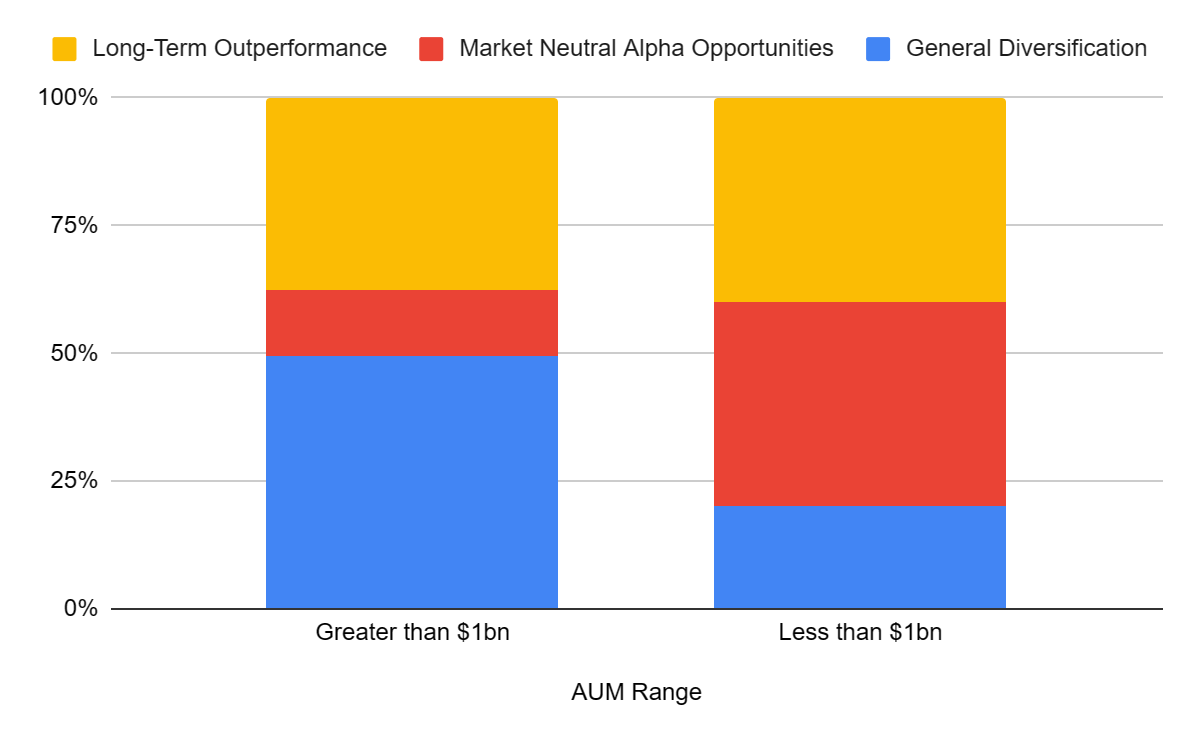
ヘッジファンドは、運用資産(AUM)に基づいて暗号資産への投資において異なる好みを示します。運用資産が 10 億ドルを超えるヘッジファンドは、一般に分散化 (50%) と長期超過収益 (38%) を好みます。対照的に、10 億ドル未満のファンドは市場中立のアルファ機会 (40%) と長期的な超過収益 (40%) を重視します。
ヘッジファンドは暗号資産を好む
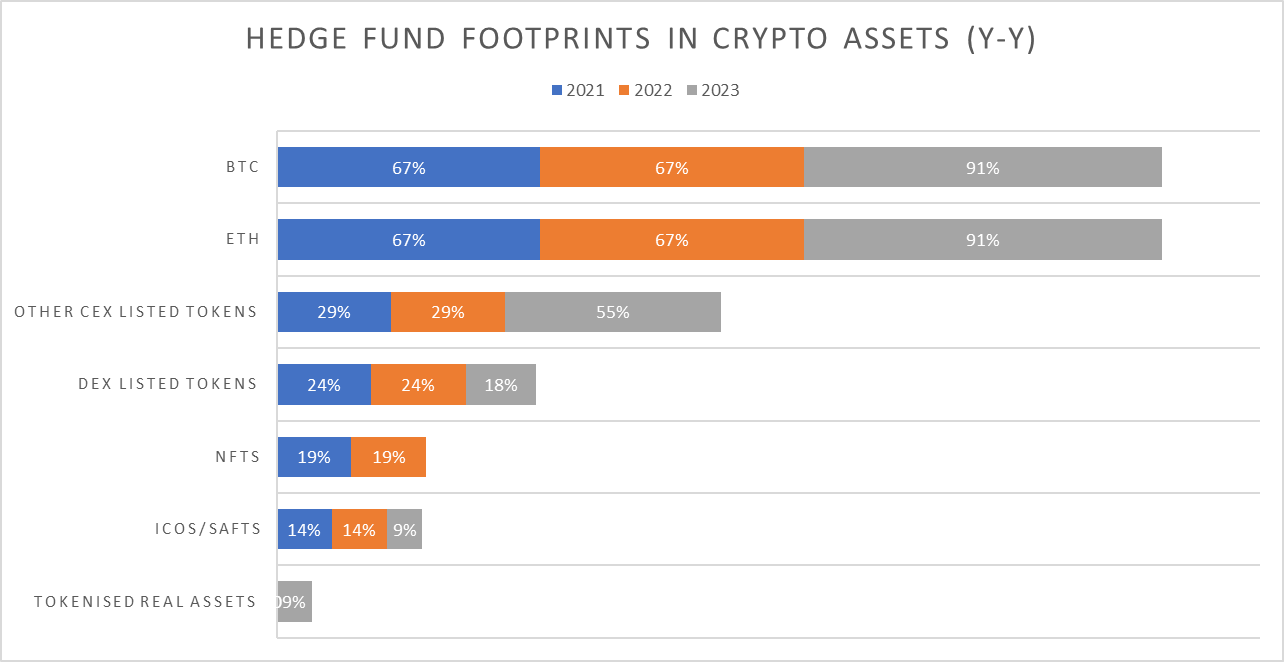
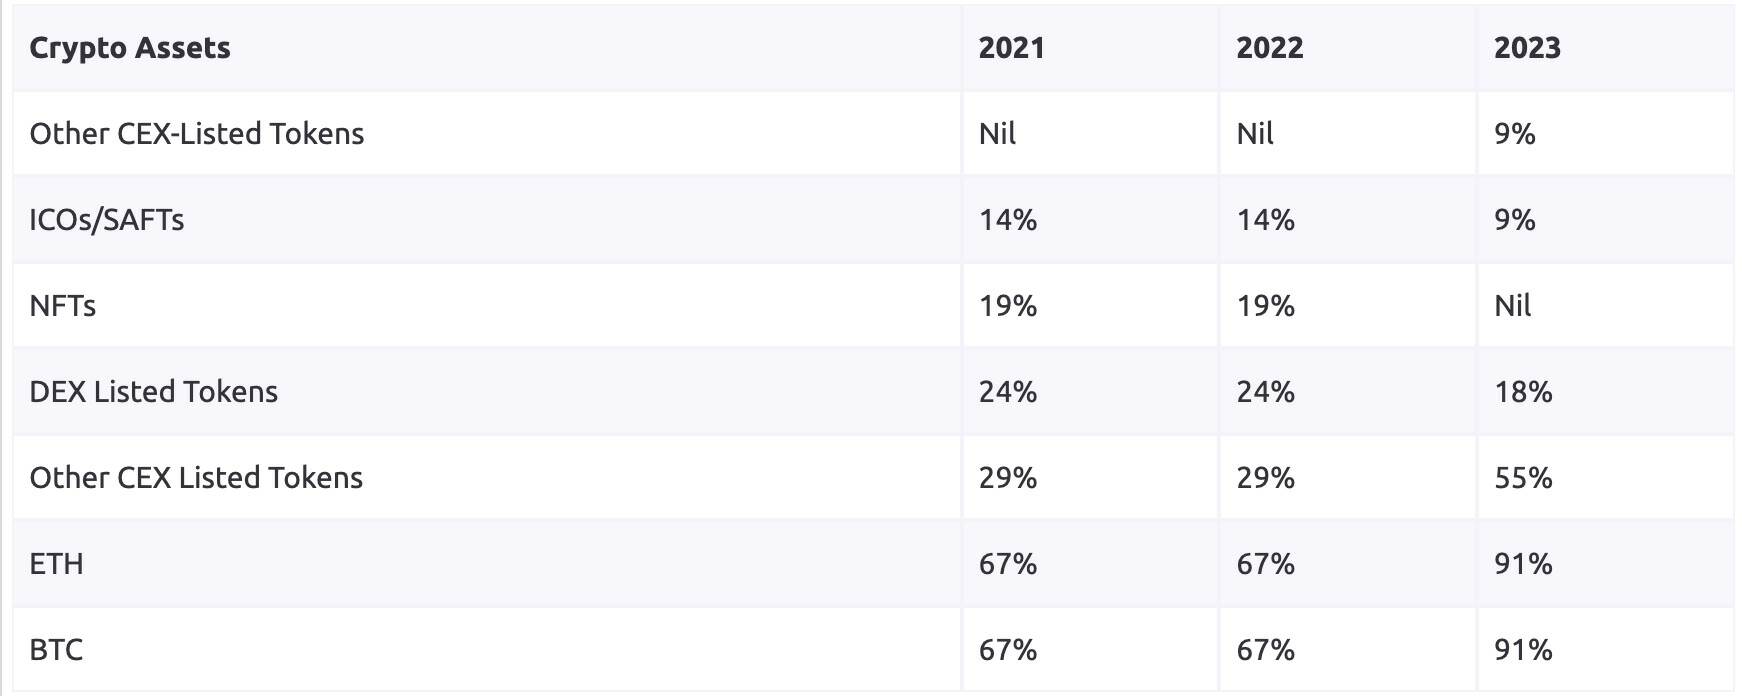
このデータは、2021年から2023年にかけて、さまざまな暗号資産に対するヘッジファンドの投資における興味深い変化を示しています。特に、イーサリアム (ETH) とビットコイン (BTC) への割り当ては、2021 年の 67% から 2023 年の 91% へと大幅に増加しました。これはおそらく、それらの市場支配力と価値保存資産としての利用が認識されたことによるものと考えられます。対照的に、NFTへの割り当ては急減している一方、他のCEX上場トークンへの投資は2022年の29%から2023年の55%へと大幅に増加した。
2023 年のブロックチェーン金融トレンド
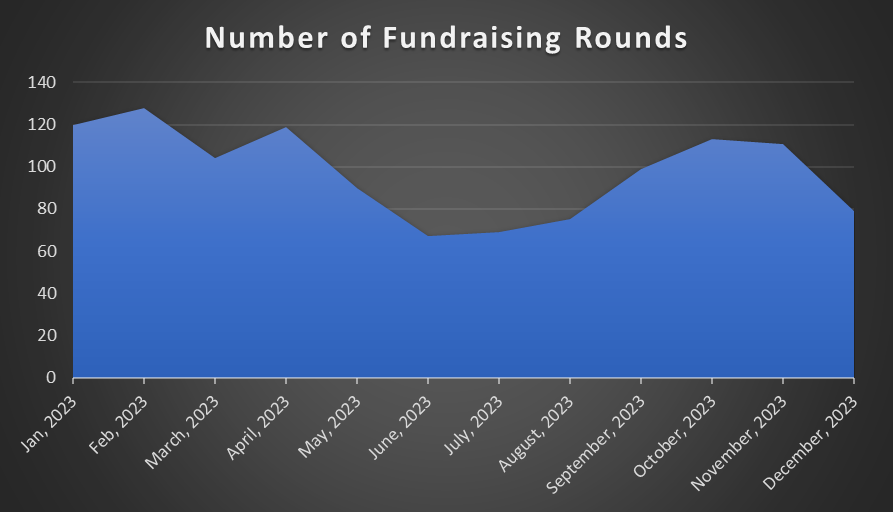
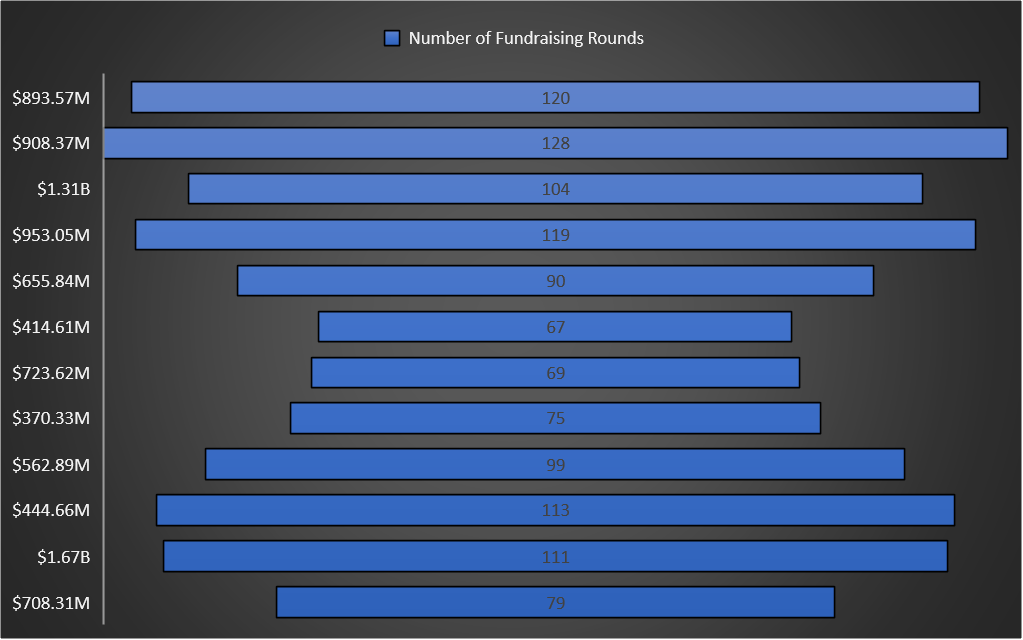
2023 年のブロックチェーン資金調達トレンドは、具体的には以下のように「資金調達総額」と「資金調達量」の両方が変動するダイナミックな軌道を示すでしょう。
好調なスタートを切る: 今年は好調にスタートし、104 の資金調達ラウンドで合計 13 億 1,000 万ドルを調達した 3 月の小ピークで最高潮に達しました。
年央の低迷: 6 月の資金調達額は 4 億 1,461 万ドルと最低で、業界は年央の落ち込みを示しました。
年末の急増: 11 月は劇的な急増が見られ、同月中に行われた 111 件の資金調達ラウンドで合計 16 億 7,000 万ドルを調達しました。
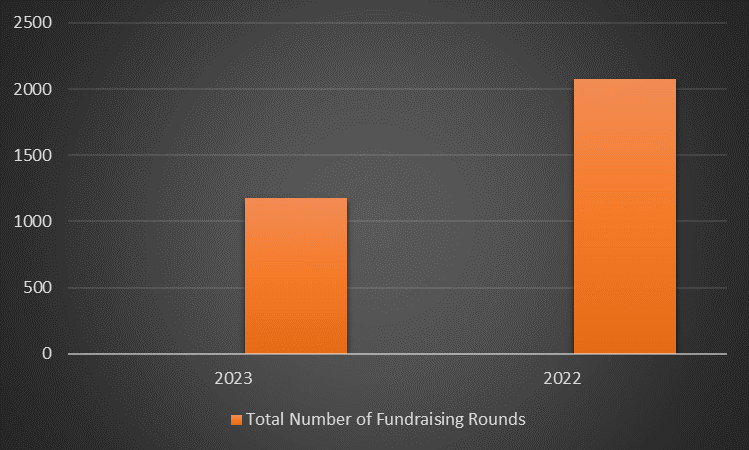
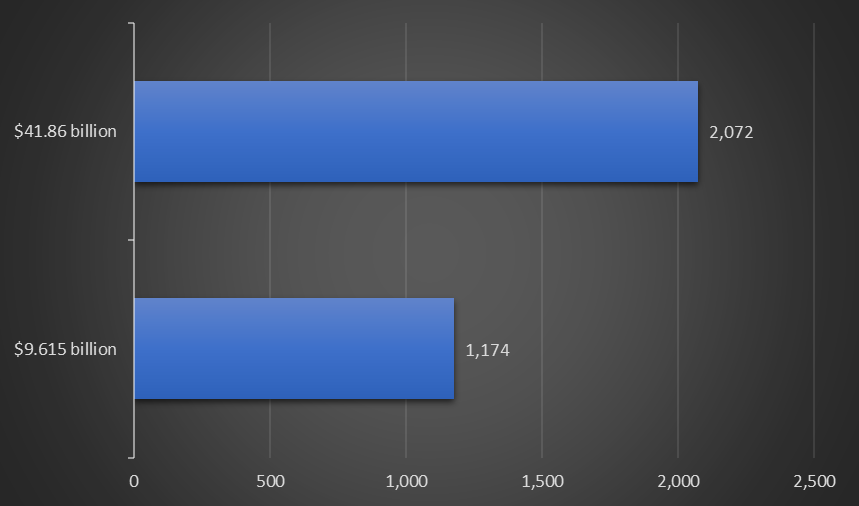
2023年の仮想通貨融資総額は1,174件の融資で96億1,500万ドルに達した。これと比較すると、2022 年の総額はさらに大きくなり、2,072 件の融資で 418 億 6,000 万ドルに達しました。 2023 年の融資総額は減少しましたが、融資件数は比較的安定していました。これは、市場が多様化し、資金調達活動が増加し、比較的小規模なプロジェクトに移行していることを示唆しています。
さまざまなトラックを分析する
ブロックチェーンのインフラストラクチャとサービスは常に大きな注目を集めています。 1月初旬にはそれぞれ6ラウンドと39ラウンドを調達し、2月には8ラウンドと48ラウンドの大幅な増加が見られた。この傾向は、基盤となるテクノロジーと関連サービスへの関心が高まっていることを示しており、業界がブロックチェーン機能の強化に注力していることを強調しています。
分散型金融(DeFi)は顕著な分野となっており、1月には22件の資金調達、10月には40件の資金調達が行われ、持続的な競争上の優位性を維持しています。 DeFi スペースは、分散型金融ソリューションへの取り組みに対する業界の取り組みを反映して、大幅な成長を遂げています。
GameFi プロジェクトは 2 月に完了した 22 件の資金調達でピークに達しましたが、周期的な変動もあり、7 月と 10 月の資金調達はそれぞれ 8 件と 10 件にとどまりました。
NFTは年間を通じて注目を集めており、1月と3月にピークレベルに達し、それぞれ10件と8件の資金調達が完了しました。これは、デジタル資産の独特の魅力がさまざまなアプリケーションにわたって持続していることを示しています。
Web3 ソーシャル カテゴリは、特に 4 月、8 月、11 月に 14 ラウンドの資金調達を受け、回復力を示しました。これは、ブロックチェーンとソーシャルインタラクションを統合するプラットフォームへの継続的な関心を示しています。
特に、ステーブルコインと従来の通貨では、年間を通じて大きな資金調達活動が見られませんでした。これは、規制上の懸念またはより革新的な暗号ソリューションに対する需要の増加により、従来の法定通貨に裏付けられたデジタル資産から焦点が移ることを意味する可能性があります。
2023 VS 2022
2023 年と 2022 年のトレンドを比較すると、市場の変化する状況についての貴重な洞察が得られます。
ブロックチェーン インフラストラクチャへの融資は 2023 年に大幅に増加し、取引件数は 62 件から 72 件に増加しました。これは、ブロックチェーン テクノロジーの基本要素に対する業界の関心と投資が高まっていることを示しています。これは、業界の専門家がさまざまなブロックチェーン プロジェクトをサポートする強力なインフラストラクチャの構築に引き続き注力することを意味します。一方、ブロックチェーンサービスは621から381に減少しており、サービスからインフラ開発に焦点が移る可能性を示しています。
分散型金融(DeFi)は依然として重要な位置を占めており、取引数は326から242に減少しており、分散型金融分野が統合または成熟していることを示しています。しかし、GameFi の融資件数は 351 件から 130 件に減少しており、業界がゲーム関連の仮想通貨プロジェクトへの関心を再評価していることを示しています。
2023年には集中金融(CeFi)とパブリックチェーンの両カテゴリーでの融資が減少し、CeFiは244社から97社に、パブリックチェーンは71社から65社に減少した。これは、集中型金融サービスへの関心が低下していることを意味しているのかもしれません。 Meme の勢いが明らかではないことは注目に値します。 NFTの取引数は224件から62件に激減しました。
ソーシャル カテゴリの取引件数は 148 件から 119 件に減少しました。これは、ソーシャル指向の仮想通貨プロジェクトが減少していること、またはこのカテゴリへの投資に対してより選択的なアプローチが行われていることを示している可能性があります。
全体として、投資機関は関心を多様化し、ブロックチェーンインフラストラクチャを重視し、DeFiやGameFiなどの特定のカテゴリに重点を調整しているようです。
資金調達を段階的に分ける
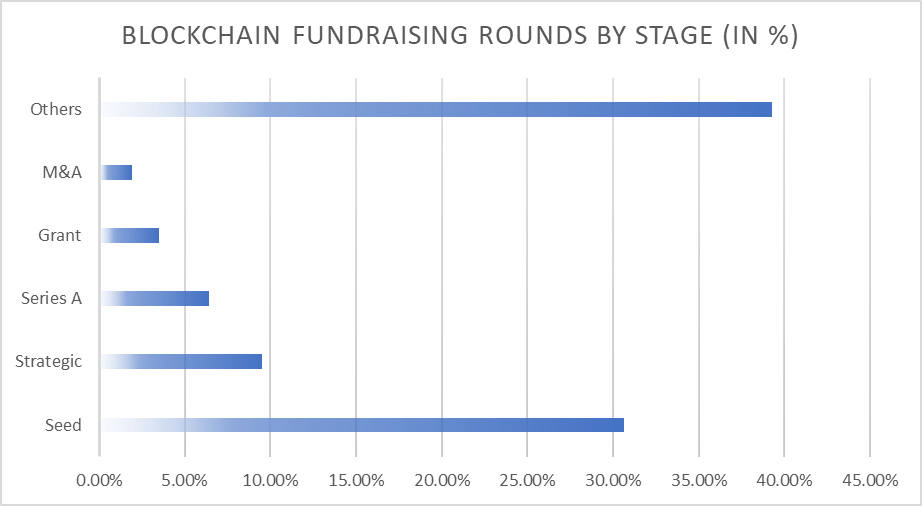
シード資金が主な原動力として浮上し、シェア 30.62% を占め、初期段階の新興企業への支援を示しています。戦略的資金調達が 9.53% を占めてこれに続き、プレシードおよびシリーズ A 資金調達がそれぞれ 8.68% と 6.43% を占め、補助金資金 (流用資金) 3.49% 、合併・買収 (MA) が 1.94% を占め、その他が続いた。"カテゴリが 39.3% で最も高いシェアを占めています。これは、暗号通貨業界には、初期段階のイノベーション、戦略的パートナーシップ、柔軟な資金調達方法を重視する資金調達エコシステムがあり、その大部分が多様で進化する資金調達モデルに充てられていることを示しています。
ブロックチェーンプロジェクトファイナンスの地域的傾向
2023 年の仮想通貨資金調達の主な中心地には、米国、英国、ドイツ、カナダ、シンガポール、フランス、スイス、イタリア、韓国、香港が含まれます。
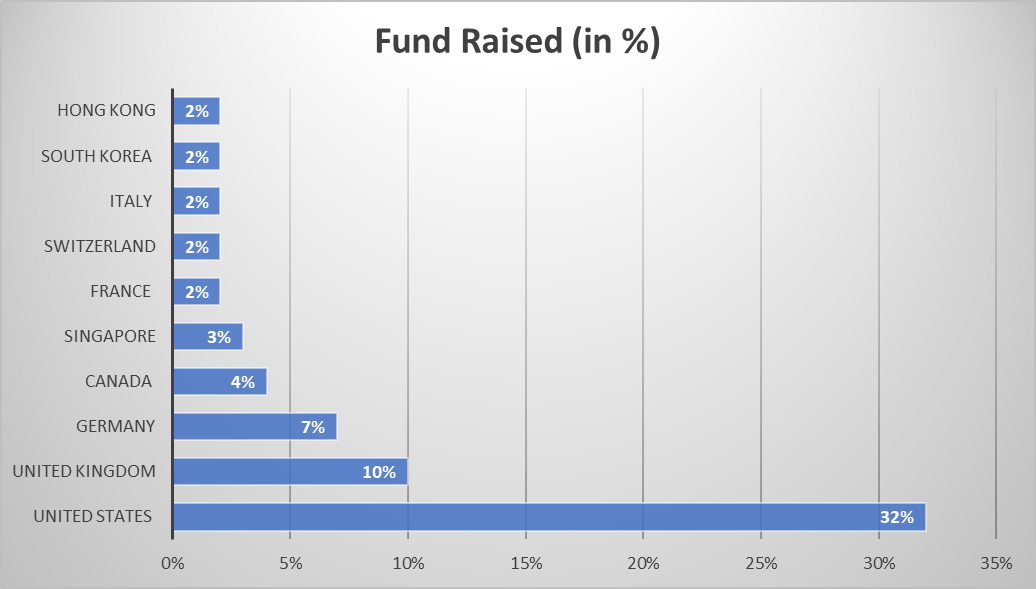
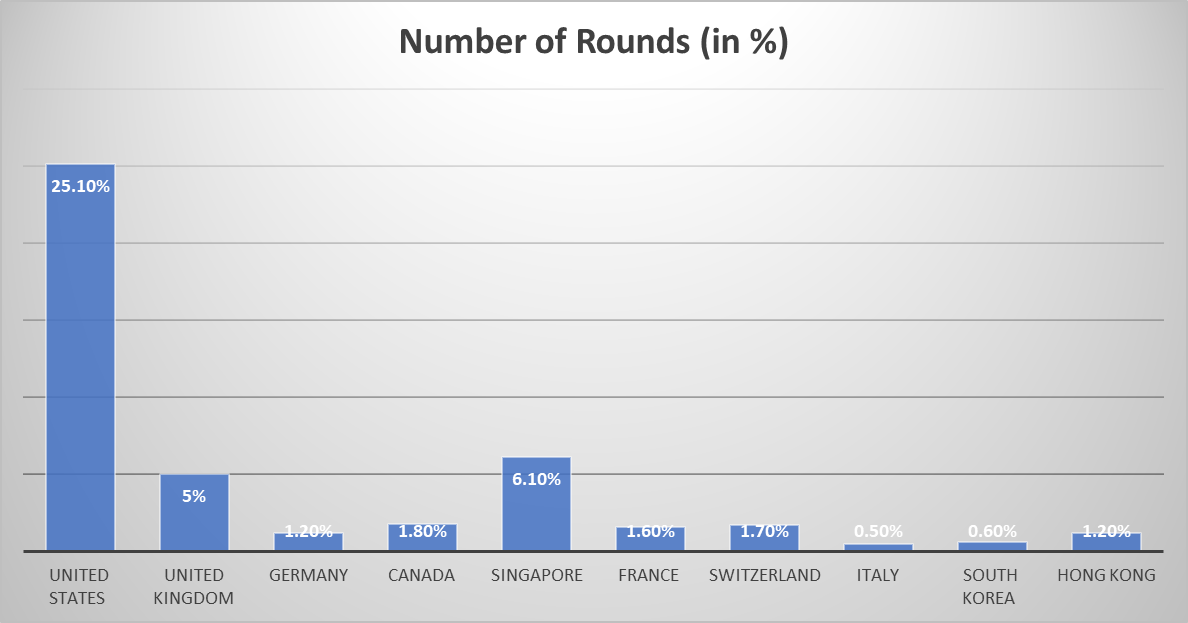
包括的なブロックチェーン プロジェクトの資金調達データ分析により、管轄区域全体の地理的傾向が明らかになります。以下のグラフは、ブロックチェーンイノベーションの世界的な性質と、プロジェクトファイナンスにおいてさまざまな地域が持つ独自の利点と好みを分析し、強調しています。
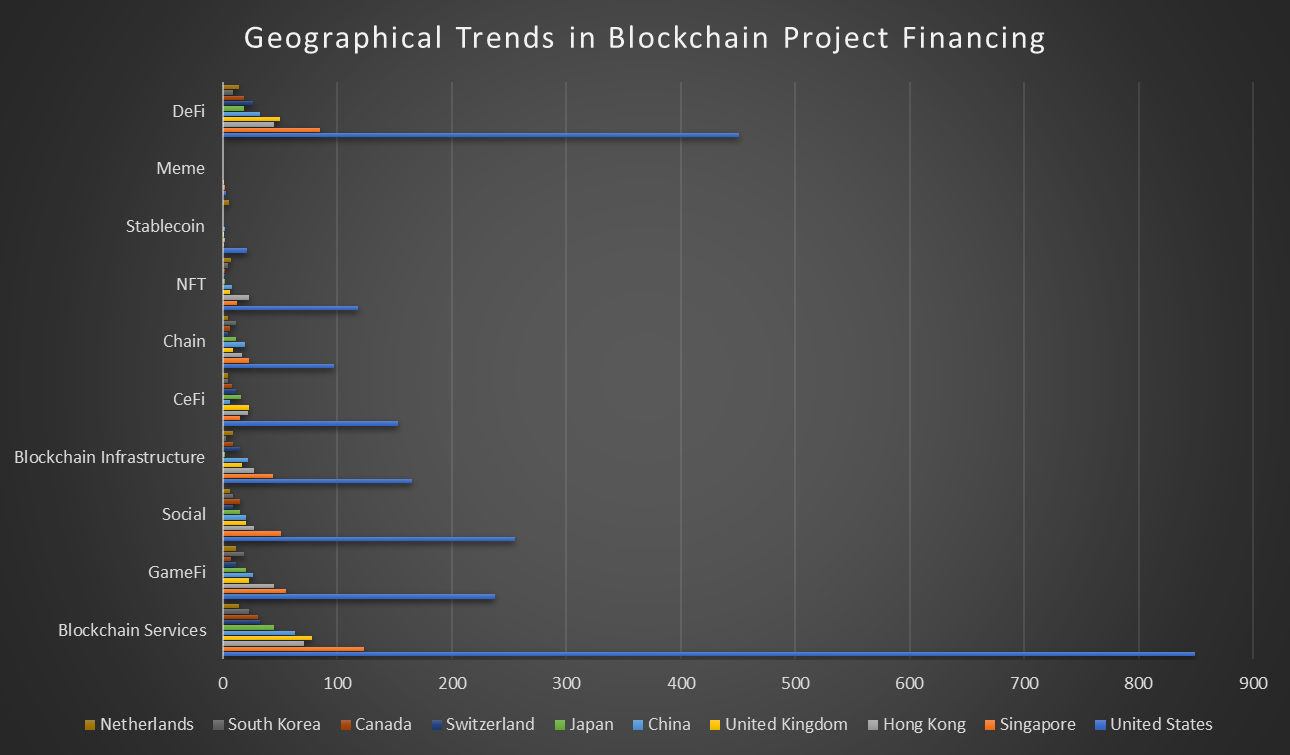
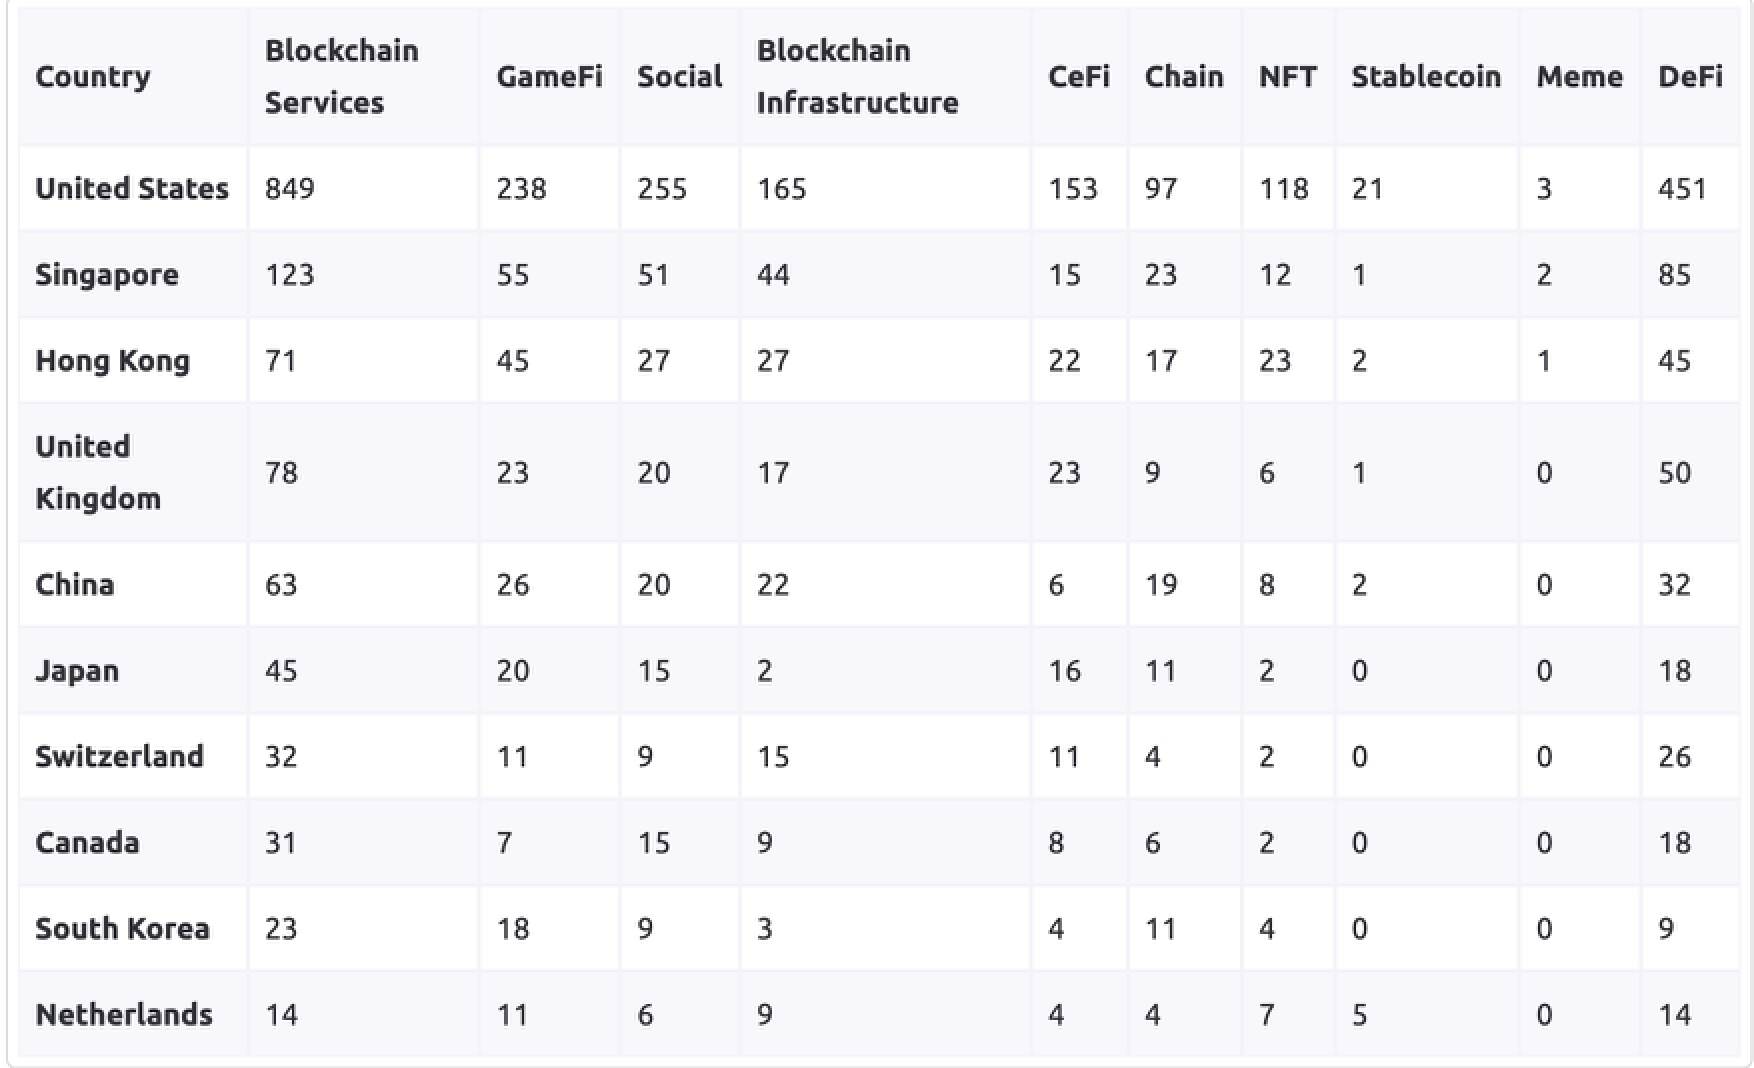
米国は、ブロックチェーンサービス、GameFi、ソーシャル、ブロックチェーンインフラストラクチャ、CeFi、パブリックチェーン、NFT、ステーブルコイン、ミーム、DeFiをカバーする幅広いプロジェクトにより、ブロックチェーン分野の強力なリーダーとなっています。特に、ブロックチェーン サービスと DeFi にはプロジェクトが最も集中しており、この地域が基本的なブロックチェーン製品と分散型金融ソリューションに主に重点を置いていることがわかります。
シンガポールもそれに続き、バランスの取れたプロジェクトのポートフォリオを示しています。世界的な傾向と一致して、シンガポールでもブロックチェーンサービスとDeFiが主流となっています。データによると、人々は明らかに金融および分散型アプリケーションにおけるブロックチェーン技術に興味を持っています。
香港は世界的なトレンドやブロックチェーンサービスとDeFiへの関心の高まりに歩調を合わせている一方で、GameFi、ブロックチェーンインフラストラクチャー、チェーン、NFTのカテゴリーでは際立っています。これは、この地域がゲーム、ブロックチェーンインフラストラクチャ、NFTを好むことを示しており、プロジェクトの焦点の多様性は、ブロックチェーンテクノロジーのさまざまな分野を受け入れるという香港の目標を示しています。
英国はブロックチェーン サービス、CeFi、DeFi で好調であり、従来のブロックチェーン サービスと分散型金融業界に強い関心を示しています。一方、世界のテクノロジーシーンの主要プレーヤーである中国は、ブロックチェーンサービス、DeFi、GameFi、ブロックチェーンインフラストラクチャで優位性を持ち、複数のカテゴリーで確固たる地位を維持しています。
日本はバランスの取れたアプローチを採用しており、ブロックチェーン サービス、GameFi、DeFi、CeFi、チェーン プロジェクトで傑出していますが、スイスとカナダは堅固な金融産業で知られており、ブロックチェーン サービス、ブロックチェーン インフラストラクチャ、DeFi 分野に重点を置いています。その金融イノベーション戦略。
韓国はブロックチェーンサービス、GameFi、パブリックチェーンに注力しており、実用化プロジェクトを好む傾向にある。最後に、オランダのプロジェクトポートフォリオは比較的バランスが取れており、ブロックチェーンサービス、GameFi、ブロックチェーンインフラストラクチャ、NFT、DeFiプロジェクトが均等に分散されています。
要約する
2023 年は、Web3 と暗号通貨の分野にとってジェット コースターのような年になるでしょう。年間を通して融資額が急激に減少しているにもかかわらず、データは根底にある回復力と状況の変化を示しています。ブロックチェーンのインフラストラクチャとサービスは依然として最優先事項であり、DeFi と GameFi は引き続き大きな注目を集めています。初期段階の資金調達と戦略的パートナーシップの台頭は、イノベーションの育成と長期的な成功の確保に重点が置かれていることを浮き彫りにしています。
今後、これらの傾向が Web3 と仮想通貨の将来をどのように形作るか、既存の企業が支配的な地位を取り戻すことができるか、そして新たなパイオニアが出現して状況を再定義できるかは、楽しみにして注目する価値があります。





