






金利上昇の時代に、Circle は USDC の供給減少というジレンマをどのように解決するのでしょうか?


原作者: マティアス・アンドラーデ カイル・ウォーターズ
オリジナル編集: Deep Chao TechFlow
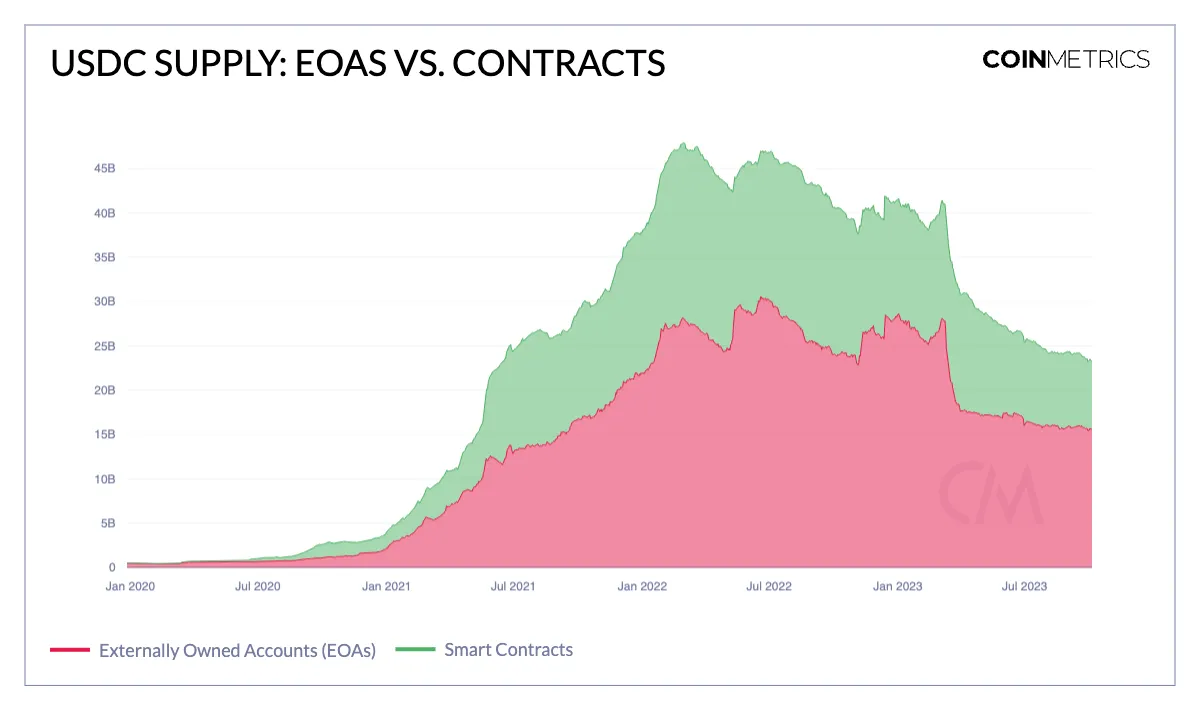
ステーブルコインの成長の勢いは、パブリック ブロックチェーン上のデジタル化されたドルの需要が急増していることを強く示しています。これらのプラットフォームは、国境やタイムゾーンを超えて年中無休、年中無休で稼働しています。ステーブルコイン大手の中でも、国内最大のステーブルコインUSDCの運営者としてのCircleの台頭は印象的だ。しかし、2023 年の始まりには新たな課題が伴います。イーサリアムにおけるUSDCの供給額(USDCの総供給量の大部分を占める)は、年初の415億ドルから現在は約230億ドルまで減少しており、償還額が新規発行額を上回っているため44%減少している。
この記事では、USDC の供給損失とそれが Circle に与える影響を分析します。現在のUSDC供給をさまざまなカテゴリに分類して、減衰が最も顕著な領域を特定します。差し迫った疑問が残ります。この供給縮小は懸念材料なのでしょうか?さらに、このビジネスモデルは金利上昇というマクロ経済環境においても回復力を維持できるでしょうか?
主に公開された SEC 提出書類や Circle の検証レポートから得たオンチェーン分析とオフチェーンの財務洞察を融合することで、私たちはブロックチェーン エコシステムへの影響だけでなく、企業体としての Circle への影響を包括的に検討します。サークル 上場するというビジョン。このオフチェーンとオンチェーンのデータ合成を通じて、暗号ネイティブの側面と、Circle のより広範なビジネスへの影響を評価します。
不足している180億ドルのUSDC
現在 230 億ドルですが、USDC の供給状況は複雑です。これは、わずか 3 年前の供給量と比較すると、依然として 10 倍近くの増加に相当しますが、2022 年初頭の 470 億ドルを超える高値からは大幅に減少しています。 2022 年の USDC 供給損失の最も劇的な段階は、シリコンバレー銀行 (SVB) の破綻と時を同じくして第 1 四半期に発生しました。この出来事については、以前にも詳しく分析しました。この出来事を受けて、USDCの供給は3月だけで100億ドルという驚異的な減少となった。
しかし、SVB は孤立した事件ではなく、国内のステーブルコイン運営者に対する政府と規制当局の監視がエスカレートしており(「窒息作戦 2.0」と呼ぶ人もいます)、さらに複雑さが増しています。テザーなどの外国発行体は大きな恩恵を受け、その供給量は2023年3月だけで700億ドルから770億ドルに増加した。
現在の金利上昇パターンも重要な変数です。 USDC保有者にとって、この変化には明らかな機会コストが伴います。 Circle などのステーブルコインの既存の運営者は、準備金で生成された利息をオンチェーンの USDC トークン所有者に直接渡しません。これについては後で詳しく説明します。
ただし、下のグラフに示すように、USDC 供給の大量流出は減速しているようです。しかし、償還と発行の毎日の取引高は依然としてSVB崩壊前の水準を大幅に下回っている。
2023 年の USDC 供給縮小の構造は多面的な物語を示していますが、いくつかの傾向が際立っています。ここでは、さまざまなカテゴリごとに供給を分類します。
EOAとスマートコントラクトによる
まず、スマート コントラクトで保持されている USDC を、通常のイーサリアム アカウント (イーサリアム用語では外部所有アカウント EOA とも呼ばれます) で保持されている USDC と比較します。現在、USDCの約76億ドル(全体の約3分の1)がスマートコントラクトによって保有されています。これは、2023年初めの130億ドルから44%減少したことになる。 EOA も同様の縮小を経験し、280 億ドルから 150 億ドルに減少しました。興味深いことに、SVB危機の直後の影響が緩和されて以来、供給損失のより多くの部分がスマートコントラクトから生じています。
アドレスバランスサイズで割った値
また、USDC の供給をさまざまなウォレット サイズごとに分類することもできます。予想通り、損失が最も大きかったセグメントの方が大きかった。現在、USDC アカウントで 1,000 万ドル以上を保有しているウォレットは、今年初めの 225 億ドルに対し、125 億ドルとなっています。この減少はウォレット保有額の偏った分布の影響もありますが、パーセンテージで見ると最大規模のウォレットが最も大幅な縮小を示しました。比較すると、100ドルから1,000ドルの間のUSDCを保有するウォレットは、合計でUSDC供給が年初から28%増加しました。大口ウォレットのカテゴリーにおける損失のほとんどはSVBの破綻時に発生しており、大口保有者が投資を多様化するのは理にかなっています。
トップホルダー
さらにUSDCの上位保有者を調べます。現在、アドレスの上位 1% と上位 10% は、2023 年の初めよりも USDC 供給全体に占める割合が大きくなっています。この集中はSVB危機の頃にピークに達しましたが、これはおそらくUSDCが分散型取引所プールまたは取引所ウォレットに集められたためと考えられます。しかし、USDCを保有するアカウントの総数は今年、160万から180万に増加しました。
2023年のUSDCの供給状況は複雑ですが、主に2つの包括的なトレンドによって動かされています。それは、SVB後のオフショアステーブルコインへの移行と、資本がより高い利回りを求めるよう促す金利の上昇です。不確実性が供給側を曇らせているかもしれないが、金利上昇がサークルの事業運営を後押ししている。
サークルの宝庫
ステーブルコイン設計の利点の 1 つは供給の透明性であり、(少なくともブロックチェーン上のデータに関する限り) リアルタイムで監査可能です。ただし、Circle の財務諸表と月次検証レポートも考慮すると、Circle の USDC 財務とその運営方法、特に収益性のモデルを構築し始めることができます。
BlackRock の Circle Reserve Fund を見ると、投資資産の満期ごとに分類されたポートフォリオがリストされており、すべての資産が 2 か月以内に満期を迎え、65% が 1 ~ 7 日以内の資産内で満期を迎えていることがわかります。この推定は、翌日物リバースレポと 4 サイクル債へのそれぞれ 70% と 30% の一定の比例ポートフォリオ配分に基づいています。
ポートフォリオの規模は、現在の USDC 供給量と正確に推定されており、Circle の財務業務、特に償還業務を完全に表していない可能性がありますが、比例的かつ一貫している必要があります。ただし、これは、このポートフォリオの管理に発生する取引コスト、ロールオーバーコスト、および管理手数料を無視しているため、これらの投資から予想される毎日の収益の単純な推定を構成する必要があります。
FRED のデータを使用すると、実効フェデラル ファンド レートを使用して翌日物リバースレポ投資の収益を推定し、4 サイクル財務省金利を使用してこれらの資産の残りの収益を 70% と推定し、これらの証券が生み出す収益を推定できます。それぞれ30%。
上のグラフに示されているように、毎日の収益は金利と高い相関関係があります。 USDC の供給量は 2022 年初めにピークに達しましたが、推定日次収益が実際にピークに達したのは、供給量が 70 億ドル近く減少した後の 2023 年初めでした。現在でも供給が今年初めの水準を180億ドル下回っているにもかかわらず、USDCの供給が現在の水準に匹敵していた2021年の金利収入を依然として大きく上回っている。これは、法定通貨担保ステーブルコインのビジネスモデルを雄弁に物語っており、金利感応性が収益性を左右する決定的な要因になりつつあることを示しています。
上のグラフの四半期データを使用すると、これらの数字を収益報告書で開示されている Circle の準備金収入と比較できます。 2022 年第 3 四半期の利息収入は 2 億 7,400 万ドルと報告されており、これは私たちの推定 2 億 4,000 万ドルとほぼ同じですが、今年度のすべてのデータと償還を考慮すると、この単純なモデルは機能しないようです。 。 2022 年以降に公開財務諸表が存在しないため、モデルの検証が妨げられます。それでも、Circle が今年上半期だけで (Circle の全事業を考慮すると) 前年全体よりも高い収益を報告し、7 億 7,900 万ドル対 7 億 7,200 万ドルだったことは注目に値します。
Paypal のステーブルコインに関するニュースによってステーブルコインへの関心が高まっているにもかかわらず、ステーブルコインの採用を推進する構造的要因は変化しており、その中で最も重要なのは金利の上昇です。現金を保有する機会費用の増加により、ステーブルコインのユーザーは、過去数年間の年率リターンが2%未満だったのに対し、5%を超える大幅なリターンをもたらすマネーマーケットファンドなどのインカム投資に向かう可能性がある。さらに、sDAI や sFRAX などの利回りのステーブルコインが採用され始めており、Coinbase は USDC で 5% の利回りを提供しています。
要約する
SVB危機の余波や規制監視の強化など、2023年のUSDC供給の大幅な変動により、ビジネスにとって困難な環境が生み出されます。サークルは、供給が大幅に減少しているにもかかわらず、まったく同じ金利の動向を利用して事業運営を強化することに成功しました。変化するマクロ経済状況と進化するステーブルコインの状況、イールド ステーブルコインに代表される代替手段は、適応性とイノベーションの必要性を浮き彫りにしています。 Circle と Coinbase との戦略的パートナーシップは、USDC で競争力のある収益を提供しており、この急速に進化する環境における積極的な対策の必要性を示しています。サークルは上場を検討しているが、こうした混乱を乗り切る同社の能力は、同社のビジネス洞察力とデジタル通貨の将来に対するビジョンの証となるだろう。





