






Anthropicが申請書を提出してから3日間で誰が25%上昇し、誰がわずか2%上昇したのか?上場はどのように産業チェーンを牽引するのか


- 核心的見解:AnthropicがS-1を提出した後、市場は「約束金額」ではなく「受注と回収の検証強度」に基づいてAI産業チェーンを再価格付けした。電力設備メーカーのVertivは3日間で累計25%上昇した一方、NVIDIAはわずか2.1%の上昇にとどまり、AIの価格付けロジックはナラティブから契約とキャッシュフローへと移行している。
- 重要要素:
- 申請書提出後の3取引日の上昇率順位:Vertiv 25.0%、CoreWeave 17.9%、Oracle 14.4%、Broadcom 9.4%、NVIDIAはわずか2.1%。
- Anthropicの第2四半期売上高は115.55億ドル、前四半期比144%増、営業利益率8%、上半期は依然として営業損失6.93億ドル。
- S-1に明記された8件の計算資源契約は約6570億ドル、固定または最低保証のコミットメントは約2656億ドル、最長期間は20年。
- クラウド事業者の単四半期設備投資合計は907億ドル、Googleのフリーキャッシュフローはマイナス90.7億ドル、Microsoftのオフバランスシートリース債務は3646億ドル。
- Broadcomは売り手であると同時に出資者でもある。5年間の賃料は約1612億ドル、さらに630億ドルのSPV融資を設定して設備を調達する。
- 計算資源1ドルあたりの回収収入は0.40ドルから2.08ドルに上昇、純収入維持率は約900%だが、基数が低いため慎重に解釈する必要がある。
- 重要な検証節目:2027年1月のキャンセルウィンドウと、12月9日のBroadcom決算およびSPV債券発行の価格決定。
市場は3日で答えを出した
10月26日、Anthropicは米国証券取引委員会にS-1目論見書を提出し、コード「ANT」でナスダック上場を計画している。メディアはすぐに驚くべき数字をまとめ上げた。8,070億ドルという計算能力のコミットメントである。
3取引日後、上昇率ランキングは常識に反する答えを示した。Vertiv(電力・冷却設備)は累計25.0%上昇、CoreWeave(GPUクラウドサービス)は17.9%上昇、Oracleは14.4%上昇、Broadcomは9.4%上昇、NVIDIAはわずか2.1%上昇だった。
このランキングは常識を覆した。チップが最大の部分を占めるが、NVIDIAはわずか2.1%しか上昇していない。むしろ電力設備サプライヤーのVertivが25%急騰した。市場は足で投票している。上昇率の高低はコミット金額ではなく、誰の注文が先に検証され、誰の回収が先に実現するかで決まる。
核心ポイント
· 一本の主線:このS-1はAI産業チェーンの価格設定根拠を「ナラティブ」から「契約とキャッシュフロー」へと押し進めた。提出後3取引日で、市場はすでに検証順序に従って価格を並べ替えている。Vertivは累計25.0%上昇、NVIDIAはわずか2.1%上昇。上がったのはコミット金額が最大の企業ではなく、注文と回収が先に検証された企業である。コミット金額は誰がチェーン上にいるかを決め、注文と回収は誰が価格設定されるかを決める。
· 金は使われたが、誰が受け止めたか:Anthropicの第2四半期収入は115.55億ドル、前四半期比144%増。クラウド事業者は単四半期で907億ドルの立替を行い、Googleのフリーキャッシュフローはマイナスに転じた。クラウド層は収入を受け止めたが、下流にチップと電力を購入する必要がある。
· 誰が先に金を受け取り、誰が先に立て替えるか:チップ層のBroadcomは売り手であり出資者でもある(1,612億ドルの賃料に加え630億ドルのSPV)。電力層のVertivは注文が倍増したが回収段階が最も多い。アプリケーションソフトウェアはAnthropicの金を受け取るのではなく、エンド顧客のワークフロー予算を受け取る。
· 請求書のもう一つの側面:上半期の純損失807.48億ドルのうち公正価値変動が9割を占め、営業キャッシュフローはプラス39.29億ドル。1,317億ドルの現金は2年分の支払いを約7倍カバーするが、6,570億ドルの契約に対しては約2割しかカバーしない。不足分は営業キャッシュフローと継続的な資金調達で埋める。リスクは誰がキャンセル不可の契約を結んだかに集中している。
Anthropicは10月26日に米国証券取引委員会へS-1を提出し、コード「ANT」でナスダック上場を計画している。市場が最初に目にしたのはメディアがまとめた約8,070億ドルの計算能力コミットメントだが、目論見書自体はこの単一の総額を示しておらず、各メディアの合計結果も一致していない。市場はすでに発行に先んじて反応している。提出前の10月23日終値から10月28日終値まで、Vertivは累計25.0%上昇、CoreWeaveは17.9%上昇、Oracleは14.4%上昇、Micronは12.0%上昇、Broadcomは9.4%上昇、NVIDIAはわずか2.1%上昇だった。
提出はあくまで第一歩に過ぎない。投資家にとって本当に有用な問いは、金がどの層に流れるのか、そして何を前もって注視すべきかである。本稿は一本の資金チェーンに沿って展開する。まずAnthropicの金が使われた後、誰が受け止めるのかを見る。次に金を受け止めた人々の中で、誰が先に現金を受け取り、誰が先に立て替えるのかを見る。そしてAnthropic自身の請求書と契約に戻り、リスクが誰の手に残るのかを見る。最後に、現在の価格にどれだけの前提が前払いされているのかを問う。
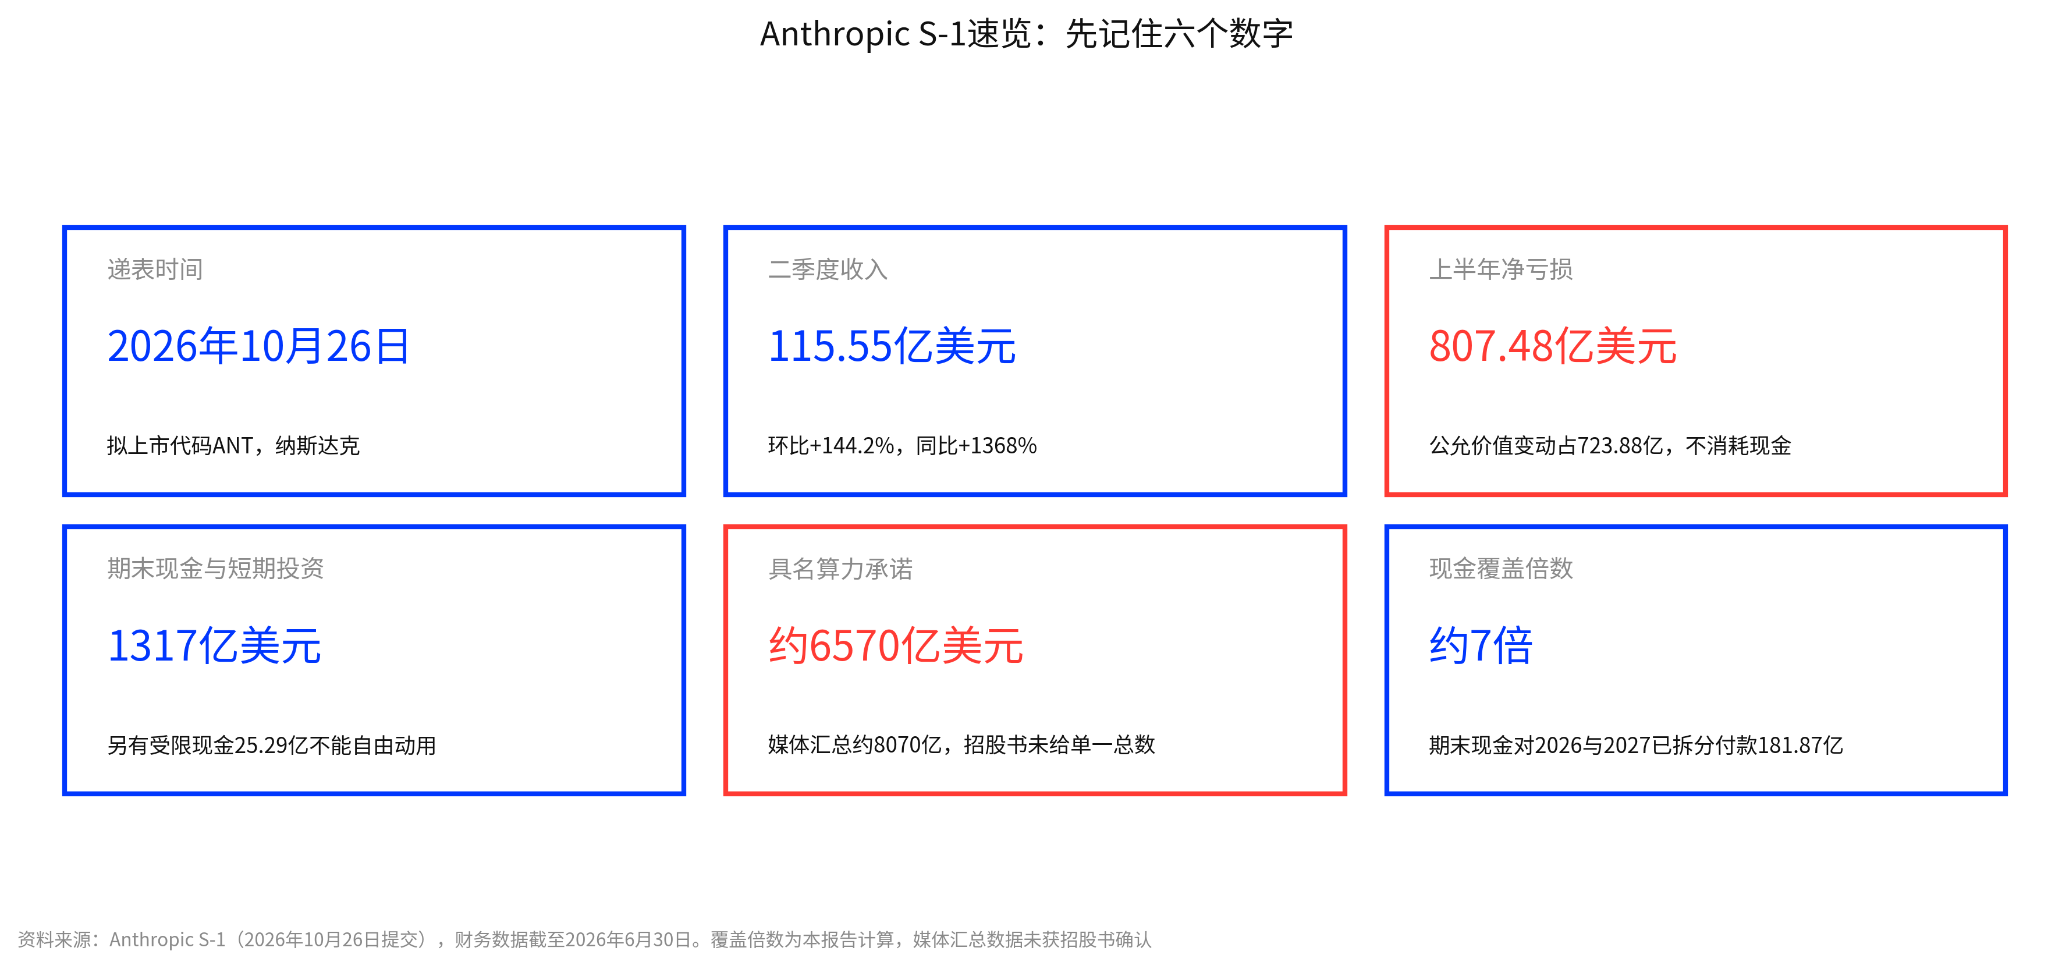
一、「先に金を使い、後に稼ぐ」目論見書
Anthropicの収入とコミットメントは同時に爆発しているが、性質は異なる。収入は単四半期でようやく黒字化したばかりであり、コミットメントは長期の最低保証である。市場はすでに「注文と回収の検証強度」で投票しており、コミット規模では投票していない。
収入は爆発しているが、単四半期の黒字化は半年の黒字を意味しない:S-1によれば、収入は2025年第1四半期の3.76億ドルから2026年第2四半期の115.55億ドルへ増加し、前四半期比144.2%増、前年同期比1368%増となった。同期間の計算能力とインフラコストは300%増加し、収入の伸びはコストの伸びの4倍以上である。GAAP営業利益は9.74億ドル、利益率8%で、黒字化は直近の四半期に発生した。上半期合計では依然として営業損失6.93億ドルである。
コミット規模はさらに大きいが、確認できる数字だけを見る:S-1に具名された8項目の計算能力手配は概算合計約6,570億ドル、別途価格未定の追加TPU計算能力が1,250億~1,500億ドル。メディアの集計は約8,070億ドルだが、目論見書はこの単一の総額を示していない。確認できるのは、固定または最低保証コミットメントが約2,656億ドル、期間は最長20年で、過去12ヶ月の収入197.08億ドルの約13.5倍であること。具名8項目の概算合計では約33倍となる。この目論見書が語っているのは依然として「先に金を使い、後に稼ぐ」ことである。市場はすでに投票した。提出後3取引日で、上昇率の順序はコミット金額に従わず、注文と回収の検証強度に従った。Vertivは決算発表夜の1日で16.48%上昇し、上昇幅の大部分を貢献した。NVIDIAは大口顧客の自社開発による分流予想に押されている。正式な上場価格が決まれば、この順序には明確な参照点が生まれ、評価も連動する。
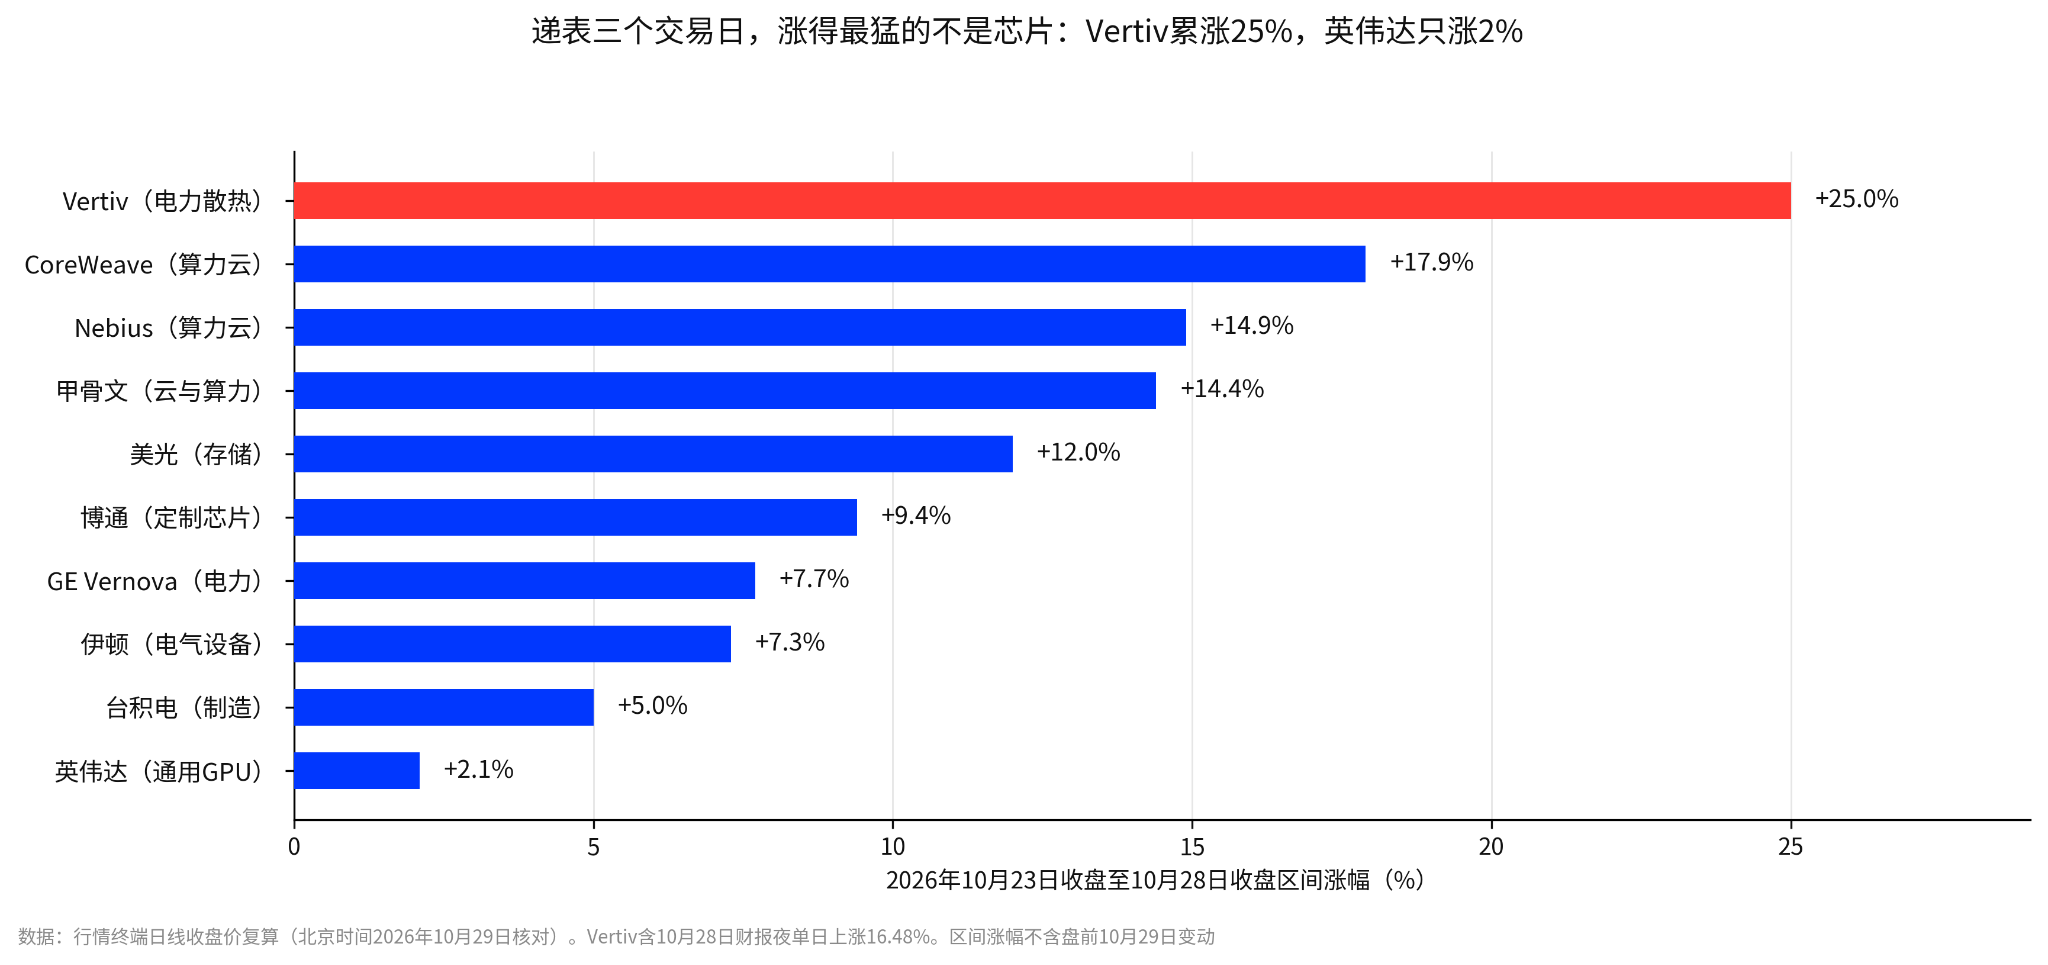
提出後3取引日、最も急騰したのはチップではなかった:Vertivは累計25%上昇、NVIDIAはわずか2%上昇
市場はすでに投票し、最も急騰したのはチップではなかった。提出後3取引日、上昇率の順序は注文と回収の検証強度に従い、コミット金額には従わなかった。Vertivは累計25.0%上昇、CoreWeaveは17.9%上昇、Oracleは14.4%上昇、Micronは12.0%上昇、Broadcomは9.4%上昇、NVIDIAはわずか2.1%上昇だった。Vertivは決算発表夜の1日で16.48%上昇し、上昇幅の大部分を貢献した。NVIDIAは大口顧客の自社開発による分流予想に押されている。正式な上場価格はこの順序に明示的なアンカーを与える。このアンカーが評価にどう落ちるかは第5章で展開する。
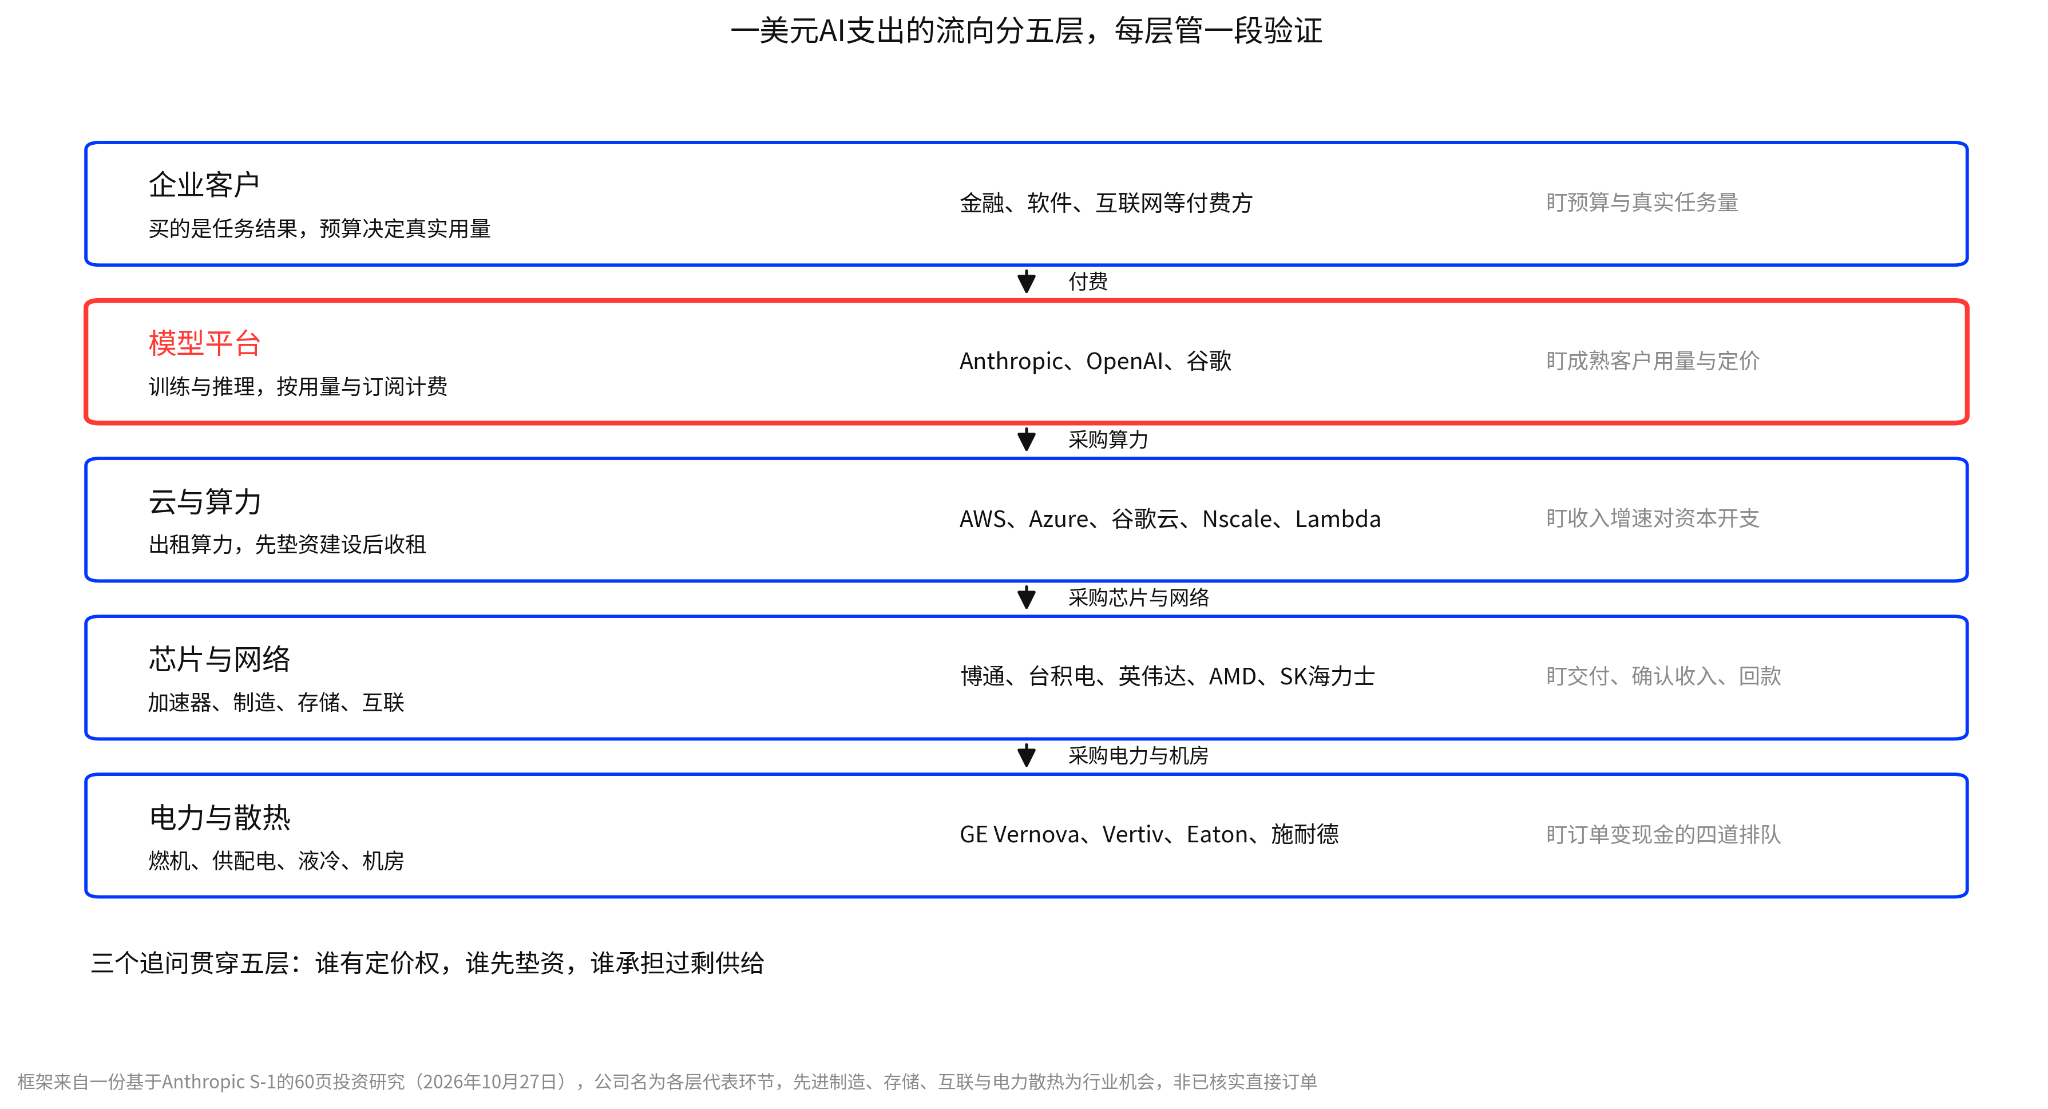
1ドルのAI支出の流れは5層に分かれ、各層が一段の検証を担う
企業顧客はモデルプラットフォームに支払い、モデルプラットフォームはクラウドと計算能力を調達し、クラウドと計算能力はさらにチップ、ストレージ、ネットワークを調達し、その下が電力と冷却、最も外側がアプリケーションソフトウェアである。各層で3つのことを問う。誰に価格決定権があるか、誰が先に立て替えるか、誰が供給過剰を負担するか。
二、金は使われたが、誰が受け止めたか
モデル層はいくら受け取り、クラウド層はいくら立て替えたか。両層は同じ金の両端であり、Anthropicの従量課金型ビジネスモデルがその収入曲線を決め、クラウド事業者の立替曲線も決める。モデル層は主に2つの問いに答える必要がある。Anthropicの収入爆発は新規顧客の流入、既存顧客の増量、それとも値上げによるものか。利益率は値上げか効率向上によるものか。
2.1. モデル層:収入が初めて計算能力コストを上回り、成色は顧客と継続率で見る
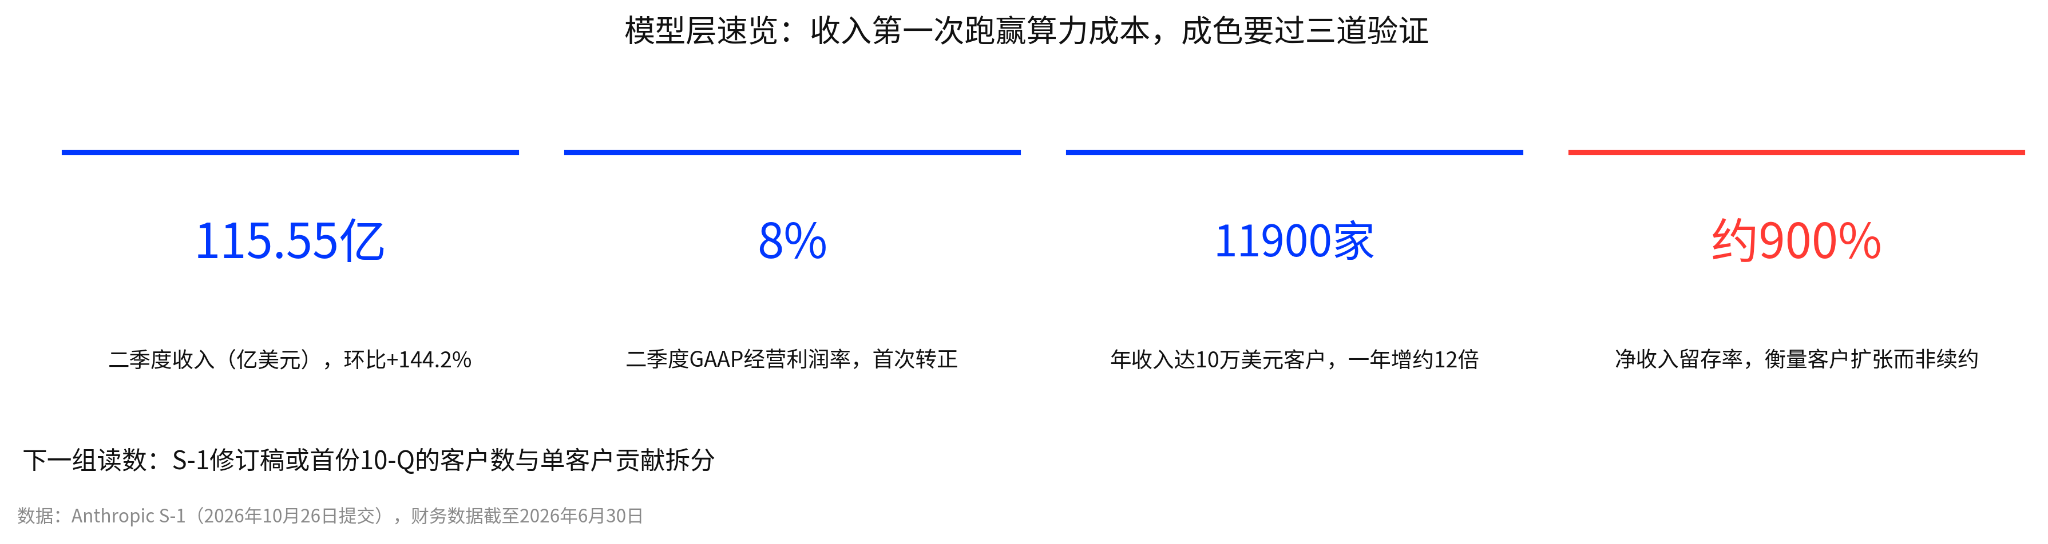
モデル層概観:第2四半期収入115.55億ドル、営業利益率8%、顧客11,900社、継続率約900%
収入構造では従量課金が主体で、バージョン更新が速い。上半期の消費型(トークン使用量による課金)収入は131億ドルで80%を占め、サブスクリプション型は32億ドルで20%を占めた。Opus 5.5のタスクあたりコストはOpus 5比で約40%低下しており(国信証券の整理による)、これが従量課金下で収入が計算能力コストを上回れる製品面の理由である。地域別では米国本土が約72%、海外が約28%。收入の80%以上は過去6ヶ月以内にリリースされたモデルバージョンからのものであり、現行バージョンの収入上の地位はいつでも書き換えられる可能性がある。
既存顧客がより多く支出することが、収入爆発の主エンジンである。純収入継続率は約900%で、同じ顧客群の1年後の支出は基準期の約9倍となる。上位5顧客の収入占比は第1四半期の36%から第3四半期までの累計で25%に低下し、第3四半期単独ではわずか21%で、単一顧客が10%を超えることはなかった。これは収入爆発が主に既存顧客の使用量拡大によるものであることを示す。新規顧客の基数は小さすぎて総収入を支えられない。エージェントワークロードの呼び出し量の伸びが鈍化すれば、収入の伸びもそれに追随して鈍化する。
利益率のプラス転換は単位計算能力あたりの産出向上による:1ドルの計算能力が生み出す収入は2025年第1四半期の0.40ドルから2026年第2四半期の2.08ドルへ上昇し、累計で5.2倍に向上した(国信証券がS-1に基づき整理)。第2四半期の収入は前四半期比144%増、計算能力コストは300%増で、コストの方が速く増えているように見えるが、単位経済性は改善している。
改善は主にアルゴリズムの継続的最適化と、異なるチップ間で自動的にコストパフォーマンスのより良い計算能力を選択することによる。したがって利益率のプラス転換は値上げによるものではない。リスクは、マルチクラウドのスケジューリング余地が尽き、アルゴリズム最適化の収益が逓減した場合、2.08がさらに上昇できるかどうかが2027年の利益率の最初の変数となることである。人効率の向上はもう一つの側面である。2026年9月時点でコードベースの90%以上がClaudeによって書かれ、過去12ヶ月の売上は約1,200%増、従業員は約170%増にとどまり、従業員1人あたりの年換算創収は140万ドルから660万ドル以上へ上昇した。費用率の低下はモデルによる人効率向上によるもので、リストラによるものではない。

1ドルの計算能力投入が生み出す売上:6四半期で0.40ドルから2.08ドルへ

Anthropicの単四半期収入は1年で約14倍に成長、第2四半期の営業利益率はプラス8%へ転換
顧客数は1年で12倍に増えたが、単一顧客への依存は同時に解決されていない。年収10万ドル以上の顧客は約950社から11,900社超へ増え、100万ドル以上が1,900社超、1,000万ドル以上が約250社となった。2025年は顧客AとBがそれぞれ収入の12%を占め、2026年上半期は顧客Cが11%を占めた。顧客の増加は主に分散度を高めるが、顧客Cが2027年に使用量を削減すれば、収入の下限は依然として顧客数が示すよりも脆い。上位5顧客の占比は25%で、信頼できる業界基準はなく、自身の36%からの低下傾向を参考にするしかない。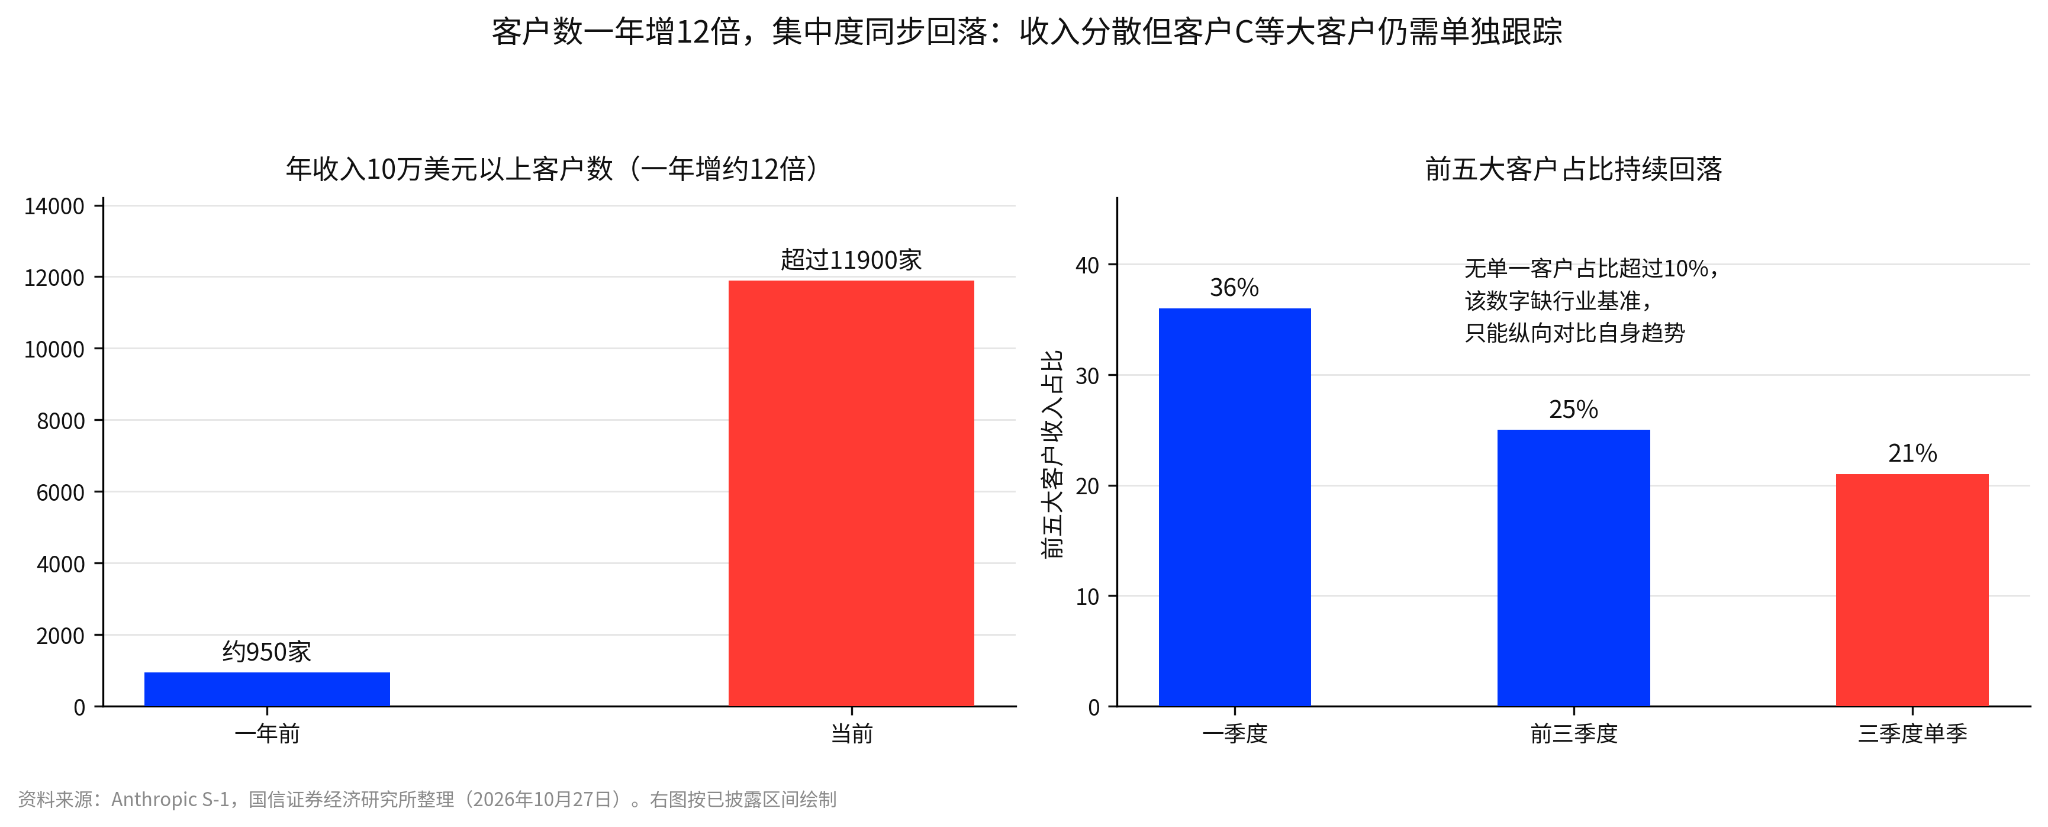
顧客数は1年で12倍に増え、上位5顧客の占比も同時に低下:分散度は改善しているが、単一顧客への依存は別途注視が必要
顧客継続率900%はまず基数を見る必要がある。標準的なSaaSの純収入継続率は通常110%~130%であり、900%は極めて高い。しかしこの指標は従量課金顧客の支出拡大のみをカバーし、固定価格のProおよびMax購読者は含まれず、低基数と早期採用のランプアップも数字を押し上げる。したがって900%はまず顧客の使用量がまだランプアップ中であることを示し、忠誠度の証拠としてはならない。ランプアップ終了後にどの





