


7 つのステーブルコインのアンアンカー リスクの包括的な解釈


元の作成者: 0 xhankerster.eth、Biteye のコア貢献者
元の編集者: Crush、Biteye の中心貢献者
今年上半期の「安定した」コインUSTのアンアンカリングは、暗号市場を弱気市場に直接導き、そのドミノ効果によって一連のスタープロジェクトも崩壊した。では、他のステーブルコインは安定しているのでしょうか?また壊れたアンカーがあったとしても、暗号化サークルは依然として川のように出血するでしょう。
この記事では、現在人気のある 7 つのステーブルコインのアンアンカーリング リスクを包括的に分析し、誰もが自分の資産をより適切に保護できるようにするための使用ガイドラインをリストします。
ステーブルコインの概要
ステーブルコインは通常、価格が米ドルなどの法定通貨やその他の安定した価値の資産に固定されている暗号通貨を指します。一般的な固定資産には、米ドル (USDT、DAI など)、ユーロ (EURT など)、金 (PAXG) が含まれます。 、など)およびその他の資産。
現在、最も一般的なアンカー資産は米ドルであるため、以下では米ドルの安定通貨に焦点を当て、言及された安定通貨は説明なしに米ドルの安定通貨を指します。
ステーブルコインが必要な理由
価値尺度: 人々は、暗号化資産を含む商品や資産の価格を法定通貨で測定することに慣れています。イーサリアムに基づいて発行された NFT の多くは ETH 建てですが、購入者は依然として NFT の法定通貨価値を ETH の価格と組み合わせて見積もることになります。暗号化資産の価値を米ドルで測定することは「U 標準」と呼ばれることが多く、暗号化資産の価値を他の暗号通貨単位で測定することは通常「コイン標準」と呼ばれます。
保管とは: 米ドルなどの安定した資産の場合、政府からの強力な信用承認があり、実際には豊富な購買力を持っています。暗号化された資産のように「ゼロに戻る」ことはありません。そのため、Web3 ユーザーが資産を保管したい場合は、可能な限り安定したチェーンを維持するため、アカウント内のリスク資産を、価値を維持するために安定した資産に固定されたステーブルコインに交換することを選択できます。
流通手段: 暗号化された世界では、人々は価値を保存するために安定した通貨資産を保有し、法定通貨単位を通じて資産の価値を測定する必要があるため、法定通貨の安定通貨も暗号化された世界における主要な流通手段となっています。ブロックチェーンに基づいて発行された安定通貨により、ユーザーはブロックチェーンに基づいて商品、サービス、または資産を直接購入でき、ブロックチェーン台帳の優れた特性を享受でき、頻繁に法定通貨を安定通貨に変換してからそれを法定通貨に言及する必要がなくなります。チェーン上のウォレット。購入します。
ステーブルコインの分類
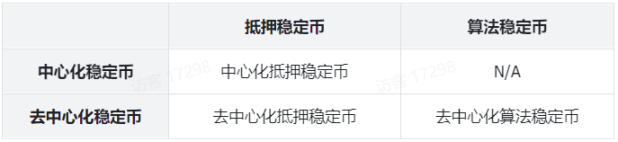
ステーブルコインの最も重要な特性は、価格を米ドルに固定することです。価格を米ドルに固定することは、さまざまなメカニズムを通じて実現できます。さまざまなメカニズムは、それに応じたリスクももたらします。通常、「」に従うことができます。ステーブルコインを大まかに分類する「発行者」と「アンカー」の「決定メカニズム」。
発行者によれば、「集中化」と「分散化」の 2 つのカテゴリに分類できます。
集中型ステーブルコインは通常、チェーンの下にあるエンティティによって発行されます。
分散型ステーブルコインは通常、オンチェーンの分散型ステーブルコイン プロトコル用に生成されます。
アンカリング メカニズムによれば、「住宅ローン安定通貨」と「アルゴリズム安定通貨」の 2 つのカテゴリに分類できます。
担保付きステーブルコインは通常、十分な資産または過剰な資産を担保にしています。
アルゴリズムステーブルコインは、特定のアルゴリズムと裁定取引メカニズムを組み合わせて、米ドルに対する価格アンカーを維持します。
ステーブルコインの典型的なリスク
ステーブルコインの中核となる性質は、米ドル価格の固定化です。米ドル価格の固定に基づいて、ステーブルコインは、暗号化された世界における価値尺度、保管手段、流通手段として機能することができ、ユーザーが回避できない資産タイプになります。
したがって、ステーブルコインの最大のリスクは米ドル価格のペッグ解除であり、ペッグ解除リスクは通常、さまざまなステーブルコイン発行者によってもたらされます。
ネイティブ発行者によるリスク
① ステーブルコインの抵当:担保準備金の不足
担保付きステーブルコインが集中組織によって発行されるか分散組織によって発行されるかに関係なく、その価格は発行者がステーブルコインをサポートするのに十分な資産を留保しているかどうかに応じて米ドルに固定され、ユーザーがいつでも1:1の価格で交換できることが保証されます。
分散型住宅ローン ステーブルコインは通常、チェーン上のスマート コントラクトによって鋳造および発行されます。住宅ローン資産の価値は透明かつ可視であり、リスクは主にスマート コントラクトのレベルから生じます。
集中型担保型ステーブルコインの発行者は準備資産を口座に保管しますが、分散型担保型ステーブルコインほど透明性が低く、悪用のリスクがあるため、集中型ステーブルコインの発行者は通常、ユーザーの信頼を得るために担保を発行する必要があります。
②アルゴリズムステーブルコイン:アルゴリズムの抜け穴による無制限発行、信頼揺らぎによるデカップリング等のリスク。
デリバティブ発行会社のリスク
元のステーブルコイン発行者がすべてのチェーンでネイティブ ステーブルコインを発行することは困難であるため、ユーザーが非公式に発行されたチェーンで特定のステーブルコインを使用する必要がある場合、クロスチェーン ブリッジまたは集中型取引所を通過することしかできません。ターゲットチェーン。
ターゲットチェーン上の対応するステーブルコインは通常、対応するクロスチェーンブリッジ、集中取引所、その他のデリバティブ発行者によって発行され、その安全性も対応するデリバティブ発行者に依存するため、対応する以下の2つのリスクが生じます。
クロスチェーンブリッジのリスク: ユーザーがクロスチェーンブリッジを使用してクロスチェーンを行う場合、クロスチェーンブリッジは通常、ユーザーのステーブルコインを元のチェーンにロックし、対応するステーブルコインをターゲットチェーン上のユーザーに送信します。ターゲットチェーンの対応するステーブルコインがクロスチェーンブリッジによって発行されている場合、クロスチェーンブリッジが攻撃された場合、ターゲットチェーン上のユーザーのステーブルコインはサポート特性を失い、アンアンカーリングのリスクが生じます。
集中型取引所のリスク: ユーザーが集中型取引所を使用してクロスチェーンの入出金を行う場合、取引所はユーザーのステーブルコインをオフチェーンで受け入れ、対応するステーブルコインをターゲットチェーン上のユーザーに送信します。ターゲットチェーンの対応するステーブルコインが集中型取引所によって発行される場合、取引所にはスーパーエンジンが搭載されているため、担保が不足し、アンアンカーリングのリスクが生じます。
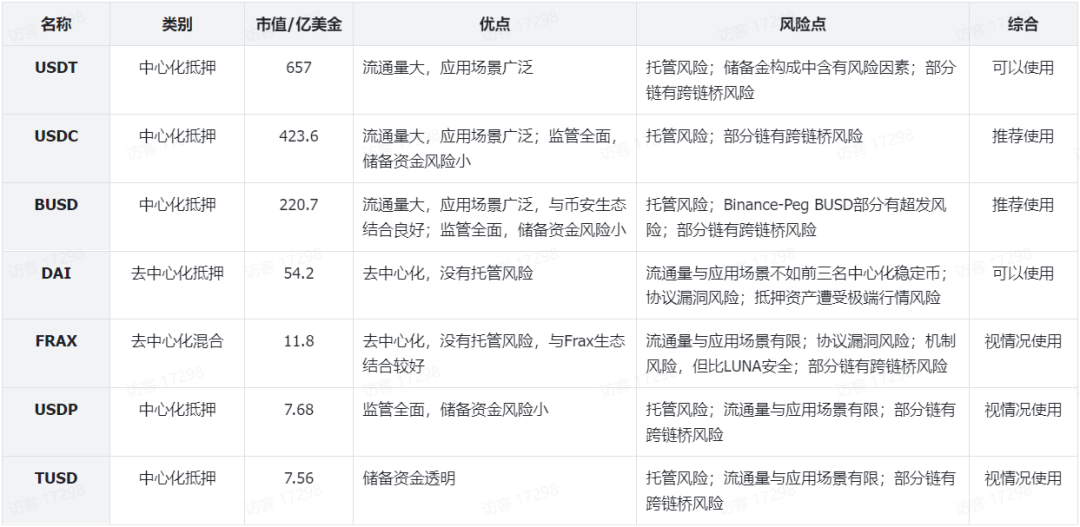
7つの主要ステーブルコインの分析と比較
画像の説明
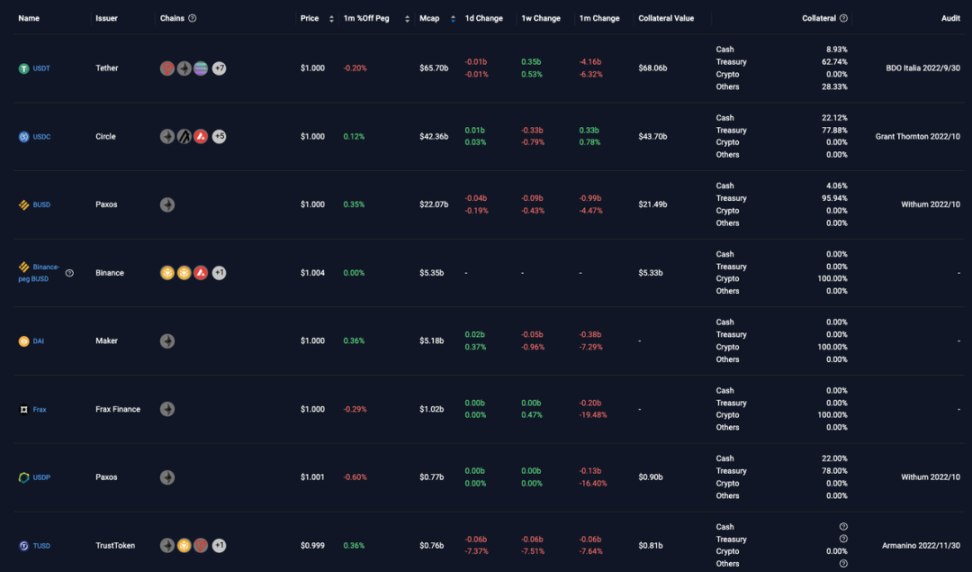
ステーブルコイン市場価値ランキング、出典: https://chaineye.tools/stablecoins
導入
導入
Tether USDはUSDTと呼ばれ、Tetherによって発行され、現在、市場価値の総額が約657億米ドルの最も価値のあるステーブルコインです。
パブリックチェーン配布
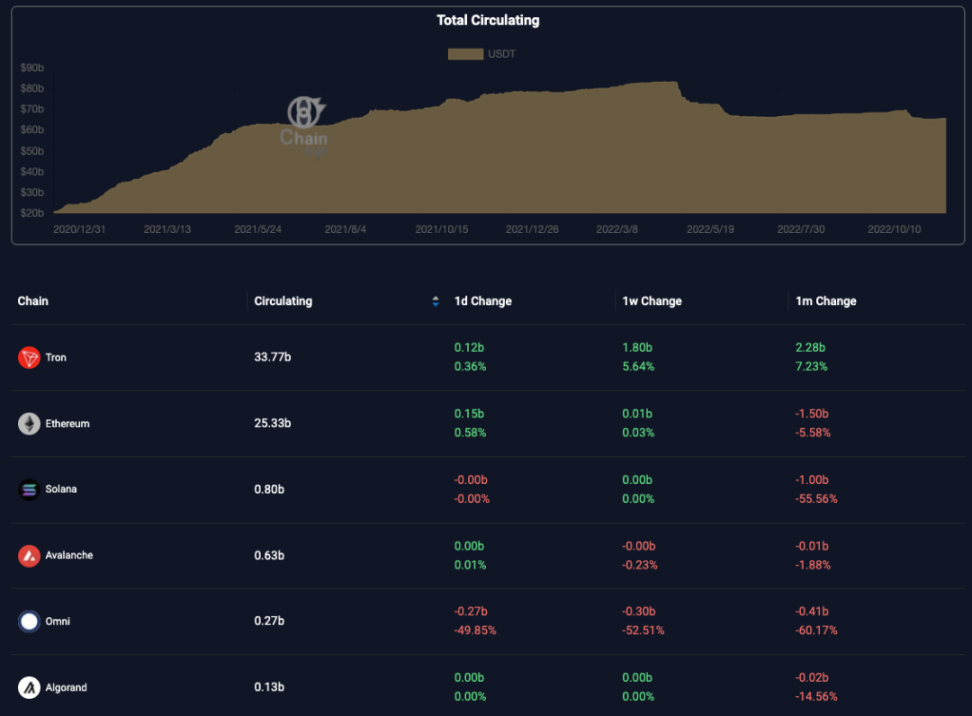
USDTは、Tron、Ethereum、BSC、Solanaなどを含む61のパブリックチェーン上で流通しており、TronとEthereumで流通する市場シェアが最大で、それぞれ51.22%と38.34%を占めています。
ネイティブ発行者である Tether によって発行された USDT は、Tron、Ethereum、Solana、Omni、Avalanche、Tezos、Algorand、EOS、Liquid、Statementt、SLP、Near、Statmine、Polygon を含む 14 のパブリック チェーン上にあります。
画像の説明
USDT パブリック チェーンの配布、出典: https://chaineye.tools/stablecoins/stats/USDT
固定機構
発行者は、ユーザーがいつでも USDT と USD を 1:1 交換で使用できるように、十分な資金を予約しています。
潜在的なリスク分析
① 発行元の担保不足のリスク
USDTをサポートするテザーの資産準備金は完全に透明ではなく、同社による不正流用のリスクとそれに伴う投資リスクが存在します。
USDT保有者は、Chaineyeを通じてテザーの資産と負債、準備金の配分を閲覧し、潜在的なリスクを判断することができる。
現在、テザーはUSDTの準備資産として約680億6,000万米ドル相当であり、流通額657億米ドルを上回っており、その準備資産の約90%は流動性の高い現金および現金同等物であり、株式の9.02%(約61億4,000万ドル)を占めています。暗号通貨を含む投資には、特定のリスク要因が存在します。
画像の説明
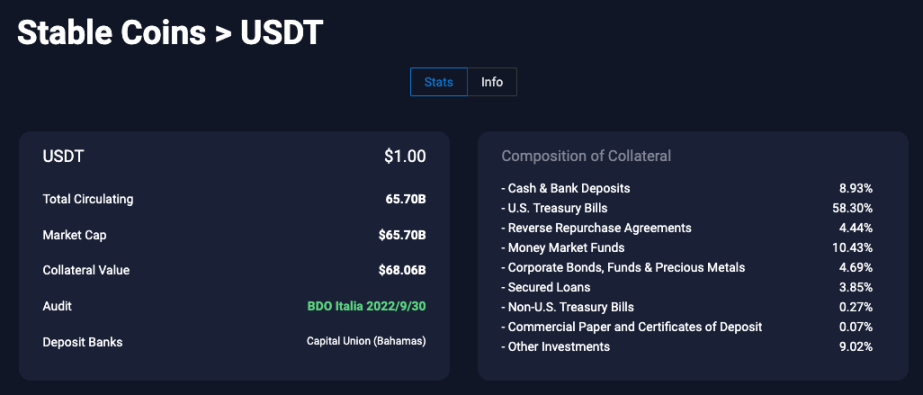
USDT リザーブ資産、出典: https://chaineye.tools/stablecoins/stats/USDT
② デリバティブ発行者のリスク
クロスチェーン ブリッジ: クロスチェーン ブリッジを介して転送される USDT のセキュリティは、クロスチェーン ブリッジのセキュリティの影響を受けます。DefiLlamaクロスチェーンブリッジに関連する特定の情報を問い合わせる
集中型取引所: 特定の取引所とターゲットチェーンで発行された特定の通貨に応じて、対応する公式ウェブサイトで資産準備金を確認できます。
導入
導入
Coinbaseと他の企業が共同で設立したブロックチェーン決済会社Circleによって発行され、現在時価総額で2番目に大きいステーブルコインであり、時価総額は約423億6,000万米ドルとなっている。
パブリックチェーン配布
USDCはイーサリアム、ソラナ、アバランチ、トロンなどを含む59のパブリックチェーン上で流通しており、イーサリアムにおけるシェアは83.7%に達している。
画像の説明
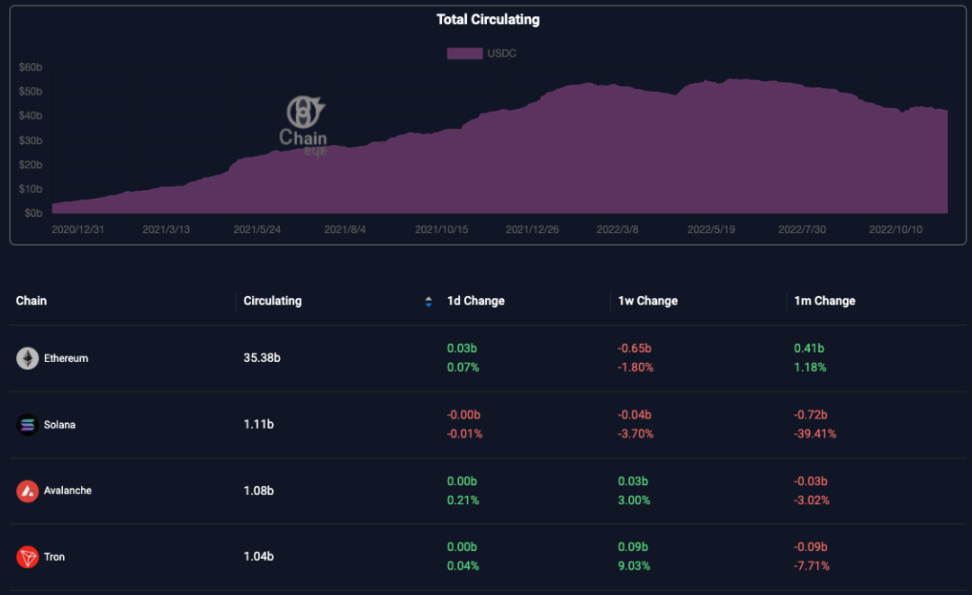
USDC パブリック チェーンの配布、出典: https://chaineye.tools/stablecoins/stats/USDC
アンカーメカニズム: 発行者は、ユーザーがいつでも USDT と USD を 1:1 交換に使用できるように、十分な資金を予約します。
監査とコンプライアンス: USDC リザーブ
潜在的なリスク分析
① 発行元の担保不足のリスク
USDC 保有者は Circle のコンテンツを閲覧できます資産と負債および準備金の配分、潜在的なリスクを判断します。
サークルは準備金と流通情報を週に一度更新します。2022 年 12 月 10 日時点で、サークルの USDC 準備資産は約 437 億米ドルの価値があり、現在の流通額 423 億 6000 万米ドルを超えています。その準備金には現金と短期米国財務省のみが含まれています債券がそれぞれ22.12%と77.88%を占めており、リスクは低い。
画像の説明
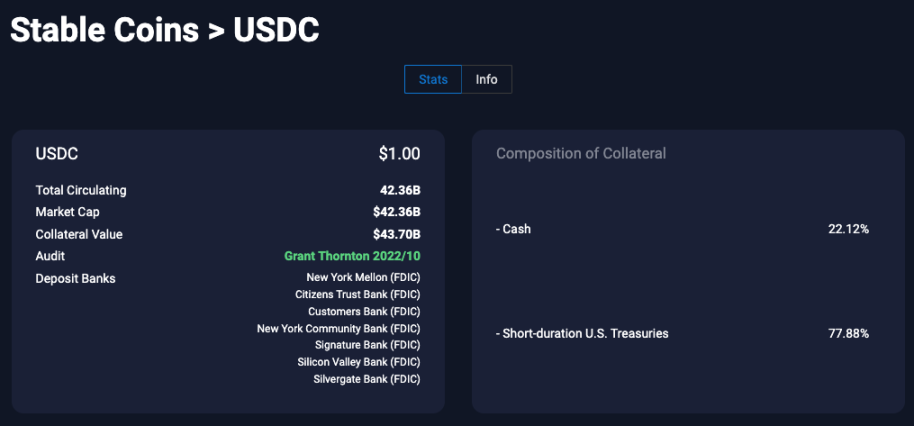
USDT リザーブ資産、出典: https://chaineye.tools/stablecoins/stats/USDC
② デリバティブ発行者のリスク
クロスチェーンブリッジ: で入手可能DefiLlamaクロスチェーンブリッジに関連する特定の情報をクエリします。
その他のデリバティブ発行者: 特定の問題の具体的な分析。
導入
導入
BUSD は、Binance と Paxos が共同発行するステーブルコインであり (Paxos はステーブルコイン USDP 発行会社でもあります)、ニューヨーク州金融サービス局 (NYDFS) によって承認および規制されています。 BUSD は現在、市場価値の点で 3 番目に大きいステーブルコインであり、総市場価値は約 220 億 7,000 万米ドルです。
パブリックチェーン配布
BUSDはイーサリアムやBNBなど33のパブリックチェーン上で流通しており、イーサリアムにおけるBUSDのシェアは77.96%に達する。
イーサリアム上でのみ発行されるネイティブ BUSD
BUSDの流動性を他のチェーンに拡大するために、バイナンスはイーサリアム上でネイティブBUSDの一部を全額抵当に入れ、BNB、BSC、Avalanche、Polygon上でBinance-Peg BUSDを発行しました。
画像の説明

BUSD パブリック チェーンの配布、出典: https://chaineye.tools/stablecoins/stats/BUSD
固定機構
発行者は、ユーザーがいつでも USDT と USD を 1:1 交換で使用できるように、十分な資金を予約しています。
潜在的なリスク分析
① 発行体リスク
BUSD保有者はChaineyeを使用できますチェック画像の説明
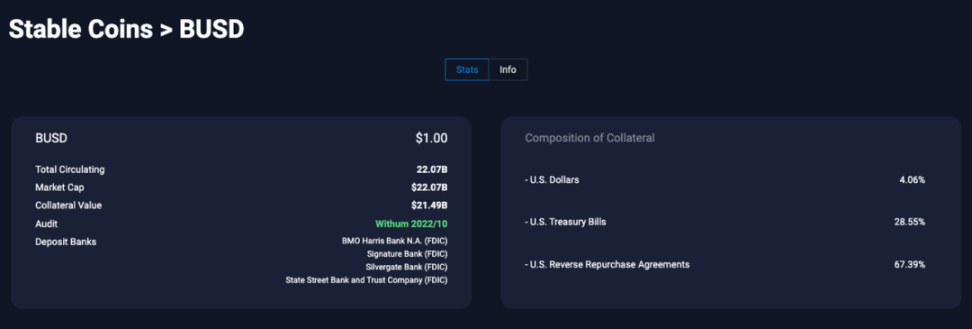
BUSD 資産準備金、出典: https://chaineye.tools/stablecoins/stats/BUSD
Paxos は毎月末に準備資産レポートを発表しますが、最後に公開された担保データと最新の発行部数の間にはタイムラグがあります。現在、BUSDの総流通額は220.7億米ドル(2022.12.10)ですが、対応するレポートはまだ発行されていません。
最新の報告書は2022年11月30日に発表された。準備金の純資産の市場価値は226億5000万米ドルで、同日流通した223億8000万米ドルを上回った。その準備金は現金、米財務省短期証券、およびリスクが低い米財務省支援の逆現先契約で構成されています。
データデータ画像の説明
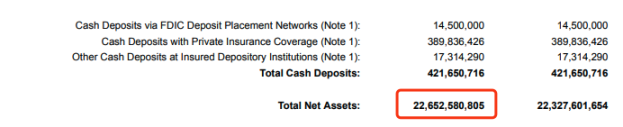
BUSD準備資産の最新発表、出典:Paxos公式ウェブサイト
BUSD の準備金は、BMO Harris Bank などの銀行が保有しています。 Paxos の監査報告書は、世界の会計事務所トップ 25 にランクされる第三者監査事務所 WithumSmith+Brown によって提供されています。
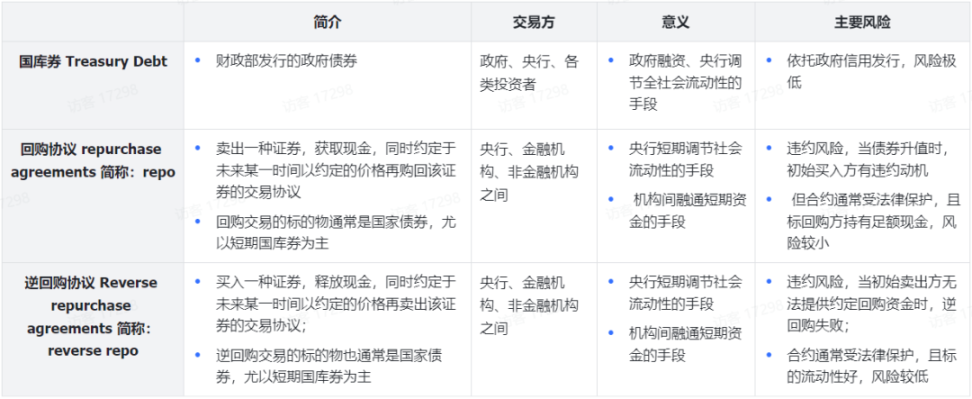
② デリバティブ発行者のリスク
クロスチェーンブリッジ: で入手可能DefiLlamaクロスチェーンブリッジに関連する特定の情報を問い合わせる
集中型取引所: Binance は、イーサリアム上でネイティブ BUSD の一部を完全に抵当に入れ、BNB、BSC、Avalanche、Polygon 上で Binance-Peg BUSD を発行しました。これらの BUSD には、Chaineye を通じてアクセスできます。お問い合わせ画像の説明
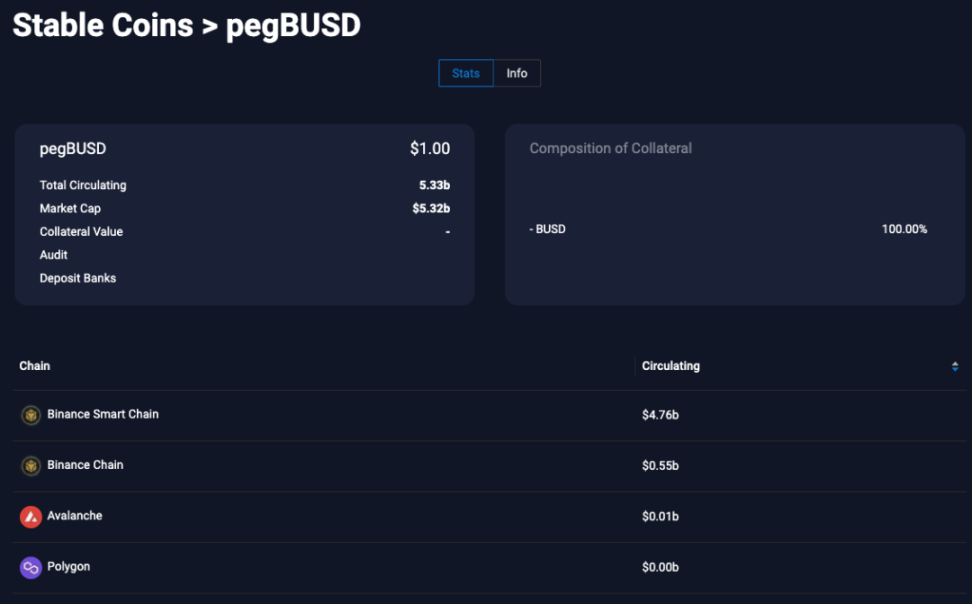
Binance-Peg BUSD リザーブ、出典: https://chaineye.tools/stablecoins/stats/pegBUSD
その他のデリバティブ発行者: 特定の問題の具体的な分析
導入
導入
DAI は、分散型融資プロトコル Maker DAO によって鋳造されたステーブル コインであり、現在、市場価値は全ステーブル コインの中で 4 位にランクされており、総市場価値は約 54 億 2,000 万米ドルです。
パブリックチェーン配布
DAIはイーサリアム、ポリゴン、BSCなど40のパブリックチェーン上で流通しており、イーサリアムにおけるDAIのシェアは88.33%に達する。
MakerDAO はイーサリアム上にのみデプロイされているため、ネイティブ DAI はイーサリアム上にあります
画像の説明

DAIパブリックチェーン分布: 出典: https://chaineye.tools/stablecoins/stats/DAI
配布メカニズム
DAI は、超過抵当資産に対して Maker 契約を通じてユーザーによって鋳造されます。鋳造できる DAI の量は、住宅ローン資産の価値の一定の比率を超えることはできません。これは、従来の金融における抵当不動産などの資産に現金を貸すことに相当します。サービス。ユーザーはいつでも DAI を使用して住宅ローン資産を償還したり、DAI を破棄したりできます。償還には安定手数料が必要です
ユーザーの抵当資産の価値が下落し、その結果として住宅ローン金利が低下すると、清算が開始され、ユーザーの住宅ローンはプレミアムでの売却を余儀なくされ、13%の違約金が必要となります。担保が清算されると、ユーザーは DAI を返済する必要がなくなります。
画像の説明
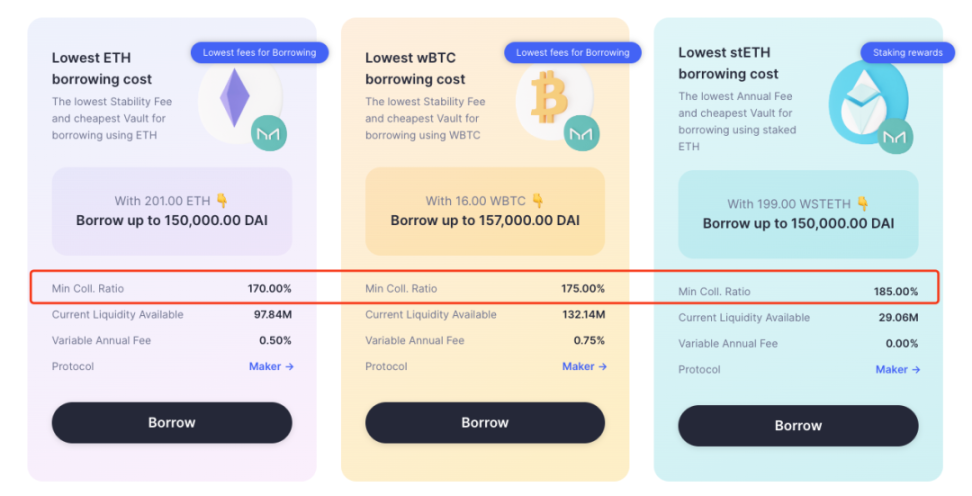
DAI は住宅ローン資産をサポートしています。出典: MakerDAO 公式ウェブサイト
安定化機構
DAIの価格が1USD未満の場合:担保のUSD資産に応じて発行されるDAIの額が決定され、DAIがMaker契約の担保の償還に使用される場合、DAIの価値は1USDとして認識されます契約により、ユーザーは一定量の DAI で担保を償還するか、DAI を破棄して DAI の供給を減らすかを選択できます。
DAI の価格が 1 ドルより高い場合: ユーザーは、より多くの DAI を鋳造し続けて利益を得るために販売するインセンティブを持ちます。同時に、MakerDAO は DAI 入金メカニズムを提供し、コミュニティは DAI 入金を増やし、保有者に DAI をロックするよう奨励します。 、循環量を減らします。 DAIの利息はMakerDAOの安定手数料収入によって支払われますが、安定手数料収入がDAI預金金利の総支出をカバーできない場合、Makerは差額を補うためにMKRを発行します。
DAI を米ドルから分離できるようにする提案: 2022 年 8 月 28 日、MakerDAO の共同創設者である Rune Christensen 氏が記事「コンプライアンスへの道と分散化への道: なぜ Maker には準備しか選択肢がないのか」を発表しました。 Free-Floating DAI」では、現在、DAI の 50% 以上が USDC によって担保されているため、仮想通貨に対する規制上の取り締まりが予告なしに行われる可能性があり、正当で無実のユーザーであっても回復の可能性はないと述べています。
したがって、ルーン・クリステンセン氏は、検閲に対する耐性の度合いを向上させるために、「エンドゲームプラン」と呼ばれる計画を通じて、DAIの分散型資産モーゲージの割合を段階的に増やすことを提案した。 Rune氏は、このプロセスはユーザーの50%の喪失につながる可能性があると指摘したが、Makerは分散化を優先し、分散化を維持するためにDAIを米ドルからある程度分離することを許可する予定だと指摘した。
①「エンドゲームプロジェクト」の主な内容
a. 複雑な MakerDAO ガバナンスを、特定のガバナンス責任を担う複数の MetaDAO に分割し、ガバナンスの分散化の程度を改善します。各 MetaDAO は独自のタスクに集中し、マルチセンター ガバナンスを実現し、MetaDAO を並行して実行できるようにします。ガバナンスプロセスを向上させます。
MetaDAO は互いに独立しており、独自のガバナンス トークンとガバナンス プロセスを持ち、独自の収入を得る必要があります。
b. より分散化された資産を導入する: ETH や wBTC などの担保資産の安定化手数料を削減し、USDC を通じて DAI を鋳造する必要性を削減します。
ETHD の導入により、ユーザーは stETH を通じて ETHD を鋳造し、次に DAI を鋳造して住宅ローン資産における ETH の割合を増やすことができるため、分散型資産の割合が増加します。
c. 分散化を段階的に実現するための 3 つの進歩的な付随戦略: 3 つの戦略はハト、ワシ、フェニックスであり、タイムラインに沿って徐々に発展し、監視の脅威に応じて徐々に前進します。
ハト戦略:急速な資産成長を維持するために住宅ローン資産を可能な限り増やす; イーグル戦略:DAIが当局から攻撃された場合、当局がコントロールできる実物資産(RWA)へのリスクエクスポージャーを25%に制限する。柔軟性とパフォーマンスの向上のバランスを追求する
フェニックス戦略: 当局の攻撃が差し迫っている、または RWA のすべての担保が没収されたという証拠がある場合、すべての RWA のリスク エクスポージャを排除するフェニックス戦略に移行し、当局が制御できない RWA のみを RWA として使用できます。担保。
d. 権限攻撃が発生した場合に、DAI を米ドルからペッグ解除できるようになります: Rune は、DAI のフリーフロートをアクティブ化する初期段階で、プロトコルのユーザーの 50% が短期間内に離脱すると想定しています。時間。
この段階では、Maker は DAI が米ドルから 1:1 で自由に変動することを許可しており、目標金利に従って徐々に価格を変更します。目標金利がプラスになると、DAI の需要が増加し、DAI の供給が減少します。マイナスの目標金利は逆の効果をもたらします。
DAI の相対的な安定性は金利を調整することで実現され、米ドルに 1:1 で固定する必要はありません。ルーン氏はまた、DAIは少なくとも3年間は米ドルに固定されたままであり、直接的な脅威がなければこの期間は延長されると述べた。
担保分散化を 75% まで高めることができれば、米ドルへのペッグは無期限に維持されることになります。
②「エンドゲームプロジェクト」進捗状況
「エンドゲーム プラン」提案は 2022 年 10 月 10 日に開始され、コミュニティによって投票されました。エンドゲーム プランのロードマップは 4 つの主要な段階に分かれています。
画像の説明

画像の説明
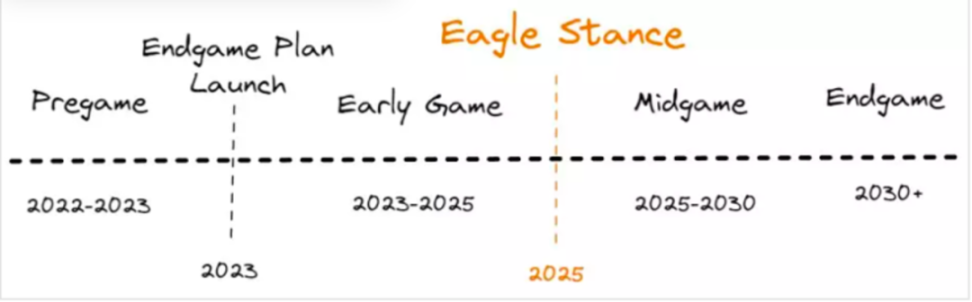
エンドゲーム計画のロードマップ、出典: https://www.defidaonews.com/article/6774636
潜在的なリスク分析
① 発行体リスク
MakerDAO プロトコルには抜け穴があり、攻撃者はこれを悪用して悪意のある発行を行います。 MakerDAO は、2017 年にメインネットが稼働して以来 5 年間安定して実行されており、コードは十分な検証を受けています。同時に、MakerDAOはサポートされる住宅ローン資産の種類を制限しており、それらのほとんどは十分に適格なトークンです。
清算リスク: 市場が極端なブラックスワン現象に遭遇し、担保資産全体の価格が急速に下落した場合、またはUSDCの準拠資産が何らかの理由で凍結された場合、Makerは遅すぎる担保価値を失います。清算が必要となり、アンカーが外れるリスクが生じます。
② デリバティブ発行者のリスク
クロスチェーンブリッジ: で入手可能DefiLlamaクロスチェーンブリッジに関連する特定の情報を問い合わせる
その他のデリバティブ発行者: 特定の問題の具体的な分析
導入
導入
Frax は、担保とアルゴリズムを組み合わせて使用する分散型ステーブルコイン プロトコルであり、FRAX はそれが発行するステーブルコインです。 FRAXの時価総額は現在約11億8000万米ドルで、時価総額の点で第5位のステーブルコインとなっている。
パブリックチェーン配布
画像の説明

FRAX パブリック チェーンの配布、出典: https://chaineye.tools/stablecoins/stats/FRAX
発行と償還のメカニズム
ユーザーがFraxシステムに1 USDの担保を注入すると、Fraxはユーザーに1 FRAXを鋳造し、注入された担保は安定通貨とFXSの組み合わせであり、同時にユーザーは契約に1 FRAXを返却することもできます。 FXSとUの組み合わせで1ドル相当を獲得します。
FRAX の鋳造と FRAX の償還のプロセス中に、関与する FXS は破棄および鋳造され、市場における FXS の供給が変化します。
キャスティングおよび償還プロセス中、ステーブルコインとFXS(Fraxのガバナンストークン)の混合比率は、Fraxプロトコルの目標住宅ローン金利(FRAX金額/ステーブルコイン住宅ローン金額)と等しくなります。たとえば、住宅ローン金利が80%の場合、ユーザーは、FRAX には 0.8 U および 0.2 U 相当の FXS が必要であると考えます。目標住宅ローン金利は、FXS を保有するコミュニティによって 1 時間ごとに調整されます。
固定機構
FRAX の価格が 1 ドルより高い場合、裁定取引者はシステムに 1 ドルの価値を注入して FRAX を鋳造し、それを市場で販売して利益を得ることができます。
FRAXの価格が1米ドルより低い場合、裁定取引者は公開市場でFRAXを低価格で購入し、システム内で1米ドルの価値を交換できます。
市況が良好でユーザーが Frax に十分な信頼を寄せている場合、Frax は目標住宅ローン金利を引き下げる傾向があり、同じステーブルコイン担保でより多くの FRAX を鋳造して市場に流通させることができ、最低住宅ローン金利は 0% になります。
市況が悪く、Fraxに対するユーザーの信頼が低下すると、FraxはFRAXの過剰発行を防ぐために目標住宅ローン金利を引き上げる傾向があり、同時にステーブルコイン担保の準備金を増加させ、最大住宅ローン金利は100%となります。
画像の説明
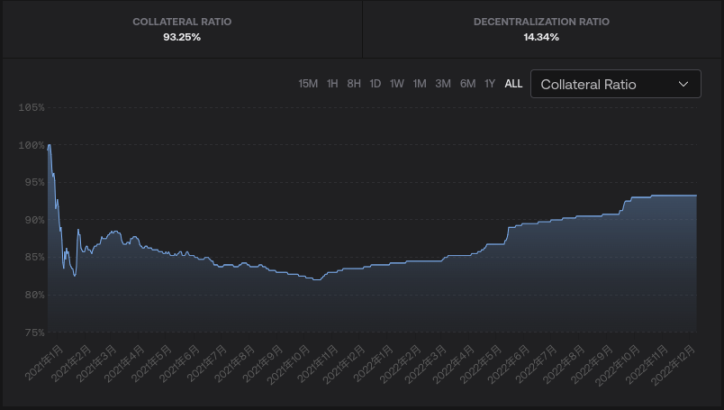
FRAX 住宅ローン金利、出典: https://app.frax.finance/
潜在的なリスク分析
① 発行体リスク
Frax プロトコルには脆弱性があり、攻撃者によって悪意のある発行に悪用されます。 Frax は 2020 年末にリリースされる予定で、現時点ではプロトコルの脆弱性はありません。
②メカニズムリスク
FRAXの価格が下落すると、裁定取引業者に頼ってFRAXを購入してFraxに預け、目標の住宅ローン金利でFXSを発行し、Uの一部を取り戻してFRAXの価格を1ドルに押し戻します。 FXS が過剰に発行されると、市場の信頼が低下し、Frax コミュニティがコントロールを失うことになります。
FraxはU+FXS混合住宅ローンを採用しており、目標住宅ローン金利の安定メカニズムを調整することができ、これにより極端な一方的な市場状況下で裁定スペースを削減し、FRAX価格の安定性をある程度維持することができます。
FRAXが1ドル未満の場合、裁定取引者は低価格のFRAXを大量に購入し、1ドル相当のUとFXSの組み合わせを鋳造し、それらを売却して利益を得ます。 U の売り圧力によって U の価格は下落しませんが、FXS の売り圧力によって FXS の価格が下落し、連鎖反応が引き起こされます。FXS のオーバーキャスティングにより、FXS が管理する契約が制御不能になります。 、FXSの価格を「ゼロに戻す」ようにします。
U の存在は、FXS のオーバーキャストによって引き起こされる売り圧力を軽減し、同時に FRAX の底値をサポートします。住宅ローン金利が x の場合、裁定取引者は U の x 比率と FXS の (1-x) 比率を必要とします。住宅ローン金利が高くなるほど、FXS 比率 (1-x) が大きくなるほど、形成される FXS の売り圧力は小さくなり、連鎖反応が遅くなります。同時に、FRAXのサポート資産としてのUのx比率がFRAXの底値を形成するため、FRAXは常にxUの認識された価値を持ち、直接「ゼロに戻る」ことはありません。
FRAX の鋳造と償還は常にオープンではないため、Frax に対する悪意のある攻撃のコストが増加します。FRAX が大量に売り切れて破損が生じた場合にのみ、裁定取引者は追加の FXS を発行するインセンティブを持ちます。
FRAX の市場価格が安定した範囲 ($ 1.0033 ≥ FRAX ≥ $ 0.9933 ) にある場合、FRAX プロトコルは FRAX のキャスティングと償還を開始しません。したがって、Frax の悪意のある攻撃者は、裁定取引攻撃を開始するために価格を 0.9933 未満に下げる前に、大量の FRAX を売却する必要があるため、裁定取引間隔の設計により攻撃コストが大幅に増加します。
同時に、わずかなアンカリングがすぐに大量のFXSの追加発行を引き起こすわけではないため、Fraxには自己救済期間がもたらされ、住宅ローン金利の調整や住宅ローン資産の補充に十分な時間が与えられることになる。以上のことから、FRAX-FXS の仕組みは UST-LUNA の組み合わせよりも安定しています。
② デリバティブ発行者のリスク
クロスチェーンブリッジ: で入手可能DefiLlamaクロスチェーンブリッジに関連する特定の情報を問い合わせる
その他のデリバティブ発行者: 特定の問題の具体的な分析
導入
導入
USDP は、Paxos Corporation によって発行され、ニューヨーク州金融サービス局 (NYDFS) によって承認および規制されている担保付きステーブルコインです。現在、その市場価値は約7億6,800万米ドルであり、市場価値の点で6番目に安定した通貨となっています。
パブリックチェーン配布
画像の説明

USDP パブリック チェーンの配布、出典: https://chaineye.tools/stablecoins/stats/USDP
固定機構
発行者は、ユーザーがいつでも USDT と USD を 1:1 交換で使用できるように、十分な資金を予約しています。
潜在的なリスク分析
① 発行体リスク
USDP 保有者は次のことができますChaineye画像の説明

USDP 準備資産、出典: https://chaineye.tools/stablecoins/stats/USDP
Paxos は毎月末に準備資産レポートを発表しますが、最後に公開された担保データと最新の発行部数の間にはタイムラグがあります。現在、BUSDの総流通額は7億7,000万米ドル(2022.12.11)ですが、対応するレポートはまだ発行されていません。
最新の報告書は2022年11月30日に発表された。準備金の純資産の時価は7億7,490万米ドルで、同日のUSDP流通量7億9,000万米ドルを下回っていたが、12月1日の流通量は減少した。 7 億 6,700 万米ドルまで。時間キャリバーの問題がある可能性があります。
データデータ最新の第三者監査レポートの場合)
画像の説明

USDP準備資産の最新発表、出典:Paxos公式ウェブサイト
②デリバティブ発行者リスク:BSCブリッジのリスク
導入
導入
TUSD は、スタンフォード ベンチャー ファンドが支援する企業である TrustToken によって発行された担保付きのステーブルコインです。 TUSD の市場価値は現在約 7 億 5,600 万米ドルで、市場価値で第 7 位のステーブルコインとなっています。
パブリックチェーン配布
TUSDはTron、Ethereum、BSCを含む10のパブリックチェーンで流通しており、TronとEthereumでのTUSDのシェアはそれぞれ49.8%と33.57%です。
TrustToken が発行するネイティブ TUSD は、イーサリアム、BSC、トロン、アバランチの 4 つのチェーンに分散されます。
画像の説明

TUSD パブリック チェーンの配布: https://chaineye.tools/stablecoins/stats/TUSD
固定機構
発行者は、ユーザーがいつでも USDT と USD を 1:1 交換で使用できるように、十分な資金を予約しています。
潜在的なリスク分析
① 発行体リスク
ユーザーはChaineyeを通じてTUSDの積立状況を確認できます。
現在、TUSD の準備資産の価値は 8 億 1,000 万米ドルで、流通額は 7 億 5,600 万米ドル以上で、複数の銀行口座がありますが、銀行内の具体的な資産配分は見えません。
画像の説明

TUSD の準備状況、出典: https://chaineye.tools/stablecoins/stats/TUSD
デリバティブ発行者のリスク
クロスチェーンブリッジ: DefiLlama でクロスチェーンブリッジに関する具体的な情報を確認できます: https://defillama.com/stablecoin/trueusd
補充する
補充する
Silvergate は、BUSD と TUSD のカストディアン銀行として登場しました。Silvergate は、主に仮想通貨企業にサービスを提供する米国に拠点を置く銀行で、顧客には、FTX、Coinbase、Circle、Paxos などの有名な仮想通貨企業が含まれます。
FTXはシルバーゲートに約10億ドルの預金を持っている。 FTXが破産申請した当日、シルバーゲートは声明を発表し、同行はFTXに対していかなるリスクも負っておらず、シルバーゲートへのFTXの預金は銀行の総預金の10%未満であり、預金はFTXの債権者に返還されると述べた。 FTX破産手続きを通じて。
要約する
要約する
ステーブルコインの使用には、セキュリティと使いやすさという 2 つの指標を考慮する必要があります。
安全性:いかなる状況においても米ドルとの1:1交換を保証できるかどうか
集中型ステーブルコインは、元の発行者の評判、住宅ローン金利と積立資産のリスク、第三者の監督・監査機関の信頼性に焦点を当てて、発行者がランディングに対処するのに十分な資本準備金を確保していることを確認する必要がある。
分散型ステーブルコインは、その鋳造と破棄のメカニズム、無制限の発行メカニズムとトリガー条件があるかどうかを調査する必要がある
参考記事
参考記事
[ 1 ] 「USDT の 5 年間の監査報告書から、何が観察できるでしょうか? 》https://www.theblockbeats.info/news/31738
[2] 「コインシェア調査: テザーは仮想通貨市場にシステミックリスクをもたらすか?」 https://mytokencap.com/news/390380.html
[ 3 ] 「MakerDAO の「分散化」への決意: DAI は米ドルから切り離され、最終的に世界通貨となった」 https://www.defidaonews.com/article/6774636
[ 4 ] 「通貨協定からDeFiマトリックスまで、Frax.financeの多角分析」 https://mirror.xyz/mintventures.eth/555 rObptbsTSEYHMRBEDI 9 _mEBmrR 1 FHLWJ 1 vWGGosw
[5] 「MakerDAOの苦境と選択:喪失、監督、MetaDAO」 https://www.chaincatcher.com/article/2079679





