


今後12か月、どの資産が恩恵を受ける可能性があるか?民主党が両院を制し、トランプ氏は依然としてハンドルを握る


- 核心的見解:米中間選挙後、両院は民主党が掌握し、ホワイトハウスは依然として共和党が維持する形となり、政策の分断統治構造が形成された。市場の価格形成の焦点は、選挙結果そのものから政策の実際の実行ペースへと移るべきであり、今後1年の投資機会は、全面高的な反発よりもセクター間の分化から生まれる可能性が高い。
- 重要要素:
- 民主党は両院の議題、予算配分、監督権を掌握するが、トランプ氏は関税、移民、外交などの行政権および拒否権を保持する。財政拡張の余地は圧縮され、長期米国債にとってプラスとなる。
- 12月11日のつなぎ予算期限切れに加え、国防生産法の権限更新が重なり、医療補助金と国防が交渉材料となる。政権移行前の最初の重要なポイントである。
- 共和党大統領と民主党両院の組み合わせは、歴史的にS&P500の年平均上昇率が約4.9%と最低水準だったが、2018年のシナリオでは選挙後12か月で11.7%上昇し、最初の3か月間の最大ドローダウンは14.7%に達した。
- AIハードウェアセクターの分化は顕著である。フィラデルフィア半導体指数は3.14%下落し、エヌビディアは3.17%下落した一方、マイクロソフトやアマゾンなど大手クラウド事業者は逆行高となった。価格形成の論理は、既存計算能力の希少性と設備投資圧力の緩和へと転換している。
- データセンターの認可権は州政府に移譲され、テキサス州とジョージア州で州知事が交代した。計画済みプロジェクトの約45%が影響を受ける可能性があり、テキサス州は全米の2030年予想計算能力の約4分の1を占める。
- WTI原油は1日で8.4%下落し、イラン情勢の沈静化と石油・ガス規制圧力を織り込んだ。中国に対する301条関税の適用除外178項目は11月10日まで延長され、輸出チェーンは最初の政策的な答えを得ることになる。
- 今後の重要ポイント:11月10日の関税適用除外、11月17日のエヌビディア決算、12月8~9日のFRB議息会合、2027年1月3日の新議会就任、そして来年秋までの債務上限。
中間選挙の結果はほぼ出揃った。市場にとって重要なのは、ワシントンの権力構造が変わった後、どの政策が実行可能で、どれが不可能になり、大統領がより多くの政策余地をどこに向けるのかという点であり、指数の当日の騰落よりも時間をかける価値がある。選挙日の相場はあくまで注釈に過ぎない。ダウ平均が3.03%上昇、S&P500が1.65%上昇した同じ日に、フィラデルフィア半導体指数は3.14%下落し、WTI原油は8.4%下落した。分岐の種は選挙結果が公表される前にすでに蒔かれていた。
一、両院は民主党へ、しかしハンドルは依然トランプの手に
民主党が議会を取った。実際に得たのは議題、予算配分、監督権
新議会は2027年1月3日に発足し、その時点で民主党がどの法案を審議手続きに乗せるかを決め、委員会調査や公聴会を通じて行政府への監督を強化する。上院多数派ということは、大統領が指名する高官や司法関係人事がより強い承認圧力に直面することをも意味する(浦銀国際および複数の外媒報道の転述)。
テキサス州とジョージア州の州知事が同時に交代し、この変化がAIインフラに直接波及する。両州は米国のデータセンターと電力投資の重点地域であり、州政府は土地、エネルギー、環境保護、税優遇、プロジェクト許可について実質的な決定権を持つ。すでに建設段階に入ったプロジェクトは影響が限定的だが、電力供給、許可、地方税優遇をまだ確定していないプロジェクトは政策の不確実性が明らかに高まる。
トランプは議会を失ったが、関税と行政権は依然手中に
共和党は依然としてホワイトハウスを掌握しており、民主党の両院議席は拒否権を覆すには不十分で、関税、移民取締り、外交・軍事行動などの行政権はほぼ完全に保持される(Axios、AP通信報道の転述)。トランプは公に「ミスター・ビトー」になる意向を示している(DW報道の転述)。民主党が議会を掌握しても、自らの議題を完全に法律へと転化させることは難しい。
民主党は議会を手に入れたが、政策の全方向を手に入れたわけではない。トランプは議会を失ったが、行政権を失ってはいない。
選挙後の最初の難所は12月11日に控える
新議会の発足前には、見落とされがちなレームダック会期がある。11月から12月にかけて予算配分を処理するのは依然として旧議会であり、12月11日のつなぎ予算の期限切れが権力移行前の最初の難所となる。旧上院は依然として民主党の票を必要としており、短期延長で政府閉鎖を回避する確率が高い(JPモルガン・アセット・マネジメントの分析、報道転述)。これは医療や国防などの議題が同一の交渉パッケージに組み込まれる可能性が高いことも意味する。
二、議会はすべての政策を決められない。三つの経路が資産の方向を決める
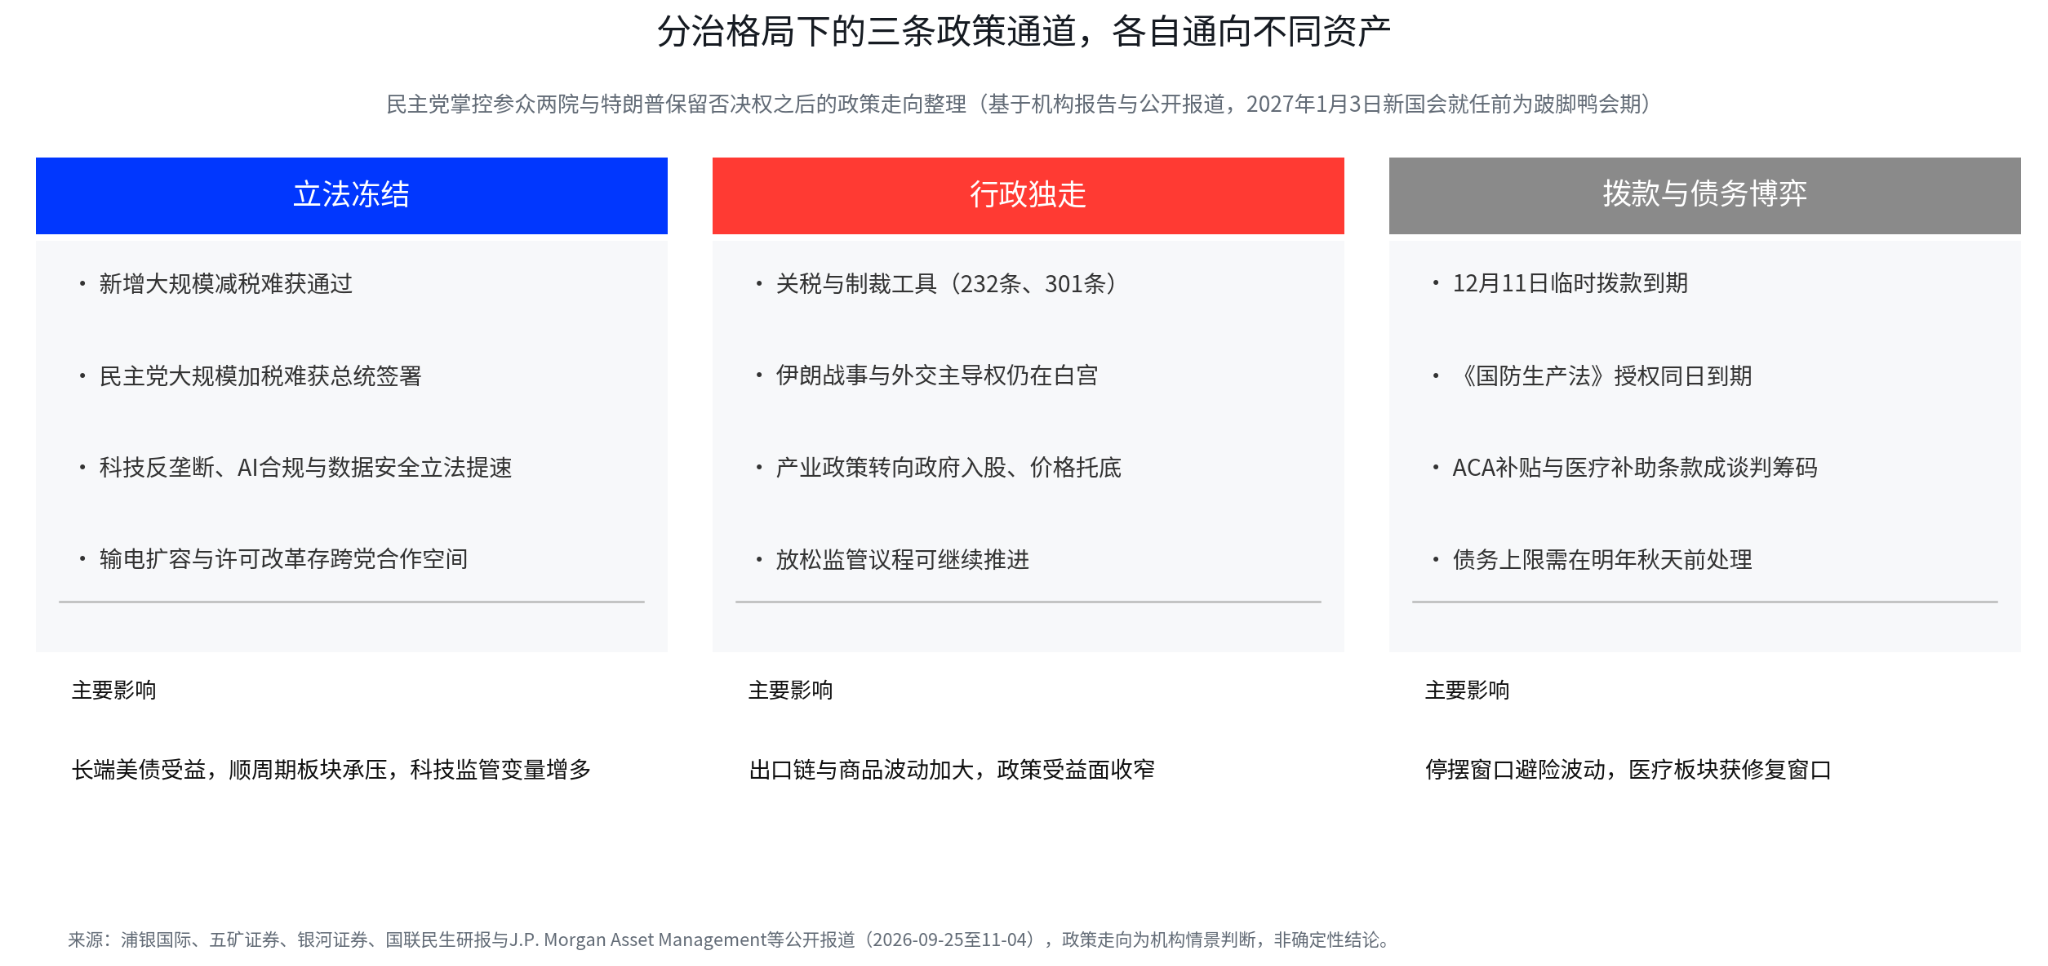
立法の凍結:財政刺激の追加は難しく、米債がまず恩恵
民主党が議会を掌握しても、民主党が提案する増税が実現するわけではない。大統領には拒否権がある。トランプが新たな大規模減税を推し進めようとしても、統一政府時代の通過効率を再現するのは難しい。JPモルガン・アセット・マネジメントなどの機関の判断は同じ点を指し示している。分断格局は新たな財政拡張の余地を圧縮し、すでに発効した税制と支出の取り決めは引き続き執行される(報道転述)。これは長期米債にとって比較的直接的な追い風となる。過去数年の米債の最大の圧力は財政赤字と長期国債供給の持続的増加から来ており、議会が分割された後、赤字をさらに拡大する余地は制限される。
テクノロジー規制はこの経路におけるもう一つの線であり、独占禁止、AIコンプライアンス、データセキュリティの推進ペースが加速する可能性がある(国聯民生シナリオ)。実際に観察すべきは、具体的な法案が出現するか、規制が原則論から執行へと移行するかどうかである。送電網の拡張と許可改革には超党派の協力余地があり(浦銀国際)、電力がすでにボトルネックとなっている米国のデータセンターにとって、これは数少ない政策コンセンサスが形成され得る方向である。
行政の独走:関税と産業政策、トランプは依然自らカードを切れる
232条、301条などの既存の権限に基づき、ホワイトハウスには依然として大きな関税調整の余地があり、そのたびに議会を通す必要はない。今後1年間の対中政策は一見矛盾する局面が生じる可能性がある。議会の監督は強化されるが、関税政策は依然として行政府が迅速に推進できる。浦銀国際はさらに、トランプが議会の支配権を失った後に、関税ツールの使用を強化する可能性も排除しないと指摘している。
産業政策の行政化の特徴も強まっている。過去1年間、ホワイトハウスは88.7億ドルのCHIPS法資金と引き換えにインテルの約9.9%の株式を取得し、MP Materialsに4億ドルの優先株を投入して10年間の価格下支えを約束し、Lithium Americasに22.3億ドルの融資を提供した(五鉱証券の整理)。政策支援はますます少数の戦略企業に集中しており、業界全体への普遍的な補助金は減少している。
予算配分の攻防:12月11日、医療と国防が駆け引きの材料に
12月11日につなぎ予算が期限切れとなり、同日に国防生産法の価格下支え授权が更新を迎え、民主党は監督条件を付加する可能性がある(五鉱証券)。強化型ACA保険料税額控除とMedicaidの制限は民主党が最も交渉に持ち込みたい二つの方向であり(浦銀国際)、完全に復活するとは限らないが、一時延長、部分的調整、または付帯条項の形で予算配分法案に組み込まれる可能性がある。債務上限はより遠いテールリスクであり、来年秋までに処理しなければならず、その時点で議会の対立が金融市場のハードリスクにエスカレートするかどうかは、双方が債務上限を真に交渉ツールとして使うかどうかにかかっている。
三、4.9%に怯えるな:2018年こそがより参考になるシナリオ
4.9%の歴史的平均値には、景気後退と危機が混ざっている
共和党大統領と民主党両院の組み合わせでは、S&P500の年平均上昇率は約4.9%で、各権力組み合わせの中で最下位となる(Stock Trader's Almanac、Bloombergなどの報道転述による)。この数字をそのまま2027年の予測に使うことはできない。この組み合わせに該当する歴史的年は少なく、しかも多くの時期が景気後退、金融危機、またはサイクル後退に重なっていた。低リターンは政治的分断から来る場合もあれば、当時の悪いマクロ環境から来る場合もある。
2018年が教えてくれるのは、下落後に上昇も完全にあり得るということ
2018年も共和党大統領が民主党による下院奪還に遭遇し、同様にFRBの利上げと貿易摩擦が重なった。五鉱証券の統計によると、S&P500は選挙後12か月で11.7%上昇し、最初の3か月の最大ドローダウンは14.7%に達し、12月24日まで底を打たなかった。1946年以来20回の中間選挙で、S&P500は選挙後12か月で平均約14.4%上昇しており(五鉱証券統計)、中間選挙後の市場環境が長期的に悲観的でないことを示している。
「選挙後1年の上昇」と「選挙後数か月で比較的大きなドローダウンが生じる可能性」は同時に成立し得る。歴史はむしろ、もみ合いの中での強気を支持している。
四、米債と医療:選挙結果を最も早く反映する二つの資産クラス
米債:財政凍結が余地を開き、FRBが上限を決める
米債の核心的な公式は、財政期待が余地を開き、FRBがその余地がどこまで進めるかを決めるというものだ。選挙後、10年物米債利回りは4.96%前後から4.88%前後に低下し、市場は財政刺激の制限と赤字拡大期待の低下を取引し始めた。
この論理はFRBから切り離せない。12月8日から9日のFOMC会合前に、市場は依然として約77%の利上げ確率を織り込んでいる(CMEデータ、報道転述)。11月6日夜の非農業部門雇用者数(市場予想約5万〜6.5万人)と11月中旬のCPI(9月前年比3.7%、コア2.6%)がこの期待に直接影響する。雇用が弱まり、インフレが鈍化すれば、利回り低下は金利面の協力を得る。インフレが再び上昇し、FRBがタカ派を維持すれば、財政凍結による追い風は金利圧力に相殺される可能性がある。モーニングスターが転述した分析にはもう一つ注意点がある。政府の高水準の借入規模は続き、長期利回りの下振れ余地を過大に見積もるべきではないということだ。
医療:選挙は最初の取引に過ぎず、12月の予算配分こそが真の検証
民主党は予算配分権を使ってACA補助金とMedicaidの議題を推進する必要があり、共和党は政府閉鎖を回避する必要があり、双方に妥協の動機がある。11月4日、ヘルスケアセクターは3.06%上昇し、バイオテクノロジーETFは2.67%上昇、モデルナは13.11%上昇した。
選挙日の上昇は最初の価格形成に過ぎず、次の段階の触媒は12月の予算配分交渉の具体的条項にある。関連補助金が延長されれば、医療保険、バイオテクノロジー、医療サービスの方向は引き続き恩恵を受ける可能性がある。最終案が明らかに予想を下回れば、11月4日の上昇は逆に利益確定圧力に直面する。検証点は12月11日前後の法案テキストである。
五、AIハードウェア最大の変数は、ワシントンから州政府へ移った
AIハードウェアがなぜ大きく下落したか:誰がGPUを買うかから、誰が儲かるかへ
S&P500が1.65%上昇した同じ日に、フィラデルフィア半導体指数は3.14%下落し、エヌビディアは3.17%下落、マイクロンは7.00%下落、CoreWeaveは9.90%下落して上場来安値を更新、IRENは11.24%下落、Hut 8は23.23%下落、Cipher Miningは19.95%下落した。マイクロソフト、アマゾン、アップルはそれぞれ6.68%、6.12%、5.31%上昇し、グーグルは3.18%上昇、Metaは1.44%上昇、デュオリンゴは25.99%上昇し、五大巨頭の1日時価総額合計は約8500億ドル増加した。電力・設備サプライヤーも一斉に売られ、GE Vernovaは9.30%下落、Constellation Energyは6.71%下落、Vistraは13.83%下落した。市場が取引しているのはもはや単純なAIの好材料・悪材料ではなく、誰が引き続き資金を投じてインフラを建設する必要があるか、誰がすでにAI投資から利益を得始めているかの区別である。
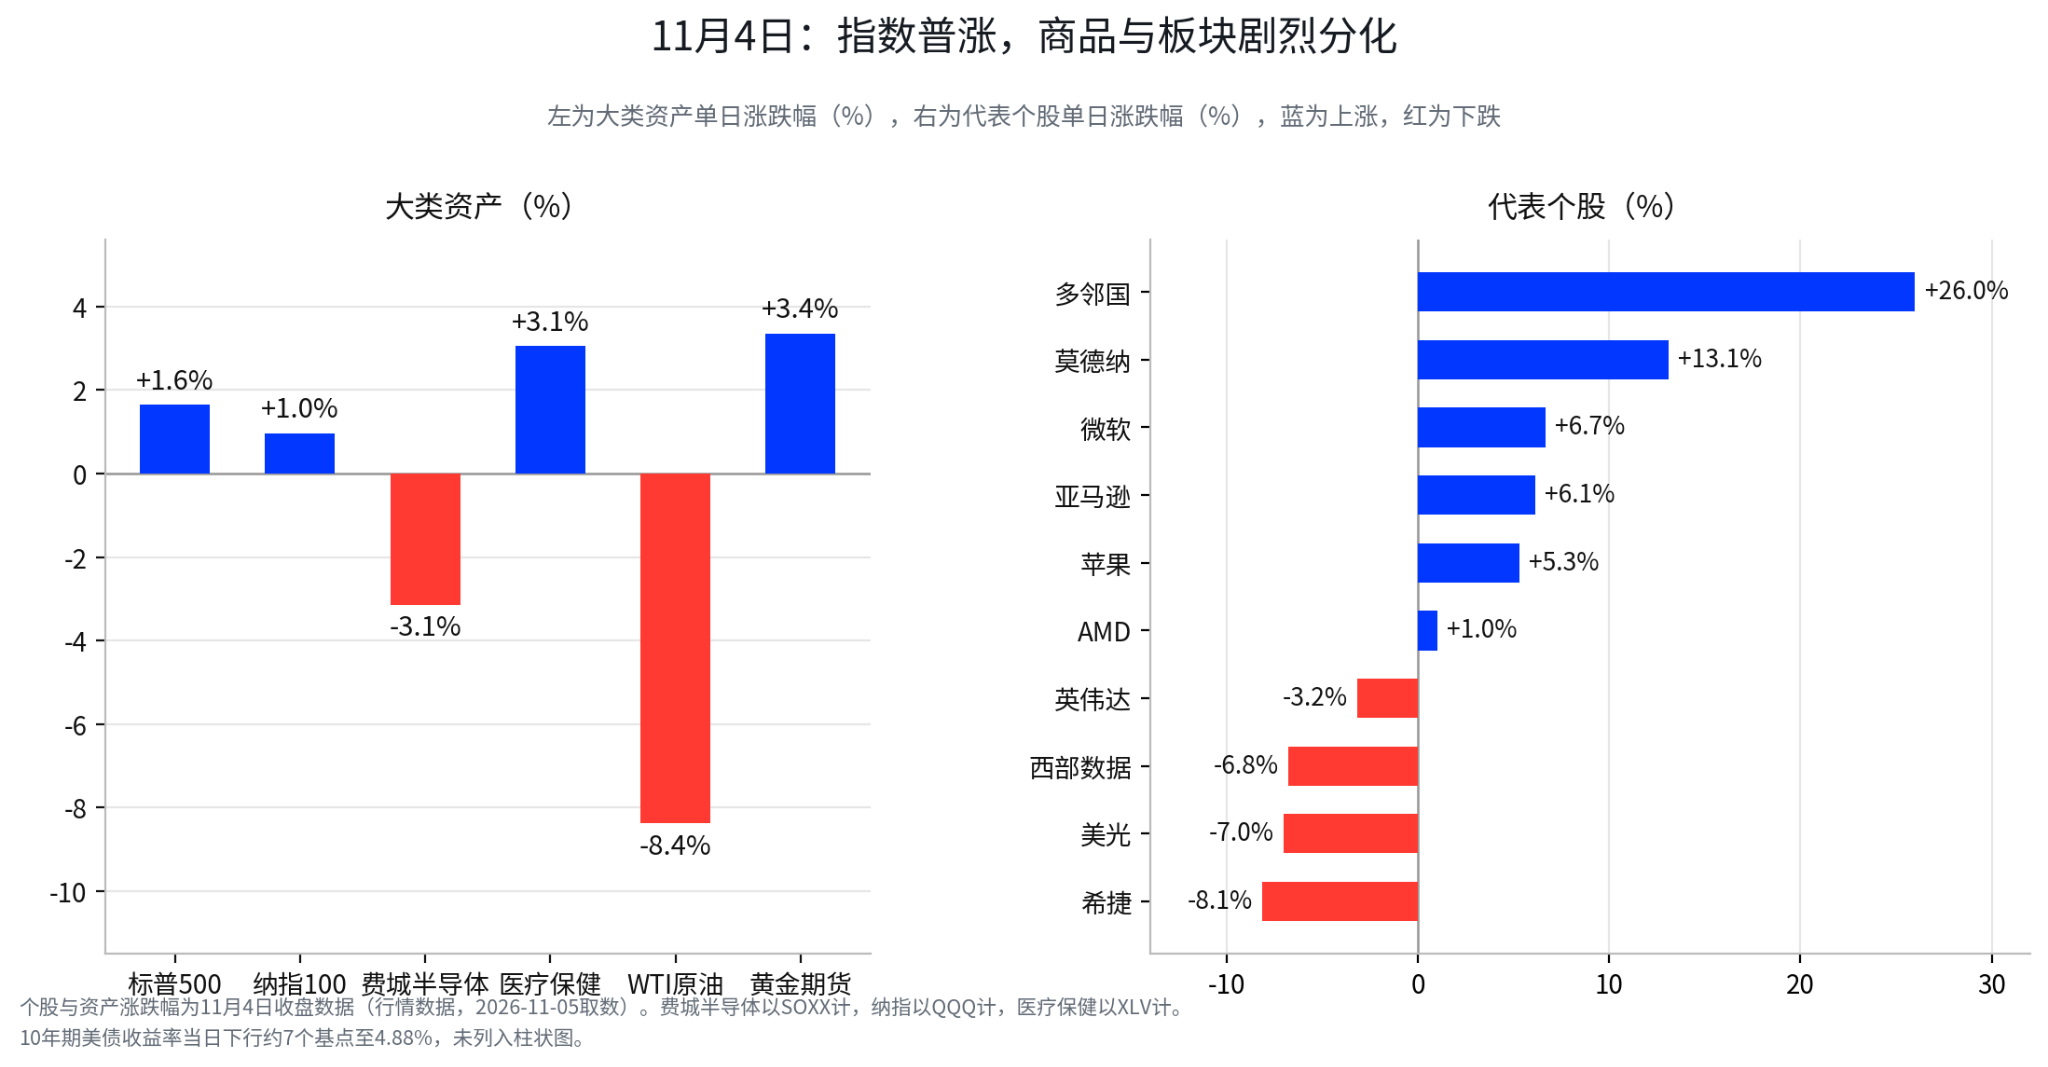
計算資源の希少性がこの分岐のもう半分の説明
大型プラットフォームの逆行高には説明が必要だ。彼らこそ市場全体で最大のAI買い手である。ゴールドマン・サックスのトレーディングデスクのJohn Flood(メディア転述)によると、当日のデスクで最も際立ったテーマは大型クラウドの買いと半導体の売りであり、新規生産能力の制約は計算資源の供給がより希少になることを意味し、既存サプライヤーはより高い価格でサービスを販売でき、建設支出の鈍化は自社株買い回復のための資金も生み出す。B. Riley Wealthのチーフ市場ストラテジストArt Hoganは同じ論理の別の側面を示す。大型クラウド事業者のデータセンターはすでに建設済みで、新規建設のペースが鈍化すれば、既存資産の価値が高まり、設備投資の伸び率もそれに伴い低下できる。
この論理を加えると、当日の相場が通じる。プラットフォームの上昇は既存計算資源の希少性の再評価と、設備投資圧力の緩和期待を価格に織り込んでいる。従来の枠組みはエヌビディアとマイクロンがなぜ下落したかを説明し、希少性の枠組みはマイクロソフトとアマゾンがなぜ上昇したかを説明する。二つの枠組みを合わせて初めて完全な価格形成となる。

コスト面のストーリーも同様に明確だ。Siebert Financialの投資責任者(メディア転述)は、AIインフラは消滅しないが、税優遇が減少する可能性があり、企業はより多くの電力と水資源のコストを負担しなければならず、建設はより高コストになり、リターンは圧縮され、最も脆弱なのは資金調達に高度に依存する企業だと考える。この点はCoreWeaveとIRENの深い下落と互いに裏付け合っている。
反対の声も記録に値する。LO:TECHのAdam McCarthy(メディア転述)は、データセンター関連株の急落は過剰反応の可能性があると警告する。トランプ政権は一貫してAI発展を支持しており、許可や連邦土地などの行政ツールは依然ホワイトハウスの手にある。UBSのストラテジーチーム(メディア転述)の観察は州政府を指し、出口調査では有権者が地域社会でのデータセンター建設に強く反対していることが示され、短期的に最も影響が大きい変数は州レベルの規制強化である。





