


ウォール街が「暗号資産業界」から学ぶ:米国が解禁した「米国株パーペチュアル契約」とは一体何なのか?


- 核心的观点:CFTCが単一銘柄のパーペチュアル契約について米国の規制対象取引所での取引を承認したことは、ウォール街がこの暗号資産ネイティブの金融イノベーションを正式に受け入れたことを意味し、伝統的金融とCrypto取引体系の深い融合が始まり、24時間365日取引ネットワークの主導権を巡る争いが繰り広げられている。
- 重要な要素:
- 11月3日、CFTC委員長Seligは単一銘柄のパーペチュアル契約が初めて米国の規制対象取引所での取引を許可されたと発表した。CFTCとSECの二重規制の下に置かれ、Kalshiは同日、アムジェン、マクドナルド、クアルコム、コストコの4銘柄の米国株パーペチュアル契約を上場し、最高レバレッジは約4.9倍。
- パーペチュアル契約は2016年にBitMEXが初めて考案し、2025年には中央集権型暗号資産取引所の総取引量の約75%を占め、累計規模は約49兆ドルに達した。2026年Q3にはデリバティブの比率が83%に上昇。
- 規制の突破口は明確な道筋をたどった:2026年3月にSECとCFTCが協力覚書に署名し、5月に初のビットコインパーペチュアル契約BTCPERPを承認、11月には伝統的証券分野へ拡大した。
- Cryptoプラットフォームが先行して布陣:Binance、Coinbase、Kraken、Ondoなどが相次いで株式パーペチュアル契約を発表。Q3には9取引所の株式および大宗商品パーペチュアル契約の取引量が合計2.1兆ドルに達し、うち株式類が77%を占めた。
- ニューヨーク証券取引所の親会社ICEはTrade[XYZ]との提携を発表し、Hyperliquidを基盤とするパーペチュアル契約インフラを米国に導入する計画を明らかにした。伝統的取引所がCryptoから逆に学ぶ象徴的な事例だ。
- 米国株パーペチュアル契約は週末の「シャドープライス・ディスカバリー」メカニズムを形成しつつあり、資金調達率、クロスプラットフォームのアービトラージ、複数ソースの指数を通じて、伝統的市場の休場中も価格形成を続けている。
- 関連の進展:SECがナスダックの23/5時間取引を承認(12月6日開始)、トークン化証券のイノベーション免除を発表。CFTCは12月15日に24時間365日デリバティブ市場に関する円卓会議を開催予定。
米中間選挙の情勢が世界市場の心理を揺さぶる中、ウォール街の取引史を書き換えるに足る重大なニュースが、多くの人に見落とされていた。
11月3日、米商品先物取引委員会(CFTC)のMike Selig委員長は次のように発表した。単一銘柄の永久先物契約が、初めて米国の規制対象取引所で取引開始を許可され、CFTCとSECの二重規制の枠組みに組み込まれる。
これは、これまで主に暗号資産取引プラットフォームが広めてきた「永久先物契約」が、ついに米国の伝統的な証券市場の規制枠組みを越えたことを意味する。
もっと直接的に言えば、ウォール街がCryptoに学び始め、過去10年で最も成功した金融の発明である永久先物契約(Perps)を「盗み学んだ」のだ。
さらに興味深いのは、この変化が完全にウォール街主導ではないことだ。この半年、Crypto取引プラットフォームは相次いでApple、NVIDIA、Teslaなどの米国株資産をオンチェーンに導入し、永久先物契約、ステーブルコイン証拠金、さらには7×24時間のオーダーブックを用いて、これらの資産の取引方法を再構築してきた。
今では、NYSEの親会社であるICEまでもが、Hyperliquidの永久先物契約インフラを米国に導入することを検討し始めている。
1年前、私たちが議論していたのは米国株がCryptoのように「決して閉まらない」ことができるかどうかだった。1年後、市場で議論されているのはすでに、米国株がCryptoの取引ルールを直接採用できるかどうかだ。
一、「最後の1時間」から「永遠に満期が来ない」へ:なぜウォール街は最終的にPerpsに注目したのか?
今回のCFTCの氷解の重みを理解するには、まず永久先物契約が一体何を変えたのかを理解する必要がある。
あまり知られていないことだが、永久先物契約は暗号資産業界で数少ない真の意味での「ネイティブな金融イノベーション」であり、今年ようやく終幕を迎えた暗号資産デリバティブ取引所BitMEXが2016年に初めて考案したものだ。
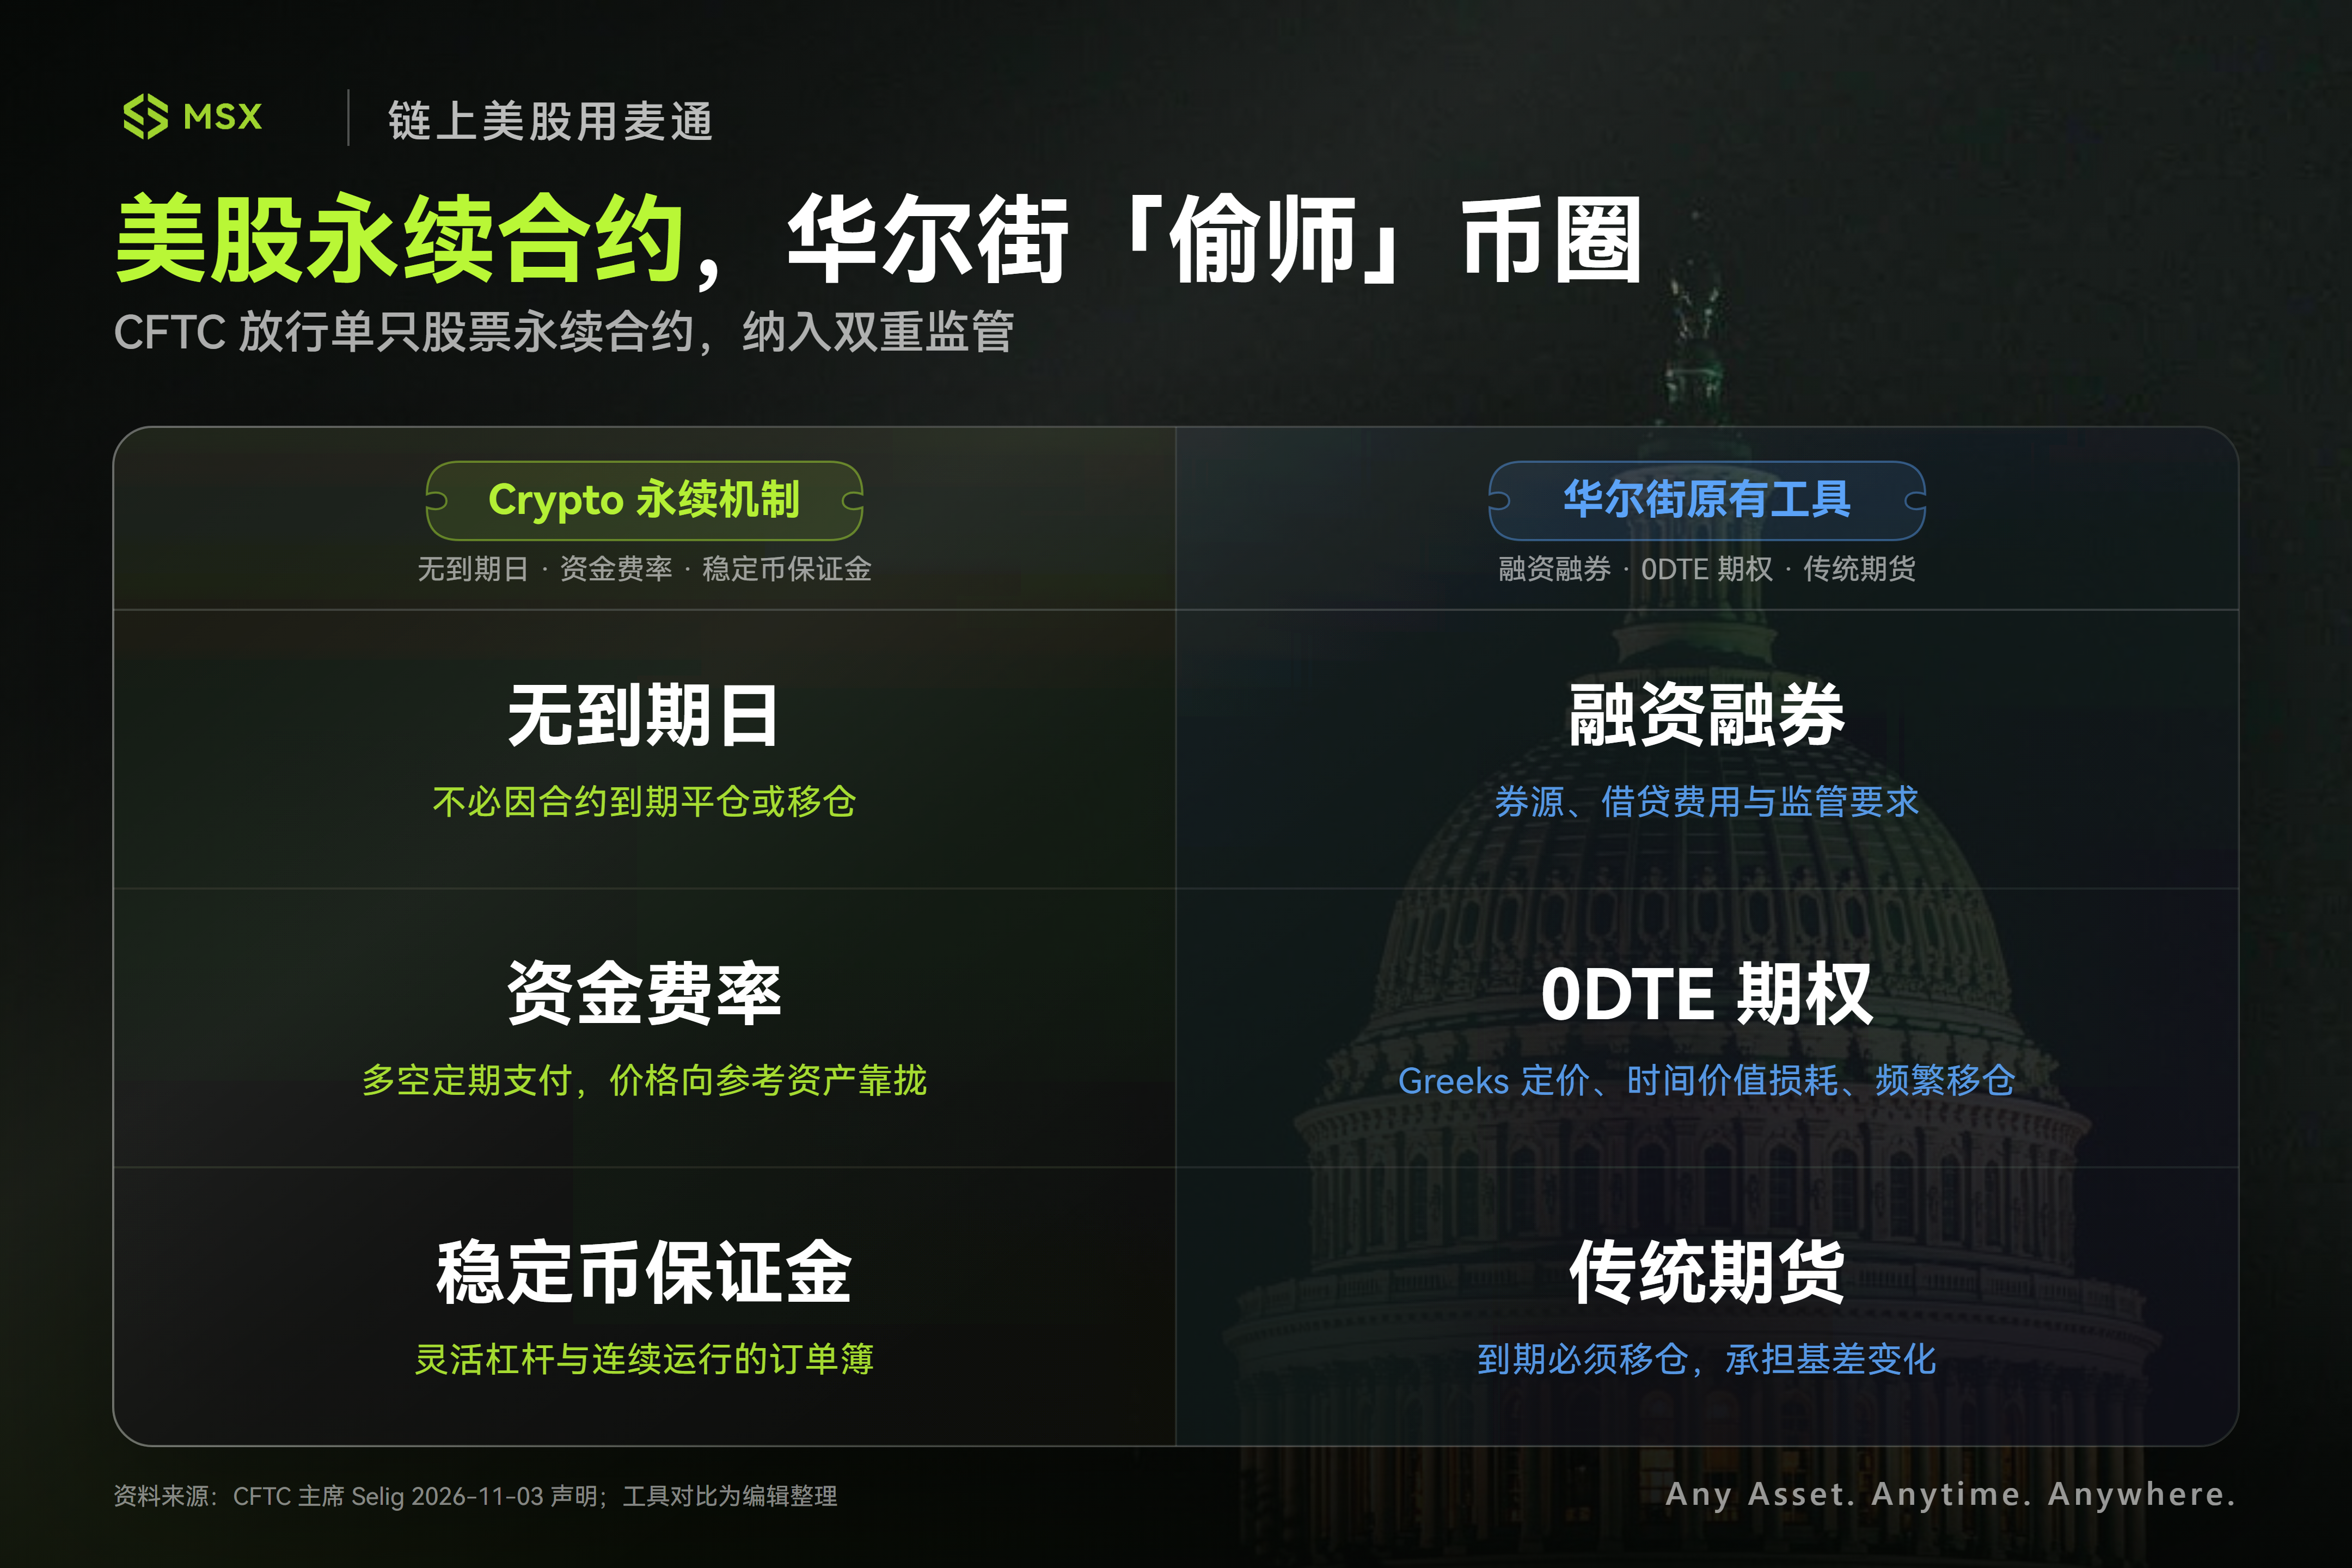
一般に、米国株市場で投資家が単一銘柄(NVDA、TSLAなど)に対してレバレッジ取引や空売りを行いたい場合、主流の選択肢にはそれぞれ限界がある:
- 信用取引:証券会社が提供する信用買いと信用売りサービスに依存し、資金コストが高くなる可能性があるだけでなく、空売りは貸株源、借株費用、関連する規制要件に制約され、グローバルに統一され24時間稼働する取引メカニズムを形成するのは難しい;
- オプション、特に近年爆発的に流行した0DTEの満期日オプション:爆発力は強いものの、複雑なGreeks(ギリシャ文字)の価格設定、時間価値の損耗(Theta Decay)、頻繁な満期ごとのロールオーバーにより、一般投資家の参加ハードルが高まり、流動性も異なる満期日と行使価格の間に分散してしまう;
- 伝統的な先物:明確な満期日があり、投資家がエクスポージャーを継続的に保有したい場合は定期的にロールオーバーする必要があり、追加の取引コストとベーシス変動リスクを負担することになる;
一方、Cryptoの永久先物契約の最大のイノベーションは、伝統的な先物の満期メカニズムを取り除いたことにある。
投資家はロングまたはショートのポジションを無期限に保有でき、契約の満期によって強制的に決済やロールオーバーを迫られることはない。プラットフォームはロングとショートの双方が定期的に支払うファンディングレートを通じて、契約価格を参照資産価格に近づけさせる。さらに柔軟なレバレッジと継続的に稼働するオーダーブックを組み合わせることで、伝統的な証券取引とは全く異なる取引体験を形成している。
この仕組みは暗号資産市場で「無双」の働きをしている。
過去数年、BTC、ETHの永久先物契約は徐々に暗号資産市場で最も支配的なデリバティブ取引ツールとなり、Binance、OKX、Bybitなどの暗号資産取引プラットフォームの巨大な取引エコシステムを支えてきた。The Blockの統計によると、2025年に永久先物契約は中央集権型暗号資産取引所の総取引量の約75%を占め、年間累計取引規模は約49兆ドルに達し、現物市場やオプション市場をはるかに上回った。
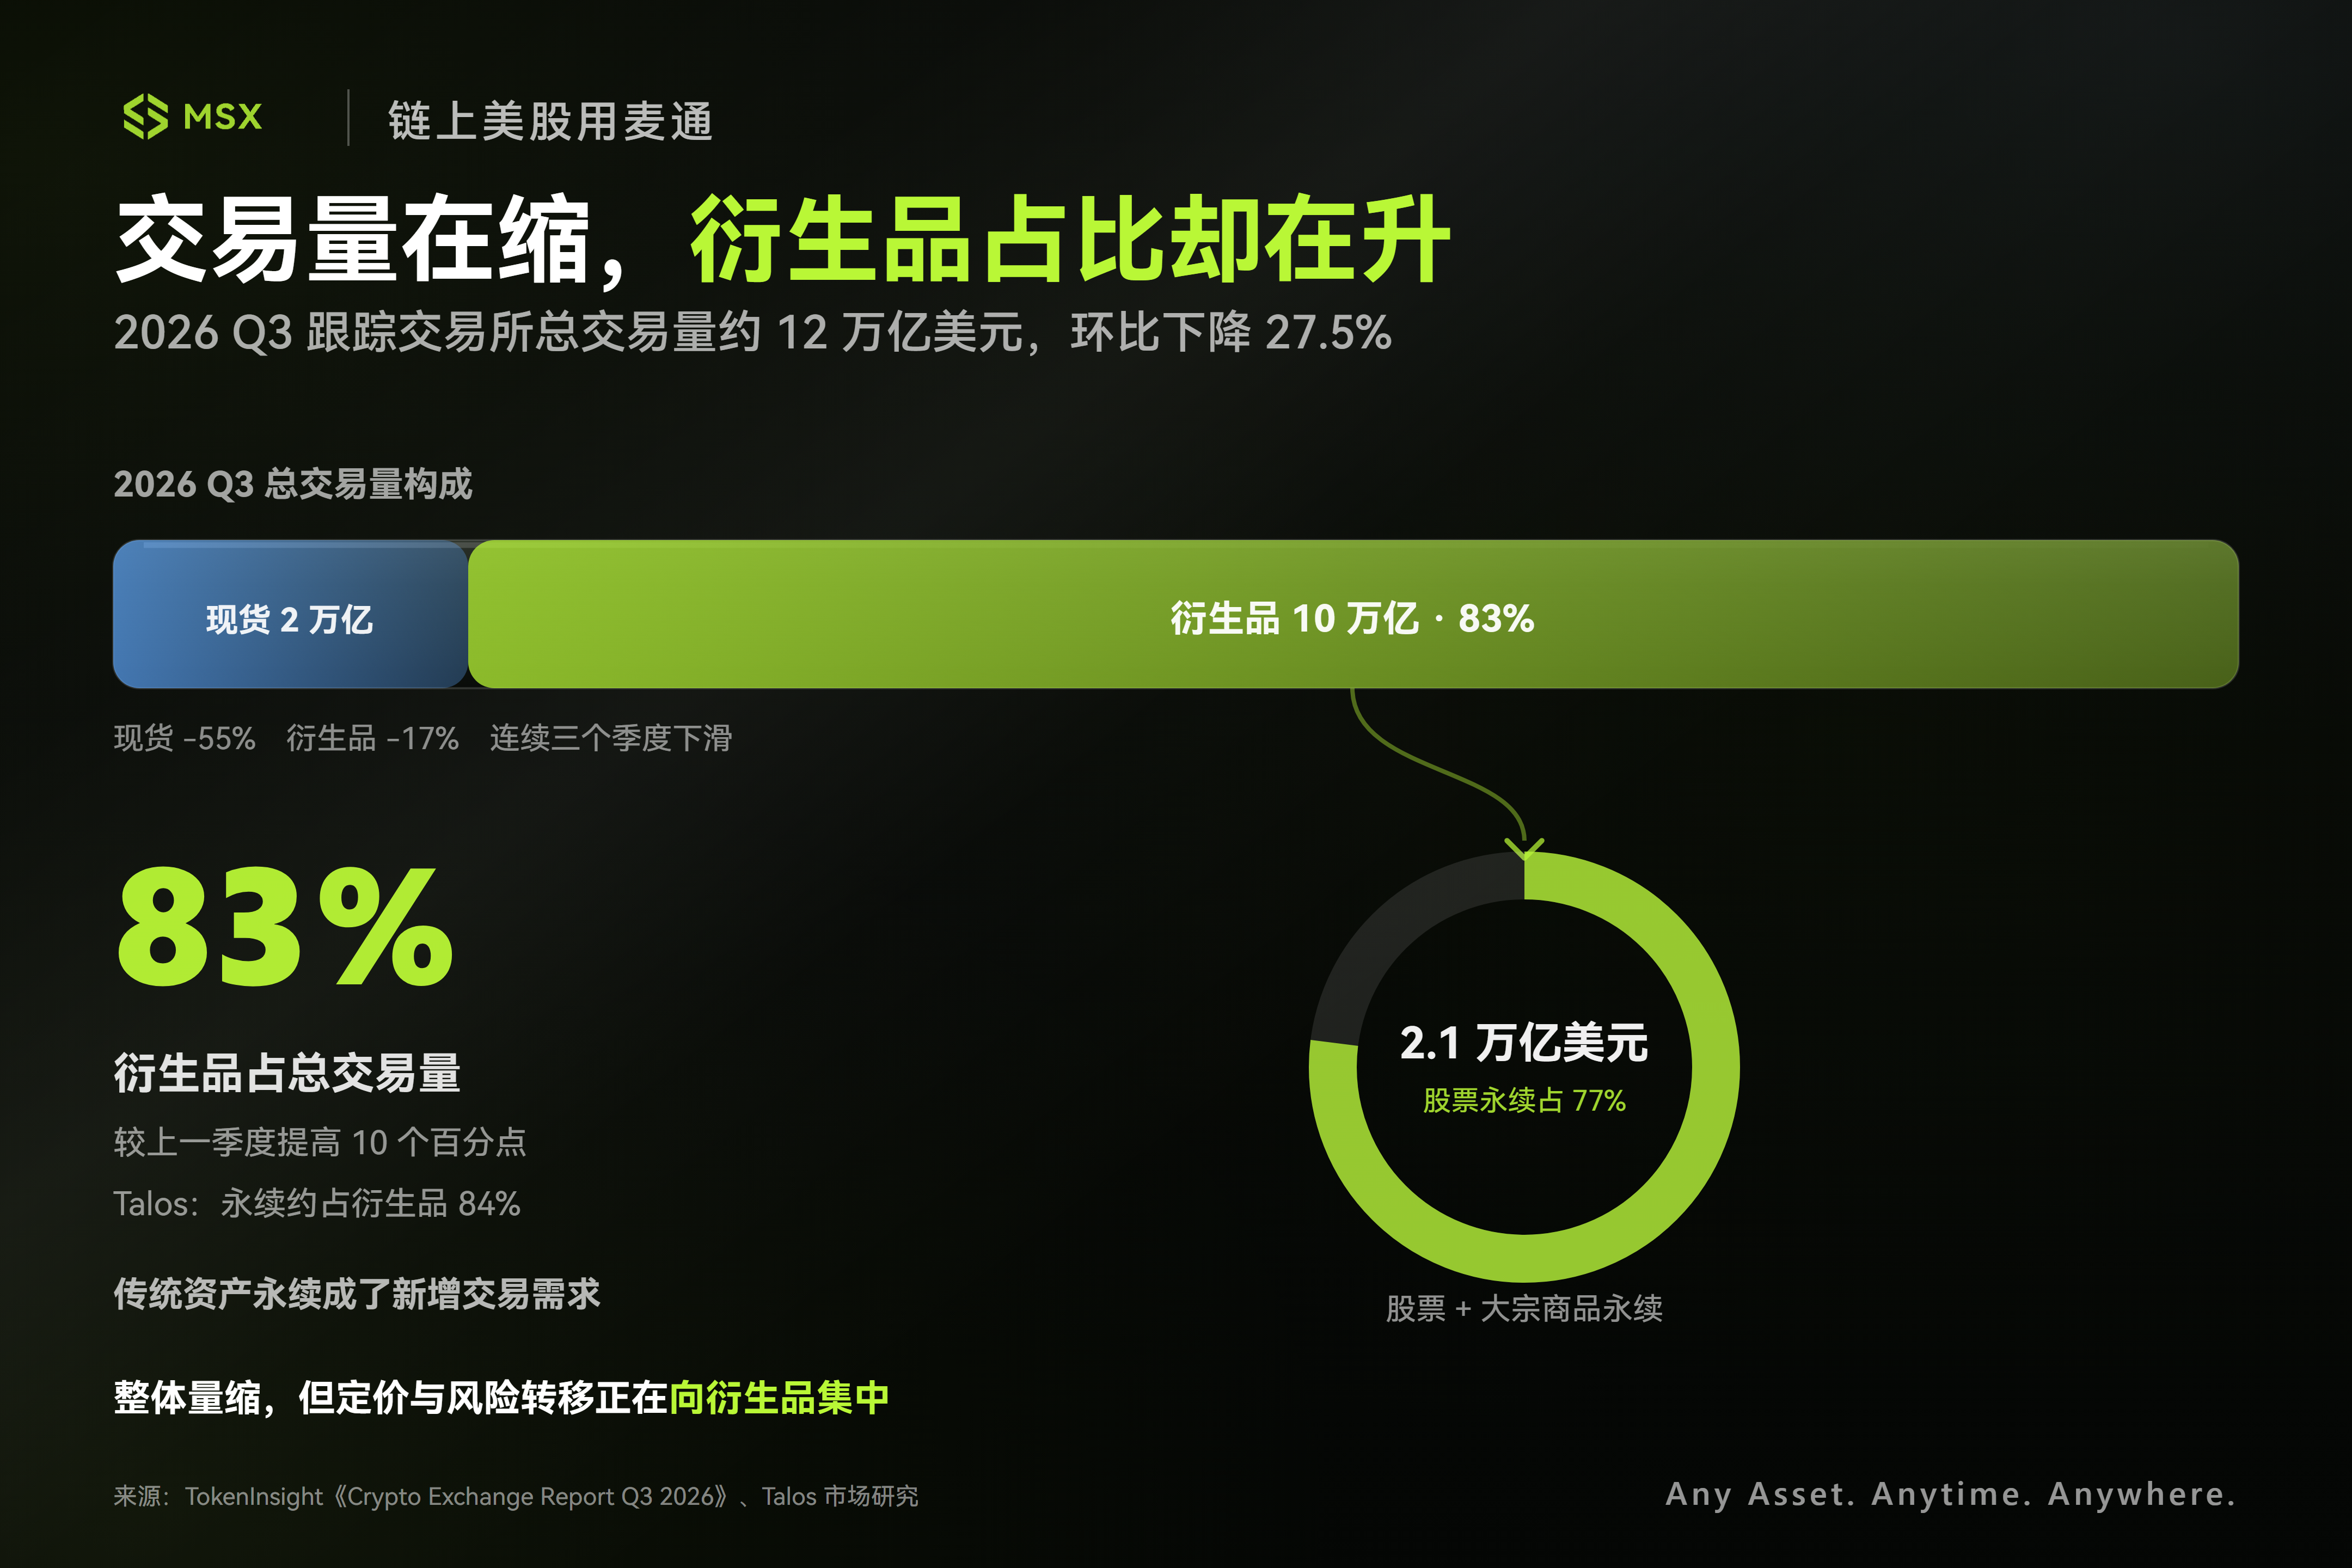
この傾向は2026年も続いており、TokenInsightが最新で発表したQ3取引所レポートによると、デリバティブはすでに主要暗号資産取引プラットフォームの総取引量の83%を占めている。
言い換えれば、永久先物契約はすでに業界全体の取引流動性、価格発見、リスク移転を支える中核インフラとなっている。
しかし、この効率的な取引方法が株式、金、原油、株価指数などの伝統的資産にまで広がり始めると、鋭い問題が浮上してくる:なぜ世界の投資家は暗号資産プラットフォームでNVIDIA、Teslaを7×24時間スムーズに取引できるのに、米国本土のコンプライアンス体系では同種の商品を入手するのが難しいのか?
その背景には、基盤インフラの技術的制約もあれば、米国の規制体系が長年にわたって抱えてきた管轄権の壁も関係している。
技術面では、以前に『米国株が「決して閉まらない」へ突進:ナスダックはなぜ「5×23時間」取引実験を打ち出したのか?』で指摘したように、伝統的な米国株の現物取引は一箇所の変化が全体に影響する精密な歯車の組み合わせであり、たとえナスダックがフロントエンドのマッチング時間を毎日23時間に延長しても、バックエンドの証券会社、カストディ銀行、清算機関(DTCC)は依然として中央集権型台帳の日次バッチ処理、照合、証拠金振替に制約されている。
その結果として強制的に設けられる「毎日1時間の停止ウィンドウ」と「週末48時間の取引休止」こそ、伝統的な金融インフラが24時間稼働に向かう際に必ず解決しなければならない現実的な問題なのだ。
次に規制面では、株式永久先物契約は単一銘柄を参照対象としながら、Cryptoネイティブの永久デリバティブ構造を採用しており、ちょうどCFTC(商品およびデリバティブを担当)とSEC(証券市場を担当)という2つの規制体系の境界に位置する。そのため、規制権限と商品分類の不確実性により、こうした商品は明確な形での実現が難しい状態にあった。
今年に入り、この問題に実質的な変化が現れ始めた:
- 2026年3月11日、SECとCFTCは規制協力覚書(MOU)に署名し、金融イノベーション、市場監視、投資家保護の面での両機関の協調を強化することを明確にした;
- その後、5月29日、CFTCはKalshiEXが提出した初のビットコイン永久先物契約BTCPERPを承認し、真の意味でのビットコイン永久先物契約が初めて米国の規制対象取引所に導入された;
- そして11月3日の発表は、この進展をさらに伝統的な証券分野へと拡張した:CFTCのSelig委員長の説明によると、単一銘柄の株式永久先物契約は「2000年商品先物現代化法」(CFMA)の枠組みにおける証券先物商品と認定され、「商品取引法」と米国連邦証券法を同時に遵守し、CFTCとSECの両機関の規制を受ける;
具体的には、こうした商品を提供できる取引所は、CFTC登録の指定契約市場(DCM)の資格と、SECへの通知登録を行い証券先物商品の取引が認められた全国証券取引所の資格の両方を備える必要がある。
さらに注目すべきは、規制の変化がすでに実際の商品に転化し始めていることだ。
11月3日当日、Kalshiはすでに4銘柄の米国株永久先物契約の提供を開始しており、それぞれAmgen(AMGN)、McDonald's(MCD)、Qualcomm(QCOM)、Costco(COST)に対応し、最大レバレッジは約4.9倍だ。
米国市場にとってこれは、株式取引ツールが一つ増えたというだけでなく、これまで暗号資産取引プラットフォームが先に築いてきた取引メカニズムが、伝統的な金融規制の枠組みに認められ始めたことも意味する。
二、過去1年を振り返る:規制、TradFi、暗号資産プラットフォームの「三線合流」
CFTCの動きが伝統的な金融規制体系による永久先物契約の受け入れを象徴するものであるなら、過去1年、Cryptoネイティブプラットフォームは実際にかなりの製品探索を完了していた。
このタイムラインを振り返ると、米国株のトークン化がすでに早くから現物、永久先物契約、レバレッジ取引、クロスアセット証拠金など、より完全な取引体系を徐々に形成し始めていたことがわかる。
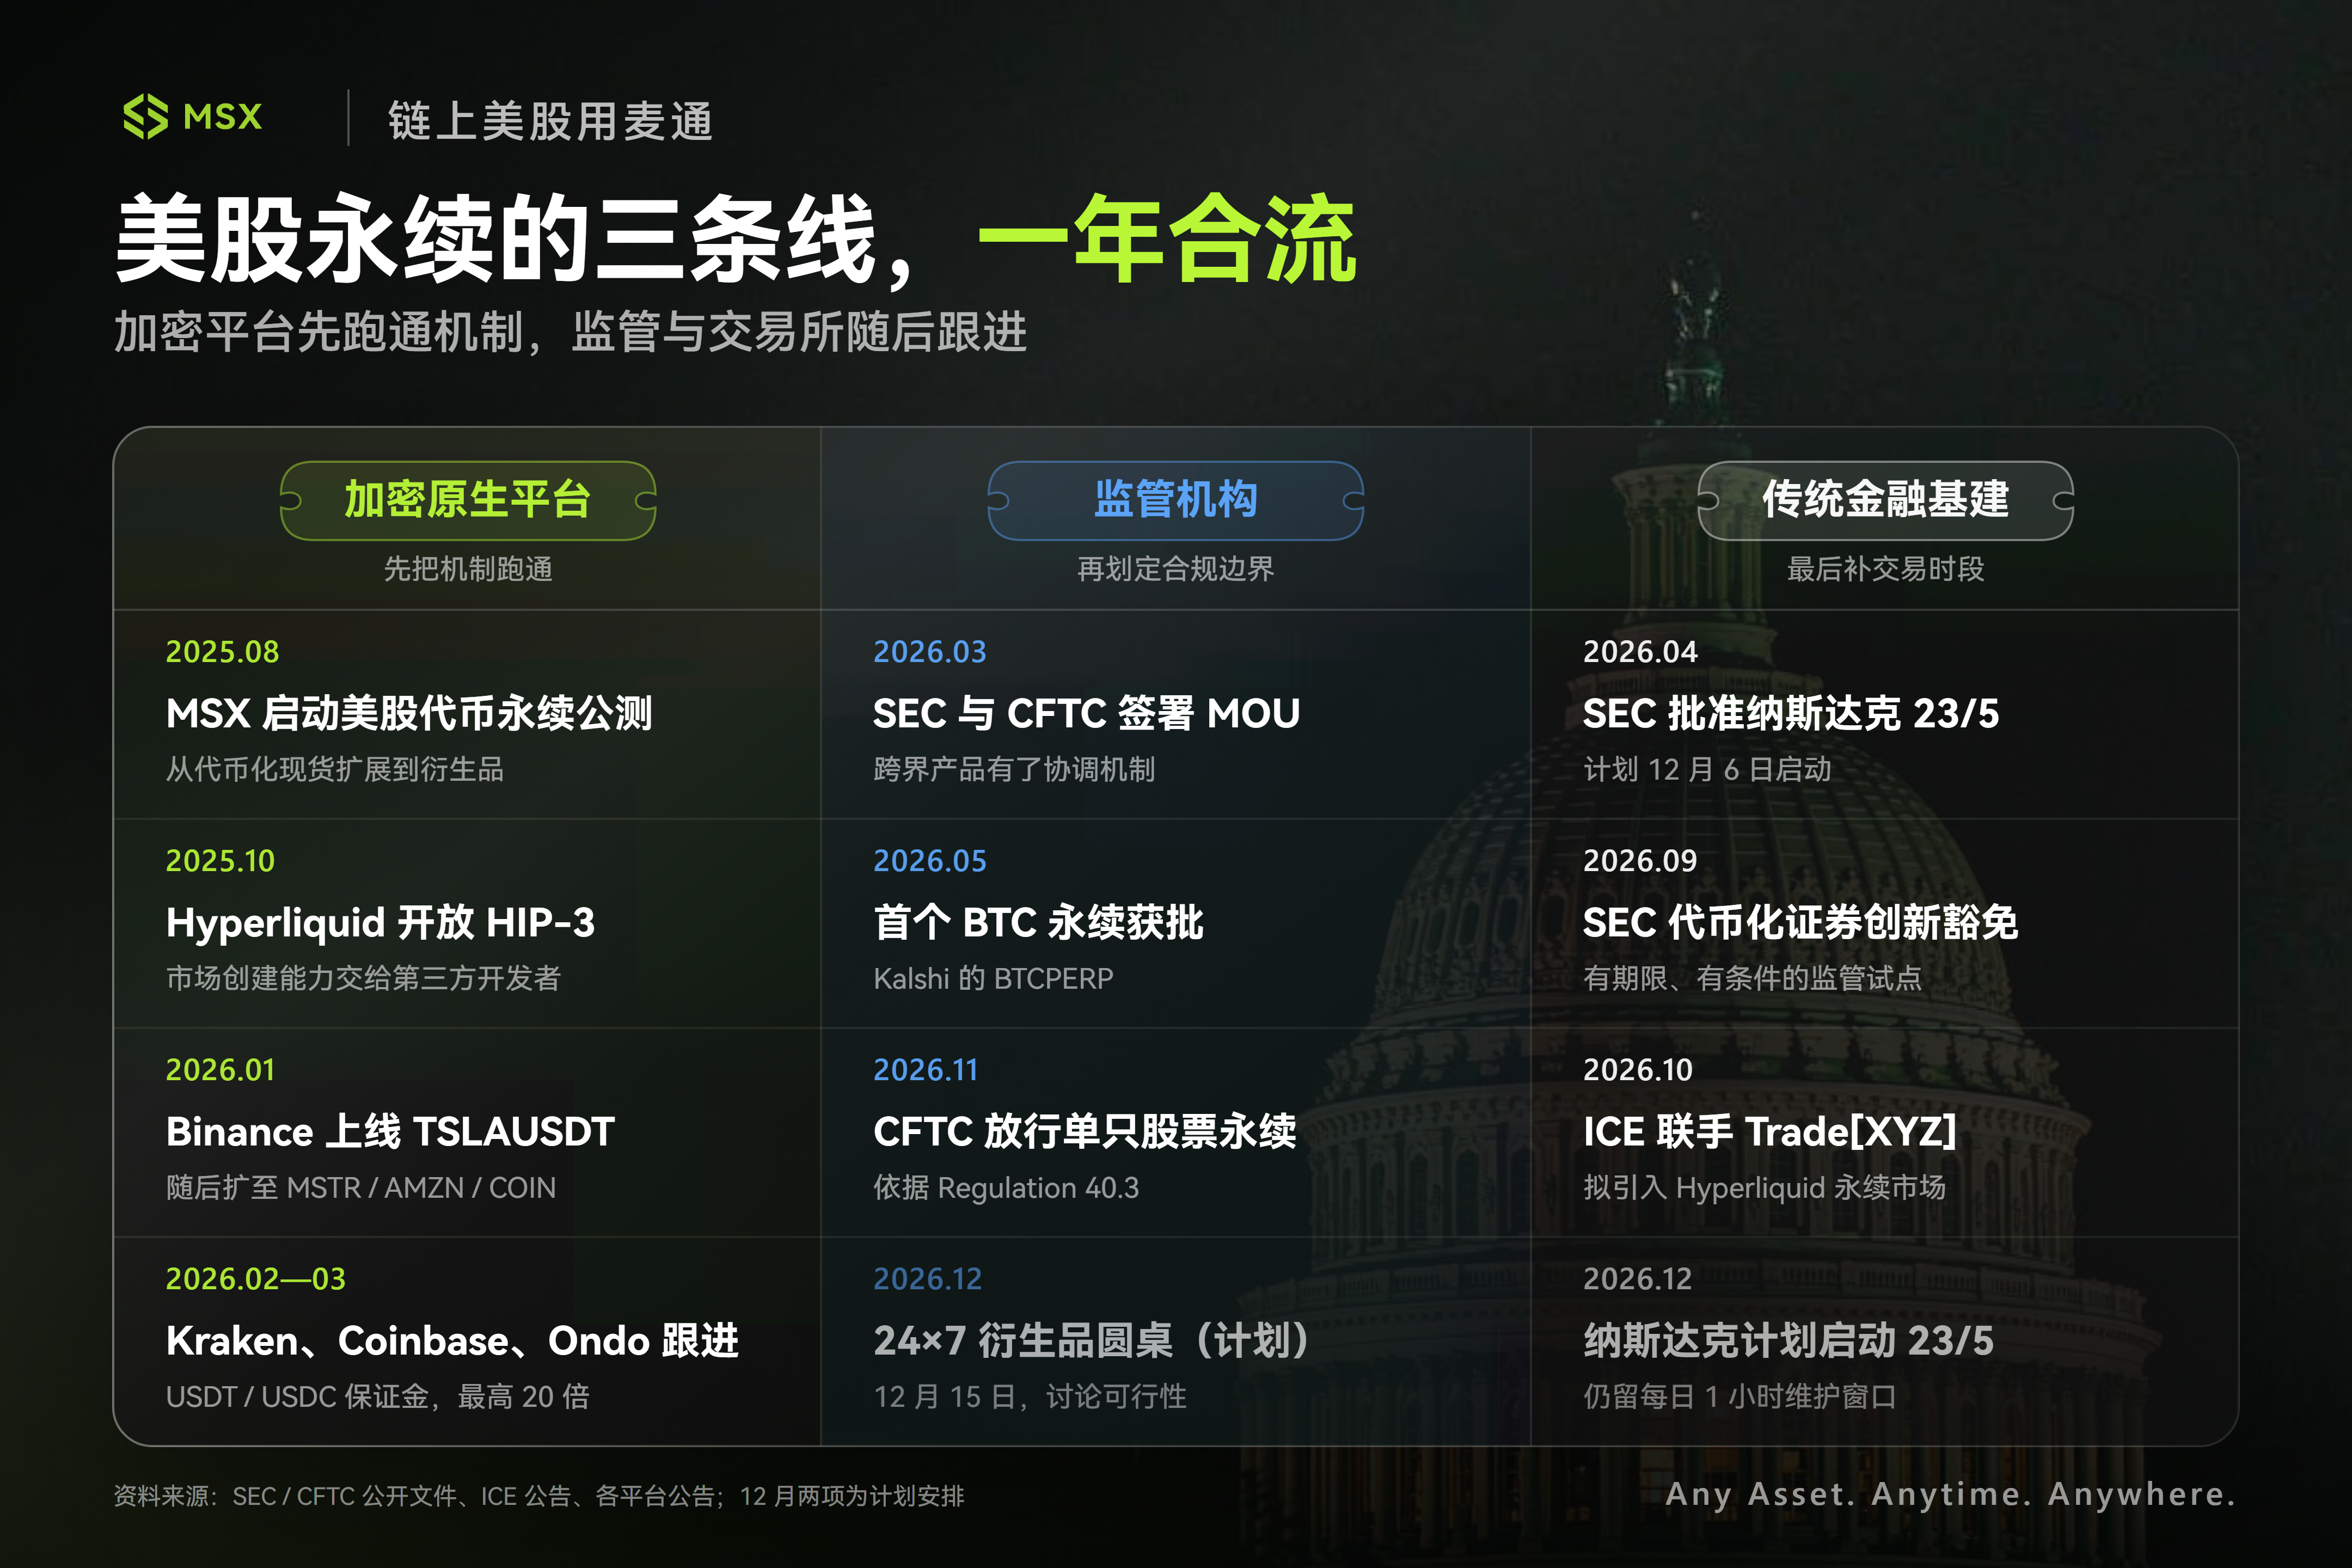
早くも2025年8月11日、MSXは米国株トークン永久先物契約のパブリックベータを開始し、それまでのトークン化米国株現物取引をさらにデリバティブ市場へと拡張した。
続いて、2025年10月、オンチェーンデリバティブのリーダーHyperliquidは画期的なHIP-3メカニズムを始動し、永久先物契約の市場作成能力を第三者開発者に開放したことで、取引対象はBTC、ETHの境界を突破し、株式、指数、商品、外国為替へと急速に拡大した。
2026年に入ると、米国株永久先物の領域にはさらに多くの主流取引プラットフォームが集中的に追随してきた:
- 1月28日、BinanceはTSLAUSDT株式永久先物契約を上場し、2月9日にはさらにMSTR、AMZN、CRCL、COIN、PLTRなど複数の株式永久先物契約を打ち出し、USDT証拠金と決済を採用し、7×24時間取引をサポートした。
- 2月3日、Ondo FinanceはOndo Perps計画を発表し、株式、ETF、商品などの伝統的資産を永久先物契約市場に導入し、さらにトークン化証券を証拠金として使用するモデルの探索を準備した。同プラットフォームは7月に正式稼働した。
- 2月24日、KrakenはxStocksに基づくトークン化株式永久先物契約を打ち出し、110以上の国と地域の適格な非米国ユーザー向けに、NVIDIA、Apple、Teslaなどの株式の24×7レバレッジ取引を提供し、最大レバレッジは20倍に達した。
- 3月20日、Coinbaseも正式に株式永久先物契約を打ち出し、適格な非米国ユーザーがUSDC決済を通じて、同一のデリバティブ取引体系内で米国株と暗号資産を取引できるようにした。
- Bitgetも同様にStock Perpsを製品体系に組み込み、NVIDIA、Apple、Tesla、Microsoftなど複数の米国株とETFをカバーし、関連契約はUSDT決済を採用し、ほぼ24時間の取引をサポートしている。
注目すべきは、この拡張がちょうどCryptoネイティブ市場の取引量が継続的に落ち込む背景で起きたことだ。
TokenInsightが発表したレポートによると、同社が追跡する取引所サンプルの第3四半期の総取引量は約12兆ドルで、前四半期比27.5%減となり、すでに3四半期連続で減少している——うち現物取引量は55%減の2兆ドル、デリバティブ取引量は17%減の10兆ドルだった。
しかしもう一つ興味深いデータがある。全体の取引量が落ち込む中でも、デリバティブが総取引量に占める割合は逆に83%に上昇し、前四半期より10ポイント高まった。
同時に、伝統的な金融資産の永久先物契約の取引規模は急速に拡大している。レポートが集計した9取引所のうち、第3四半期の株式と商品の永久先物契約の取引量は合計2.1兆ドルに達し、うち株式永久先物契約は約1.61兆ドルで77%を占め、商品永久先物契約は約4910億ドルだった。
このデータ群は極めて明確なシグナルを発している:従来のCrypto取引市場の成長が圧力にさらされる中、伝統的な金融資産が暗号資産取引プラットフォームにとって新たな取引需要を獲得する重要な方向になりつつある。
もちろん、プラットフォームによるTradFiへの拡張を単純に暗号資産市場の取引量減少に帰因させることはできない。より重要なのは、大手取引プラットフォームがすでに成熟したデリバティブエンジン、ステーブルコイン決済体系、証拠金管理、グローバルなユーザー基盤を備えており、株式、指数、金、原油などの資産への拡張に際して、ゼロから取引システムを構築する必要がないことだ。
彼らにとっては、限られたBTC、ETHの取引フローを奪い合うことに限定するよりも、すでに成熟した取引インフラをより多くの資産クラスに複製する方がよい。
しかも、これらのプラットフォームの製品は基盤構造の上ですでに2つの経路に分化している:
- 第一類は株価をアンカーとする「合成永久先物契約」で、例えばBinanceのUSDT本位契約、CoinbaseのUSDC本位契約などであり、投資家が得るのは株価の上下に対するロング・ショートのエクスポージャーであり、基盤では実際の株式の受け渡しは関与しない;
- 第二類は「トークン化株式」を基礎とする永久先物とポート





