


この記事では、Aave のネイティブ ステーブルコイン GHO の設計コンセプトについて詳しく説明します


元の編集: PANews
元の編集: PANews
数週間前、GHO ステーブルコインの概念が Aave ガバナンス フォーラムで提案され、DeFi 業界全体から大きな注目を集めました。 Aave プロトコルの次の開発計画として、このような分散型、担保付き、ドルペッグ型の Aave DAO ネイティブ ステーブルコインをローンチするというアイデアは、間違いなく非常に意味があります。 PANews もこの提案を紹介する記事を掲載しました。
Aave DAOとそのチームがGHOを市場に投入し、それをDAIと同じくらい重要なステーブルコインにする前に、このステーブルコインの設計コンセプトを見てみましょう。ただし、現在入手可能な情報は十分に包括的ではないため、この記事の後半は主に DeFi 業界の経験に基づくいくつかの推論に基づいています。
 1 Aave のネイティブ ステーブルコイン GHO とは何ですか?
Aave はほとんどの貸し手にとって DeFi 融資プロトコルとして選ばれているため、Aave の当初の目標の 1 つは十分なステーブルコインの預金を集めることでした。次に、DAO ネイティブのステーブルコインを作成することも、借り手のコストを削減できるため、非常に自然なことです。さらに、ステーブルコインを鋳造することにより、預金者は年間収益に対して追加料金を支払う必要がなくなります。
副題
1.1 過剰担保の米ドルペッグステーブルコイン
GHOは、aTokenを担保として使用して鋳造された過剰担保のステーブルコインであるため、ある意味GHOはMakerDAOに似ていますが、すべての担保が生産資本と意志であるため、わずかに効率的です 借入に応じて、一定量の利子(aToken)が生成されます要求。
興味深いことに、Aave はこのステーブルコインの名前に「USD」という単語を追加しませんでした。米国の規制当局は伝統的により攻撃的であるため、おそらくGHOは法的な観点からあまり問題を起こしたくないのだろう。さらに、Aave の創設者である Stani 氏は、GHO が将来的にアンカーリングの変更を受ける可能性があることを示唆し、次のように説明しました。
副題
1.2 金利モデルとステーキング割引
金利モデルはおそらく、これまでの GHO の中で最も優れていない部分です。Aave の当初のアイデアは、Maker での動作と同様に、Aave DAO が金利を直接決定することでしたが、このアプローチは非常に非効率であり、ガバナンスを強化することになります。トラブル。 Aave の他のトークンと同様に、市場の状況に合わせてアルゴリズムで決定される金利モデルを使用する方が合理的です。金利はプール内の需要と供給によって決まります。
一般に、DAO は、システム動作パラメータの管理に参加するのにはまったく適していません。これは、市場の状況に応じて特定の範囲内でしか調整できない、固定の基本レートを持つハイブリッド モデルになるためです。したがって、Aave コミュニティが DAO が金利決定に参加することを望んでいるという考えはまったくばかげています。
実際、金利の動的な変化は、リクイティプロトコルのbaseRate(基準レート)がLUSDの下方固定を防ぐことができるのと同様に、大規模な鋳造イベントを防ぐことでGHOのアンカリングを保護することができます。 Liquity プロトコルでは、初期手数料は 0.5% ですが、需要が急増すると手数料は増加し、需要が安定すると徐々に 0.5% に向かう傾向になります。
このガバナンスフォーラム中に、Aaveは、GHO貸し手がAAVEトークンをプレッジするための割引の問題にも言及し、これによりさらなる相乗効果が生まれると考えています。ステーカーによって支払われるすべての利息は最終的に Aave DAO に送られることになります (他のほとんどのトークンは 0 ~ 10%)。これは、GHO が大幅な時価総額に成長すると、DAO のドル箱になる可能性があることを意味します。 DAIと同様の時価総額と3.5%という高い平均金利により、AaveDAOはGHOから1日あたり約15万ドルを稼ぐことができます。
次の図は、さまざまな GHO 市場価値に対応する金利と収入基準値を示しています。
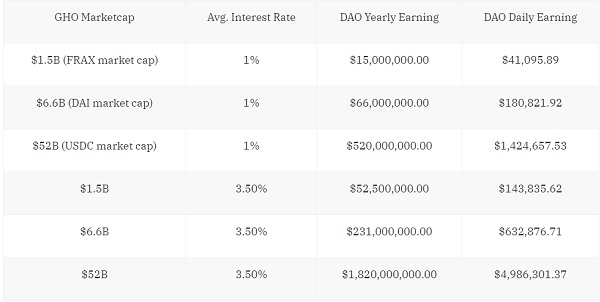
フォームの説明:
1. GHO の市場価値: 15 億ドル = FRAX の現在の市場価値、66 億ドル = DAI の現在の市場価値、520 億ドル = USDC の現在の市場価値。
副題
1.3 「ファシリテーター」とリスク加重資産
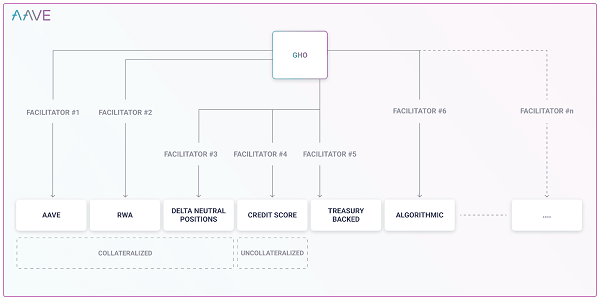
GHOを設計する過程で、チームは「ファシリテーター(推進者)」という概念を提案した。この「ファシリテーター」は GHO を鋳造することができ、Aave によって管理されます。最初の「ファシリテーター」は Aave プロトコル自体であり、その後、他のプロトコルまたはエンティティがこれに続きます。この設計により GHO の領域が一気に拡大したとも言え、リリース後は他の多くのプロトコルが Aave や GHO の「ファシリテーター」として申請されることが予想され、それを考えると非常に楽しみな気持ちになります。
副題
1.4 「分散化」と非検閲への抵抗
Aave チームは GHO を分散型ステーブルコインと説明し、検閲への耐性についても言及しています。ただし、これは GHO とは直接関係していないようです。
暗号資産が非暗号ネイティブのユーザーベースとさらに統合されるにつれて、ステーブルコインの採用は拡大し続けるでしょう。分散型ステーブルコインは、ブロックチェーン上で検閲に強い法定通貨を提供します。 GHOは、Aaveプロトコルによって完全に裏付けられた分散型の複数担保のネイティブステーブルコインです。
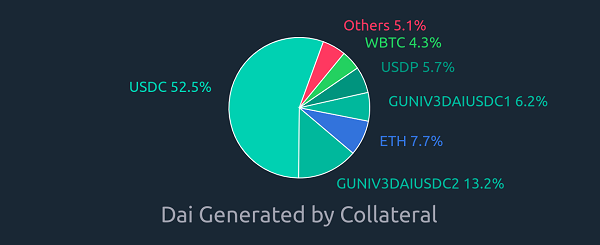
チームの説明によると、GHOはDAIと同様に「分散化」され、担保の構成により検閲耐性が低くなるという。実際、Aave での融資の担保として使用できるすべての aToken が GHO からも借用できると仮定すると、GHO の担保は主に USDC などのいくつかのレビュー可能なトークンで構成されます。
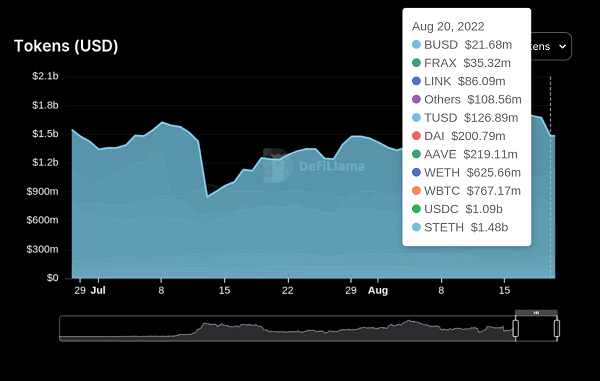
上の画像の出典: DeFiLlama
実際、USDC は、stETH (Lido の液体担保 ETH) を除いて、Aave で最も使用されている種類の担保であり、別の信頼できるトークンである wBTC が僅差で続きます。それでも、Aave の担保構成は、担保構成の 50% 以上が純粋な USDC である DAI よりもはるかに優れています。
最初のレベルのタイトル
2 Aave と GHO は上場後どうなりますか?
基本的にすべてが整ったので、より「投機的」フェーズに移り、GHO を実際にどのように適用できるかを検討できます。
実際、Aave プロトコルと GHO の間の相互作用は、非常にエキサイティングなものであることは間違いありません。以前に Aave x GHO の話や、GHO での eMode 取引の有効化、つまり USDC/DAI などの選択された通貨ペアでのレバレッジの有効化についての話がありましたが、しかし詳細はあまりないので、ここではいくつかの仮定について簡単に説明します。
aGHO は Aave プロトコルで最も興味深い担保となるはずですが、GHO の借入が許可された場合、重大な反射的リスクが生じる可能性もあります。したがって、GHO が aGHO を使用して GHO を鋳造するのを防ぐことができれば最善ですが、そうしないと、現在 DAI で発生している問題が発生する可能性があります。
副題
2.1 GHOの流動性戦略
ステーブルコイン設計のもう 1 つの重要な部分は流動性戦略です。Aave では、CRV、CVX、BAL はすべて担保として使用できます。リザーブ ファクター (リザーブ ファクター) に基づいて、ネイティブ プロトコルでロックされたこれらのトークンは「保管庫」に保管されます。 " " そして、Aave DAO が GHO に関連するマイニング プールにインセンティブを向けることを許可します。
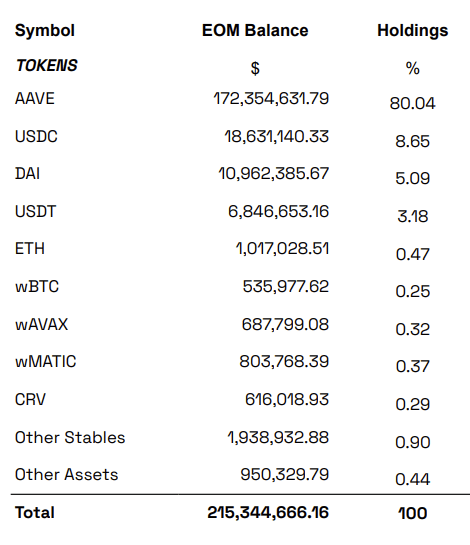
上: 615,000 を超える CRV を備えた Aave の「Vault」の現状 出典: Aave の「Vault」レポート (2022 年 7 月)
現在、Frax は USDT と DAI を「排除」しようとしており、Frax Basepool (FRAX/USDC) を確立して Curve 上の他のステーブルコイン取引ペアの基本通貨にしようとしています。 。実際、現在USDCとDAIにさらされている多くのプロジェクトは、独自の流動性の分散化を目指しており、GHOもDeFiのUSDCへの依存度を下げるための「完璧な時期」を待っている可能性がある。
率直に言って、Fraxは以前、Curveとの「対決」においてかなりの量のガバナンスと規制投票権をコントロールしていたが、Aave DAOにはそれができない可能性があり、予備の「保管庫」にあるCRV/CVX残高は明らかに十分ではない。インセンティブファンドプールは10億ドル規模に成長しており、これはAaveDAOがより流動性ベースのインセンティブ駆動型トークンの取得を目指す必要があることを意味します。ただし、AaveDAO は GHO の金利利回りから多額の収入を生み出すことができるため、GHO の時価総額が最終的にどうなったとしても、ある程度の流動性をサポートする十分な手段を備えているはずです。
最後に言及すべきことは、Aave と Balancer の関係は実際には「良好」であるということです。まず、AAVE トークンへの移行以来、Aave セキュリティ モジュールで採用されている分配ルールは「80% AAVE / 20% wETH Balancer Pool」となっています。第二に、Aave は現在 200,000 BAL を準備庫に保有しており、保有額を増やす予定です。したがって、ステーブルコインGHOがバランサープロトコルで素晴らしいパフォーマンスを発揮することが期待できます。ただし、Balancerと比較して、AaveステーブルコインGHOの潜在的なリスクポイントはCruveにある可能性があります。Curveは「キング」であり「キングメーカー」でもあるため、CurveでGHOの流動性を高めたい場合は、難易度は低くないはずです。 Frax のように Curve に「反対」を選択することを強いられる可能性さえあります。
最初のレベルのタイトル
3 まとめ
この記事が、ステーブルコイン戦争で何が問題になっているのかをよりよく理解するのに役立つことを願っています。GHO のローンチが迫っており、カーブ ステーブルコインも超過担保をサポートしており、年内にローンチされるため、今年のステーブルコイン市場は非常に興味深いものとなるでしょう。 DeFi市場にとって、ステーブルコインの拡大が次の開発トレンドとなる可能性があり、ほとんどのDeFiプロトコルは、次のような独自のネイティブ ステーブルコインの拡大を模索しています。
1. Frax は当初は単なる安定通貨でしたが、現在は DEX FraxSwap を開始し、融資プラットフォームである FraxLend も開始します。
2. Aave は当初単なる通貨市場でしたが、すぐに独自のネイティブの安定通貨を持ちました。
3. Curve は元々単なる DEX でしたが、すぐに独自の安定通貨を追加し、流動性プロバイダーに効果的な融資サービスを提供し始めました。
元のリンク





