


デルタファンド: 2022 年のブロックチェーン業界における 13 の技術トレンド


原著者: デルタ ファンド
2021年はブロックチェーンにとって注目すべき年となるでしょう。仮想通貨の時価総額は3兆ドルを超えます。 NFTの人気は高まっており、取引額は230億ドルを超えています。米国が最初のビットコイン先物ETFを発売した。エルサルバドルはビットコインを法定通貨として受け入れています。イーサリアムは手数料の請求方法を変更しました。 DeFi Total Locked Value (TVL) は 2,000 億ドルを超え、前年比 7 倍に増加しました。今年も多くの新しいチェーンが誕生し、ブロックチェーンウォレットのユーザー数は7,000万人に増加しました。
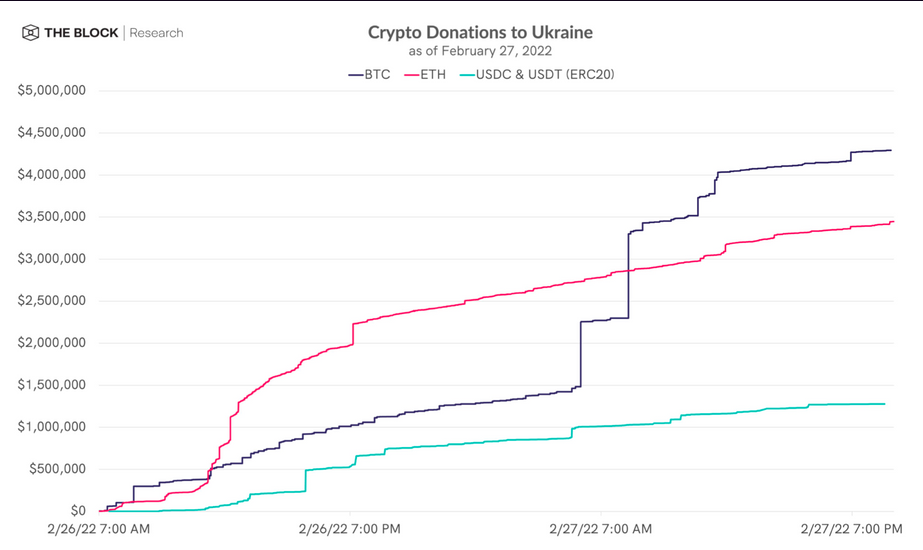
暗号通貨は最近、規制に反して国境を越えて送金する方法として使用されています。ウクライナ戦争勃発後、仮想通貨市場は当初大きな打撃を受けたが、現在は以前の水準に回復している。戦争の開始以来、ウクライナ軍は継続的に暗号通貨の寄付を受けてきました。そして、カナダのトラック運転手の抗議では、GoFundMeのような従来のクラウドファンディングチャネルからブロックされた後、抗議参加者は仮想通貨の寄付を受け取りました。将来的には、人々は暗号通貨を使用して慈善活動に寄付できるようになりますが、これは従来の金融インフラストラクチャでは不可能でした。
最初のレベルのタイトル
ブロックチェーン空間の改善
副題
1. マルチチェーン相互運用性ソリューションの台頭
2021 年には、複数の L1 ブロックチェーンと L2 ソリューションが登場します。一方で、クロスチェーンの流動性の必要性は、ブロックチェーンの普及にとって明らかなボトルネックとなっていますが、同時に重要な開発の機会も提供します。
2017 年から 2021 年にかけて、トランザクション速度の向上とコスト削減を目的としたいくつかの L1 および L2 ソリューションが開始され、最もよく知られているブロックチェーンには、Polygon、Avalanche、Optimism、Terra、Solana などがあります。これらのブロックチェーンはスマート コントラクト機能を利用しており、開発者がいくつかのオープンソースの金融アプリケーションやゲームなどを構築するよう引き寄せています。
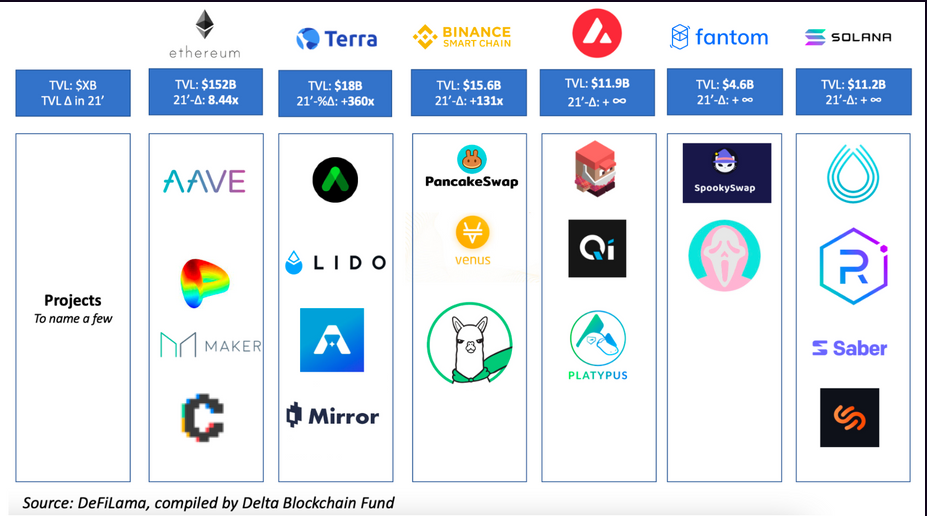
トランザクションコストやレイテンシーなど、さまざまなブロックチェーンの固有の特性を活用し、投資収益率を最大化するには、チェーン間で送金できる機能が重要になります。
現在、Paraswap などの分散型取引所 (DEX) アグリゲーターは、ユーザーが同じブロックチェーン トークンで交換できるようにするだけでなく、クロス DEX 取引所を通じてユーザーが最良の価格を取得できるように支援し、クロスチェーン ブリッジとの統合を開始する傾向にあります。 、これにより、ユーザーはチェーン間でトークンを交換することもできます。複数のチェーンにデプロイされていないアプリケーションの場合、Symbiosis Finance、Multichain、Atlasdex など、これらの問題を解決できるクロスチェーン ソリューションがいくつかあります。クロスチェーンのトークン転送プロトコルであるマルチチェーンは、複数のチェーンにわたって合計 77 億ドルを超えるロックアップを引き起こし、クロスチェーン転送とネイティブ スワップの促進に貢献しています。
副題
2. DEXのユーザーエクスペリエンスと資金配分効率の向上
今年、分散型取引所 (DEX) のユーザー エクスペリエンスは、使いやすさと資本効率の点で向上しました。
DEX の基礎となるアルゴリズムはより複雑になります。 Uniswap は、単純な価格設定アルゴリズム x * y = k (一定の製品公式) に従います。ここで、x と y は、流動性プールを構成する 2 つのトークンのそれぞれの量です。これは理解するのは簡単ですが、同様の資産の取引に比較的大きな価格影響を与え、損失につながります。
多くの新しい DEX には、より複雑でありながらより効率的なアルゴリズム/曲線が改良されています。注目すべき例としては次のようなものがあります。
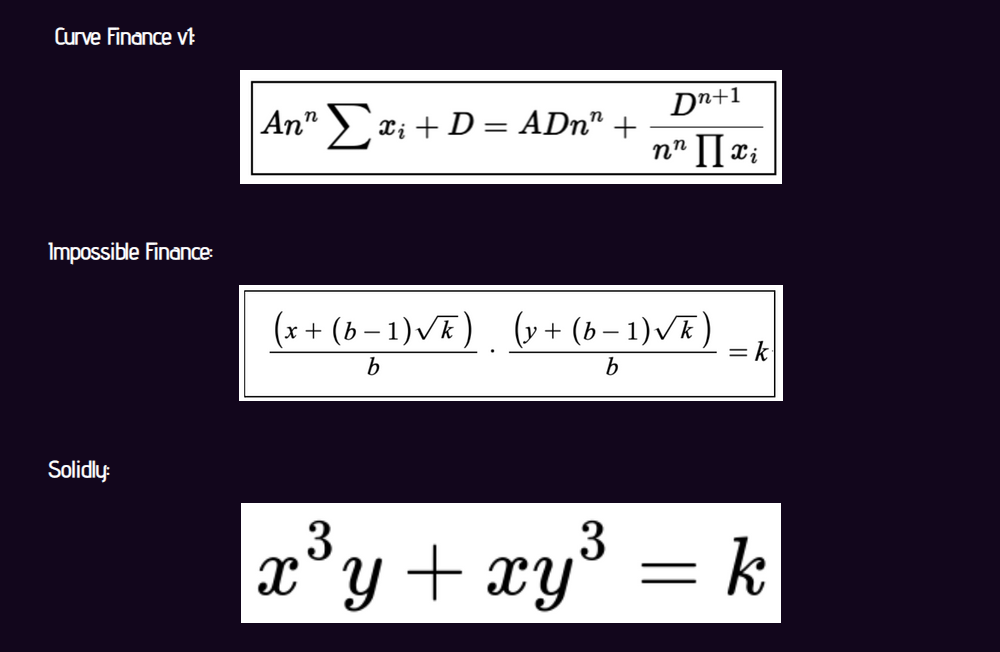
これらのアルゴリズムは、トランザクションに対する価格の影響を軽減することを目指しています。つまり、ユーザーがあるトークンを別のトークンに交換するとき、トークン Y に比べてトークン X の価値の変動が少なくなります。これらの新しい変換アルゴリズムにより、小規模取引の価格をより安定したレベル (約 1) に保つことができ、価格への影響を確実に小さくしながら、より小規模な流動性プールの作成を可能にします。
多くの DEX はオーダーブック モデルを採用しています。 Uniswap v3 は、古典的な自動マーケットメーカー (AMM) モデルをオーダーブックに近いものに変換し、流動性プロバイダーが流動性を特定の価格帯に制限できるようにしました。これを集中流動性といいます。
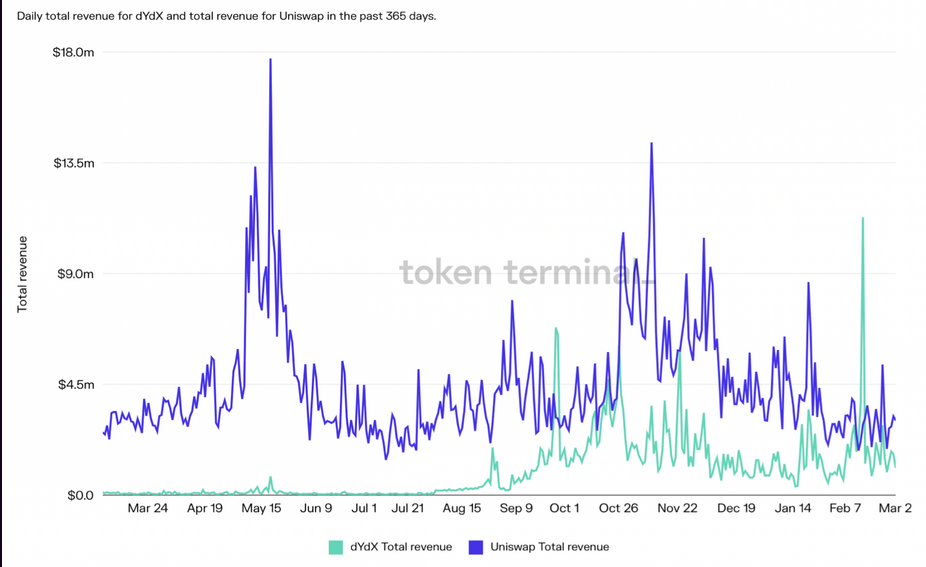
dYdX は、オーダーブックモデルを備えた新しいタイプの DEX です。 dYdXのトータル・バリュー・ロックド(TVL)は急速に上昇しており(2021年11月で11億ドル)、取引高はすでにUniswapの水準に近づいています(Uniswapの1日の取引高は約13億ドル、1日の取引高は約13億ドル) dYdX は約 9 億 5,000 万ドルです)。しかし、Uniswap の収益は依然として dYdX よりはるかに高く、日中のピーク収益は 1,770 万ドルに達しましたが、dYdX の日中のピーク収益はわずか 680 万ドルでした。 Sushiswap は将来同様の製品を発売する予定であり、さらに多くの DEX がこれに追随する可能性があります。
副題
3. L2 での DeFi の採用の増加
2021年12月31日の時点で、さまざまな分散型アプリケーション(dApps)の資産は2,410億ドルを超えています。 MakerDAO、Aave、Curve、Anchor Protocol などの融資プロトコルが先頭に立ち、ロックされた合計値 (TVL) の約 25% を占めています。 2021年12月31日の時点で、Uniswap、PancakeSwap、spookswap、Serumなどの分散型取引所も130億米ドルのTVLを創出しました。
L1 ブロックチェーン TVL の急速な成長に加えて、流動性マイニングの高収量のおかげで、L2 ソリューションの TVL も 2021 年上半期から大幅に増加しました。その中のリーダーは Polygon で、その TVL は 100 から急速に増加しました。ドルはピークの80億ドルまで上昇した。 Arbitrum、Optimism、その他の L2 ソリューションが 2021 年後半にローンチされ、DeFi 参加者や開発者コミュニティから多くの注目を集めています。
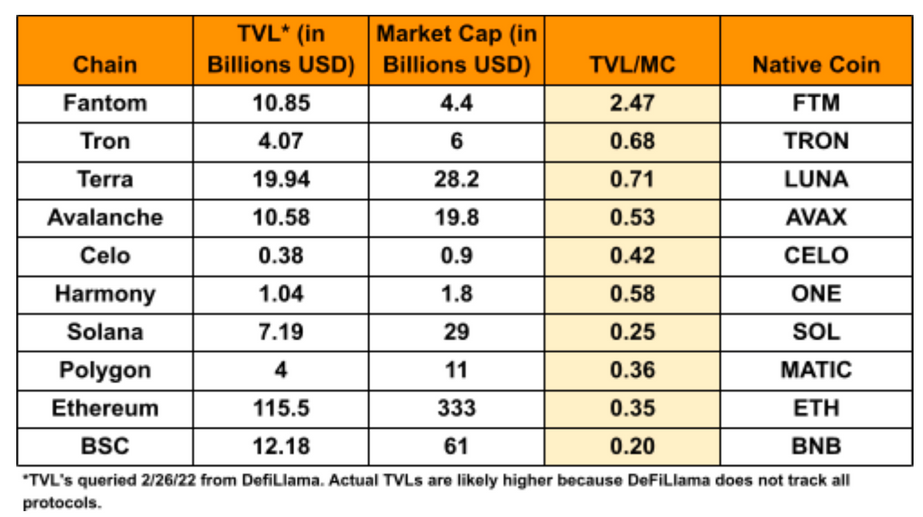
ますます多くの市場参加者がデジタル資産の世界に参入し、新しいアプリケーションの開発に参加するにつれて、DeFiスペースは急速に混雑しており、その結果、取引コストが増加し、取引速度が低下しています。ブロックチェーンの参加者が増えるにつれて、これらの問題は悪化し続け、主要な L1 ブロックチェーンはすぐに飽和してしまいます。その結果、ほとんどの L1 ブロックチェーンのガス料金が上昇します。
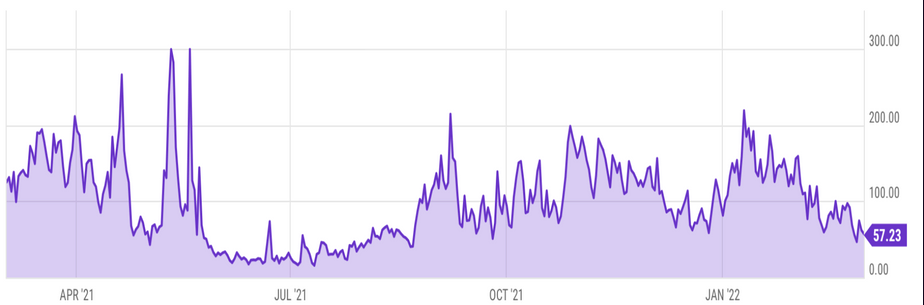
ガス料金の大きな変動や遅延はトランザクションのスリッページにつながりますが、これはイーサリアムの永遠の問題でもあるため、ますます多くの人々が大量の資産をさまざまなレイヤーに転送することになります。
L2ソリューションとサイドチェーンの出現により、トランザクション速度が向上するだけでなく、ガスコストも節約され、DeFi分野の発展はより強力になるでしょう。 2022 年までに、より多くの DeFi アプリケーションが L2 ソリューションを採用すると予想されます。 Arbitrum、Optimism、Boba などの L2 ソリューションの TVL の増加は、コミュニティがロールアップを受け入れ始めたことを示す強力な証拠です。
トランザクション速度の向上、手数料の削減、Optimism V2 などのイノベーションにより、L1 スマート コントラクトを L2 に展開するプロセスが簡素化されるため、近い将来、すべての主要なトークンが L2 バージョンを開始すると十分に信じられます。ブリッジは、レイヤー間を効率的に移動できることを確認します。
副題
4.「NFT-Fi」が2022年を定義する
複数のプラットフォームにわたるNFT取引は230億ドルを超え、OpenSeaがリードしている。 2021年第3四半期のNFT取引高は100億米ドルを超え、2021年のNFT総取引高のほぼ半分を占めました。
融資/担保付きNFTテクノロジーがこの分野を支配し、トークンスワップ市場と競合することになるでしょう。 2021年、NFTは世間の注目を集め、アートの世界に大きな影響を与え、主流の認識を獲得しました。 2022 年までに、NFT はこの傾向を続ける可能性があります。 Swap.Kiwi などの企業は、エスクローアカウントで他の当事者と NFT を直接交換することを許可しています。 NFTは資産をトークン化するだけでなく、ポジションもトークン化できます。たとえば、大規模な機関は、流動性プール内の既存のポジションをトークン化し、最初にポジションを決済することなく交換して、それらの資産を取引することができます。さらに、Taker Protocolなどの企業は、ユーザーがNFTを担保として使用してお金を借りることを許可しており、NFT保有者に流動性へのアクセスを与えています。
2021 年には、NFT 取引の 75% がイーサリアムで行われるようになります。 2022年までに、NFTトランザクションはRonin、Flow、Immutable、Solanaを含む他のL1およびL2チェーンに移行する可能性があります。 NFT をチェーン間で転送できるマルチチェーン ソリューションは、この分野を再定義します。 2021年下半期にSolanaとそのNFT取引市場が立ち上げられて以来、SolanaのNFT取引総額は13億ドルを超え、SolanArtがその先頭に立っている。同時に、Polygon は 4 億 8,000 万ドル以上の NFT 取引を完了しましたが、このうち 4 億 1,300 万ドルは OpenSea からのもので、これは主にユーザーが OpenSea プラットフォームを通じて Polygon で直接 NFT を発行できるという事実によるものです。
ゲームへのNFTの応用もまた焦点となるでしょう。ゲーム小道具の取引は、小道具の性能、希少性、実用性を重視したオンチェーン分析など、さまざまなビジネスモデルにつながります。
DeFi で使用されている NFT の例としては、次のようなものがあります。
Uniswap V3 の流動性プロバイダーのポジションは代替不可能であるため、NFT によって表されます。
NFT プラットフォーム Ubisoft Quartz を使用すると、人々は暗号通貨を使用して希少なデジタル商品を購入できます。
カリフォルニア大学バークレー校、ノーベル賞を受賞した2つの発明、CRISPR-Cas9遺伝子編集とがん免疫療法のNFTをオークションに出品
限定イベントへのチケットとしてのNFT
副題
5. セキュリティへの一層の関心
2021年には総額140億ドルの仮想通貨が盗まれ、これもまた過去最高額となった。総額22億ドルがDeFiプラットフォームから盗まれた。この数字は憂慮すべきものであり、各機関がオンチェーンプロトコルに参加することを思いとどまらせる可能性があります。
集中型マーケットプレイスの Crypto.com と Wormhole Protocol は、両方ともハッカーの最新の標的となっています。 Crypto.comによると、2022年1月17日、約3000万ドル相当のビットコインとイーサリアムが盗まれ、約500人のユーザーのアカウントが攻撃された。ユーザーがイーサリアムとソラナブロックチェーン間で資産を転送できるようにするワームホールプロトコルは、2022年2月2日にハッキングされ、約3億2000万ドルの損失が発生した。これらのハッキングは、デジタル資産プラットフォームがより広く採用される前に、まだ多くの作業が必要であることを示しています。
暗号プロジェクトはオープンソースであるため、ホワイトハッカーはエコシステムの安全を確保する上で重要な役割を果たすことになります。 ETHDenver 2022 カンファレンスで、ホワイト ハット ハッカーのジェイ フリーマン氏は、L2 ソリューションのオプティミズム コードに重要な脆弱性を発見し、ホワイト ハット ハッカーの動機を高め、悪意のあるハッカーを抑制するためのバグ リワードの重要性を強調しました。システム全体。ホワイトハッカーは、脆弱性を発見したり、チームに公に連絡したり、プラットフォームを攻撃して資金を返還したりすることに積極的に関与しています。 2021 年 8 月に Poly Network が 6 億ドルに上るハッキングを行った際、ホワイトハッカーは資金をプロジェクト チームに返還し、その後プロジェクトからの仕事のオファーを受け入れました。
暗号通貨の人気により、詐欺は避けられないでしょう。例えば、Boring Ape (BAYC) 保有者の一部は騙されて BAYC を低価格で販売させられたため、ネットワークセキュリティとブロックチェーン運用セキュリティに関するユーザー教育の強化が重要になります。
副題
6. 革新的なDeFiおよびステーキングプロトコルの開発
DeFi
2021年、Uniswap V3マーケットメーカーは2億ドルの手数料を稼ぎ出し、2億6千万ドルの一時損失を被ったが、そのうち6千万ドルの純損失が手数料収入の30%を占めた。巨額の一時損失(トークンの変動による損失)の解決策を見つけることが、2022年の焦点となるだろう。 Univ3 での LP ポジションの管理は UniV2 よりもはるかに複雑で、アルゴリズムはオンチェーンとオフチェーンのさまざまなデータポイントに基づいて流動性の範囲を調整します。正確なインデックス作成プロトコルの必要性も高まるでしょう。 Chainlink のようなプロトコルもより多く使用され、さらなる競争に直面するでしょう。一時的な損失を減らすために、より多くの和解が成立するでしょう。
しかし、2021年には、NFTとメタバースが大きな注目を集めています。 2022 年までに、DeFi 分野の新しいプロトコルに対する市場の関心が再燃するでしょう。金利スワップ、先物、ヘッジファンド、保険などのより伝統的な金融アプリケーションがブロックチェーン上で開始される予定です。新しい協定も生まれるでしょう。
多くの新しいプロジェクトは、Curve のトークン エコノミーと、それが Convex や Votium などのプロトコルの進化に貢献してきた方法からインスピレーションを得ることになります。 Curve のトークン エコノミーを使用すると、ユーザーはどのプールが CRV 報酬 (利息) を受け取るかについて投票できます。
誓約
誓約
新しい流動性ステーキングプロトコルが開始され、人々がさまざまなブロックチェーンやプロジェクトにわたってトークンをステーキングし、それらの誓約されたトークンのデリバティブ(リキッドステーキングトークンと呼ばれる)を使用してDeFiに参加できるようになります。これらの流動性担保トークンは、現在保持されロックされているトークンによって裏付けられます。
副題
7. DAOの台頭
分散型自律組織 (DAO) は従来の組織に似ていますが、DAO の管理ルールがスマート コントラクトによって作成および実行され、DAO のすべてのトランザクションがブロックチェーン上の誰にでも公開される点が異なります。 DAO は大きな注目を集めており、フットボールやゴルフクラブなどの高額商品、さらには合衆国憲法 13 部の原本の 1 部の購入に資金を提供しています。
2022 年までに、TreasureDAO などの DAO は、より多くのビジネス モデルを集合的に構築できることを証明するでしょう。これは、Arbitrum 上の成功した NFT マーケットプレイスであり、収益とコミュニティ所有権の平等な分配に重点を置いています。新年には、BitDAO が 25 億ドル以上の流動性を保有しているため、DAO の財務管理はこれまで以上に重要になるでしょう。 BitDAO はマスター DAO となり、コミュニティを構築し、世界中の複数の DAO の少数株または過半数の株式を購入します。 BitDAO は世界的に有名な大学と協力して eduDAO を形成し、研究の促進、プロジェクト補助金の発行、新製品の開発に使用されます。 DAOは政治献金にも広く使われる予定で、ウクライナ支援を目的としたUkraineDAOはすでに多額の寄付を集めており、ジュリアン・アサンジの訴訟費用に資金を提供することを目的としたアサンジDAOは750万ドルを集めている。
同時に、より多くのテクノロジー企業が分散型組織に目を向けるようになり、それには中小企業だけでなく大企業も含まれることになります。 Shapeshift などの企業は、以前の株主資本をトークン化し、100 万人を超える Shapeshift ユーザーにエアドロップすることで、集中型の事業体から分散型の事業体への転換に成功しました。これは仮想通貨史上最大のエアドロップです。
DAO は、プロトコルとプラットフォームが迅速に資金を調達する機会を提供すると同時に、より多くのコミュニティ メンバーが意思決定プロセスに参加できるようにします。これにより、L2 (Boba など) や DEX (Sushiswap や Uniswap など) が Boba、SUSHI、UNI トークンを発行するなど、新規および既存のプロトコルの ICO が行われる可能性があります。
人々が投資をプールできる DAO の人気は高まっていますが、新しいものではありません。ユーザーが投資のために資金をプールできるようにした最初の DAO の 1 つである「The DAO」は 2016 年に設立され、約 11,000 人の投資家から 1 億 5,000 万ドルを調達しましたが、そのスマート コントラクトのバグにより、The DAO の資金が盗まれました。 、2017年のイーサリアムのハードフォークにつながった出来事。
副題
8. 分散型ゲーム/P2E エコノミーおよびメタバースへの大規模投資
2021年のゲーム分野では、「遊びながら稼ぐ」(P2E)、ゲームギルド、チェーンゲーム「アクスィー・インフィニティ」のトークンエコノミーの3つが大きなテーマとなる。 Blockchain Flow はしばらく前から存在していましたが、Axie Infinity は最近、今後のすべてのゲーム向けに独自のエコシステム ブロックチェーンを作成しました。
開発者はブロックチェーン上でゲームを開発することを選択し、プレーヤーに低コストのトランザクション、迅速な実行と決済を提供し、多くのユーザーを引きつけることができます。現在、トークンや NFT などの特定の要素のみがオンチェーンに直接デプロイされています。ユーザーのNFT管理をアウトソーシングするスターダストなど、インフラ企業がこれらの機能をサポートしています。 2022 年までに、チェスやバックギャモンなどの伝統的なゲームが P2E モデルに移行し、コンピューティングやグラフィックスを含めて完全にオンチェーンで展開される可能性があります。
2022年には、より多くのゲームがチェーン上に直接展開され、永久ストレージを提供し、ゲーム市場でのさまざまなレベルのNFT取引をサポートする予定です。 Animoca Brands はブロックチェーン ゲームの分野で主導的な地位にあり、現在、仮想世界、サンドボックス (このゲームはソフトバンクなどの企業から多額の投資を受けており、アディダスとアタリが協力)。 Animoca Brandsは、F1レーシングカーやバイエルン・ミュンヘンやマンチェスター・シティなどの有名なサッカークラブとも提携して、NFTコレクターズコレクションを発売しています。今後も、ゲームやNFTプロジェクトに取り組むブロックチェーンエンターテインメントスタジオの台頭が見られるでしょう。
さらに、2022 年には従来のゲーム会社 (EA、Activision Blizzard など) からより多くのゲーム開発者がブロックチェーン ゲーム分野に参入するでしょう。それでも、開発中の多くの P2E ゲームは、市場投入までの時間とゲームの品質の間でトレードオフを行う必要があります。
2022 年には、どのブロックチェーンがゲーム開発に最適であるかが明らかになるでしょう。 Flow はゲームのデプロイに適していることが証明されていますが、Solana などの他のブロックチェーン (トランザクション コストが低く、スループットが高い) には依然として多くの柔軟性があります。
ブロックチェーンベースのゲームでは、プレイヤーがゲームのネイティブ NFT を所有し、ゲームのプレイ中にトークンを獲得できるようにする必要があるため、一部のプレイヤーがゲームのネイティブ NFT を購入するための十分な資金を持たない状況も生じています。これは、ゲームNFT所有者が「奨学生」と呼ばれるプレイヤーにそれを貸与する奨学金プログラムにつながりました。これらの学者はゲームに時間を投資し、報酬を受け取ります。その後、報酬は学者とゲームNFT所有者の間で分割されます。これによりゲームギルドも誕生しました。典型的な例は、2018 年に設立された Yield Gaming Guild で、東南アジア、インド、ラテンアメリカ、ブラジル、ヨーロッパに 100,000 人の会員、18,500 人の Yield Guild バッジ保持者、32 人の奨学金マネージャー、10,000 人を超える Axie Infinity 奨学生がいます。
ギルドマネージャーは、ギルドがより多くのトークンを獲得するために、安定したメンバー数を確保する必要があります。しかし、価値の変化が激しいNFTの場合、資金管理が非常に難しくなります。ギルド管理を中心としたソフトウェア管理システムは、2022 年の新たなトピックとなるでしょう。
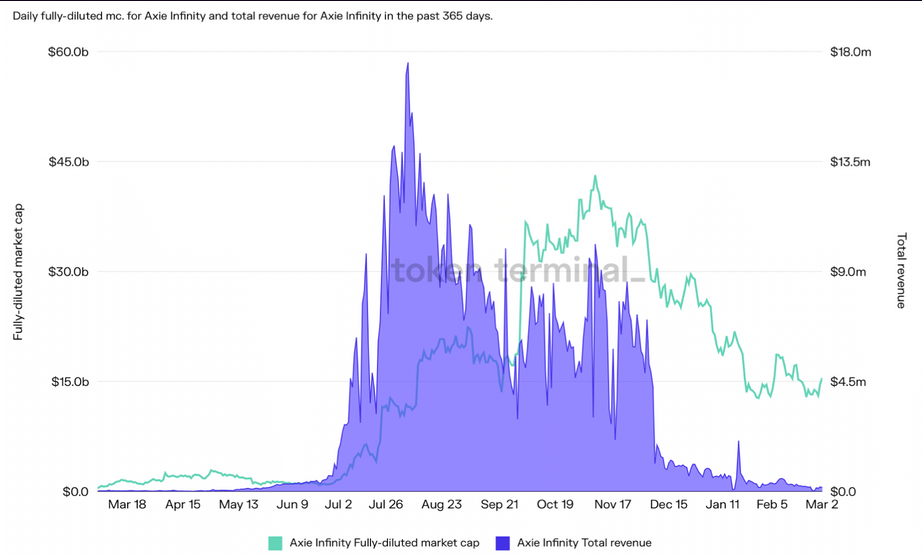
同時に、プレイヤーの興味を長く引きつけられるブロックチェーンゲームをどのように開発するのかも注目される。 Axie Infinity の 1 日あたりの収益は、2021 年 3 月初旬の 10,000 ドルからピークの 1,750 万ドルまで増加しましたが、その後収益は減少しており、ブロックチェーン エコシステムへの関心の移り変わりがいかに急速であるかを浮き彫りにしています。
収益の急激な増減は、プレーヤーの関心の変化とブロックチェーン上での新しいゲームのリリースに一部起因していると考えられます。 2022 年も同様の状況が見られるため、プレイヤーの長期的な関心を集めるために、P2E メカニズムを備えたブロックチェーンネイティブのゲームをどのように作成するかが焦点となります。
また、P2Eプロジェクトへの資金投資が増えることで、ブロックチェーンゲームへの投資に注力するベンチャーキャピタルファンドも数多く誕生するでしょう。たとえば、Spartan はメタバースとゲームのファンドとして 5,000 万ドルを調達しました。最近FTXは、エイミー・ウー氏が率いるゲーム分野への投資と合併・買収に焦点を当てた20億ドルのファンドの設立を発表した。
副題
9. ストレージは今後も中央集権的な企業によって支配されるだろう
財務的な観点から見ると、データ ストレージ、特に分散ストレージのコストは過去数十年にわたって低下しています。現在、80 ZB を超えるデータが世界中に保存されており、これは約 2 兆 4,000 億本の 4K 映画または 4 兆 8,000 億本のビデオ ゲームに相当します。 Amazon がこのデータをすべて保存し、月額 $0.0125/GB を請求できるとします。つまり、Amazon はこのデータを保存するだけで月に 1,000 億ドルを稼ぐ可能性があるということです。このデータは個人、企業、機関によって所有されています。ストレージ事業は大手テクノロジー企業が所有しており、それらの企業、特に Amazon にとって主要な収益源となっている (AWS の収益は同社の総収益の 14.5% を占めている)。分散型ストレージは大手テクノロジー企業の利益率を引き続き低下させ、世界中の人々が Slik Photos のようなソリューションを通じてデータの制御を取り戻すことを可能にします。
プライバシーの観点から見ると、分散ストレージにより、中央サーバーではなくノードの分散ネットワークにデータを保存できるようになります。ノードの分散ネットワークでは、ユーザーのファイルが複数のデバイスに保存されます。保存されたコンテンツは、Google ドライブと同様に、アップロード者とそれを共有するユーザーにのみ公開されます。
よく知られた分散ストレージ プロトコルには、Arweave、Filecoin、Functionland などがあります。これらはオープンソースのコミュニティ管理型の分散ストレージ ソリューションであり、ユーザーがアプリケーションやファイルをブロックチェーン上に保存できるようになります。ブロックチェーン トークンを持たないが、複数の分散ストレージ ネットワークにわたって S3 互換の暗号化でユーザー データを保存する Filebase などの Web3 アプリケーションを依然として使用している企業もあります。ストレージ、インデックス作成、アイデンティティを中心としたさらなるビジネス モデルの開発が期待されます。これらはあらゆるブロックチェーン プロジェクトの前提条件となり、Web3 プロジェクトをブロックチェーン プロジェクトや暗号通貨プロジェクトと区別するのに役立ちます。
10. ブロックチェーン開発者へのインセンティブ
2021 年には、Web2 から Web3 への人材の流れが過去最高に達すると予想されます。 2022年には、いかに人材を確保し、開発者に長期・短期の明確な利益目標を提供するかがテーマとなるだろう。
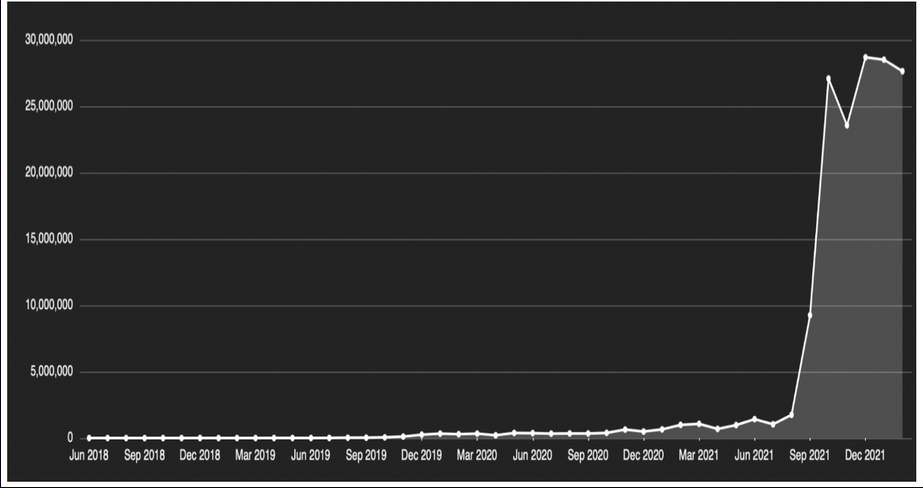
優れたブロックチェーン開発者はプロジェクトからプロジェクトへと飛び続けており、それが大きな変動につながります。 2021年のElectric Capital開発者レポートによると、3年目以降も同じプロジェクトにパートタイムまたはフルタイムで取り組んでいるブロックチェーン開発者はわずか25~30%だという。 Solana、NEAR、Polkadot などのブロックチェーンはすべて、人気のあるプログラミング言語 Rust と C++ を組み合わせて使用して書かれています。開発者の間では、Solidity (イーサリアムが書かれている言語) よりも Rust プログラミング言語の方が人気があります。これは主に、Rust が古くから存在し、幅広いアプリケーションを備えており、Solana が開発者を引き付けるために高い報酬を提供しているためです。 Solana は立ち上げ以来、それに基づいて構築されたプロジェクトをサポートするために多額の資金を提供してきました。 Solana と NEAR は、2021 年に他のブロックチェーンの中で最も開発者の成長率が高く、フルタイム開発者の数は 4 倍以上ですが、Web3 開発者の数は少数です。 Solana、NEAR、Polkadot には合計 2,700 人の開発者がいます。
人材をいかに長く維持していくかが一層注目される。トークンを発行すると開発者の減少を減らすことができますが、トークンの急速な発売とトークン価格の下落により、頭脳の流出が加速する可能性があります。ハッキングによりプロセスも高速化されます。
ブロックチェーンを採用し、そのユースケースを理解する人が増えるにつれて、Web3 への開発者の流入が起こるでしょう。間もなく、ブロックチェーンはバズワードや製品のセールスポイントから、製品と完全に統合されるものへと進化するでしょう。
副題
11. 規制を求める声が高まっている
組織的な導入を促進するには、より多くのオンチェーンガバナンス、法的技術的枠組み、およびアイデンティティの革新が提供される必要があります。政府の焦点は、分散型アプリケーションのKYCレビューなどのオンチェーン活動の監視に移り、規制当局がオンチェーンで認証された身元を追跡できるようになります。ユーザーがデジタル ID を作成するのに役立つサービスの 1 つは、ウォレットや Web サイトに名前を提供するイーサリアム ネーム サービス (ENS) です。これにより、ユーザーは独自のユーザー名とプロフィールを持ち、イーサリアム ブロックチェーン上の複数のサービスでそれを使用できるようになります。ロングウォレットアドレスの代わりに、ユーザーはカスタムウォレット名を使用して暗号通貨を受け取ることができます。
さらに、リーガル テクノロジーのイノベーションには政府および法務チームとの協力が必要であり、市場投入までの時間が遅れる可能性があります。法的問題を解決し、セキュリティ対策を導入し、オンチェーンで障害が発生した場合でも取引が影響を受けないようにすることで、オンチェーンの流動性の向上を促進することが有益です。 Astra プロトコルなど、紛争解決や KYC レビューのニーズを満たすためにスマート コントラクトに分散型コンプライアンス層を備えたプロトコルがすでにいくつかあります。ブロックチェーンはサードパーティのアプリケーションをスマートコントラクトに統合し、認証を可能にすることが期待されています。 Synaps などのデジタル ID 検証アプリケーションを使用してユーザーの検証 ID をウォレットに接続し、分散型で保存する Polygon や Terra などのオンチェーン アプリケーションがすでに存在します。
オンチェーンのメリットは大きいですが、コストも高くなります。セキュリティや保険の補償範囲が拡大するにつれて、機関投資家のコストも増加する可能性があります。
プライバシー プロトコルの規制は 2022 年まで行われない可能性があります。しかし、マネーロンダリングへの懸念は高まっており、金融機関が資本をオンチェーンに展開するには対処する必要があります。
暗号通貨の採用が増えるにつれて、この分野に特化した規制を導入する国が増えています。一方で、UAEなどの国々は、デジタル資産、製品、オペレーター、取引所を含む仮想資産特区を創設することで、暗号通貨ビジネスの誘致を目指している。 2021年9月、UAE証券商品庁とドバイ世界貿易センター庁(DWTCA)は、DWTCAが暗号資産に関連する金融活動のライセンスと認可を許可する枠組み協定に署名した。 2021年10月、ドバイのもう一つの自由貿易地域であるDIFCは、デジタルトークンの規制枠組みの最初の部分をリリースし、非国民や非居住者もDIFCで簡単に個人事業主会社を設立し、ビザや貿易ライセンスを取得できるようになった。ドバイには多くの仮想通貨企業の本拠地があり、取引所BitOasisとDWTCAは最近、規制枠組みの確立を支援するためにBinanceと協力覚書を締結した。
しかし、仮想通貨の取り締まりに取り組んでいる国や機関もあります。 2022 年 4 月 1 日より、インドはすべての仮想デジタル資産に免除なしで 30% の税金を課し、仮想通貨収入に対する課税が宝くじやギャンブルの収入と同じになります。一方、エルサルバドルが仮想通貨を法定通貨として認める決定は国際通貨基金(IMF)に反対され、大手格付け会社フィッチ・レーティングスは同国の信用格付けを引き下げた。米国と英国では、仮想通貨からの利益に対して株式からの利益と同じ税制が適用されていますが、ドイツでは、1年以上保有する仮想通貨の売却は利益に関係なく非課税です。
ジョー・バイデン米国大統領は、あらゆるレベルの政府機関に対し、仮想通貨と中央銀行デジタル通貨(CBDC)を研究し、デジタル資産の規制戦略を提案するよう指示する大統領令を発行すると予想されている。
副題
12. 制度的導入の増加
友好的な規制は、暗号製品を開発する機関にとってより明確な指針を提供する可能性があります。 Coinbaseは規制当局による訴追の脅しを受けてUSDC融資計画の立ち上げを断念したが、規制が明確になれば、そのような計画は再び議題に上る可能性がある。
市場にはすでに暗号化先物ETFが存在しており、暗号化スポットETFは2022年に導入される可能性がある。米国証券取引委員会(SEC)は、NYSE子会社のアルカ・エクスチェンジで仮想通貨スポットETFの立ち上げを検討している。チャールズ・シュワブやグレイスケール・インベストメンツなどの大手投資家も、2022年に仮想通貨ETFの立ち上げを検討している。
暗号通貨の採用の増加により、中央銀行デジタル通貨(CBDC)への関心も再燃していますが、ほとんどのCBDCはまだ研究段階にあり、英国などの国はまだCBDCを導入するメリットを評価しています。したがって、主流のCBDCが2025年から2026年までに開始される可能性は低いです。中国は今年、CBDCの一般採用を増やす計画で、これはCBDC採用に伴う利点と課題を明らかにするのに役立つ。
ブロックチェーン研究が成熟するにつれて、ブロックチェーンは他の政府機能にも適用されることが期待されています。たとえば、エストニア政府は税制や事業登録システムにブロックチェーン技術を活用しており、住民の電子健康記録の保護にもブロックチェーン技術を活用している。英国の病院はブロックチェーンを使用して、新型コロナウイルス感染症ワクチンの保管と供給を追跡している。
副題
安定した通貨
安定した通貨
2021 年は、アルゴリズム ステーブルコイン プロジェクト (需要と供給をアルゴリズム的に監視し、それによってトークン価格を一定に保つ) の年です。しかし、ほとんどのプロジェクトは失敗します。現在、よりアルゴリズムに基づいたステーブルコイン プロジェクトは、担保とアルゴリズムの間の最適なバランスを見つけようとしています。
市場のボラティリティにより、UST (Terra ステーブルコイン) は 2021 年に 2 回のペッグ解除を経験しました。最終的に、Terra チームは Solana や Cosmos などのブロックチェーンに接続することで十分な流動性を獲得しました。
2022年には、DAIやMIMなど、より多くの担保付きステーブルコインが登場するでしょう。無料貸し出しなど、いくつかの追加機能が付属します。異なるブロックチェーン間の相互運用性と相互接続が高まると、一部のステーブルコインが時代遅れになる可能性があります。
中国のデジタル人民元はテンセントやアリババといったハイテク大手に採用され、金融複合企業の成長を促進している。 WeChat もデジタル人民元を採用し、クライアント アクセスを提供しています。問題は、デジタル人民元が分散型アプリケーションと統合されるかどうか、そしてどのように統合されるかということだ。
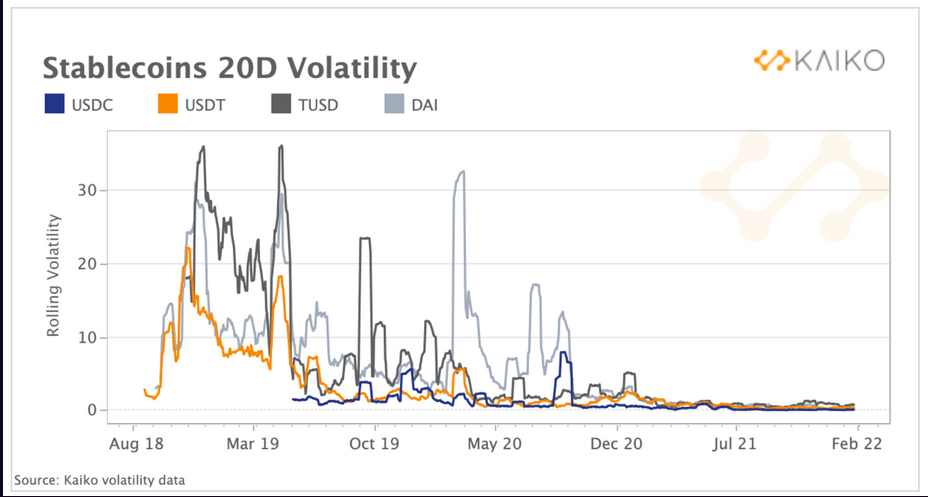
ステーブルコインは、仮想通貨を日常取引の主流の媒体にすることができ、特に商品やサービスの交換、分散型保険ソリューションの発行、デリバティブ契約、消費者ローンなどの他の分野にも応用できます。ステーブルコインが適切に機能するためには、安定性を維持する必要があり、ステーブルコインのボラティリティも近年大幅に低下しています。
結論は
要約すると、Web 3.0 ブロックチェーン インフラストラクチャは、オンチェーン イノベーションの持続可能な成長の鍵となります。 2021 年は、Web3 プロジェクトとブロックチェーン プロジェクト/プログラム/プロトコルの違いに関する最初の議論を引き起こしました。ブロックチェーン企業がブロックチェーンネイティブ企業とみなされるには、少なくとも 1 つのブロックチェーンと対話する必要があります。ただし、Web3 プロジェクトには、コミュニティ管理のオープンソース プロジェクトや分散ストレージ、アイデンティティ、プライバシー ソリューションなど、インフラストラクチャの一部として完全に分散された技術ソリューションが必要です。現在、ブロックチェーンインフラを中心に多くの開発が行われており、そこから多くのビジネスモデルが生まれており、世界のブロックチェーンインフラは将来的に大きく成長すると予想されています。





