






美联储按兵不动,市场却在等12月加息:真正的悬念已经变了


Việc tăng lãi suất hay không đã khép lại vào ngày 28 tháng 10, và một câu hỏi mới bắt đầu vào tối hôm đó. Thị trường gần như đã tính giá việc tăng lãi suất vào tháng 12, nhưng chứng khoán Mỹ không giảm, trong khi đồng USD lại yếu đi. Khi các loại tài sản nói những câu chuyện khác nhau, thứ có thể đưa ra câu trả lời dứt khoát chính là dữ liệu. GDP sơ bộ quý 3 và PCE tháng 9 tối nay chính là để kiểm chứng phép tính mà thị trường vừa hoàn thành: lãi suất cao sẽ kéo dài bao lâu.
1. Hai phiếu phản đối, diều hâu hơn cả mức lãi suất
Bản thân quyết định không có bất ngờ, nhưng sức nặng nằm ở hai phiếu phản đối. Trong kết quả bỏ phiếu 10 chọi 2, có hai phiếu chủ trương tăng lãi suất ngay lập tức, cho thấy đánh giá của ủy ban về mức độ dai dẳng của lạm phát không đồng nhất, đa số chọn chờ đợi, thiểu số cho rằng rủi ro đã đủ lớn. Đối với thị trường, chờ đợi không có nghĩa là chuyển sang ôn hòa, chỉ cần lạm phát chưa hạ nhiệt rõ rệt thì lý do duy trì lãi suất cao vẫn còn.
Cách diễn đạt trong tuyên bố cũng khá cứng rắn. Đánh giá về hoạt động kinh tế được nâng từ "vững chắc" lên "mạnh mẽ", còn nhận định lạm phát vẫn ở mức cao được giữ nguyên. Reuters dẫn lời cho biết ủy ban cần thêm dữ liệu để phán đoán bước tiếp theo, khả năng thắt chặt thêm vẫn tồn tại. Kinh tế có sức chống chịu thì Fed không vội hạ lãi suất để hỗ trợ. Lạm phát không giảm rõ rệt thì việc nới lỏng quá sớm sẽ xóa đi nỗ lực kiềm chế lạm phát trước đó.
Buổi họp báo của Warsh tiếp tục phong cách không vẽ ra lộ trình. Ông không đưa ra thời gian biểu, mà chỉ nói về việc lạm phát quá cao, chính sách đang phát huy tác dụng, và cần thêm thông tin. Nhà đầu tư không thể suy ra lộ trình đầy đủ từ một cuộc họp, chỉ có thể coi mỗi báo cáo lạm phát, việc làm và tiêu dùng là một điểm ngoặt tiềm năng.
Việc điều chỉnh lịch họp cũng dễ bị hiểu nhầm. Warsh thông báo năm 2027 sẽ có một cuộc họp, năm 2028 có hai cuộc họp dành riêng để thảo luận chiến lược chính sách tiền tệ dài hạn, các cuộc họp này không bỏ phiếu lãi suất và không phát hành tuyên bố chính sách thông lệ (theo CNBC). Thực chất của thay đổi là chuyển một phần các cuộc họp từ quyết định lãi suất sang thảo luận khuôn khổ. Tác động thực tế đối với thị trường là cần phân biệt cuộc họp nào quyết định lãi suất, cuộc họp nào chỉ bàn về khuôn khổ chính sách.
Đặt quyết định, tuyên bố và buổi họp báo cạnh nhau, kết luận là định hướng chính sách vẫn để ngỏ. Fed không chuẩn bị tăng lãi suất ngay, cũng không chuyển sang nới lỏng, bước tiếp theo do lạm phát và dữ liệu kinh tế quyết định, thị trường vẫn phải tiếp tục trả giá cho sự bất định này.
2. Kỳ vọng tăng lãi suất nóng lên, vì sao chứng khoán Mỹ không giảm
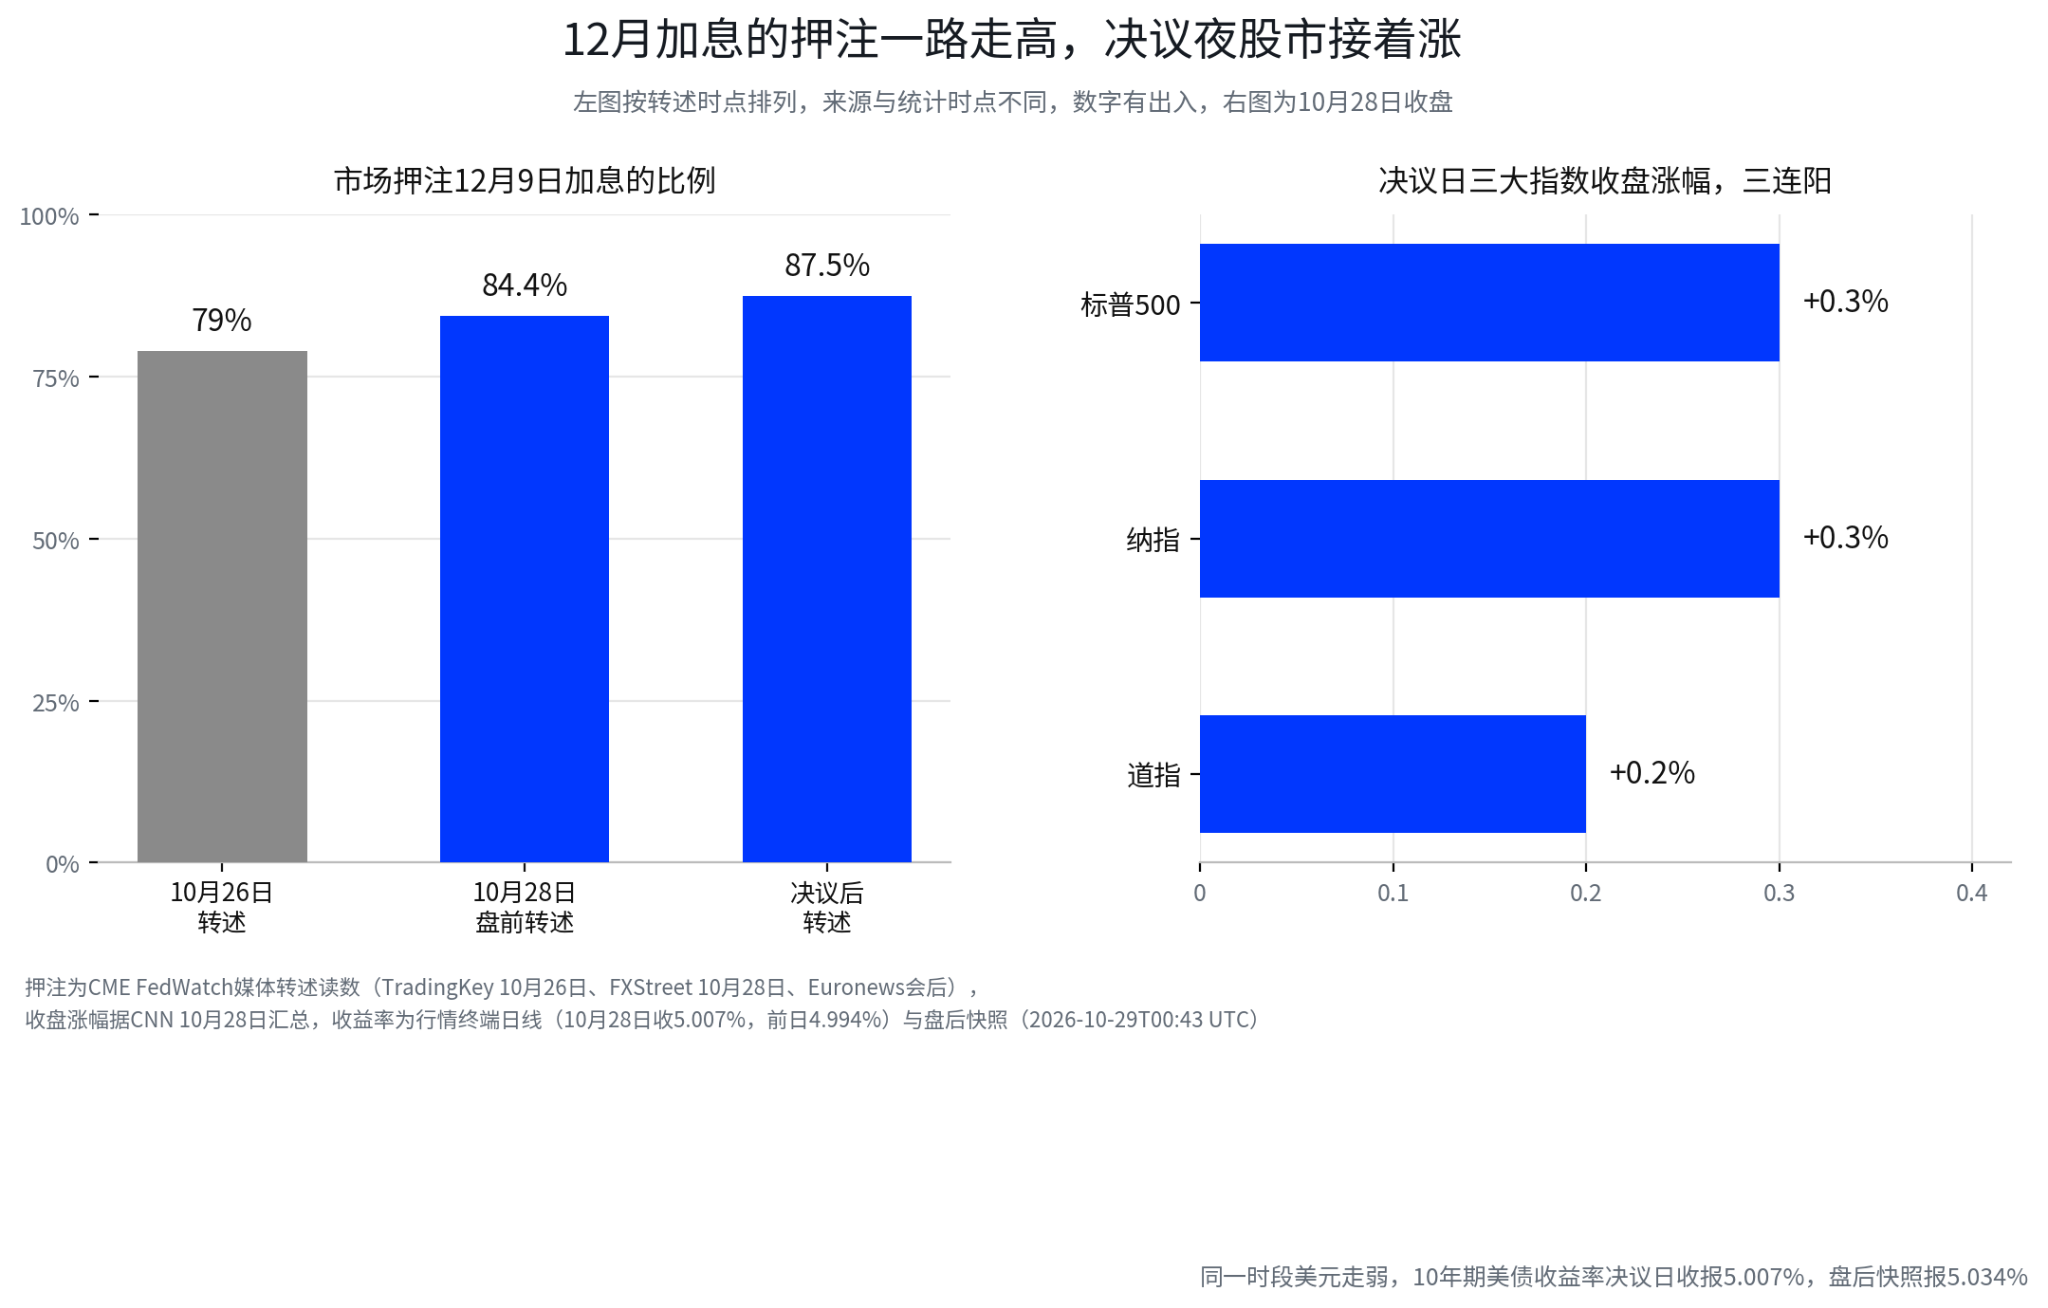
Bề ngoài, diễn biến trong đêm ra quyết định có vẻ mâu thuẫn. S&P 500 và Nasdaq tăng khoảng 0,3%, Dow tăng khoảng 0,2%, ba chỉ số chính cùng tăng ba phiên liên tiếp (tổng hợp từ CNN). Đồng USD yếu đi trong thời gian ra quyết định và họp báo (theo Reuters), Bloomberg tổng hợp diễn biến cho biết lợi suất trái phiếu ngắn hạn Mỹ vượt trội. Nếu việc tăng lãi suất tháng 12 đã gần như chắc chắn, tại sao chứng khoán không giảm?
Quyết định không mang lại đợt thắt chặt mới nào trong ngày. Dù khả năng tăng lãi suất tháng 12 đã rất cao, việc giữ nguyên trong tháng 10 có nghĩa là điều kiện tài chính không bị thắt chặt thêm trong ngày, những nhà đầu tư trước đó lo ngại bất ngờ chính sách đã tạm thở phào.
Kinh tế mạnh vừa là rủi ro lạm phát, vừa là trụ đỡ lợi nhuận. Lãi suất cao ép định giá, tăng trưởng đỡ lợi nhuận, hai lực lượng cùng tồn tại. Chỉ cần tiêu dùng và đầu tư doanh nghiệp còn sức chống chịu, thị trường không cần hạ ngay dự báo lợi nhuận, giá cổ phiếu cũng không cần giảm theo cược tăng lãi suất.
Phản ứng phải so với kỳ vọng trước cuộc họp, chỉ nhìn hướng đi thì không nói lên điều gì. Nếu cách diễn đạt diều hâu đã được tính vào giá từ trước, quyết định không diều hâu hơn kỳ vọng, một số tài sản thậm chí còn bật tăng ngắn hạn. Đồng USD yếu đi cũng không thể đọc trực tiếp là kỳ vọng tăng lãi suất giảm, tỷ giá còn chịu ảnh hưởng từ động thái của các ngân hàng trung ương lớn khác, dòng vốn và thay đổi vị thế.
Xem những phản ứng này như tín hiệu ở các chiều khác nhau sẽ ổn thỏa hơn. Chứng khoán phản ánh tăng trưởng và lợi nhuận, đồng USD phản ánh chính sách tương đối và dòng vốn, trái phiếu phản ánh lộ trình lãi suất, mỗi loại còn cộng thêm nhiễu từ vị thế và cách diễn đạt trong họp báo. Chỉ dựa vào vài diễn biến trong đêm ra quyết định để khẳng định thị trường cho rằng việc tăng lãi suất không cấp bách là không đủ căn cứ. Phép thử thực sự phải chờ dữ liệu tối nay và định giá lãi suất sau đó.
Còn về cược khoảng 87,5% cho ngày 9 tháng 12, coi nó như một nhiệt kế sẽ phù hợp hơn. Nó thay đổi theo PCE, dữ liệu việc làm và phát biểu của quan chức. Con số tại một thời điểm cao đến đâu không quan trọng bằng việc sau tối nay nó đi theo hướng nào và đi xa bao nhiêu.
3. Lãi suất cao kéo dài hơn, bốn loại tài sản tính lại bài toán
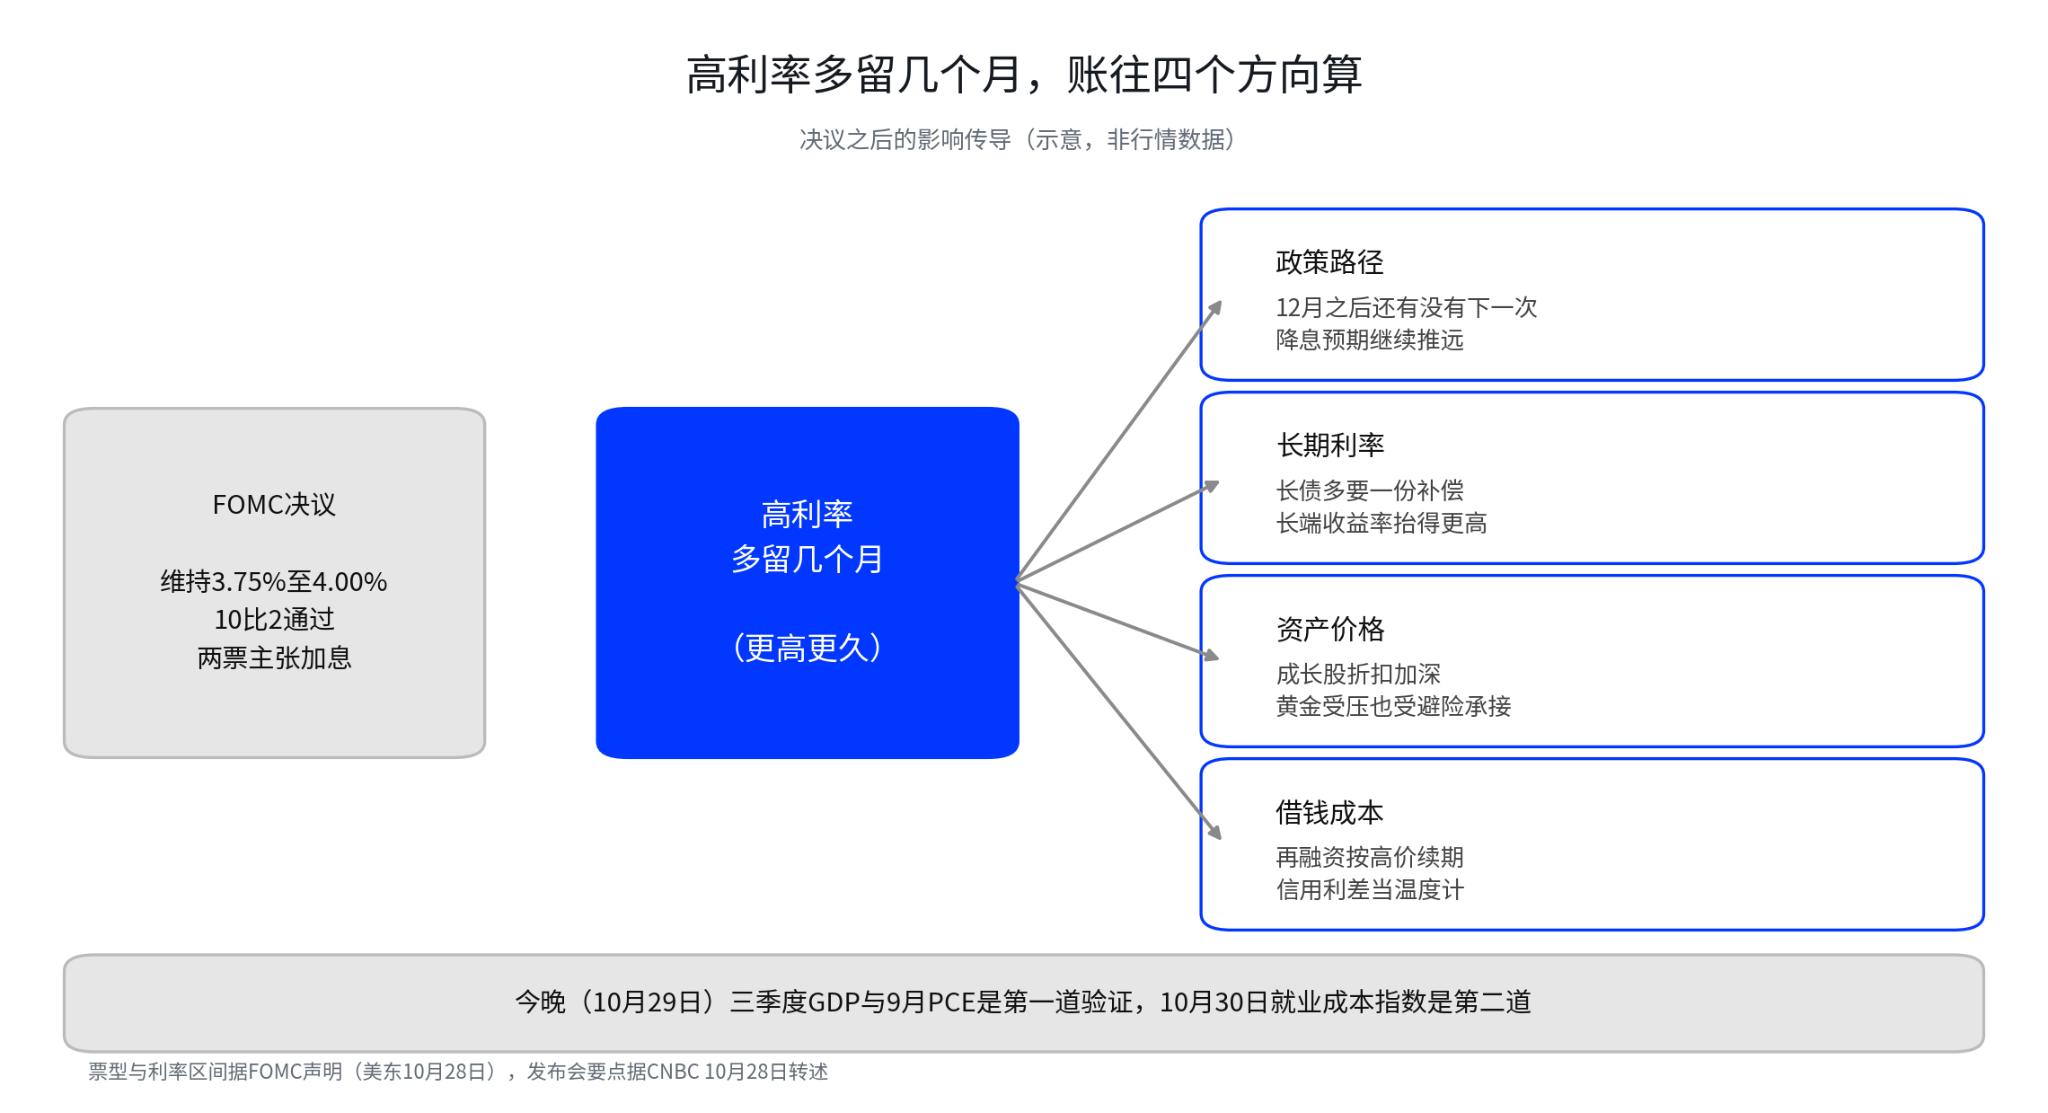
1. Trái phiếu: Lợi suất ngắn hạn bám sát kỳ vọng chính sách của vài cuộc họp sắp tới, trái phiếu kỳ hạn hai năm nhạy cảm nhất với lộ trình tăng lãi suất. Kỳ hạn mười năm ngoài lãi suất chính sách còn phải hấp thụ lạm phát, tăng trưởng, nguồn cung tài khóa trong tương lai và phần bù đặc thù của trái phiếu dài hạn. Thị trường càng tin lãi suất cao sẽ kéo dài lâu hơn, phần bù mà đầu dài hạn yêu cầu càng lớn. Quan hệ này cũng có ngoại lệ, khi kỳ vọng tăng trưởng yếu đi rõ rệt, dòng vốn trú ẩn lại đẩy lợi suất đầu dài hạn xuống. Dữ liệu biểu đồ ngày trên terminal cho thấy lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đóng cửa ngày 28 tháng 10 ở mức 5,007%, cao hơn khoảng 1 điểm cơ bản so với 4,994% của phiên trước ngày ra quyết định, cao hơn khoảng 2 điểm cơ bản so với 4,988% ngày 26 tháng 10, ảnh chụp sau giờ giao dịch có lúc báo 5,034% (00:43 UTC ngày 29 tháng 10). Trong ngày ra quyết định, đầu dài hạn biến động không lớn, phần bù kéo dài hơn được tích lũy dần trong tuần trước cuộc họp.
2. Cổ phiếu tăng trưởng: Phần lớn giá trị của loại công ty này nằm ở lợi nhuận vài năm sau, lãi suất dài hạn càng cao, lợi nhuận xa quy đổi về hiện tại càng phải chiết khấu lớn hơn. Cổ phiếu tăng trưởng cũng không phải một khối thống nhất, công ty có dòng tiền ổn định, có khả năng tăng giá, ít phụ thuộc vào huy động vốn sẽ chống chịu tốt hơn công ty phụ thuộc vào huy động vốn liên tục, lợi nhuận chưa hiện thực hóa. Điều thị trường thực sự cần đánh giá lại là định giá hiện tại phụ thuộc vào tăng trưởng xa đến mức nào, những kỳ vọng đó có đáng tin không.
3. Vàng: Lãi suất cao làm tăng chi phí nắm giữ tài sản không sinh lãi, đây là mặt áp lực. Lãi suất cao kéo dài càng lâu, biên độ dung sai của chính sách càng nhỏ, một khi tăng trưởng hoặc tín dụng gặp vấn đề, lực mua trú ẩn và việc các ngân hàng trung ương mua vàng sẽ đỡ lấy lực bán, đây là mặt nâng đỡ. Trước quyết định, vàng giao ngay dao động quanh 4.050 đến 4.060 USD (theo báo cáo ngày 28 tháng 10), hướng đi phải chờ dữ liệu lạm phát, lợi suất thực tế và đồng USD cùng đưa ra câu trả lời.
4. Huy động vốn doanh nghiệp: Lãi suất ở mức cao kéo dài thêm một tháng, công ty phụ thuộc vào tái cấp vốn phải chờ thêm một tháng với mức giá cao. Công ty có dòng tiền ổn định, kỳ hạn nợ dài có bộ đệm, công ty đòn bẩy cao, dòng tiền yếu, cần huy động vốn liên tục sẽ chịu áp lực trước. Chênh lệch tín dụng là cửa sổ quan sát, khi lãi suất phi rủi ro đi ngang mà chênh lệch tiếp tục mở rộng, điều đó cho thấy thị trường bắt đầu yêu cầu phần bù cho sự mong manh ở phía huy động vốn, áp lực sẽ lan từ phía lãi suất sang tài sản rủi ro.
Tài sản tăng trưởng của chứng khoán Hồng Kông và A-share nằm trên cùng một chuỗi. Lợi suất dài hạn trái phiếu kho bạc Mỹ là tham chiếu định giá chung cho tài sản tăng trưởng toàn cầu, tài sản bằng HKD còn cộng thêm truyền dẫn lãi suất dưới chế độ tỷ giá liên kết, chỉ là truyền dẫn không tức thời và không cùng biên độ. Tài sản AI của chứng khoán Hồng Kông cần nhìn hai đường, một là lợi suất đầu dài hạn trái phiếu Mỹ ép định giá thế nào, hai là lợi nhuận và dòng tiền của chính công ty có trụ được không.
4. GDP và PCE tối nay có thể lật ngược điều gì
20 giờ 30 phút ngày 29 tháng 10 giờ Bắc Kinh, GDP sơ bộ quý 3 và PCE tháng 9 công bố cùng ngày. GDP trả lời tăng trưởng còn sức chống chịu bao nhiêu, PCE trả lời lạm phát đã hạ nhiệt chưa, hai câu hỏi ghép lại mới là tổ hợp chính sách mà Fed đang đối mặt. Dữ liệu được công bố sau quyết định, nó kiểm chứng mức định giá cao hơn lâu hơn mà thị trường vừa hoàn thành.
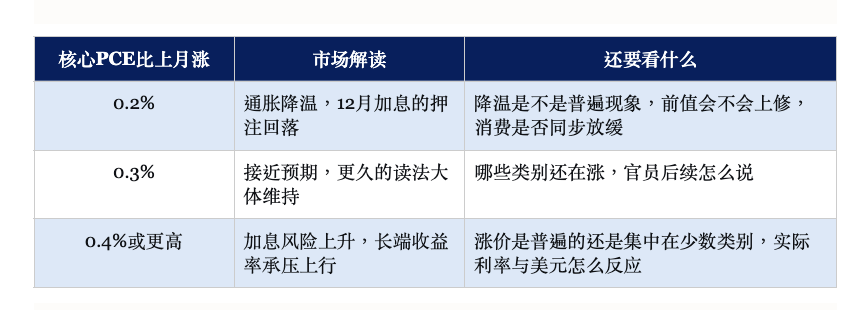
Bảng này không phải tín hiệu giao dịch máy móc. Dữ liệu lạm phát một tháng chịu ảnh hưởng từ biến động danh mục, yếu tố mùa vụ và điều chỉnh số liệu trước đó, 0,2%, 0,3%, 0,4% không thể trực tiếp đồng nghĩa với giảm lãi suất, giữ nguyên hay tăng lãi suất. Điều thị trường thực sự quan tâm là liệu dữ liệu có thay đổi phán đoán về





