






沃什:从明年起削减议息会议次数,不预判12月决策,AI投资同样受利率影响(附全文)


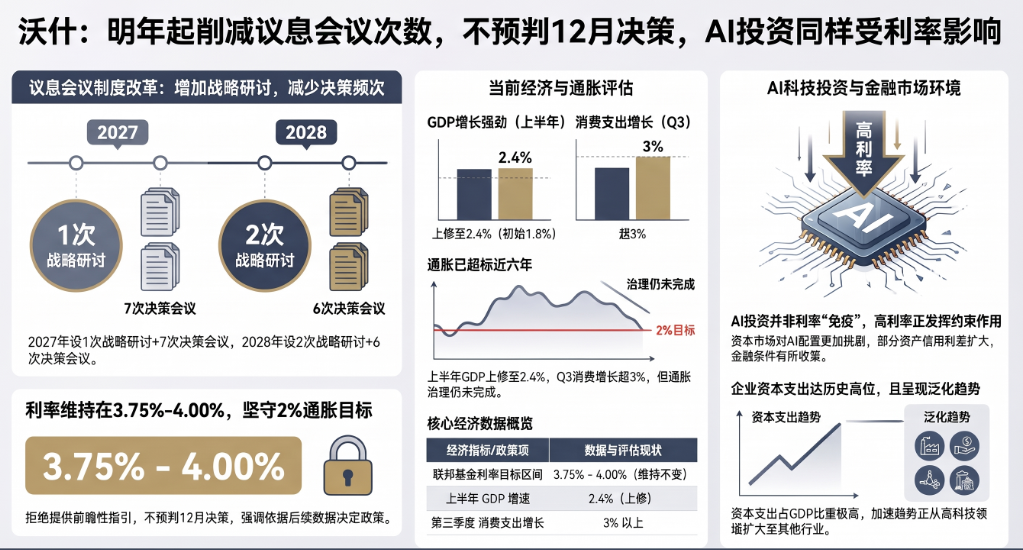
- 核心观点:美联储10月维持利率3.75%-4%不变,宣布自2027年起每年增设战略会议、减少利率投票场次,以腾出空间审议长期重大议题;沃什重申2%通胀目标不可妥协,拒绝前瞻性指引,称政治因素未影响决策。
- 关键要素:
- 2027年起一次FOMC会议专注宏观战略、不投票不发布声明;2028年增至两次,政策会议降至六次。
- 美国上半年GDP增速由1.8%上修至2.4%,三季度消费增速或超3%,商业投资近两位数增长。
- 通胀高于目标已近六年,能源价格近几周再走高,委员会讨论重心集中于价格稳定。
- 9月加息25基点后金融信贷条件已收紧,信用利差走扩,市场资本配置更审慎。
- 沃什驳斥AI投资对利率不敏感的说法,称利率"渗入每道缝隙",资本支出扩张正向AI以外领域扩散。
- 明确正常时期不使用前瞻性指引,拒判12月会议结果;称中期选举等政治因素对决策"没有任何作用"。
Tác giả gốc:
Liên kết gốc: Wallstreetcn
Cục Dự trữ Liên bang Mỹ (Fed) đã giữ nguyên lãi suất khi kết thúc cuộc họp tháng 10 và công bố một cải cách cơ chế quan trọng: kể từ năm 2027, sẽ từng bước giảm số phiên họp mà FOMC tiến hành bỏ phiếu về lãi suất.
Ngày 28 tháng 10, Chủ tịch Fed Warsh cho biết tại cuộc họp báo sau phiên họp chính sách rằng, Fed sẽ bắt đầu giảm số lần họp ấn định lãi suất kể từ năm 2027.
Ông chỉ ra rằng, mặc dù tám cuộc họp mỗi năm là "con số phù hợp" đối với Ủy ban Thị trường Mở Liên bang (FOMC), nhưng kể từ năm 2027, sẽ có một cuộc họp tập trung vào chiến lược chính sách tiền tệ vĩ mô, không bỏ phiếu về lãi suất và không công bố tuyên bố chính sách; đến năm 2028, các cuộc họp chiến lược loại này sẽ tăng lên hai lần, và các cuộc họp ấn định chính sách sẽ giảm tương ứng xuống còn sáu lần.
Warsh cho biết, việc điều chỉnh này nhằm dành không gian cho ủy ban suy nghĩ về những "vấn đề lớn" mang tính dài hạn hơn.
Về lý do tại sao lần này không tăng lãi suất, Warsh thừa nhận rằng vẫn chưa đạt được ổn định giá cả, nhưng cho biết sau khi thắt chặt chính sách vào tháng 9, các điều kiện tài chính đã có phần thắt chặt hơn, và trong thời gian tới sẽ có nhiều thông tin, giúp xác định lập trường chính sách phù hợp.
Ông nhắc lại rằng trong thời kỳ bình thường sẽ không cung cấp hướng dẫn hướng tới tương lai, không dự đoán kết quả cuộc họp tháng 12. Ông cho biết lãi suất cũng đã tác động đến đầu tư AI, chi tiêu vốn mạnh mẽ và đang lan rộng. Yếu tố chính trị "không có vai trò gì" trong quyết định lần này.
Cải cách cơ chế họp: Dành không gian cho "những vấn đề lớn"
Thông báo quan trọng nhất của Warsh trong ngày hôm đó liên quan đến việc điều chỉnh mang tính hệ thống đối với cơ chế họp của Fed. Ông nói:
Cách đúng đắn để hoạch định chính sách là cần đánh giá các diễn biến gần đây theo nhịp độ kịp thời, đều đặn và giàu thông tin. Nhưng điều quan trọng không kém là chúng ta phải dành thời gian và không gian cho việc xem xét chiến lược — suy nghĩ lại về những vấn đề lớn, nhìn về chiều dài thời gian hơn, tập trung vào những con số "bên trái dấu thập phân".
Ông bổ sung:
Tôi cho rằng việc sắp xếp lịch họp không chỉ là chi tiết hành chính, mà là một lựa chọn mang tính thể chế, ảnh hưởng đến tính chất và chất lượng của việc xem xét của chúng ta, và cuối cùng ảnh hưởng đến trí tuệ của các quyết định.
Theo phân tích, việc thay đổi thời gian họp dường như là bước đầu tiên để Fed thay đổi phương hướng chính sách của mình.
Về nội dung cụ thể của các cuộc họp chiến lược, Warsh cho biết hiện vẫn chưa rõ những thông tin nào sẽ được công bố ra bên ngoài vào thời điểm đó, và nói rằng "sẽ có thêm thông tin sau". Ông tiết lộ rằng ủy ban đã có "thảo luận đầy đủ" về định dạng cuộc họp mới.
Lại từ chối hướng dẫn hướng tới tương lai, khuôn khổ mới bước đầu có hiệu quả
Trước câu hỏi của phóng viên về lý do tại sao không tăng lãi suất trực tiếp tại cuộc họp này, Warsh đã trình bày một cách hệ thống triết lý chính sách tiền tệ của mình.
Ông mô tả các hành động chính sách trong năm tháng qua là "thuốc tiền tệ mới" (new monetary medicine), với các yếu tố cốt lõi bao gồm: nhắc lại rằng mục tiêu lạm phát 2% không thể thỏa hiệp, xác định rõ trách nhiệm chính sách, công bố khuôn khổ chính sách tại hội nghị Jackson Hole, và hành động vào tháng 9, loại bỏ một mức độ nới lỏng.
Ông nhấn mạnh rằng các chỉ số then chốt để đo lường hiệu quả chính sách — chỉ số bù đắp lạm phát và kỳ vọng lạm phát — đều đang phát triển theo hướng đúng đắn.
Trước câu hỏi "việc giữ nguyên có nghĩa là mức lãi suất hiện tại đã phù hợp hay không", Warsh không trả lời trực tiếp, mà cho biết "đồng thuận áp đảo" của ủy ban cho rằng chính sách đã bắt đầu có hiệu quả, nhưng "chưa có kết luận rõ ràng".
Ông cho biết quyết định lần này nhằm tích lũy thêm thông tin, đánh giá liệu thời gian tới có thể cung cấp căn cứ đầy đủ hơn để xác định hướng chính sách phù hợp hay không.
Warsh đồng thời nêu rõ không ủng hộ việc sử dụng hướng dẫn hướng tới tương lai trong thời kỳ không khủng hoảng, cũng không tán thành việc dự đoán kết quả quyết định trước cuộc họp, và từ chối đưa ra bất kỳ bình luận nào về kỳ vọng của thị trường đối với việc tăng lãi suất vào tháng 12.
Ông đặc biệt đề cập đến thời kỳ khủng hoảng tài chính năm 2008, khi các công cụ loại này thực sự có giá trị, nhưng trong thời kỳ bình thường với nền tảng kinh tế vững chắc hiện nay, ông nêu rõ "không ủng hộ cách làm này".
Về tính độc lập chính trị, Warsh cũng đã phản hồi. Trước những nghi vấn bên ngoài về việc liệu cuộc bầu cử giữa nhiệm kỳ ngày 3 tháng 11 có ảnh hưởng đến quyết định lần này hay không, ông cho biết:
Tôi và các đồng nghiệp đã họp hai ngày ở tầng trên, không nghe thấy bất kỳ lời nào về chính trị, không đề cập đến bầu cử, không bàn về những gì sẽ xảy ra trong một hai tuần tới.
Ông nhấn mạnh rằng yếu tố chính trị "không có vai trò gì" trong quyết định lần này.
Nền tảng kinh tế vững chắc, áp lực lạm phát tiếp diễn
Warsh bày tỏ sự lạc quan về tình hình kinh tế hiện tại.
Ông chỉ ra rằng tốc độ tăng trưởng GDP nửa đầu năm nay đã được điều chỉnh tăng từ mức ước tính trước đó là 1,8% lên 2,4%, tốc độ tăng trưởng quý ba có thể sẽ tăng nhanh hơn nữa. Chi tiêu tiêu dùng có biểu hiện lành mạnh, tốc độ tăng trưởng tổng thể dự kiến trên 3%, trong khi tốc độ tăng trưởng đầu tư kinh doanh có thể đạt mức hai chữ số.
Về nhiệm vụ kép, Warsh cho biết các cuộc thảo luận gần đây của FOMC "chủ yếu tập trung vào trách nhiệm ổn định giá cả". Tình hình việc làm "khá tích cực", tỷ lệ thất nghiệp giảm so với một năm trước, và mức trung bình bốn tuần của đơn xin trợ cấp thất nghiệp đang ở "mức thấp nhất trong nhiều thập kỷ".
Ông đặc biệt chỉ ra rằng tỷ trọng chi tiêu vốn trong GDP đang ở mức cao lịch sử, dẫn đầu bởi đầu tư công nghệ cao, nhưng các lĩnh vực khác cũng đang mở rộng, xu hướng này đáng được tiếp tục theo dõi.
Áp lực lạm phát vẫn là trọng tâm quan tâm của ủy ban. Warsh chỉ ra rằng tình trạng lạm phát cao hơn mục tiêu đã kéo dài gần sáu năm, trong những tuần gần đây giá năng lượng và các giá liên quan lại tăng cao, và trọng tâm thảo luận của ủy ban trong hai ngày qua tập trung vào mục tiêu ổn định giá cả. Ông nêu rõ:
Nhiệm vụ của chúng ta là đảm bảo những thay đổi giá tương đối không lan rộng ra toàn bộ nền kinh tế, và giữ cho kỳ vọng lạm phát ổn định.
Warsh xác nhận rằng kể từ khi Fed tăng lãi suất 25 điểm cơ bản tại cuộc họp tháng 9, các điều kiện tài chính và tín dụng đã xuất hiện dấu hiệu thắt chặt ở một mức độ nhất định. Ông nói:
Chúng ta đã bắt đầu thấy một số thay đổi trong điều kiện tài chính và tín dụng; đối với một số doanh nghiệp và hộ gia đình, điều kiện đã trở nên thắt chặt hơn, điều này phù hợp với kỳ vọng của chúng ta. Những người tham gia thị trường đang trở nên thận trọng hơn trong việc phân bổ vốn.
Tuy nhiên, Warsh cũng nhấn mạnh rằng ông sẽ không mô tả tổng thể điều kiện tài chính hiện tại là "căng thẳng", mà mô tả chúng như đang giúp mở ra con đường dẫn đến ổn định giá cả.
Làn sóng đầu tư AI, lãi suất vẫn có hiệu ứng truyền dẫn
Về mối quan hệ giữa cơn sốt đầu tư AI và hiệu quả của chính sách tiền tệ, Warsh nêu rõ rằng cơ chế truyền dẫn lãi suất chưa bị mất hiệu lực.
Ông bác bỏ câu chuyện thị trường rằng "kỳ vọng lợi nhuận đầu tư AI quá cao nên không nhạy cảm với lãi suất", nói rằng bản thân ông "hoài nghi" quan điểm này.
Ông cho biết sau khi tăng lãi suất vào tháng 9, đã xuất hiện hành vi sàng lọc vốn cả trong và ngoài lĩnh vực công nghệ, chênh lệch tín dụng của một số tài sản mở rộng, điều kiện tài chính thắt chặt hơn, cho thấy lãi suất "thấm vào mọi ngóc ngách", không có khác biệt bản chất so với các lĩnh vực kinh tế khác.
Ông cũng chỉ ra rằng câu chuyện tăng trưởng chi tiêu vốn hiện tại không chỉ giới hạn ở lĩnh vực AI, dữ liệu cho thấy sự mở rộng đang lan sang các loại khác, do đó việc quy toàn bộ hiệu suất mạnh mẽ của nền kinh tế hiện tại cho AI "khó có thể tự biện minh hơn so với vài quý trước".
Theo câu hỏi của Howard Shine từ Reuters, nhiều ủy viên cho rằng áp lực tăng giá trước đây do các vấn đề chuỗi cung ứng vốn đã dần tiêu tan, nhưng cơn sốt đầu tư trong lĩnh vực AI đã mang lại nhu cầu mua sắm và xây dựng khổng lồ, tiếp nối trở thành động lực mới đẩy lạ





