






8月机构月报 | 宏观流动性转向,BTC 与 ETH 回暖


Tóm tắt
• Tháng 8 năm 2026, thị trường toàn cầu tiếp tục phục hồi trong bối cảnh động lực tăng trưởng và việc làm suy yếu, ràng buộc lạm phát vẫn chưa được gỡ bỏ. Kỳ vọng chính sách chuyển từ tiếp tục thắt chặt sang tạm dừng tăng lãi suất và nới lỏng tiếp theo, nhưng lợi suất trái phiếu kho bạc Mỹ ở mức cao, giá năng lượng và rủi ro địa chính trị vẫn hạn chế dư địa cải thiện thanh khoản.
• Dòng vốn vào ETF giao ngay BTC và ETH mạnh lên đáng kể so với tháng 7, BTC trở lại vị thế cốt lõi trong phân bổ của tổ chức, ETH tiếp tục bổ sung ổn định. Dòng vốn chuyển từ phân bổ có chọn lọc sang tăng phân bổ đồng thời cả hai loại tài sản chủ đạo, nhưng chưa lan rộng toàn diện sang các tài sản mã hóa vốn hóa vừa và nhỏ.
• Thị trường cổ phiếu toàn cầu tái khẳng định chủ đề AI và các ông lớn công nghệ, báo cáo tài chính của Nvidia tiếp tục xác nhận nhu cầu năng lực tính toán, chất bán dẫn trở thành chất xúc tác quan trọng cuối tháng. Vàng tăng mạnh nhờ nhu cầu trú ẩn và kỳ vọng chính sách, dầu thô duy trì phần bù rủi ro địa chính trị, đồng vẫn giữ được sức chống chịu tương đối.
• Khối lượng giao dịch on-chain hàng tháng của cổ phiếu token hóa đạt mức cao kỷ lục, bStocks nhanh chóng mở rộng thị phần nhờ sàn giao dịch, Wallet, ưu đãi Alpha và sự phối hợp hệ sinh thái BNB Chain, trong khi khối lượng giao dịch của Robinhood Chain tập trung cao độ vào các cổ phiếu hot, cạnh tranh ngành chuyển từ phát hành tài sản sang năng lực kênh phân phối, tạo lập thị trường và ưu đãi.
• Hoạt động của các frontend giao dịch Meme quay lại mức cao của giai đoạn, thanh khoản luân chuyển nhanh giữa các hệ sinh thái Robinhood Chain, BNB Chain và Solana. GMGN nhờ phủ sóng đa chuỗi giành lại vị thế dẫn đầu thị trường, frontend giao dịch dần chuyển từ công cụ đơn chuỗi thành cổng vào lưu lượng đầu cơ đa chuỗi.
• Số lượng giao dịch thực tế của x402 tăng đáng kể, các khoản thanh toán vi mô on-chain tần suất cao, giá trị thấp bắt đầu xác thực tính khả thi của việc AI Agent tự động khám phá, mua và thanh toán các dịch vụ bên ngoài. Số lượng giao dịch, số nhà cung cấp dịch vụ trả phí và tần suất gọi dịch vụ đang trở thành các chỉ số then chốt để đo lường sự phát triển của Agentic Payments.
• Bộ Tài chính Mỹ mở rộng mua lại trái phiếu kho bạc dài hạn, khiến lợi suất trái phiếu kho bạc Mỹ và đồng USD giảm, đồng thời cộng hưởng với kỳ vọng cải thiện quy định, dòng vốn ETF và vị thế bán khống quá mức, thúc đẩy BTC và ETH tăng nhanh. Liệu đà tăng có tiếp diễn hay không phụ thuộc vào việc dòng vốn giao ngay có thể thay thế việc mua lại vị thế bán khống để trở thành động lực chính hay không.
1. Xu hướng vĩ mô thị trường
1.1 Tăng trưởng chậm lại thúc đẩy kỳ vọng chính sách nới lỏng, nhưng rủi ro lạm phát và năng lượng hạn chế dư địa nới lỏng
Tháng 8 năm 2026, mâu thuẫn cốt lõi của môi trường vĩ mô chuyển dịch thêm sang động lực việc làm và tăng trưởng suy yếu, ràng buộc lạm phát vẫn chưa được gỡ bỏ. CPI tháng 7 của Mỹ công bố trong tháng tăng 0,1% so với tháng trước, tăng 3,4% so với cùng kỳ năm trước; CPI lõi tăng 0,2% so với tháng trước, tăng 2,5% so với cùng kỳ năm trước. Lạm phát tổng thể giảm nhẹ so với tháng 6, nhưng giá nhà ở tiếp tục tăng, trong khi giá năng lượng giảm 1,5% so với tháng trước, cho thấy cải thiện lạm phát vẫn phụ thuộc khá nhiều vào việc giảm giá năng lượng, áp lực giá cơ bản chưa hoàn toàn biến mất.
Về tăng trưởng, GDP thực tế quý II của Mỹ trong lần ước tính thứ hai duy trì mức tăng trưởng theo năm 1,5%, thấp hơn 2,1% của quý I. Đáng chú ý là tăng trưởng mua hàng cuối cùng trong nước của khu vực tư nhân được điều chỉnh tăng lên 4,2%, cho thấy nền kinh tế tổng thể tuy giảm tốc nhưng tiêu dùng và đầu tư tư nhân vẫn có sức chống chịu nhất định; đồng thời, chỉ số giá PCE lõi quý II tăng 3,6% theo năm, càng củng cố组合 tăng trưởng chậm lại nhưng lạm phát cao.
Dữ liệu việc làm trở thành chất xúc tác quan trọng cho sự thay đổi kỳ vọng chính sách trong tháng. Việc làm phi nông nghiệp tháng 7 của Mỹ giảm 23.000, yếu hơn rõ rệt so với kỳ vọng thị trường, việc làm mới tháng 6 cũng được điều chỉnh giảm xuống 20.000; tỷ lệ thất nghiệp giảm từ 4,2% xuống 4,1%, nhưng một phần nguyên nhân đến từ tỷ lệ tham gia lực lượng lao động giảm. Dữ liệu việc làm yếu khiến thị trường giảm kỳ vọng tăng lãi suất tháng 9, và giao dịch lại khả năng tạm dừng chính sách thậm chí nới lỏng tiếp theo.
Tuy nhiên, Fed chưa phát tín hiệu cắt giảm lãi suất rõ ràng. Tháng 8 không có cuộc họp lãi suất FOMC, phạm vi mục tiêu lãi suất quỹ liên bang tiếp tục duy trì ở 3,50%—3,75%. Tại hội nghị Jackson Hole, Chủ tịch Fed Kevin Warsh cho biết lạm phát PCE so với cùng kỳ vẫn đạt 3,7%, dữ liệu gần đây tương đối ôn hòa chưa đủ để chứng minh lạm phát xu hướng đã cải thiện rõ rệt, Fed hiện vẫn nên lấy ổn định giá làm trọng tâm chính sách chính.
Nhìn chung, giao dịch vĩ mô tháng 8 chuyển từ lo ngại đơn thuần về tăng lãi suất sang việc làm yếu giảm xác suất thắt chặt, nhưng lạm phát cao trì hoãn nới lỏng. Đối với thị trường tiền mã hóa, rủi ro đuôi chính sách phần nào dịu đi, nhưng lợi suất trái phiếu kho bạc Mỹ kỳ hạn dài và giá dầu vẫn ở mức cao, môi trường thanh khoản chưa được cải thiện toàn diện. Do đó, tài sản rủi ro trong tháng tuy phục hồi rõ rệt, dòng vốn vẫn chủ yếu tập trung vào BTC, ETH và cổ phiếu công nghệ lớn có tính thanh khoản cao.
1.2 Dòng vốn ETF: BTC giành lại vị thế dẫn đầu, ETH cũng bổ sung liên tục
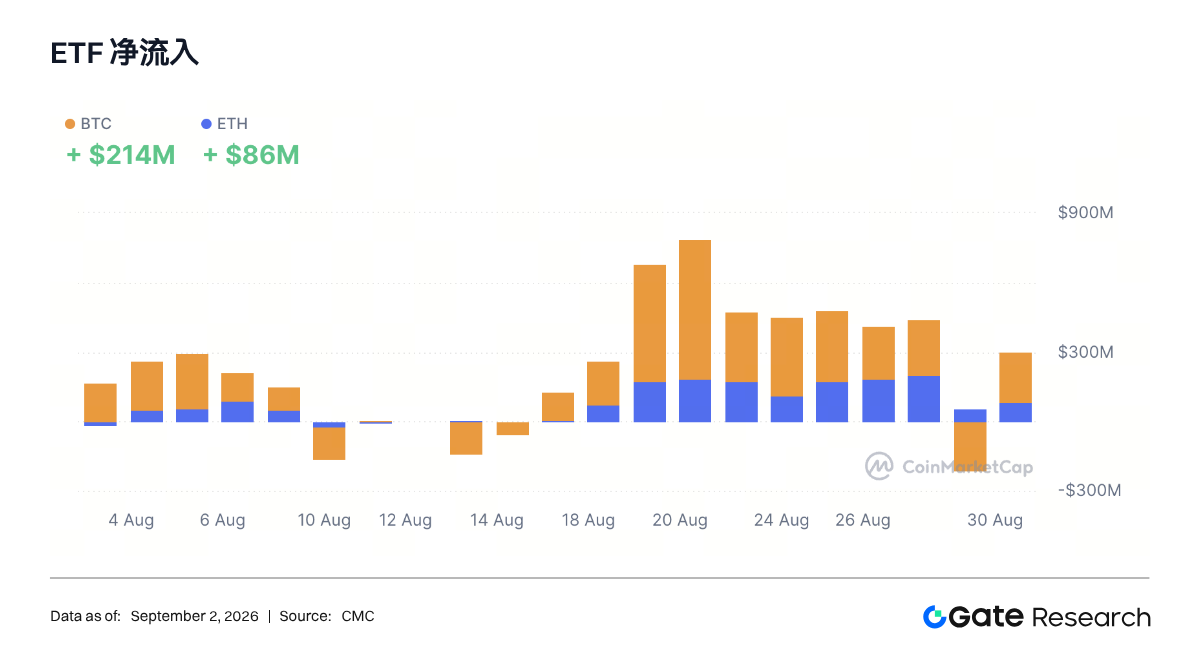
Xét từ dòng vốn ETF, cường độ phân bổ của tổ chức trong tháng 8 năm 2026 cao hơn đáng kể so với tháng 7. Tính theo 21 ngày giao dịch mà Farside Investors theo dõi, ETF giao ngay BTC của Mỹ trong tháng ghi nhận dòng vốn vào ròng lũy kế khoảng 3,539 tỷ USD, ETF giao ngay ETH ghi nhận dòng vốn vào ròng lũy kế khoảng 1,837 tỷ USD. Dòng vốn vào ròng của BTC gấp khoảng 1,9 lần ETH, khác biệt rõ rệt so với cấu trúc dòng vốn ETH cao hơn BTC trong tháng 7.
Xét về cấu trúc thời gian, ETF BTC đầu tháng liên tục nhận dòng vốn vào, từ ngày 10 đến 14 tháng 8 có lúc chuyển sang dòng vốn ra ròng; sau ngày 17 dòng vốn nhanh chóng quay lại, trong đó ngày 20 có dòng vốn vào ròng một ngày khoảng 606 triệu USD, từ ngày 19 đến 27 duy trì dòng vốn vào ròng bảy ngày giao dịch liên tiếp. Mặc dù ngày 28 xuất hiện dòng vốn ra ròng khoảng 202 triệu USD, ngày 31 lại ghi nhận dòng vốn vào ròng khoảng 217 triệu USD, cho thấy dòng vốn cuối tháng không hình thành xu hướng rút ra liên tục.
Quy mô dòng vốn của ETF ETH nhỏ hơn BTC, nhưng tính liên tục mạnh hơn. 11 ngày giao dịch từ ngày 17 đến 31 đều ghi nhận dòng vốn vào không âm, trong đó các ngày 20, 26 và 27 có dòng vốn vào ròng một ngày đều gần hoặc vượt 200 triệu USD. Sản phẩm của BlackRock vẫn là nguồn tăng chính, cho thấy nhu cầu phân bổ ETH của tổ chức không hề biến mất vì BTC giành lại ưu thế.
Nhìn chung, thị trường ETF tháng 8 đã nâng cấp từ bổ sung có chọn lọc của tháng 7 lên tăng phân bổ đồng thời BTC và ETH, nhưng cấp độ dòng vốn vẫn rất rõ ràng: BTC trở lại vị thế cốt lõi, ETH gần hơn với phân bổ bổ sung có độ co giãn cao. Cấu trúc này có lợi cho việc phục hồi thanh khoản của các đồng tiền chủ đạo, nhưng chưa đủ để chứng minh dòng vốn đã lan rộng toàn diện sang tài sản mã hóa vốn hóa vừa và nhỏ.
1.3 Xu hướng thị trường vốn toàn cầu
1.3.1 Tài sản rủi ro toàn cầu: Chứng khoán Mỹ phục hồi toàn diện, nhưng nhiễu động vĩ mô vẫn gây biến động trong tháng
Tháng 8 năm 2026, tài sản rủi ro toàn cầu nhìn chung phục hồi, các chỉ số chính của chứng khoán Mỹ đều ghi nhận lợi nhuận dương. Tính theo giá đóng cửa từ ngày 31 tháng 7 đến ngày 31 tháng 8, chỉ số S&P 500 tăng từ 7.440,75 điểm lên 7.686,14 điểm, tăng khoảng 3,3% trong tháng; chỉ số tổng hợp Nasdaq tăng từ 25.118,17 điểm lên 26.370,89 điểm, tăng khoảng 4,99%; chỉ số công nghiệp Dow Jones tăng từ 52.201,42 điểm lên 53.185,90 điểm, tăng khoảng 1,89%. Cổ phiếu công nghệ giành lại ưu thế, nhưng cổ phiếu giá trị và cổ phiếu vốn hóa nhỏ cũng nhận được dòng vốn nhất định.
Khẩu vị rủi ro trong tháng chủ yếu được thúc đẩy bởi ba yếu tố: dữ liệu việc làm yếu hơn kỳ vọng, giảm tính cấp bách của việc tiếp tục tăng lãi suất; lợi nhuận của các doanh nghiệp công nghệ lớn tiếp tục tăng, phần nào xoa dịu lo ngại về lợi tức đầu tư AI; ETF và các dòng vốn tổ chức khác quay lại tài sản rủi ro có tính thanh khoản cao. Đồng thời, lợi suất trái phiếu kho bạc Mỹ tăng, giá dầu duy trì mức cao và tình hình Mỹ-Iran diễn biến phức tạp khiến thị trường khó hình thành xu hướng tăng một chiều liên tục.
Đáng chú ý là sau khi Mỹ tấn công cơ sở quân sự Iran gần eo biển Hormuz ngày 31 tháng 8, dầu thô Brent tăng trở lại lên trên 90 USD, chỉ số S&P 500 giảm 0,3% trong ngày, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tăng lên khoảng 4,75%. Điều này cho thấy rủi ro địa chính trị vẫn có thể nhanh chóng ảnh hưởng đến định giá tài sản thông qua giá dầu và kỳ vọng lạm phát.
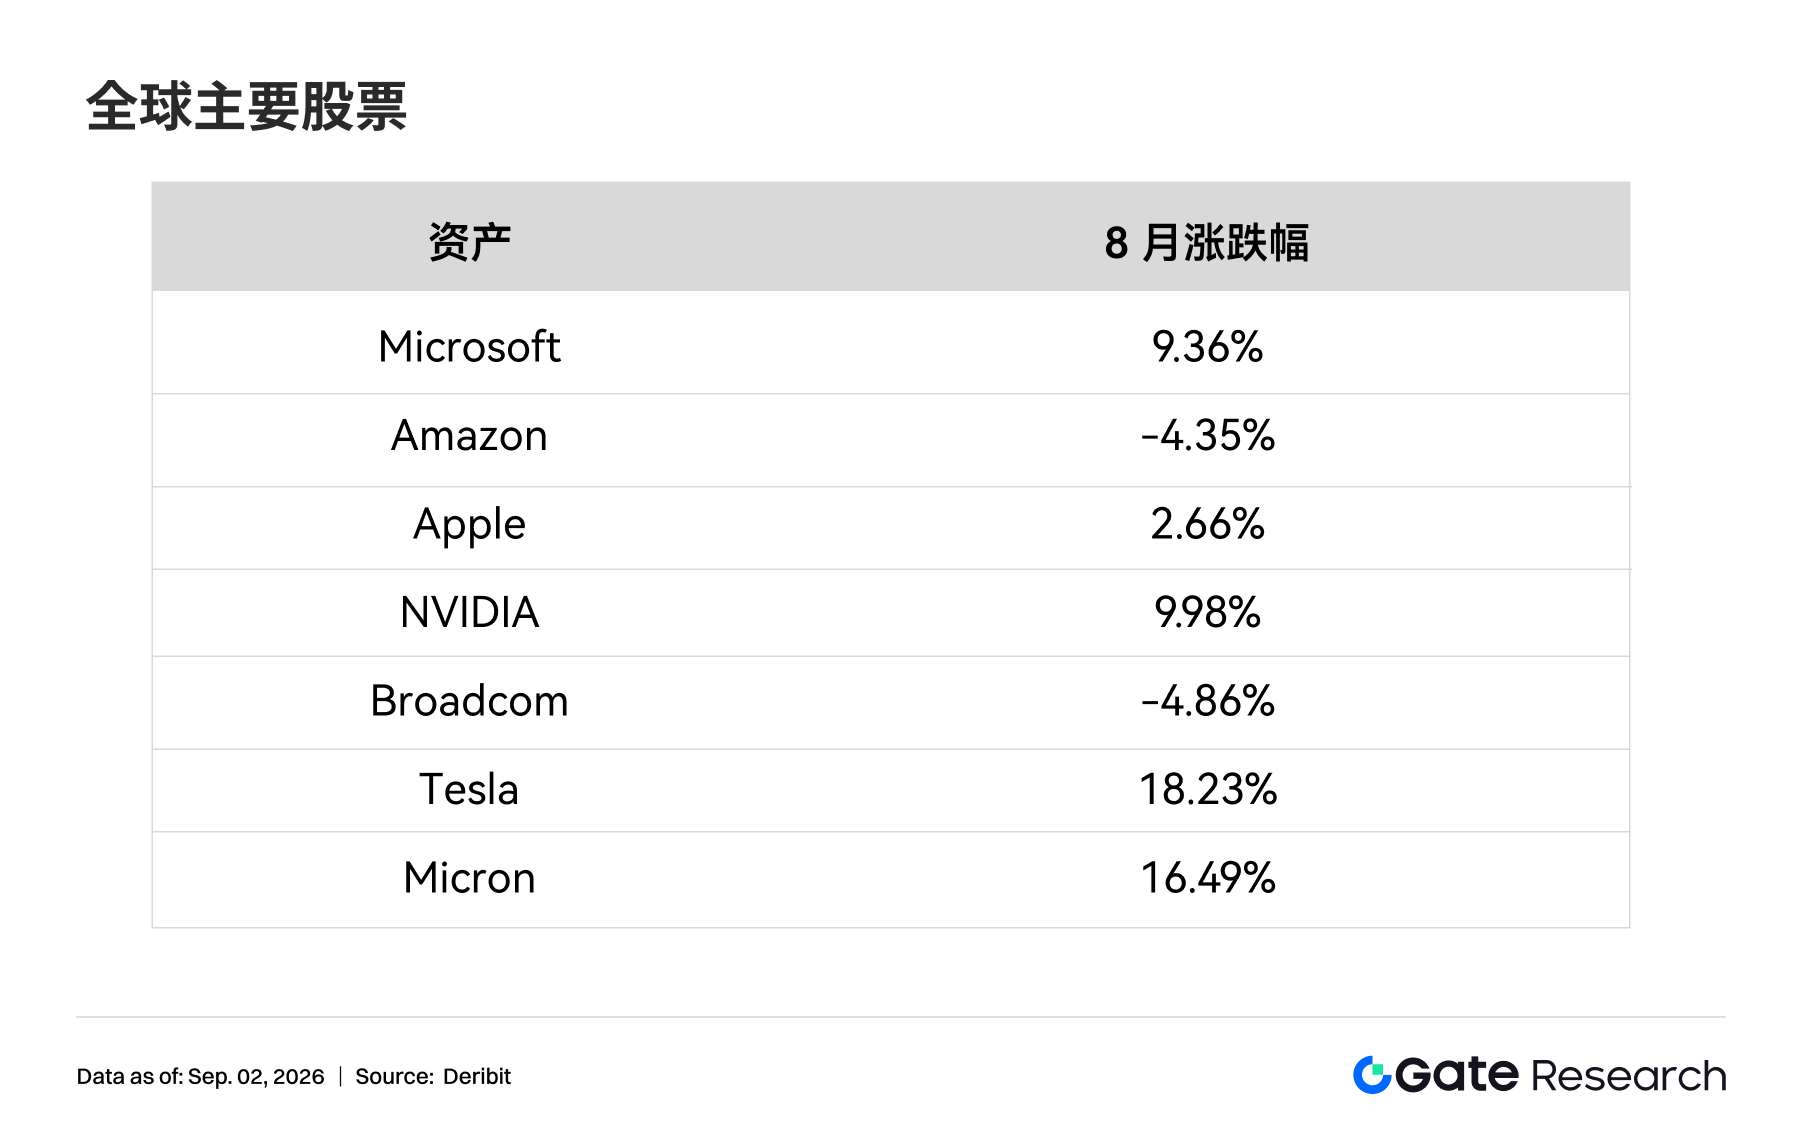
Nhìn chung, khẩu vị rủi ro tháng 8 phục hồi thêm so với tháng 7, nhưng không phải là giải tỏa hoàn toàn rủi ro lãi suất cao. Dòng vốn tổ chức vẫn có xu hướng nắm giữ các doanh nghiệp lớn có lợi nhuận





