






Lợi suất có sàn, đà tăng có trần, BlackRock muốn dùng PBIT để thu hút "tiền già"


- Quan điểm cốt lõi: BlackRock đã nộp đơn xin ETF liên quan đến Bitcoin thứ ba là PBIT, áp dụng cấu trúc đệm kết hợp quyền chọn chênh lệch giá mua và thu nhập cố định kỳ hạn ngắn, khóa mức lỗ tối đa của mỗi lô vào khoảng 10% đồng thời giới hạn trần lợi nhuận tăng, nhắm đến các tổ chức và dòng vốn "tiền già" muốn phân bổ tài sản số nhưng không thể chịu đựng được biến động cao của Bitcoin.
- Yếu tố then chốt:
- PBIT được đăng ký theo Đạo luật Công ty Đầu tư năm 1940 dưới dạng ETF chủ động quản lý kiểu đệm, không trực tiếp nắm giữ Bitcoin hay ETP Bitcoin, lấy IBIT làm tài sản tham chiếu, Ngân hàng Mellon New York đảm nhận vai trò lưu ký và quản lý hành chính, dự kiến ra mắt vào tháng 1 năm 2027.
- Chiến lược gồm ba phần: mua quyền chọn mua trong tiền với giá thực hiện khoảng 90% giá khởi điểm để có được mức tham gia và tạo sàn lỗ khoảng 10%; bán quyền chọn mua với giá thực hiện cao hơn để thu phí quyền chọn bù đắp chi phí nhưng giới hạn trần lợi nhuận; phân bổ tiền mặt, quỹ thị trường tiền tệ, trái phiếu kho bạc ngắn hạn và trái phiếu đầu tư cấp độ để lãi suất bù đắp chi phí quyền chọn.
- Vị thế được chia thành ba lô, mở vị thế cuốn chiếu so le mỗi tháng, để phân tán yếu tố may mắn khi mở vị thế tại một thời điểm, nhà đầu tư cuối cùng nhận được sàn và trần sau khi pha trộn.
- Ví dụ về lợi nhuận: giá khởi điểm 100, mua giá thực hiện 90, bán giá thực hiện 125, nếu IBIT tăng lên 140, PBIT chỉ thu được khoảng 25% lợi nhuận; nếu giảm xuống 80 thậm chí 40, khoản lỗ vẫn dừng ở khoảng 10%.
- Đây là ETF Bitcoin thứ ba của BlackRock sau IBIT giao ngay và BITA kiểu thu nhập ra mắt vào tháng 6, cả hai sản phẩm mới đều giới hạn đà tăng, BITA để tạo thu nhập, PBIT để giới hạn lỗ; các sản phẩm đệm tương tự đã có tiền lệ như Calamos CBOJ, FT Vest BFJA, Innovator QBF.
- Bối cảnh thị trường: ETF Bitcoin giao ngay tại Mỹ có dòng vốn ròng vào khoảng 3,52 tỷ USD trong tháng 8, cao nhất trong một tháng của năm nay, tổng tài sản ròng tăng từ 76,29 tỷ USD cuối tháng 7 lên 99,61 tỷ USD; tháng 9 dòng vốn ròng vào khoảng 2,6 tỷ USD, tháng 10 tính đến thời điểm đưa tin dòng vốn ròng ra khoảng 200 triệu USD; dòng vốn ròng lịch sử của IBIT tăng từ khoảng 63,1 tỷ USD cuối tháng 8 lên 66,24 tỷ USD vào ngày 26 tháng 10.
Nguyên bản | Odaily
Tác giả | jk
Gần đây, iShares Trust thuộc BlackRock đã nộp Form 485APOS, dự định ra mắt iShares Bitcoin Managed Protection ETF, với mã dự kiến là PBIT.
Quỹ này là một ETF kiểu đệm (buffer) được đăng ký theo Luật Công ty Đầu tư năm 1940, không trực tiếp nắm giữ Bitcoin hay Bitcoin ETP, mà lấy IBIT làm tài sản tham chiếu, xây dựng chênh lệch giá mua quyền chọn mua (mua quyền chọn mua in-the-money, bán quyền chọn mua có giá thực hiện cao hơn), đồng thời phân bổ tài sản thu nhập cố định ngắn hạn. Mức lỗ tối đa ban đầu của một lô quyền chọn riêng lẻ khoảng 10%, trong khi lợi nhuận tăng được giới hạn bởi giá thực hiện của quyền chọn bán ra.
Nói cách khác, sản phẩm này có giới hạn dưới khi giảm và giới hạn trên khi tăng, có thể nói là được thiết kế dành riêng cho những "ông tiền già" muốn đầu tư tài sản số nhưng không muốn chịu rủi ro quá lớn. Sản phẩm này dự kiến ra mắt vào tháng 1 năm 2027. Hiện tại, sàn niêm yết, ngày phát hành, phí quản lý và tổng tỷ lệ chi phí vẫn chưa được công bố.
PBIT là gì?
PBIT là một ETF quản lý chủ động, với cố vấn đầu tư là BlackRock Fund Advisors. Mục tiêu đầu tư được nêu trong bản cáo bạch là: cung cấp mức tham gia tăng giá cho IBIT và/hoặc các hình thức tiếp xúc Bitcoin tương tự, đồng thời tìm kiếm một mức độ bảo vệ giảm giá nhất định.
Quỹ không trực tiếp nắm giữ coin, không mua Bitcoin cũng không mua Bitcoin ETP, toàn bộ mức tiếp xúc đến từ quyền chọn. Việc lưu ký và quản lý hành chính do Ngân hàng Mellon New York (BNY Mellon) đảm nhận. Phí quản lý và tổng tỷ lệ chi phí đều để trống trong bản cáo bạch, chưa được tiết lộ; về niêm yết, bản cáo bạch ghi chú có hiệu lực sau 75 ngày kể từ khi nộp, sàn niêm yết và ngày phát hành tạm thời chưa được chỉ định.
Phân tích chiến lược: Chênh lệch giá mua quyền chọn mua + Thu nhập cố định
Bản cáo bạch gọi cấu trúc này là "Bitcoin Managed Protection Strategy" (Chiến lược bảo vệ Bitcoin), bao gồm ba phần.
Bước đầu tiên là mua quyền chọn mua in-the-money. Mỗi lô mua quyền chọn mua có giá thực hiện thấp hơn giá ban đầu, dùng để có được mức tham gia vào Bitcoin và cung cấp bảo vệ sau khi giá giảm xuống dưới giá thực hiện đó. Giá thực hiện này thường được đặt ở khoảng 90% giá ban đầu, do đó mức lỗ tối đa ban đầu của một lô riêng lẻ khoảng 10%.
Bước thứ hai là bán quyền chọn mua có giá thực hiện cao hơn. Phí quyền chọn thu được từ việc bán được dùng để bù đắp chi phí mua, cái giá phải trả là giới hạn trên: giá thực hiện của quyền chọn bán ra quyết định giới hạn trên gần đúng của mức tham gia tăng giá. Giới hạn trên phụ thuộc vào điều kiện thị trường tại thời điểm mở vị thế, bản cáo bạch không đưa ra con số cụ thể.
Bước thứ ba là quản lý tiền mặt thu nhập cố định. Quỹ đầu tư vào tiền mặt, quỹ thị trường tiền tệ, trái phiếu chính phủ ngắn hạn và trái phiếu đầu tư cấp đầu tư ngắn hạn, lãi suất được dùng để bù đắp chi phí quyền chọn và phòng ngừa một phần thua lỗ.
Độc giả chưa quen với quyền chọn có thể hiểu PBIT như một "khoản đầu tư Bitcoin được chiết khấu": khi Bitcoin tăng, bạn nhận được phần lớn mức tăng; khi giảm, thua lỗ được giới hạn trong một phạm vi nhất định; điều kiện là sau khi tăng đến một mức giá nào đó, phần vượt trên đó không còn thuộc về bạn.
Quỹ không nắm giữ Bitcoin trong tay. Phần lớn vốn của nó được đặt vào các tài sản như trái phiếu chính phủ, quỹ thị trường tiền tệ, đồng thời dùng một phần tiền để mua một loại hợp đồng gọi là quyền chọn mua. Quy tắc của hợp đồng này là: khi đáo hạn, nếu giá IBIT cao hơn giá đã thỏa thuận (giá thực hiện), người nắm giữ sẽ nhận được chênh lệch; nếu thấp hơn giá thực hiện, hợp đồng vô hiệu, tối đa chỉ mất số tiền mua hợp đồng, không mất thêm. Giá thực hiện mà PBIT mua chỉ khoảng 90% giá tại thời điểm mở vị thế, nên chỉ cần giá không giảm xuống dưới mức này, giá trị tài sản ròng của quỹ về cơ bản sẽ biến động cùng chiều với ETF Bitcoin; một khi giảm xuống dưới, giá trị quyền chọn về không, nhưng số tiền còn lại vẫn nằm trong trái phiếu chính phủ, thua lỗ cũng dừng ở mức khoảng 10%. Đây chính là nguồn gốc của giới hạn dưới khi giảm.
Vấn đề là bản thân một hợp đồng như vậy không hề rẻ, vì nó đã rất gần với "trạng thái sinh lời", giá đương nhiên cao. Để giảm chi phí, quỹ đồng thời bán một quyền chọn mua khác, với giá thực hiện được đặt cao hơn, cao bao nhiêu phụ thuộc vào điều kiện thị trường tại thời điểm mở vị thế. Bán quyền chọn sẽ nhận được một khoản tiền, đúng để bù đắp chi phí mua quyền chọn. Cái giá phải trả là quỹ tương đương với việc cam kết với đối phương: khi giá tăng vượt mức giá cao hơn đó, phần vượt quá thuộc về đối phương. Do đó lợi nhuận của quỹ bị giới hạn ở đây.
Nói cách khác, đánh đổi lợi nhuận lấy giới hạn dưới là một giao dịch: giới hạn dưới là bảo hiểm được mua bằng tiền, giới hạn trên lợi nhuận là cách thức trả phí bảo hiểm. Phí bảo hiểm một phần được trả bằng việc nhường không gian tăng giá, phần còn lại được bù đắp bằng lãi suất của trái phiếu chính phủ và quỹ thị trường tiền tệ.
Về lý do tại sao chia thành ba lô: quyền chọn có ngày đáo hạn, nếu chỉ làm một lô, thời điểm mua gần như quyết định tất cả. Chia vị thế thành ba phần, mỗi tháng lệch một phần, vận hành cuốn vòng, có thể phân tán yếu tố may mắn. Giới hạn dưới và giới hạn trên của các lô khác nhau không giống nhau, kết quả cuối cùng mà nhà đầu tư nhận được là một kết quả hỗn hợp.
Ví dụ về lợi nhuận
Giả sử một lô khi mở vị thế có giá IBIT là 100, mua quyền chọn với giá thực hiện 90, bán quyền chọn với giá thực hiện 125 (giới hạn trên giả định). Không tính phí và lãi suất, kết quả gần đúng của lô này khi đáo hạn có các trường hợp sau:
Nếu khi đáo hạn IBIT tăng lên 140, tức tăng 40% so với ban đầu, PBIT chỉ có thể nhận được lợi nhuận khoảng 25%, vì mức tăng bị giới hạn ở 125. Lúc này, giá trị quyền chọn với giá thực hiện 90 mà quỹ nắm giữ là 140 trừ 90, bằng 50; nhưng quyền chọn với giá thực hiện 125 mà nó bán ra, phải trả cho đối phương 140 trừ 125, bằng 15. Hai bên bù trừ, quỹ thực tế nhận được 35. Giả sử chi phí ròng của hai quyền chọn cộng lại khoảng 10, sau khi trừ đi lợi nhuận khoảng 25, so với giá ban đầu 100, tức khoảng 25%.
Nếu tăng lên 110, tức tăng 10%, lô cũng gần như lãi 10%. Giảm xuống 80, tức giảm 20%, lô lỗ khoảng 10%, đã chạm đáy; thậm chí nếu giảm xuống 40, tức giảm 60%, thua lỗ của lô vẫn dừng ở khoảng 10%. Sản phẩm thực tế được cộng gộp từ ba lô.
So với ETF giao ngay, ưu điểm của PBIT nằm ở đâu?
So với ETF giao ngay như IBIT, khác biệt cốt lõi của PBIT là đổi một phần lợi nhuận tăng không chắc chắn của Bitcoin lấy một giới hạn dưới khi giảm.
Về thiết kế, mức lỗ tối đa ban đầu của một lô riêng lẻ khoảng 10%, trong khi ETF giao ngay và Bitcoin có biến động giá hoàn toàn giống nhau. Điều này giúp các tổ chức và khách hàng quản lý tài sản có ràng buộc về mức giảm dễ dàng phân bổ hơn, vì phạm vi thua lỗ có thể dự đoán được có thể đưa trực tiếp vào khung quản lý rủi ro.
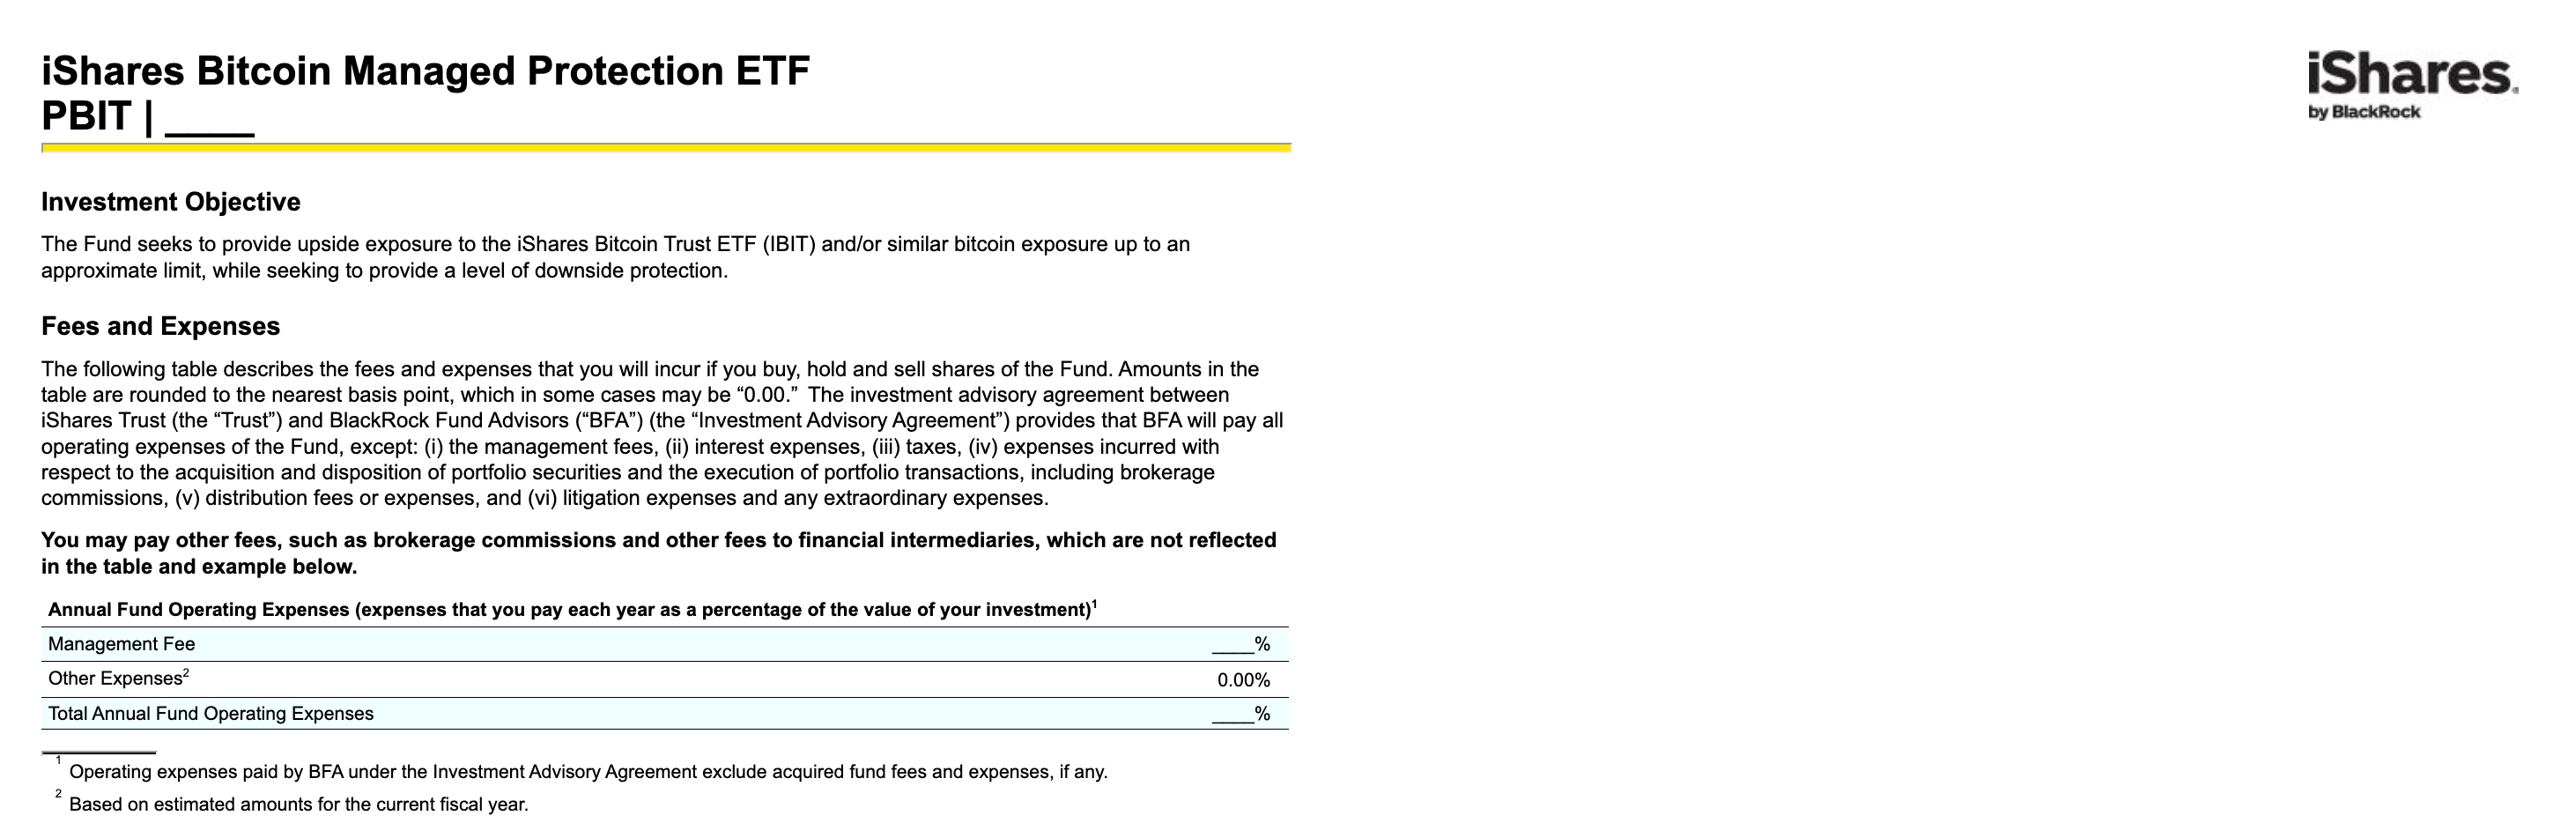
Bảng đăng ký do BlackRock nộp, nguồn: SEC
Từ thiết kế sản phẩm, người mua tiềm năng của PBIT rất có thể là các tổ chức luôn giữ thái độ quan sát đối với tài sản số, hoặc các tổ chức và văn phòng gia đình có ý định phân bổ nhưng không chịu được biến động siêu cao của Bitcoin.
Đối với các tổ chức quan sát, ETF giao ngay và tài sản Bitcoin không có ranh giới khi giảm, và biến động cao hơn nhiều so với cổ phiếu Mỹ, rất khó đưa ra một con số thua lỗ tối đa mà nội bộ có thể chấp nhận; trong khi PBIT giới hạn mức lỗ ban đầu của một lô riêng lẻ ở khoảng 10%, phạm vi thua lỗ có thể được tính toán trước, ngân sách rủi ro cũng dễ thiết kế hơn. Loại vốn này muốn một phần không gian tăng giá của Bitcoin, đồng thời không muốn bị mắc kẹt sâu trong chu kỳ giảm, PBIT vừa hay cung cấp một giải pháp thỏa hiệp có thể giải thích rõ ràng với LP.
ETF Bitcoin thứ ba của BlackRock
Nhà phân tích James Seyffart của Bloomberg Intelligence chỉ ra rằng đây là đơn xin ETF liên quan đến Bitcoin thứ ba của BlackRock, gọi nó là sản phẩm "đệm" (buffer), nhà đầu tư cần từ bỏ một phần tăng giá để đổi lấy bảo vệ. Hai sản phẩm trước là IBIT giao ngay và iShares Bitcoin Premium Income ETF (BITA) ra mắt vào tháng 6 năm nay, sản phẩm sau tạo ra lợi nhuận thông qua bán quyền chọn mua. Cả hai sản phẩm mới đều hạn chế mức tăng của Bitcoin, BITA là để tạo ra lợi nhuận, PBIT là để hạn chế thua lỗ.
Đã có tiền lệ về các sản phẩm tương tự, bao gồm CBOJ của Calamos, BFJA của FT Vest và QBF của Innovator.
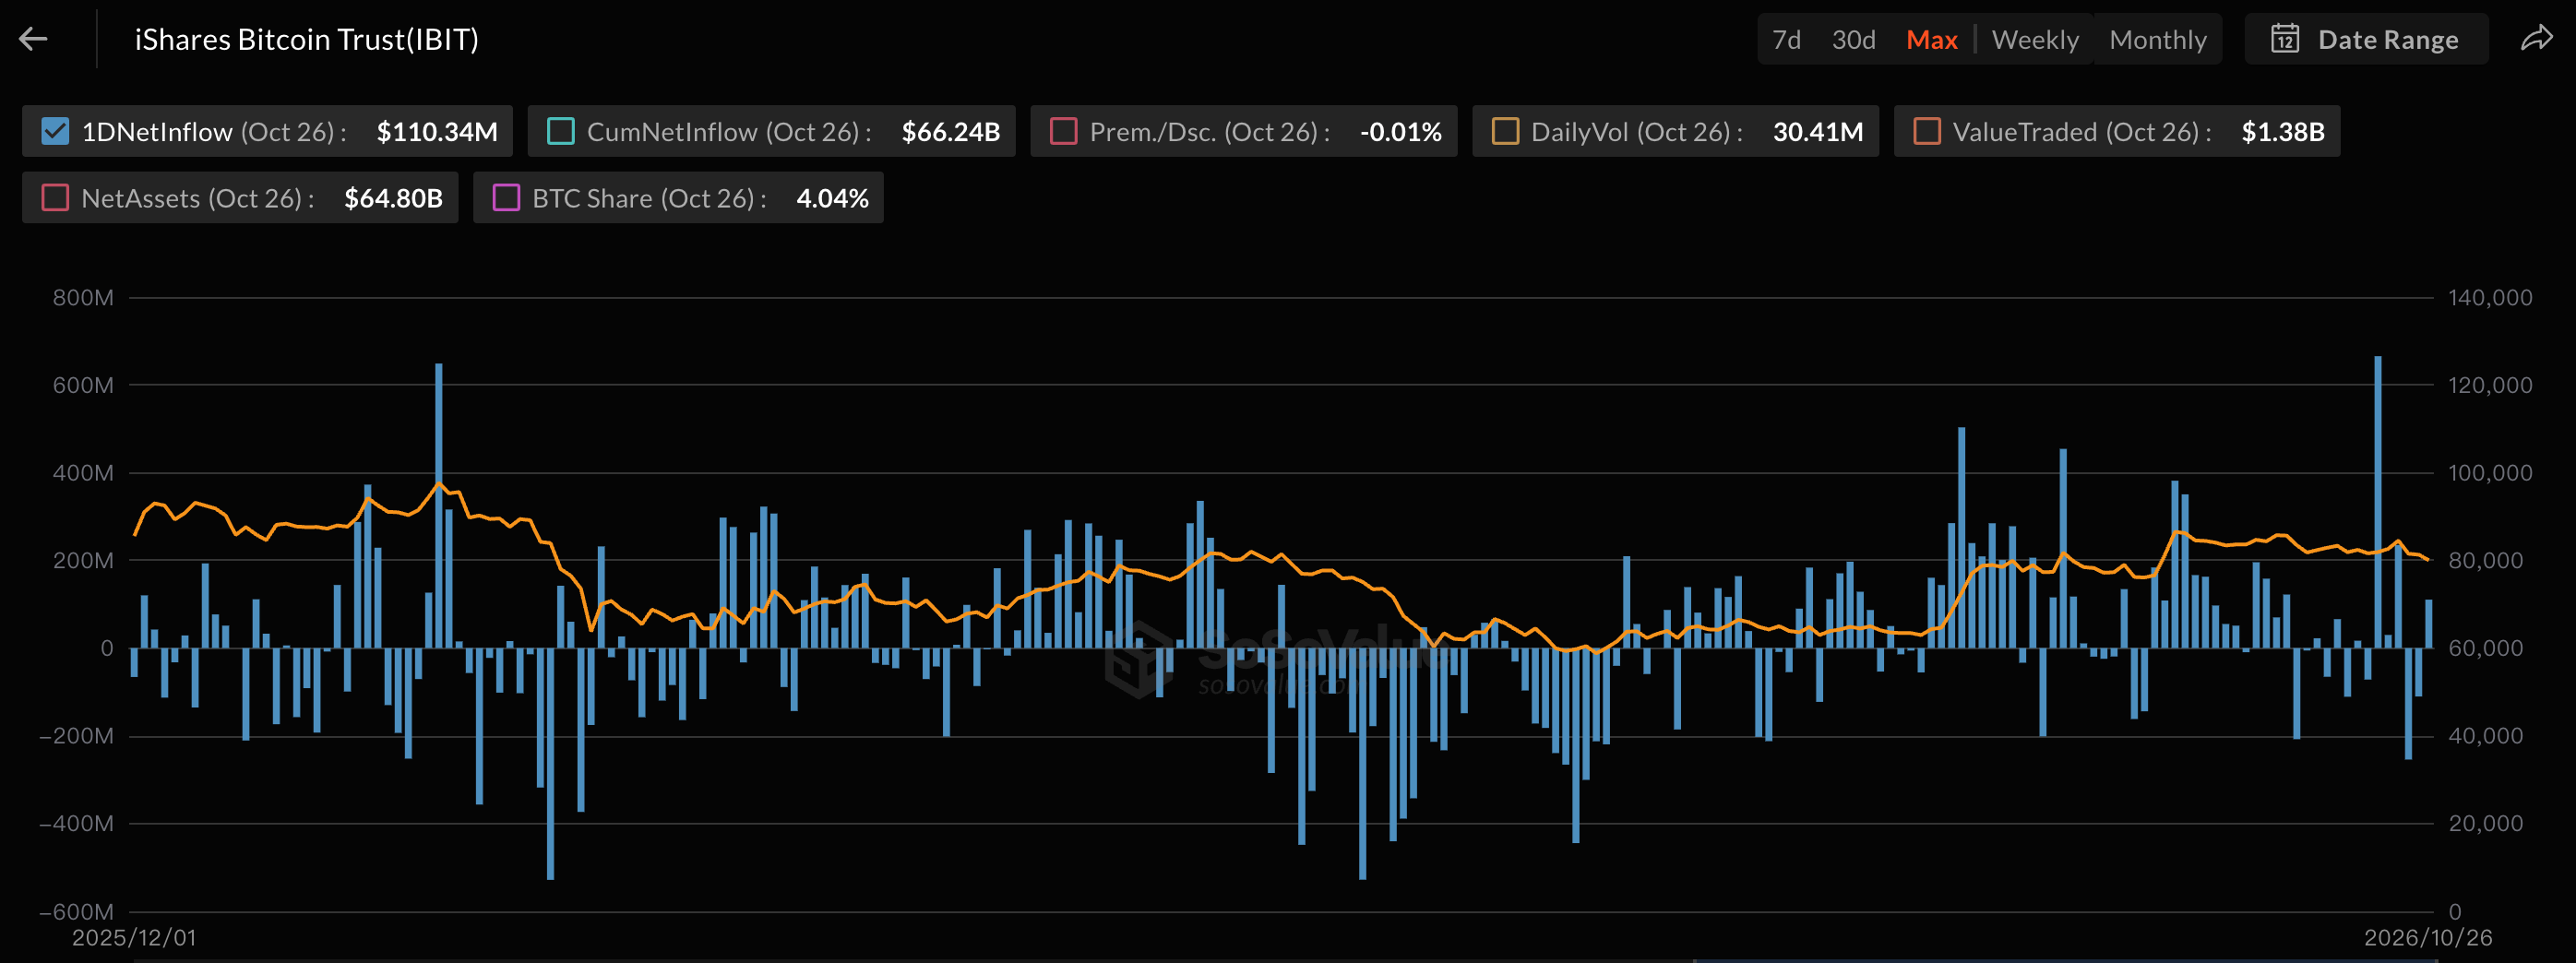
Dòng vốn ròng vào IBIT, nguồn: Sosovalue
Theo dữ liệu của SoSoValue, ETF Bitcoin giao ngay tại Mỹ có dòng vốn ròng vào khoảng 3,52 tỷ USD trong tháng 8, là mức cao nhất trong một tháng của năm nay, tổng tài sản ròng của ETF tăng từ 76,29 tỷ USD cuối tháng 7 lên 99,61 tỷ USD. Tháng 9 vẫn là dòng vốn ròng vào, khoảng 2,6 tỷ USD; tháng 10 tính đến thời điểm đăng bài, lũy kế trong tháng có dòng vốn ròng ra khoảng 200 triệu USD. Trong đó, dòng vốn ròng lịch sử của IBIT cuối tháng 8 khoảng 63,1 tỷ USD, ngày 26 tháng 10 là 66,24 tỷ USD, trong hai tháng lũy kế tăng ròng khoảng 3 tỷ USD.





