快速阅读Anthropic招股书:五位联合创始人减持套现,公司分文不融


- 核心观点:Anthropic正式递交纳斯达克IPO申请(代码ANT),招股书披露其营收高速增长、亏损大幅收窄,但多重股权结构使投票权高度集中于长期利益信托与创始人实体,A类股东难以影响重大决策。
- 关键要素:
- 2026年上半年营业亏损收窄至6.93亿美元,同比降67.5%,同期营收同比增长14倍;季度营收从Q1的47亿增至Q3的168亿美元,环比增速由132%放缓至45%。
- 现金及短期投资合计1,316.51亿美元;净收入留存率约900%;员工约5,300人,人均TTM营收超660万美元。
- 算力承诺可逐笔查证:谷歌至少1,145亿、亚马逊至少1,100亿、微软至少449亿美元,并有补差条款;此前流传的5,180亿美元承诺在文件中无据。
- 云渠道收入占比由2023年11%升至2026年上半年48%,客户集中度较高,招股书将云厂商依赖列为风险因素。
- 资本结构含五类股份:Class T(1股,LTBT持有)可选举多数董事,Class F(1股)握50.1%投票权,公司认定为纳斯达克“受控公司”。
- 五位联合创始人作为出售股东减持,发行主要目的之一为“为出售股东有序分配股份”,公司不收取其减持所得。
- 2026年9月代码库超90%代码由Claude撰写;招股书警示先进AI存在灾难性或生存性风险,但未披露安全支出金额。
Bài viết gốc | Odaily@OdailyChina)
Tác giả | Tốc Đệ Hiệp@Odaily

Tối ngày 26 tháng 10 theo giờ Bắc Kinh, công ty trí tuệ nhân tạo Anthropic đã nộp đơn xin phát hành cổ phiếu lần đầu ra công chúng (IPO) lên Ủy ban Chứng khoán và Giao dịch Hoa Kỳ (SEC).Theo tài liệu S-1 mà Anthropic đã nộp (nhấp để chuyển hướng), công ty dự kiến sẽ bắt đầu giao dịch trên Thị trường Tuyển chọn Toàn cầu Nasdaq với mã chứng khoán "ANT". Anthropic đã nộp đơn xin niêm yết một cách bảo mật vào tháng 6. Tài liệu cho thấy số lượng cổ phiếu phát hành, khoảng giá và chiết khấu bảo lãnh phát hành đều để trống trên trang bìa của bản cáo bạch; đợt IPO này có tổng cộng 21 nhà bảo lãnh phát hành, trong đó Goldman Sachs Group và Morgan Stanley giữ vai trò nhà bảo lãnh phát hành chính cho việc niêm yết của Anthropic.
Do tài liệu gốc dài hàng trăm trang và một số dữ liệu trong đó cũng khác xa so với bản nháp mà Reuters từng tiết lộ trước đó, Odaily đã trích lục những nội dung trọng tâm của IPO để độc giả có thể nhanh chóng nắm bắt.
Năm con số không khớp với dữ liệu lưu truyền trên thị trường
Lỗ hoạt động 693 triệu USD, không phải 8,7 tỷ USD
Kể từ khi nội dung bản nháp cáo bạch được Reuters đưa tin vào cuối tháng 9, các phương tiện truyền thông Trung Quốc nhìn chung đã mô tả "lỗ hoạt động" của Anthropic trong nửa đầu năm 2026 là khoảng 8,7 tỷ USD. Khoản mục lỗ hoạt động trong bảng kết quả kinh doanh của bản cáo bạch là âm 693 triệu USD.
Cách tính 8,7 tỷ USD là lấy khoản lỗ ròng 80.748 tỷ USD trừ đi khoản lỗ biến động giá trị hợp lý 72.388 tỷ USD. Bản cáo bạch giải thích về sự biến động này như sau: "Những biến động này chủ yếu do giá trị hợp lý của các giấy nợ chuyển đổi chưa thanh toán của chúng tôi tăng lên, mà nguyên nhân là do giá trị doanh nghiệp được nâng cao trong các kỳ."
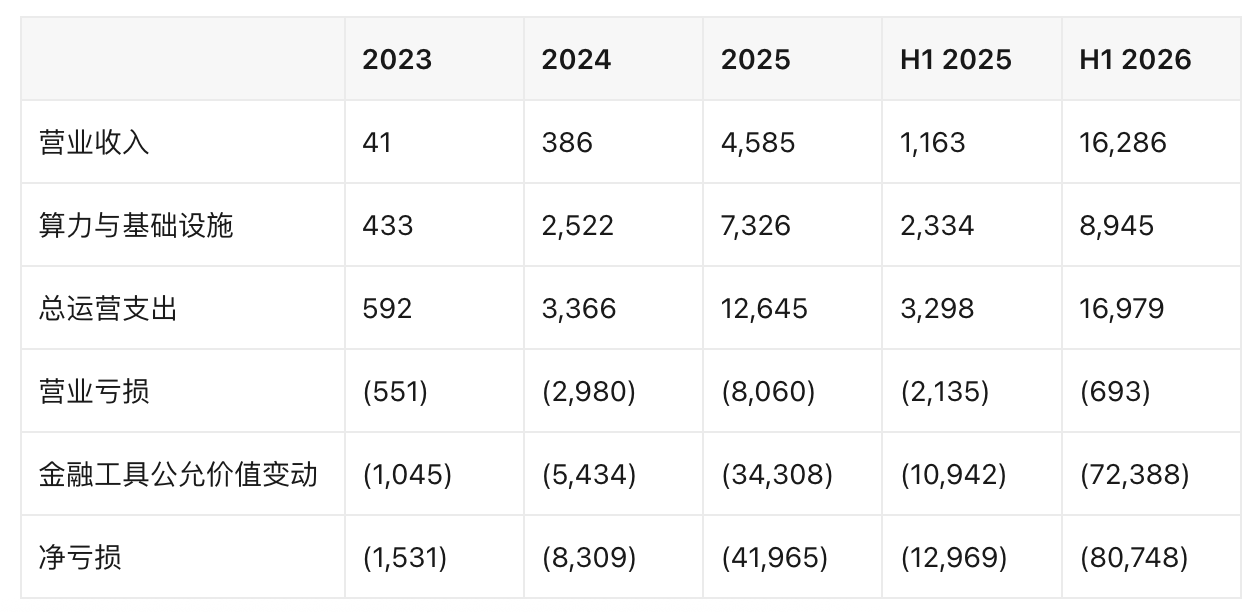
Trong cùng kỳ, lỗ hoạt động đã thu hẹp từ 2.135 tỷ USD trong nửa đầu năm 2025 xuống còn 693 triệu USD, giảm 67,5%. Bản cáo bạch cho thấy doanh thu hoạt động trong cùng kỳ tăng 14 lần so với cùng kỳ năm trước.
Dữ liệu kết quả kinh doanh hợp nhất chính trong bản cáo bạch như sau (đơn vị: triệu USD):
Tiền mặt và đầu tư ngắn hạn là 131.651 tỷ USD
Con số "tiền mặt chỉ 20,28 tỷ USD" được lưu truyền rộng rãi tương ứng với thời điểm ngày 31 tháng 12 năm 2025. Bảng cân đối kế toán trong bản cáo bạch đã được cập nhật đến ngày 30 tháng 6 năm 2026: tiền mặt và các khoản tương đương tiền là 112.389 tỷ USD, đầu tư ngắn hạn là 19.262 tỷ USD, tổng cộng 131.651 tỷ USD. Báo cáo lưu chuyển tiền tệ cho thấy trong nửa đầu năm 2026, dòng tiền thuần từ hoạt động tài chính là 110.774 tỷ USD, tiền mặt và tiền mặt bị hạn chế cuối kỳ là 114.918 tỷ USD.
"Cam kết năng lực tính toán 518 tỷ USD" không có căn cứ trong tài liệu
Bản nháp bị rò rỉ trước đó cho biết "Anthropic dự định chi 518 tỷ USD trong vòng một năm tới cho điện toán đám mây, năng lực tính toán và xây dựng cơ sở hạ tầng". Tuy nhiên, khi tìm kiếm "518 billion" và "450 billion" trong toàn bộ bản cáo bạch đều không có kết quả, bảng cam kết hợp đồng chưa được điền số tiền cụ thể ở giai đoạn cáo bạch sơ bộ này. Những gì có thể kiểm chứng từng khoản là số tiền hợp đồng của từng đối tác:
Microsoft tối thiểu 44,9 tỷ USD, thời gian từ tháng 11 năm 2026 đến tháng 5 năm 2033. Google tối thiểu 114,5 tỷ USD, từ tháng 4 năm 2026 đến tháng 7 năm 2033. Amazon tối thiểu 110 tỷ USD, từ tháng 5 năm 2026 đến tháng 4 năm 2036.
SpaceXAI tối đa 120,5 tỷ USD, đến năm 2029. Nscale tối đa 44,6 tỷ USD, đến năm 2033. Lambda 41,3 tỷ USD, đến năm 2034. Việc mua sắm ban đầu các giá rack AMD Helios dự kiến vượt 20 tỷ USD.
Ngoài ra còn có việc mua bổ sung TPU của Google từ 125 tỷ đến 150 tỷ USD, thời gian giao hàng từ 2028 đến 2031. Nghĩa vụ thuê thiết bị do Broadcom đảm nhận tối đa 42 tỷ USD.
Trong đó, cả hai thỏa thuận với Microsoft và Amazon đều bao gồm điều khoản bù đắp chênh lệch. Bản cáo bạch nêu rõ, nếu mức tiêu thụ thực tế thấp hơn số tiền cam kết, phải trả khoản chênh lệch cho Google, khoản chênh lệch này được thanh toán theo cơ chế true-up, thỏa thuận với Amazon cũng có sắp xếp tương tự.
Con số về mức độ tập trung khách hàng nằm trong phần thuyết minh báo cáo tài chính
Phần nội dung chính của bản cáo bạch chỉ viết một câu "một phần đáng kể doanh thu của chúng tôi đến từ một số lượng hạn chế khách hàng", nhưng không đưa ra tỷ lệ cụ thể, con số cụ thể nằm ở thuyết minh F-16: Năm 2025, Customer A và Customer B mỗi bên chiếm 12% doanh thu hoạt động, nửa đầu năm 2025 Customer B chiếm 18%, năm 2023 Customer C từng chiếm 43%, đến nửa đầu năm 2026 giảm xuống còn 11%.
Cùng thuyết minh này cũng tiết lộ, tỷ lệ doanh thu bán hàng phát sinh qua kênh nhà cung cấp dịch vụ đám mây (CSP) trên tổng doanh thu hoạt động là 11% năm 2023, 32% năm 2024, 47% năm 2025, và tăng lên 48% trong nửa đầu năm 2026. Tỷ lệ khoản phải thu ròng phát sinh qua cùng kênh này trên tổng khoản phải thu là 42% năm 2024, 60% năm 2025, và 58% vào tháng 6 năm 2026.
Bản cáo bạch liệt kê sự phụ thuộc vào các nhà cung cấp đám mây là yếu tố rủi ro: "Chúng tôi phụ thuộc vào một số lượng hạn chế các nhà cung cấp dịch vụ đám mây và nhà cung cấp, trong đó một số có quan hệ chiến lược và đầu tư với chúng tôi, đồng thời là khách hàng của chúng tôi. Tình huống phức tạp do mối quan hệ này mang lại có thể gây ra xung đột lợi ích và ảnh hưởng bất lợi đến khả năng tiếp cận năng lực tính toán của chúng tôi."
Tỷ lệ duy trì doanh thu ròng là 900%
Con số 500% được thị trường trích dẫn xuất phát từ cuộc phỏng vấn podcast của CFO Krishna Rao vào tháng 5 năm 2026. Phần nội dung chính của bản cáo bạch tiết lộ, tính đến ngày 30 tháng 9 năm 2026, tỷ lệ duy trì doanh thu ròng (NRR) là khoảng 900%.
Bản cáo bạch đồng thời giải thích phạm vi tính toán của chỉ số này: "Kỳ cơ sở là ba tháng kết thúc trước ngày đo lường một năm, tử số là doanh thu ba tháng trước ngày đo lường; các khách hàng có doanh thu dưới 1 USD trong kỳ cơ sở, cũng như người dùng đăng ký cố định Claude Pro, Claude Max, đều không được đưa vào tính toán."
Run-Rate Revenue: Cách tính tự định nghĩa trong cáo bạch khác với ARR
Bản cáo bạch đưa ra phương pháp tính Run-Rate Revenue trong phần định nghĩa thuật ngữ: chỉ giá trị ước tính hàng năm của hoạt động tạo doanh thu của chúng tôi vào một ngày đo lường nhất định, cách tính là: (một) chi phí tiêu dùng trong 28 ngày tính đến ngày đo lường nhân với 13, cộng với (hai) tổng phí đăng ký hàng tháng tính đến ngày đo lường nhân với 12, tổng của hai khoản này.
Chi phí tiêu dùng được tính theo 28 ngày qua rồi nhân với 13, không phải 12 như thông lệ trong ngành.
Giá trị cụ thể của chỉ số này được để trống trong bản cáo bạch, vị trí tiết lộ là "Tính đến ngày 31 tháng 10 năm 2026, Run-Rate Revenue của chúng tôi là ___ USD".
Phần yếu tố rủi ro của bản cáo bạch đã đưa ra giới hạn đối với chỉ số này: "Do đó, các chỉ số này có thể không phản ánh chính xác hiệu suất thực tế hoặc kết quả tương lai của chúng tôi. Các chỉ số như Run-Rate Revenue, tỷ lệ duy trì doanh thu ròng, số lượng khách hàng và tỷ lệ thành công của Claude, đều dựa trên nhiều giả định và hạn chế."
Tốc độ tăng trưởng doanh thu theo quý so với quý trước: từ 132% giảm xuống 45%
Doanh thu hoạt động theo quý được tiết lộ trong bản cáo bạch là: quý I năm 2026 là 4,7 tỷ USD, quý II là 11,6 tỷ USD, quý III là 16,8 tỷ USD. Mức tăng quý II so với quý trước là 132%, mức tăng quý III so với quý trước là 45%.
Lộ trình doanh thu định kỳ hàng năm (ARR) theo tháng là: cuối năm 2025 là 9 tỷ USD, tháng 2 năm 2026 là 30 tỷ USD, tháng 5 là 47 tỷ USD, tháng 7 là 65 tỷ USD, cuối quý III là 67 tỷ USD.
Công ty đưa ra ba lý giải cho việc tăng trưởng chậm lại: đối thủ OpenAI ra mắt GPT-5.6 và GPT-6 Astra và giảm giá để giành thị trường tác nhân thông minh; các biện pháp chống chưng cất do chính công ty thực hiện đã cấm các tài khoản liên quan, dẫn đến mất khách hàng; khoảng 5% đến 7% doanh thu hoạt động đến từ hoạt động chưng cất mô hình, phần này dự kiến sẽ tiếp tục giảm trong quý IV.
Bản cáo bạch cũng tiết lộ một sự khác biệt về cách tính: thống kê doanh thu hoạt động bao gồm doanh số bán hàng qua kênh nền tảng đám mây và không loại trừ phần chia của nền tảng, trong khi doanh thu định kỳ hàng năm mà OpenAI tiết lộ là doanh thu ròng sau khi loại trừ phần chia, hai bên không thể so sánh trực tiếp.
Năm loại cổ phiếu, hai loại mỗi loại chỉ phát hành 1 cổ phiếu
Cơ cấu vốn được tiết lộ trên trang bìa của bản cáo bạch bao gồm năm loại, cổ phiếu phổ thông Class T và cổ phiếu phổ thông Class F mỗi loại phát hành 1 cổ phiếu, số lượng phát hành cổ phiếu phổ thông Class E là 0 cổ phiếu, như sau:

Class T được nắm giữ bởi Quỹ Tín thác Lợi ích Dài hạn (Long-Term Benefit Trust, LTBT). Bản cáo bạch cho biết vị thế của quỹ tín thác này là: "Hoạt động như một cơ quan độc lập bao gồm các ủy viên không có lợi ích tài chính, các ủy viên có năng lực chuyên môn trong các lĩnh vực an toàn AI, an ninh quốc gia, chính sách công và doanh nghiệp xã hội."
Quỹ tín