






Gate Research: Gate TradFi kết nối thị trường toàn cầu, logic lợi nhuận và con đường phân bổ của cổ phiếu Mỹ, Nhật, Hàn và Hồng Kông


- Quan điểm cốt lõi: Nguồn lợi nhuận của bốn thị trường Mỹ, Hàn, Nhật, Hồng Kông khác nhau; đa dạng hóa xuyên thị trường chỉ mở rộng nguồn lợi nhuận, không thể nâng cao lợi suất hay loại bỏ drawdown; luân chuyển theo xu hướng có thể cải thiện lộ trình rủi ro nhưng khó ổn định vượt trội so với cổ phiếu Mỹ.
- Yếu tố then chốt:
- Từ năm 2016, SPY có lợi suất thường niên 14,95%, Sharpe 0,88; EWY lợi suất thường niên 14,87% nhưng biến động 29,42%, drawdown tối đa gần 49,73%, Sharpe chỉ 0,62.
- EWJ lợi suất thường niên 8,77%, drawdown tối đa 33,14%; EWH lợi suất thường niên chỉ 4,66%, Sharpe 0,33, định giá thấp không chuyển hóa thành lợi suất điều chỉnh rủi ro ổn định.
- Chiến lược luân chuyển theo xu hướng toàn mẫu có lợi suất thường niên 12,1%, drawdown tối đa giảm xuống 24,27%, Calmar 0,50, nhưng tỷ lệ quay vòng bình quân năm khoảng 491%, chi phí bào mòn rõ rệt.
- Chiến lược nghịch biến động giảm biến động thường niên xuống 16,68%, lợi suất đồng thời giảm xuống 11,08%, dễ phân bổ quá mức vào thị trường biến động thấp lợi suất thấp.
- Tương quan giữa bốn thị trường đồng loạt tăng trong giai đoạn khủng hoảng, SPY và EWY cùng chia sẻ mức độ tiếp xúc nhân tố AI, đa dạng hóa theo quốc gia có thể che khuất tập trung ngành.
- Đề xuất danh mục chuẩn: cổ phiếu Mỹ 40%, cổ phiếu Nhật 20%, cổ phiếu Hàn 20%, cổ phiếu Hồng Kông 20%, tái cân bằng hàng quý, giới hạn trọng số thị trường đơn lẻ 50%.
Tóm tắt
• Thị trường chứng khoán Mỹ, Hàn Quốc, Nhật Bản và Hồng Kông có các nguồn lợi nhuận khác nhau. Chứng khoán Mỹ chủ yếu dựa vào tăng trưởng lợi nhuận và đầu tư công nghệ, chứng khoán Nhật Bản tập trung vào hiệu quả vốn và bình thường hóa lãi suất, chứng khoán Hàn Quốc được thúc đẩy bởi chu kỳ bán dẫn, trong khi hiệu suất của chứng khoán Hồng Kông phụ thuộc vào lợi nhuận của doanh nghiệp Trung Quốc, dòng vốn và phần bù rủi ro.
• Sự khác biệt về định giá cần được đánh giá kết hợp với chất lượng lợi nhuận và chi phí vốn. Định giá cao của chứng khoán Mỹ đòi hỏi doanh nghiệp phải liên tục hiện thực hóa tăng trưởng, cải cách quản trị của chứng khoán Nhật Bản cần thể hiện vào hiệu quả kinh doanh, định giá tĩnh của chứng khoán Hàn Quốc dễ bị ảnh hưởng bởi lợi nhuận chu kỳ, còn định giá thấp của chứng khoán Hồng Kông cũng cần sự hỗ trợ đồng thời từ lợi nhuận, phân phối tiền mặt và dòng vốn chảy vào.
• Đa dạng hóa xuyên thị trường có thể mở rộng nguồn lợi nhuận nhưng không thể nâng cao lợi suất hoặc loại bỏ sụt giảm. Kể từ năm 2016, chứng khoán Mỹ đạt lợi suất điều chỉnh theo rủi ro cao hơn; chứng khoán Hàn Quốc cung cấp độ co giãn chu kỳ mạnh hơn, chứng khoán Nhật Bản có giá trị đa dạng hóa nhất định, trong khi chứng khoán Hồng Kông trải qua chu kỳ phục hồi định giá dài hơn.
• Gate TradFi tích hợp báo giá cổ phiếu và các chỉ số liên quan, ngoại hối và kim loại quý của bốn thị trường Mỹ, Hàn, Nhật, Hồng Kông vào cùng một không gian quan sát và giao dịch thống nhất, giúp kết nối đánh giá vĩ mô, xác minh giá, sàng lọc tài sản và quản lý rủi ro.
I. Môi trường định giá toàn cầu: Bốn thị trường chịu chung cú sốc, nguồn lợi nhuận không đồng bộ
Quỹ Tiền tệ Quốc tế (IMF) dự báo vào tháng 7 năm 2026 rằng kinh tế toàn cầu sẽ tăng trưởng 3% trong năm 2026 và 3,4% trong năm 2027; dự báo tăng trưởng của Mỹ năm 2026 là 2,3%, của Trung Quốc là 4,6%. Cú sốc năng lượng, chính sách thương mại và rủi ro địa chính trị kìm hãm tốc độ tăng trưởng tổng thể, trong khi đầu tư công nghệ ở Bắc Mỹ và châu Á bù đắp một phần.
Tổ hợp vĩ mô này tác động đến bốn thị trường theo các kênh khác nhau. Các doanh nghiệp công nghệ lớn của Mỹ tiếp nhận chi tiêu vốn cho trí tuệ nhân tạo, doanh thu toàn cầu và biên lợi nhuận cao tạo bộ đệm lợi nhuận, còn định giá cao làm tăng yêu cầu của thị trường về tốc độ hiện thực hóa kết quả kinh doanh. Chứng khoán Nhật Bản nằm ở giao điểm của tăng trưởng danh nghĩa, cải cách quản trị doanh nghiệp và bình thường hóa chính sách tiền tệ, cải thiện hoạt động kinh doanh và biến động đồng yên cùng quyết định lợi suất của nhà đầu tư nước ngoài. Chứng khoán Hàn Quốc nhạy cảm với giá chip nhớ, đầu tư máy chủ, đơn hàng xuất khẩu và dòng vốn nước ngoài, độ co giãn lợi nhuận đến từ đòn bẩy hoạt động cao hơn, và cũng sẽ đẩy nhanh thu hẹp lợi nhuận khi chu kỳ đảo chiều. Lợi nhuận doanh nghiệp Hồng Kông gắn chặt với kinh tế Trung Quốc, điều kiện tài chính USD lại ảnh hưởng đến chiết khấu định giá, kỳ vọng lợi nhuận và phần bù rủi ro thường tác động đồng thời lên giá.
Bốn thị trường đảm nhận các vai trò danh mục khác nhau. Chứng khoán Mỹ cung cấp lợi nhuận bền vững và độ mở với đổi mới sáng tạo; chứng khoán Nhật Bản cung cấp độ mở với cải thiện hiệu quả vốn và bình thường hóa lãi suất; chứng khoán Hàn Quốc cung cấp độ mở với chu kỳ bán dẫn toàn cầu; chứng khoán Hồng Kông cung cấp độ mở với tài sản Trung Quốc, cổ tức và phục hồi định giá. Để đưa tài sản bốn thị trường vào cùng một danh mục, cần trước tiên đánh giá mức độ bổ sung của các nguồn lợi nhuận, sau đó kết hợp với định giá tĩnh để phân bổ vốn.
ETF định giá bằng USD còn đưa ảnh hưởng tỷ giá vào lợi suất cuối cùng. Đồng yên hoặc won Hàn Quốc mất giá sẽ làm suy yếu lợi suất thị trường chứng khoán địa phương mà nhà đầu tư USD nhận được, còn tăng giá sẽ làm tăng lợi suất quy đổi. Bài viết này chọn bốn ETF quốc gia hoặc khu vực niêm yết tại Mỹ, định giá bằng USD là SPY, EWJ, EWY và EWH, sử dụng giá điều chỉnh để tính tổng lợi suất bằng USD, làm đại diện cho các thị trường quốc gia hoặc khu vực khác nhau. Hình thức sản phẩm thống nhất có thể bao gồm cổ tức, phí quỹ, sai số theo dõi và biến động tỷ giá, cũng gần hơn với trải nghiệm nắm giữ thực tế của nhà đầu tư nước ngoài và vốn USDT. Tuy nhiên, mặc dù tương tự EWH được giao dịch bằng USD, các doanh nghiệp cơ sở vẫn chịu ảnh hưởng của lãi suất HKD, nhu cầu Trung Quốc và dòng vốn khu vực.
Theo dõi hàng ngày còn cần đặt cổ phiếu trở lại môi trường đa tài sản. Với báo giá cổ phiếu, chỉ số, ngoại hối và kim loại quý trên cùng một giao diện của Gate TradFi, có thể dùng chỉ số để xác nhận xu hướng khu vực, dùng tỷ giá như USD/JPY để tách lợi suất cổ phiếu và đóng góp tiền tệ, sau đó quan sát nhu cầu trú ẩn bằng vàng. Giá đa tài sản cung cấp xác minh chéo cho đánh giá vĩ mô, còn lợi nhuận doanh nghiệp và bảng cân đối kế toán vẫn cần nghiên cứu riêng.
II. Định giá, lợi nhuận và dòng vốn: Chênh lệch giá đến từ chênh lệch ràng buộc
So sánh định giá xuyên thị trường thường rơi vào bẫy bội số tĩnh. Định giá chỉ số Mỹ cao hơn liên quan đến cấu trúc ngành, độ ổn định lợi nhuận, lợi suất cổ đông và khả năng doanh thu toàn cầu; định giá thị trường Hồng Kông thấp hơn liên quan đến tỷ trọng ngành chu kỳ, phần bù rủi ro, khả năng dự báo lợi nhuận và cấu trúc nhà đầu tư. Nhật Bản và Hàn Quốc nằm giữa hai thái cực, lại lần lượt chịu ảnh hưởng của đồng yên và chu kỳ bán dẫn. Chênh lệch tỷ lệ P/E bao gồm đánh giá tổng hợp của thị trường về thời gian tăng trưởng, chi phí vốn và chất lượng quản trị, không thể sử dụng tách rời khỏi cấu trúc lợi nhuận.
Chứng khoán Mỹ cần kiểm tra liệu lợi nhuận có theo kịp định giá hay không. Nếu chỉ số tăng đồng thời với việc nâng dự báo lợi nhuận 12 tháng tới, áp lực định giá có thể được hấp thụ dần bởi tăng trưởng lợi nhuận; nếu giá cổ phiếu tăng chủ yếu từ mở rộng bội số định giá, lãi suất dài hạn tăng sẽ khuếch đại biên độ điều chỉnh. Khi nghiên cứu các doanh nghiệp công nghệ lớn, nên so sánh chi tiêu vốn, khấu hao, doanh thu mảng đám mây và dòng tiền tự do. Khi đầu tư trí tuệ nhân tạo có thể nâng cao doanh thu hoặc giữ chân khách hàng, chi tiêu vốn thuộc về đầu tư tăng trưởng; khi doanh thu hiện thực hóa chậm mà khấu hao tăng nhanh, biên lợi nhuận sẽ bị ép.
Chứng khoán Nhật Bản cần kiểm tra liệu quản trị vốn có thể thay đổi hiệu quả kinh doanh hay không. Doanh nghiệp có P/B thấp nếu chỉ tăng cổ tức một lần, cải thiện định giá có thể chỉ dừng ở ngắn hạn; nếu doanh nghiệp đồng thời giảm cổ phần chéo, rút khỏi mảng kinh doanh lợi suất thấp, nâng cao tỷ suất lợi nhuận trên vốn đầu tư, lợi suất cổ đông và chất lượng kinh doanh sẽ hình thành chu kỳ cải thiện dài hơn. Ngân hàng hưởng lợi từ bình thường hóa lãi suất, cũng đối mặt với chi phí tín dụng và biến động nắm giữ trái phiếu. Doanh nghiệp xuất khẩu hưởng lợi từ đồng yên yếu, doanh nghiệp nội địa lại phụ thuộc hơn vào tăng trưởng tiền lương và sức mua thực tế của người dân.
Định giá chứng khoán Hàn Quốc thường dao động theo chu kỳ lợi nhuận. Khi lợi nhuận bán dẫn ở đáy, P/E tĩnh có thể cao hơn vì mẫu số đã thu hẹp; khi lợi nhuận gần đỉnh chu kỳ, bội số tĩnh lại có thể thấp hơn. Đánh giá định giá cần đồng thời đưa vào tồn kho, tỷ lệ sử dụng công suất, giá sản phẩm, chi tiêu vốn và lợi nhuận bình thường hóa ở các giai đoạn khác nhau. Nhu cầu bộ nhớ băng thông cao nâng cao không gian tăng trưởng cấu trúc của ngành, mở rộng nguồn cung vẫn sẽ quyết định biên lợi nhuận duy trì được bao lâu.
Chiết khấu của chứng khoán Hồng Kông bao gồm yếu tố tăng trưởng, quản trị, thanh khoản và địa chính trị. Cải thiện biên lợi nhuận, mua lại cổ phiếu và dòng tiền tự do của nền tảng internet có thể thu hẹp một phần chiết khấu; cổ tức của ngân hàng, viễn thông và công ty năng lượng cung cấp lợi suất nắm giữ, nhưng khả năng chi trả phụ thuộc vào dòng tiền và ràng buộc vốn. Nếu chính sách hỗ trợ không đi vào doanh thu, lợi nhuận và dòng vốn, phục hồi định giá dễ dừng ở giai đoạn giao dịch. Thị trường Hồng Kông cần đồng thời quan sát dự báo lợi nhuận, dòng vốn Nam向, phân bổ của tổ chức nước ngoài và khối lượng giao dịch, khi bốn chỉ số cùng cải thiện, chất lượng thị trường cao hơn so với chỉ được thúc đẩy bởi sự kiện chính sách đơn lẻ.
Vai trò của dòng vốn ở bốn thị trường cũng khác nhau. Quy mô vốn thụ động của thị trường Mỹ lớn, cơ chế trọng số vốn hóa củng cố hiệu suất của các doanh nghiệp dẫn đầu; vốn nước ngoài của thị trường Nhật Bản nhạy cảm với tỷ giá và cải cách quản trị; thị trường Hàn Quốc chịu ảnh hưởng của vị thế công nghệ toàn cầu và ngân sách rủi ro của nhà đầu tư nước ngoài; chứng khoán Hồng Kông đồng thời tiếp nhận vốn quốc tế và vốn từ Trung Quốc đại lục. Dòng vốn không thể giải thích toàn bộ cơ bản, nhưng sẽ quyết định tốc độ thay đổi lợi nhuận được phản ánh vào giá.
III. Hiệu suất thị trường: Lợi suất cao, biến động cao và định giá thấp thuộc các chiều khác nhau
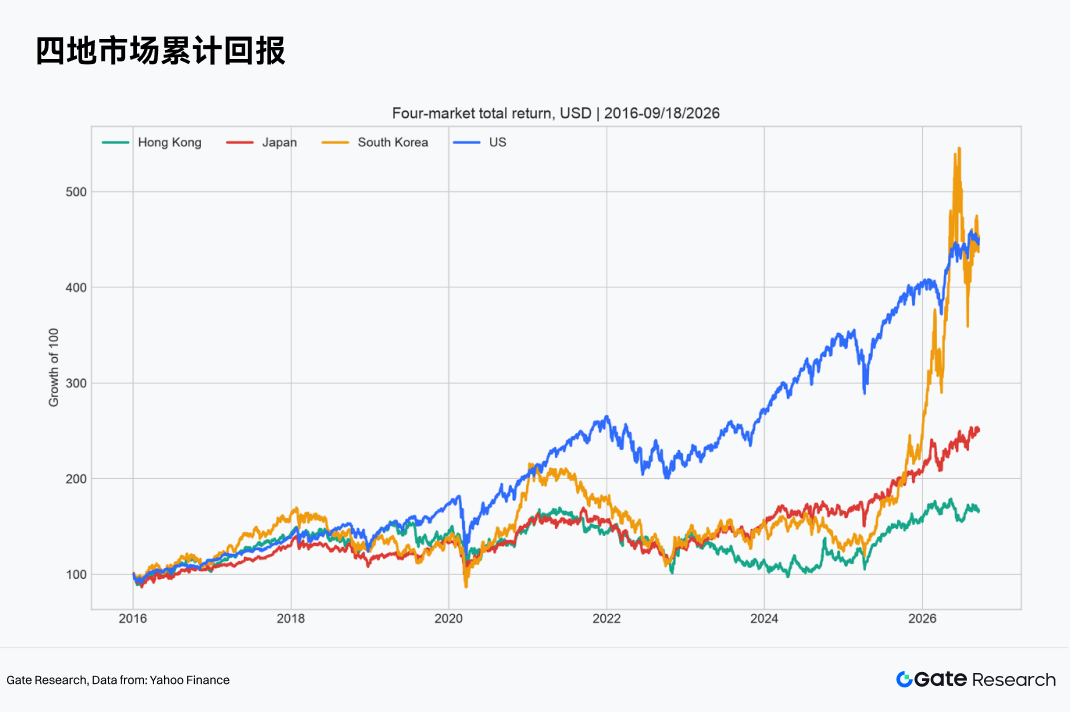
Kể từ năm 2016, lợi suất thường niên của chứng khoán Mỹ và Hàn Quốc gần nhau, lần lượt là 14,95% và 14,87%, như





