


达利欧警告:美债熊市「远未结束」,供需失衡风险持续累积


- 核心观点:达利欧警告美债抛售远未触底,供需结构性失衡正将美债推向历史级别债务危机,做空美债比做多更容易。
- 关键要素:
- 美国可市场化国债达32万亿美元,同比增长8%,全年净发行预计2.1万亿美元,另有约10万亿美元到期债务需滚动偿还。
- 海外投资者持有约9.3万亿美元美债(占32%),购买放缓;日本和中国分别持有约1.1万亿和估算3万亿美元,减持动机增强。
- 短期票据发行占比约50%,远超历史常态20%,推升债务滚动风险与偿付成本。
- AI资本支出热潮驱动企业债发行同比增长近30%,企业信用市场被比作"矿井里的金丝雀"。
- 2027年全年净固定收益融资需求预计达4.4万亿美元,金融资产供给远超需求消化能力。
- 利率若上升1个百分点,年利息支出新增约3100亿美元;债务滚动规模已达联邦税收的185%。
Tác giả gốc: Li Dan
Nguồn gốc: Wallstreetcn
Ray Dalio, nhà đồng sáng lập quỹ đầu cơ khổng lồ Bridgewater Associates, một lần nữa đưa ra cảnh báo về trái phiếu kho bạc Mỹ: đợt bán tháo trái phiếu kho bạc Mỹ còn lâu mới chạm đáy, sự mất cân bằng cấu trúc cung cầu đang đẩy trái phiếu kho bạc Mỹ vào một cuộc khủng hoảng nợ ở cấp độ lịch sử.
Dalio đã đăng bài trên mạng xã hội LinkedIn vào thứ Ba ngày 13 theo giờ miền Đông Mỹ, cho biết nước Mỹ đang bước vào vòng xoáy luẩn quẩn khi việc mở rộng nợ và sự thu hẹp nhu cầu củng cố lẫn nhau, lãi suất tăng đẩy chi phí vay mượn lên cao, từ đó đẩy quy mô nợ tăng thêm, và vòng xoáy đi lên này sẽ tiếp diễn cho đến khi "gây áp lực đầy đủ lên nền kinh tế và thị trường tài chính, đưa cung cầu trở lại cân bằng". Ông viết: "Thị trường giá xuống của trái phiếu (Mỹ) có thể còn chặng đường rất dài phía trước."
Phát biểu lần này của Dalio tạo sự tương phản rõ rệt với lập trường của các tổ chức như BlackRock, Morgan Stanley Investment Management. Các tổ chức này đã chuyển sang quan điểm lạc quan sau khi lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đầu tháng này tăng vọt lên mức cao nhất kể từ năm 2002, gần 5,4%. Theo báo cáo, chỉ số Bloomberg theo dõi trái phiếu kho bạc Mỹ đã giảm khoảng 2,4% từ đầu năm đến nay, giá trái phiếu kho bạc Mỹ dự kiến sẽ ghi nhận mức giảm theo năm lần đầu tiên kể từ năm 2022.
Nợ chính phủ Mỹ tăng lên mức cao nhất kể từ Thế chiến II
Dalio đã sử dụng lượng lớn dữ liệu để củng cố phán đoán của mình trong bài viết. Ông ước tính, xét theo tỷ lệ tổng quy mô vay mượn và chi phí trả nợ so với thu nhập của chính phủ, khoản nợ hiện tại của chính phủ Mỹ đã tăng lên mức cao nhất kể từ Thế chiến II, và dự kiến sẽ tiếp tục xấu đi trong những năm tới.
Tính đến cuối tháng 9 năm 2026, trái phiếu kho bạc Mỹ có thể thị trường hóa đang lưu hành khoảng 32 nghìn tỷ USD, tăng 8% so với một năm trước. Bộ Tài chính Mỹ từ đầu năm đến nay đã phát hành ròng khoảng 1,5 nghìn tỷ USD nợ mới, dự kiến quy mô phát hành ròng cả năm sẽ đạt 2,1 nghìn tỷ USD. Đồng thời, Bộ Tài chính còn phải đảo hạn thanh toán khoảng 10 nghìn tỷ USD nợ đến hạn.
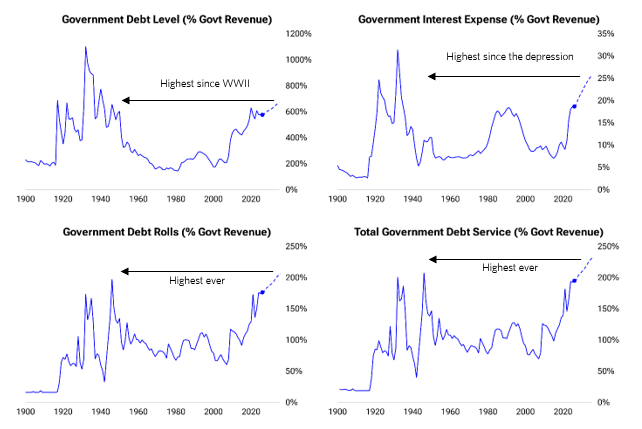
Dalio cảnh báo, ngay cả khi nhà đầu tư chỉ giảm nhẹ ý muốn tái đầu tư, cũng có thể tạo ra lỗ hổng huy động vốn khổng lồ.
Về cấu trúc nợ, Bộ Tài chính Mỹ đang ngày càng chuyển sang phát hành tín phiếu ngắn hạn để giảm áp lực mất cân bằng cung cầu ở đầu dài của trái phiếu. Hiện tại, lượng phát hành tín phiếu ngắn hạn chiếm khoảng 50% tổng lượng phát hành, cao hơn nhiều so với mức thông thường trong lịch sử là 20%, tỷ lệ này thường chỉ xuất hiện trong thời kỳ suy thoái kinh tế.
Dalio chỉ ra, mặc dù phát hành ngắn hạn hóa giúp tạm thời giảm chi phí lãi vay, nhưng đồng thời cũng làm tăng mạnh rủi ro đảo hạn nợ, và trong chu kỳ lãi suất tăng khiến chi phí trả nợ trở nên cao hơn.
Nhu cầu trái phiếu kho bạc Mỹ từ nước ngoài chuyển hướng, Nhật Bản và Trung Quốc đặc biệt quan trọng
Dalio coi sự thu hẹp nhu cầu từ nước ngoài là một trong những yếu tố cốt lõi gây áp lực lên thị trường trái phiếu Mỹ. Ông chỉ ra, nhà đầu tư nước ngoài hiện nắm giữ khoảng 9,3 nghìn tỷ USD trái phiếu kho bạc Mỹ, là nhóm nắm giữ đơn lẻ lớn nhất, chiếm khoảng 32% trái phiếu kho bạc Mỹ, nhưng tốc độ mua vào của họ đang chậm lại, trong khi nguồn cung vẫn tiếp tục leo thang.
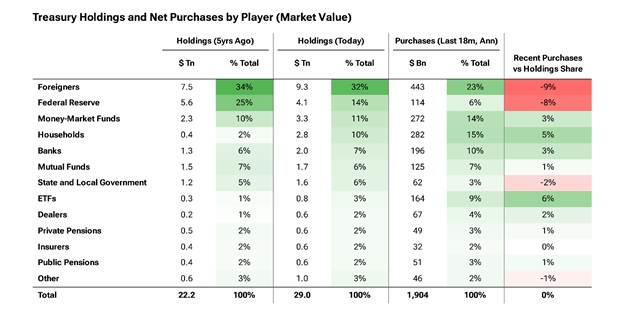
Trong số các bên nắm giữ trái phiếu kho bạc Mỹ chính ở nước ngoài, động thái của Nhật Bản và Trung Quốc đáng chú ý nhất. Dalio cho biết, Nhật Bản nắm giữ khoảng 1,1 nghìn tỷ USD trái phiếu kho bạc Mỹ, trong đó khoảng 600 tỷ USD là dự trữ chính phủ, khoảng 230 tỷ USD do Quỹ Đầu tư Hưu trí Chính phủ Nhật Bản (GPIF) nắm giữ.
Ông cho rằng, các nhà hoạch định chính sách Nhật Bản có động cơ mạnh mẽ để hướng dẫn các tổ chức trong nước giảm nắm giữ trái phiếu kho bạc Mỹ, chuyển vốn về trong nước, nhằm hỗ trợ đồng yên và ổn định thị trường trái phiếu chính phủ Nhật Bản. Việc lợi suất trái phiếu chính phủ Nhật Bản tăng sẽ càng củng cố xu hướng này, và việc đóng các giao dịch chênh lệch lãi suất đồng yên liên quan cũng có thể gây ra cú sốc dữ dội cho thị trường.
Về phía Trung Quốc, Dalio cho biết, số liệu thống kê chính thức của Mỹ đã đánh giá thấp đáng kể quy mô nắm giữ thực tế của Trung Quốc. Ông ước tính sơ bộ, doanh nghiệp và cá nhân Trung Quốc nắm giữ khoảng 1 nghìn tỷ USD trái phiếu kho bạc Mỹ, dự trữ Trung Quốc nắm giữ thêm khoảng 2 nghìn tỷ USD, tổng quy mô tài sản tài chính của Trung Quốc tại Mỹ có thể đạt 4 nghìn tỷ USD. Khi đồng nhân dân tệ tăng giá, việc Trung Quốc nắm giữ tài sản bằng đồng USD đối mặt với tổn thất tỷ giá, làm tăng động cơ giảm nắm giữ.
Ông cảnh báo, nếu chỉ 10% trong số nắm giữ USD tư nhân được phòng ngừa rủi ro hoặc chuyển đổi, sẽ gây ra khoảng 400 tỷ USD bán tháo USD, đủ để tác động đáng kể đến thị trường tỷ giá và tín dụng.
Dalio viết: "Nhìn tổng thể, những thay đổi dự kiến về nguồn cung nợ mới và nhu cầu, từ lâu — và hiện vẫn — khiến việc bán khống trái phiếu kho bạc Mỹ dễ dàng hơn so với mua vào."
Trái phiếu doanh nghiệp và làn sóng tài trợ AI làm gia tăng cuộc cạnh tranh vốn
Dalio chỉ ra, Bộ Tài chính không huy động vốn trên thị trường một cách đơn độc, mà cạnh tranh cùng sân với tất cả người vay và tổ chức phát hành tài sản khác. Ngoài khoản vay ròng mới của liên bang khoảng 2,1 nghìn tỷ USD, trái phiếu doanh nghiệp dự kiến sẽ tăng thêm khoảng 1,4 nghìn tỷ USD, cộng với vay mượn của hộ gia đình và chính quyền địa phương, nhu cầu tài trợ thu nhập cố định ròng cả năm 2027 sẽ đạt khoảng 4,4 nghìn tỷ USD, chưa bao gồm nợ đến hạn cần đảo hạn tái vay.
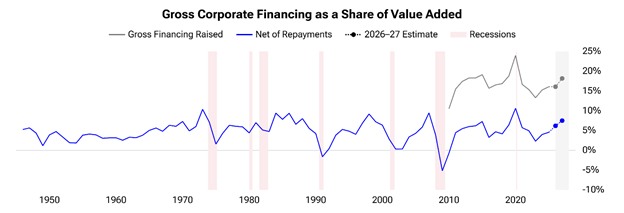
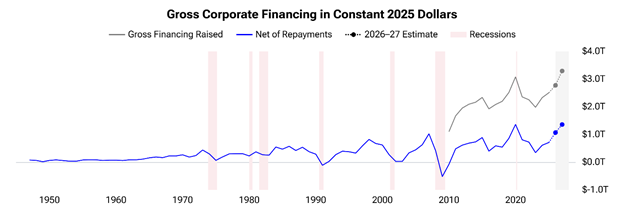
Những thay đổi cấu trúc của thị trường trái phiếu doanh nghiệp đặc biệt đáng chú ý. Dalio chỉ ra, tổng quy mô trái phiếu doanh nghiệp Mỹ khoảng 15,7 nghìn tỷ USD, được thúc đẩy bởi làn sóng chi tiêu vốn cho trí tuệ nhân tạo (AI), tổng lượng phát hành trái phiếu doanh nghiệp năm nay tăng gần 30% so với cùng kỳ năm trước. Trong đó, phát hành trái phiếu của các doanh nghiệp siêu quy mô tính toán AI (hyperscaler) đã đạt khoảng 220 tỷ USD trong nửa đầu năm 2026, trong khi cả năm 2025 chỉ khoảng 108 tỷ USD.
Đáng cảnh giác hơn là, chi tiêu vốn cao đang thu hẹp dòng tiền tự do của doanh nghiệp, chênh lệch tín dụng đã bắt đầu mở rộng, nhà đầu tư yêu cầu "nhượng bộ (concessions)" cao hơn mới sẵn sàng hấp thụ nguồn cung mới.
Dalio ví thị trường tín dụng doanh nghiệp như "chim hoàng yến trong mỏ than" (the canary in the coal mine), cho rằng đây là tín hiệu sớm cho thấy áp lực của toàn bộ thị trường tài chính sẽ tiếp tục bộc lộ.
Chi phí trả nợ bào mòn không gian tài khóa
Ngoài mất cân bằng cung cầu, Dalio còn tập trung phân tích hiệu ứng chèn ép của chi phí trả nợ đối với không gian tài khóa.
Ông chỉ ra, với quy mô khoảng 32 nghìn tỷ USD trái phiếu kho bạc Mỹ có thể thị trường hóa, nếu mức lãi suất tổng thể cuối cùng tăng 1 điểm phần trăm, chỉ riêng chi phí lãi vay mỗi năm sẽ tăng thêm khoảng 310 tỷ USD, lũy kế 10 năm sẽ tăng thêm khoảng 3 nghìn tỷ USD cho nợ chính phủ.
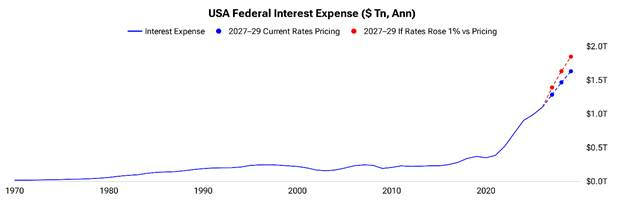
Hiện tại, lãi suất trung bình của nợ hiện có của Mỹ khoảng 3,5%, trong khi lãi suất thị trường đã ở mức 4% đến 5,5%.
Dalio chỉ ra, ngay cả khi lãi suất không tăng thêm, khi nợ cũ lần lượt đến hạn và được tái vay với lãi suất cao hơn, chi phí lãi vay vẫn sẽ tiếp tục leo thang. Dữ liệu của Bộ Tài chính cho thấy, chi phí lãi vay ròng ba quý đầu năm tài khóa 2026 tăng 78 tỷ USD so với cùng kỳ năm trước, mức tăng đạt 10%.
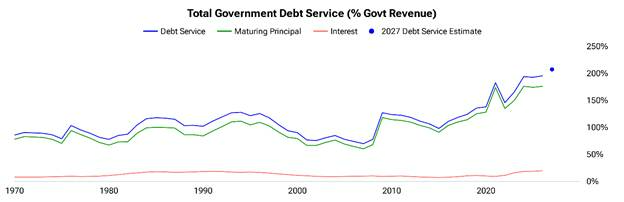
Ông chỉ ra thêm, quy mô đảo hạn nợ gốc đã tăng lên tương đương khoảng 185% thuế liên bang, tổng chi phí trả nợ chiếm khoảng 200% thuế chính phủ và vẫn đang tăng, rủi ro "vòng xoáy tử thần" (death spiral) đã không thể bỏ qua.
Cạnh tranh nợ toàn cầu gia tăng, thị trường chứng khoán khó đứng ngoài
Dalio đã mở rộng tầm nhìn phân tích ra quy mô toàn cầu.
Ông dẫn dữ liệu chỉ ra, tổng quy mô vay mượn của chính phủ các nước thành viên Tổ chức H





