大摩:存储股在周期顶部往往看似最便宜,但也最危险


- 核心观点:AI驱动的存储芯片超级周期仍在延续,但大摩警告存储股乐观预期已充分定价,基本面越强周期顶部风险越易被低估,AI算力与网络供应链的投资吸引力正逐渐超越存储板块。
- 关键要素:
- 亚洲存储股自2025年9月累计上涨约9倍,总市值达万亿美元级别,EPS一致预期平均上调432%,乐观预期已充分反映在股价中。
- 三星和SK海力士远期市盈率仅3至4倍,看似便宜实则可能是周期股盈利高峰附近的估值陷阱;支撑当前股价需DRAM合同价再环比涨约70%,难度极大。
- 历史上存储股往往在盈利峰值前4至8个月见顶,2000年至2022年多轮周期均验证此规律,高利润终将吸引新增产能。
- 当前HBM每GB价格达历史峰值近7倍,HBM挤占传统DRAM产能,短期基本面仍有支撑,HBM价格预计2027年继续上涨。
- 新增产能预计2027年下半年逐步释放,消费级NAND可能面临价格回落压力,存储品类景气或出现分化。
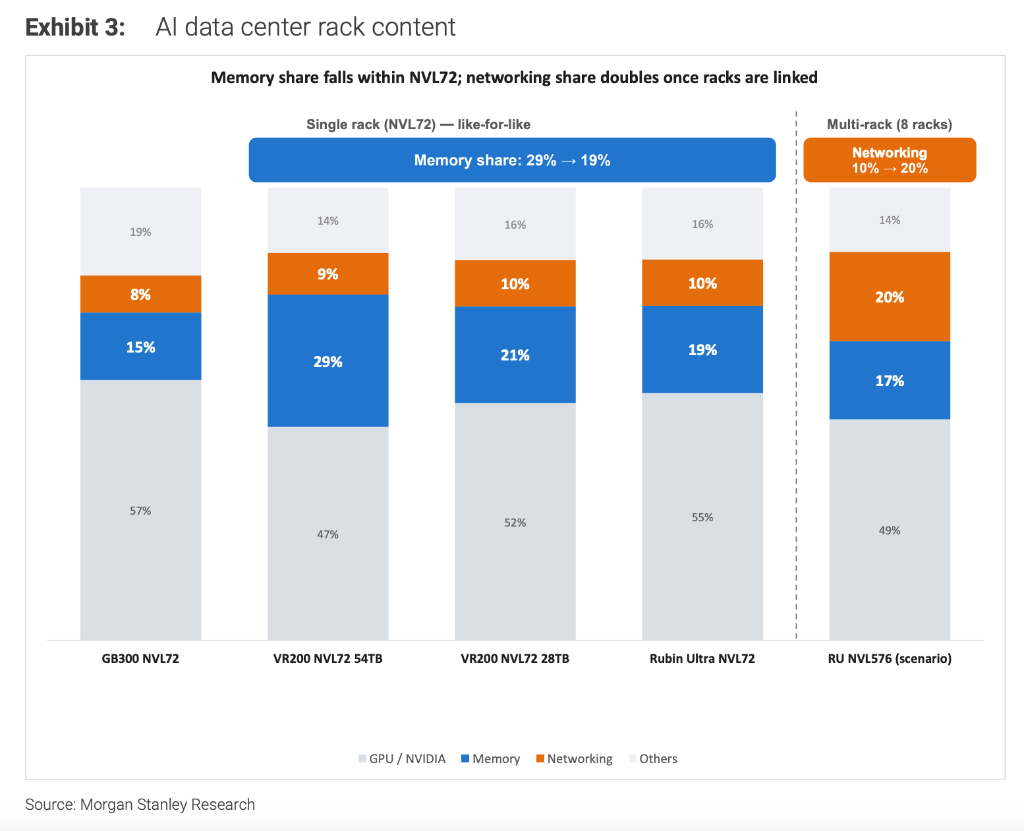
- 数据中心架构演进改变收益分配:英伟达NVL72单机架存储占比约29%,扩展至8机架后降至19%,网络设备占比从10%升至20%,存储厂商未必同比例受益。
Tác giả gốc: Lý Giai
Nguồn gốc: Wallstreetcn
Siêu chu kỳ chip nhớ do AI dẫn dắt vẫn đang tiếp diễn, nhưng logic đầu tư vào cổ phiếu ngành nhớ đang có sự thay đổi.
Báo cáo mới nhất của Morgan Stanley chỉ ra rằng, mặc dù tình trạng cung cầu căng thẳng, giá tăng và lợi nhuận cải thiện vẫn đang cung cấp hỗ trợ mạnh mẽ cho ngành, nhưng khi giá cổ phiếu tăng mạnh, kỳ vọng lợi nhuận được điều chỉnh tăng tập trung, kỳ vọng lạc quan của cổ phiếu ngành nhớ đã được định giá đầy đủ, dư địa tăng giá tiếp theo đang phải đối mặt với thử thách.
Mâu thuẫn cốt lõi nằm ở chỗ, nền tảng cơ bản của ngành nhớ càng mạnh, rủi ro đỉnh chu kỳ càng dễ bị đánh giá thấp. Trong lịch sử, cổ phiếu ngành nhớ thường đạt đỉnh trước khi lợi nhuận đạt đỉnh, vì thị trường có xu hướng ngoại suy mức lợi nhuận cao hiện tại ra tương lai, khiến cổ phiếu trông rẻ nhất về định giá khi ngành đang ở giai đoạn hưng thịnh nhất.
Trong bối cảnh này, Morgan Stanley cho rằng sự hưng thịnh cao độ của ngành nhớ không nhất thiết chuyển hóa thành lợi nhuận vượt trội bền vững cho cổ phiếu ngành nhớ. Khi kỳ vọng của thị trường về tăng trưởng lợi nhuận không ngừng được nâng cao, sức hấp dẫn đầu tư tương đối của chuỗi cung ứng điện toán AI và mạng đang dần vượt qua mảng nhớ.
Siêu chu kỳ tiếp diễn, nhưng tính chu kỳ không biến mất
Sự hưng thịnh của ngành nhớ trong chu kỳ này có nền tảng nhu cầu vững chắc.
Việc xây dựng trung tâm dữ liệu AI liên tục đẩy nhu cầu bộ nhớ lên cao, bộ nhớ băng thông cao (HBM) chiếm gần một nửa chi phí chip máy chủ AI. Các thỏa thuận cung cấp dài hạn thông qua việc khóa cam kết mua hàng, đặt mức giá sàn và các phương thức khác, đã nâng cao khả năng hiển thị doanh thu của nhà cung cấp. Đồng thời, sản xuất HBM chiếm dụng năng lực sản xuất DRAM truyền thống, nhu cầu về dung lượng bộ nhớ của các mô hình AI thế hệ mới không ngừng tăng lên, càng làm trầm trọng thêm tình trạng cung cầu căng thẳng.
Dữ liệu của Morgan Stanley cho thấy,giá HBM hiện tại trên mỗi GB đã đạt gần 7 lần mức đỉnh lịch sử, phản ánh mức độ mạnh mẽ của chu kỳ nhớ lần này. Nhưng sự tăng cường mang tính cấu trúc của ngành không có nghĩa là lợi nhuận đầu tư vào cổ phiếu ngành nhớ cũng sẽ cải thiện theo. Lợi nhuận cao cuối cùng sẽ thu hút năng lực sản xuất mới, khi nguồn cung đuổi kịp nhu cầu, hoặc hạ nguồn bước vào giai đoạn tiêu hóa tồn kho, giá và lợi nhuận có thể đạt đỉnh. Các chu kỳ lịch sử năm 2000, 2016, 2019 và 2022 đều thể hiện quy luật này.
Báo cáo cho rằng,điểm ngoặt của chu kỳ lần này có thể xuất hiện muộn hơn, nhưng vẫn cần cảnh giác với sự thay đổi cục diện cung cầu sau năm 2027.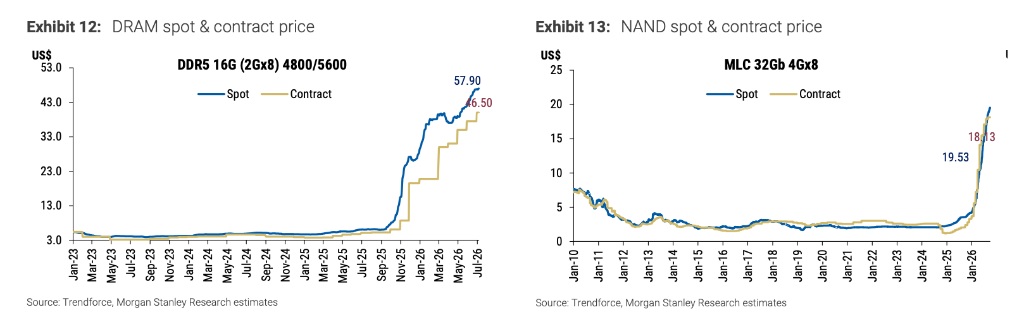
Kỳ vọng lợi nhuận quá cao, tỷ lệ P/E thấp ẩn chứa bẫy
Kể từ khi chu kỳ này khởi động vào tháng 9 năm 2025, cổ phiếu ngành nhớ châu Á đã tăng tổng cộng khoảng 9 lần, tổng vốn hóa thị trường đã bước vào cấp độ nghìn tỷ USD. Dữ liệu của Morgan Stanley cho thấy, kỳ vọng đồng thuận về thu nhập trên mỗi cổ phiếu (EPS) của các công ty ngành nhớ châu Á đã được điều chỉnh tăng trung bình 432%, phản ánh thị trường đặt kỳ vọng rất cao vào triển vọng lợi nhuận của chu kỳ này.
Tuy nhiên, lợi nhuận tiếp tục tăng trưởng không có nghĩa là giá cổ phiếu vẫn còn dư địa tăng tương đương. Tỷ lệ P/E dự phóng hiện tại của Samsung và SK Hynix khoảng 3 đến 4 lần, bề ngoài có vẻ định giá rẻ, nhưng cũng có thể là bẫy định giá xuất hiện gần đỉnh lợi nhuận của cổ phiếu chu kỳ. Morgan Stanley chỉ ra rằng, để hỗ trợ dư địa tăng tiếp theo mà giá cổ phiếu hiện tại hàm ý, giá hợp đồng DRAM cần tăng thêm khoảng 70% so với mức hiện tại theo quý, mức độ khó khăn rất lớn.
Kinh nghiệm lịch sử cũng đáng cảnh giác: năm 2008 và 2012, cổ phiếu ngành nhớ đều đạt đỉnh trước đỉnh lợi nhuận khoảng 4 tháng; năm 2018, khoảng cách thời gian này mở rộng lên 8 tháng.Cổ phiếu ngành nhớ thường phản ánh trước lo ngại của thị trường về sự suy giảm hưng thịnh trong tương lai khi lợi nhuận mạnh nhất và định giá trông rẻ nhất.
HBM và DRAM tiếp tục hưng thịnh, rủi ro nguồn cung dần đến gần
Trong ngắn hạn, nền tảng cơ bản của ngành nhớ vẫn được hỗ trợ. Morgan Stanley dự đoán giá HBM sẽ tiếp tục tăng vào năm 2027, giá hợp đồng DRAM truyền thống và NAND cũng được kỳ vọng sẽ tăng cao hơn vào quý 4 năm 2026. Nhu cầu máy chủ AI mạnh mẽ, năng lực sản xuất DRAM truyền thống chuyển sang HBM, cùng với nhu cầu ổ cứng thể rắn doanh nghiệp (eSSD) tăng trưởng, cùng nhau hỗ trợ đà tăng giá hiện tại.
Nhưng sự thay đổi ở phía nguồn cung không thể bỏ qua.Các nhà sản xuất ngành nhớ đang tăng mạnh chi tiêu vốn, năng lực sản xuất mới dự kiến sẽ dần được giải phóng từ nửa cuối năm 2027. Đồng thời, thị trường NAND tiêu dùng có thể đối mặt với áp lực giảm giá, hiệu suất hưng thịnh của các loại nhớ khác nhau có thể sẽ phân hóa.
Sự phát triển của kiến trúc trung tâm dữ liệu cũng có thể thay đổi phân phối lợi nhuận của chuỗi công nghiệp. Morgan Stanley tính toán, trong hệ thống một rack NVL72 của Nvidia, nội dung liên quan đến nhớ chiếm khoảng 29%, khi mở rộng lên 8 rack kết nối giảm xuống 19%, trong khi tỷ lệ thiết bị mạng tăng từ 10% lên 20%.Khi quy mô cụm AI mở rộng, trọng số của phần cứng mạng trong giá trị hệ thống tăng lên, các nhà sản xuất ngành nhớ không nhất thiết được hưởng lợi cùng tỷ lệ từ sự tăng trưởng đầu tư cơ sở hạ tầng.