Một nửa số cổ phiếu đã bước vào thị trường gấu, chứng khoán Mỹ đang đứng trước "ngã tư đường", mấu chốt nằm ở biến động lợi suất trái phiếu kho bạc Mỹ


- Quan điểm cốt lõi: Tồn tại khoảng cách phân kỳ khoảng 12% giữa chỉ số chứng khoán Mỹ và độ rộng thị trường, hướng thu hẹp cuối cùng phụ thuộc vào việc biến động trái phiếu kho bạc Mỹ có hạ nhiệt được hay không — nếu chỉ số MOVE tiếp tục duy trì ở mức cao, S&P 500 có thể điều chỉnh về 6800-7300 điểm; nếu biến động trái phiếu lắng dịu, các cổ phiếu riêng lẻ tăng bù sẽ đẩy chỉ số và độ rộng thị trường cùng đi lên.
- Yếu tố then chốt:
- 51% cổ phiếu thành phần trong Russell 3000 đã giảm hơn 20% từ đỉnh tháng 6 và bước vào thị trường gấu, cổ phiếu trung vị trong S&P 500 thấp hơn 16% so với đỉnh 52 tuần, độ rộng thị trường giảm xuống mức thấp nhất kể từ bong bóng dot-com.
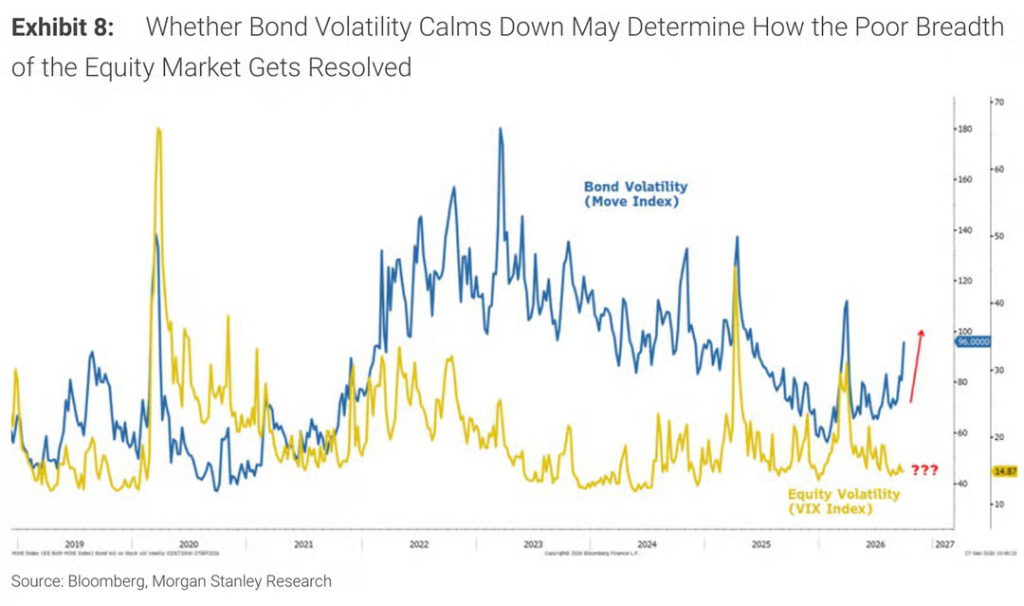
- Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm quay trở lại 5,25%, chỉ số MOVE vượt 100, trong khi VIX vẫn dưới 15, biến động cổ phiếu và trái phiếu phân kỳ hiếm thấy.
- Nguyên nhân dẫn đến độ rộng thị trường xấu đi là do Fed chuyển hướng diều hâu sau hội nghị Jackson Hole tháng 8, chứ không phải do giá dầu tăng; số ngày phân kỳ giữa giá và độ rộng trong năm nay đạt 57 ngày, ngang bằng kỷ lục 30 năm.
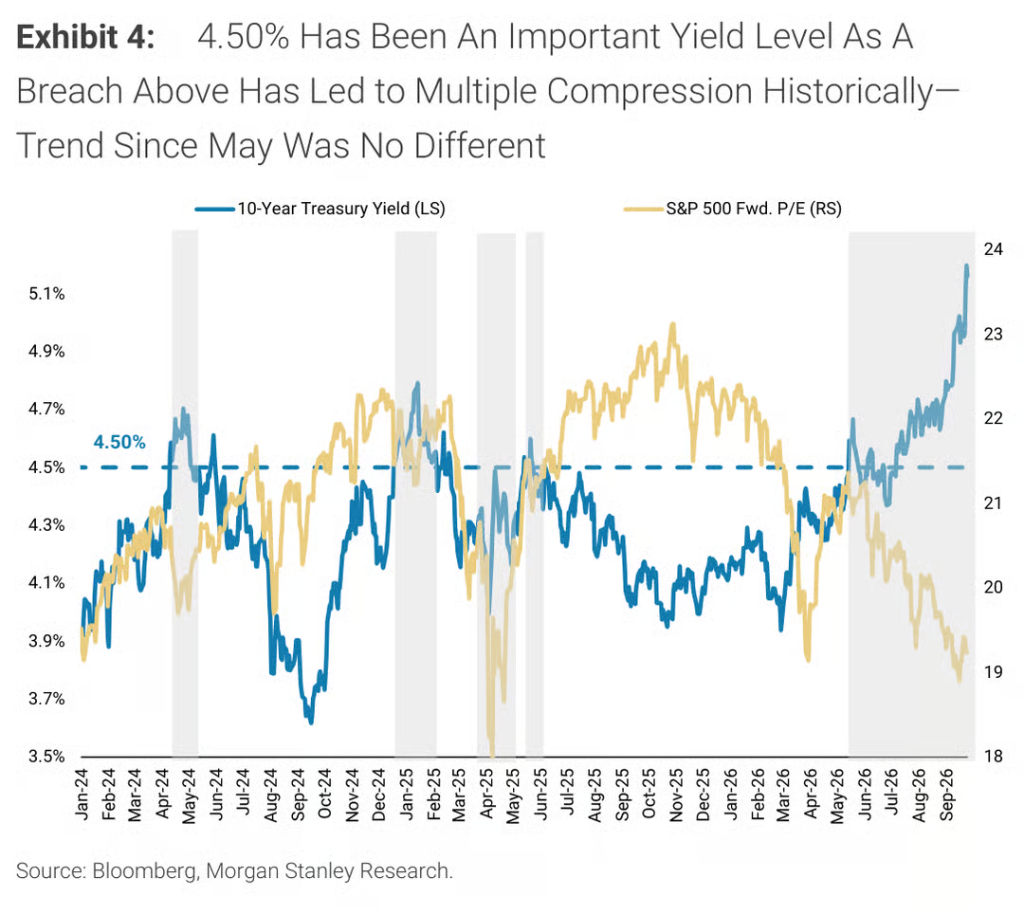
- Cơ bản chưa xấu đi: EPS quý 2 của S&P 500 tăng 51% so với cùng kỳ, tỷ lệ P/E dự phóng giảm từ 23 lần xuống 19 lần, đây là nén định giá chứ không phải lợi nhuận mất đà.
- Morgan Stanley khuyến nghị kiên trì nắm giữ cổ phiếu chất lượng vốn hóa lớn, nếu chỉ số điều chỉnh thì đó là cửa sổ để gia tăng tài sản rủi ro, khoảng trong vòng một tháng tới.
- Chủ đề AI đang luân chuyển từ "bên tạo điều kiện" sang "bên ứng dụng", cổ phiếu trung vị bên ứng dụng chỉ giao dịch với P/E dự phóng 18 lần, thấp hơn nhiều so với 22 lần của bên tạo điều kiện.
Tác giả gốc: Dong Jing
Nguồn gốc: Wallstreetcn
Chỉ số chứng khoán Mỹ đang lơ lửng gần mức cao lịch sử, nhưng bên trong thị trường đã âm thầm chia rẽ.
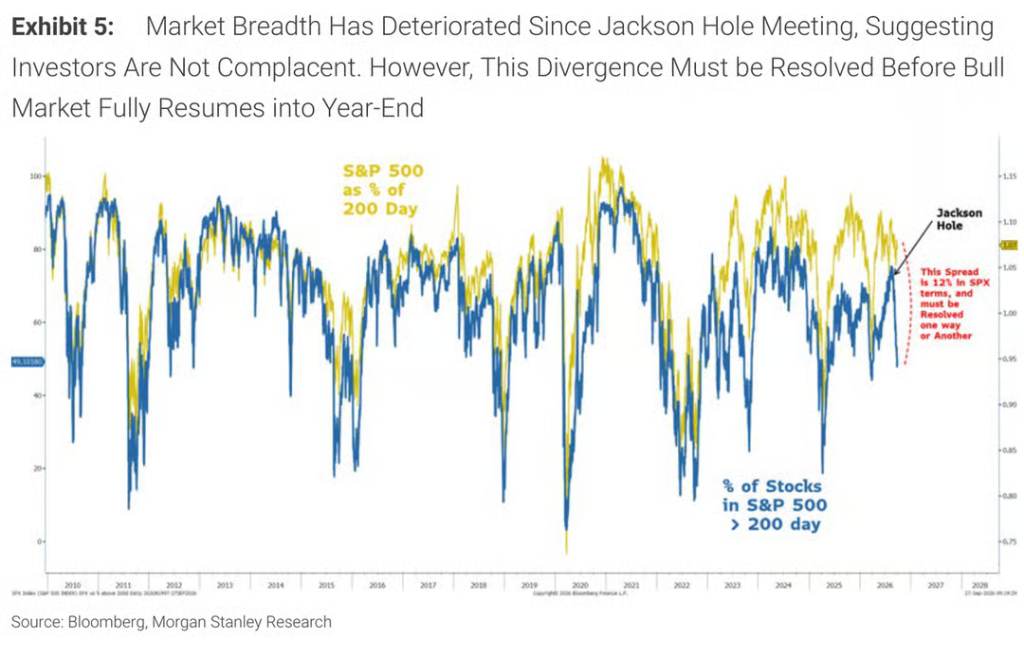
Chiến lược gia trưởng về cổ phiếu của Morgan Stanley, Mike Wilson, đưa ra cảnh báo trong báo cáo mới nhất: hiện tại tồn tại khoảng cách phân kỳ khoảng 12% giữa độ rộng của thị trường chứng khoán Mỹ và mức giá chỉ số, và sự phân kỳ này bằng cách nào đó phải được thu hẹp — hoặc là chỉ số điều chỉnh giảm xuống để "gặp nhau" với độ rộng thị trường, hoặc là biến động trái phiếu hạ nhiệt, các cổ phiếu riêng lẻ tăng bù đắp đẩy chỉ số tiếp tục đi lên. Hai con đường, hướng hoàn toàn trái ngược, và người phán quyết cuối cùng chỉ có một: thị trường trái phiếu Mỹ.
Hiện tại, đã có 51% cổ phiếu trong chỉ số Russell 3000 giảm hơn 20% từ đỉnh tháng 6, chính thức bước vào vùng thị trường gấu, cổ phiếu trung vị của S&P 500 thấp hơn 16% so với đỉnh 52 tuần, độ rộng thị trường đã giảm xuống mức thấp nhất kể từ khi bong bóng internet vỡ. Cùng lúc đó, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm quay trở lại mức 5,25%, chỉ số MOVE đo lường biến động trái phiếu Mỹ vượt qua 100, trong khi "chỉ số sợ hãi", chỉ số biến động thị trường chứng khoán VIX vẫn dưới 15, sự phân kỳ hiếm thấy giữa biến động cổ phiếu và trái phiếu khiến thị trường đặc biệt cảnh giác.
Kết luận của Wilson là: nếu biến động trái phiếu không thể lắng xuống, S&P 500 có thể giảm xuống vùng khoảng 6800 đến 7300 điểm trong vòng một tháng tới, sau đó mới hy vọng đón đợt phục hồi cuối năm; nếu biến động trái phiếu hạ nhiệt trước, các cổ phiếu riêng lẻ tăng bù đắp sẽ đẩy chỉ số và độ rộng cùng đi lên.
Một nửa số cổ phiếu đã chìm sâu trong thị trường gấu, chỉ số "cao ảo" che giấu sự sụp đổ bên trong
Bề ngoài, chỉ số S&P 500 vẫn đang vận hành gần mức cao lịch sử, nhưng tổn thất bên trong thị trường đã khá nghiêm trọng.
Wilson chỉ ra trong báo cáo "Weekly Warm-up" mới nhất rằng, đã có 51% cổ phiếu trong chỉ số Russell 3000 giảm tích lũy hơn 20% từ đỉnh tháng 6, tiếp tục xấu đi so với mức "hơn 40%" của hai tuần trước. Cùng lúc đó, tỷ lệ P/E dự phóng của S&P 500 đã giảm về khoảng 19 lần, ngang bằng với mức thấp nhất vào thời điểm xung đột Iran gay gắt nhất hồi tháng 3 năm nay.

Phân theo ngành, mức độ tổn thất phân bố rất không đồng đều. Trong ngành bán dẫn, 96% cổ phiếu giảm hơn 20% so với đỉnh tháng 6, trong đó 69% giảm hơn 40%; ngành ô tô có 71% cổ phiếu giảm hơn 20%, và mỗi cổ phiếu ô tô đều đã giảm ít nhất 10%; ngành phần mềm có tỷ lệ này là 75%. Ngành ngân hàng là ngoại lệ, chỉ có 4% cổ phiếu có mức điều chỉnh giảm tương đương.
Wilson định tính các khu vực chịu tổn thất nặng nề trên là "những người chiến thắng điển hình của chu kỳ sớm" — cổ phiếu bán dẫn và ô tô đã vượt trội đáng kể so với thị trường từ đáy suy thoái cuộn hồi tháng 4 năm 2025 đến tháng 6 năm 2026, nhưng Morgan Stanley đã phát tín hiệu từ sớm vào tháng 6 rằng độ rộng điều chỉnh lợi nhuận của những người chiến thắng chu kỳ sớm này đã đạt đỉnh, thị trường đang chuyển từ chu kỳ sớm sang chu kỳ giữa, và yếu tố chất lượng sẽ bắt đầu chiếm ưu thế. Việc Fed chuyển hướng diều hâu chính là một tín hiệu kinh điển khác của sự chuyển dịch chu kỳ này.
Dữ liệu của Goldman Sachs càng khẳng định thêm phán đoán này. Theo chiến lược gia TMT của Goldman Sachs, Peter Callahan, cổ phiếu trung vị của S&P 500 hiện thấp hơn 16% so với đỉnh 52 tuần, độ rộng thị trường đã giảm xuống mức thấp nhất kể từ khi bong bóng internet vỡ. Goldman Sachs đã cảnh báo từ ngày 1 tháng 5 rằng sự sụt giảm mạnh của độ rộng "trong lịch sử thường đi trước việc S&P 500 có mức điều chỉnh giảm cao hơn mức trung bình trong 6 đến 12 tháng tới", và năm tháng sau, chỉ số này vẫn tiếp tục xấu đi.
Ngòi nổ của sự sụp đổ độ rộng: là Jackson Hole, không phải giá dầu
Sự xấu đi của độ rộng thị trường không phải xảy ra trong một sớm một chiều, việc Wilson sắp xếp các mốc thời gian đặc biệt quan trọng.
Suốt mùa hè, tỷ lệ cổ phiếu trong S&P 500 nằm trên đường trung bình 200 ngày đã tăng từ 59% cuối tháng 5 lên khoảng 75%, ngay cả trong bối cảnh giá dầu thô và lợi suất trái phiếu Mỹ cùng tăng, độ rộng thị trường vẫn đang cải thiện. Tuy nhiên, xu hướng này đảo chiều mạnh sau hội nghị Jackson Hole của các ngân hàng trung ương toàn cầu cuối tháng 8, hiện tại tỷ lệ này đã giảm xuống 49%.
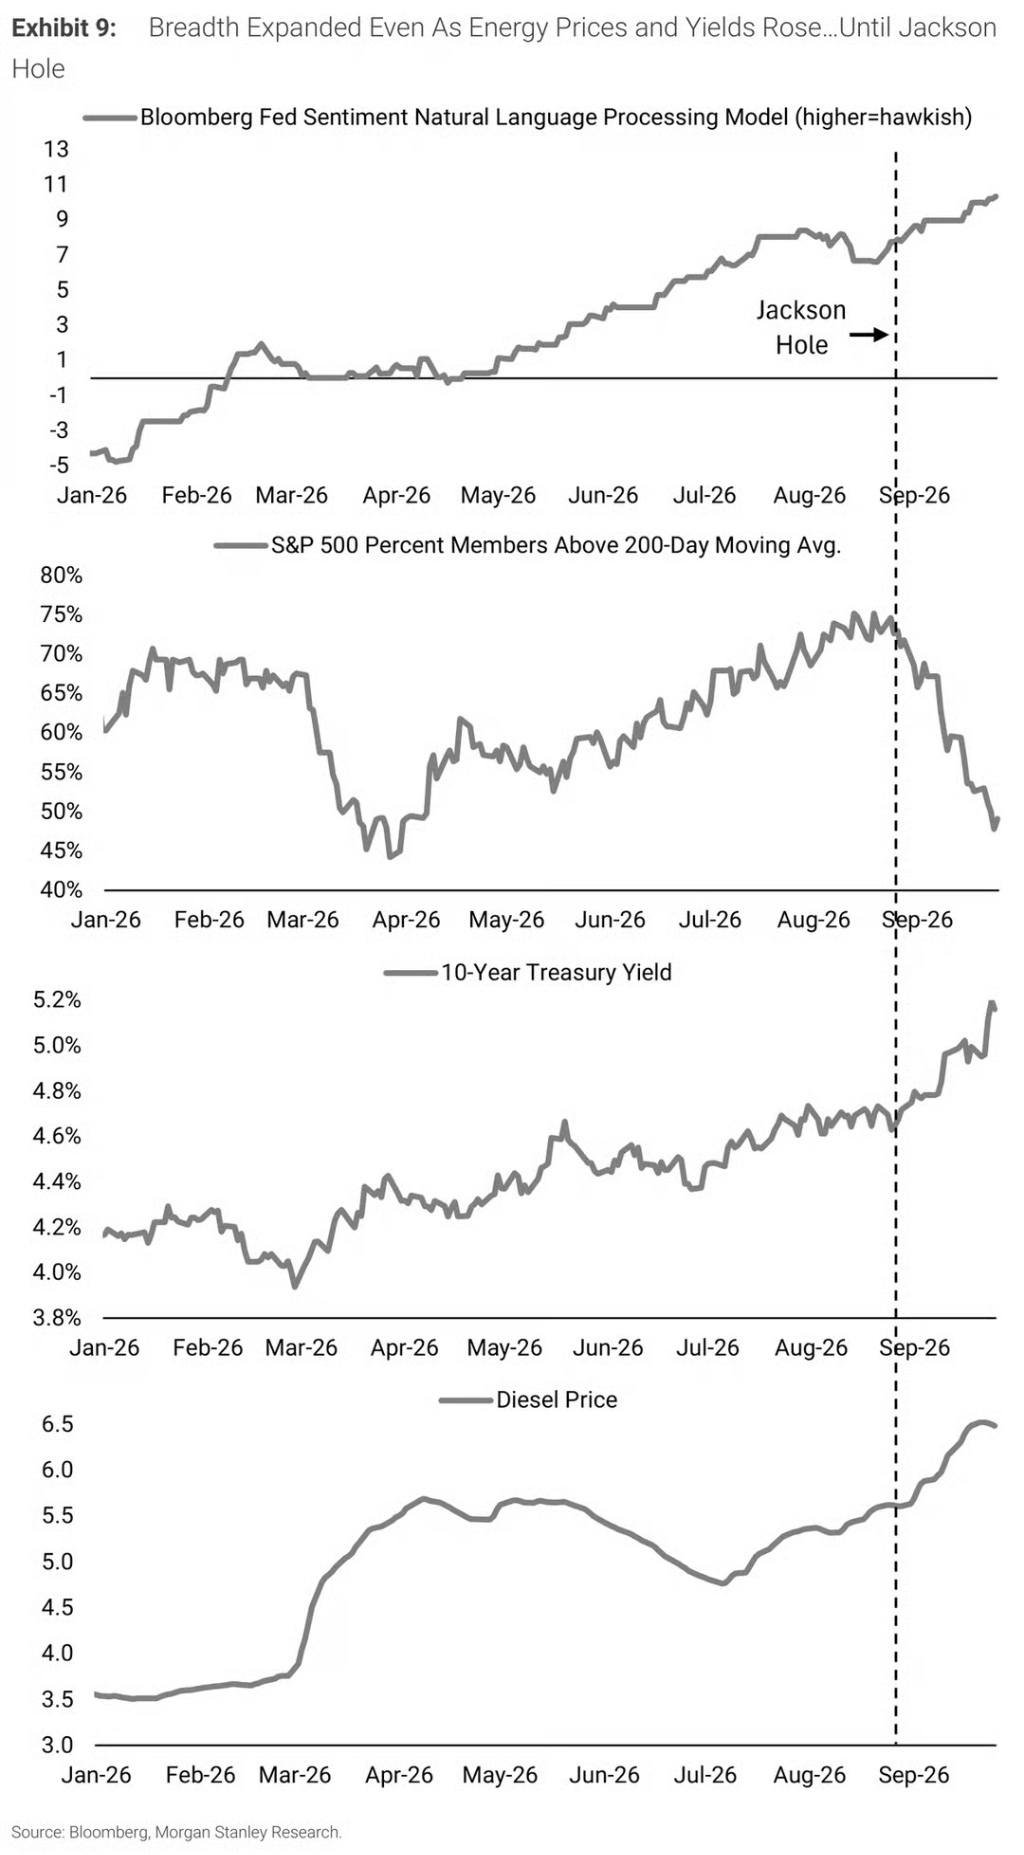
Wilson chỉ rõ rằng, sự thu hẹp đột ngột của độ rộng không phải do giá dầu tăng gây ra, mà là do thị trường bắt đầu tiêu hóa lộ trình Fed diều hâu hơn sau Jackson Hole.
"Sự chuyển dịch tương tự cũng có thể thấy rõ trên thị trường lãi suất. Tăng trưởng GDP danh nghĩa tăng nhanh và giá năng lượng tăng đã thúc đẩy lợi suất đi lên trong nửa đầu năm, nhưng kể từ cuối tháng 8, việc lợi suất tiếp tục tăng cao ngày càng phản ánh sự chuyển hướng diều hâu của Fed — và sự chuyển hướng này xảy ra trong bối cảnh tăng trưởng kinh tế mạnh mẽ, không phải điều xấu đối với toàn bộ thị trường chứng khoán, nhưng thực sự đã ảnh hưởng đến hướng dẫn dắt của thị trường."
Dữ liệu thống kê của chiến lược gia BTIG, Jonathan Krinsky, cung cấp một chiều bằng chứng khác: theo dữ liệu được Bloomberg trích dẫn, từ đầu năm nay đã có 57 ngày giao dịch xuất hiện tình trạng giá và độ rộng đi ngược nhau, ngang bằng kỷ lục cao nhất trong 30 năm qua, trong khi lúc đó còn bốn tháng rưỡi nữa mới hết năm.
Wilson định lượng sự phân kỳ giữa chỉ số và độ rộng hiện tại là "khoảng cách khoảng 12% tính theo S&P 500, phải được thu hẹp bằng cách nào đó".
Cơ bản không hề mất đà, nhưng nén định giá đang diễn ra
Tuy nhiên, mặc dù độ rộng thị trường xấu đi, Morgan Stanley và Goldman Sachs hiếm khi đạt được đồng thuận trong phán đoán cơ bản: sự yếu kém hiện tại của thị trường không phải do cơ bản xấu đi, mà là kết quả của nén định giá.
Wilson chỉ ra rằng, độ rộng điều chỉnh EPS của S&P 500 là 25%, cao hơn nhiều so với 7% của Russell 2000 có chất lượng thấp hơn, tốc độ tăng EPS của cổ phiếu trung vị ở mức trung bình của mười mấy phần trăm. "Chỉ số giậm chân tại chỗ từ đầu tháng 6, không phải vì lợi nhuận đình trệ, mà vì định giá đã tiêu hóa cú sốc."
Về phía Goldman Sachs, theo dữ liệu Goldman Sachs được Bloomberg trích dẫn, EPS quý hai của S&P 500 tăng 51% so với cùng kỳ, tỷ lệ P/E dự phóng đã giảm từ khoảng 23 lần xuống khoảng 19 lần, giả định giá mục tiêu 12 tháng là 8700 điểm của Goldman Sachs hầu như không bao gồm đóng góp từ mở rộng định giá.
Đáng chú ý, dự báo EPS năm 2026 của Morgan Stanley là 339 USD, thấp hơn khoảng 6% so với kỳ vọng đồng thuận thị trường từ dưới lên là 361 USD — ngay cả vị chiến lược gia kiên trì cho rằng "lợi nhuận đang gánh vác trọng trách" này, dự báo của ông cũng rõ ràng thấp hơn đồng thuận thị trường.
Biến động trái phiếu Mỹ: biến số cuối cùng quyết định hướng đi thị trường
Wilson quy tình hình hiện tại thành hai kịch bản, và sự phân biệt giữa hai kịch bản hoàn toàn phụ thuộc vào việc biến động trái phiếu Mỹ có thể hạ nhiệt hay không.
Kịch bản một: nếu biến động trái phiếu tiếp tục cao, độ rộng thị trường và mức giá chỉ số sẽ "gặp nhau ở giữa" trong vòng một tháng tới, nghĩa là S&P 500 đối mặt với áp lực điều chỉnh khoảng 6%, tương ứng mức chỉ số khoảng 7300 điểm, sau đó được kỳ vọng đón đợt phục hồi mạnh mẽ cuối năm.
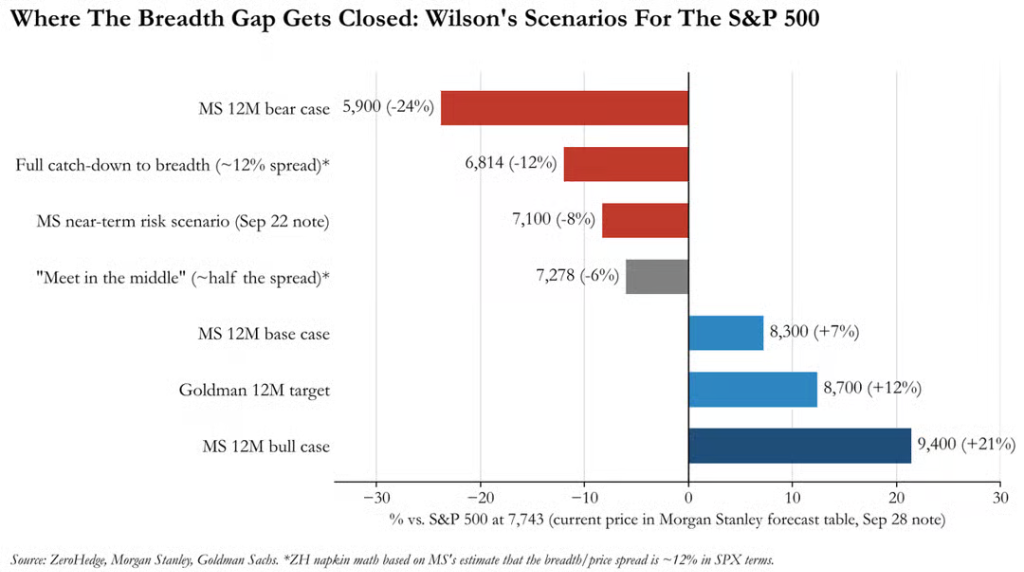
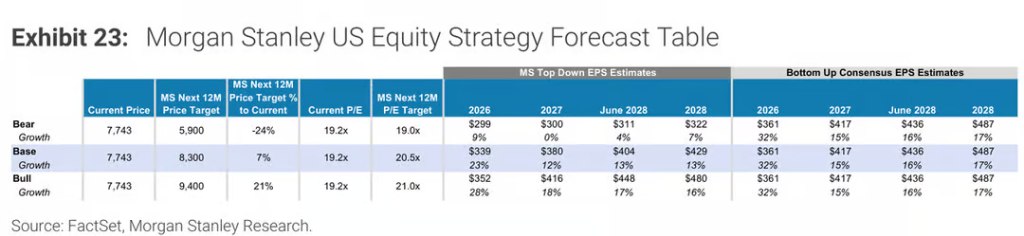
Kịch bản hai: nếu biến động trái phiếu lắng xuống trước, độ rộng cổ phiếu riêng lẻ sẽ đuổi kịp mức giá chỉ số, đẩy cả hai cùng đi lên.
Wilson từ lâu coi 4,50% là ngưỡng tới hạn mà lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm gây áp chế thực chất lên định giá cổ phiếu. Sau khi lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm vượt qua mức này vào tháng 5, tỷ lệ P/E dự phóng của S&P 500 liên tục giảm. Tính đến thứ Sáu tuần trước, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm quay trở lại 5,25%, xóa bỏ toàn bộ mức tăng sau khi công bố dữ liệu việc làm phi nông nghiệp.
Chỉ số MOVE đo lường biến động trái phiếu Mỹ hiện đã vượt qua 100, trong khi VIX vẫn dưới 15. Wilson chỉ ra rằng, "trong quá trình sụp đổ độ rộng và định giá gần đây, mức độ bình lặng của VIX thật đáng kinh ngạc", và đánh dấu dấu hỏi đỏ cho sự phân kỳ bất thường này. Ông cho rằng, việc biến động cổ phiếu và trái phiếu có thể đồng bộ hay không, và khi nào đồng bộ, sẽ cuối cùng quyết định cách thu hẹp khoảng cách giữa độ rộng và chỉ số.
"Quyền chọn bán Warsh": tồn tại, nhưng không ai biết giá thực hiện
Đáng chú ý, Wilson đã dành riêng trong báo cáo để thảo luận về ảnh hưở