


扎堆「做空美债」,「逼空」只需要一个「差数据」


- Quan điểm cốt lõi: Các vị thế bán khống hợp đồng tương lai trái phiếu kho bạc Mỹ đang tập trung dày đặc, một khi dữ liệu kinh tế suy yếu hoặc Fed phát tín hiệu ôn hòa (dovish), có thể kích hoạt đợt mua bù bán khống dữ dội, khiến lợi suất giảm mạnh trong ngắn hạn.
- Yếu tố then chốt:
- Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 30 năm tăng lên mức cao nhất kể từ năm 2002, nguồn cung trái phiếu doanh nghiệp tăng vọt cùng giá năng lượng cao làm gia tăng tâm lý bán khống.
- Dữ liệu CFTC cho thấy, tính đến tuần kết thúc ngày 22/9, các tổ chức quản lý tài sản đã bổ sung hơn 100.000 hợp đồng bán khống hợp đồng tương lai trái phiếu kho bạc Mỹ kỳ hạn 10 năm, một trong những mức tăng lớn nhất trong một tuần kể từ năm 2023.
- Khối lượng hợp đồng mở của hợp đồng kỳ hạn 5 năm và 10 năm tiếp tục tăng, tổng mức rủi ro mới vào khoảng 32 triệu USD mỗi điểm cơ bản (basis point), tương đương quy mô 75 tỷ USD trái phiếu thực.
- Bank of America chỉ ra rằng, các vị thế bán khống vẫn nghiêng về xu hướng lợi suất tăng, tín hiệu xu hướng CTA kiên định duy trì vị thế bán khống trái phiếu kho bạc Mỹ.
- Mức phí bảo hiểm giảm giá trên thị trường quyền chọn tăng lên mức cao nhất kể từ tháng 8, các nhà giao dịch tích cực phòng ngừa rủi ro lợi suất tiếp tục leo thang.
- Khảo sát của JPMorgan cho thấy, các vị thế mua vẫn ở mức cao nhất kể từ tháng 11 năm ngoái, tạo cơ sở cho đợt mua bù bán khống tiềm năng.
- Tiêu điểm tuần này: chỉ số lạm phát ưa thích của Fed vào thứ Tư và báo cáo việc làm phi nông nghiệp vào cuối tuần, dự báo mức tăng việc làm phi nông nghiệp tháng 9 khoảng 90.000, giảm mạnh so với 162.000 của tháng 8.
Tác giả gốc: Bao Dịch Long
Nguồn gốc: Wallstreetcn
Vị thế bán khống trái phiếu kho bạc Mỹ tiếp tục tích tụ, các nhà phân tích cho rằng một khi dữ liệu kinh tế suy yếu hoặc các quan chức Fed phát tín hiệu ôn hòa, thị trường có thể đối mặt với đợt mua lại bán khống dữ dội.
Wallstreetcn đề cập, chịu ảnh hưởng từ nguồn cung trái phiếu doanh nghiệp tăng vọt, trái phiếu kho bạc Mỹ tiếp tục đà suy giảm kéo dài nhiều tháng vào thứ Ba, lợi suất trái phiếu kỳ hạn 30 năm tăng lên mức cao nhất kể từ năm 2002. Cùng lúc đó, giá năng lượng cao tiếp tục đẩy áp lực lạm phát gia tăng, càng thúc đẩy tâm lý bán khống trên thị trường.
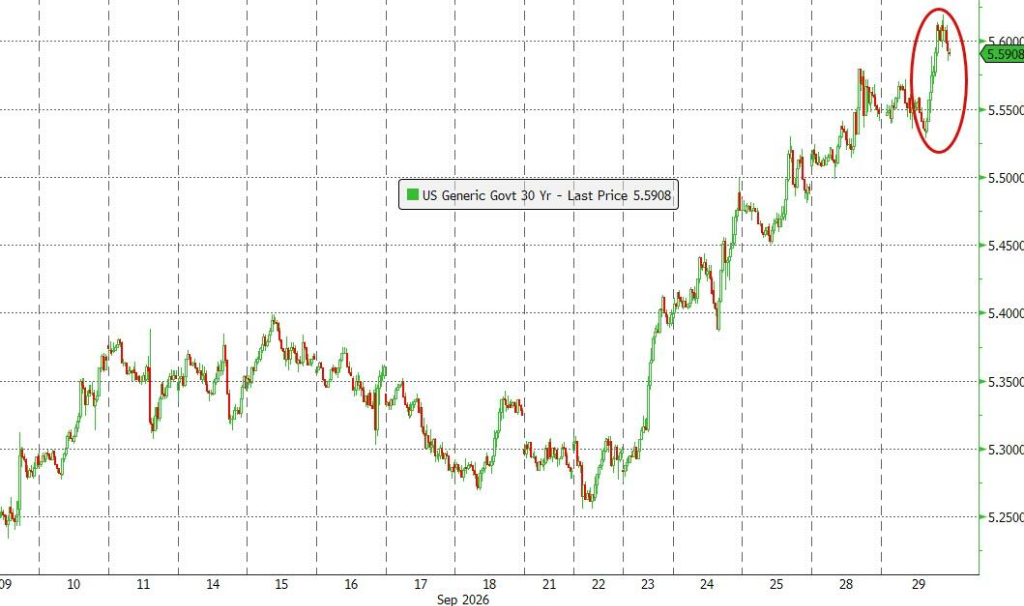
Tuy nhiên hiện tại, vị thế bán khống hợp đồng tương lai trái phiếu kho bạc Mỹ đã cực kỳ dày đặc, bất kỳ tín hiệu hạ nhiệt kinh tế bất ngờ nào cũng có thể kích hoạt việc đóng vị thế bán khống ồ ạt, gây ra đà giảm mạnh của lợi suất trong ngắn hạn.
Tuần này, sự chú ý của các nhà giao dịch trái phiếu sẽ tập trung vào hai dữ liệu quan trọng: chỉ số lạm phát ưa thích của Fed sẽ được công bố vào thứ Tư, và báo cáo việc làm hàng tháng vào cuối tuần này. Theo dự báo của các nhà kinh tế trong khảo sát của Bloomberg, số việc làm phi nông nghiệp tháng 9 tăng khoảng 90.000, giảm mạnh so với mức 162.000 bất ngờ của tháng 8.
Vị thế bán khống tích tụ nhanh chóng, quy mô vị thế đạt mức cao mới theo giai đoạn
Theo dữ liệu của CME, trong khoảng hai tuần qua, hợp đồng chưa thanh toán của hợp đồng tương lai trái phiếu kho bạc kỳ hạn 5 năm và 10 năm đều tăng mạnh.
Theo dữ liệu của Ủy ban Giao dịch Hàng hóa Tương lai Mỹ (CFTC), tính đến tuần kết thúc ngày 22 tháng 9, các tổ chức quản lý tài sản đã tăng hơn 100.000 hợp đồng vị thế bán khống trái phiếu kho bạc kỳ hạn 10 năm, một trong những mức tăng lớn nhất trong một tuần kể từ năm 2023.

Ngoài ra, hợp đồng kỳ hạn 5 năm đã tăng vị thế trong 11 ngày giao dịch trong số 12 ngày giao dịch qua, trong khi hợp đồng kỳ hạn 10 năm tiếp tục mở rộng trong 13 ngày giao dịch trong số 14 ngày giao dịch qua.
Về quy mô, kể từ đầu tuần trước, tổng mức rủi ro hợp đồng tương lai mới tăng thêm của hai hợp đồng kỳ hạn này khoảng 32 triệu USD mỗi điểm cơ bản, tương đương quy mô 75 tỷ USD trái phiếu hiện hành kỳ hạn 5 năm hiện tại.
Chiến lược gia Meghan Swiber của Bank of America và cộng sự chỉ ra trong báo cáo nghiên cứu rằng:
Vị thế hợp đồng tương lai vẫn nghiêng về xu hướng lợi suất tiếp tục tăng, ở kỳ hạn ngắn và trung hạn, vị thế bán khống hiện vẫn đang có lãi.
Nhóm này cũng chỉ ra rằng, các tổ chức quản lý tài sản tiếp tục tăng vị thế bán khống trái phiếu kho bạc, đặc biệt tập trung ở kỳ hạn trung và dài, trong khi tín hiệu xu hướng của cố vấn giao dịch hàng hóa (CTA) cũng cho thấy họ "kiên định duy trì vị thế bán khống trái phiếu kho bạc Mỹ".
Đáng chú ý, đằng sau quy mô vị thế mới tăng hiện tại, ngoài bán khống định hướng, còn có thể liên quan đến giao dịch cơ sở đối với trái phiếu kho bạc hiện hành, hoặc hoạt động phòng ngừa rủi ro đối với vị thế trái phiếu của các tổ chức quản lý tài sản, điều này ở một mức độ nhất định làm tăng tính phức tạp của cấu trúc thị trường.
Rủi ro mua lại bán khống gia tăng, thị trường quyền chọn đã xuất hiện dấu hiệu phòng ngừa rủi ro
Khi lực lượng bán khống tiếp tục tích tụ, một khi dữ liệu kinh tế thấp hơn kỳ vọng hoặc các quan chức Fed phát biểu ôn hòa, thị trường có thể đối mặt với đợt mua lại bán khống dữ dội, lúc đó lợi suất có thể giảm mạnh ít nhất trong ngắn hạn.
Động thái của thị trường quyền chọn đã xác nhận mối lo ngại này. Theo dữ liệu của Bloomberg, trong tuần qua, độ lệch quyền chọn của hợp đồng tương lai trái phiếu dài hạn đã thay đổi mạnh mẽ, phí bảo hiểm quyền chọn bán tăng lên mức cao nhất kể từ tháng 8, cho thấy các nhà giao dịch đang tích cực tìm kiếm biện pháp bảo vệ trước đà tăng tiếp tục của lợi suất, đẩy chi phí quyền chọn bán so với quyền chọn mua lên cao.
Ngoài ra, một số vị thế phòng ngừa rủi ro giảm giá sẽ hết hạn vào cuối tuần này, có nghĩa là các vị thế này cũng bao gồm rủi ro sự kiện của dữ liệu việc làm phi nông nghiệp thứ Sáu.
Cùng lúc đó, khảo sát khách hàng trái phiếu kho bạc của JPMorgan cho thấy, tính đến tuần ngày 28 tháng 9, vị thế của nhà đầu tư nhìn chung không thay đổi, trong đó vị thế mua vẫn ở mức cao nhất kể từ tháng 11 năm ngoái, cho thấy một phần lực lượng mua vẫn tồn tại, cung cấp cơ sở nhất định cho tiềm năng mua lại bán khống.





