






Chi tiết về dự thảo quy định stablecoin của Cục Dự trữ Liên bang: quy tắc phát hành được chi tiết hóa: dự trữ 1:1, mua lại trong hai ngày và báo cáo hàng tuần


- Quan điểm cốt lõi: Cục Dự trữ Liên bang công bố hai dự thảo quy định stablecoin vào tháng 9 năm 2026, đưa khung GENIUS Act vào quy tắc vận hành hàng ngày của tổ chức phát hành, bao gồm dự trữ 1:1, thời hạn mua lại, yêu cầu vốn, báo cáo tần suất cao và quy trình xin cấp phép ngân hàng; cạnh tranh stablecoin chuyển sang năng lực vận hành.
- Yếu tố then chốt:
- Dự trữ phải được ghi nhận theo giá trị hợp lý hàng ngày, phạm vi tài sản đủ điều kiện hẹp, bao gồm tiền mặt, số dư tại Cục Dự trữ Liên bang, trái phiếu kho bạc trong vòng 93 ngày và một số quỹ tiền tệ cụ thể; dự trữ vượt mức được rút hàng tháng.
- Việc mua lại phải hoàn tất thanh toán không muộn hơn hai ngày làm việc sau khi nhận được yêu cầu hợp lệ, tổ chức phát hành phải công bố chính sách mua lại, khả năng thanh toán trong kịch bản áp lực trở thành trọng tâm lấy ý kiến.
- Yêu cầu vốn được chia thành rủi ro tín dụng (theo ngày) và rủi ro vận hành (theo quý), tổ chức phát hành mới có vốn tối thiểu 5 triệu USD, đồng thời hạn chế tên gọi gây nhầm lẫn và thanh toán lợi suất.
- Báo cáo giám sát được nâng cấp thành dữ liệu vận hành hàng tuần cộng với báo cáo tài chính hàng quý, CFO và giám đốc phải chứng nhận, tuân thủ AML và trừng phạt cần chứng nhận hàng năm.
- Đơn xin cấp phép công ty con stablecoin của ngân hàng có đồng hồ giám sát 120 ngày, 30 ngày để đánh giá tính đầy đủ của hồ sơ, quá hạn chưa quyết định được coi là phê duyệt.
- Phân công ngành có xu hướng hình thành cục diện trong đó một số ít tổ chức phát hành trực tiếp cùng tồn tại với các nhà cung cấp dịch vụ lưu ký dự trữ, công nghệ tuân thủ, giám sát on-chain và kênh phân phối.
Giới thiệu
Ngày 24 tháng 9 năm 2026, Cục Dự trữ Liên bang Mỹ (Fed) công bố cùng lúc hai dự thảo quy định về stablecoin. Dự thảo thứ nhất quy định các tài sản dự trữ, việc mua lại, vốn, lưu ký và báo cáo định kỳ thành các quy tắc có thể thực thi; dự thảo thứ hai quy định cách các ngân hàng chịu sự giám sát của Fed xin thành lập công ty con phát hành stablecoin. Một năm sau khi GENIUS Act được thông qua, khuôn khổ do Quốc hội Mỹ đặt ra cho stablecoin thanh toán bắt đầu bước vào giai đoạn vận hành mà các nhà phát hành phải đối mặt hàng ngày.
Các dự thảo hiện vẫn đang trong giai đoạn lấy ý kiến, thời gian lấy ý kiến sẽ kéo dài 60 ngày sau khi tài liệu được đăng trên Federal Register. Quy định áp dụng trực tiếp cho các nhà phát hành stablecoin thanh toán và các ngân hàng liên quan chịu sự giám sát của Fed. Những yêu cầu này cũng sẽ trở thành tiêu chuẩn tham chiếu quan trọng để ngân hàng, tổ chức lưu ký và khách hàng tổ chức đánh giá hoạt động kinh doanh stablecoin. Nhà phát hành cần sắp xếp lại việc ghi nhận dự trữ, xử lý mua lại, đo lường rủi ro và báo cáo giám sát; từ đó, tuân thủ trở thành một phần trong quy trình vận hành hàng ngày.
1. Dự trữ 1:1 được chia nhỏ thành các hành động phải thực hiện mỗi ngày
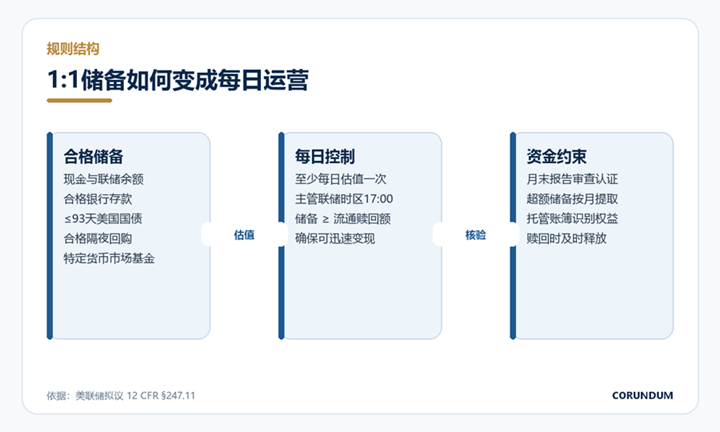
Hình 1 | Dự trữ 1:1 được chuyển hóa như thế nào thành định giá, lưu ký và ràng buộc vốn hàng ngày
GENIUS Act đã yêu cầu stablecoin thanh toán phải được bảo đảm 1:1 bằng tài sản đủ điều kiện. Dự thảo của Fed giải thích thêm cách tỷ lệ này được tính toán và kiểm tra trong hoạt động kinh doanh hàng ngày. Theo đề xuất 12 CFR §247.11, nhà phát hành cần ghi nhận dự trữ ít nhất một lần mỗi ngày theo giá trị hợp lý vào lúc 5 giờ chiều theo múi giờ của Ngân hàng Dự trữ Liên bang có thẩm quyền, đồng thời bảo đảm giá trị dự trữ không thấp hơn số tiền mua lại của stablecoin đang lưu hành.
Phạm vi tài sản được phép đưa vào quỹ dự trữ khá hẹp, chủ yếu bao gồm tiền mặt, số dư gửi tại Ngân hàng Dự trữ Liên bang, tiền gửi ngân hàng đủ điều kiện, trái phiếu Kho bạc Mỹ có thời hạn còn lại không quá 93 ngày, hợp đồng mua lại và bán lại qua đêm đáp ứng điều kiện, cùng một số quỹ thị trường tiền tệ nhất định. Logic ở đây rất trực tiếp: người nắm giữ stablecoin có thể yêu cầu rút vốn theo mệnh giá bất cứ lúc nào, nên dự trữ cần được chuyển thành tiền mặt trong thời gian ngắn, đồng thời hạn chế tối đa việc nhà phát hành phải bán tài sản với giá chiết khấu để đáp ứng mua lại.
Các công cụ dự trữ khác nhau cũng đi kèm những điều kiện vận hành khác nhau. Tiền gửi ngân hàng phải đáp ứng yêu cầu về tổ chức và tài khoản được liệt kê trong dự thảo; giao dịch mua lại phải sử dụng tài sản bảo đảm đủ điều kiện và đối tác đủ điều kiện; quỹ thị trường tiền tệ cũng chỉ được đầu tư vào tài sản ngắn hạn được phép vào quỹ dự trữ. Do đó, nhà phát hành cần nhìn xuyên qua để xác định khoản tiền cuối cùng được đầu tư vào đâu. Ngay cả khi trên sổ sách ghi là “sản phẩm quản lý tiền mặt”, nếu thời hạn, đối tác hoặc tính thanh khoản của tài sản cơ sở không đáp ứng yêu cầu thì không thể được tính vào dự trữ theo luật định.
Vì vậy, quản lý dự trữ sẽ chuyển từ vấn đề phân bổ tài sản thành một hệ thống vận hành vốn liên tục. Khi lượng phát hành tăng, nhà phát hành phải bổ sung tài sản đủ điều kiện tương ứng; khi mua lại tập trung xuất hiện, cần sắp xếp tiền mặt và cơ cấu đáo hạn; khi lãi suất thay đổi, còn phải xử lý biến động định giá của trái phiếu Kho bạc ngắn hạn và các công cụ dự trữ khác. Dự trữ vượt yêu cầu luật định cũng không thể bị rút ra bất cứ lúc nào. Dự thảo cho phép nhà phát hành rút phần vượt mức theo tháng sau khi báo cáo cuối tháng được thẩm tra và chứng nhận. Điều này làm giảm mức độ linh hoạt trong điều phối vốn, nhưng cũng có thể giảm không gian để nhà phát hành bổ sung dự trữ tạm thời vào ngày báo cáo.
Quy định đề xuất cũng xử lý riêng khâu lưu ký. Tổ chức lưu giữ dự trữ thay cho nhà phát hành cần ghi nhận dự trữ tách biệt với tài sản của chính mình và duy trì sổ sách đủ để xác nhận quyền lợi của từng nhà phát hành. Dự thảo cho phép sử dụng tài khoản tổng hợp, tức tài khoản do tổ chức lưu ký nắm giữ tập trung tài sản của nhiều khách hàng, nhưng hồ sơ nội bộ phải có khả năng nhận diện liên tục phần sở hữu của từng khách hàng. Khi nhà phát hành cần sử dụng dự trữ để hoàn tất mua lại, thỏa thuận lưu ký cũng phải hỗ trợ giải phóng tài sản kịp thời. Đối với nhà phát hành, chỉ chọn một tổ chức “có thể lưu giữ trái phiếu Kho bạc” là chưa đủ; cấu trúc tài khoản, tần suất đối chiếu và đường dẫn vận hành để lấy lại tài sản đều phải được đưa vào hợp đồng và thiết kế hệ thống.
2. Thời hạn mua lại biến cam kết thanh khoản thành tiêu chuẩn dịch vụ
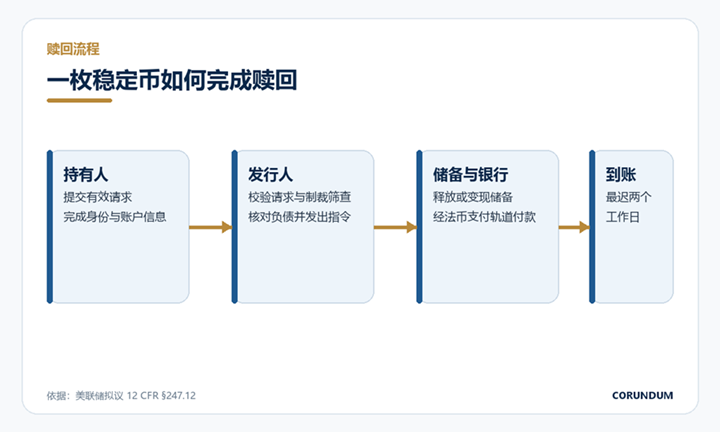
Hình 2 | Các khâu chính từ yêu cầu mua lại đến khi tiền pháp định vào tài khoản
Dự thảo đề xuất §247.12 yêu cầu nhà phát hành công bố chính sách mua lại và hoàn tất thanh toán không muộn hơn hai ngày làm việc sau khi nhận được yêu cầu mua lại hợp lệ. Nội dung công bố cần nêu rõ cách gửi yêu cầu, điều kiện áp dụng và quy trình xử lý, đồng thời được cung cấp liên tục qua website và các kênh khác. Việc mua lại theo mệnh giá từ đó có một thước đo thời gian rõ ràng, để người dùng có thể đánh giá liệu cam kết của nhà phát hành có thực sự được thực hiện hay không.
Hai ngày làm việc có vẻ rộng rãi hơn trải nghiệm chuyển tiền tức thời của nhiều tài sản on-chain, nhưng nhà phát hành phải đối mặt với một quy trình gồm tài khoản ngân hàng off-chain, chuyển đổi dự trữ thành tiền, xác minh danh tính và sàng lọc trừng phạt. Stablecoin có thể được chuyển đi 24/7 trên blockchain, nhưng đầu mua lại vẫn phụ thuộc vào lịch hoạt động ngân hàng và hệ thống thanh toán pháp định. Nếu nhà phát hành muốn xử lý nhanh hơn, cần chuẩn bị tiền mặt trước, tự động hóa kiểm tra tuân thủ và thống nhất với ngân hàng, tổ chức lưu ký về cơ chế vận hành ban đêm và cuối tuần.
Quy tắc này cũng sẽ thay đổi trọng tâm cạnh tranh của stablecoin. Trước đây thị trường dễ so sánh quy mô phát hành, độ sâu giao dịch và số lượng blockchain được kết nối. Sau khi thời hạn mua lại thống nhất được áp dụng, khách hàng tổ chức sẽ tiếp tục hỏi về thời gian nhận tiền trung bình trong điều kiện bình thường, cơ chế xếp hàng trong giai đoạn căng thẳng, ngưỡng mua lại trực tiếp và phí qua kênh trung gian. Chất lượng dự trữ trả lời câu hỏi “tiền ở đâu”, quy trình mua lại trả lời câu hỏi “khi nào người nắm giữ có thể lấy lại tiền”; cả hai cùng quyết định liệu stablecoin có thể đảm nhận vai trò công cụ thanh toán hay không.
Dự thảo cho phép cơ quan quản lý hạn chế việc mua lại trong một số trường hợp nhất định, nhưng không để lại cho nhà phát hành không gian rộng rãi để tự tạm dừng. Thống đốc Fed Michael Barr cũng đặc biệt nêu trong tuyên bố cùng ngày rằng quy định cuối cùng nên viết đủ rõ về quyền mua lại phổ quát. Khả năng thanh toán trong kịch bản căng thẳng, rủi ro lãi suất và rủi ro ngoại hối được dự đoán sẽ là những phần được thảo luận tập trung nhất trong thời gian lấy ý kiến.
3. Yêu cầu vốn bắt đầu bao phủ rủi ro tín dụng và lỗi kỹ thuật
Phía tài sản của stablecoin thanh toán chủ yếu là các công cụ ngắn hạn có tính thanh khoản cao, nhưng tổn thất của nhà phát hành còn đến từ gián đoạn hệ thống, quản lý khóa riêng, tấn công mạng, lỗi dịch vụ bên thứ ba và sai sót vận hành. Những sự kiện này có thể tạo ra chi phí bồi thường, khôi phục và pháp lý. Do đó, Fed trong đề xuất §247.15 chia yêu cầu vốn thành rủi ro tín dụng và rủi ro vận hành, đồng thời yêu cầu nhà phát hành tính toán theo các tần suất khác nhau.
Trong đó, vốn cho rủi ro tín dụng được tính hàng ngày, vốn cho rủi ro vận hành được tính hàng quý. Nhà phát hành mới thành lập còn phải đáp ứng mức sàn vốn tối thiểu 5 triệu USD, con số này sẽ được điều chỉnh theo tổng sản phẩm quốc nội danh nghĩa của Mỹ. Cơ quan quản lý có thể yêu cầu vốn cao hơn dựa trên quy mô hoạt động và tình trạng rủi ro. Đối với công ty con ngân hàng mới khởi nghiệp, điều này có nghĩa là trước khi sản phẩm tạo ra doanh thu ổn định, họ đã phải chuẩn bị nguồn vốn tự có đủ để hấp thụ chi phí từ lỗi hệ thống và tranh chấp.
Quy tắc vốn sẽ đưa kiến trúc kỹ thuật trực tiếp vào quyết định tài chính. Nếu nhà phát hành phụ thuộc vào một nhà cung cấp dịch vụ đám mây duy nhất, một tổ chức lưu ký duy nhất hoặc một số ít blockchain, rủi ro liên tục kinh doanh có thể được phản ánh trong đánh giá giám sát; phát hành trên nhiều chuỗi càng nhiều thì node, hợp đồng và chuỗi đối chiếu cũng càng phức tạp. Lợi thế của nhà phát hành thuộc ngân hàng nằm ở hệ thống quản trị rủi ro và nền tảng vốn hiện có, nhưng đồng thời họ phải đối mặt với chi phí tích hợp giữa hệ thống lõi truyền thống và hạ tầng blockchain. Kinh nghiệm sản phẩm của các công ty công nghệ phi ngân hàng vẫn có giá trị, nhưng muốn bước vào hệ thống phát hành được giám sát, thường cần kết nối năng lực này vào khuôn khổ thông qua hợp tác ngân hàng, thuê ngoài dịch vụ hoặc sắp xếp vốn.
Dự thảo cũng hạn chế tên gọi và hoạt động tiếp thị gây hiểu nhầm. Nhà phát hành không được ngụ ý rằng stablecoin được Chính phủ Mỹ, bảo hiểm tiền gửi liên bang hoặc bảo lãnh tín dụng công khác bảo đảm, cũng không được trả thù lao chỉ vì người dùng nắm giữ, sử dụng hoặc giữ lại stablecoin. Điều khoản sau liên kết với hạn chế của GENIUS Act đối với lợ





