






美联储加息遇上历史新高,真正决定美股的是什么?


- 核心观点:美联储加息与美股创新高并非看空信号。历史数据显示两者均不具备稳定的负面预测能力,真正决定市场方向的是经济与盈利能否继续支撑当前价格。
- 关键要素:
- 美联储9月16日加息25个基点至3.75%-4.00%,纳斯达克综合指数9月22日随即刷新历史高位。
- 自1982年以来,加息后12个月标普500平均回报为14.9%,高于降息后的11.2%,因加息往往反映经济仍具韧性。
- 1950年以来,在标普500历史新高买入后12个月平均回报约9.5%,略高于其他交易日的9.3%,新高本身无稳定负面预测能力。
- 美联储声明称经济稳健扩张、支出韧性强、资本投资稳健,加息发生在增长尚可的背景下。
- 后续核心观察点:企业盈利、消费和就业能否继续吸收更紧的金融条件。
Tiêu đề gốc: History Says Investors Should Not Fear Fed Rate Hikes or Record Highs
Tác giả gốc: Phil Rosen, Opening Bell Daily
Lời tòa soạn: Ngày 16 tháng 9, Cục Dự trữ Liên bang (Fed) đã nâng mục tiêu lãi suất quỹ liên bang thêm 25 điểm cơ bản lên 3,75%-4,00%, đánh dấu một bước quan trọng sau khi chu kỳ chính sách này chuyển hướng trở lại tăng lãi suất. Vài ngày sau, cổ phiếu công nghệ Mỹ nhanh chóng lấy lại đà tăng, và chỉ số tổng hợp Nasdaq vào ngày 22 tháng 9 một lần nữa lập đỉnh lịch sử mới. Một sự kết hợp tưởng chừng mâu thuẫn xuất hiện từ đó: chính sách tiền tệ đang thắt chặt, nhưng thị trường chứng khoán lại đồng thời đứng ở mức cao kỷ lục.
Trực giác dễ hình thành nhất của thị trường là việc tăng lãi suất đồng nghĩa với áp lực lên định giá, còn mức cao lịch sử đồng nghĩa với dư địa tăng đang thu hẹp. Nhưng Phil Rosen, trong bài viết trên Opening Bell Daily, đưa ra một cách hiểu khác: dù là tăng lãi suất hay lập đỉnh mới, đều không thể được diễn giải tách rời khỏi môi trường kinh tế vào thời điểm đó.
Ông dẫn dữ liệu lịch sử cho thấy kể từ năm 1982, trong 12 tháng sau khi Fed tăng lãi suất, lợi nhuận trung bình của S&P 500 thậm chí còn cao hơn sau khi Fed giảm lãi suất; và xét trong khung thời gian dài hơn, hiệu suất sau khi mua cổ phiếu gần mức cao lịch sử cũng không yếu hơn rõ rệt so với các ngày giao dịch khác.
Nhóm dữ liệu này không có nghĩa là "tăng lãi suất có lợi cho chứng khoán Mỹ", càng không thể chứng minh thị trường hiện tại chắc chắn sẽ tiếp tục tăng. Điều nó thực sự thách thức là một logic giao dịch đơn giản hơn: chỉ dựa vào việc "Fed tăng lãi suất" hoặc "chỉ số lập đỉnh mới" là không đủ để cấu thành lý do nhìn xuống thị trường. Điều thực sự cần phán đoán là tại sao Fed tăng lãi suất vào lúc này, và liệu các điều kiện về lợi nhuận và kinh tế đang hỗ trợ đà tăng của chứng khoán có còn tồn tại hay không.
Dưới đây là bản dịch của bài viết gốc:
Fed vừa tăng lãi suất, nhưng chứng khoán Mỹ lại một lần nữa đứng ở mức cao lịch sử.
Ngày 16 tháng 9, Fed đã nâng mục tiêu lãi suất quỹ liên bang thêm 25 điểm cơ bản lên 3,75%-4,00%. Trong tuyên bố, FOMC cho biết hoạt động kinh tế Mỹ vẫn đang mở rộng với "tốc độ vững chắc", chi tiêu trong nước duy trì sức chống chịu, đầu tư vốn mạnh mẽ, đồng thời lạm phát vẫn ở mức cao.
Chưa đầy một tuần sau, nhóm cổ phiếu công nghệ Mỹ lại mạnh lên. Ngày 22 tháng 9, chỉ số tổng hợp Nasdaq lập kỷ lục mới. Reuters cùng ngày đã liên hệ đà phục hồi này với nhiều yếu tố như cổ phiếu công nghệ mạnh lên, giao dịch AI nóng trở lại và giá dầu giảm.
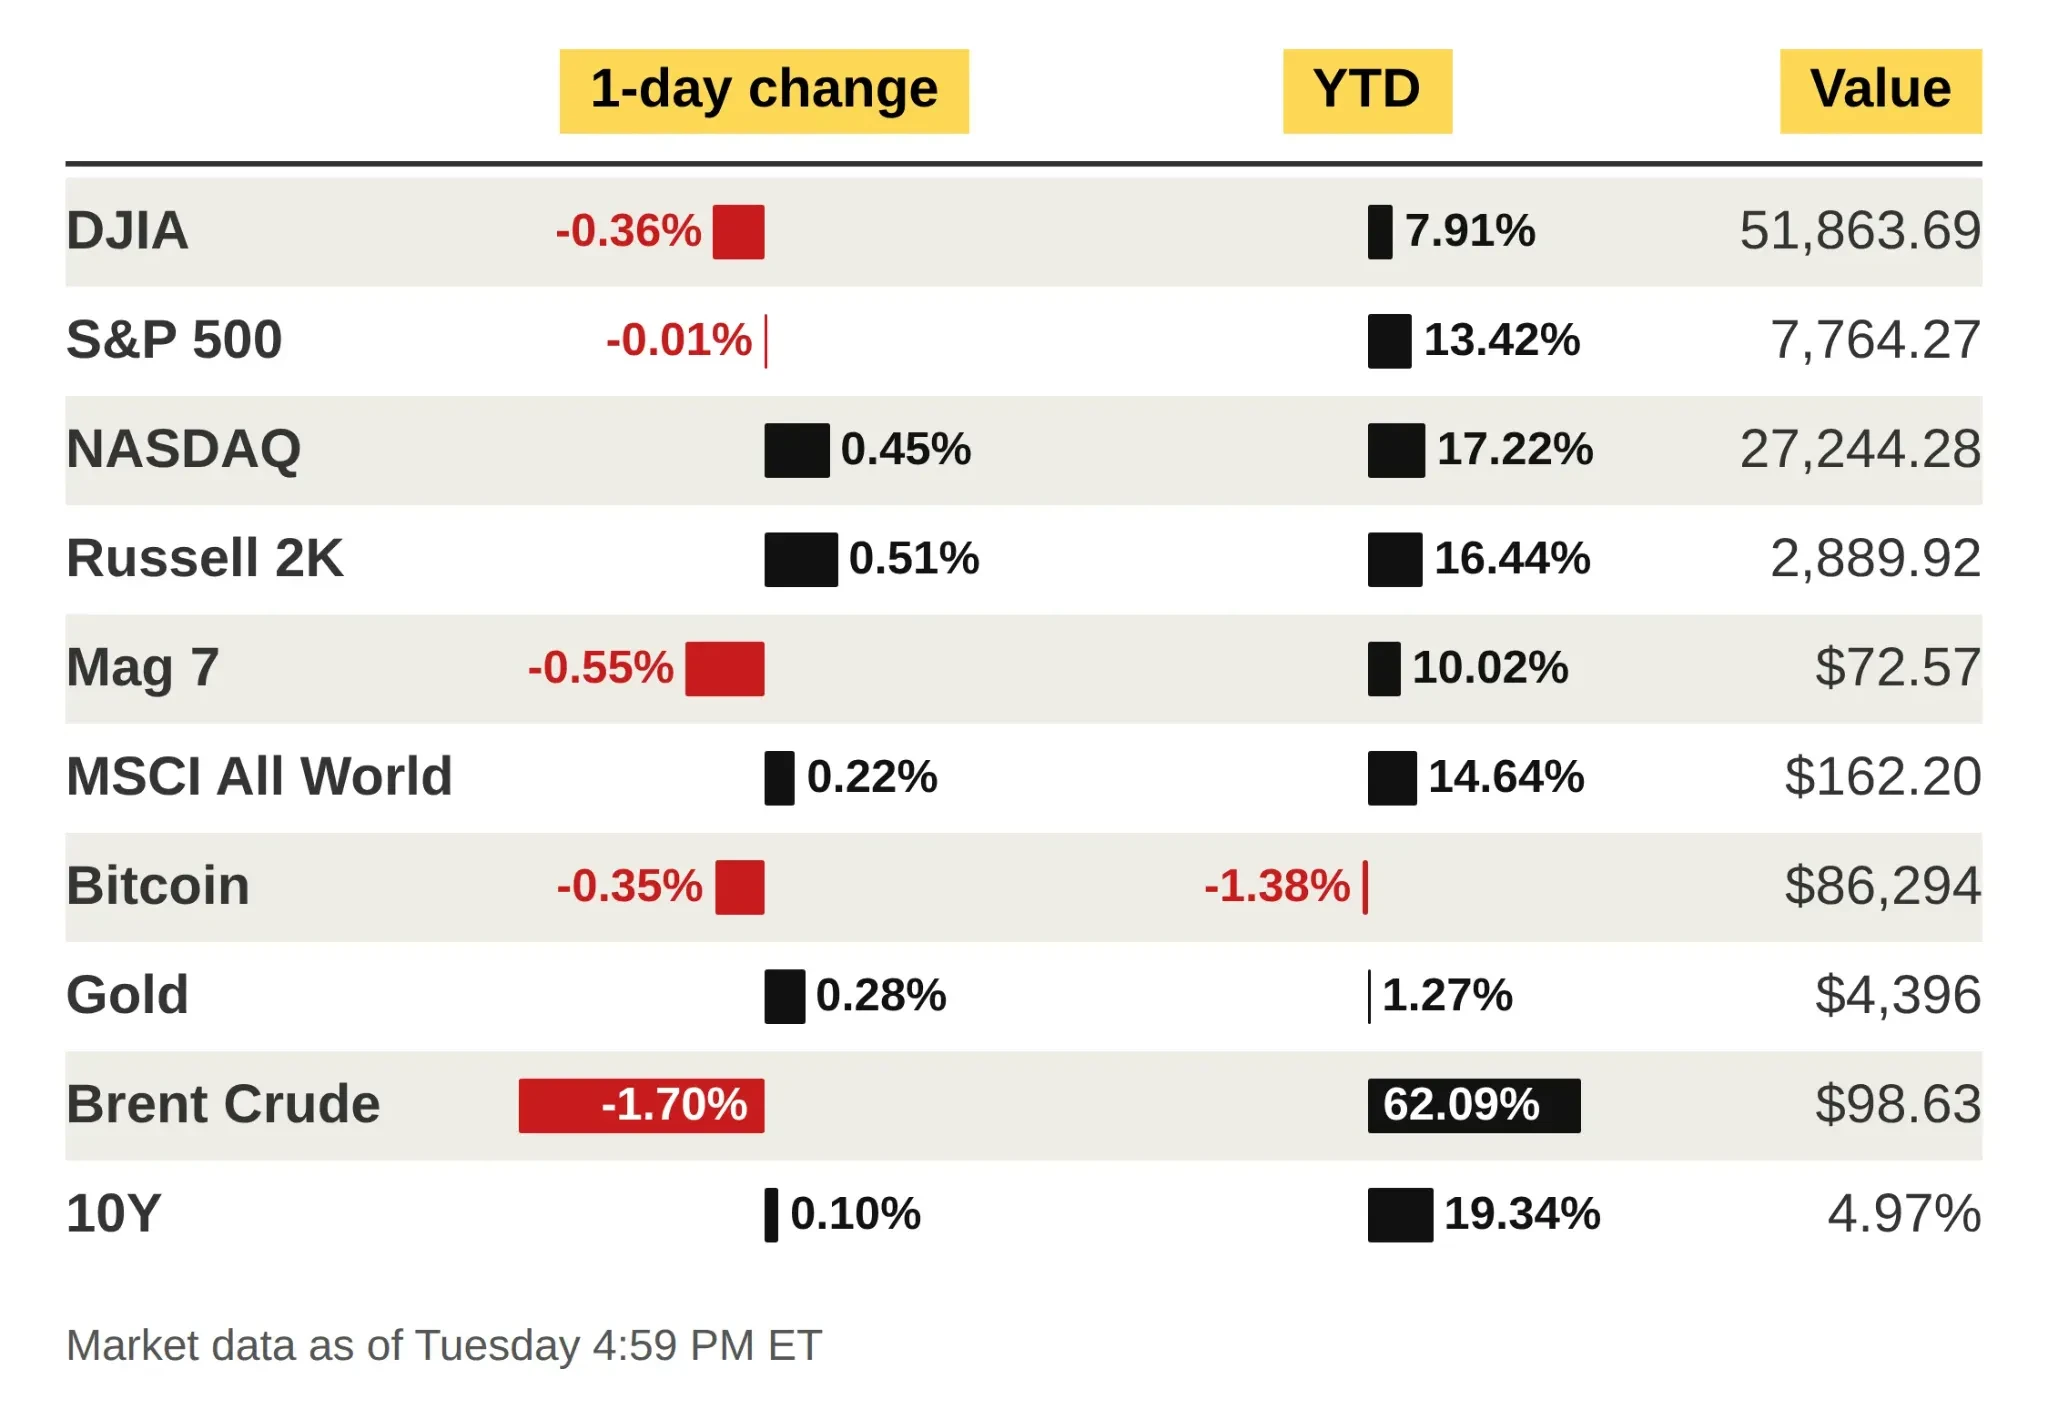
Diễn biến thị trường các tài sản chính ngày 22 tháng 9, Nasdaq tăng 0,45% trong ngày, mức tăng từ đầu năm đạt 17,22%. Nguồn: Opening Bell Daily
Bề ngoài, "tăng lãi suất + đỉnh lịch sử" dường như là hai tín hiệu cần cảnh giác: lãi suất cao hơn có thể nén định giá cổ phiếu, còn chỉ số đã ở mức kỷ lục dễ khiến nhà đầu tư lo ngại "đã tăng quá nhiều".
Nhưng dữ liệu lịch sử không ủng hộ kết luận đơn giản như vậy.
Tăng lãi suất không phải "nút bấm tin xấu": lợi nhuận trung bình một năm sau tăng lãi suất thậm chí cao hơn
Opening Bell dẫn dữ liệu do Charlie Bilello, chiến lược gia thị trường chính của Creative Planning, tổng hợp cho thấy kể từ năm 1982, trong 12 tháng sau khi Fed tăng lãi suất, S&P 500 trung bình tăng 14,9%; trong khi 12 tháng sau khi Fed giảm lãi suất, mức tăng trung bình là 11,2%.
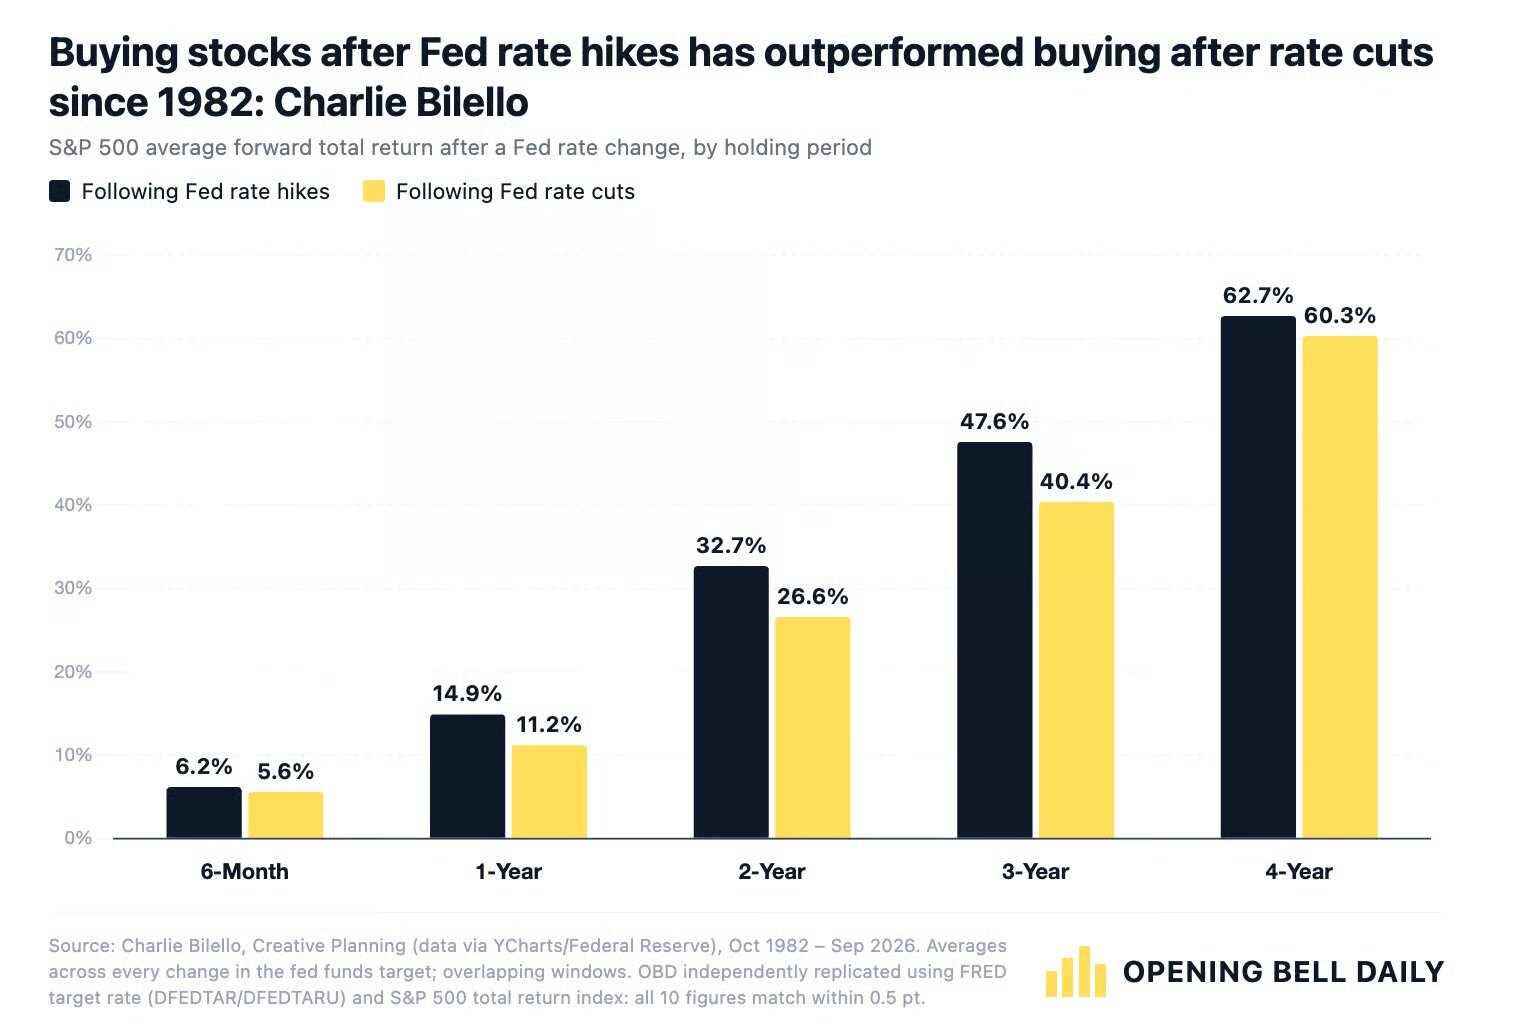
Kể từ năm 1982, lợi nhuận kỳ hạn trung bình của S&P 500 sau khi Fed tăng lãi suất nhìn chung cao hơn sau khi giảm lãi suất, trong đó lợi nhuận trung bình một năm lần lượt là 14,9% và 11,2%
Kết quả này trái ngược với trực giác phổ biến nhất của thị trường.
Theo logic định giá tài sản đơn giản, lãi suất giảm đồng nghĩa chi phí tài trợ thấp hơn, tỷ lệ chiết khấu dòng tiền tương lai giảm xuống, về lý thuyết sẽ có lợi hơn cho cổ phiếu; tăng lãi suất thì ngược lại. Nhưng Rosen cho rằng chỉ quan sát bản thân hành động chính sách sẽ bỏ qua một vấn đề quan trọng hơn: tại sao Fed tăng hoặc giảm lãi suất vào thời điểm này?
Thông thường, việc Fed có thể tăng lãi suất thường có nghĩa nền kinh tế ít nhất vẫn còn khả năng chịu đựng nhất định. Lợi nhuận doanh nghiệp, việc làm và tiêu dùng có thể vẫn duy trì sức chống chịu, vì vậy Fed có dư địa để dùng lãi suất cao hơn nhằm kiềm chế lạm phát.
Trong khi đó, giảm lãi suất thường xảy ra trong một môi trường vĩ mô khác: tăng trưởng kinh tế chậm lại, thị trường việc làm xấu đi, hệ thống tài chính chịu áp lực, hoặc rủi ro suy thoái đang gia tăng.
Vì vậy, phán đoán cốt lõi của Rosen không phải là "tăng lãi suất đã thúc đẩy chứng khoán tăng", mà là: bản thân chính sách tiền tệ có tính nội sinh. Quyết định lãi suất không chỉ ảnh hưởng đến nền kinh tế tương lai, mà còn phản ánh nền kinh tế hiện đang ở trạng thái nào.
Nói cách khác, nếu bỏ qua chu kỳ kinh tế và chỉ đánh đồng "tăng lãi suất" với "tin xấu cho cổ phiếu", rất dễ hiểu ngược quan hệ nhân quả.
Điều thực sự cần nhìn không phải hướng lãi suất, mà là trạng thái kinh tế phía sau việc tăng lãi suất
Logic này đặc biệt quan trọng trong môi trường hiện tại.
Mô tả kinh tế mà Fed đưa ra khi tăng lãi suất lần này không hề yếu. Tuyên bố chính thức cho biết kinh tế Mỹ vẫn đang mở rộng vững chắc, chi tiêu trong nước duy trì sức chống chịu, tăng trưởng năng suất mạnh mẽ, đầu tư vốn ổn định, tăng trưởng việc làm nhìn chung phù hợp với nguồn cung lao động; đồng thời, lạm phát vẫn cao hơn mục tiêu chính sách.
Điều này có nghĩa, ít nhất từ phán đoán chính sách hiện tại của Fed, lần tăng lãi suất này không phải là thắt chặt thêm khi nền kinh tế đã suy thoái rõ rệt, mà nhiều hơn là tiếp tục ứng phó với lạm phát trong bối cảnh tăng trưởng vẫn còn sức chống chịu.
Đây cũng là lý do vì sao chỉ nhìn thấy ba chữ "Fed tăng lãi suất" là không đủ để trực tiếp suy ra hướng đi của thị trường chứng khoán trong giai đoạn tiếp theo.
Câu hỏi thực sự quan trọng là: khi lãi suất tiếp tục ở mức cao, liệu lợi nhuận doanh nghiệp, tiêu dùng của hộ gia đình và việc làm có thể tiếp tục hấp thụ các điều kiện tài chính thắt chặt hơn hay không.
Nếu có, thì bản thân việc tăng lãi suất chưa chắc đủ để chấm dứt xu hướng tăng; nếu lãi suất cao cuối cùng kéo nhu cầu và lợi nhuận giảm rõ rệt, thì khả năng giải thích của lợi nhuận trung bình lịch sử đối với thị trường hiện tại cũng sẽ giảm theo.
Lập đỉnh mới cũng không phải tín hiệu bán, dữ liệu lịch sử thậm chí còn nhỉnh hơn đôi chút
Logic tương tự cũng áp dụng cho một lo ngại phổ biến khác: "Hiện đã là đỉnh lịch sử, còn mua được không?"
Opening Bell dẫn dữ liệu FactSet cho biết kể từ năm 1950, khi mua vào lúc S&P 500 lập đỉnh lịch sử, lợi nhuận trung bình 12 tháng sau đó khoảng 9,5%; so với mức lợi nhuận trung bình một năm khoảng 9,3% khi mua vào các ngày giao dịch khác.
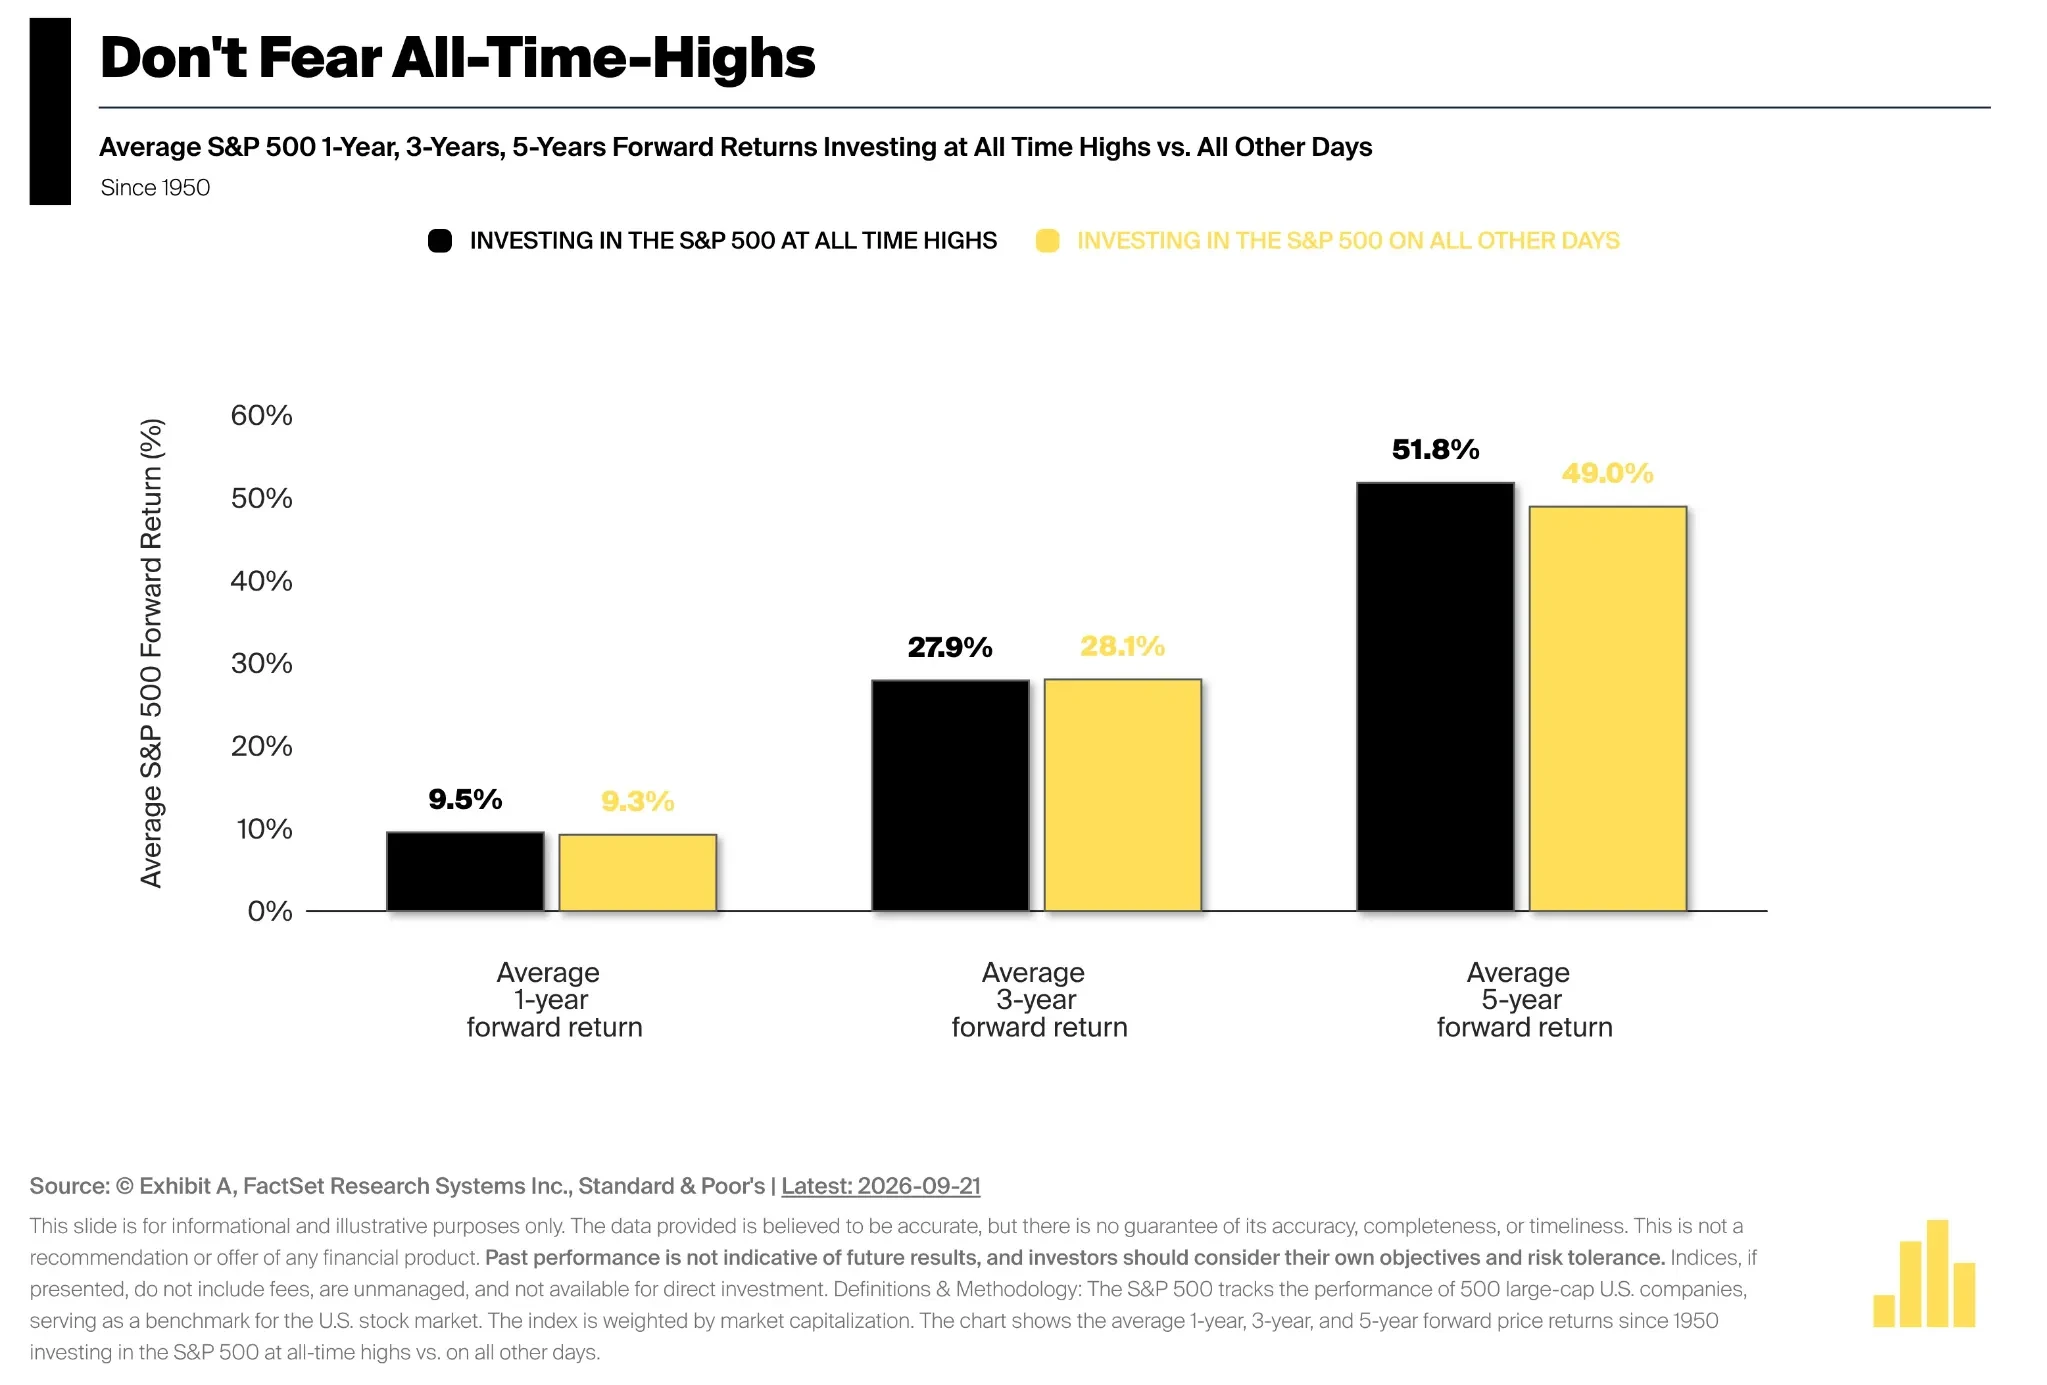
Kể từ năm 1950, lợi nhuận trung bình sau đó khi mua S&P 500 tại đỉnh lịch sử so với mua vào các ngày giao dịch khác. Kỳ hạn 1 năm lần lượt là 9,5% và 9,3%, kỳ hạn 5 năm lần lượt là 51,8% và 49,0%
Dữ liệu độc lập cũng cho kết luận tương tự. Thống kê của Vanguard dựa trên dữ liệu FactSet và Morningstar Direct cho thấy tính đến tháng 9 năm 2025, lợi nhuận trung bình một năm sau khi mua chỉ số S&P tại đỉnh lịch sử cũng là 9,5%, còn các ngày giao dịch khác khoảng 9,2%; ở khung ba năm và năm năm, lợi nhuận tích lũy trung bình sau khi mua tại đỉnh lịch sử cũng không thấp hơn rõ rệt. Hai nhóm dữ liệu có chênh lệch 0,1 điểm phần trăm về con số cụ thể của "các ngày giao dịch khác", có thể liên quan đến ngày cắt mẫu và cách xử lý dữ liệu, nhưng hướng tổng thể là nhất quán.
Điều thực sự đáng chú ý ở đây không phải là việc đỉnh lịch sử mang lại thêm vài phần mười điểm phần trăm lợi nhuận so với ngày giao dịch thông thường, mà là: bản thân đỉnh lịch sử không thể hiện khả năng dự báo tiêu cực ổn định.
Cách giải thích của Rosen là các kỷ lục thị trường thường xuất hiện liên tiếp. Một thị trường đang tăng liên tục có thể không ngừng lập đỉnh mới, và lần đầu tiên, lần thứ năm hay thậm chí lần thứ mười lập đỉnh đều không thể tự nó cho nhà đầu tư biết khi nào thị trường tăng sẽ kết thúc.
Vì vậy, "giá đã cao" và "giá sắp giảm" không phải cùng một phán đoán. Chính xác hơn, dữ liệu lịch sử chỉ có thể cho thấy việc chỉ số ở mức cao lịch sử không đủ để tự nó cấu thành bằng chứng rằng lợi nhuận tương lai sẽ xấu đi.
Tăng lãi suất cộng với lập đỉnh mới, tiếp theo thực sự cần nhìn điều gì?
Từ khung phân tích này, điều đáng quan sát nhất đối với chứng khoán Mỹ hiện tại không phải là hai sự thật tĩnh "Fed đã tăng lãi suất" hoặc "Nasdaq đã lập đỉnh mới", mà là liệu các điều kiện vĩ mô đang hỗ trợ chúng có thay đổi hay không.
Một mặt, cần tiếp tục quan sát liệu lợi nhuận doanh nghiệp, tiêu dùng và việc làm của Mỹ có duy trì được sức chống chịu hay không. Nếu nền kinh tế thực tế vẫn có thể chịu được lãi suất cao hơn, thì cách giải thích lịch sử rằng "t





