美联储三年来首次加息在即,但恐怕不止一次


- 核心观点:美联储下周或迎三年来首次加息,但市场普遍认为单次25个基点不足以抑制通胀,预计到明年6月累计至少加息三次,Warsh不愿提供前瞻指引恐加剧市场过度定价。
- 关键要素:
- 8月核心CPI超预期,叠加波斯湾局势推高油价,令按兵不动的条件被打破。
- 市场预期到明年6月累计加息至少三次,高于此前的两次预期。
- 美联储历史上仅1997年出现过“一次性”加息,官员普遍认为若行动则需持续加码。
- Warsh对“微调”持怀疑态度,且拒绝参与6月经济预测,其模糊立场可能引发市场过度解读。
- 旧金山联储Daly提出两种情形:冲击消退则当前政策足够,冲击叠加则需更大幅度调整。
- 圣路易斯联储Musalem支持7月加息,认为早加息比晚加息破坏性更小、成本更低。
Bài gốc từ phóng viên Nick Timiraos của The Wall Street Journal
Biên dịch|Speed@Odaily
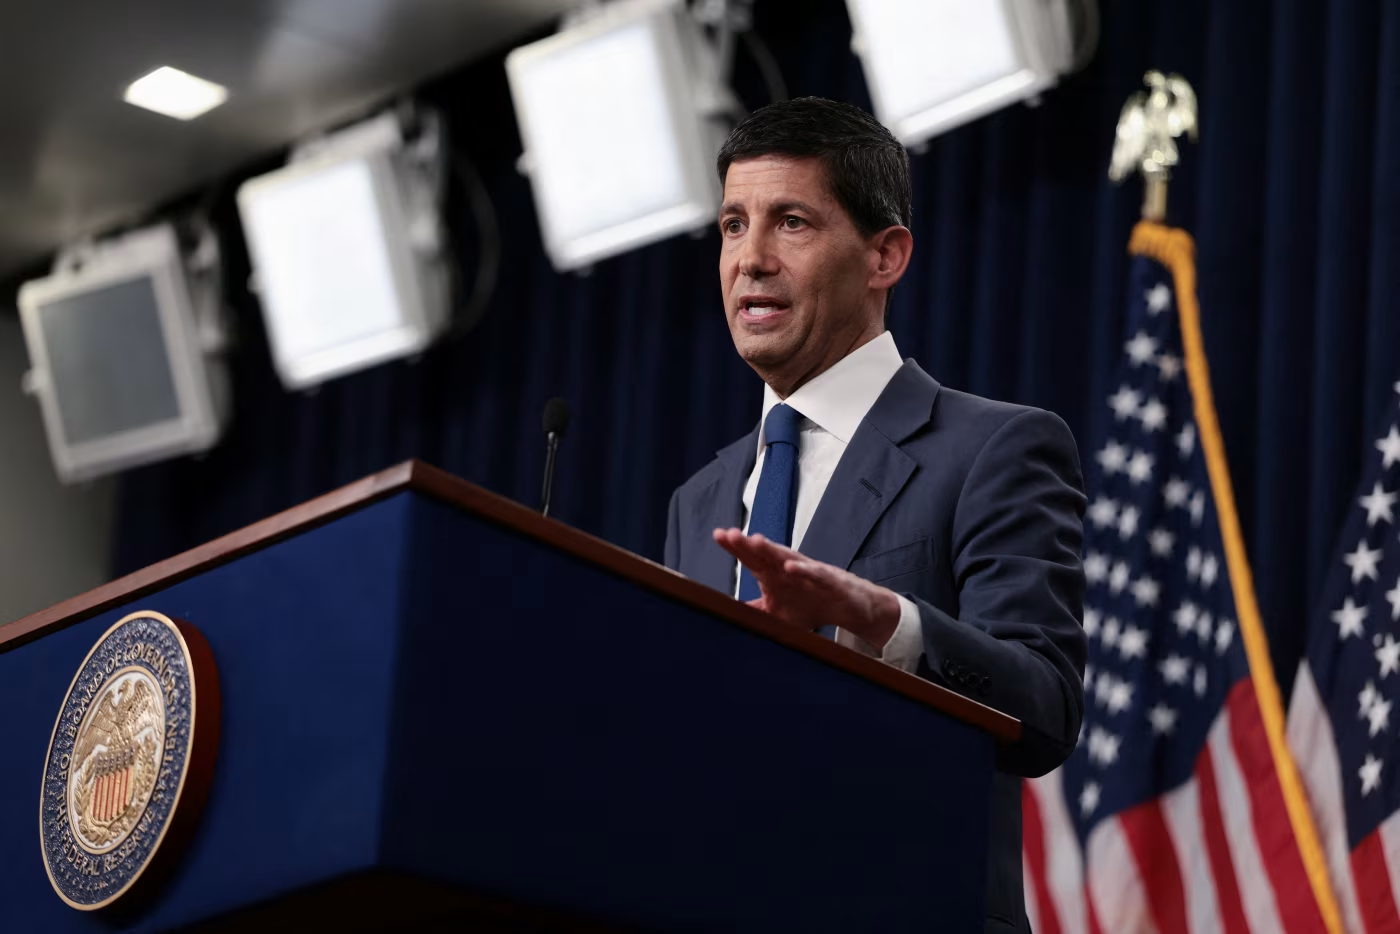
Lời tòa soạn: Nick Timiraos, phóng viên The Wall Street Journal vốn được mệnh danh là "người phát ngôn của Fed", trong bài viết mới nhất của mình đã phân tích rằng Fed có thể sẽ có lần tăng lãi suất đầu tiên trong ba năm vào tuần tới, và thị trường dự đoán sẽ không chỉ tăng một lần, với tổng cộng ít nhất ba lần tính đến tháng 6 năm sau. Kevin Warsh không muốn phát đi tín hiệu về lộ trình, điều này khó có thể kiềm chế kỳ vọng ngoại suy. Lạm phát lõi tháng 8 vượt dự báo, giá dầu tăng cao do tình hình vùng Vịnh Ba Tư, khiến việc giữ nguyên lãi suất trở nên khó khăn hơn. Hiện tại, các quan chức đang bất đồng ở điểm: liệu một lần 25 điểm cơ bản có đủ không, và liệu có cần điều chỉnh với biên độ lớn hơn không, dự báo kinh tế theo quý có thể trở thành tín hiệu then chốt.
————————
Các nhà đầu tư gần như đã chắc chắn rằng Cục Dự trữ Liên bang (Fed) sẽ tăng lãi suất lần đầu tiên trong ba năm vào tuần tới. Câu hỏi khó hơn là: sau đó sẽ thế nào.
Vì gần như không ai trong nội bộ ngân hàng trung ương cho rằng chỉ một lần tăng 25 điểm cơ bản là đủ để đưa lạm phát xuống, nên nếu quyết định tăng lãi suất vào tuần tới, điều đó sẽ phản ánh một phán đoán: lãi suất đã ở sai vị trí suốt thời gian qua. Nếu đúng như vậy, tăng một lần không giải quyết được vấn đề.
Fed hiếm khi hành động, trừ khi các quan chức chắc chắn rằng một lần hành động là không đủ. Cựu Phó Chủ tịch Fed Richard Clarida nói: "Nếu tăng lãi suất vào tuần tới, chắc chắn chúng ta sẽ thấy thêm nhiều lần tăng nữa."
Việc tăng lãi suất bảy tuần trước bầu cử giữa kỳ đã đủ phức tạp. Đưa Fed vào lộ trình tăng lãi suất tiếp theo sẽ còn khó hơn. Trump chọn Kevin Warsh làm Chủ tịch Fed, một phần vì ông dự đoán mối quan hệ giữa hai người sẽ hòa hợp hơn so với với Jerome Powell. Trump đã tuyên bố rằng ông mong đợi vị chủ tịch mới sẽ mang lại lãi suất thấp hơn.
Các quan chức cấp cao khác cũng đang gây áp lực. Phó Tổng thống Vance tuần trước nói rằng chính phủ hoan nghênh Fed hỗ trợ về lãi suất; Bộ trưởng Tài chính Scott Bessent thì cho rằng lạm phát gần đây phản ánh cú sốc nguồn cung, và Fed không nên thắt chặt chính sách vào thời điểm như vậy.
Kể từ khi Fed xác định lãi suất quỹ liên bang là công cụ chính để tác động đến chi phí vay mượn vào những năm 1990, ngân hàng trung ương Mỹ chỉ có một lần tăng lãi suất là "một lần duy nhất", đó là năm 1997. Clarida dự đoán rằng hành động có thể được thực hiện vào tuần tới "chắc chắn không chỉ là một lần tăng".
Warsh nói vào tháng 7 rằng ông không tin lắm vào khả năng Fed có thể dẫn dắt nền kinh tế thông qua những điều chỉnh nhỏ, khiến các nhà đầu tư có lý do để cho rằng điều đó cũng đúng. Ông nói: "Tôi không nghĩ chúng ta giỏi tinh chỉnh." Các nhà phân tích hôm thứ Sáu cho biết một vị chủ tịch hoài nghi về việc tinh chỉnh khó có thể tăng 25 điểm cơ bản rồi tuyên bố hoàn thành nhiệm vụ.
Thống đốc Fed Christopher Waller tuần trước, khi liệt kê các kịch bản mà Fed có thể chờ đợi, đã bày tỏ quan điểm tương tự: tăng 25 điểm cơ bản tại một cuộc họp này thay vì một cuộc họp khác sẽ không đưa lạm phát xuống 2%.
"Một khi bạn quyết định thắt chặt, bạn sẽ tăng đủ nhiều để cảm thấy rằng mình đã thay đổi mức độ hạn chế theo một cách có ý nghĩa," Kurt Lewis, cựu cố vấn cấp cao của Fed và hiện là chiến lược gia tại Piper Sandler, nói.
Lý do có điều kiện để giữ nguyên lãi suất mà Waller đưa ra tuần trước (giống như cách các quan chức đã làm vào tháng 7) phụ thuộc vào dự báo của Fed. Các quan chức đã dự báo vào tháng 6 rằng khi tác động của thuế quan tan biến, tốc độ lạm phát hàng tháng sẽ chậm lại trong nửa cuối năm, và dữ liệu tháng 6 và tháng 7 đã xác nhận dự báo này. Tuy nhiên, báo cáo công bố hôm thứ Sáu lại hoàn toàn ngược lại : chỉ số then chốt đo lường giá tiêu dùng cơ bản (CPI) trong tháng 8 mạnh hơn dự báo. Trước đó, tình hình việc làm khả quan và căng thẳng vùng Vịnh Ba Tư khiến giá dầu tăng trở lại.
Lewis nói rằng quyết định tăng lãi suất hay giữ nguyên "đã khó đưa ra từ lâu". Báo cáo hôm thứ Sáu "là giọt nước tràn ly".
Do đó, tuần này các nhà đầu tư không còn coi vấn đề lãi suất tháng 9 chỉ là vấn đề của một cuộc họp. Thị trường dự đoán tổng cộng ít nhất ba lần tăng lãi suất tính đến tháng 6 năm sau, cao hơn so với hai lần trước đó. Trước tuần này, biến động trên thị trường lãi suất chỉ ảnh hưởng đến thời điểm tăng lãi suất, chứ không thay đổi số lần tăng cuối cùng.
Warsh trong bài phát biểu tại Jackson Hole, Wyoming vào tháng trước, đã đặt nền móng cho luận điểm "lãi suất đang ở sai vị trí". Ông nói rằng ông hầu như không thấy bằng chứng cho thấy điều kiện vay mượn đang kìm hãm nền kinh tế, và dữ liệu lạm phát tốt hơn trong tháng 6 và tháng 7 cũng không khiến ông tin rằng xu hướng tiềm ẩn đang cải thiện.
Hành động dựa trên những lý do trên đương nhiên sẽ dẫn đến một câu hỏi tiếp theo hiển nhiên: biên độ tăng lãi suất rốt cuộc phải lớn đến mức nào? Các chủ tịch Fed từ lâu đã đối phó với câu hỏi này bằng cách giải thích mục đích của việc tăng lãi suất — ví dụ như điều chỉnh lại lãi suất, mua bảo hiểm hoặc thực hiện điều chỉnh quản lý rủi ro — mà không nhất thiết cam kết về bước đi tiếp theo. Warsh luôn miễn cưỡng giải thích quá trình ra quyết định của Fed, và trong nhiều năm qua vẫn cho rằng hướng dẫn chính sách sẽ trói buộc tay chân ngân hàng trung ương.
Nếu không có giải thích, một lần tăng 25 điểm cơ bản có thể bị thị trường phóng đại thành biên độ lớn hơn. "Nếu bạn không giải thích rõ ràng chính sách, thì hành động chính sách của bạn có nguy cơ bị diễn giải quá mức, dẫn đến việc chính sách đi quá xa," Vincent Reinhart, nhà kinh tế trưởng của Bank of New York Mellon Investment Management và cựu giám đốc bộ phận các vấn đề tiền tệ của Fed, cho biết.
Ông nói rằng thị trường giả định hành động đầu tiên có nghĩa là sẽ còn nhiều hơn nữa, và sẽ định giá quá mức. Reinhart nói, không có hướng dẫn, "bạn không thể đè nó xuống".
Fed có một công cụ có thể giúp định hình kỳ vọng cho tuần tới. Các quan chức nộp dự báo về tăng trưởng, thất nghiệp, lạm phát và hướng lãi suất dự kiến bốn lần một năm. Những dự báo ẩn danh này — mà Warsh đã từ chối tham gia tại cuộc họp đầu tiên vào tháng 6 — có thể cho thấy ủy ban đã cân nhắc bao nhiêu lần tăng lãi suất.
Dean Maki, nhà kinh tế trưởng của quỹ đầu cơ Point72 Asset Management, nói rằng trong dự báo "sẽ có nhiều tín hiệu hơn bình thường".
Warsh có thể tiến xa hơn, tự mình giới hạn kỳ vọng. Maki nói, ví dụ, nếu ông nói rằng lần tăng lãi suất này là để thu hồi một phần việc giảm lãi suất năm ngoái, các nhà đầu tư sẽ hiểu là tối đa hai đến ba lần. Ông nói: "Nhưng điều đó sẽ trái với triết lý của ông ấy, rằng công việc của Fed không phải là cung cấp loại hướng dẫn tương lai đó."
Reinhart nói rằng ông lo ngại thị trường đang ép Fed vào một lần tăng lãi suất có thể chưa cần thiết. Theo quan điểm của ông, các nhà đầu tư phản ứng thái quá với biến động lạm phát do năng lượng gây ra, trong khi phần biến động chậm của lạm phát vẫn đang giảm dần, chỉ bị che khuất bởi biến động tần suất cao của giá năng lượng.
Ed Al-Hussainy, nhà quản lý đầu tư của Columbia Threadneedle Investments, nói rằng việc tăng lãi suất có thể giúp ổn định lợi suất dài hạn đã tăng trong những tuần gần đây. Nếu các nhà đầu tư cho rằng Fed sẽ dung thứ cho lạm phát cao hơn, việc giữ nguyên lãi suất có thể khiến đợt bán tháo đó trở nên hỗn loạn hơn.
Chủ tịch Fed San Francisco Mary Daly mô tả lựa chọn của Fed như sự lựa chọn giữa hai kịch bản kinh tế. Một kịch bản là các cú sốc trong hai năm qua dần tan biến, và thiết lập chính sách hiện tại của Fed đủ để đưa lạm phát xuống. Kịch bản khác là các cú sốc chồng chất, phạm vi lạm phát mở rộng, và Fed cần điều chỉnh lớn hơn nhiều so với 25 điểm cơ bản. Bà nói rằng vào đầu tháng 8, kịch bản thứ nhất vẫn là kịch bản cơ sở của bà, nhưng kể từ đó xác suất của hai kịch bản đã trở nên gần nhau hơn.
Mary Daly nói rằng kịch bản thứ hai có thể cần nhiều hơn một lần điều chỉnh nhỏ 25 điểm cơ bản, và đi ngược lại chủ nghĩa dần dần mà Fed truyền thống sử dụng để dò dẫm tiến bước trong nền kinh tế bất định.
Các quan chức nóng lòng hành động lại xuất phát từ cùng một tiền đề để đưa ra lập luận ngược lại. Chủ tịch Fed St. Louis Alberto Musalem trong một bài phát biểu vào tháng trước nói: "Tăng lãi suất sớm hơn, dần dần, với biên độ nhỏ sẽ tốt hơn, ít gây rối loạn hơn và ít tốn kém hơn so với những thay đổi lãi suất có thể muộn hơn, đột ngột hơn." Ông ủng hộ tăng lãi suất vào tháng 7.
Lý do của họ không dựa nhiều vào ba tháng qua mà dựa vào tương lai: giá dầu diesel cao do chiến tranh Iran vẫn chưa truyền đến mạng lưới vận tải, vòng thuế quan mới, việc xây dựng trí tuệ nhân tạo gây áp lực lên chuỗi cung ứng điện và công nghệ, và giá cổ phiếu cao đang hỗ trợ chi tiêu tiêu dùng.
Alberto Musalem nói rằng xác suất lạm phát cao hơn đáng kể so với mục tiêu của Fed trong 12 đến 18 tháng tới hiện cao hơn xác suất lạm phát giảm về mục tiêu 2% của ngân hàng trung ương.