






Gate 机构周报:BTC 一度突破 $81,000,SOL 质押资产跑赢 ETH(2026 年 8 月 24 日— 8 月 30 日)


- Quan điểm cốt lõi:Kỳ vọng lãi suất diều hâu và lạm phát neo cao một lần nữa chi phối định giá vĩ mô, thị trường crypto chuyển từ đà tăng diện rộng sang luân chuyển cơ cấu ở vùng cao, dòng tiền chuyển từ đòn bẩy đuổi theo BTC sang tài sản staking ETH, SOL và đầu cuối bán lẻ Meme, phân bổ của tổ chức ngày càng mang tính chọn lọc.
- Yếu tố then chốt:
- PCE tháng 7 của Mỹ tăng 3.7% so với cùng kỳ, PCE lõi 3.3%, đều đi ngang so với kỳ trước; phát biểu diều hâu của Warsh đẩy kỳ vọng tăng lãi suất tháng 9, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 2 năm tăng lên khoảng 4.36%.
- Dòng vốn ròng theo tuần vào BTC ETF giảm xuống còn khoảng 925 triệu USD (so với tuần trước -51.79%), ETH ETF tăng lên khoảng 816 triệu USD (+17.77%), tổ chức hạ nhiệt đuổi theo BTC, tăng cường tiếp nhận ETH.
- OI của BTC giảm từ khoảng 13.4 tỷ USD giữa tuần xuống còn khoảng 12.4 tỷ USD, funding rate dương nhẹ, cấu trúc long chưa đảo chiều nhưng động lực đòn bẩy mới suy yếu.
- Tổng nguồn cung stablecoin tăng khoảng 1.73 tỷ USD trong tuần, phần tăng thêm lan tỏa sang các tài sản thanh toán tổ chức và tài sản sinh lời như RLUSD, USD1, BUIDL.
- Tài sản staking SOL rõ ràng vượt trội so với ETH, quy mô Bitwise Solana Staking ETF vượt 1 tỷ USD, đề xuất SGP-0002 dự kiến giảm khoảng 18.9 triệu SOL phát hành trong 6 năm.
- Doanh thu Pump tăng lên khoảng 16.28 triệu USD (+19.0%), tiệm cận mức 16.77 triệu USD của Hyperliquid, đầu cuối Meme trở thành động lực lợi nhuận tăng thêm chính.
- BTC DVOL giảm từ quanh 43 xuống còn khoảng 37, 25D Skew phục hồi về khoảng -3%, bảo hiểm ngắn hạn tăng nhưng phần bù rủi ro biến động thu hẹp.
Tóm tắt
• Kỳ vọng diều hâu một lần nữa chi phối định giá vĩ mô, lạm phát PCE duy trì ở mức cao, phát biểu diều hâu của Warsh đẩy kỳ vọng tăng lãi suất tháng 9 lên cao, lợi suất trái phiếu kho bạc Mỹ ngắn hạn và đồng USD mạnh lên. Thị trường crypto bước vào giai đoạn luân chuyển cấu trúc ở vùng cao, BTC có lúc vượt 81,000 USDT, BTC và ETH tăng lần lượt 2.10% và 0.59% trong tuần.
• Dòng vốn ETF chuyển từ đuổi theo đà tăng sang phân bổ có chọn lọc, dòng vốn ròng vào BTC ETF giảm còn khoảng 925 triệu USD trong tuần, giảm 51.79% so với tuần trước, trong khi dòng vốn ròng vào ETH ETF tăng lên khoảng 816 triệu USD, cho thấy tổ chức hạ nhiệt đuổi theo BTC, tăng cường tiếp nhận dòng vốn vào ETH.
• Hoạt động TradFi phục hồi và nghiêng trở lại về cổ phiếu Mỹ, khối lượng giao dịch hàng tuần của Gate TradFi tăng lên khoảng 123 tỷ USD, tăng khoảng 17%, CFD và Perp cùng mở rộng; trong giao dịch cổ phiếu, tỷ trọng cổ phiếu Mỹ phục hồi lên khoảng 67%, ETF tăng lên 16%, cổ phiếu Hàn Quốc giảm từ 36% xuống khoảng 11%.
• Giao dịch on-chain chuyển hướng sang Meme và các kịch bản bán lẻ tần suất cao, xung giao dịch lớn của Uniswap suy giảm, nhưng số lượng giao dịch tiếp tục tăng; hoạt động của PumpSwap, Pump.fun và các frontend Meme tăng lên, doanh thu Pump tăng lên khoảng 16.28 triệu USD, giao dịch bán lẻ trở thành nguồn tăng trưởng doanh thu chính trong tuần này.
• Dòng vốn nghiêng nhiều hơn về lợi suất ổn định và tài sản staking SOL, nguồn cung stablecoin tăng khoảng 1.7 tỷ USD, phần tăng thêm lan tỏa sang các tài sản thanh toán tổ chức và tài sản sinh lợi như RLUSD, USD1, BUIDL; tài sản staking SOL rõ ràng vượt trội so với ETH, dòng vốn ETF, lợi suất staking và kỳ vọng thu hẹp nguồn cung cùng củng cố nhu cầu.
• Đòn bẩy đuổi theo đà tăng của BTC hạ nhiệt rõ rệt, OI của BTC giảm từ khoảng 13.4 tỷ USD giữa tuần xuống khoảng 12.4 tỷ USD, funding rate duy trì mức dương nhẹ, cho thấy cấu trúc long chưa đảo chiều, nhưng động lực đòn bẩy mới đã suy yếu.
• Bảo hiểm ngắn hạn tăng lên, nhưng mức bù rủi ro biến động giảm xuống. Vị thế quyền chọn trung và dài hạn vẫn nghiêng về tăng giá, nhưng giao dịch Put ngắn hạn tăng rõ rệt; 25D Skew phục hồi về khoảng -3%, DVOL giảm từ quanh 43 xuống khoảng 37, cho thấy thị trường tăng cường bảo hiểm ngắn hạn, đồng thời định giá tổng thể cho biến động mạnh lại có xu hướng ổn định hơn.
1. Giải mã tâm điểm thị trường
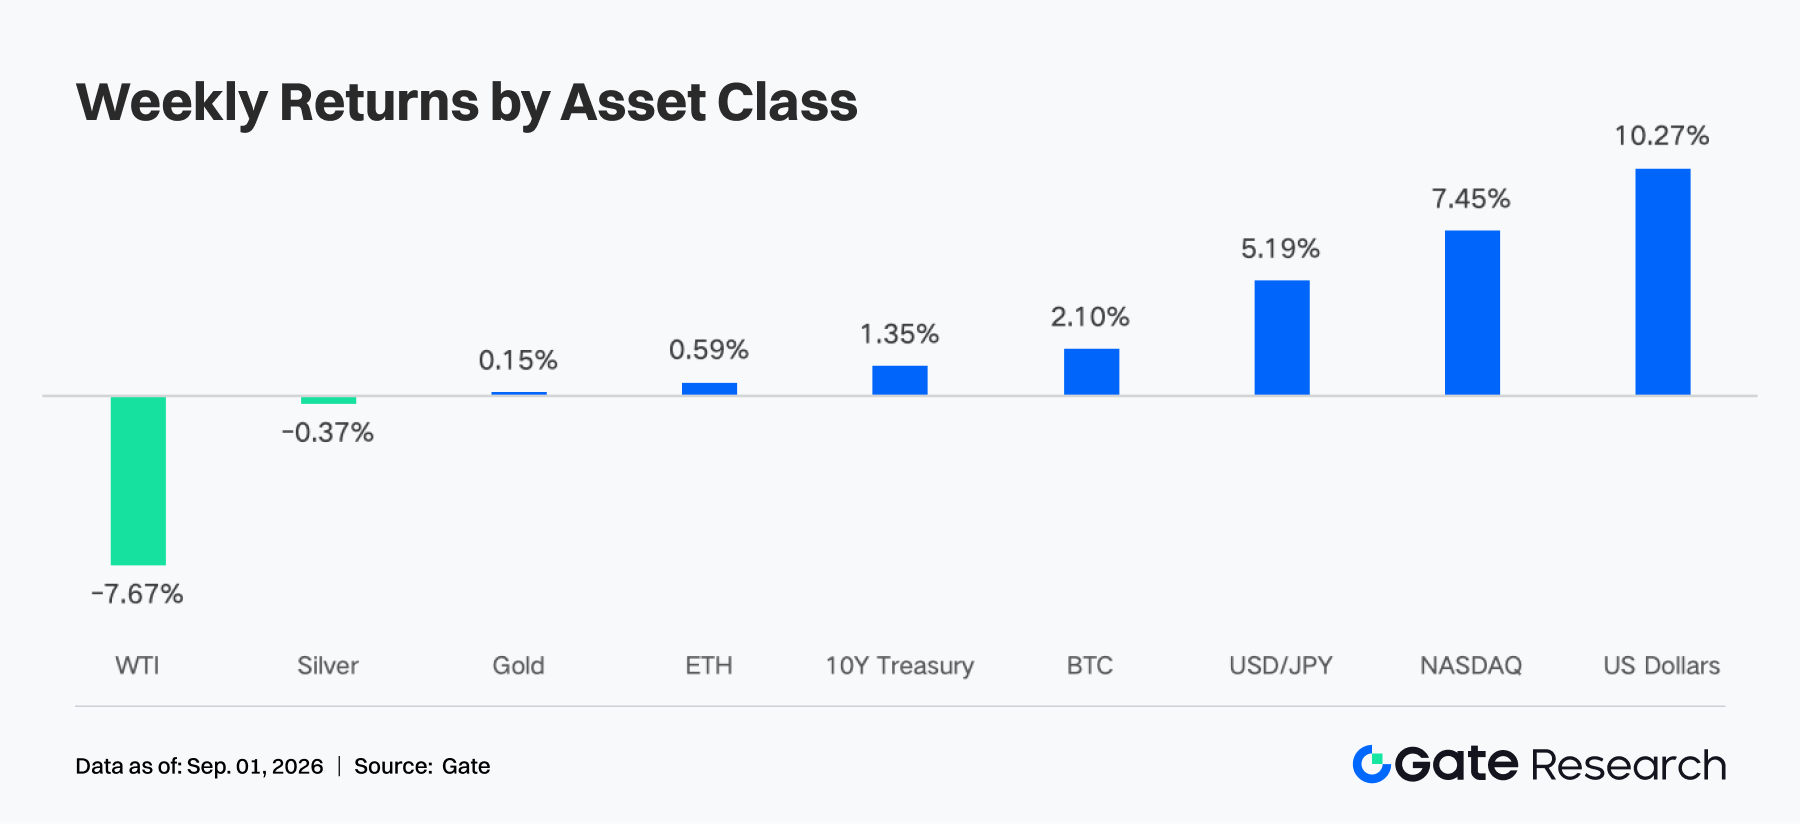
Tuần trước (từ ngày 24 tháng 8 đến ngày 30 tháng 8 năm 2026), thị trường định giá lại xoay quanh lạm phát Mỹ, hội nghị Jackson Hole và tình hình Trung Đông. PCE tháng 7 của Mỹ tăng 3.7% so với cùng kỳ, PCE lõi tăng 3.3% so với cùng kỳ, cả hai đều giữ nguyên so với giá trị trước đó; lạm phát liên tục cao hơn mục tiêu 2% khiến Chủ tịch Fed Kevin Warsh ngày 28 tháng 8 cho biết nếu lạm phát cơ bản không thể hạ nhiệt đủ nhanh, các nhà hoạch định chính sách vẫn còn "việc phải làm", kỳ vọng thị trường về tăng lãi suất tháng 9 tăng rõ rệt, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 2 năm ngày hôm đó tăng lên khoảng 4.36%, đồng USD mạnh lên, vàng chịu áp lực. Mặc dù giảm vào thứ Sáu, kết quả kinh doanh của Nvidia hỗ trợ chuỗi công nghiệp AI, chứng khoán Mỹ cả tuần vẫn tăng nhẹ: S&P 500, Dow Jones và Nasdaq lần lượt tăng 0.5%, 0.5% và 0.8%, trong khi Russell 2000 giảm 1.5%, phản ánh dòng vốn tiếp tục nghiêng về cổ phiếu công nghệ lớn. Về hàng hóa, Iran và Oman phát tín hiệu hạ nhiệt về thỏa thuận qua eo biển Hormuz, dầu Brent giảm khoảng 5% cả tuần, đóng cửa thứ Sáu khoảng 89.7 USD, tạm thời giảm áp lực lạm phát nhập khẩu. Thị trường crypto nửa đầu tuần tiếp tục cải thiện thanh khoản và bù đắp vị thế short, BTC có lúc vượt 81,000 USDT; nửa cuối tuần bị áp lực bởi kỳ vọng lãi suất diều hâu và chốt lời, nhưng BTC và ETH vẫn đạt mức tăng tuần lần lượt 2.10% và 0.59%.
2. Phân tích thanh khoản
2.1 Thái độ của tổ chức đối với BTC chuyển từ tăng cường mạnh sang phân bổ có chọn lọc
Tuần trước, BTC ETF giao ngay của Mỹ tổng cộng hút ròng khoảng 925 triệu USD, giảm 51.79% so với 1.918 tỷ USD tuần trước đó, dòng vốn vẫn ròng vào, nhưng lực đuổi theo đà tăng giảm rõ rệt. IBIT dẫn đầu với dòng vốn ròng vào khoảng 938 triệu USD, gần như đóng góp toàn bộ phần tăng thêm; ARKB chảy ròng khoảng 85 triệu USD, là sản phẩm yếu nhất. Thứ Sáu toàn thị trường chuyển sang chảy ròng khoảng 202 triệu USD trong một ngày, cho thấy sau khi giá đi ngang quanh 77,000 USD, một số tổ chức bắt đầu chốt lời. Dựa trên cơ sở AUM công bố ngày 21 tháng 8, kết hợp với thay đổi giá coin và ước tính đăng ký ròng, AUM của BTC ETF tăng từ khoảng 96.070 tỷ USD lên khoảng 96.940 tỷ USD, tăng khoảng 0.91% so với tuần trước.
ETH ETF giao ngay tổng cộng hút ròng khoảng 816 triệu USD, tăng 17.77% so với 693 triệu USD tuần trước đó. ETHA hút ròng khoảng 567 triệu USD, tiếp tục chiếm ưu thế; tất cả sản phẩm đều không có dòng chảy ròng trong tuần, QETH không có thay đổi dòng vốn, EZET chỉ hút vào khoảng 1 triệu USD, ít nhất trong các sản phẩm có dòng vốn khác không. Mặc dù giá ETH giảm 1.88% trong tuần, việc đăng ký liên tục vẫn đẩy AUM ước tính từ khoảng 14.300 tỷ USD lên khoảng 14.850 tỷ USD, tăng khoảng 3.83% so với tuần trước. Nhìn tổng thể, thái độ của tổ chức đối với BTC chuyển từ tăng cường mạnh sang phân bổ có chọn lọc, trong khi khả năng tiếp nhận dòng vốn vào ETH tăng rõ rệt; tâm lý vẫn tích cực, nhưng dòng vốn chảy ra của BTC vào thứ Sáu và giá ETH yếu đi cho thấy khẩu vị rủi ro đã chuyển từ đuổi theo đà tăng toàn diện sang tập trung vào sản phẩm, hấp thụ khi điều chỉnh.
2.2 Thanh khoản TradFi
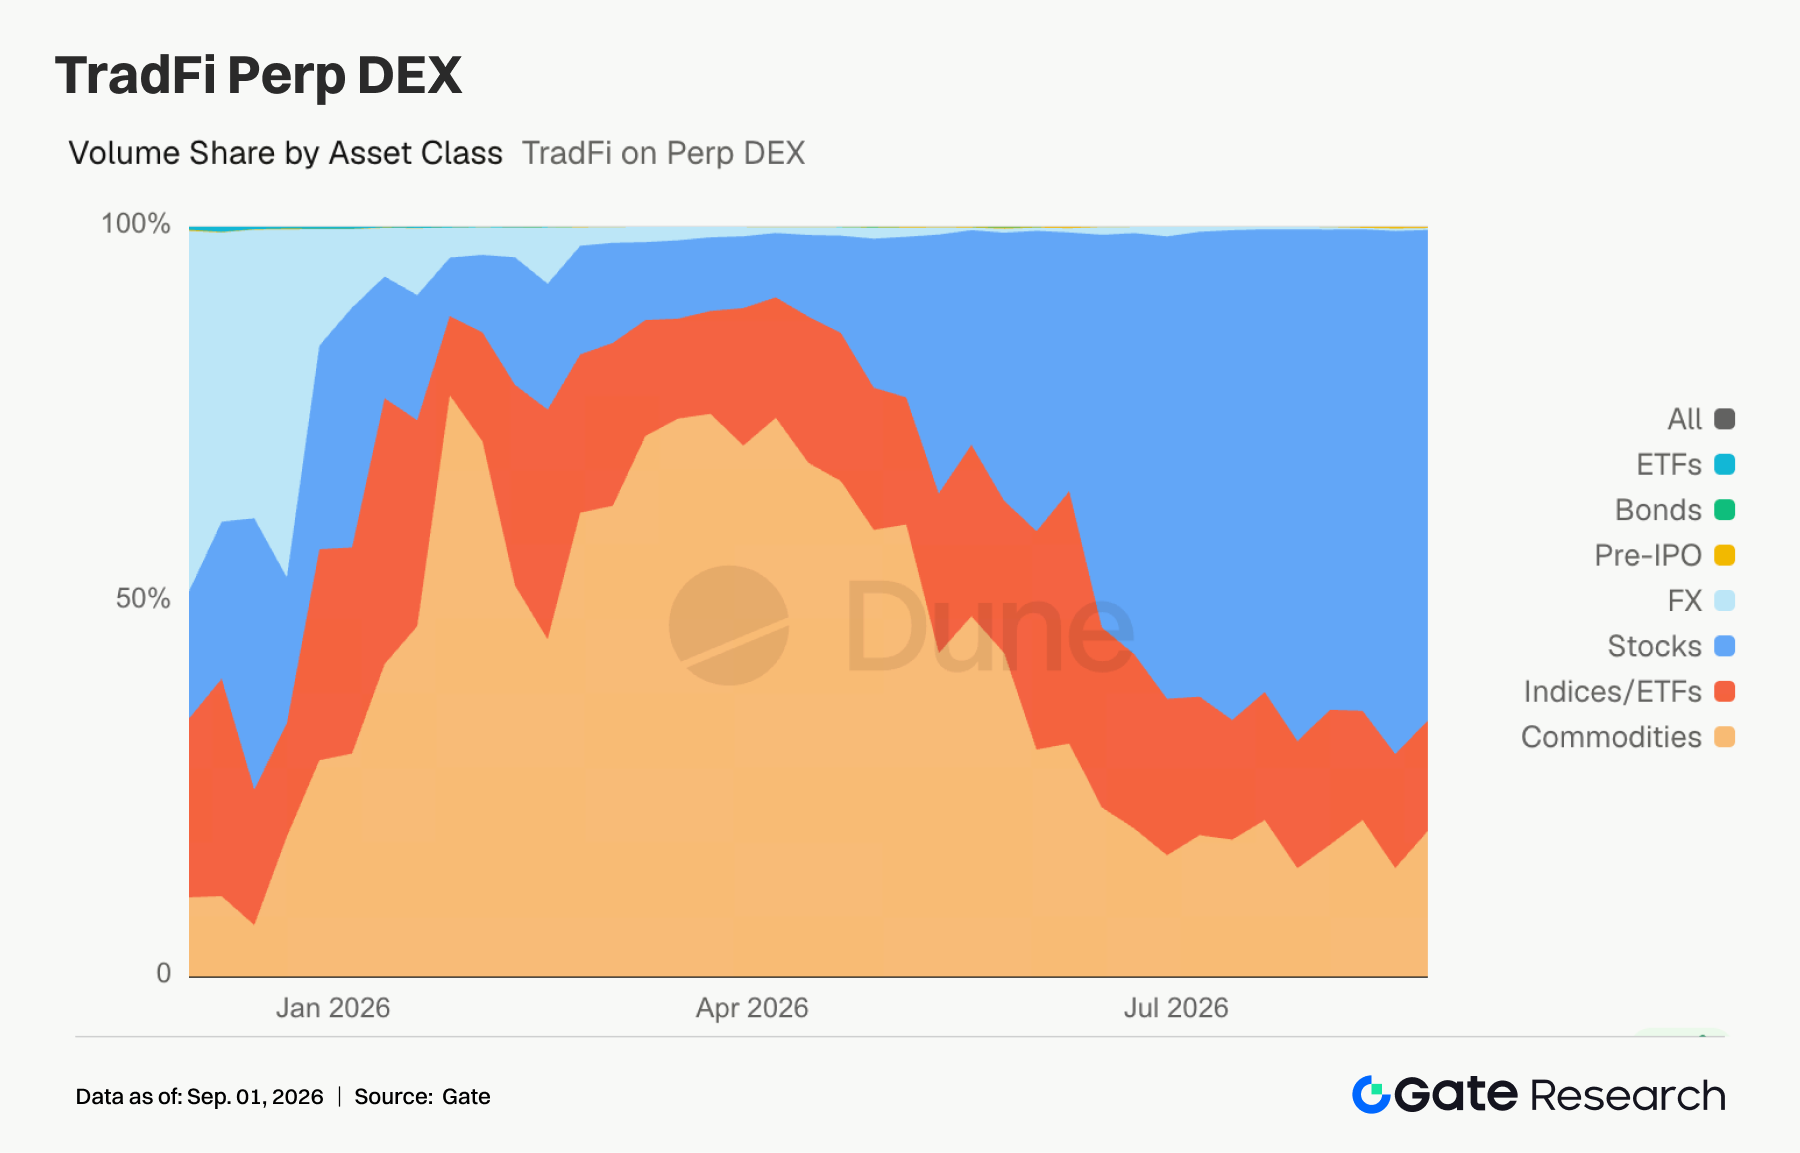
• TradFi Perp DEX: Tuần trước, toàn thị trường TradFi Perp DEX tiếp tục duy trì cấu trúc "cổ phiếu dẫn đầu, hàng hóa và chỉ số/ETF chia sẻ". Tỷ trọng giao dịch cổ phiếu vẫn duy trì khoảng 65%–70%, tiếp tục chiếm ưu thế tuyệt đối, đảo ngược rõ rệt so với cấu trúc hàng hóa chiếm ưu thế trong nửa đầu năm. Tỷ trọng hàng hóa biến động trong tuần, mới nhất phục hồi lên khoảng 20%, nhưng vẫn thấp hơn nhiều so với mức cao trên 60% vào tháng 3–4; tỷ trọng chỉ số/ETF khoảng 10%–15%, duy trì tương đối ổn định. Ngoại hối, trái phiếu và Pre-IPO vẫn ở mức gần như marginal. Nhìn tổng thể, trọng tâm giao dịch của các sản phẩm phái sinh TradFi on-chain đã ổn định chuyển sang cổ phiếu, hàng hóa chủ yếu phản ánh nhu cầu giao dịch sự kiện vĩ mô theo từng giai đoạn.
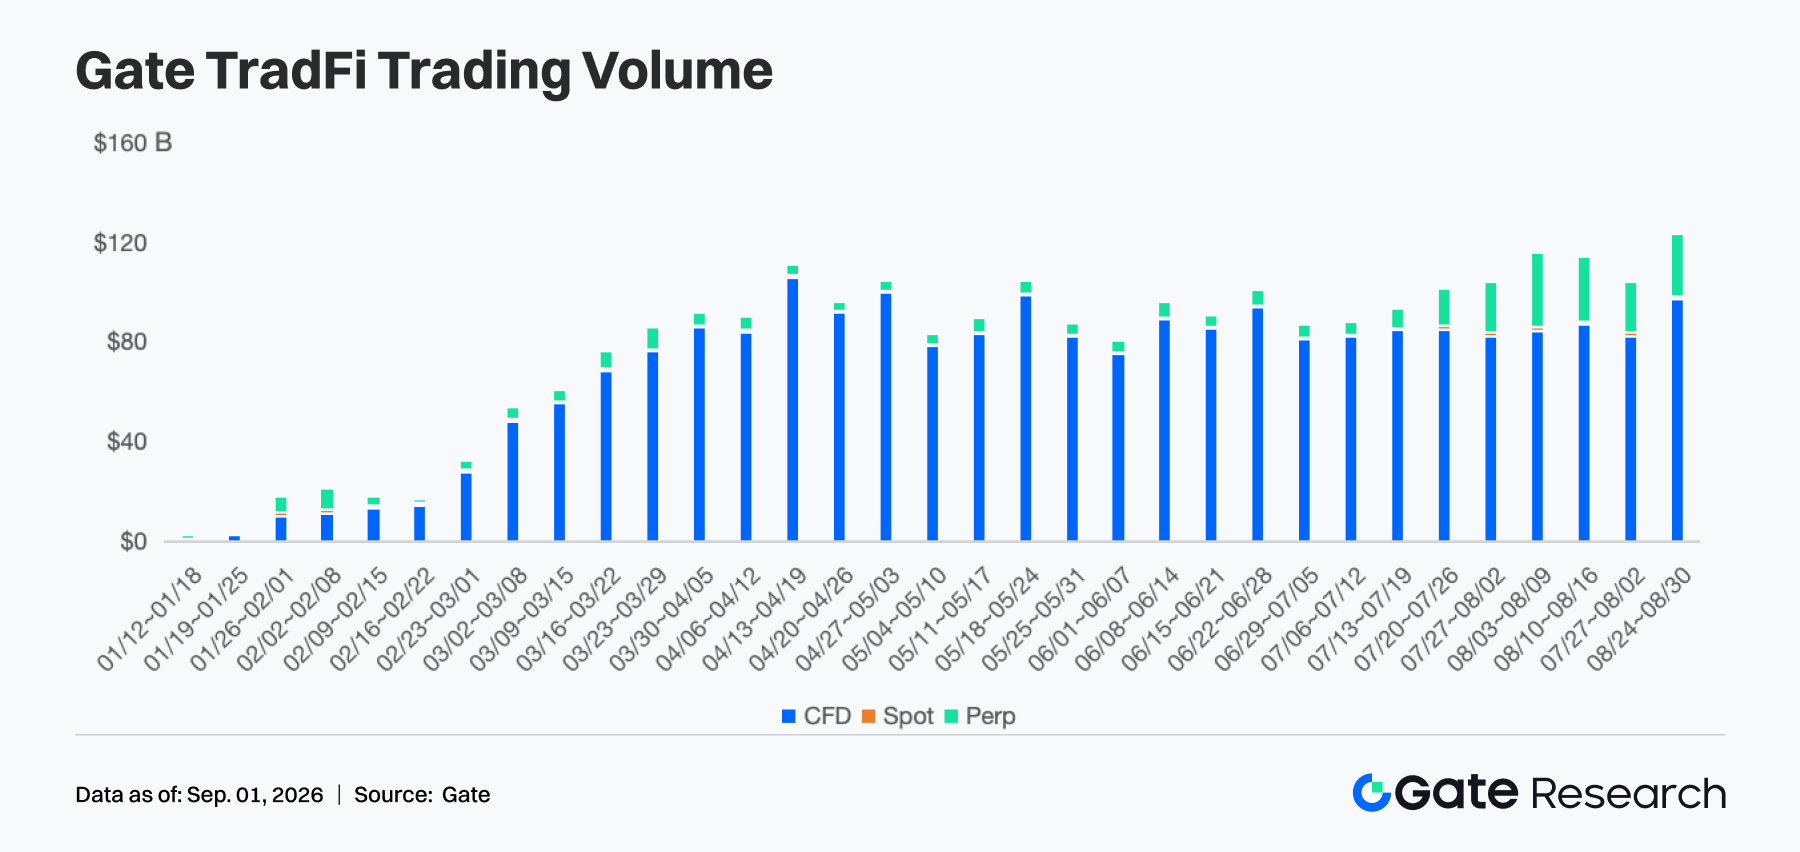
• Khối lượng giao dịch Gate TradFi: Tuần trước, tổng khối lượng giao dịch Gate TradFi phục hồi rõ rệt, tăng lên khoảng 123 tỷ USD, mức cao mới gần đây, tăng khoảng 17% so với khoảng 105 tỷ USD tuần trước đó. CFD vẫn là nền tảng cốt lõi, khối lượng giao dịch hàng tuần khoảng 95 tỷ USD, chiếm gần 80%; Perp tăng lên khoảng 27 tỷ USD, tăng rõ rệt so với khoảng 22 tỷ USD tuần trước đó, tiếp tục là nguồn tăng thêm chính ngoài CFD; quy mô Spot vẫn ở mức thấp. Đáng chú ý, từ tháng 8, quy mô giao dịch hàng tuần của Gate TradFi tăng dần từ khoảng 100 tỷ USD, tuần này CFD và Perp cùng tăng, cho thấy hoạt động giao dịch mở rộng trở lại, trung tâm quy mô kinh doanh tiếp tục dịch chuyển lên cao hơn.
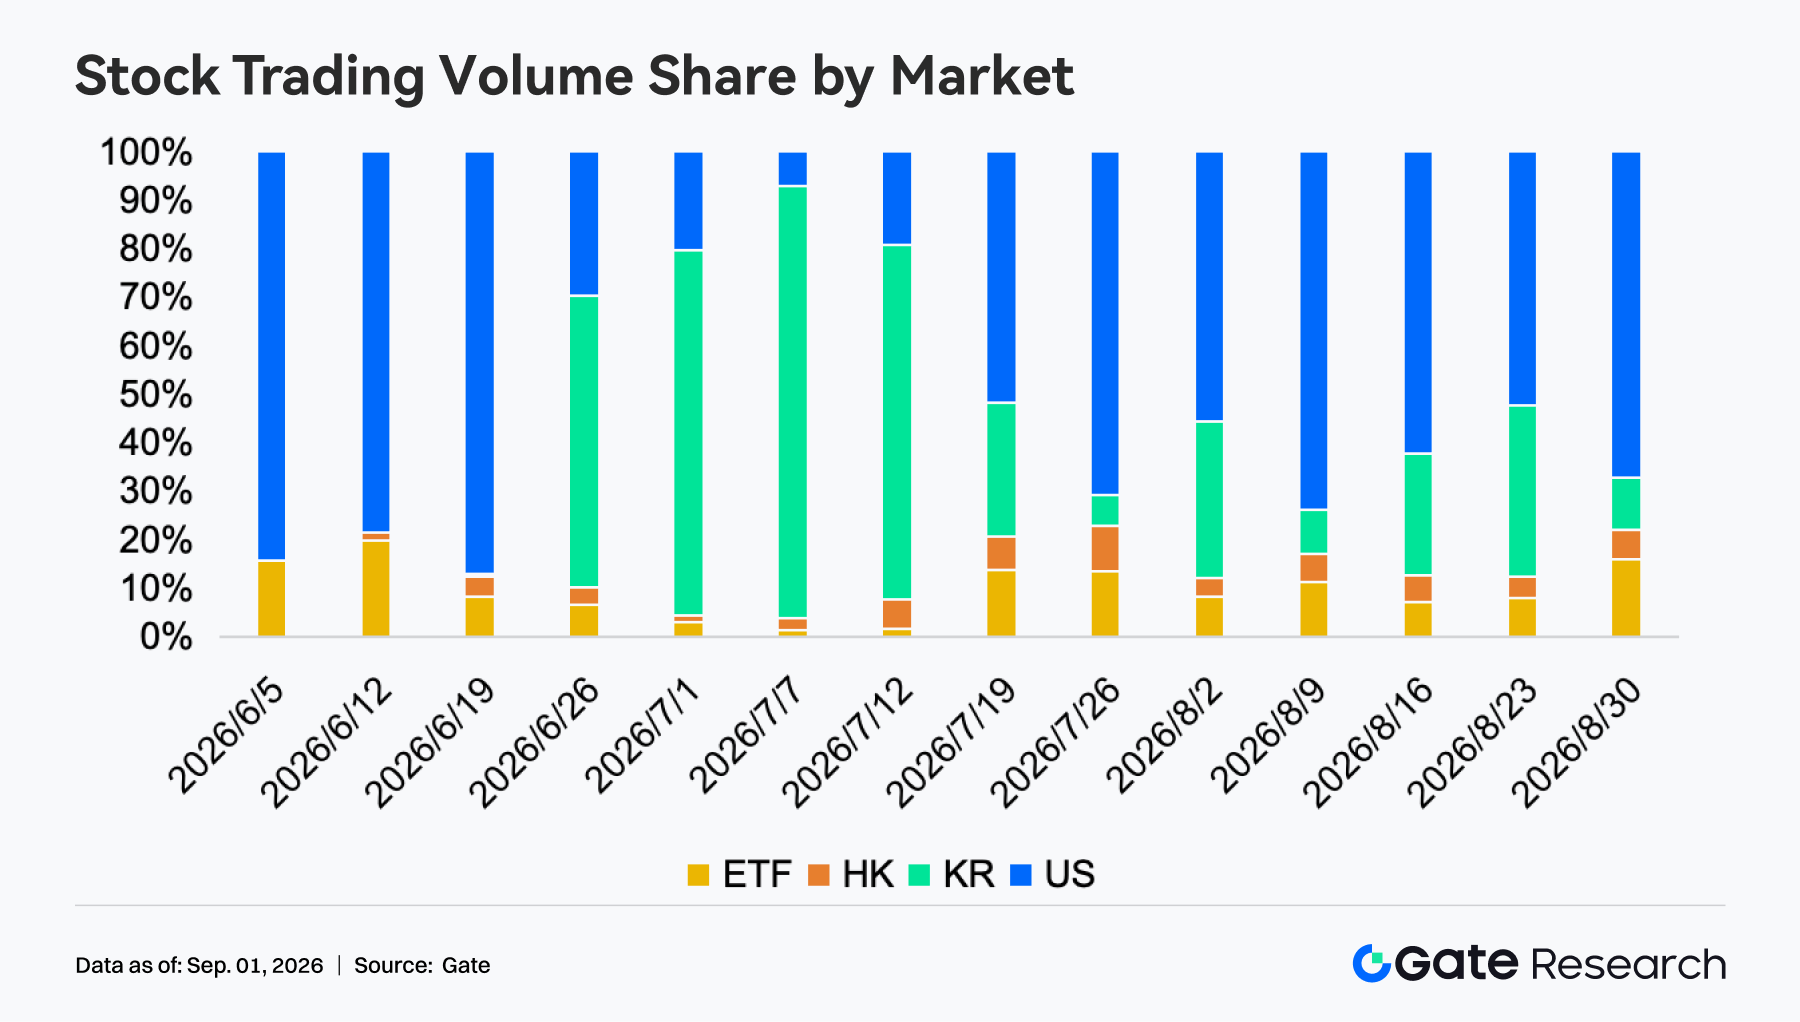
• Khối lượng giao dịch tài sản cổ phiếu Gate: Tuần trước, cấu trúc giao dịch cổ phiếu của Gate tập trung lại vào cổ phiếu Mỹ. Tỷ trọng giao dịch cổ phiếu Mỹ tăng từ khoảng 52% tuần trước đó lên khoảng 67%, trở lại gần hai phần ba, tiếp tục giữ vững vị trí thị trường lớn nhất; tỷ trọng cổ phiếu Hàn Quốc giảm rõ rệt từ khoảng 36% xuống khoảng 11%, mức mở rộng nhanh chóng trong hai tuần liên tiếp trước đó hạ nhiệt rõ rệt. Tỷ trọng ETF tăng từ khoảng 8% lên khoảng 16%, trở thành điểm sáng khác trong thay đổi cấu trúc tuần này; tỷ trọng cổ phiếu Hong Kong khoảng 6%, tổng thể vẫn ở mức thấp. So với cấu trúc "hai trung tâm cổ phiếu Mỹ và Hàn Quốc" tuần trước đó, tuần này dòng vốn chảy trở lại cổ phiếu Mỹ và ETF, phản ánh sở thích giao dịch chuyển từ cổ phiếu Hàn Quốc có độ biến động cao theo giai đoạn, trở lại các cổ phiếu Mỹ có thanh khoản cao hơn và các công cụ chỉ số đa dạng hóa.
• Độ sâu sổ lệnh TradFi: Chúng tôi chọn XAUT có khối lượng giao dịch TradFi cao nhất để phân tích độ sâu sổ lệnh (Delta) của nó. Tuần trước, giá XAUT trải qua điều chỉnh rõ rệt, giảm từ trên 4,600 USDT xuống quanh 4,450 USDT. Trong giai đoạn giảm từ ngày 25–28, Delta sổ lệnh ±1% duy trì giá trị âm trong thời gian dài, thấp nhất gần -3.3 triệu USD, cho thấy độ sâu bên bán tiếp tục chiếm ưu thế, cộng hưởng với giá yếu đi. Sau ngày 28, cấu trúc thay đổi rõ rệt, Delta có lúc tăng nhanh lên trên +3 triệu USD, sau đó phần lớn thời gian duy trì giá trị dương, độ sâu bên mua từ ngày 29–31 nhìn chung khoảng +200 nghìn đến +800 nghìn USD, và nhiều lần vượt +1 triệu USD. Mặc dù giá chưa phục hồi rõ rệt, sổ lệnh đã chuyển từ áp lực bán liên tục sang bên mua chiếm ưu thế, cho thấy khả năng hấp thụ ở mức thấp đang được cải thiện; sau đó cần quan sát liệu Delta dương có thể tiếp tục và đẩy giá ổn định hay không.





