






MSTR được S&P xếp hạng B-. Liệu DAT có còn giá trị đầu tư dài hạn không?


- 核心观点:数字资产财库公司连接加密与资本市场。
- 关键要素:
- Strategy持有64万枚比特币。
- DAT提供股权化加密资产敞口。
- 标普首次对比特币财库评级。
- 市场影响:推动机构采用数字资产新模式。
- 时效性标注:中期影响
Tiêu đề gốc: Tiền điện tử tường thuật so với tiền điện tử có thể sử dụng
Bài viết gốc của: @0xnoveleader, Castle Labs; @BukovskiBuko3, The Big Whale
Bản dịch gốc: Peggy, BlockBeats
Ghi chú của biên tập viên:
Cùng tuần S&P Global công bố xếp hạng tín nhiệm "B-" đầu tiên cho Strategy (trước đây là MicroStrategy), cuộc thảo luận về các công ty kho bạc kỹ thuật số (DAT) đã bước vào một giai đoạn mới. Xếp hạng này không chỉ đại diện cho một công ty: nó đánh dấu lần đầu tiên mô hình kho bạc Bitcoin được đưa vào khuôn khổ đánh giá tín nhiệm chính thống.
Đây vừa là một sự thừa nhận vừa là một sự xung đột. S&P, khi xem xét Strategy bằng logic tài chính truyền thống, tin rằng cấu trúc "tài sản bằng Bitcoin và nợ phải trả bằng đô la Mỹ" của công ty này cho thấy sự mất cân đối cơ bản về tiền tệ. Tuy nhiên, những người ủng hộ tiền điện tử khẳng định điều này đại diện cho một sự thay đổi mô hình cho một thế hệ "công ty dựa trên tài sản" mới.
Mô hình DAT kết nối rủi ro và tiềm năng là cả tương lai. Nó đại diện cho một nền tảng trung gian giữa thị trường tiền điện tử và thị trường vốn - không hoàn toàn nằm trong "lĩnh vực tiền điện tử" hay "thị trường chứng khoán". Strategy được xếp hạng "rác", nhưng theo một nghĩa nào đó, đây là lần đầu tiên một quỹ đầu tư tài sản kỹ thuật số đủ điều kiện để được xếp hạng. Trong tương lai, cách các cơ quan xếp hạng truyền thống định lượng rủi ro của Bitcoin và cách các nhà đầu tư nhìn nhận "Berkshire Hathaway tiền điện tử" sẽ quyết định liệu DAT có thể chuyển từ những câu chuyện đầu cơ sang trở thành một phần không thể thiếu của bối cảnh tài chính hay không.
Sau đây là văn bản gốc:
giới thiệu
Kho bạc Tài sản Kỹ thuật số (DAT) đang ngày càng trở thành một cơ chế thu hút sự chú ý của giới tài chính truyền thống (TradFi) vào các tài sản tiền điện tử hàng đầu như $BTC và $ETH. Chúng ta đang chứng kiến một làn sóng các dự án DAT với mục tiêu cốt lõi là tích lũy tài sản kỹ thuật số làm tài sản cốt lõi trong kho bạc doanh nghiệp.
Mô hình DAT cung cấp cho nhà đầu tư cơ hội tiếp cận tài sản tiền điện tử tương tự như cổ phiếu - thay vì mua trực tiếp tiền điện tử, nhà đầu tư mua cổ phiếu của các công ty nắm giữ tài sản tiền điện tử. Mô hình này cũng có thể được coi là một "lớp vỏ bọc tài sản tiền điện tử", giải phóng nhà đầu tư khỏi sự phức tạp của việc tự lưu ký và rủi ro vi phạm dữ liệu cũng như các cuộc tấn công kỹ thuật xã hội thường gặp trên các sàn giao dịch.
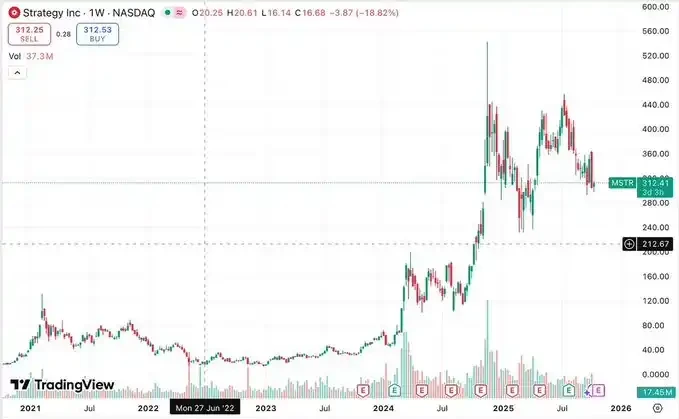
DAT tiêu biểu nhất hiện nay là Strategy (trước đây là @MicroStrategy), nắm giữ khoảng 640.000 bitcoin, chiếm 3% tổng nguồn cung bitcoin. Với thành công của Strategy và sự tăng vọt giá cổ phiếu ($MSTR), mô hình này đã trở nên cực kỳ hấp dẫn đối với các công ty khác. Họ có thể tận dụng ký quỹ để mua tài sản tiền điện tử, từ đó thúc đẩy sự thay đổi trong tỷ lệ tài sản đảm bảo trên mỗi cổ phiếu và khơi mào đầu cơ trên thị trường về hệ số giá trị tài sản ròng (mNAV) và mức chênh lệch giá/chiết khấu.
Bài viết này nhằm mục đích cung cấp phân tích chuyên sâu về cơ chế hoạt động, các chỉ số chính, bối cảnh thị trường hiện tại, các công ty tham gia, rủi ro tiềm ẩn và cuối cùng là đánh giá tính bền vững lâu dài của DAT.
DAT là gì và chúng hoạt động như thế nào?
Thuật ngữ DAT (Giao dịch Truy cập Trực tiếp) được đặt ra cùng với sự chuyển đổi của Strategy, một công ty phần mềm cung cấp dịch vụ phân tích kinh doanh. Strategy đã chuyển sang mô hình DAT vào tháng 8 năm 2020, và giá cổ phiếu của công ty kể từ đó đã tăng hơn 2.000%. Mặc dù điều này một phần là do công ty trở thành công ty niêm yết công khai đầu tiên mua lại một lượng lớn Bitcoin, nhưng nó cũng xác nhận tính khả thi của mô hình DAT như một cơ hội kinh doanh.
Về bản chất, DAT đóng vai trò là "công cụ tích lũy tài sản để tài trợ vốn chủ sở hữu", huy động vốn thông qua phát hành cổ phiếu và mua tài sản tiền điện tử, từ đó tăng mức độ rủi ro tài sản tiền điện tử trên bảng cân đối kế toán của công ty. Định giá và các chỉ số hoạt động của chúng (như NAV, mNAV và phí bảo hiểm/chiết khấu) phụ thuộc rất nhiều vào biến động giá của tài sản mà chúng nắm giữ.
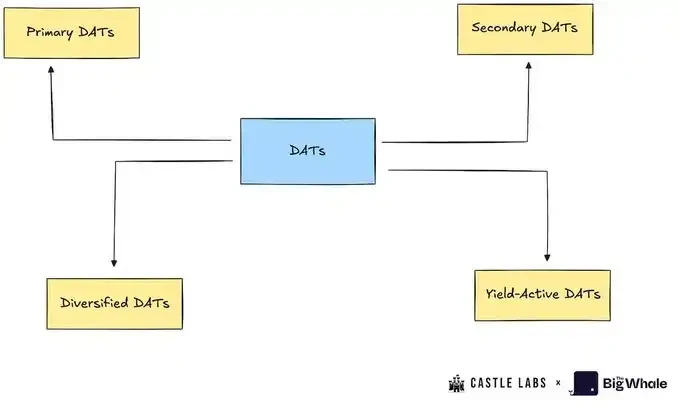
Các công ty kho bạc kỹ thuật số có thể được chia thành các loại sau:
1. Các công ty kho bạc kỹ thuật số chính (Primary DAT): Đây là những công ty kho bạc kỹ thuật số điển hình nhất, tích lũy các tài sản cụ thể (như BTC hoặc ETH) thông qua hình thức huy động vốn cổ phần. Các công ty tiêu biểu bao gồm Strategy và BitMine.
Các Công ty Kho bạc Kỹ thuật số Thứ cấp (DAT): Các công ty này không hoàn toàn áp dụng mô hình DAT, mà thay vào đó tận dụng các doanh nghiệp khác để hỗ trợ giá cổ phiếu và đa dạng hóa danh mục đầu tư vào tài sản kỹ thuật số. Các công ty này tạo ra doanh thu từ hoạt động kinh doanh chính và sử dụng một phần doanh thu đó để tích lũy tài sản tiền điện tử. Các công ty tiêu biểu bao gồm Tesla, Galaxy và MARA.
3. DAT hoạt động theo lợi nhuận: Các công ty này đặt mục tiêu tạo ra thu nhập từ tài sản tiền điện tử của họ. Ví dụ: Sharplink đặt cược phần lớn ETH của mình và kiếm thu nhập từ việc đặt cược.
4. Tài sản Kỹ thuật số Đa dạng (DAT): Các công ty này tiếp tục tích lũy tài sản tiền điện tử, nhưng thay vì tập trung vào một tài sản duy nhất, họ nắm giữ nhiều tài sản. Các công ty tiêu biểu bao gồm Nepute Digital Assets Corp (nắm giữ BTC, ETH, SOL) và BTCS Inc (nắm giữ ETH, ADA, SOL).
Mặc dù báo cáo này sẽ không phân biệt chặt chẽ giữa các loại công ty kho bạc kỹ thuật số khác nhau này, nhưng sẽ chọn một số công ty trong số đó làm trường hợp để phân tích chuyên sâu.
Phân tích thuật ngữ chính của DAT
Để hiểu rõ hơn về cơ chế hoạt động của DAT, phần này sẽ giới thiệu một loạt các thuật ngữ chính, là những chỉ số quan trọng để đánh giá tình trạng hoạt động của DAT.
Giá trị tài sản ròng (NAV): Giá trị này đề cập đến giá trị ròng của quỹ DAT, được tính bằng cách nhân số lượng tài sản trong quỹ với giá USD của chúng. Ví dụ: một DAT nắm giữ 10.000 BTC (với giá 114.000 đô la cho mỗi BTC) sẽ có NAV là 1,14 tỷ đô la.
Giá trị tài sản ròng trên mỗi cổ phiếu (NAVps): Giá trị tài sản ròng trên mỗi cổ phiếu chia cho tổng số cổ phiếu pha loãng đang lưu hành của công ty. Chỉ số này phản ánh giá trị kỳ vọng của mỗi cổ phiếu. Nếu giá thị trường cao hơn NAVps, cổ phiếu của công ty đang được giao dịch ở mức giá cao; ngược lại, cổ phiếu đang được giao dịch ở mức giá thấp.
Tiền điện tử trên mỗi cổ phiếu (CPS): Số lượng đơn vị tiền điện tử được đại diện bởi mỗi cổ phiếu. Chỉ số này đo lường lượng BTC, ETH hoặc tài sản khác trên mỗi cổ phiếu.
Giá trị thị trường trên tài sản ròng (mNAV): Tỷ lệ vốn hóa thị trường của một công ty so với giá trị tài sản ròng. Nếu mNAV lớn hơn 1,0, cổ phiếu đang được giao dịch ở mức cao hơn giá trị kho (nhà đầu tư đang trả phí cao hơn cho việc tiếp xúc với tiền điện tử, đòn bẩy hoặc quyền chọn). Nếu mNAV nhỏ hơn 1,0, điều này cho thấy mức chiết khấu do thị trường hoài nghi, rủi ro quản trị hoặc công bố thông tin không đầy đủ.
Kiểm tra Tích lũy/Pha loãng: Việc chào bán thứ cấp chỉ có lợi cho nhà đầu tư (tích lũy) nếu lượng tài sản tiền điện tử được mua bởi cổ phiếu mới phát hành cao hơn CPS hiện tại. Công thức như sau: ΔUΔS>US\frac{ΔU}{ΔS} > \frac{U}{S}ΔSΔU>SU
TRONG:
ΔU: Số lượng tài sản tiền điện tử mới mua
ΔS: Số lượng cổ phiếu mới phát hành
U: Số lượng tài sản tiền điện tử hiện đang nắm giữ
S: Số lượng cổ phiếu đang lưu hành hiện tại
Ví dụ, một công ty có kế hoạch huy động 1 tỷ đô la. Hiện đang giao dịch ở mức phí bảo hiểm 40% (mNAV = 1,4), quỹ của công ty nắm giữ 200.000 BTC (NAV = 22 tỷ đô la) và có 20 triệu cổ phiếu đang lưu hành, với tổng vốn hóa thị trường là 30,8 tỷ đô la. Với mức giá 1.540 đô la một cổ phiếu, công ty sẽ cần phát hành khoảng 650.000 cổ phiếu để huy động vốn.
Sau vòng gọi vốn, công ty đã mua 9.000 BTC với giá 110.000 đô la/BTC, nâng tổng số cổ phiếu quỹ nắm giữ lên 209.000. CPS ban đầu là 200.000/20.000.000 = 0,01, trong khi CPS mới là 209.000/20.650.000 = 0,0101, cho thấy vòng gọi vốn này đã làm tăng nhẹ giá trị của quỹ đối với các nhà đầu tư.
Cơ chế tài chính của DAT
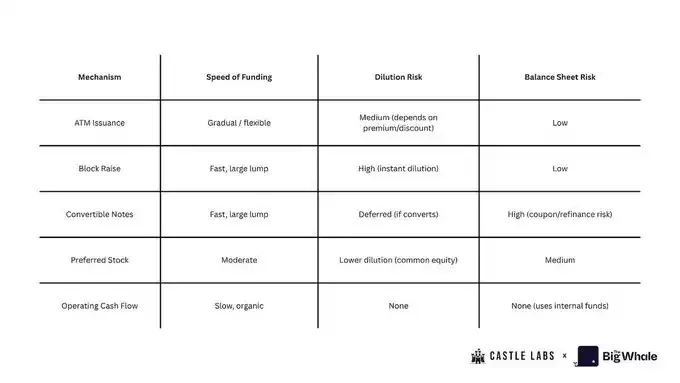
DAT có thể tài trợ cho kho bạc của mình theo nhiều cách khác nhau, chủ yếu bao gồm:
1. Phát hành thị trường (Phát hành ATM)
Công ty đã thiết lập chương trình phát hành ATM với một ngân hàng đầu tư để bán dần cổ phiếu trên thị trường và sử dụng số tiền thu được để mua tài sản tiền điện tử. Phương pháp này phù hợp trong trường hợp giá cổ phiếu cao hơn NAV. Đây là một công cụ tài chính linh hoạt và ít ma sát, nhưng việc sử dụng quá mức có thể dẫn đến pha loãng cổ đông.
2. Block Raises / Secondarys
Một công ty phát hành một lượng lớn cổ phiếu cùng lúc và bán cho các nhà đầu tư với giá thấp hơn giá thị trường một chút để tài trợ cho các giao dịch mua tài sản tiền điện tử quy mô lớn. Phương pháp này có thể nhanh chóng bổ sung vốn nhưng có thể gây ra sự pha loãng ngắn hạn.
3. Trái phiếu chuyển đổi
Công ty phát hành trái phiếu với lãi suất cố định, ngày đáo hạn và điều khoản chuyển đổi (có thể chuyển đổi thành cổ phiếu với giá cố định trong tương lai). Phương pháp này cho phép huy động vốn mà không làm pha loãng cổ phiếu ngay lập tức. Tuy nhiên, nếu giá cổ phiếu tăng và duy trì trên giá chuyển đổi trong một thời gian dài, công ty có thể yêu cầu chuyển đổi nợ thành vốn chủ sở hữu, dẫn đến pha loãng. Nếu giá cổ phiếu giảm, khoản nợ vẫn là nợ, chịu rủi ro trả nợ hoặc tái cấp vốn.
4. Cổ phiếu ưu đãi
Các công ty huy động vốn bằng cách phát hành cổ phiếu ưu đãi. Cổ phiếu ưu đãi mang lại quyền lợi cổ tức và quyền thanh lý cao hơn so với cổ phiếu phổ thông và có thể đi kèm với cổ tức cố định, quyền chuyển đổi hoặc quyền đặc biệt. Phương pháp này mang lại chi phí tài chính thấp hơn so với cổ phiếu phổ thông, nhưng lại tạo ra cấu trúc "cổ phiếu ưu tiên", làm giảm tiềm năng tăng giá cho cổ đông phổ thông.
5. Dòng tiền hoạt động (OCF)
Thay vì phát hành cổ phiếu hoặc trái phiếu mới, công ty sử dụng một phần lợi nhuận hoạt động để mua tài sản tiền điện tử. Đây là cách bền vững nhất và ít pha loãng nhất để xây dựng quỹ, nhưng lại tích lũy chậm hơn.
Cảnh quan DAT hiện tại
Sự quan tâm ngày càng tăng của các tổ chức đối với tài sản kỹ thuật số đã tạo ra một nhóm DAT đa dạng, tất cả đều cố gắng tận dụng một trong những diễn biến thị trường quan trọng nhất năm 2025. Ban đầu tập trung vào Bitcoin, mô hình DAT đã nhanh chóng phát triển để bao gồm các tài sản blockchain công khai chính thống khác, chẳng hạn như Ethereum và Solana. Đội ngũ quản lý của hầu hết các DAT đều tập trung vào việc cải thiện chỉ số cốt lõi "đơn vị tiền điện tử trên mỗi cổ phiếu".
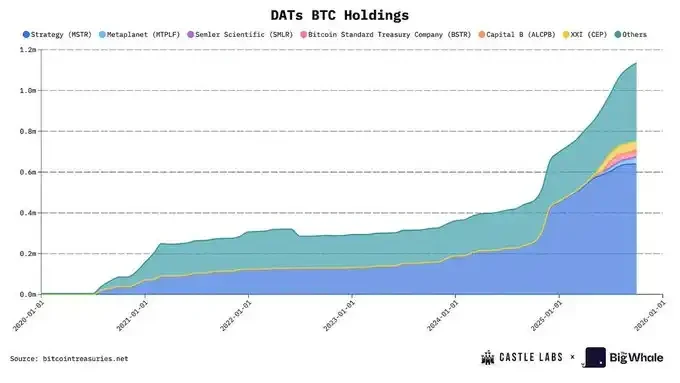
Các DAT được phân tích trong phần này đại diện cho các công ty niêm yết công khai có vốn hóa thị trường cao nhất trên nhiều loại tài sản tiền điện tử. Strategy và Metaplanet cùng nắm giữ 64% tổng tài sản được quản lý (AUM) của tất cả các DAT BTC, trong đó riêng Strategy nắm giữ 61,22%.
Xét về các công ty ETH DAT, @BitMNR nắm giữ 49,66% tổng AUM của ETH DAT, trong khi Sharplink nắm giữ 14,72%. Điều này cho thấy những người áp dụng sớm chiếm ưu thế trên cả thị trường BTC và ETH.
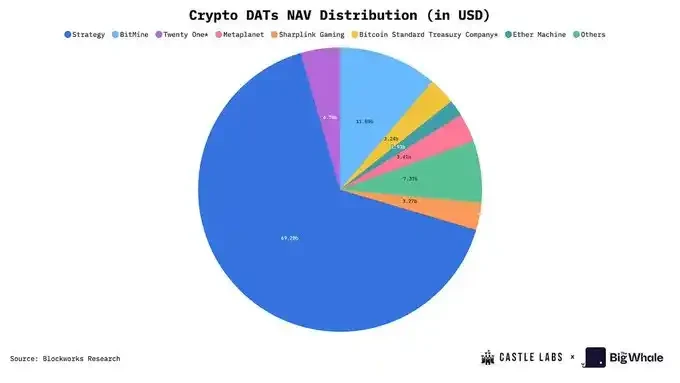
Strategy lần đầu tiên đề xuất khái niệm DAT vào năm 2020. Phải mất bốn năm rưỡi thị trường mới dần bước vào giai đoạn chính thống. Giờ đây, các đối thủ cạnh tranh mới đã xuất hiện trong lĩnh vực BTC (Metaplanet) và ETH (Bitmine và Sharplink).
Strategy, một công ty tiên phong trong lĩnh vực này, tiếp tục tích lũy Bitcoin. Trong năm năm qua, công ty đã nắm giữ tổng cộng 640.250 BTC, với NAV khoảng 70 tỷ đô la theo giá hiện tại. Chỉ riêng trong năm 2025, công ty đã mua lại 116.554 BTC, đạt mức tăng 26% về lượng nắm giữ BTC.
Nhìn vào dòng thời gian, Strategy chủ yếu sử dụng mô hình ATM để mua Bitcoin. Ban đầu, họ đã bán cổ phiếu với mức phí bảo hiểm lên tới 6 lần, sau đó dần dần giảm xuống khoảng 2,5 lần–3 lần. Hiện tại, giá trị tài sản ròng (mNAV) đang ổn định ở mức dưới 1,5 lần, tương đương 1,16 lần NAV cơ bản và 1,293 lần mNAV pha loãng.
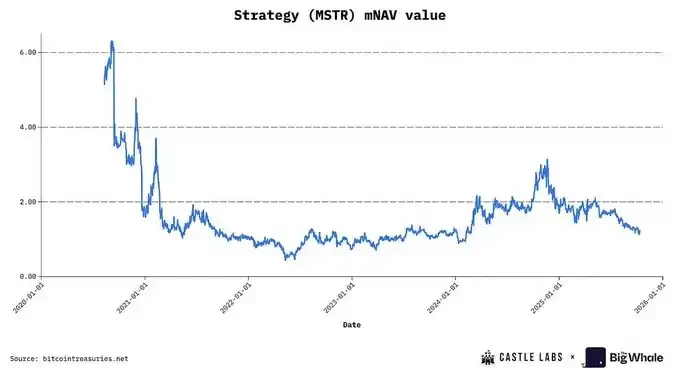
Nguồn dữ liệu cao cấp mNAV của MSTR: BITCOINTREASURIES.NET
Hiện nay, các công cụ tài chính phổ biến nhất là cổ phiếu ưu đãi và trái phiếu chuyển đổi, được các quỹ đầu cơ và nhà đầu tư tổ chức ưa chuộng để phòng ngừa tác động của việc pha loãng cổ phiếu liên tục trong khi vẫn duy trì sự tích lũy BTC liên tục.
Nhờ lợi thế đi đầu và sự công nhận rộng rãi của các nhà đầu tư thị trường chứng khoán toàn cầu (gần như gia nhập chỉ số S&P 500), Strategy đã trở thành chuẩn mực của ngành, thậm chí "quá lớn để so sánh". Điều này cũng có nghĩa là công ty phải gánh vác một trách nhiệm rất lớn: một thất bại có thể gây ra tác động mang tính cấu trúc đến niềm tin vào thị trường chứng khoán và tài sản kỹ thuật số.
Một công ty BTC DAT đáng chú ý khác là @Metaplanet_JP đến từ Nhật Bản. Ban đầu là một công ty điều hành khách sạn, công ty hiện đang nắm giữ hơn 30.823 BTC. Công ty mua lại BTC với mức chênh lệch đáng kể so với NAV, có thời điểm đạt tới 8 lần trong năm nay. Điều này có nghĩa là cứ mỗi 1 đô la BTC nắm giữ, công ty tạo ra 8 đô la tài chính. Mức chênh lệch cao này một phần là do công ty niêm yết trên Sàn giao dịch Chứng khoán Tokyo. So với Chỉ số Nikkei, tính biến động cao hơn của Metaplanet mang lại khả năng tiếp cận Bitcoin cho các nhà đầu tư chứng khoán Nhật Bản trung bình.
Bây giờ chúng ta hãy cùng xem xét sự phát triển của ETH DAT.
BitMine, ban đầu là một công ty khai thác Bitcoin chuyên về các trung tâm dữ liệu làm mát bằng nước, đã chuyển sang kho lưu trữ ETH vào tháng 7 năm 2025. Sharplink, một công ty công nghệ tiếp thị cá cược thể thao, là ETH DAT lớn thứ hai. Hai công ty này cùng nắm giữ hơn 3,87 triệu ETH, trị giá hơn 15 tỷ đô la. Thu nhập trên mỗi cổ phiếu (EPS) của họ lần lượt bằng 189,1% của BitMine và 98,5% của Sharplink.
Tương tự như Metaplanet, hai công ty này cũng ưu tiên chiến lược tài trợ vốn cổ phần ATM, bán cổ phiếu khi có chênh lệch giá. Điều này cho phép họ huy động vốn hiệu quả mà không cần dựa vào các đợt chào bán khối pha loãng hoặc tài trợ nợ, do đó làm tăng giá trị của mỗi đơn vị tài sản tiền điện tử. Khi chênh lệch giá biến mất và mNAV giảm xuống dưới 1, hiện tượng pha loãng sẽ xảy ra, làm giảm giá trị của mỗi đơn vị tài sản tiền điện tử. mNAV của Sharplink hiện là 0,92x, giảm nhẹ; mNAV của BitMine là 1,18x, chênh lệch giá khoảng 18%.
Một lợi thế lớn của ETH DAT là khả năng tạo ra lợi nhuận gốc bằng cách staking ETH. Đây là một cơ chế tự động giúp tăng số lượng ETH trên mỗi cổ phiếu. Hơn nữa, phần thưởng staking có thể được sử dụng để tăng lợi nhuận hàng năm (APY), chẳng hạn như bằng cách đầu tư vào các giao thức DeFi hoặc mua lại cổ phiếu. Sharplink đang sử dụng chiến lược này để bù đắp hiệu ứng pha loãng của các chiến lược ATM.
Ngoại trừ MSTR, hầu hết các công ty DAT vẫn đang trong giai đoạn đầu. Việc họ mạnh dạn huy động vốn phản ánh mong muốn hành động nhanh chóng trong thị trường tăng giá và nắm bắt cơ hội từ sự hội tụ của thị trường cổ phiếu và tài sản kỹ thuật số.
Rủi ro của mô hình DAT
Đặc điểm cốt lõi thu hút vốn vào cổ phiếu DAT là "hệ số giá trị tài sản ròng" (mNAV). Các nhà đầu cơ đổ xô vào những cổ phiếu này, hy vọng mua vào trước khi giá tiền điện tử tăng và nhận được lợi nhuận từ 1,5 đến 7 lần cho mỗi đô la đầu tư. Tuy nhiên, có một vấn đề then chốt: các nhà đầu tư không mua Bitcoin hay Ethereum trực tiếp thông qua các công ty này; thay vào đó, họ đang mua một "tài sản biến động", mà toàn bộ giá trị của nó được xác định bởi mNAV giao dịch hiện tại của DAT. Do đó, những khoản đầu tư như vậy tiềm ẩn rủi ro đáng kể, và những người tham gia thị trường phải luôn cảnh giác.
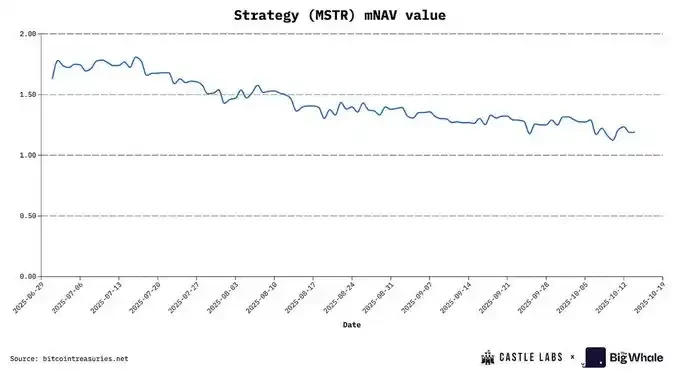
Một trong những rủi ro chính của mô hình DAT bắt nguồn từ cơ chế kinh doanh tích lũy BTC và ETH. Yếu tố tác động trực tiếp nhất đến giá cổ phiếu là tình trạng pha loãng cổ phiếu đang diễn ra. Từ năm 2022 đến cuối năm 2024, Strategy sẽ pha loãng cổ đông trung bình 45,88% mỗi năm; tỷ lệ pha loãng của Metaplanet dự kiến sẽ đạt 98% vào cuối năm nay. Để so sánh, BitMine và Sharplink cũng có tỷ lệ pha loãng rất cao lần lượt là 24,25% và 11,4%, chủ yếu do việc sử dụng mô hình ATM để mua ETH. Tỷ lệ pha loãng của Sharplink được tính theo quý (từ quý 1 đến quý 2), trong khi tỷ lệ của BitMine dựa trên ước tính pha loãng hoàn toàn của chương trình ATM trị giá 25 tỷ đô la theo giá cổ phiếu hiện tại.
Do dòng tiền hoạt động âm (dòng tiền hoạt động của MSTR trong quý 2 là -34 triệu đô la, và Sharplink là -1,62 triệu đô la), các công ty DAT thường chọn mua tài sản tiền điện tử thông qua mô hình ATM. Tuy nhiên, phương pháp này chỉ hiệu quả khi thị trường đang giao dịch ở mức giá cao; nếu thị trường giảm giá, công ty sẽ không thể duy trì tốc độ mua, khiến giá của mỗi đơn vị tài sản tiền điện tử bị trì trệ, từ đó gây thêm áp lực bán từ các nhà đầu tư.
Để tránh tình trạng pha loãng liên tục, MSTR và các công ty khác đã chọn huy động vốn thông qua trái phiếu chuyển đổi. Những trái phiếu này thường được mua bởi các quỹ đầu cơ áp dụng chiến lược "trung hòa delta" (delta-neutral) vì họ đã tích hợp các quyền chọn OTM (out-of-the-money). Các quỹ này sau đó thiết lập các vị thế bán khống, tạo ra áp lực bán liên tục.
Đồng thời, giá cổ phiếu tăng làm tăng giá trị trái phiếu do quyền chọn OTM tăng giá trị. Trái phiếu cũng có một khoản coupon hàng năm nhỏ, giúp tăng thêm lợi nhuận. Khi giá cổ phiếu tiến gần đến giá chuyển đổi, delta của trái phiếu tăng lên, làm tăng giá trị của nó.
Ngược lại, khi giá cổ phiếu giảm, quỹ đầu cơ không chỉ có thể kiếm lời từ vị thế bán khống mà còn do việc thế chấp quá mức lượng BTC nắm giữ và cổ phiếu phổ thông nên giá trị trái phiếu sẽ không giảm nhanh chóng, hình thành nên "bảo vệ quyền chọn", tức là độ lồi của trái phiếu.
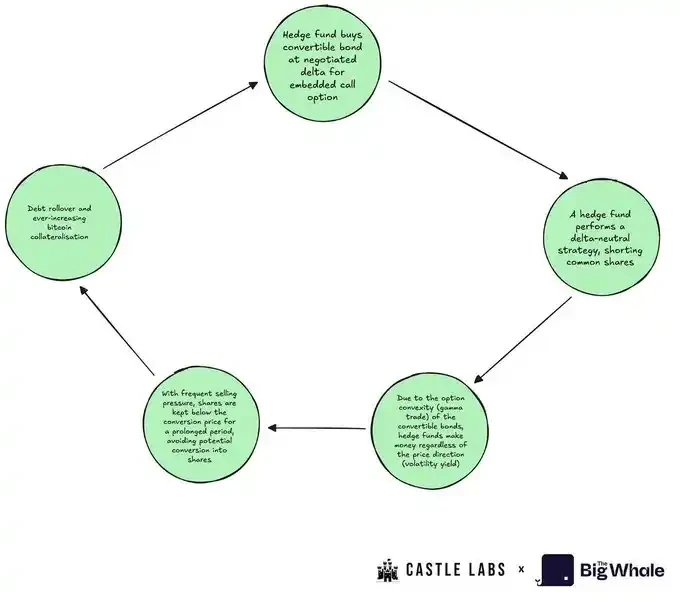
Cuối cùng, người nắm giữ trái phiếu chuyển đổi thường ngần ngại chuyển đổi sang cổ phiếu: khi nắm giữ trái phiếu, họ tối đa hóa quyền phân phối BTC của mình trong trường hợp công ty phá sản và tận dụng lợi nhuận từ biến động giá trong dài hạn. Các quỹ đầu cơ lý tưởng muốn đảo nợ - miễn là mức biến động thực tế của cổ phiếu phổ thông đủ cao để hỗ trợ những biến động giá đáng kể (cần đến các nhà đầu cơ mua vào), họ sẽ tiếp tục nắm giữ trái phiếu chuyển đổi.
Phương pháp tài trợ thứ ba là phát hành cổ phiếu ưu đãi. Chiến lược này, do Strategy tiên phong, nhằm mục đích giảm thiểu tình trạng pha loãng mà không làm tăng đáng kể nợ. Cổ phiếu ưu đãi thường mang lại cổ tức hàng năm, nhưng vì các công ty DAT thường có dòng tiền âm hoặc rất thấp, điều này càng làm giảm lợi nhuận của họ.
Ngoài ra, còn có những rủi ro khác đáng lưu ý, bao gồm tính minh bạch của kho bạc không đầy đủ, rủi ro thực hiện mua lại cổ phiếu (thiếu doanh thu hoặc thanh khoản), rủi ro thanh khoản trong các đợt bán khẩn cấp và việc người trong công ty tiếp tục bán cổ phiếu, tất cả những điều này cùng nhau gây áp lực rất lớn lên giá cổ phiếu.
Gần đây, chúng ta đã chứng kiến vốn hóa thị trường của các cổ phiếu DAT này giảm đáng kể: MSTR giảm 44% và Metaplanet giảm hơn 70%. Những rủi ro này đã được thị trường phản ánh đầy đủ, cho thấy mô hình DAT có thể đang mất đà và giải thích tại sao DAT lại kém hiệu quả hơn so với các tài sản tiền điện tử cơ bản trong thị trường tăng giá hiện tại.
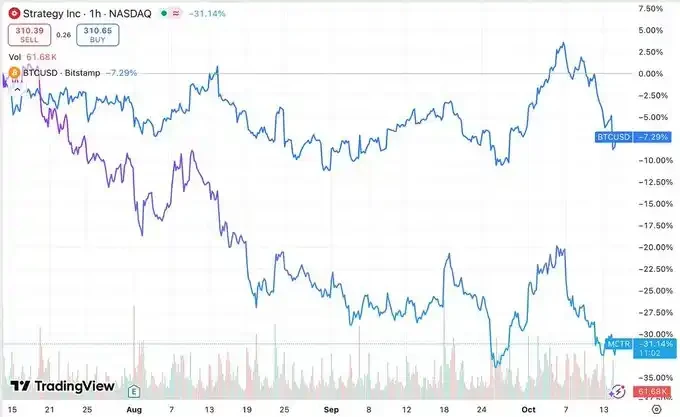
Chiến lược so với hiệu suất BTC trong ba tháng qua
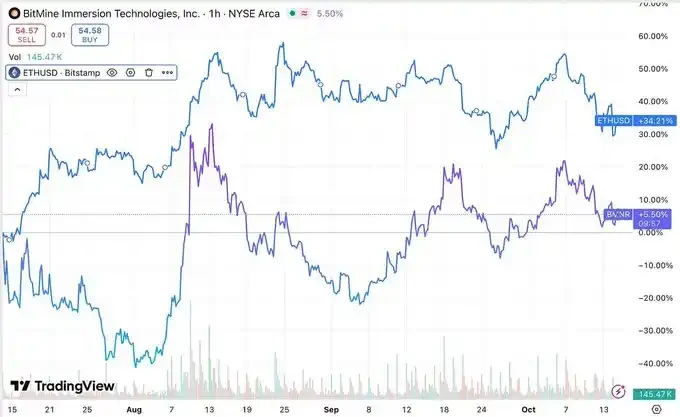
Hiệu suất của BitMine so với ETH trong ba tháng qua
Liệu DAT có thể vượt qua BTC và ETH không?
Việc sử dụng Ethereum làm tài sản kho bạc cho phép các công ty DAT kiếm được lợi nhuận hàng năm khoảng 3,18% thông qua việc staking, giúp cải thiện chỉ số ETH trên mỗi cổ phiếu. Tuy nhiên, ngay cả khi sử dụng các giao thức DeFi tiên tiến nhất, các DAT cũng sẽ mất nhiều thời gian để tăng đáng kể giá trị ETH trên mỗi cổ phiếu mà không cần thêm vốn, và điều này cũng gây ra rủi ro đối tác. Mặc dù staking và yield farming có thể tạo ra dòng tiền cho ETH và các altcoin DAT khác, nhưng những khoản lợi nhuận này vẫn còn hạn chế ở quy mô hiện tại và khó có thể mang lại lợi ích đáng kể. Để thực sự xây dựng được một vòng quay quỹ ETH tự duy trì, các công ty phải tích lũy đủ vốn để tạo ra lợi nhuận đủ cao để trang trải mọi chi phí và tăng giá trị cho cổ đông.
Việc các DAT định hướng lợi suất (như ETH DAT) có thể vượt trội hơn BTC DAT hay không phụ thuộc vào sở thích của thị trường đối với các tài sản cơ sở. Hiện tại, thị trường ưa chuộng BTC DAT hơn, đặc biệt là MSTR, với hiệu suất mNAV ổn định và bền vững hơn BMNR và SBET.
Thị trường đã bắt đầu định giá rủi ro trong các tài sản này, dẫn đến khoảng cách đáng kể giữa hiệu suất của nhiều DAT và BTC hoặc ETH trong Quý 3, với các tài sản cơ bản vượt trội hơn các tài sản bao bọc vốn chủ sở hữu của chúng.
Do mô hình kinh doanh cốt lõi của DAT dựa trên việc mua lại tài sản cơ sở, giá trị nội tại của chúng hiếm khi vượt quá giá trị ròng của các khoản nắm giữ. Điều này, cùng với tình trạng thua lỗ dòng tiền hoạt động liên tục, áp lực cổ tức và mức nợ ngày càng tăng, là lý do chính khiến hệ số nhân liên tục giảm của hầu hết các DAT.
Trước khi đưa ra quyết định đầu tư, nhà đầu tư thường cần cân nhắc chi phí cơ hội của việc phân bổ vốn. Sau đây là một ví dụ đơn giản cho thấy chi phí cơ hội này có thể như thế nào:
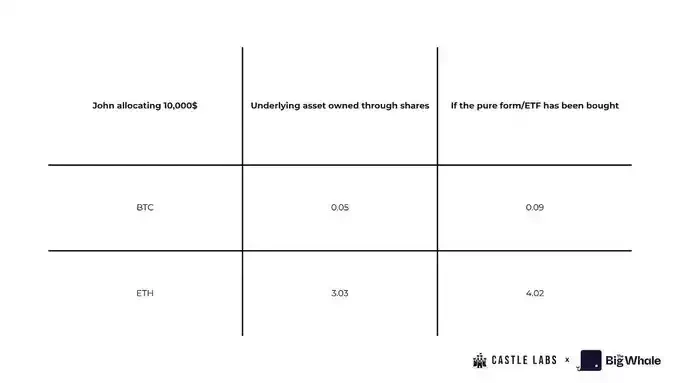
John có kế hoạch đầu tư 10.000 đô la và chọn mua trực tiếp BTC và ETH giao ngay hoặc ETF, hoặc mua cổ phiếu MSTR hoặc SBET vào cuối quý 2.
Nếu John quyết định đầu tư toàn bộ 10.000 đô la vào giao dịch giao ngay, anh ấy sẽ nhận được: khoảng 0,093 BTC (dựa trên giá đóng cửa của Q2); hơn 4 ETH (dựa trên giá đóng cửa của Q2)
Nếu thay vào đó, ông mua cổ phiếu MSTR và SBET, ông sẽ nhận được: 24,61 cổ phiếu MSTR; 1.064,96 cổ phiếu SBET (dựa trên giá ngày 30 tháng 6)
Nhân số lượng cổ phiếu với giá trị BTC hiện tại trên mỗi cổ phiếu, John sẽ nắm giữ ít hơn khoảng 0,04 BTC so với việc anh ấy mua cổ phiếu trực tiếp. Trường hợp xấu nhất, anh ấy sẽ chỉ nắm giữ cổ phiếu MSTR chứ không phải Bitcoin. Tương tự, nếu anh ấy mua cổ phiếu SBET, anh ấy sẽ nắm giữ ít hơn 1 ETH so với việc mua cổ phiếu trực tiếp.
Tuy nhiên, cần lưu ý rằng nếu John không bán bất kỳ cổ phiếu nào vào cuối Quý 3, anh ấy đã có thể kiếm được khoảng 8.000 đô la từ cổ phiếu Sharplink, vì giá cổ phiếu này đã tăng 80%, vượt trội so với cả lợi nhuận giao ngay và lợi nhuận ETF. Mặt khác, khoản lỗ của anh ấy đối với cổ phiếu MSTR sẽ là khoảng -20,75%, tương đương với việc mất giá trị danh mục đầu tư ban đầu.
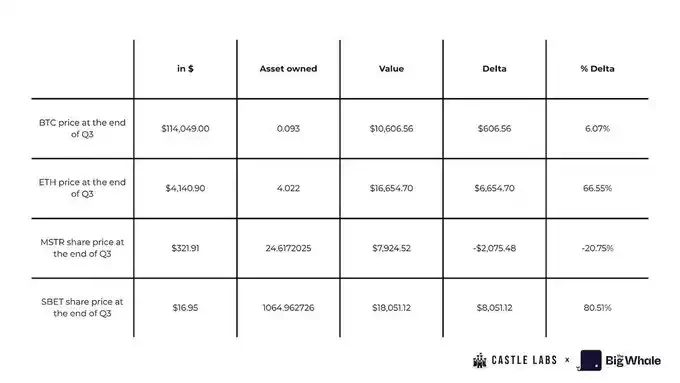
Không chỉ chi phí cơ hội của DAT cao, mà các nhà đầu tư cá nhân cuối cùng còn không có quyền sở hữu thực sự đối với tài sản cơ sở. Trong trường hợp phá sản, các khoản nợ đối với tài sản cơ sở sẽ được chuyển về cho các chủ nợ và cổ đông ưu đãi. Điều này đặt ra những câu hỏi nghiêm trọng về tính bền vững của DAT như một công cụ đầu tư dài hạn.
Tuy nhiên, vẫn còn một yếu tố khác biệt thu hút nguồn vốn: DAT mang lại khả năng sinh lời cao hơn và mang tính đầu cơ hơn so với nắm giữ giao ngay hoặc ETF, như thể hiện qua hiệu suất của cổ phiếu Sharplink từ quý 2 đến quý 3.
Mặc dù lợi nhuận của DAT có vẻ khả quan theo quy tắc kế toán của FASB (cho phép tính lãi chưa thực hiện vào lợi nhuận), nhưng những khoản lãi này vẫn được định giá theo giá thị trường và chỉ chuyển thành dòng tiền tự do khi tài sản được bán. Nói cách khác, những khoản lãi này chỉ đơn giản là sự thay đổi giá trị tài sản trên giấy tờ và không thể chuyển đổi thành tiền mặt thực tế trừ khi chúng được thanh lý.
Về lý thuyết, những vấn đề này có thể được giảm thiểu nếu các công ty có thể sử dụng tiền mặt dư thừa để vay hoặc tạo ra thu nhập ổn định thông qua hợp đồng quyền chọn. Tuy nhiên, mỗi lần tích hợp giao thức lại làm tăng rủi ro đối tác, đặt ra câu hỏi liệu việc này có đáng hay không. Thị trường nhìn chung tin rằng nếu các công ty này bắt đầu bán cổ phần nắm giữ, đó sẽ là một đòn chí mạng đối với niềm tin của cổ đông.
Đánh giá tính bền vững
Mặc dù không có bộ số liệu đánh giá hoàn hảo nào có thể ứng phó với sự biến động của giá tài sản kỹ thuật số, phần này sẽ giới thiệu một số số liệu quan trọng để đánh giá toàn diện hiệu suất của DAT.
Chúng tôi sẽ sử dụng Chiến lược (MSTR) làm ví dụ để minh họa cách đánh giá và chấm điểm. Mỗi chỉ số được chấm theo thang điểm từ 0 đến 5:
Điểm ≥ 4: Hiệu suất tốt trên chỉ số này
Điểm = 3: Hiệu suất trung bình trên chỉ số này
Điểm ≤ 2: Chỉ số này hoạt động kém
Điểm = 0: Chỉ số hoạt động rất kém
1. Rủi ro pha loãng
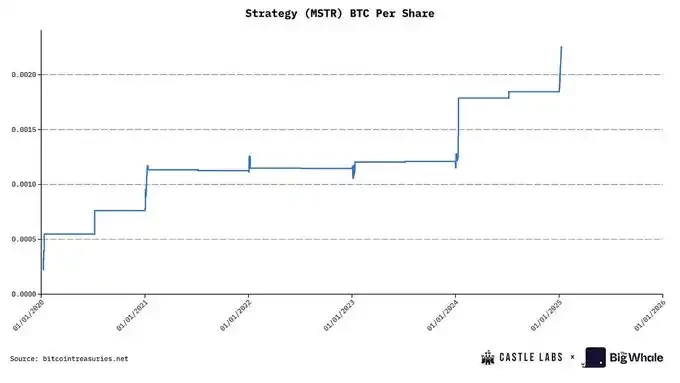
Rủi ro pha loãng phát sinh khi việc phát hành cổ phiếu mới ảnh hưởng đến số lượng đơn vị tài sản tiền điện tử (CPS) do các cổ đông hiện hữu nắm giữ. Nếu CPS sau khi phát hành thấp hơn CPS hiện tại, đó là pha loãng; ngược lại, đó là tăng giá.
Cách đánh giá rủi ro pha loãng là theo dõi những thay đổi trong CPS và so sánh các giá trị CPS trước và sau khi tài trợ.
MSTR: Chiến lược này thường sử dụng phát hành cổ phiếu ATM và trái phiếu chuyển đổi để tài trợ cho việc mua lại Bitcoin. Vì MSTR thường phát hành cổ phiếu khi cổ phiếu của công ty đang giao dịch ở mức giá cao (mNAV > 1), nên điều này có thể được coi là "pha loãng tích lũy". Tuy nhiên, việc phụ thuộc vào nguồn tài chính liên tục khiến rủi ro pha loãng ở mức thấp đến trung bình. Do đó, chúng tôi đánh giá công ty này ở mức 3 điểm.
2. Đòn bẩy
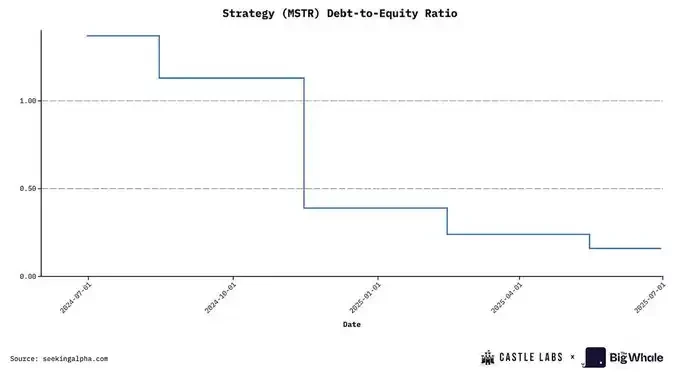
Chìa khóa để đánh giá mức độ đòn bẩy của DAT là theo dõi các công cụ nợ mà DAT sử dụng để mua tài sản kỹ thuật số, bao gồm trái phiếu chuyển đổi, thế chấp hoặc các phương thức tài trợ tương tự khác.
Chỉ số thường được sử dụng để đo lường đòn bẩy là tỷ lệ nợ trên vốn chủ sở hữu, được dùng để xác định tác động của sự sụt giảm mạnh tài sản kho bạc đối với mức đòn bẩy của công ty và liệu điều này có thể gây ra khủng hoảng thanh khoản hay không.
MSTR: Tỷ lệ nợ trên vốn chủ sở hữu hiện tại của Strategy là 0,36, mức thấp nhất trong lịch sử và nằm trong nhóm đòn bẩy thấp, do đó chúng tôi cho công ty này số điểm là 4.
3. Lựa chọn tài sản cơ sở
Chất lượng tài sản tiền điện tử do một DAT nắm giữ là yếu tố then chốt quyết định khả năng phù hợp với lợi ích của nhà đầu tư. Hầu hết các DAT đều xoay quanh các tài sản blue-chip như BTC, ETH và SOL.
Lợi thế của ETH nằm ở lợi suất bền vững, có thể được sử dụng để hỗ trợ hoạt động của công ty hoặc mở rộng quy mô quỹ. Tiền điện tử trên mỗi đơn vị (CPS) cũng là một chỉ số quan trọng. Ví dụ, lợi suất hàng năm hiện tại của việc staking ETH là khoảng 3%. Nếu một DAT nắm giữ 1 tỷ đô la ETH, họ có thể kiếm thêm khoảng 30 triệu đô la thu nhập hàng năm chỉ thông qua việc staking. Các công ty cũng có thể lựa chọn tham gia vào các cơ hội thu nhập hấp dẫn hơn như cho vay hoặc cung cấp thanh khoản, nhưng điều này cũng tiềm ẩn rủi ro đối tác, một vấn đề mà Solana DAT đang gặp phải.
Ngược lại, BTC thiếu khả năng tạo ra lợi nhuận. Sức hấp dẫn của nó chủ yếu đến từ vị thế "vàng kỹ thuật số" - nguồn cung hạn chế và tính chất tiền tệ. Việc ngày càng nhiều công ty bổ sung BTC vào bảng cân đối kế toán phản ánh tầm quan trọng ngày càng tăng của nó như một tài sản.
MSTR: Chiến lược này nắm giữ BTC. Mặc dù vị thế tài sản của nó đang tăng lên, nhưng hiện tại nó thiếu một cơ chế tạo thu nhập đáng kể (điều này có thể cải thiện trong tương lai). Do đó, chúng tôi xếp loại nó ở mức trung bình và cho điểm 3.
4. Tỷ lệ nhân với NAV (mNAV)
mNAV là một trong những số liệu đơn giản và hiệu quả nhất để đánh giá tình trạng của một DAT và được tính bằng vốn hóa thị trường của công ty chia cho giá trị tài sản ròng của quỹ (NAV).
MSTR: Vốn hóa thị trường hiện tại của Strategy là 82,3 tỷ đô la, với NAV khoảng 70 tỷ đô la, mNAV cơ bản là 1,16 và mNAV pha loãng là 1,25.
Dựa trên giá trị mNAV cơ sở, chúng ta có thể chấm điểm như sau: mNAV > 1,2: điểm 4 hoặc 5 (hiệu suất tốt); 1,0 < mNAV < 1,2: điểm 3 (hiệu suất trung bình); 0,8 < mNAV < 1,0: điểm 1 hoặc 2 (hiệu suất kém); mNAV < 0,8: điểm 0 (hiệu suất rất kém)
Do đó, Chiến lược đạt 3 điểm ở tiêu chí này.
5. Minh bạch và Quản trị Kho bạc
Đây là chỉ số định tính hơn được sử dụng để đánh giá chất lượng và tần suất công bố thông tin về kho bạc, bằng chứng về dự trữ, lịch sử kiểm toán, v.v. của công ty. Việc công ty có cung cấp địa chỉ công khai để theo dõi hay không cũng là một tài liệu tham khảo quan trọng.
Một số công ty tránh tiết lộ địa chỉ của họ vì điều đó có thể dẫn đến tình trạng chạy trước: Việc mua DAT có thể đẩy giá tài sản lên cao, sau đó có thể bị thị trường khai thác.
MSTR: Chiến lược này duy trì tính minh bạch hạn chế liên quan đến bằng chứng dự trữ, một chủ đề thường bị thị trường chỉ trích. Hơn nữa, cơ cấu quản trị của chiến lược này khá phức tạp, bao gồm nhiều công cụ khác nhau như cổ phiếu ưu đãi và trái phiếu chuyển đổi. Do đó, chúng tôi đánh giá chiến lược này ở mức 2 điểm.
6. Thanh khoản và dòng tiền
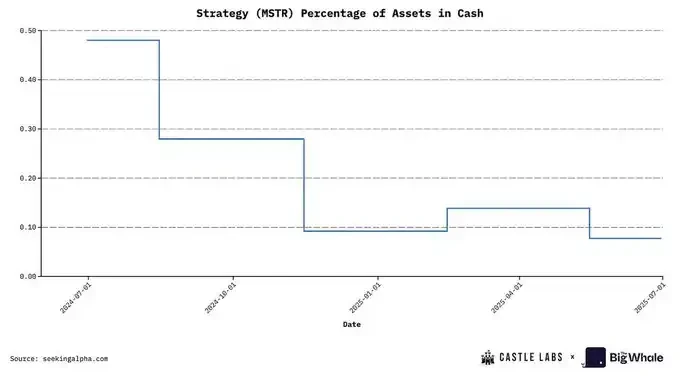
Đây là chỉ số định lượng được sử dụng để phân tích tình hình dòng tiền hiện tại của công ty và liệu công ty có cần bán tài sản tiền điện tử để duy trì hoạt động nếu phát sinh vấn đề hay không.
Phương pháp đánh giá là chia chi phí hoạt động hàng tháng của công ty cho lượng tiền mặt nắm giữ để xác định dòng tiền. Thông lệ tốt nhất là có dòng tiền ít nhất một năm.
MSTR: Tài sản tiền mặt hiện tại của Strategy chỉ chiếm 0,07% tổng tài sản của công ty. Tỷ lệ tiền mặt cực kỳ thấp, vì vậy chúng tôi cho điểm 1.
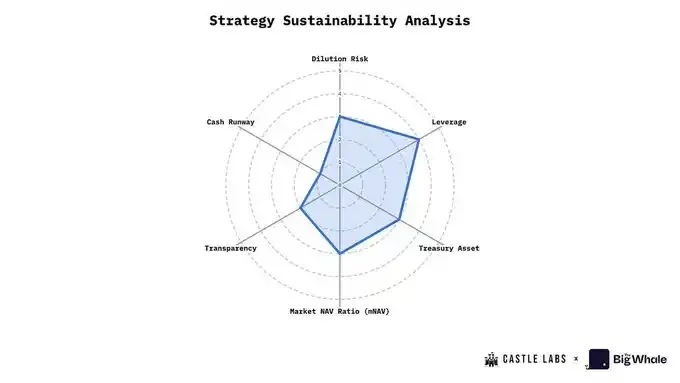
Để giúp người đọc hiểu rõ hơn về hiệu suất tổng thể của DAT, chúng tôi đã đưa sáu chỉ số chính vào biểu đồ đánh giá, bao gồm: rủi ro pha loãng, mức đòn bẩy, chất lượng tài sản quỹ, hệ số giá trị tài sản ròng (mNAV), tính minh bạch và quản trị, và tính bền vững của dòng tiền.
Hãy nhớ: điểm càng cao thì hiệu suất của DAT trên chỉ số đó càng tốt (ví dụ: điểm đòn bẩy cao hơn cho thấy mức nợ thấp hơn và hiệu suất mạnh hơn).
Lấy Chiến lược làm ví dụ, điểm trung bình của sáu chiều trên là 2,83 điểm (trên tổng số 5 điểm).
Phần kết luận
DAT đã đạt được những bước tiến đáng kể trong ngành, hiện đang tích lũy giá trị tài sản ròng (NAV) khoảng 108 tỷ đô la, chiếm khoảng 2,5% tổng vốn hóa thị trường tiền điện tử. Chỉ riêng con số này đã rất ấn tượng, và đơn vị tham gia lớn nhất, Strategy, nắm giữ 3% nguồn cung Bitcoin toàn cầu. Ngoài những con số này, bản thân mô hình DAT cũng rất hấp dẫn. Là một "công cụ tích lũy tài sản dựa trên vốn chủ sở hữu", nó cho phép các nhà giao dịch và tổ chức tiếp cận tài sản tiền điện tử mà không cần trực tiếp nắm giữ hoặc giao dịch chúng. Nguyên tắc cốt lõi của nó là kinh doanh chênh lệch giá giữa giá cao hoặc thấp của cổ phiếu công ty.
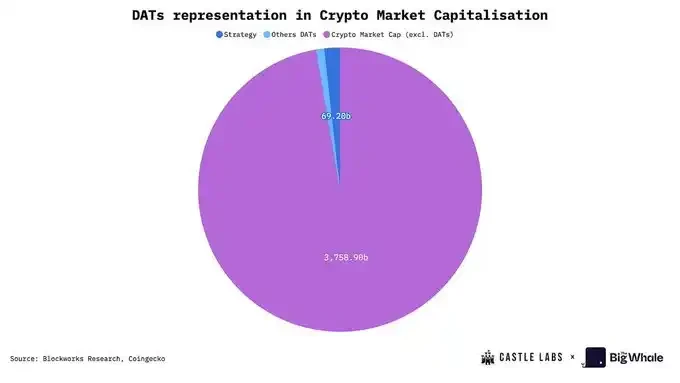
Ngày nay, DAT đã mở rộng ra ngoài Bitcoin và Ethereum để bao gồm các tài sản blockchain công khai phổ biến khác như @Solana. Những tài sản mới này mang lại cho DAT đòn bẩy lớn hơn, chẳng hạn như tạo ra lợi nhuận thông qua DeFi. Lợi nhuận này có thể được sử dụng cho hoạt động của công ty hoặc để cải thiện các chỉ số kinh doanh. Ví dụ: việc staking ETH có thể làm tăng lượng ETH mà công ty nắm giữ trong kho bạc, từ đó tăng giá trị của mỗi cổ phiếu ETH, một chỉ số rất được các nhà đầu tư đánh giá cao khi định giá cổ phiếu.
Tăng trưởng và các chỉ số kinh doanh chính của DAT phụ thuộc rất nhiều vào hiệu suất giá của các tài sản kỹ thuật số mà công ty nắm giữ. Giá trị tài sản ròng (mNAV) của DAT có thể giảm đáng kể trong giai đoạn thị trường biến động mạnh.
Cuối cùng, sự gia tăng của DAT và NAV phản ánh sự quan tâm ngày càng tăng đối với tài sản kỹ thuật số từ cả nhà đầu tư tổ chức và cá nhân, đây là một tín hiệu tích cực cho toàn ngành. Tuy nhiên, bất kỳ nhà đầu tư nào tham gia vào các tài sản này nên hiểu rõ những rủi ro tiềm ẩn, như đã nêu trong báo cáo này.





