


ประเด็นที่ตลาดให้ความสนใจในขณะนี้: การใช้จ่ายด้านทุนของ AI กำลัง "ถึงจุดสูงสุด" หรือเป็นเพียง "การปรับตัวระยะกลาง"


- มุมมองหลัก: Jefferies มองว่าพฤติกรรมของตลาดการเงินคล้ายกับการที่วัฏจักรการใช้จ่ายด้านทุนของ AI ถึงจุดสูงสุดแล้ว แต่ขาดหลักฐานในระดับ реаль economy ความขัดแย้งหลักในปัจจุบันอยู่ที่ว่านี่คือจุดสูงสุดที่แท้จริงหรือเป็นการปรับตัวระยะกลาง โดยสัญญาณความเสี่ยงสามประการกำลังก่อตัวขึ้นพร้อมกัน
- องค์ประกอบสำคัญ:
- NVIDIA ทำหน้าที่เป็น "ธนาคารกลาง" ของระบบนิเวศ AI โดยมีความเสี่ยงนอกงบดุลมหาศาล: พันธะการเข้าซื้อกิจการ 42 พันล้านดอลลาร์ การลงทุนในหุ้น 61 พันล้านดอลลาร์ การค้ำประกันสัญญาเช่า 164.5 พันล้านดอลลาร์ ลูกหนี้การค้า 63.1 พันล้านดอลลาร์ การเปลี่ยนแปลงด้านธรรมาภิบาลอาจทำให้ห่วงโซ่การระดมทุนตึงตัวเป็นระบบ
- คุณภาพกำไรของผู้ให้บริการคลาวด์ขนาดใหญ่ถูกตั้งคำถาม: จากกำไรสุทธิเพิ่มขึ้นต่อปี 248 พันล้านดอลลาร์ของสี่บริษัท 198 พันล้านดอลลาร์มาจาก "รายได้อื่นที่ไม่ใช่จากการดำเนินงาน" ที่พุ่งขึ้น 18 เท่า เมื่อตัดออกแล้วกำไรหลักเติบโตเพียง 15%
- "คลาวด์รายใหม่" เผชิญแรงกดดันอย่างชัดเจน: ราคาหุ้น CoreWeave ปรับตัวลง 25% อัตราผลตอบแทนพันธบัตรดอลลาร์เพิ่มขึ้นเป็นประมาณ 15.7% ความต้องการกำลังประมวลผลเชิงเก็งกำไรที่หดตัวอาจกดราคากำลังประมวลผลโดยรวมให้ลดลง
- BIS ของสหรัฐฯ กำหนดให้ต้องมีใบอนุญาตสำหรับการส่งออกชิป AI ไปยังเอเชียตะวันออกเฉียงใต้และบราซิล ประกอบกับการตรวจสอบด้านกฎระเบียบและการระดมทุนที่ตึงตัวขึ้น กำลังปรับโครงสร้างการกระจายตัวทางภูมิศาสตร์และจังหวะการขยายตัวของการใช้จ่ายด้านทุนกำลังประมวลผลทั่วโลก
ผู้เขียนต้นฉบับ: ตงจิง
แหล่งที่มาต้นฉบับ: Wallstreetcn
รูปแบบพฤติกรรมของตลาดการเงินกำลังมีลักษณะคล้ายกับวัฏจักรการใช้จ่ายลงทุนใน AI ที่ได้ผ่านจุดสูงสุดแล้ว แม้ว่าปัจจุบันยังไม่มี "หลักฐานในระดับ实体经济" ที่น่าเชื่อถือมาสนับสนุนข้อสรุปนี้ก็ตาม Jefferies เชื่อว่า ความขัดแย้งหลักของตลาดในปัจจุบันอยู่ที่ว่า นี่คือจุดสูงสุดที่แท้จริงของวัฏจักรการใช้จ่ายลงทุนใน AI หรือเป็นเพียงการปรับตัวระยะกลางภายในวัฏจักรขาขึ้น
ตามข้อมูลจากสำนักข่าวติดตามตลาด Jefferies ระบุในรายงานวิจัยฉบับล่าสุดที่เผยแพร่เมื่อวันที่ 19 พฤศจิกายนว่า สัญญาณความเสี่ยงหลายประการกำลังก่อตัวขึ้นพร้อมกัน вокругข้อสรุปหลักนี้
บทบาท "ธนาคารกลาง" ของ NVIDIA ในระบบนิเวศ AI กำลังเผชิญแรงกดดันจากการเปลี่ยนแปลงด้านธรรมาภิบาล หากความเสี่ยงทางการเงินนอกงบดุลจำนวนมหาศาลของบริษัทหดตัวลง จะส่งผลให้เกิดการtightตัวเชิงระบบต่อห่วงโซ่การเงินทั้งหมดของ AI
ในขณะเดียวกัน คุณภาพกำไรของผู้ให้บริการคลาวด์ขนาดใหญ่พิเศษ (hyperscaler) กำลังถูกตลาดตรวจสอบอย่างเข้มงวดยิ่งขึ้น — หลังจากหักรายได้ทางบัญชีที่ไม่ใช่เงินสดจากการลงทุนที่เกี่ยวข้องกับ AI ออกแล้ว อัตราการเติบโตของกำไรหลักยังต่ำกว่าตัวเลขที่ปรากฏอย่างมาก
นอกจากนี้ สำนักงานอุตสาหกรรมและความมั่นคง (BIS) กระทรวงพาณิชย์สหรัฐฯ ประกาศกำหนดข้อกำหนดใบอนุญาตสำหรับการส่งออกชิป AI ไปยังหลายประเทศในเอเชียตะวันออกเฉียงใต้และบราซิล ซึ่งจะปรับเปลี่ยนการกระจายตัวทางภูมิศาสตร์และจังหวะการขยายตัวของการใช้จ่ายลงทุนด้านกำลังประมวลผลทั่วโลกอีกครั้ง
วาณิชธนกิจดังกล่าวเชื่อว่า เส้นเหตุผลทั้งสามประการข้างต้นเชื่อมโยงกัน และร่วมกัน构成ข้อพิพาทหลักในการกำหนดลักษณะของวัฏจักรการใช้จ่ายลงทุนใน AI ในปัจจุบัน
สัญญาณตลาดและการกำหนดลักษณะวัฏจักร: การกำหนดราคานำหน้า "หลักฐานภาคพื้นดิน"
รายงานของ Jefferies ระบุอย่างชัดเจนว่า รูปแบบพฤติกรรมของตลาดการเงินมีลักษณะคล้ายกับการที่วัฏจักรการใช้จ่ายลงทุนใน AI ได้ผ่านจุดสูงสุดมากขึ้นเรื่อยๆ แต่ปัจจุบันยังขาด "หลักฐานภาคพื้นดิน" ที่น่าเชื่อถือที่จะยืนยันว่าข้อสรุปนี้เป็นจริง
รายงานยังคงสืบเนื่องแนวทางการวิเคราะห์จากรายงานวิจัยฉบับวันที่ 5 พฤศจิกายนก่อนหน้านี้ โดยยึดสัญญาณตลาดเป็นเกณฑ์ชั่วคราว และสรุปสถานการณ์ปัจจุบันว่าเป็นการถกเถียงระหว่างสองสมมติฐาน:
ประการแรก นี่คือจุดสูงสุดที่แท้จริง (peak) ของวัฏจักรการใช้จ่ายลงทุนใน AI; ประการที่สอง นี่เป็นเพียงการปรับตัวระยะกลาง (mid-cycle correction) ภายในวัฏจักรขาขึ้น
รายงานเห็นว่า ก่อนที่หลักฐานพื้นฐานเพิ่มเติมจะปรากฏขึ้น ข้อสรุปนี้ยังคงค้างคา และเป็นประเด็นการกำหนดลักษณะที่สำคัญที่สุดที่นักลงทุนกำลังเผชิญอยู่ในปัจจุบัน
บทบาท "ธนาคารกลาง" ของ NVIDIA: ความเสี่ยงนอกงบดุลมหาศาลและการเปลี่ยนแปลงด้านธรรมาภิบาล
NVIDIA ได้ทำหน้าที่เป็น "ผู้ให้เงินทุน" และ "ผู้ค้ำประกัน" ของระบบนิเวศ AI ทั้งหมดอย่างลึกซึ้งในช่วงสองปีที่ผ่านมา โดยขนาดความเสี่ยงทางการเงินของบริษัทนั้น jauhเกินกว่าความเข้าใจทั่วไปของตลาดก่อนหน้านี้ ตามการรวบรวมของ Tomasz Tunguz ที่เผยแพร่เมื่อวันที่ 12 พฤศจิกายน พันธะสัญญาที่เกี่ยวข้องของ NVIDIA ได้แก่:
42 พันล้านดอลลาร์สำหรับพันธะสัญญาการเข้าซื้อเทคโนโลยี
61 พันล้านดอลลาร์สำหรับการลงทุนในหุ้น ครอบคลุมสตาร์ทอัพ 229 แห่งและบริษัทจดทะเบียน 13 แห่ง
164.5 พันล้านดอลลาร์สำหรับการค้ำประกันสัญญาเช่าและการรับประกันกำลังประมวลผลคลาวด์ ซึ่งต้องกันสำรองเงินทุนที่เกี่ยวข้อง
63.1 พันล้านดอลลาร์สำหรับลูกหนี้การค้า โดยมีระยะเวลาชำระสูงสุดถึงหนึ่งปี
การเปลี่ยนแปลงในระดับธรรมาภิบาลกำลังดึงดูดความสนใจของตลาด Colette Kress ซึ่งดำรงตำแหน่งประธานเจ้าหน้าที่ฝ่ายการเงินของ NVIDIA มาครบ 13 ปีและปัจจุบันยัง兼任 CEO ชั่วคราว มีท่าทีสงวนท่าทีต่อความเสี่ยงทางการเงินขนาดใหญ่ข้างต้น รายงานเห็นว่า หาก NVIDIA เปลี่ยนจากรูปแบบการจับคู่ธุรกรรมเชิงรุกไปสู่ระเบียบวินัยทางการเงินที่ระมัดระวังมากขึ้น NVIDIA ซึ่งเป็น "ผู้นำ" ของการซื้อขาย AI จะส่งผลกระทบแบบtightตัวที่ชัดเจนต่อการใช้จ่ายลงทุนและห่วงโซ่การเงินของ AI ทั้งหมด
"นิวคลาวด์" (Neoclouds) เผชิญแรงกดดันอย่างเด่นชัดเป็นพิเศษ NVIDIA ก่อนหน้านี้มองว่า "นิวคลาวด์" — หรือสตาร์ทอัพศูนย์ข้อมูล — เป็นแหล่งความต้องการกำลังประมวลผลทดแทนที่สำคัญนอกเหนือจากผู้ให้บริการคลาวด์ขนาดใหญ่พิเศษ เป็นที่น่าสังเกตว่า ผู้ให้บริการคลาวด์ขนาดใหญ่พิเศษทุกรายรวมถึง TPU ของ Alphabet บริษัทแม่ของ Google ต่างกำลังพัฒนาชิปของตนเอง
เมื่อเหตุการณ์ที่เกี่ยวข้องทวีความรุนแรงขึ้น ราคาหุ้น CoreWeave ได้ปรับตัวลง 25% นับตั้งแต่ข่าวแพร่สะพัดออกมา และอัตราผลตอบแทนพันธบัตรสกุลดอลลาร์ของบริษัทเพิ่มขึ้นเป็นประมาณ 15.7% แสดงให้เห็นถึงแรงกดดันด้านเครดิตและการอยู่รอดที่ค่อนข้างรุนแรง
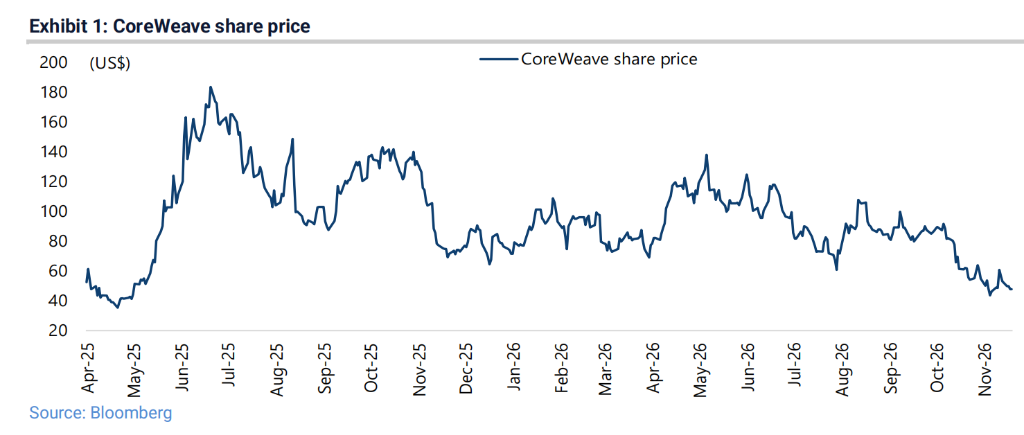
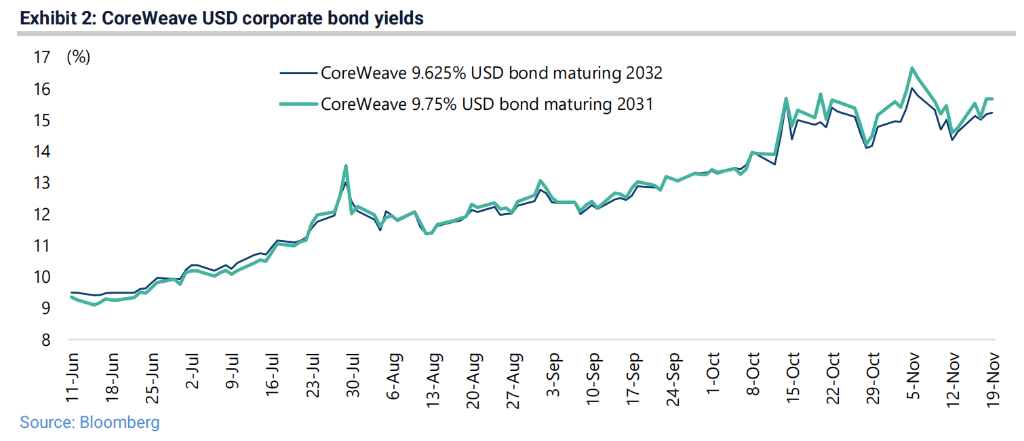
รายงานเห็นว่า หากความต้องการกำลังประมวลผลในส่วนที่ speculation สูงที่สุดหดตัวลง อาจกดราคากำลังประมวลผลของผู้เล่นรายอื่นๆ ให้ต่ำลง และสร้างแรงกดดันในการกำหนดราคาใหม่ต่อโครงสร้างอุปสงค์และอุปทานของกำลังประมวลผล AI ทั้งหมด
การวิเคราะห์กำไรของผู้ให้บริการคลาวด์ขนาดใหญ่พิเศษ: คำเตือน "การสะท้อนกลับ" ของผลตอบแทนจากการใช้จ่ายลงทุน
รายงานของ Jefferies ได้ทำการวิเคราะห์โครงสร้างกำไรของผู้ให้บริการคลาวด์ขนาดใหญ่พิเศษสี่ราย ได้แก่ Microsoft, Amazon, Alphabet และ Meta อย่างละเอียด เผยให้เห็นว่าการเติบโตของกำไรในช่วงก่อนหน้านั้นพึ่งพารายได้ทางบัญชีที่ไม่ใช่เงินสดจากการลงทุนที่เกี่ยวข้องกับ AI เป็นอย่างมาก而非การปรับปรุงกำไรจากการดำเนินงานหลักอย่างมีนัยสำคัญ
รายการ "กำไรขาดทุนอื่นที่ไม่ใช่จากการดำเนินงาน" ที่รายงานติดตาม ส่วนใหญ่ประกอบด้วยรายการที่ไม่ใช่เงินสด เช่น กำไรขาดทุนทางบัญชีที่ยังไม่เกิดขึ้นจริงจากการลงทุนที่เกี่ยวข้องกับ AI ที่ยังไม่จดทะเบียน มูลค่ารวมรายไตรมาสของรายการนี้ได้พลิกกลับอย่างฉับพลันจาก +155 พันล้านดอลลาร์ใน 2Q26 เป็น -9 พันล้านดอลลาร์ใน 3Q26 ซึ่งสะท้อนโดยตรงถึงการคืนกำไรทางบัญชีที่เกิดจากการลดลงของราคาสินทรัพย์ที่เกี่ยวข้องกับ AI ในช่วงที่ผ่านมา
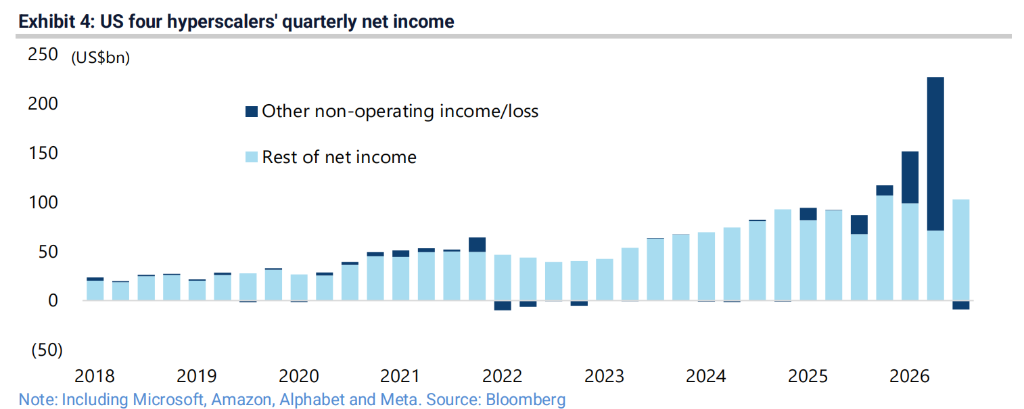
เมื่อพิจารณาในแบบannualized ข้อมูลก็น่าสนใจเช่นกัน: ในช่วง 12 เดือนที่สิ้นสุด 3Q26 กำไรสุทธิแบบannualized รวมของทั้งสี่รายเพิ่มขึ้น 73% เมื่อเทียบกับช่วง 12 เดือนที่สิ้นสุด 1Q25 เพิ่มขึ้น 248 พันล้านดอลลาร์ (จาก 340 พันล้านดอลลาร์เป็น 588 พันล้านดอลลาร์) อย่างไรก็ตาม ในจำนวนที่เพิ่มขึ้นนี้ "รายได้อื่นที่ไม่ใช่จากการดำเนินงาน" แบบannualized พุ่งขึ้น 18 เท่าจาก 12 พันล้านดอลลาร์เป็น 209 พันล้านดอลลาร์ คิดเป็นสัดส่วนส่วนใหญ่ของจำนวนที่เพิ่มขึ้น (198 พันล้านดอลลาร์) ส่วนกำไรสุทธิแบบannualized ที่เหลือหลังจากหักรายการนี้ออกเพิ่มขึ้นเพียง 15% เพิ่มขึ้น 51 พันล้านดอลลาร์ (จาก 329 พันล้านดอลลาร์เป็น 379 พันล้านดอลลาร์)
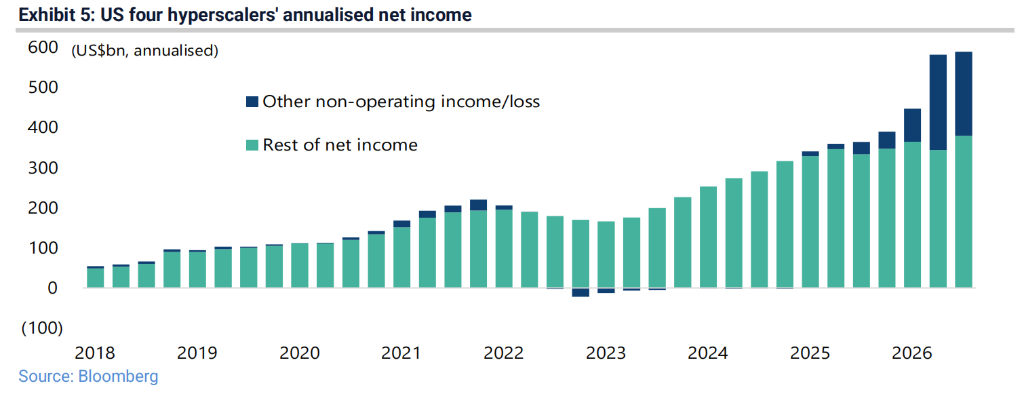
รายงานชี้ว่า สิ่งนี้เน้นย้ำถึงผลamplification ของ "การสะท้อนกลับ" ของตลาดกระทิง AI ในช่วงก่อนหน้าต่อกำไรทางบัญชี และทำให้ตลาดมีความอ่อนไหวมากขึ้นต่ออัตราผลตอบแทนที่แท้จริงของการใช้จ่ายลงทุนจำนวนมหาศาล เมื่อราคาสินทรัพย์ที่เกี่ยวข้องกับ AI ปรับตัวลง "การสะท้อนกลับ" นี้กำลังดำเนินไปในทิศทางตรงกันข้าม
ในขณะเดียวกัน สำนักงานอุตสาหกรรมและความมั่นคง (BIS) กระทรวงพาณิชย์สหรัฐฯ ประกาศกำหนดข้อกำหนดใบอนุญาตส่งออกสำหรับการส่งออกชิป AI ไปยังประเทศในเอเชียตะวันออกเฉียงใต้และอื่นๆ
แรงกดดันสามประการที่ซ้อนทับกัน ได้แก่ การtightตัวของการควบคุมการส่งออก การยกระดับการตรวจสอบด้านกฎระเบียบ และสภาพแวดล้อมทางการเงินที่tightตัวขึ้น หมายความว่าการขยายกำลังประมวลผลข้ามพรมแดนและโครงการศูนย์ข้อมูลบางส่วนที่พึ่งพาเงินทุนจากภายนอกจะเผชิญกับอุปสรรคด้านการปฏิบัติตามกฎระเบียบและเงินทุนที่สูงขึ้น รายงานเห็นว่า สิ่งนี้จะส่งผลกระทบต่อการกระจายตัวทางภูมิศาสตร์และความชันของการขยายตัวของการใช้จ่ายลงทุนใน AI ทั่วโลก





