


Gate Research: Directional Trading in Time Windows, Gate Event Contracts Expand from Crypto to Stocks


- ประเด็นหลัก: ตลาด time-slice ผสานทิศทางราคา กรอบเวลาคงที่ และการชำระผลลัพธ์เข้าด้วยกัน เปลี่ยนราคาตลาดต่อเนื่องให้เป็นเหตุการณ์แบบทวิภาคที่สามารถกำหนดราคาและชำระแยกได้ โดยมีทั้งฟังก์ชันรวบรวมข้อมูลของตลาดคาดการณ์และคุณสมบัติการซื้อขายรอบสั้นของตลาดการเงิน มูลค่าระยะยาวขึ้นอยู่กับการชำระที่ยุติธรรม สภาพคล่อง และการสร้างความสอดคล้องกับกฎระเบียบ
- ปัจจัยสำคัญ:
- ราคาสัญญาสะท้อนการตัดสินใจรวมของตลาดแต่ไม่เท่ากับความน่าจะเป็นตามวัตถุประสงค์ ยังรวมถึงค่าตอบแทนความเสี่ยงของ market maker ส่วนลดสภาพคล่อง และต้นทุนการซื้อขาย
- ระหว่างพฤษภาคมถึงตุลาคม 2026 ตลาด crypto ขึ้นลง 5 นาทีของ Polymarket มีปริมาณการซื้อขายสะสมประมาณ 1.866 พันล้านดอลลาร์ ขณะที่ Predict.Fun อยู่ที่ประมาณ 481 ล้านดอลลาร์ โดยในเดือนตุลาคมสัดส่วนปริมาณการซื้อขายของหลังเพิ่มขึ้นเป็น 47.93% และสัดส่วนจำนวนธุรกรรมสูงถึง 52.65%
- มูลค่าซื้อขายเฉลี่ยต่อธุรกรรมของ Predict.Fun อยู่ที่ประมาณ 9.69 ดอลลาร์ ต่ำกว่า Polymarket ที่ 12.95 ดอลลาร์ สะท้อนโครงสร้างความถี่สูงมูลค่าน้อย
- สัญญาเหตุการณ์ของ Gate ครอบคลุม BTC และ ETH ในรอบ 5 นาทีถึง 4 ชั่วโมง ใช้การชำระด้วย Chainlink TWAP ช่วงราคา 0.01 ถึง 0.99 USDT ไม่มีเลเวอเรจ ไม่มีการบังคับปิดสถานะ
- ตลาด TradFi 15 นาทีกระจุกตัวในสินทรัพย์อย่าง QQQ, MU, NVDA เป็นต้น โดยสี่สินทรัพย์แรกคิดเป็นประมาณ 66.9% ของกลุ่มตัวอย่าง สภาพคล่องกระจายไม่สม่ำเสมอ
- ตลาดระดับวินาทีเผชิญความท้าทายด้านความเป็นธรรม เช่น ความล่าช้าของข้อมูล ความแม่นยำของ timestamp และการเลือกแหล่งชำระบัญชี โดยสัดส่วน spread และ slippage เพิ่มขึ้นอย่างมีนัยสำคัญ
- สูตรผลตอบแทนคาดหวัง p-c แสดงให้เห็นว่าการซื้อขายจะมีผลตอบแทนคาดหวังเป็นบวกได้ก็ต่อเมื่ออัตราชนะที่แท้จริงสูงกว่าความน่าจะเป็นโดยนัยของราคาซื้อ
บทสรุป
• ตลาดTime Sliceผสานทิศทางราคา กรอบเวลาคงที่ และการชำระผลลัพธ์เข้าด้วยกัน แปลงราคาที่ต่อเนื่องให้กลายเป็นเหตุการณ์แบบทวิภาคที่สามารถกำหนดราคา ซื้อขาย และชำระได้แยกกัน เมื่อเทียบกับตลาดพยากรณ์ทั่วไป สินทรัพย์อ้างอิง ระยะเวลา และกฎการชำระมีความเป็นมาตรฐานมากกว่า และพฤติกรรมการซื้อขายก็ใกล้เคียงกับการซื้อขายความน่าจะเป็นระยะสั้นในตลาดการเงิน
• ราคาสัญญาระยะสั้นสามารถสะท้อนการตัดสินใจเชิงรวมของตลาดต่อผลลัพธ์ แต่ราคายังได้รับผลกระทบจากสภาพคล่อง ค่าชดเชยความเสี่ยงของผู้ทำตลาด แรงกดดันจากสินค้าคงคลัง ต้นทุนการซื้อขาย และความต้องการความเสี่ยงของผู้ใช้ จึงไม่สามารถเทียบเท่ากับความน่าจะเป็นเชิงวัตถุวิสัยได้โดยตรง
• เมื่อความละเอียดของเวลาลดลงสู่ระดับวินาที ความแตกต่างระหว่างความหน่วงของข้อมูล การยืนยันคำสั่ง เวลาเซิร์ฟเวอร์ เวลาของแหล่งข้อมูล และเวลาการชำระจะส่งผลกระทบต่อความเป็นธรรมในการซื้อขายโดยตรงมากขึ้น ผลกระทบของสเปรด ค่าธรรมเนียม และสลิปเพจในหน้าต่างเวลาสั้นก็จะเพิ่มขึ้นอีก
• Gate ได้นำผลิตภัณฑ์การซื้อขายทิศทางระยะสั้นออกสู่ตลาด ครอบคลุมเหตุการณ์ขึ้นลงของสินทรัพย์คริปโตเช่น BTC, ETH ในกรอบ 5 นาที 15 นาที 1 ชั่วโมง และ 4 ชั่วโมง และขยายเพิ่มเติมไปยังสัญญาเหตุการณ์หุ้น
บทนำ
ตลาดTime Sliceเป็นรูปแบบการซื้อขายที่ผสานทิศทางราคา กรอบเวลาคงที่ และการชำระผลลัพธ์เข้าด้วยกัน ผู้ใช้ไม่ได้เผชิญกับมุมมองทิศทางที่ไม่มีกำหนดเวลา แต่เป็นคำถามแบบทวิภาคที่มีขอบเขตชัดเจน: เมื่อสิ้นสุดหน้าต่างเวลา 5 นาที 15 นาที 1 ชั่วโมง หรือ 4 ชั่วโมง ราคาของสินทรัพย์อ้างอิงเมื่อเทียบกับจุดเริ่มต้นของหน้าต่างเพิ่มขึ้นหรือลดลง ราคาที่ต่อเนื่องจึงถูกแบ่งออกเป็นเหตุการณ์ที่สามารถกำหนดราคา ซื้อขาย และชำระได้แยกกัน
ตลาดประเภทนี้มีโครงสร้างเชิงสถาบันร่วมกับตลาดพยากรณ์ทั่วไป กล่าวคือ ผลลัพธ์ในอนาคตมีความไม่แน่นอน ผู้เข้าร่วมแสดงการตัดสินใจผ่านการซื้อขาย ราคาสัญญารวบรวมข้อมูลที่กระจัดกระจาย และฝ่ายที่ถูกต้องได้รับการชำระตามกฎที่กำหนดไว้ล่วงหน้า คณะกรรมการกำกับการซื้อขายสินค้าโภคภัณฑ์ล่วงหน้าสหรัฐฯ (CFTC) สรุปสัญญาเหตุการณ์ว่าเป็นสัญญาที่มีเหตุการณ์ชัดเจน ผลลัพธ์จำกัด การชำระคงที่ และมีเวลาหมดอายุ โดยราคามักสะท้อนการตัดสินใจเชิงรวมของผู้เข้าร่วมต่อผลลัพธ์
ความพิเศษของตลาดTime Sliceอยู่ที่การนำทิศทางระยะสั้นของราคาสินทรัพย์ทางการเงินมาเป็นตัวแปรเหตุการณ์ ทำให้ระยะเวลาเป็นมาตรฐานระดับนาทีหรือชั่วโมง และอาศัยราคาที่ต่อเนื่อง สมุดคำสั่ง แหล่งข้อมูล และระบบชำระอัตโนมัติในการดำเนินงาน Gate ได้ครอบคลุมเหตุการณ์ทิศทางของสินทรัพย์คริปโตเช่น BTC, ETH ในกรอบ 5 นาที 15 นาที 1 ชั่วโมง และ 4 ชั่วโมง และได้เปิดตัวสัญญาเหตุการณ์หุ้นแล้ว
1. แนวคิดและกลไก: เวลาเองเข้าสู่สัญญา
1.1 จากราคาต่อเนื่องสู่เหตุการณ์ไม่ต่อเนื่อง
ในการซื้อขายสปอตแบบดั้งเดิม ผู้ใช้ซื้อสินทรัพย์และขายในอนาคต ณ จุดเวลาหนึ่ง ผลตอบแทนขึ้นอยู่กับการเปลี่ยนแปลงของราคาในช่วงที่ถือครอง เวลาส่งผลต่อผลตอบแทนแต่โดยปกติไม่ได้เป็นเงื่อนไขผลลัพธ์ของการซื้อขายแต่ละครั้งโดยตรง สัญญา perpetual อนุญาตให้ผู้ใช้สร้างสถานะตามทิศทาง แต่ไม่มีเวลาหมดอายุคงที่ ส่วนออปชันมีวันหมดอายุ ราคาใช้สิทธิ และพรีเมียม แต่ฟังก์ชันผลตอบแทนซับซ้อนกว่า
ตลาดTime Sliceเขียนช่วงเวลาอนาคตที่มีความยาวแน่นอนลงในคำจำกัดความของผลิตภัณฑ์ และให้ผลลัพธ์จำกัดเมื่อสิ้นสุดหน้าต่าง สมมติสินทรัพย์อ้างอิงคือสินทรัพย์ X จุดเริ่มต้นของหน้าต่างคือ t0 จุดสิ้นสุดคือ t1 ราคาเริ่มต้นคือ P0 ราคาชำระคือ P1 หาก P1 มากกว่าหรือเท่ากับ P0 ผลลัพธ์คือ Up หาก P1 น้อยกว่า P0 ผลลัพธ์คือ Down ผู้ซื้อขายไม่จำเป็นต้องพยากรณ์ราคาเป้าหมายที่เฉพาะเจาะจงก่อน แต่จุดเน้นเปลี่ยนเป็นการตัดสินทิศทางของ sign(P1-P0)
การดำเนินการเช่นนี้ลดมิติในการตัดสินใจและลดเกณฑ์ความเข้าใจผลิตภัณฑ์ ผู้ใช้โดยปกติเพียงต้องกำหนดสามตัวแปร: ซื้อขายสินทรัพย์ใด เลือกระยะเวลานานเท่าใด เดิมพันขึ้นหรือลง ราคาและจำนวนสัญญากำหนดโครงสร้างกำไรขาดทุน กฎการชำระกำหนดว่าผลลัพธ์มีผลหรือไม่ หน้าต่างเวลาจึงไม่ใช่เพียงช่วงสังเกตบนกราฟราคา แต่เป็นส่วนหนึ่งของสิทธิในสัญญา ขอบเขตความเสี่ยง และการชำระสุดท้าย
ตลาดTime Sliceยังเปลี่ยนวิธีแสดงราคา สมมติหน่วยฝั่งขึ้นมีมูลค่าชำระ 1 USDT ราคาตลาดเสนอที่ 0.6 USDT หากไม่คำนึงถึงค่าธรรมเนียม สเปรด และความต้องการความเสี่ยง ราคานี้สามารถตีความได้ว่าตลาดมีการตัดสินใจเชิงรวมต่อผลลัพธ์ขาขึ้นประมาณ 60% แต่ราคาไม่สามารถเทียบเท่ากับความน่าจะเป็นเชิงวัตถุวิสัยได้โดยตรง เพราะยังรวมถึงค่าชดเชยความเสี่ยงของผู้ทำตลาด แรงกดดันจากสินค้าคงคลัง ส่วนลดสภาพคล่อง ต้นทุนการซื้อขาย และความต้องการความเสี่ยงของผู้ใช้
1.2 แหล่งชำระ เวลาสแตมป์ และโครงสร้างรอบเวลา
ความน่าเชื่อถือของตลาดTime Sliceขึ้นอยู่กับกฎการชำระ P0 และ P1 ไม่จำเป็นต้องเท่ากับราคาซื้อขาย ณ วินาทีใดวินาทีหนึ่งของตลาดแลกเปลี่ยนแห่งใดแห่งหนึ่ง แพลตฟอร์มต้องกำหนดแหล่งที่มาของราคา วิธีการสุ่มตัวอย่าง เวลาสแตมป์ เขตเวลา การจัดการข้อมูลที่ขาดหาย และเงื่อนไขขอบเขตไว้ล่วงหน้า หากใช้ราคาเฉลี่ยถ่วงน้ำหนักตามเวลา ผลกระทบของการซื้อขายผิดปกติครั้งเดียวต่อผลลัพธ์สุดท้ายจะจำกัดกว่า หากใช้ราคา ณ จุดเดียว การชำระจะใกล้เคียงกับสถานะตลาด ณ ช่วงเวลาหนึ่งมากกว่า แต่ก็เสี่ยงต่อผลกระทบจากสภาพคล่องชั่วขณะและราคาผิดปกติได้ง่ายกว่า
ความยาวของรอบเวลากำหนดโครงสร้างจุลภาคของตลาด หน้าต่าง 5 นาทีได้รับผลกระทบจากข่าวฉับพลัน ความไม่สมดุลของสมุดคำสั่ง อัตราดอกเบี้ยเงินทุน ฐานของฟิวเจอร์ส ปริมาณซื้อขาย และการ arbitrage ระยะสั้น หน้าต่าง 15 นาทีสามารถดูดซับการซื้อขายและข้อมูลได้มากขึ้น หน้าต่าง 1 ชั่วโมงและ 4 ชั่วโมงสะท้อนแนวโน้ม เหตุการณ์มหภาค และความเชื่อมโยงข้ามตลาดได้ชัดเจนกว่า ยิ่งรอบสั้นลง ความเร็วในการตอบสนองก็ยิ่งเร็วขึ้น และสัดส่วนของสัญญาณรบกวน สเปรด และความล่าช้าในการดำเนินการในผลตอบแทนก็ยิ่งสูงขึ้น
หน้าต่างเวลายังกำหนดความต่อเนื่องของพฤติกรรมการซื้อขาย รอบ 5 นาทีที่หมุนเวียนต่อเนื่องอาจใช้เส้นทางราคาร่วมกันเป็นส่วนใหญ่ ผู้ใช้จะปรับสถานะซ้ำแล้วซ้ำเล่าในช่วงราคาเดียวกัน ปริมาณซื้อขายและราคาของเหตุการณ์ก่อนหน้าและถัดไปไม่ได้เป็นอิสระต่อกัน ตลาดที่เกิดขึ้นจึงใกล้เคียงกับการซื้อขายความถี่สูงบนเส้นโค้งความน่าจะเป็นแบบต่อเนื่อง มากกว่ากลุ่มคำถามทายผลที่ไม่เกี่ยวข้องกัน
2. ขอบเขตกับตลาดพยากรณ์ทั่วไป
2.1 โครงสร้างเชิงสถาบันร่วม
ตลาดพยากรณ์ทั่วไปจัดการซื้อขาย围绕ผลลัพธ์ของเหตุการณ์ในอนาคต เหตุการณ์อาจเป็นผลการเลือกตั้ง การแข่งขันกีฬา สภาพอากาศ ข้อมูลเศรษฐกิจ ประกาศของบริษัท หรือสินทรัพย์ทางการเงินเพิ่มขึ้นหรือลดลงในช่วงเวลาหนึ่ง ตลาดมักเสนอผลลัพธ์แบบทวิภาคหรือหลายทาง ผู้ใช้ซื้อหน่วยที่แสดงถึงผลลัพธ์บางอย่าง ราคาถูกกำหนดโดยสมุดคำสั่งหรือกลไกผู้ทำตลาดอัตโนมัติ และชำระตามกฎที่เปิดเผยในที่สุด
ตลาดTime Sliceมีลักษณะร่วมสี่ประการกับตลาดดังกล่าว ประการแรก ทั้งสองแปลงอนาคตที่ไม่แน่นอนเป็นผลลัพธ์ที่ซื้อขายได้ ประการที่สอง ราคาตลาดทำหน้าที่รวบรวมข้อมูล บีบอัดการตัดสินใจที่กระจัดกระจายเป็นราคาเคลื่อนไหว ประการที่สาม ฝ่ายที่ถูกต้องมักได้รับการชำระคงที่หรือตามที่ตกลงไว้ล่วงหน้า ฝ่ายที่ผิดสูญเสียมูลค่าชำระ ประการที่สี่ ความน่าเชื่อถือของตลาดขึ้นอยู่กับคำจำกัดความเหตุการณ์ที่ชัดเจน แหล่งข้อมูลที่น่าเชื่อถือ กฎการชำระที่เป็นอิสระ และกลไกจัดการข้อพิพาทที่มั่นคง
จากมุมมองหน้าที่ด้านข้อมูล คุณค่าของตลาดพยากรณ์ไม่ได้มาจากผลตอบแทนการซื้อขายเพียงอย่างเดียว แต่ยังมาจากการรวมความรู้ที่กระจัดกระจายไว้ในราคาที่สังเกตได้ คำอธิบายสาธารณะของ CFTC มองสัญญาเหตุการณ์เป็นเครื่องมือตลาดที่ใช้สำหรับการพยากรณ์ การจัดการความเสี่ยง และการรวบรวมข้อมูล เอกสารผลิตภัณฑ์ของ Polymarket ก็อธิบายราคาหน่วยผลลัพธ์ว่าเป็นการแสดงออกทันทีของตลาดต่อความน่าจะเป็นของเหตุการณ์ แต่ในขณะเดียวกันก็เน้นว่าราคาถูกกำหนดโดยอุปสงค์และอุปทาน ไม่เทียบเท่ากับอัตราต่อรองคงที่ที่แพลตฟอร์มกำหนด
2.2 ความแตกต่างสำคัญห้าประการ
ประการแรก ตัวแปรเหตุการณ์ต่างกัน ตัวแปรเหตุการณ์ของตลาดพยากรณ์ทั่วไปมาจากการเมือง กีฬา สภาพอากาศ นโยบาย และข้อมูลเศรษฐกิจ ราคาทางการเงินเป็นเพียงหนึ่งในหลายประเภทเหตุการณ์ ตลาดTime Sliceใช้ทิศทางของราคาสินทรัพย์อ้างอิงเมื่อเทียบกับจุดเริ่มต้นเป็นตัวแปรเหตุการณ์โดยตรง เหตุการณ์มีความสัมพันธ์เชิงโครงสร้างสูงกับราคาตลาดการเงิน
ประการที่สอง โครงสร้างระยะเวลาต่างกัน ช่วงระยะเวลาของตลาดพยากรณ์ทั่วไปสามารถขยายจากไม่กี่นาทีไปจนถึงหลายปี ผู้ใช้อาจรอการแข่งขันหนึ่งนัด ข้อมูลofficialหนึ่งชุด หรือผลการเลือกตั้งหนึ่งครั้ง ลักษณะสำคัญของตลาดTime Sliceคือรอบระยะสั้นที่เป็นมาตรฐาน รอบสามารถสร้างต่อเนื่องได้ และผู้ใช้ได้รับการตอบสนองผลลัพธ์อย่างรวดเร็ว
ประการที่สาม ข้อมูลการชำระต่างกัน ตลาดการเมืองหรือกีฬามักรอหน่วยงานทางการ องค์กรจัดการแข่งขัน หรือเอกสารสาธารณะยืนยันผลลัพธ์ ซึ่งอาจเผชิญกับการตีความข้อความและความล่าช้าในการยืนยัน ตลาดทิศทางทางการเงินอาศัยดัชนี ราคาตลาดแลกเปลี่ยน ข้อมูล oracle หรือราคาถ่วงน้ำหนักที่กำหนด จึงต้องแก้ปัญหาการซิงค์ข้อมูล เขตเวลา ช่วงเวลาซื้อขาย การหยุดซื้อขาย และราคาผิดปกติ
ประการที่สี่ โครงสร้างความสามารถต่างกัน ตลาดพยากรณ์ทั่วไปอาศัยการรวบรวมข่าว ความรู้เกี่ยวกับเหตุการณ์ และการตัดสินข้อเท็จจริง ตลาดTime Sliceอาศัยการอ่านราคา การวิเคราะห์สมุดคำสั่ง ความเข้าใจความผันผวน ความเร็วในการดำเนินการ และวินัยทางการเงินมากกว่า ยิ่งหน้าต่างสั้นลง ผลกระทบของโครงสร้างจุลภาคตลาดเมื่อเทียบกับเรื่องเล่ามหภาคก็ยิ่งเด่นชัดขึ้น
ประการที่ห้า รูปแบบความเสี่ยงต่างกัน ความเสี่ยงหลักของตลาดพยากรณ์ทั่วไป包括คำจำกัดความเหตุการณ์ที่คลุมเครือ ข้อมูลไม่สมมาตร สภาพคล่องไม่เพียงพอ และข้อพิพาทการชำระ ตลาดTime Sliceยังต้องรับความเสี่ยงด้านพฤติกรรมจากสัญญาณรบกวนสูง การหมุนเวียนสูง และการตอบสนองผลลัพธ์ต่อเนื่อง ผู้ใช้อาจเข้าใจหน้าต่างสั้น一连串ว่าเป็นโอกาส arbitrage ซ้ำๆ แต่ประเมินผลกระทบสะสมของสเปรด ค่าธรรมเนียม สลิปเพจ และการตัดสินผิดพลาดต่ำเกินไป
ดังนั้น ตลาดTime Sliceจึงสามารถมองได้ว่าเป็นส่วนย่อยของตลาดพยากรณ์ทั่วไปที่มีระดับความเป็นทางการเงินสูงกว่า โดยยังคงรักษาหน้าที่การกำหนดราคาผลลัพธ์และการรวบรวมข้อมูลของตลาดพยากรณ์ไว้ และทำให้สินทรัพย์อ้างอิง เวลา และกฎการชำระกลายเป็นผลิตภัณฑ์การซื้อขายที่เป็นมาตรฐานมากขึ้น
3. โครงสร้างการซื้อขายของตลาดพยากรณ์ระยะสั้น: on-chain และแพลตฟอร์มแบบรวมศูนย์
3.1 ตลาด 5 นาที: Predict.Fun จากส่วนแบ่งชายขอบสู่เกือบครึ่งของปริมาณซื้อขาย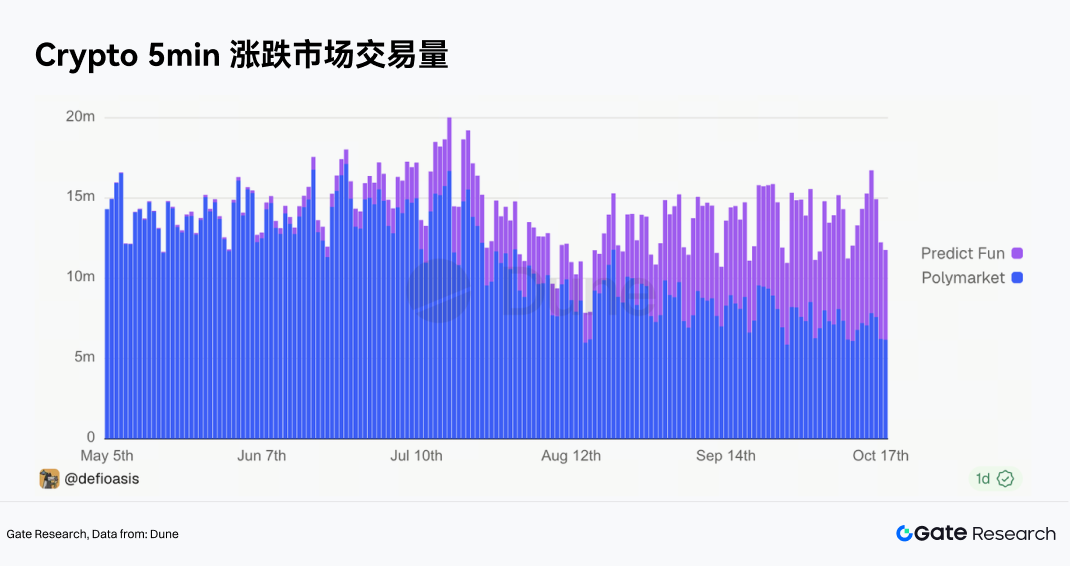
ระหว่างวันที่ 5 พฤษภาคม ถึง 18 ตุลาคม 2026 ตลาดคริปโตขึ้นลง 5 นาทีของ Polymarket มีปริมาณซื้อขายสะสมประมาณ 1.866 พันล้านดอลลาร์สหรัฐ จำนวนธุรกรรมสะสมประมาณ 144.2 ล้านรายการ ปริมาณซื้อขายเฉลี่ยต่อวันประมาณ 11.18 ล้านดอลลาร์สหรัฐ จำนวนธุรกรรมเฉลี่ยต่อวันประมาณ 863,300 รายการ ผู้ซื้อขายรายเดียวเฉลี่ยต่อวันประมาณ 13,000 คน ส่วน Predict.Fun มีปริมาณซื้อขายสะสมประมาณ 481 ล้านดอลลาร์สหรัฐ จำนวนธุรกรรมสะสมประมาณ 49.6 ล้านรายการ ปริมาณซื้อขายเฉลี่ยต่อวันประมาณ 2.88 ล้านดอลลาร์สหรัฐ จำนวนธุรกรรมเฉลี่ยต่อวันประมาณ 297,000 รายการ ผู้ซื้อขายรายเดียวเฉลี่ยต่อวันประมาณ 5,138 คน
สองแพลตฟอร์มรวมกันมีปริมาณซื้อขายประมาณ 2.347 พันล้านดอลลาร์สหรัฐ เมื่อคำนวณจากปริมาณซื้อขายสะสม Predict.Fun คิดเป็น 20.5% เมื่อคำนวณจากจำนวนธุรกรรมสะสม คิดเป็นประมาณ 25.6% เมื่อคำนวณจากการรวมจำนวนผู้ซื้อขายรายเดียวต่อวัน คิดเป็นประมาณ 28.3% ส่วนแบ่งของ Predict.Fun เพิ่มขึ้นเป็นลำดับจากขนาดเงินทุนไปสู่จำนวนธุรกรรมและจำนวนผู้เข้าร่วม แสดงให้เห็นว่าผู้ใช้มีการซื้อขายเฉลี่ยต่อรายการต่ำกว่าและมีความถี่ในการซื้อขายสูงกว่า Polymarket มีมูลค่าซื้อขายเฉลี่ยต่อรายการประมาณ





