






Gate Research: ผลกระทบของการขึ้นอัตราดอกเบี้ยต่อตลาดคริปโต: ผลกระทบต่อสภาพคล่อง การแตกตัวของสินทรัพย์ และการจำลองสถานการณ์


- มุมมองหลัก: Fed กลับมาขึ้นอัตราดอกเบี้ย 25 จุดเบซิสพอยท์ในเดือนกันยายน 2026 การขึ้นอัตราดอกเบี้ยเพียงครั้งเดียวมีผลกระทบจำกัด สิ่งที่กำหนดทิศทางระยะกลางของตลาดคริปโตอย่างแท้จริงคือเส้นทางอัตราดอกเบี้ยในอนาคต แนวโน้มเงินเฟ้อ และระดับเลเวอเรจของตลาด ไม่ใช่เหตุการณ์การขึ้นอัตราดอกเบี้ย本身
- ปัจจัยสำคัญ:
- CPI เดือนสิงหาคมเพิ่มขึ้น 3.4% เมื่อเทียบปีต่อปี Core CPI 2.4% แรงกดดันจากหมวดพลังงานและที่อยู่อาศัยยังคงสูง Dot plot แสดงอัตราดอกเบี้ยมัธยฐาน ณ สิ้นปีเพิ่มขึ้นเป็น 4.1% บ่งชี้ถึงความเป็นไปได้ที่จะกระชับนโยบายเพิ่มเติม
- การขึ้นอัตราดอกเบี้ยส่งผ่านผ่านสี่เส้นทาง: การเพิ่มอัตราผลตอบแทนปราศจากความเสี่ยง การผลักดันอัตราดอกเบี้ยที่แท้จริง การเสริมความแข็งแกร่งของค่าเงินดอลลาร์ และการขยายห่วงโซ่การชำระบัญชีจากเลเวอเรจสูงในตลาดคริปโต
- ความแตกต่างของรอบวัฏจักรมีนัยสำคัญ: การขึ้นอัตราดอกเบี้ยในปี 2017 ไม่ได้หยุดตลาดกระทิง ในปี 2022 การขึ้นอัตราดอกเบี้ยอย่างรวดเร็วประกอบกับวิกฤตเครดิตในอุตสาหกรรมทำให้มูลค่าตลาดรวมลดลงประมาณ 64.1% ตลอดทั้งปี ในเดือนกรกฎาคม 2023 ภายใต้ความคาดหวังที่เพียงพอ BTC ลดลงเพียง 0.16% ในเจ็ดวัน
- หลังการตัดสินใจในเดือนกันยายน 2026 BTC เพิ่มขึ้น 11.58% ในเจ็ดวัน ETH เพิ่มขึ้น 11.94% SOL เพิ่มขึ้น 18.70% แข็งแกร่งกว่าค่าเฉลี่ยปี 2023 อย่างมีนัยสำคัญ สะท้อนถึงการประกาศนโยบายและการฟื้นตัวของความต้องการเสี่ยง
- การแตกตัวของสินทรัพย์ชัดเจน: BTC มีความสามารถในการป้องกันตัวเชิงสัมพัทธ์ ETH ถูกจำกัดโดยการแข่งขันระหว่างผลตอบแทนจากการสเตกกับอัตราดอกเบี้ยปราศจากความเสี่ยง SOL และ altcoin ที่มีเบต้าสูงมีความยืดหยุ่นทั้งขาขึ้นและขาลงมากกว่า
- stablecoin และ RWA ควรสังเกตขนาดเงินทุน而非ราคาเหรียญ อัตราดอกเบี้ยสูงอาจผลักดันเงินทุนจาก stablecoin ที่ไม่มีผลตอบแทนไปยังผลิตภัณฑ์ RWA เช่นพันธบัตรรัฐบาลสหรัฐบนเชน
บทนำ
ในเดือนกันยายน 2026 ธนาคารกลางสหรัฐ (Fed) ประกาศขึ้นอัตราดอกเบี้ย 25 จุดพื้นฐาน (basis point) ซึ่งเป็นการปรับขึ้นอัตราดอกเบี้ยนโยบายอีกครั้งเป็นครั้งแรกในรอบกว่าสามปี แตกต่างจากการขึ้นดอกเบี้ยในอดีตที่เกิดจากเศรษฐกิจ overheating การปรับนโยบายในรอบนี้เกิดขึ้นในบริบทที่เงินเฟ้อยังสูงกว่าเป้าหมาย 2% เศรษฐกิจสหรัฐยังคงมีความยืดหยุ่น ขณะที่สินทรัพย์เสี่ยงทั่วโลกได้เผชิญกับสภาพแวดล้อมอัตราดอกเบี้ยสูงมาเป็นเวลานาน สำหรับตลาดคริปโต ความหมายของการขึ้นดอกเบี้ยครั้งนี้ไม่ได้อยู่ที่การเพิ่มขึ้น 25 จุดพื้นฐานเท่านั้น แต่ที่สำคัญกว่าคือมันได้ทำลายความคาดหวังของตลาดที่มีต่อการผ่อนคลายนโยบายการเงิน และได้ตั้งคำถามสำคัญ kembaliว่า: อัตราดอกเบี้ยสูงจะดำเนินต่อไปอีกนานแค่ไหน?
ในทางทฤษฎี การขึ้นดอกเบี้ยจะเพิ่มผลตอบแทนของสินทรัพย์ปลอดความเสี่ยงและต้นทุนโอกาสในการถือครองสินทรัพย์คริปโต และส่งผลกระทบต่อสินทรัพย์เสี่ยงอย่าง BTC และ ETH ผ่านอัตราดอกเบี้ยที่แท้จริง เงินดอลลาร์สหรัฐ และสภาพคล่องทั่วโลก แต่ประสบการณ์ในอดีตแสดงให้เห็นว่าการขึ้นดอกเบี้ยกับตลาดคริปโตที่ปรับตัวลงไม่ได้มีความสัมพันธ์แบบหนึ่งต่อหนึ่งอย่างง่ายดาย ในการขึ้นดอกเบี้ยหลายรอบระหว่างปี 2015–2018, 2022–2023 และกรกฎาคม 2023 ผลตอบแทนของ BTC มีความแตกต่างอย่างชัดเจน โดยวัฏจักรอุตสาหกรรม เลเวอเรจในตลาด และความคาดหวังต่อนโยบายก็มีบทบาทสำคัญเช่นกัน
บทความนี้จะเริ่มต้นจากสาเหตุของการขึ้นดอกเบี้ยครั้งนี้ โดยจัดเรียงช่องทางหลักที่นโยบายการเงินส่งผลกระทบต่อตลาดคริปโต และเมื่อพิจารณาประกอบกับวัฏจักรการขึ้นดอกเบี้ยในอดีต จะวิเคราะห์เพิ่มเติมถึงผลกระทบที่แตกต่างกันซึ่ง BTC, ETH, altcoin, stablecoin และสินทรัพย์อย่าง RWA อาจได้รับ เพื่อประเมินว่าการขึ้นดอกเบี้ยในรอบนี้หมายถึงผลกระทบระยะสั้น หรือเป็นการเริ่มต้นของการกำหนดราคาใหม่ภายใต้อัตราดอกเบี้ยสูงรอบใหม่
1. ทำไม Fed จึงขึ้นดอกเบี้ยในเดือนกันยายน
1.1 เงินเฟ้อยังสูงกว่าเป้าหมาย 2% อย่างชัดเจน
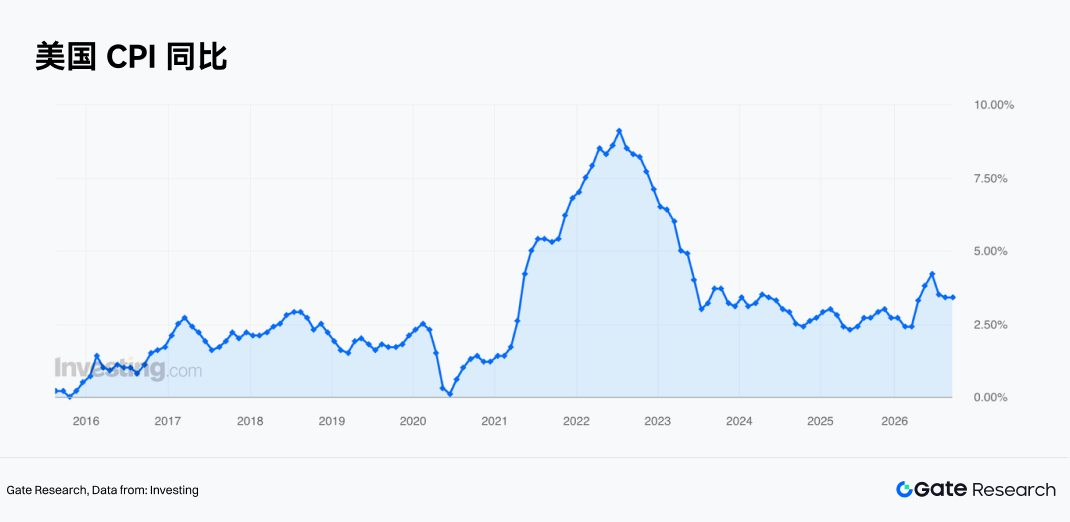
เมื่อพิจารณาแนวโน้ม CPI เงินเฟ้อของสหรัฐฟื้นตัวขึ้นอย่างชัดเจนในช่วงครึ่งแรกของปี 2026 อัตราการเติบโตของ CPI แบบปีต่อปีเพิ่มขึ้นอย่างรวดเร็วจาก 2.4% ในเดือนมกราคมเป็น 4.2% ในเดือนพฤษภาคม จากนั้นปรับตัวลงบ้าง แต่กระบวนการลดลงไม่ราบรื่นนัก ในเดือนสิงหาคม CPI เพิ่มขึ้น 0.4% เมื่อเทียบกับเดือนก่อนหน้า สูงกว่า 0.1% ในเดือนกรกฎาคมอย่างชัดเจน และเพิ่มขึ้น 3.4% เมื่อเทียบกับปีก่อน ทรงตัวเมื่อเทียบกับเดือนกรกฎาคม และยังสูงกว่าเป้าหมายเงินเฟ้อระยะยาว 2% ของ Fed อย่างมีนัยสำคัญ
เมื่อพิจารณาด้านโครงสร้าง ราคาพลังงานในเดือนสิงหาคมเพิ่มขึ้น 2.1% เมื่อเทียบกับเดือนก่อนหน้า โดยราคาน้ำมันเบนซินเพิ่มขึ้น 3.9% คิดเป็นกว่าหนึ่งในสามของการเพิ่มขึ้นของ CPI โดยรวมในเดือนนั้น ส่วนราคาที่อยู่อาศัยก็เพิ่มขึ้น 0.3% เช่นกัน ขณะเดียวกัน CPI พื้นฐาน (core CPI) ซึ่งไม่รวมอาหารและพลังงานเพิ่มขึ้น 0.3% เมื่อเทียบกับเดือนก่อนหน้า และเพิ่มขึ้น 2.4% เมื่อเทียบกับปีก่อน ซึ่งหมายความว่าแม้เงินเฟ้อจะลดลงจากจุดสูงสุดกลางปีบ้างแล้ว แต่แรงกดดันด้านราคาโดยรวมยังคงค่อนข้างสูง และรายการสำคัญอย่างพลังงานและที่อยู่อาศัยยังคงมีแรงกดดันขาขึ้น ซึ่งเป็นพื้นฐานสำคัญสำหรับการที่ Fed ขึ้นดอกเบี้ยอีกครั้งในเดือนกันยายน
จากการคาดการณ์เศรษฐกิจล่าสุดในเดือนกันยายน Fed มีการประเมินการเติบโตทางเศรษฐกิจของสหรัฐดีขึ้น แต่ในขณะเดียวกันก็ปรับเพิ่มการคาดการณ์เงินเฟ้อและอัตราดอกเบี้ยนโยบาย:
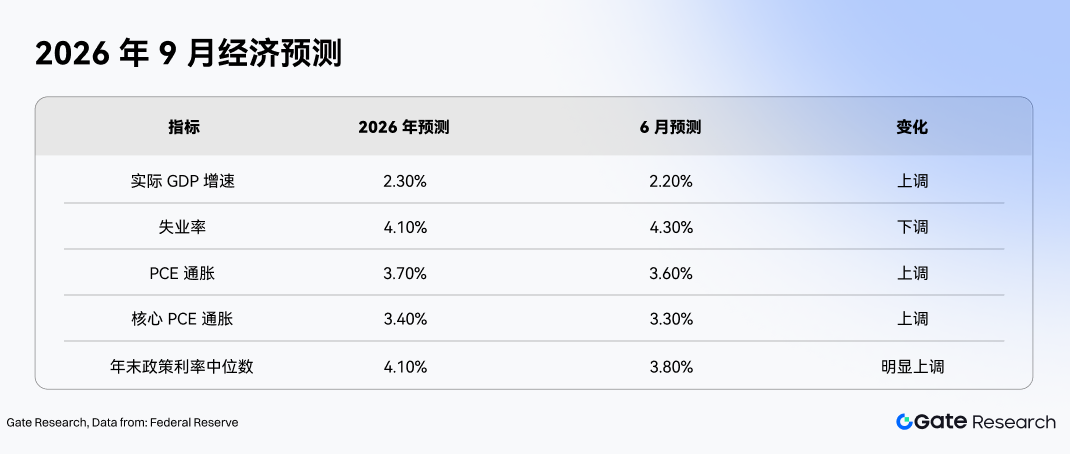
ชุดการคาดการณ์นี้ส่งสัญญาณที่ค่อนข้างชัดเจนว่า กิจกรรมทางเศรษฐกิจยังคงขยายตัวในระดับที่มั่นคง การบริโภคภายในประเทศ ผลิตภาพ และการลงทุนในทุนมีผลการดำเนินงานที่แข็งแกร่ง การจ้างงานเติบโตสอดคล้องกับอุปทานแรงงานโดยประมาณ และอัตราการว่างงานก็ไม่ได้เพิ่มขึ้นอย่างชัดเจน แต่ในขณะเดียวกัน เงินเฟ้อที่สร้างความปวดหัวให้ Fed ก็ลดลงได้ยากขึ้น กล่าวอีกนัยหนึ่ง เศรษฐกิจสหรัฐยังไม่มีแรงกดดันจากภาวะถดถอยที่ชัดเจน ซึ่งเป็นช่องว่างให้ Fed ยังคงขึ้นดอกเบี้ยต่อไปเพื่อควบคุมเงินเฟ้อ
1.2 Fed จำเป็นต้องรักษาความเชื่อมั่นของตลาดต่อการต่อสู้กับเงินเฟ้อ
นอกจากข้อมูลเศรษฐกิจแล้ว Fed ยังต้องคำนึงถึงความไว้วางใจของตลาดที่มีต่อความมุ่งมั่นในการต่อสู้กับเงินเฟ้อ หากเงินเฟ้อสูงกว่าเป้าหมาย 2% มาเป็นเวลานาน และ Fed ไม่ดำเนินการเพิ่มเติม ครัวเรือนและภาคธุรกิจอาจค่อยๆ ยอมรับความคาดหวังที่ว่า "เงินเฟ้อสูงจะคงอยู่ต่อไปอีกนาน" เมื่อความคาดหวังนี้ก่อตัวขึ้น ธุรกิจอาจปรับขึ้นราคาได้ง่ายขึ้น และแรงงานก็จะเรียกร้องค่าจ้างที่สูงขึ้น สุดท้ายทำให้เงินเฟ้อฝังตัวยิ่งขึ้น
ในขณะเดียวกัน ความสงสัยของตลาดต่อความสามารถของ Fed ในการต่อสู้กับเงินเฟ้อ อาจผลักดันผลตอบแทนพันธบัตรรัฐบาลสหรัฐระยะยาวและ term premium ให้สูงขึ้น ซึ่งจะเพิ่มความไม่แน่นอนในตลาดการเงินเพิ่มเติม ดังนั้น การขึ้นดอกเบี้ยในเดือนกันยายนจึงไม่เพียงเป็นการตอบสนองต่อข้อมูลเงินเฟ้อในปัจจุบัน แต่ยังเป็นการส่งสัญญาณที่ชัดเจนต่อตลาดว่า ตราบใดที่เงินเฟ้อยังสูงกว่าเป้าหมายอย่างชัดเจน Fed ก็พร้อมที่จะรักษานโยบายการเงินที่ตึงตัวต่อไป
1.3 การขึ้นดอกเบี้ยในเดือนกันยายนอาจไม่ใช่จุดสิ้นสุด
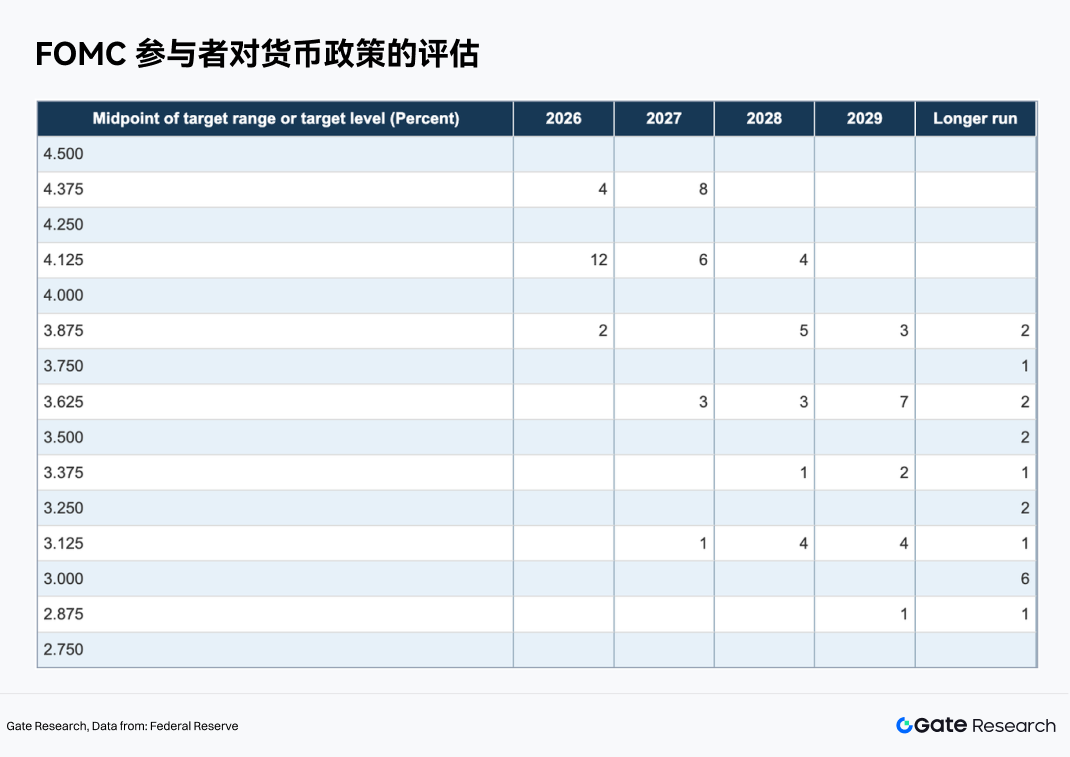
เมื่อเทียบกับการขึ้นดอกเบี้ย 25 จุดพื้นฐานในครั้งนี้ สิ่งที่ตลาดกังวลมากกว่าคือ: Fed จะขึ้นดอกเบี้ยต่อไปอีกหรือไม่ Dot plot ในเดือนกันยายนแสดงให้เห็นว่าค่ามัธยฐานของการคาดการณ์อัตราดอกเบี้ย Fed Funds ณ สิ้นปี 2026 เพิ่มขึ้นเป็น 4.1% ซึ่งสูงกว่าจุดกึ่งกลางของช่วงเป้าหมายหลังการขึ้นดอกเบี้ยครั้งนี้ที่ 3.875% ในจำนวนผู้เข้าร่วม 18 คน มี 16 คนคาดว่าอัตราดอกเบี้ย ณ สิ้นปีจะอยู่ที่อย่างน้อย 4.125%
ซึ่งหมายความว่าเจ้าหน้าที่ Fed ส่วนใหญ่เชื่อว่าระดับอัตราดอกเบี้ยในปัจจุบันอาจยังไม่เพียงพอที่จะควบคุมเงินเฟ้อได้อย่างสมบูรณ์ และยังมีความเป็นไปได้ที่จะ tighten นโยบายเพิ่มเติมภายในปีนี้ ดังนั้น สำหรับตลาดการเงิน การขึ้นดอกเบี้ยในเดือนกันยายนเองไม่ใช่ตัวแปรที่ใหญ่ที่สุด สิ่งที่ต้องให้ความสนใจจริงๆ คือข้อมูลเงินเฟ้อและการจ้างงานในอีกไม่กี่เดือนข้างหน้า และว่า Fed จะปรับขึ้นอัตราดอกเบี้ยต่อไปหรือไม่ หากข้อมูลในอนาคตยังแสดงให้เห็นว่า "เศรษฐกิจแข็งแกร่ง เงินเฟ้อสูง" ตลาดก็จำเป็นต้องประเมินใหม่ถึงความเป็นไปได้ที่อัตราดอกเบี้ยที่สูงขึ้นจะคงอยู่นานขึ้น หรือแม้แต่การขึ้นดอกเบี้ยเพิ่มเติม
2. การขึ้นดอกเบี้ยส่งผลกระทบต่อตลาดคริปโตอย่างไร
ส่วนก่อนหน้านี้อธิบายว่าเหตุใด Fed จึงขึ้นดอกเบี้ย แต่สำหรับตลาดคริปโตแล้ว คำถามที่สำคัญกว่าจริงๆ คือ "การขึ้นดอกเบี้ยจะส่งผลกระทบต่อ BTC, ETH และสินทรัพย์คริปโตอื่นๆ ผ่านช่องทางใด"
ในแง่ผลลัพธ์ การขึ้นดอกเบี้ยไม่ได้เปลี่ยนแปลงอุปทานของ Bitcoin โดยตรง และไม่ได้ลดกิจกรรมการซื้อขายบนบล็อกเชนโดยตรง แต่จะเปลี่ยนแปลงต้นทุนและทิศทางของเงินทุนทั่วโลก เมื่ออัตราดอกเบี้ยดอลลาร์สหรัฐสูงขึ้น สินทรัพย์ที่มีความเสี่ยงต่ำจะน่าสนใจยิ่งขึ้น สภาพคล่องทั่วโลกและความอยากรับความเสี่ยงของนักลงทุนก็จะเปลี่ยนไปตามนั้น และสุดท้ายส่งผ่านไปยังตลาดคริปโต
2.1 ผลตอบแทนสินทรัพย์ปลอดความเสี่ยงสูงขึ้น ความน่าสนใจในการถือสินทรัพย์คริปโตลดลง
ผลกระทบที่ตรงที่สุดของการขึ้นดอกเบี้ยคือการเพิ่มผลตอบแทนของสินทรัพย์ที่แสดงเป็นดอลลาร์สหรัฐ เนื่องจาก BTC, ETH และสินทรัพย์คริปโตอื่นๆ ไม่ได้ให้ดอกเบี้ยเป็นสกุลเงิน fiat คงที่ ดังนั้นเมื่อผลตอบแทนของสินทรัพย์ที่มีความเสี่ยงต่ำอย่างพันธบัตรรัฐบาลสหรัฐระยะสั้นและกองทุนตลาดเงินเพิ่มขึ้นอย่างต่อเนื่อง นักลงทุนสามารถได้รับผลตอบแทนที่ค่อนข้างน่าพอใจโดยไม่ต้องแบกรับความผันผวนของราคามากนัก ในเวลานี้ การเลือกจัดสรรเงินทุนก็จะเปลี่ยนไป: เมื่อถือสินทรัพย์ดอลลาร์ที่มีความเสี่ยงต่ำก็ได้ผลตอบแทนสูง ความเต็มใจของนักลงทุนที่จะแบกรับความเสี่ยงเพิ่มเติมเพื่อจัดสรรใน BTC, ETH และสินทรัพย์อื่นๆ ก็จะลดลงตามธรรมชาติ
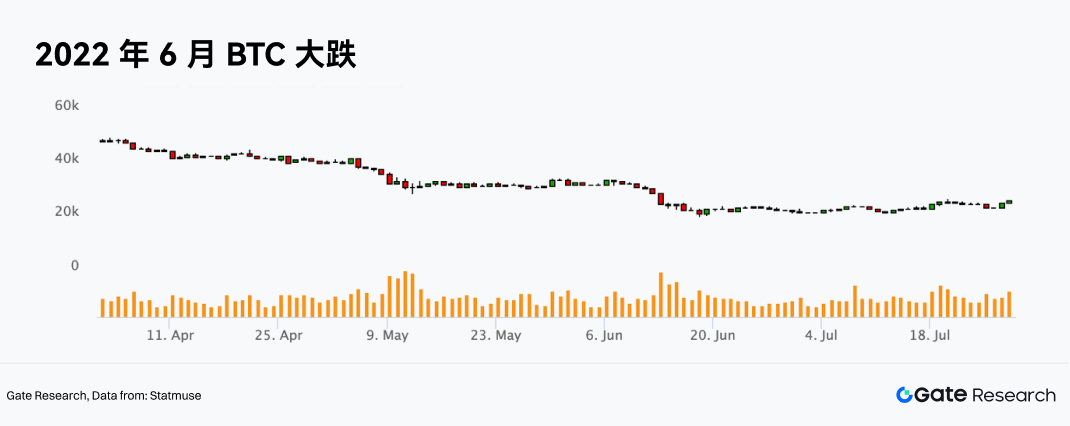
เดือนมิถุนายน 2022 เป็นกรณีตัวอย่างที่ค่อนข้างชัดเจน ในขณะนั้นเงินเฟ้อสหรัฐสูงเกินคาดอย่างต่อเนื่อง ตลาดปรับเพิ่มความคาดหวังต่อความเข้มงวดของ Fed อย่างรวดเร็ว ในวันที่ 15 มิถุนายน Fed ขึ้นดอกเบี้ยครั้งเดียว 75 จุดพื้นฐาน เพิ่มช่วงเป้าหมายอัตราดอกเบี้ย Fed Funds เป็น 1.50%–1.75% ซึ่งเป็นการขึ้นดอกเบี้ยครั้งใหญ่ที่สุดนับตั้งแต่ปี 1994
นอกจากเงินเฟ้อที่สูงเกินคาดและการ tighten นโยบายการเงินอย่างรวดเร็วแล้ว อุตสาหกรรมคริปโตเองก็กำลังเผชิญกับวิกฤตความน่าเชื่อถือและสภาพคล่องอย่างรุนแรง เหตุการณ์อย่าง Celsius ระงับการถอนเงิน และ Three Arrows Capital (3AC) ตกอยู่ในภาวะสภาพคล่องตึงตัว ได้เพิ่มความตื่นตระหนกในตลาดและกระตุ้นการ deleveraging ขนาดใหญ่ BTC ลดลงจากประมาณ 29,084 ดอลลาร์สหรัฐในวันที่ 10 มิถุนายน เป็นประมาณ 19,018 ดอลลาร์สหรัฐในวันที่ 18 มิถุนายน ลดลงสะสมประมาณ 34.6% ใน 8 วัน และระหว่างวันเคยลดลงต่ำถึงประมาณ 17,709 ดอลลาร์สหรัฐ
ผลกระทบนี้มักชัดเจนกว่าใน altcoin เมื่อเทียบกับ BTC และ ETH altcoin จำนวนมากขาดกระแสเงินสดที่มั่นคงและพื้นฐานการประเมินมูลค่าที่สมบูรณ์ ราคาพึ่งพา narrative ของตลาด เงินทุนไหลเข้า และความอยากรับความเสี่ยงมากกว่า เมื่อต้นทุนเงินทุนสูงขึ้น สินทรัพย์ประเภทนี้มักเผชิญกับความเสี่ยงจากการหดตัวของการประเมินมูลค่าได้ง่ายกว่า
2.2 อัตราดอกเบี้ยที่แท้จริงสูงขึ้น สินทรัพย์เสี่ยงโดยรวมเผชิญแรงกดดัน
จากสมการ Fisher สามารถประมาณได้ว่า: อัตราดอกเบี้ยที่แท้จริง ≈ อัตราดอกเบี้ย nominal - อัตราเงินเฟ้อ
เมื่ออัตราดอกเบี้ยที่แท้จริงต่ำและสภาพคล่องในตลาด充裕 นักลงทุนยินดีมองหาสินทรัพย์ที่มีความเสี่ยงสูงและผลตอบแทนสูง ตลาดคริปโตมักได้รับเงินทุนเพิ่มเติมได้ง่ายกว่า ในทางกลับกัน เมื่ออัตราดอกเบี้ยที่แท้จริงสูงขึ้นและสินทรัพย์ปลอดภัยสามารถให้ผลตอบแทนที่สูงได้ ความต้องการสินทรัพย์ที่มีความผันผวนสูงของเงินทุนก็จะลดลง
ดังนั้น ผลกระทบของการขึ้นดอกเบี้ยไม่ได้จำกัดอยู่เพียงผลตอบแทนพันธบัตรรัฐบาลสหรัฐที่สูงขึ้นเท่านั้น แต่ยังอาจผลักดันอัตราดอกเบี้ยที่แท้จริงให้สูงขึ้นและ tighten สภาวะการเงินโดยรวม สำหรับหุ้น การขึ้นอัตราดอกเบี้ยหมายถึงอัตราคิดลดของกระแสเงินสดในอนาคตที่สูงขึ้น ซึ่งมักกดดันการประเมินมูลค่า แม้สินทรัพย์คริปโตจะไม่มีโมเดลการประเมินมูลค่ากระแสเงินสดแบบดั้งเดิมที่สอดคล้องกันโดยสมบูรณ์ แต่ก็พึ่งพาสภาพคล่องทั่วโลกและความเต็มใจของนักลงทุนที่จะแบกรับความเสี่ยงสูงเช่นกัน
งานวิจัยที่เกี่ยวข้องของ IMF ยังแสดงให้เห็นว่า การ tighten นโยบายการเงินของ Fed อาจส่งผลกระทบต่อสินทรัพย์คริปโตผ่านช่องทางความเสี่ยงทั่วโลก เมื่อการมีส่วนร่วมของนักลงทุนสถาบันเพิ่มขึ้น ความเชื่อมโยงระหว่างตลาดคริปโตกับสินทรัพย์เสี่ยงดั้งเดิมอย่างหุ้นก็เพิ่มขึ้นเช่นกัน ดังนั้น ผลกระทบของการขึ้นดอกเบี้ยต่อตลาดคริปโตจึงไม่ใช่กระบวนการที่แยกตัวออกมา แต่เป็นส่วนหนึ่งของการกำหนดราคาสินทรัพย์เสี่ยงทั่วโลกใหม่
2.3 ดอลลาร์สหรัฐแข็งค่า ต้นทุนการซื้อ BTC และ ETH สูงขึ้น
นอกจากนี้ ผลกระทบที่ตรงที่สุดของการเปลี่ยนแปลงอัตราดอกเบี้ยคือการส่งผ่านไปยังตลาดคริปโตผ่านดอลลาร์สหรัฐ กล่าวคือ เมื่ออัตราดอกเบี้ยสหรัฐสูงขึ้น mientrasที่เศรษฐกิจหลักอื่นๆ ไม่ได้ขึ้นดอกเบี้ยพร้อมกัน ข้อได้เปรียบด้านผลตอบแทนของสินทรัพย์ดอลลาร์สหรัฐมักขยายตัว ซึ่งดึงดูดเงินทุนให้ไหลไปยังดอลลาร์สหรัฐมากขึ้น สิ่งนี้อาจสร้างแรงกดดันหลายด้านต่อตลาดคริปโต ด้านหนึ่ง การแข็งค่าของดอลลาร์สหรัฐจะเพิ่มต้นทุนของนักลงทุนบางส่วนที่ไม่ได้ใช้ดอลลาร์ในการซื้อ BTC, ETH และสินทรัพย์ที่แสดงเป็นดอลลาร์สหรัฐ อีกด้านหนึ่ง เงินทุนทั่วโลกที่หันไปชอบเงินสดดอลลาร์สหรัฐและพันธบัตรรัฐบาลสหรัฐมากขึ้น ก็จะลดเงินทุนที่ไหลไปยังตลาดความเสี่ยงสูง โดยเฉพาะในระยะที่สภาพคล่องทั่วโลก tighten พร้อมกัน สินทรัพย์คริปโตและสินทรัพย์เสี่ยงที่อ่อนไหวต่ออัตราดอกเบี้ยอย่างหุ้นเทคโนโลยีอาจเผชิญแรงกดดันพร้อมกัน
2.4 เลเวอเรจสูงในตลาดคริปโตจะขยายความผันผวนเพิ่มเติม
การเปลี่ยนแปลงของสภาพแวดล้อมมหภาคกำหนดทิศทางโดยรวมของตลาด ขณะที่โครงสร้างเลเวอเรจสูงของตลาดคริปโตเองอาจขยายผลกระทบนี้เพิ่มเติม เมื่อเทียบกับตลาดดั้งเดิม ตลาดคริปโตซื้อขายตลอด 24 ชั่วโมง และใช้ perpetual contract, การซื้อขายแบบ margin, การกู้ยืมแบบ





