






Gate 研究院: Gate TradFi เชื่อมต่อตลาดโลก ตรรกะผลตอบแทนและเส้นทางการจัดสรรสำหรับหุ้นสหรัฐฯ หุ้นญี่ปุ่น หุ้นเกาหลี และหุ้นฮ่องกง


- ประเด็นหลัก: แหล่งที่มาของผลตอบแทนในตลาดสหรัฐฯ เกาหลี ญี่ปุ่น และฮ่องกงแตกต่างกัน การกระจายความเสี่ยงข้ามตลาดเพียงขยายแหล่งที่มาของผลตอบแทน แต่ไม่สามารถเพิ่มผลตอบแทนหรือขจัดภาวะขาดทุนได้ การหมุนเวียนตามแนวโน้มสามารถปรับปรุงเส้นทางความเสี่ยงแต่ยากที่จะเอาชนะหุ้นสหรัฐฯ ได้อย่างสม่ำเสมอ
- ปัจจัยสำคัญ:
- ตั้งแต่ปี 2016 SPY มีผลตอบแทนต่อปี 14.95% Sharpe 0.88; EWY มีผลตอบแทนต่อปี 14.87% แต่มีความผันผวน 29.42% ขาดทุนสูงสุดเกือบ 49.73% Sharpe เพียง 0.62
- EWJ มีผลตอบแทนต่อปี 8.77% ขาดทุนสูงสุด 33.14%; EWH มีผลตอบแทนต่อปีเพียง 4.66% Sharpe 0.33 มูลค่าที่ต่ำไม่ได้แปลงเป็นผลตอบแทนที่ปรับด้วยความเสี่ยงอย่างมั่นคง
- กลยุทธ์หมุนเวียนตามแนวโน้มในกลุ่มตัวอย่างทั้งหมดมีผลตอบแทนต่อปี 12.1% ขาดทุนสูงสุดลดลงเหลือ 24.27% Calmar 0.50 แต่การหมุนเวียนเฉลี่ยต่อปีประมาณ 491% ต้นทุนกัดกร่อนอย่างชัดเจน
- กลยุทธ์ผกผันความผันผวนลดความผันผวนต่อปีเหลือ 16.68% ผลตอบแทนลดลงพร้อมกันเหลือ 11.08% มีแนวโน้มลงทุนหนักเกินไปในตลาดที่ความผันผวนต่ำและผลตอบแทนต่ำ
- ความสัมพันธ์ของทั้งสี่ตลาดเพิ่มขึ้นพร้อมกันในช่วงวิกฤต SPY และ EWY ร่วมแบกรับความเสี่ยงจากปัจจัย AI การกระจายตามประเทศอาจปกปิดการกระจุกตัวของอุตสาหกรรม
- แนะนำพอร์ต基准: หุ้นสหรัฐฯ 40% หุ้นญี่ปุ่น 20% หุ้นเกาหลี 20% หุ้นฮ่องกง 20% ปรับสมดุลรายไตรมาส น้ำหนักสูงสุดต่อตลาดเดียว 50%
บทคัดย่อ
• ตลาดหุ้นสหรัฐฯ หุ้นเกาหลี หุ้นญี่ปุ่น และหุ้นฮ่องกงมีแหล่งที่มาของผลตอบแทนที่แตกต่างกัน ตลาดหุ้นสหรัฐฯ พึ่งพาการเติบโตของกำไรและการลงทุนด้านเทคโนโลยีเป็นหลัก หุ้นญี่ปุ่นเน้นประสิทธิภาพของเงินทุนและการปรับอัตราดอกเบี้ยสู่ภาวะปกติ หุ้นเกาหลีได้รับแรงขับเคลื่อนจากวัฏจักรเซมิคอนดักเตอร์ ส่วนผลตอบแทนของหุ้นฮ่องกงขึ้นอยู่กับกำไรของบริษัทจีน กระแสเงินทุน และส่วนชดเชยความเสี่ยง
• ความแตกต่างด้านการประเมินมูลค่าต้องพิจารณาควบคู่กับคุณภาพของกำไรและต้นทุนเงินทุน การประเมินมูลค่าที่สูงของหุ้นสหรัฐฯ กำหนดให้บริษัทต้องสร้างการเติบโตอย่างต่อเนื่อง การปฏิรูปธรรมาภิบาลของหุ้นญี่ปุ่นต้องสะท้อนเข้าสู่ประสิทธิภาพการดำเนินงาน การประเมินมูลค่าแบบคงที่ของหุ้นเกาหลีมักถูกรบกวนจากกำไรตามวัฏจักร ส่วนการประเมินมูลค่าที่ต่ำของหุ้นฮ่องกงก็ยังต้องการการสนับสนุนร่วมกันจากกำไร การจัดสรรเงินสด และกระแสเงินทุนไหลเข้า
• การกระจายความเสี่ยงข้ามตลาดสามารถขยายแหล่งที่มาของผลตอบแทนได้ แต่ไม่สามารถเพิ่มผลตอบแทนหรือขจัดภาวะถดถอยได้ ตั้งแต่ปี 2016 ตลาดหุ้นสหรัฐฯ ให้ผลตอบแทนหลังปรับความเสี่ยงที่สูงกว่า หุ้นเกาหลีมีความยืดหยุ่นตามวัฏจักรที่แข็งแกร่งกว่า หุ้นญี่ปุ่นมีคุณค่าในการกระจายความเสี่ยงอยู่บ้าง ส่วนหุ้นฮ่องกงต้องเผชิญกับวัฏจักรการฟื้นตัวของการประเมินมูลค่าที่ยาวนานกว่า
• Gate TradFi รวมข้อมูลตลาดหุ้นทั้งสี่แห่ง ได้แก่ สหรัฐฯ เกาหลี ญี่ปุ่น และฮ่องกง ตลอดจนดัชนีที่เกี่ยวข้อง อัตราแลกเปลี่ยน และโลหะมีค่า เข้าไว้ในฉากการสังเกตและการซื้อขายแบบ unified ซึ่งช่วยเชื่อมโยงการตัดสินใจเชิงมหภาค การตรวจสอบราคา การคัดเลือกหลักทรัพย์ และการบริหารความเสี่ยงเข้าด้วยกัน
1. สภาพแวดล้อมการกำหนดราคาระดับโลก: ตลาดทั้งสี่ได้รับผลกระทบร่วมกัน แต่แหล่งที่มาของกำไรไม่สอดคล้องกัน
กองทุนการเงินระหว่างประเทศ (IMF) ประมาณการในเดือนกรกฎาคม 2026 ว่าเศรษฐกิจโลกระเติบโต 3% ในปี 2026 และ 3.4% ในปี 2027 โดยคาดการณ์การเติบโตของสหรัฐฯ ในปี 2026 อยู่ที่ 2.3% และจีนอยู่ที่ 4.6% ผลกระทบจากพลังงาน นโยบายการค้า และความเสี่ยงทางภูมิรัฐศาสตร์กดดันอัตราการเติบโตโดยรวม ขณะที่การลงทุนด้านเทคโนโลยีในอเมริกาเหนือและเอเชียช่วยชดเชยได้บางส่วน
ภาพรวมมหภาคนี้ส่งผ่านไปยังตลาดทั้งสี่ผ่านช่องทางที่แตกต่างกัน บริษัทเทคโนโลยีขนาดใหญ่ของสหรัฐฯ รองรับการใช้จ่ายด้านทุนในปัญญาประดิษฐ์ รายได้ระดับโลกและอัตรากำไรที่สูงเป็นกันชนต่อกำไร ขณะที่การประเมินมูลค่าที่สูงเพิ่มข้อกำหนดด้านความเร็วในการสร้างผลกำไรให้เป็นจริง หุ้นญี่ปุ่นตั้งอยู่ในจุดบรรจบของการเติบโตตาม nominal การปฏิรูปธรรมาภิบาลบริษัท และการปรับนโยบายการเงินสู่ภาวะปกติ การปรับปรุงการดำเนินงานขององค์กรและการเปลี่ยนแปลงของเงินเยนร่วมกันกำหนดผลตอบแทนของนักลงทุนต่างชาติ หุ้นเกาหลีอ่อนไหวต่อราคาชิปหน่วยความจำ การลงทุนในเซิร์ฟเวอร์ คำสั่งซื้อส่งออก และทิศทางเงินทุนต่างชาติ ความยืดหยุ่นของกำไรมาจาก leverage ในการดำเนินงานที่สูง และจะเร่งการหดตัวของกำไรเมื่อวัฏจักรพลิกกลับ กำไรของบริษัทฮ่องกงมีความเชื่อมโยงอย่างใกล้ชิดกับเศรษฐกิจจีน ขณะที่ภาวะการเงินในสกุลเงินดอลลาร์ส่งผลต่อการลดค่าของการประเมินมูลค่า ความคาดหวังด้านกำไรและส่วนชดเชยความเสี่ยงมักส่งผลต่อราคาพร้อมกัน
ตลาดทั้งสี่รับบทบาทในพอร์ตที่แตกต่างกัน หุ้นสหรัฐฯ ให้ exposure ต่อกำไรที่ต่อเนื่องและนวัตกรรม หุ้นญี่ปุ่นให้ exposure ต่อการปรับปรุงประสิทธิภาพเงินทุนและการปรับอัตราดอกเบี้ยสู่ภาวะปกติ หุ้นเกาหลีให้ exposure ต่อวัฏจักรเซมิคอนดักเตอร์โลก ส่วนหุ้นฮ่องกงให้ exposure ต่อสินทรัพย์จีน เงินปันผล และการฟื้นตัวของการประเมินมูลค่า การนำสินทรัพย์ทั้งสี่แห่งมาไว้ในพอร์ตเดียวกันจำเป็นต้องประเมินระดับการเสริมกันของแหล่งที่มาของผลตอบแทนก่อน แล้วจึงจัดสรรเงินทุนโดยพิจารณาจากการประเมินมูลค่าแบบคงที่
ETF ที่ซื้อขายเป็นสกุลเงินดอลลาร์ยังรวมผลกระทบจากอัตราแลกเปลี่ยนไว้ในผลตอบแทนสุดท้าย การอ่อนค่าของเงินเยนหรือเงินวอนจะลดผลตอบแทนตลาดหุ้นท้องถิ่นที่นักลงทุนสกุลดอลลาร์ได้รับ ขณะที่การแข็งค่าจะเพิ่มผลตอบแทนที่แปลงค่า บทความนี้เลือก SPY, EWJ, EWY และ EWH ซึ่งเป็น ETF ระดับประเทศหรือภูมิภาคที่จดทะเบียนในสหรัฐฯ และซื้อขายเป็นสกุลเงินดอลลาร์ ใช้ราคาปรับปรุง (adjusted price) ในการคำนวณผลตอบแทนรวมเป็นสกุลเงินดอลลาร์ เพื่อใช้เป็นตัวแทนของตลาดในแต่ละประเทศหรือภูมิภาค รูปแบบผลิตภัณฑ์ที่เป็นเอกภาพสามารถรวมเงินปันผล ค่าธรรมเนียมกองทุน ความคลาดเคลื่อนในการติดตามดัชนี และการเปลี่ยนแปลงของอัตราแลกเปลี่ยน อีกทั้งยังใกล้เคียงกับประสบการณ์การถือครองจริงของนักลงทุนต่างชาติและเงินทุน USDT อย่างไรก็ตาม แม้ EWH จะซื้อขายเป็นสกุลเงินดอลลาร์ แต่บริษัทภายใต้ underlying ยังคงได้รับผลกระทบจากอัตราดอกเบี้ยฮ่องกง อุปสงค์จีน และกระแสเงินทุนในภูมิภาค
การติดตามประจำวันยังต้องนำหุ้นกลับเข้าสู่สภาพแวดล้อมข้ามสินทรัพย์ ด้วยข้อมูลหุ้น ดัชนี อัตราแลกเปลี่ยน และโลหะมีค่าในอินเทอร์เฟซเดียวกันของ Gate TradFi สามารถใช้ดัชนียืนยันแนวโน้มภูมิภาค ใช้อัตราแลกเปลี่ยน เช่น USD/JPY ในการแยกผลตอบแทนหุ้นออกจากส่วนสนับสนุนของสกุลเงิน และใช้ทองคำในการสังเกตความต้องการหลีกเลี่ยงความเสี่ยง ราคาสินทรัพย์หลายประเภทให้การตรวจสอบไขว้สำหรับการตัดสินใจเชิงมหภาค ขณะที่กำไรของบริษัทและงบดุลยังต้องศึกษาแยกต่างหาก
2. การประเมินมูลค่า กำไร และเงินทุน: ความแตกต่างของราคามาจากความแตกต่างของเงื่อนไขข้อจำกัด
การเปรียบเทียบการประเมินมูลค่าข้ามตลาดมักตกอยู่ในกับดักของอัตราส่วนแบบคงที่ การประเมินมูลค่าที่สูงของดัชนีสหรัฐฯ เกี่ยวข้องกับโครงสร้างอุตสาหกรรม เสถียรภาพของกำไร ผลตอบแทนผู้ถือหุ้น และความสามารถในการสร้างรายได้ระดับโลก การประเมินมูลค่าที่ต่ำของตลาดฮ่องกงเกี่ยวข้องกับน้ำหนักของอุตสาหกรรมตามวัฏจักร ส่วนชดเชยความเสี่ยง ความชัดเจนของกำไร และโครงสร้างนักลงทุน ญี่ปุ่นและเกาหลีอยู่ระหว่างทั้งสอง และได้รับผลกระทบจากเงินเยนและวัฏจักรเซมิคอนดักเตอร์ตามลำดับ ความแตกต่างของอัตราส่วนราคาต่อกำไร (P/E) รวมถึงการตัดสินใจโดยรวมของตลาดเกี่ยวกับระยะเวลาการเติบโต ต้นทุนเงินทุน และคุณภาพธรรมาภิบาล ไม่สามารถใช้แยกจากโครงสร้างกำไรได้
หุ้นสหรัฐฯ จำเป็นต้องทดสอบว่ากำไรสามารถตามทันการประเมินมูลค่าได้หรือไม่ หากดัชนีปรับขึ้นพร้อมกับการปรับเพิ่มประมาณการกำไรใน 12 เดือนข้างหน้า แรงกดดันด้านการประเมินมูลค่าสามารถถูกดูดซับ gradually โดยการเติบโตของกำไร หากการปรับขึ้นของราคาหุ้นส่วนใหญ่มาจากการขยายตัวของอัตราส่วนการประเมินมูลค่า การเพิ่มขึ้นของอัตราดอกเบี้ยระยะยาวจะขยายขนาดของการปรับตัว เมื่อศึกษาบริษัทเทคโนโลยีขนาดใหญ่ ควรเปรียบเทียบการใช้จ่ายด้านทุน ค่าเสื่อมราคา รายได้ธุรกิจคลาวด์ และกระแสเงินสดอิสระ เมื่อการลงทุนในปัญญาประดิษฐ์สามารถเพิ่มรายได้หรือการรักษาลูกค้า การใช้จ่ายด้านทุนถือเป็นการลงทุนเพื่อการเติบโต เมื่อรายได้เกิดขึ้นช้าและการคิดค่าเสื่อมราคาเพิ่มขึ้นอย่างรวดเร็ว อัตรากำไรจะถูกกดดัน
หุ้นญี่ปุ่นจำเป็นต้องทดสอบว่าธรรมาภิบาลเงินทุนสามารถเปลี่ยนแปลงประสิทธิภาพการดำเนินงานได้หรือไม่ หากบริษัทที่มีอัตราส่วนราคาต่อมูลค่าทางบัญชี (P/B) ต่ำเพียงเพิ่มเงินปันผลแบบครั้งเดียว การปรับปรุงการประเมินมูลค่าอาจอยู่เพียงระยะสั้น หากบริษัทลดการถือหุ้นไขว้ ถอนตัวจากธุรกิจที่ให้ผลตอบแทนต่ำ และเพิ่มผลตอบแทนจากเงินลงทุนพร้อมกัน ผลตอบแทนผู้ถือหุ้นและคุณภาพการดำเนินงานจะก่อให้เกิดวัฏจักรการปรับปรุงที่ยาวนานขึ้น ธนาคารได้รับประโยชน์จากการปรับอัตราดอกเบี้ยสู่ภาวะปกติ แต่ก็เผชิญกับต้นทุนเครดิตและความผันผวนของการถือครองพันธบัตร บริษัทส่งออกได้รับประโยชน์จากเงินเยนที่อ่อนค่า ขณะที่บริษัทในประเทศพึ่งพาการเติบโตของค่าจ้างและกำลังซื้อที่แท้จริงของครัวเรือนมากกว่า
การประเมินมูลค่าของหุ้นเกาหลีมักแกว่งตามวัฏจักรกำไร เมื่อกำไรเซมิคอนดักเตอร์อยู่ในจุดต่ำสุด อัตราส่วน P/E แบบคงлетнийอาจสูงได้ เนื่องจากตัวหารได้หดตัวแล้ว เมื่อกำไรใกล้จุดสูงสุดของวัฏจักร อัตราส่วนแบบคงที่อาจกลับต่ำได้ การประเมินมูลค่าจำเป็นต้องรวมสินค้าคงคลัง อัตราการใช้กำลังการผลิต ราคาผลิตภัณฑ์ การใช้จ่ายด้านทุน และกำไรปกติในแต่ละช่วงเข้าด้วยกัน ความต้องการหน่วยความจำแบนด์วิดท์สูง (HBM) เพิ่มพื้นที่การเติบโตเชิงโครงสร้างของอุตสาหกรรม แต่การขยายกำลังการผลิตยังคงเป็นตัวกำหนดว่าอัตรากำไรจะรักษาไว้ได้นานเพียงใด
ส่วนลดของหุ้นฮ่องกงรวมถึงปัจจัยด้านการเติบโต ธรรมาภิบาล สภาพคล่อง และภูมิรัฐศาสตร์ การปรับปรุงอัตรากำไร การซื้อหุ้นคืน และกระแสเงินสดอิสระของแพลตฟอร์มอินเทอร์เน็ตสามารถลดส่วนลดได้บางส่วน เงินปันผลของธนาคาร โทรคมนาคม และบริษัทพลังงานให้ผลตอบแทนจากการถือครอง แต่ความสามารถในการจ่ายเงินปันผลขึ้นอยู่กับกระแสเงินสดและข้อจำกัดด้านเงินทุน หากมาตรการผ่อนปรนเชิงนโยบายไม่ส่งผลเข้าสู่รายได้ กำไร และกระแสเงินทุน การฟื้นตัวของการประเมินมูลค่าอาจอยู่เพียงขั้นตอนการซื้อขาย ตลาดฮ่องกงจำเป็นต้องสังเกตประมาณการกำไร เงินทุนจากทางใต้ (Southbound) การจัดสรรของสถาบันต่างชาติ และมูลค่าการซื้อขายพร้อมกัน เมื่อตัวชี้วัดทั้งสี่ปรับตัวดีขึ้นพร้อมกัน คุณภาพของตลาดจะสูงกว่าที่ขับเคลื่อนด้วยเหตุการณ์เชิงนโยบายเพียงอย่างเดียว
บทบาทของกระแสเงินทุนในตลาดทั้งสี่ก็แตกต่างกัน ตลาดสหรัฐฯ มีเงินทุนแบบ passive ขนาดใหญ่ กลไกการถ่วงน้ำหนักตามมูลค่าตลาดเสริมความแข็งแกร่งให้ผู้นำตลาด เงินทุนต่างชาติในตลาดญี่ปุ่นอ่อนไหวต่ออัตราแลกเปลี่ยนและการปฏิรูปธรรมาภิบาล ตลาดเกาหลีได้รับผลกระทบจากสถานะการลงทุนเทคโนโลยีทั่วโลกและงบประมาณความเสี่ยงของนักลงทุนต่างชาติ ส่วนฮ่องกงรับทั้งเงินทุนระหว่างประเทศและเงินทุนจากจีนแผ่นดินใหญ่ กระแสเงินทุนไม่สามารถอธิบายปัจจัยพื้นฐานได้ทั้งหมด แต่เป็นตัวกำหนดว่าการเปลี่ยนแปลงของกำไรจะสะท้อนเข้าสู่ราคาได้เร็วเพียงใด
3. ผลการดำเนินงานของตลาด: ผลตอบแทนสูง ความผันผวนสูง และการประเมินมูลค่าต่ำเป็นมิติที่แตกต่างกัน
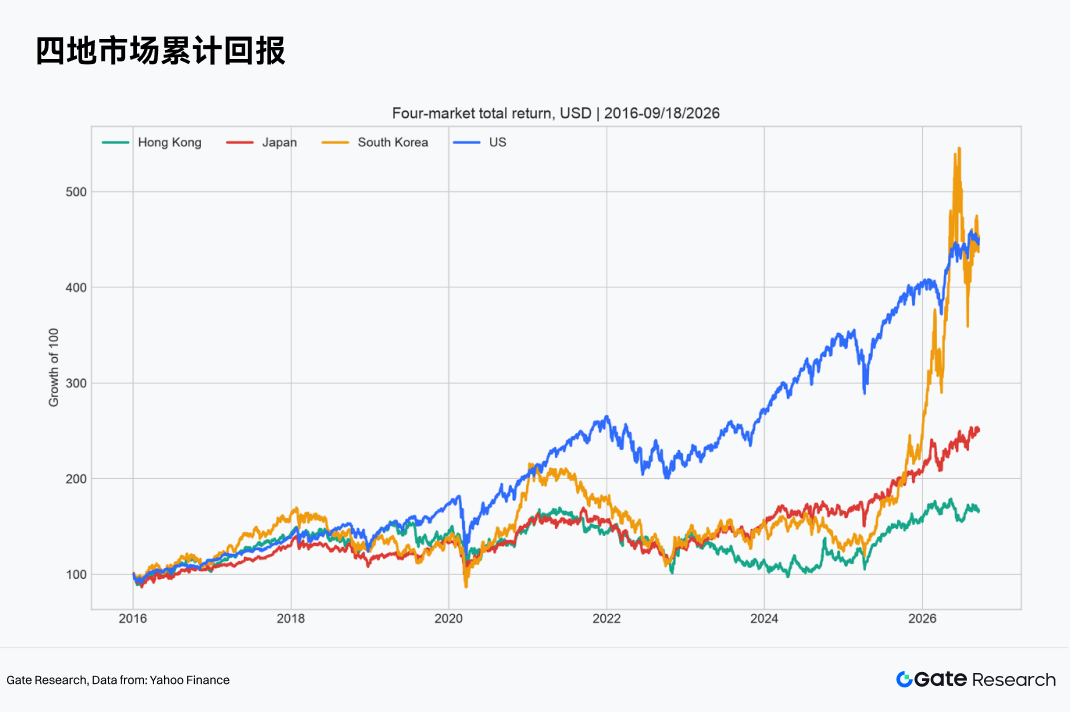
ตั้งแต่ปี 2016 ผลตอบแทนต่อปีของหุ้นสหรัฐฯ และหุ้นเกาหลีใกล้เคียงกันคือ 14.95% และ 14.87% ตามลำดับ แต่เส้นทางของผลตอบแทนแตกต่างกันมาก SPY มีความผันผวนต่อปี 17.73% และการ Drawdown สูงสุด 33.72% ส่วน EWY มีความผันผวนต่อปีถึง 29.42% และการ Drawdown สูงสุดเกือบ 49.73% มูลค่าสุดท้ายที่ใกล้เคียงกันไม่ได้หมายความว่าผลการดำเนินงานหลังปรับความเสี่ยงจะเหมือนกัน SPY มีอัตราส่วน Sharpe 0.88 และ EWY อยู่ที่ 0.62 ตลาดเกาหลีให้ความยืดหยุ่นตามวัฏจักรที่สูงขึ้นแก่พอร์ต แต่จำเป็นต้องมีเพดานการถือครองและกฎการออกที่เข้มงวดกว่า
ตลาดญี่ปุ่น EWJ ให้ผลตอบแทนเป็นบวกและมีคุณค่าในการกระจายความเสี่ยงอยู่บ้าง แต่ผลตอบแทนระยะยาวยังคงตามหลังสหรัฐฯ ช่องว่างเกี่ยวข้องกับโครงสร้างอุตสาหกรรม อัตราการเติบโตของกำไร และอัตราแลกเปลี่ยน เหตุผลในการจัดสรรหุ้นญี่ปุ่นอยู่ที่ธรรมาภิบาลองค์กร ผลตอบแทนเงินทุน และวัฏจักรอัตราแลกเปลี่ยน การปรับขึ้นในอดีตไม่สามารถสนับสนุนการตัดสินใจในอนาคตได้ด้วยตัวเอง ผลตอบแทนต่อปีอยู่ที่ 8.77% และการ Drawdown สูงสุด 33.14% แสดงให้เห็นว่าการปรับปรุงธรรมาภิบาลสามารถเพิ่มความน่าสนใจของสินทรัพย์ แต่ไม่ได้ขจัดความสูญเสียจากภาวะถดถอยทั่วโลกและผลกระทบจากสภาพคล่อง
ตลาดฮ่องกง EWH มีผลตอบแทนต่อปี 4.66% ความผันผวนต่อปี 19.44% การ Drawdown สูงสุด 42.71% และอัตราส่วน Sharpe เพียง 0.33 การประเมินมูลค่าที่ต่ำไม่ได้แปลงเป็นผลตอบแทนหลังปรับความเสี่ยงที่มั่นคง หากส่วนลดการประเมินมูลค่าขาดการปรับปรุงกำไร การจัดสรรเงินสด และกระแสเงินทุนไหลเข้าสนับสนุน ต้นทุนการถือครองจะสะท้อนออกมาในวัฏจักรการฟื้นตัวที่ยาวนานขึ้น หุ้นฮ่องกงยังคงมีคุณค่าในพอร์ต แต่เหมาะกว่าที่จะใช้วิธีการผสมผสานระหว่างการตรวจสอบกำไร การยืนยันแนวโน้ม และการคัดเลือกอุตสาหกรรม
เมทริกซ์สหสัมพันธ์ของผลตอบแทนรายวันแสดงให้เห็นว่าตลาดทั้งสี่มีปัจจัยความเสี่ยงโลกร่วมกัน แต่ยังคงรักษาความแตกต่างในระดับภูมิภาค สหสัมพันธ์ไม่เพียงพอที่จะขจัดภาวะถดถอยเชิงระบบ โดยเฉพาะในช่วงที่สภาพคล่องถูกกระแทก สหสัมพันธ์ของตลาดต่างๆ มักเพิ่มขึ้นพร้อมกัน การกระจายความเสี่ยงมีส่วนช่วยหลักในการลดการพึ่งพาอุตสาหกรรมเดียวและเส้นทางนโยบายเดียว ไม่สามารถรับประกันการหลีกเลี่ยงความเสี่ยงได้อย่างสมบูรณ์ในช่วงวิกฤต
เมื่อ





