






Gate Research: AI-Driven Cross-Asset Trading Strategy, GCRA Model and Gate Multi-Product Execution


- ประเด็นหลัก: คุณค่าของระบบการซื้อขาย AI กำลังเปลี่ยนจากการพยากรณ์ราคาระยะสั้นไปสู่การระบุสภาวะตลาดและการบริหารงบประมาณความเสี่ยง รายงานเสนอกลยุทธ์ข้ามสินทรัพย์ GCRA ซึ่งผสาน BTC, ETH, SOL และสินทรัพย์เทคโนโลยีหุ้นสหรัฐเข้าไว้ในกรอบความเสี่ยงแบบเอกภาพ และวัดประสิทธิผลของโมเดลด้วยผลตอบแทนหลังหักต้นทุน
- องค์ประกอบสำคัญ:
- BTC, ETH และ SOL ปรับขึ้นประมาณ 21.3%, 27.4% และ 25.3% ในช่วง 7 วันที่ผ่านมา ตามลำดับ RSI รายวันสูงกว่า 75 ทั้งหมด ปริมาณสถานะเปิด (Open Interest) ลดลง 1.84%—3.31% ภายใน 24 ชั่วโมง สะท้อนแนวโน้มที่ยังดำเนินต่อแต่มีความแออัดระยะสั้นและเลเวอเรจหดตัว
- ความผันผวน 7 วันของ ETH อยู่ที่ 7.14% คิดเป็นประมาณ 1.86 เท่าของความผันผวน 30 วัน สะท้อนการขยายตัวของความผันผวนในระยะสั้นอย่างชัดเจน ส่วนแบ่งตลาดของ BTC ใกล้ 60% ดัชนีฤดูกาล Altcoin อยู่ที่เพียง 37 การปรับขึ้นกระจุกตัวอยู่ในสินทรัพย์สภาพคล่องสูง
- GCRA ใช้การตัดสินใจรายวันและการดำเนินการระดับชั่วโมง โดยสร้างสถานะเป้าหมายผ่านการให้คะแนนคู่ระหว่างแนวโน้มและความแออัด เป้าหมายความผันผวน (annualized 10%—12%) ข้อจำกัดด้านความสัมพันธ์ และกฎการตัดวงจรหลายชั้น
- ฝั่งหุ้นใช้ลำดับราคาเปรียบเทียบสามชุด ได้แก่ QQQ/SPY, NVDA/QQQ และ BTC/QQQ ในการกำหนดงบประมาณความเสี่ยง โดยช่วงสามวันทำการก่อนและหลังวันประกาศผลประกอบการจะถูกทำเครื่องหมายเป็นหน้าต่างเหตุการณ์แยกต่างหาก
- Gate spot, perpetual contracts, การเชื่อมต่อหุ้นโดยตรง, CFD และ TradFi Perps ประกอบกันเป็นเส้นทางการดำเนินการ โดยคำนวณส่วนต่างสุทธิตามค่าธรรมเนียม สเปรด สลิปเปจ อัตราดอกเบี้ยเงินทุนและค่าธรรมเนียมข้ามคืน หากข้อได้เปรียบไม่เพียงพอจะยกเลิกคำสั่ง
- ระบบมีกลไกการลดระดับโมเดล เช่น หาก Rank IC 20 วันต่ำกว่าเปอร์เซ็นไทล์ที่ 10 ในอดีต หรือผลตอบแทนหลังหักต้นทุนติดลบสองรอบติดต่อกัน จะสลับไปใช้เส้นฐานเชิงเส้นและคงไว้เพียงฟังก์ชันการควบคุมความเสี่ยง
บทสรุป
• จุดเน้นการใช้งานระบบซื้อขายด้วย AI กำลังเปลี่ยนจาการคาดการณ์ราคาระยะสั้นไปสู่การระบุสภาวะตลาด การจัดอันดับข้ามสินทรัพย์ การจัดสรรงบประมาณความเสี่ยง การสกัดเหตุการณ์ และการควบคุมต้นทุนการดำเนินการ โดยมูลค่าของโมเดลจะถูกวัดจากผลตอบแทนหลังหักต้นทุนและความเสถียรของความเสี่ยงมากขึ้น
• สินทรัพย์คริปโตและตลาดหุ้นมีปัจจัยขับเคลื่อนร่วมกัน เช่น สภาพคล่อง ความอยากรับความเสี่ยง และสไตล์การเติบโต ดังนั้น BTC, ETH, SOL, ดัชนีเทคโนโลยี และหุ้นผู้นำ AI จำเป็นต้องถูก纳入กรอบความเสี่ยงแบบ unified เพื่อหลีกเลี่ยงการกระจายสินทรัพย์ที่ปกปิดการกระจุกตัวของปัจจัย
• กลยุทธ์ GCRA (Gate Cross-Asset Regime Allocation) สร้างสถานะรายวันผ่านสัญญาณแนวโน้มหลายรอบ ความแออัด ความผันผวน และสหสัมพันธ์ พร้อมกำหนดข้อจำกัดด้านเลเวอเรจ การทดทอย ถอนเงินหลักประกัน และความล้มเหลวของโมเดล เพื่อเป็นเส้นทางที่ชัดเจนสำหรับการทดสอบในบัญชีจำลองและการทดสอบจริงขนาดเล็ก
• Gate Spot, Perpetual Futures, การเชื่อมต่อหุ้นโดยตรง, TradFi CFD และ TradFi Perps ประกอบเป็นระบบการดำเนินการข้ามสินทรัพย์ การเลือกผลิตภัณฑ์ขึ้นอยู่กับระยะเวลาการถือ ทิศทางการซื้อขาย สภาพคล่อง อัตราค่าธรรมเนียมเงินทุน ต้นทุนข้ามคืน และกฎของบัญชี
บทนำ
คุณค่าการวิจัยของระบบซื้อขายด้วย AI มุ่งเน้นที่การระบุสภาวะตลาด การจัดอันดับข้ามสินทรัพย์ การจัดสรรงบประมาณความเสี่ยง การสกัดเหตุการณ์จากข้อความ และการควบคุมต้นทุนการดำเนินการ การมอบหมายทิศทางของแท่งเทียนถัดไปให้โมเดลเดียวอาจได้รับผลกระทบจากสัญญาณรบกวน การ overfit และการเปลี่ยนแปลงของระบอบตลาด รายงานนี้สร้างกรอบกลยุทธ์ข้ามสินทรัพย์ที่สามารถรันได้รายวันสำหรับการทดสอบจริง โดยนำ BTC, ETH, SOL, SPY, QQQ และหุ้นในห่วงโซ่อุตสาหกรรม AI เข้าสู่กรอบ unified และดำเนินการกำหนดเส้นทางผลิตภัณฑ์ตามช่วงเวลาซื้อขาย ต้นทุนเงินทุน โครงสร้างบัญชี และความสามารถในการขายชอร์ตของผลิตภัณฑ์ต่างๆ ของ Gate
ส่วนคริปโตใช้ผลตอบแทน 7 วัน ความผันผวน 7/30/90 วัน RSI รายวัน ADX อัตราค่าธรรมเนียมเงินทุน อัตราส่วน Long/Short และการเปลี่ยนแปลงของ Open Interest 24 ชั่วโมง ส่วนหุ้นสังเกตเส้นทางในหนึ่งเดือนที่ผ่านมา ความแข็งแกร่งสัมพัทธ์ของดัชนี ผลตอบแทนของหุ้นแต่ละตัวเทียบกับดัชนี และหน้าต่างเหตุการณ์ ข้อมูล Gate แสดงว่า BTC, ETH และ SOL เพิ่มขึ้นประมาณ 21.3%, 27.4% และ 25.3% ใน 7 วันที่ผ่านมา ตามลำดับ โดย RSI รายวันของสินทรัพย์ทั้งสามสูงกว่า 75 และ Open Interest ลดลง 1.84%—3.31% ใน 24 ชั่วโมงล่าสุด ตลาดอยู่ในสภาวะผสมของการ延续แนวโน้มระยะกลาง ความแออัดระยะสั้นที่เพิ่มขึ้น และการหดตัวเล็กน้อยของเลเวอเรจ
บทความนี้นำเสนอกรอบการทดสอบจริงที่ประกอบด้วยสภาวะหลายรอบ การให้คะแนนแนวโน้มและความแออัดคู่ เป้าหมายความผันผวน ข้อจำกัดสหสัมพันธ์ข้ามสินทรัพย์ และการดำเนินการผ่านผลิตภัณฑ์ Gate ระบบสร้างสถานะเป้าหมายวันละครั้ง โดยโมเดลระหว่างวันมีหน้าที่เพียงดำเนินการและตัดวงจร ไม่พลิกทิศทางบ่อยครั้งตามสัญญาณรบกวนระยะสั้น
บทความนี้มีไว้เพื่อการวิจัยและการศึกษาเท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน ข้อเสนอการซื้อขาย คำมั่นเรื่องผลตอบแทน หรือคำสั่งซื้อขายอัตโนมัติ หุ้น สินทรัพย์คริปโต CFD และสัญญาฟิวเจอร์สแบบ perpetual อาจทำให้เกิดการสูญเสียเงินต้น เลเวอเรจ ช่องว่างราคา อัตราค่าธรรมเนียมเงินทุน และสภาพคล่องที่ลดลงจะขยายการขาดทุน
1. กรอบข้อมูล: จากการ snapshot สู่หลักฐานหลายรอบ
1.1 การแบ่งชั้นรอบของตลาดคริปโต
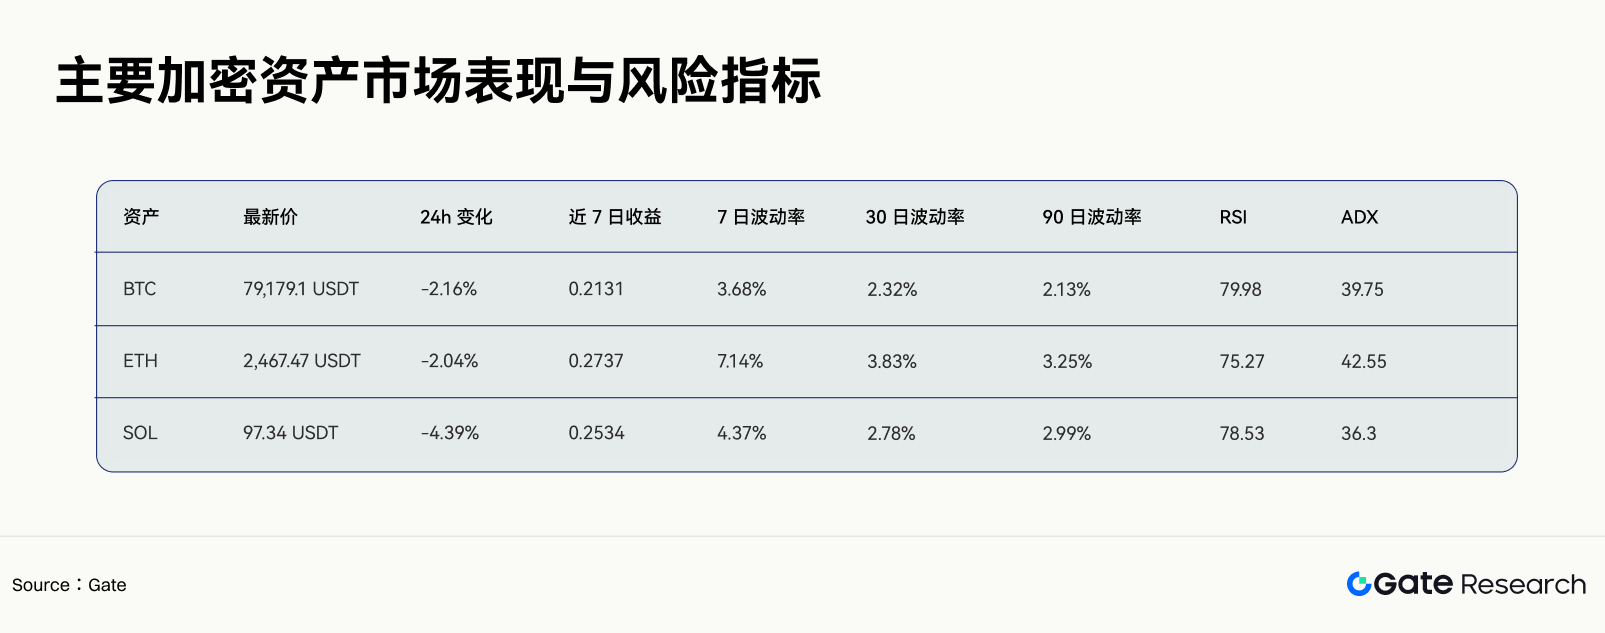
ข้อมูล ณ วันที่ 26 สิงหาคม 2026 (ข้อมูลทั้งหมดในบทความนี้截止ถึงวันดังกล่าว)
ผลตอบแทน 7 วันของสินทรัพย์ทั้งสามเป็นบวกอย่างมีนัยสำคัญ การย่อตัวในหนึ่งวันไม่ได้ทำลายแนวโน้มรายสัปดาห์ ความผันผวน 7 วันของ ETH อยู่ที่ 7.14% ใกล้เคียง 1.86 เท่าของความผันผวน 30 วัน บ่งชี้ว่าการขยายตัวของความผันผวนระยะสั้นกระจุกตัวใน ETH ความผันผวน 7/30/90 วันของ BTC อยู่ที่ 3.68%, 2.32% และ 2.13% ตามลำดับ ความเสี่ยงระยะสั้นเพิ่มขึ้นเช่นกันแต่ในระดับที่ต่ำกว่า ETH
การตัดสินใจหลายรอบใช้ลำดับดังนี้:
• ตัวชี้วัด 90 วันกำหนดสภาพแวดล้อมความเสี่ยงพื้นฐาน;
• ตัวชี้วัด 30 วันกำหนดแนวโน้มและงบประมาณความผันผวน;
• ตัวชี้วัด 7 วันระบุการเร่งตัว ความแออัด และการขยายตัวของความผันผวน;
• ข้อมูล 24 ชั่วโมงใช้เพียงยืนยันการเปลี่ยนแปลงสถานะและเงื่อนไขการดำเนินการ
1.2 ความกว้างของตลาดคริปโตและโครงสร้างเงินทุน
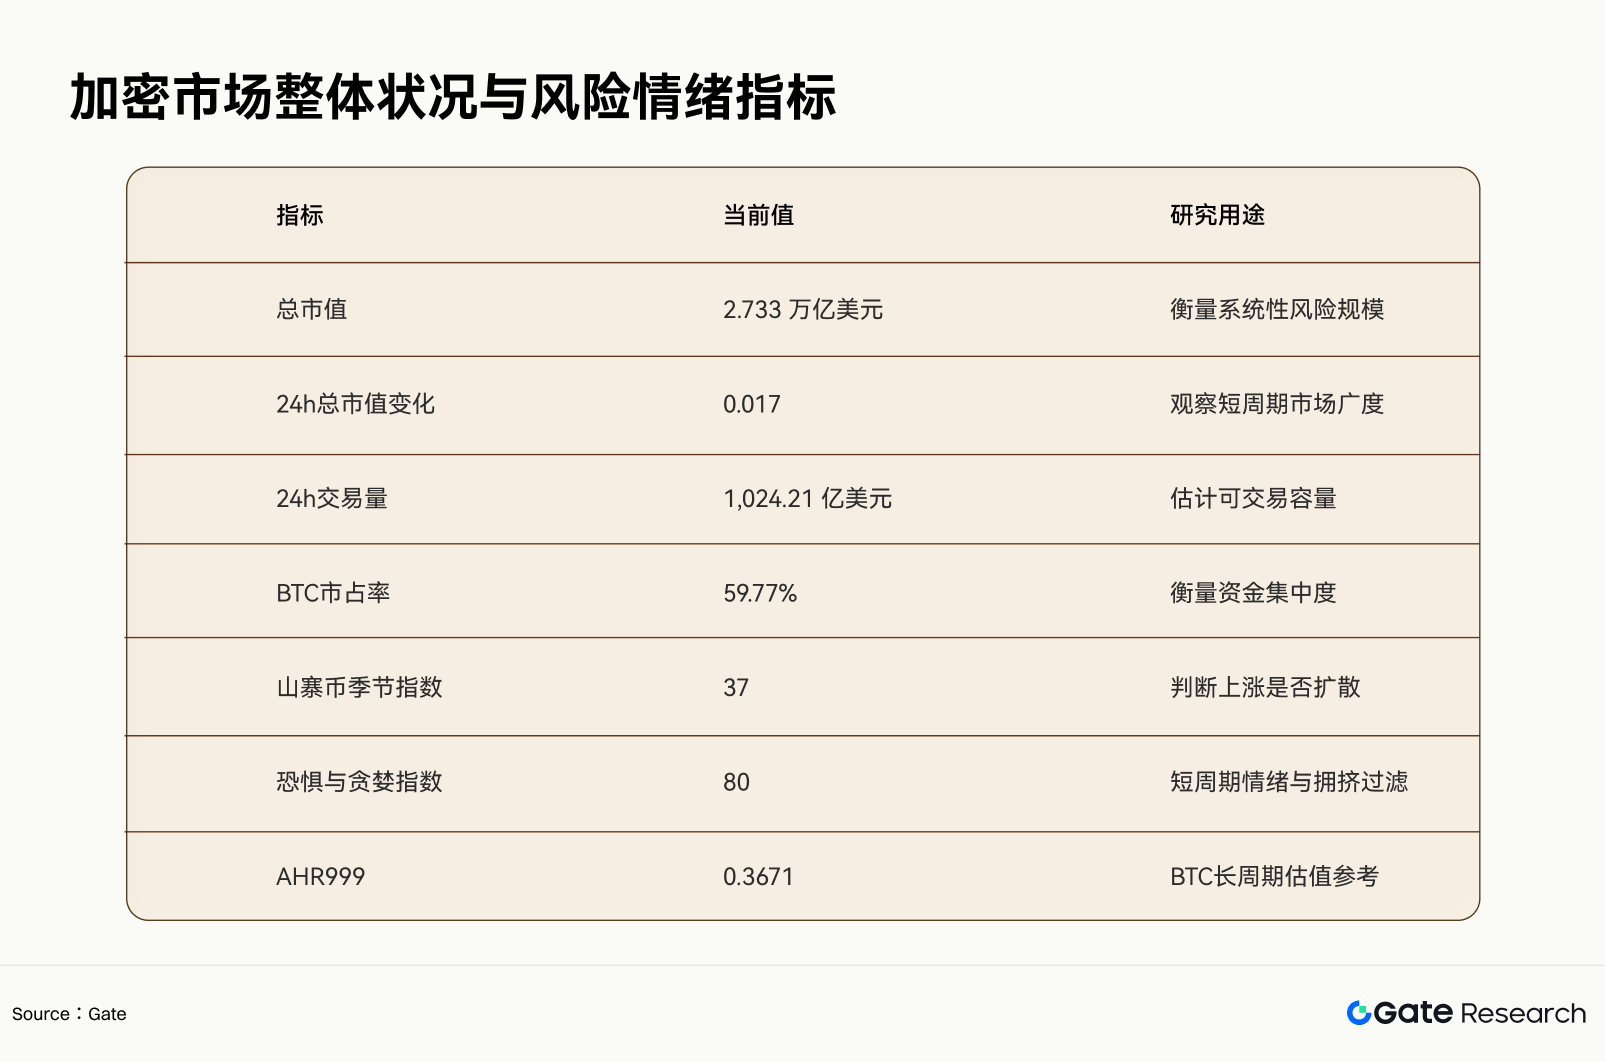
ดัชนี Fear & Greed อยู่ในระดับสูง ขณะที่ AHR999 ยังอยู่ในโซนต่ำ ตัวชี้วัดทั้งสองครอบคลุมรอบที่แตกต่างกัน กลยุทธ์คงความเสี่ยงในการจัดสรรในรอบยาว และลดเลเวอเรจใหม่ในรอบสั้น ส่วนแบ่งตลาดของ BTC ใกล้ 60% ดัชนี Altcoin Season อยู่ที่เพียง 37 การปรับขึ้นของตลาดยังเอนเอียงไปทางสินทรัพย์สภาพคล่องสูง การ扩散ของ altcoin ในวงกว้างยังไม่ได้รับการยืนยัน
1.3 สถานะอนุพันธ์: แยกความแข็งแกร่งของแนวโน้มออกจากความแออัด
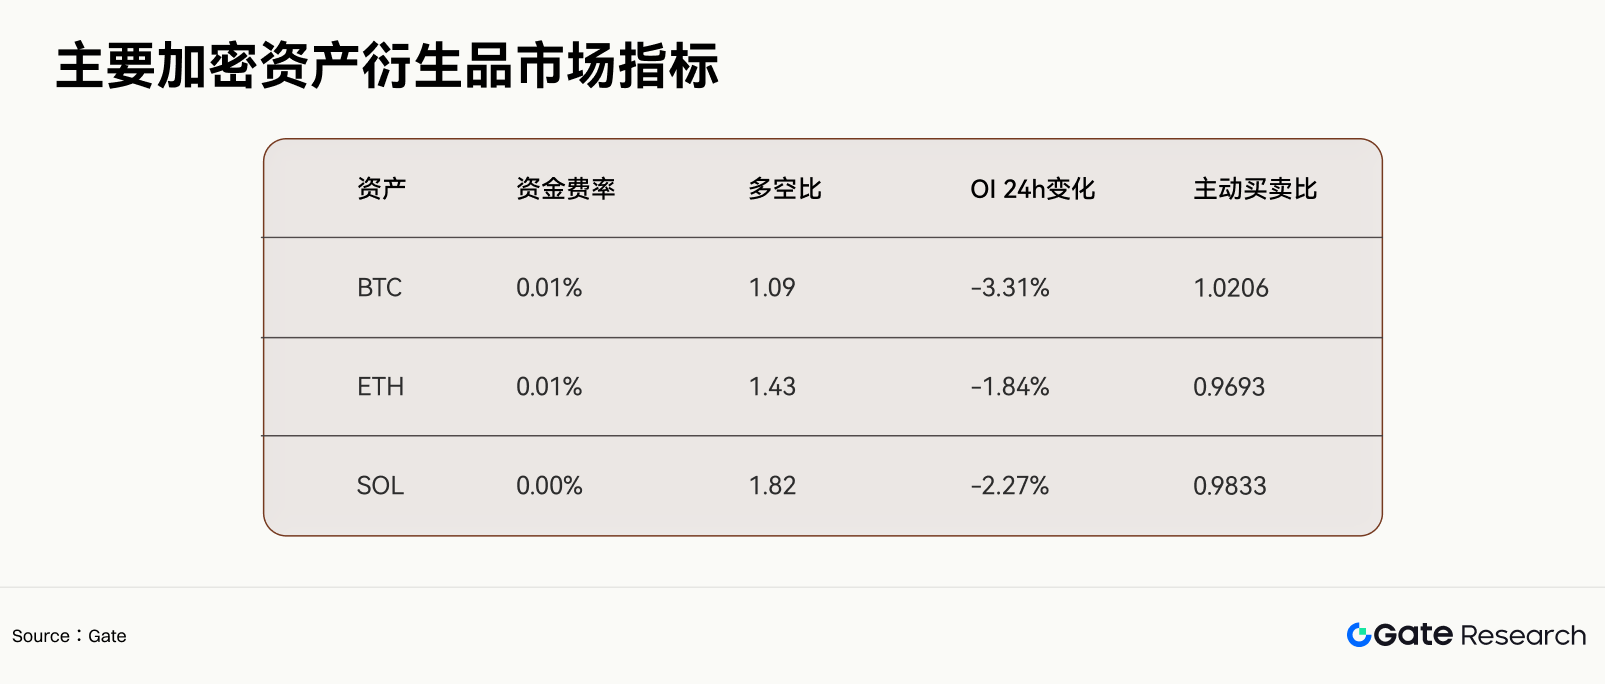
ราคาย่อตัวพร้อมกับ Open Interest ที่ลดลง เงินทุนเลเวอเรจอยู่ในระยะถอนตัว อัตราส่วนการซื้อขายเชิงรุกของ BTC ยังสูงกว่า 1 เล็กน้อย ขณะที่ ETH และ SOL ต่ำกว่า 1 อัตราส่วน Long/Short ของ SOL อยู่ที่ 1.82 สูงกว่า BTC และ ETH ระบบลดขนาดสถานะ long ในระยะนี้ แต่ไม่สร้างสถานะกลับทิศทางโดยตรงจาก RSI ที่อยู่ในระดับสูง
1.4 ตลาดหุ้นใช้เส้นทางรายเดือนและความแข็งแกร่งสัมพัทธ์
SPY มีการเปลี่ยนแปลงสะสมประมาณ +3.66% ในช่วง 27 กรกฎาคมถึง 25 สิงหาคม 2026 โดยจุดสูงและต่ำของช่วงอยู่ที่ประมาณ 778.98 และ 731.00 QQQ มีการย่อตัวรายเดือน -6.60% ในเดือนกรกฎาคม และฟื้นตัวจาก 687.99 ณ วันที่ 31 กรกฎาคม เป็น 723.70 ณ วันที่ 12 สิงหาคม สไตล์การเติบโตผ่านการฟื้นตัวอย่างรวดเร็ว NVIDIA ลดลงจาก 225.01 เป็น 208.48 ในช่วง 17-24 สิงหาคม แล้วดีดกลับเป็นประมาณ 213 ดอลลาร์ในวันที่ 25 สิงหาคม ความเสี่ยงจากเหตุการณ์เฉพาะหุ้นสูงกว่าความเสี่ยงจากดัชนี
โมดูลหุ้นไม่ส่งสัญญาณซื้อขายจากการขึ้นลงของ QQQ หรือ NVIDIA ในวันใดวันหนึ่ง ระบบใช้ชุดราคาสัมพัทธ์สามชุด:
• QQQ / SPY: สไตล์การเติบโตเทียบกับตลาดโดยรวม;
• NVDA / QQQ: หุ้นผู้นำ AI เทียบกับดัชนีเทคโนโลยี;
• BTC / QQQ: ความอยากรับความเสี่ยงของคริปโตเทียบกับสไตล์การเติบโตของหุ้นสหรัฐ
ความชัน 20 วัน สหสัมพันธ์ 60 วัน และการเปลี่ยนแปลงของความผันผวนของราคาสัมพัทธ์ร่วมกันกำหนดงบประมาณความเสี่ยงของหุ้นและคริปโต สามวันซื้อขายก่อนและหลังวันรายงานผลประกอบการจะถูกทำเครื่องหมายเป็นหน้าต่างเหตุการณ์แยกต่างหาก โมเดลไม่สามารถถือว่าช่องว่างราคาจากเหตุการณ์เป็นตัวอย่างแนวโน้มปกติ
2. กลยุทธ์ที่พร้อมเข้าสู่การทดสอบจริงขนาดเล็ก
2.1 ชื่อกลยุทธ์และเป้าหมาย
ชื่อกลยุทธ์: Gate Cross-Asset Regime Allocation หรือ GCRA
ความถี่ของกลยุทธ์คือการตัดสินใจรายวันและการดำเนินการรายชั่วโมง กลุ่มที่สังเกตประกอบด้วย BTC, ETH, SOL, SPY, QQQ, NVDA รวมถึงหุ้น CFD หรือ TradFi Perps ที่เกี่ยวข้องซึ่งสามารถเข้าถึงได้ในบัญชีจริงของ Gate เป้าหมายของกลยุทธ์คือการได้รับผลตอบแทนจากแนวโน้มระยะกลางและความแข็งแกร่งสัมพัทธ์ข้ามสินทรัพย์ พร้อมควบคุมความผันผวนเป้าหมายรายปีของพอร์ตที่ 10%—12%
2.2 เวลาดำเนินการรายวัน
• UTC 00:10: อ่านข้อมูลแท่งเทียนรายวันคริปโต อัตราค่าธรรมเนียมเงินทุน OI และข้อมูลการซื้อขายจาก Gate;
• 30 นาทีหลังตลาดหุ้นสหรัฐปิด: อัปเดตข้อมูลหุ้น SPY, QQQ, NVDA และอื่นๆ;
• UTC 01:00: คำนวณความน่าจะเป็นของสภาวะ คะแนนสินทรัพย์ และความเสี่ยงเป้าหมายของวันถัดไป;
• UTC 01:00—03:00: ดำเนินการปรับสถานะสินทรัพย์คริปโต;
• 30 นาทีหลังตลาดหุ้นสหรัฐเปิดในวันซื้อขายถัดไป: ดำเนินการปรับสถานะหุ้นหรือ CFD;
• ทุก 15 นาทีระหว่างวัน: ตรวจสอบเงื่อนไขการตัดวงจร อนุญาตเฉพาะการลดสถานะ การหยุดชั่วคราว หรือดำเนินการต่อ
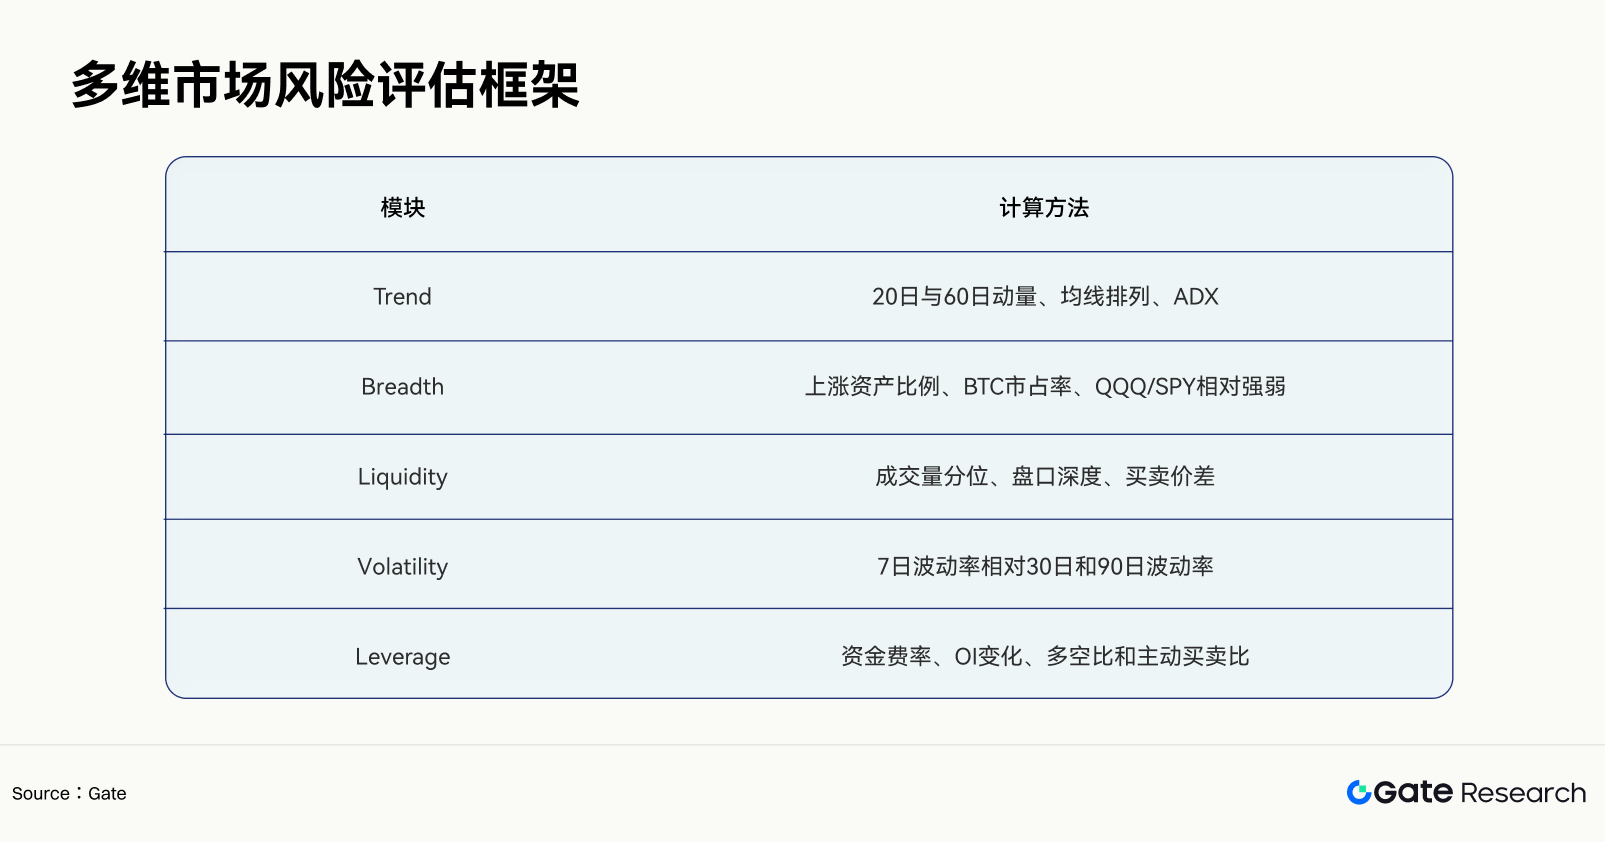
2.3 คะแนนสภาวะตลาด
RegimeScore = 0.30 × Trend + 0.20 × Breadth + 0.20 × Liquidity + 0.15 × Volatility + 0.15 × Leverage
แต่ละปัจจัยจะถูกทำให้เป็นมาตรฐานแบบ rolling ภายในตลาดของตนก่อน โดย压缩ช่วงเป็น -1 ถึง +1 RegimeScore สูงกว่า 0.35 เข้าสู่สภาวะขยายความเสี่ยง ต่ำกว่า -0.35 เข้าสู่สภาวะป้องกัน ช่วงที่เหลือใช้งบประมาณเป็นกลาง
2.4 สัญญาณสินทรัพย์
แต่ละสินทรัพย์ได้รับคะแนนแนวโน้มและคะแนนความแออัด:
TrendScore(i) = 0.35 × Mom20 + 0.25 × Mom60 + 0.20 × ADX + 0.20 × MA_Structure
CrowdingScore(i) = 0.30 × RSI + 0.25 × Funding + 0.25 × LongShortRatio + 0.20 × VolExpansion
FinalSignal(i) = TrendScore(i) − 0.50 × max(CrowdingScore(i), 0)
ข้อมูลนำเข้าทั้งหมดเป็นค่ามาตรฐาน ความแออัดเพียงลดทอนสัญญาณ long ไม่สร้างสัญญาณ short โดยอัตโนมัติ การขายชอร์ตต้องการให้ FinalSignal ต่ำกว่า -0.25 พร้อมเงื่อนไขยืนยันสามประการ: ราคาหลุดเส้นค่าเฉลี่ย 20 วัน ADX ไม่เพิ่มขึ้น และ OI เพิ่มขึ้นระหว่างการลดลง
2.5 สูตรสถานะ
RawWeight(i) = FinalSignal(i) ÷ ForecastVol(i)
ScaledWeight(i) = RawWeight(i) ÷ Σ abs(RawWeight)
PortfolioLeverage = min(1.5, TargetVol ÷ ForecastPortfolioVol)
TargetWeight(i) = ScaledWeight(i) × PortfolioLeverage × RegimeMultiplier
TargetVol มีค่าเริ่มต้นที่ 10% RegimeMultiplier ใช้ค่า 1.00, 0.70 และ 0.35 ในสภาวะขยายความเสี่ยง เป็นกลาง และป้องกัน ตามลำดับ ForecastVol ใช้ค่าที่สูงกว่าระหว่างค่าประมาณ 10 วันและ 60 วัน เพื่อป้องกันการปรับสถานะที่ช้าเกินไปเมื่อความผันผวนเพิ่มขึ้นอย่างรวดเร็ว
2.6 ข้อจำกัดความเสี่ยงในการทดสอบจริง
• เพดานการมีส่วนร่วมความเสี่ยงของสินทรัพย์เดียว: 20%;
• เพดานการมีส่วนร่วมความเสี่ยงรวมของสินทรัพย์คริปโต: 45%;
• เพดานการมีส่วนร่วมความเสี่ยงของธีมห่วงโซ่อุตสาหกรรม AI: 30%;
• เพดานอัตราการใช้มาร์จิ้นของผลิตภัณฑ์เลเวอเรจ: 25% ของส่วนทุนในบัญชี;
• ขาดทุนพอร์ตในหนึ่งวันถึง 1.5%: หยุดเพิ่มสถานะใหม่;
• ขาดทุนพอร์ตในหนึ่งวันถึง 2.5%: ลดงบประมาณความเสี่ยงรวมเหลือ 35% ของปกติ;
• การย่อตัว rolling 20 วันถึง 6%: ออกจากผลิตภัณฑ์เลเวอเรจทั้งหมดและเข้าสู่การตรวจสอบโมเดล;
• slippage จริงเกินสองเท่าของ slippage ที่คาดการณ์: หยุดการดำเนินการของผลิตภัณฑ์นั้น;
• ความล่าช้าของแหล่งข้อมูลเกินสองรอบการตัดสินใจ: คงสถานะหรือลดสถานะ ไม่สร้างสถานะใหม่
2.7 ตัวอย่างผลลัพธ์กลยุทธ์ภายใต้ข้อมูลปัจจุบัน
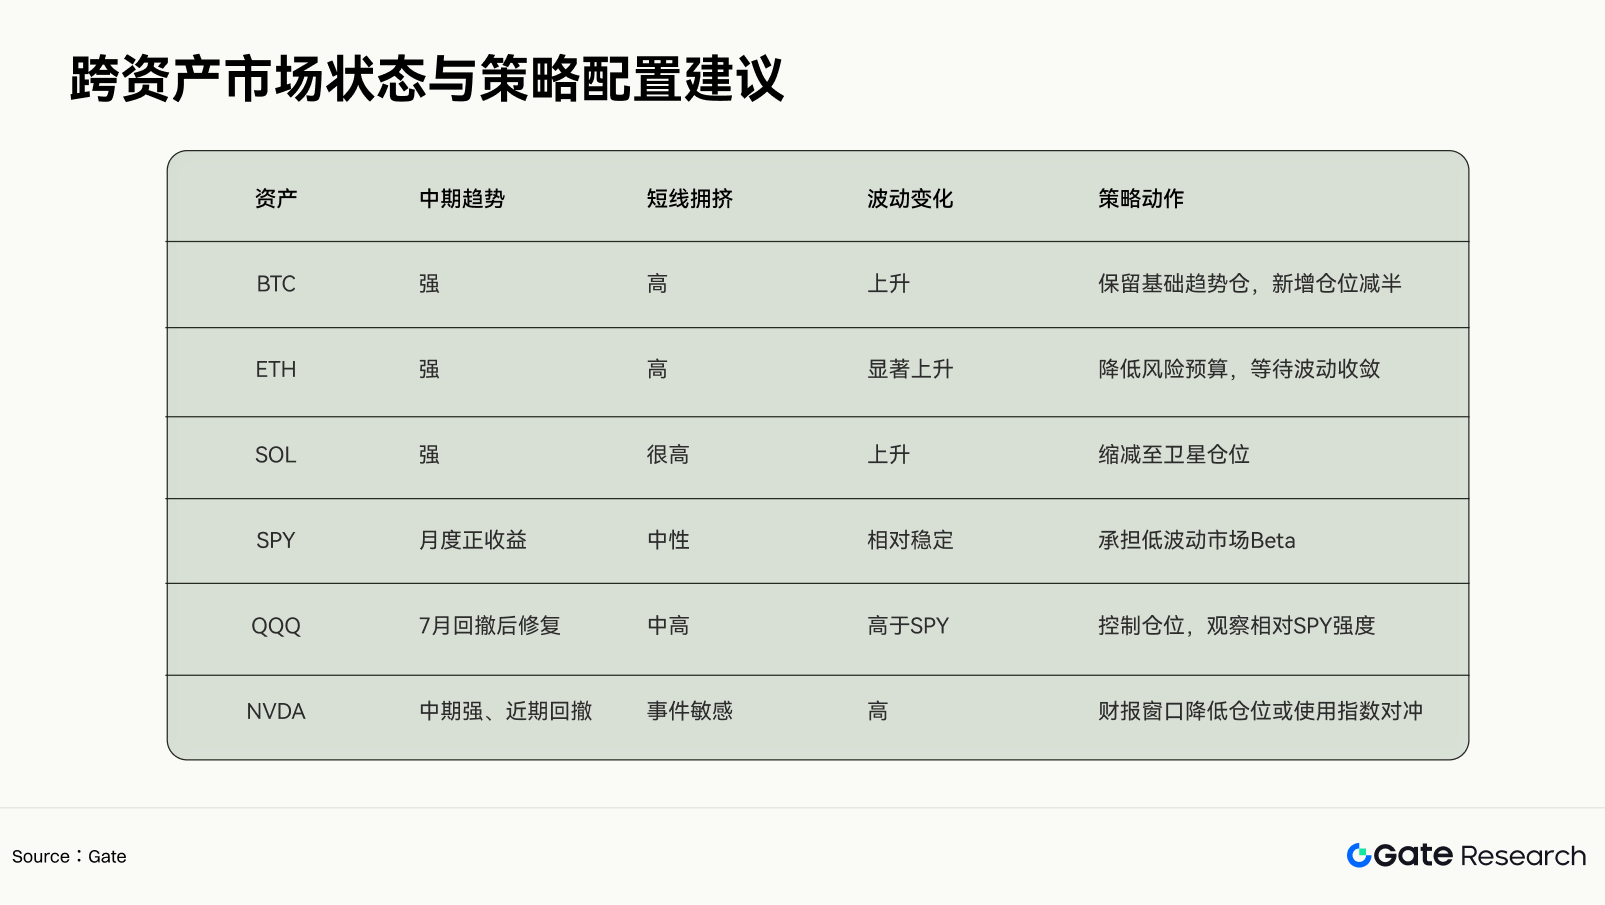
หมายเหตุ: ข้างต้นเป็นการสาธิตโมเดล ไม่ถือเป็นคำแนะนำการซื้อขายเฉพาะ การทดสอบจริงอย่าง





