


2027 “ซูเปอร์ดอลลาร์”?


- ประเด็นหลัก:德意志银行大幅上调2027年美元预测,承认此前看空判断落空。AI热潮推高美国实际利率、吸引海量股权资金流入、重燃通胀并促使美联储转鹰,共同铸就“AI美元”格局,但美元对AI资本支出周期的高度依赖构成脆弱支撑,一旦AI回报预期重大下调,美元存在实质性下行风险。
- ปัจจัยสำคัญ:
- 美元较过去四年均值高出逾20%,依据三项基本面估值指标均居G10最贵货币之列;德银预计2027年上半年延续强势、下半年温和回落但整体维持高位。
- 美国核心PCE料突破3%,中性利率预期今年上行约50个基点(欧元区几乎未变),美元重回G10前三高息货币;资本支出增速约为其他经济体两倍。
- 外资流入美国股市规模突破每年1万亿美元,对冲比例低、对美元支撑直接;但美国债券资金流入放缓,加拿大、日本等G10市场债券流入显著回升,动摇“别无他选”(TINA)叙事。
- 美国财政赤字约占GDP 6%,经常账户赤字逼近GDP 4%(接近G10最差);过去三年AI相关资本支出增长近五倍,但对增长的拉动效应预计2028年后逐步消退。
- “芯片美元”循环:芯片约占每1美元数据中心投资价值的50%,北亚经济体(日元、韩元、新台币合计权重已超欧元)积累全球最大贸易顺差并通过投资美国资本市场回流,形成自我强化但潜藏系统性脆弱性的循环。
- 欧元短期承压于法国大选政治风险(EUR/USD维持1.10偏下方),但风险溢价已充分反映,全年区间判断约1.07至1.15;美元兑日元预计向140区间移动。
- 新兴市场套息空间收窄、分化加剧:波兰兹罗提、捷克克朗面临实际利差压缩压力;巴西雷亚尔受高实际利率支撑但财政风险令前景趋衡;墨西哥比索因增长疲弱和央行偏鸽继续承压。
ผู้เขียนต้นฉบับ: จางหย่าฉี
แหล่งที่มาต้นฉบับ: 华尔街见闻
กระแส热潮ของปัญญาประดิษฐ์กำลัง重塑ทิศทางการไหลของเงินทุนทั่วโลก เงินดอลลาร์สหรัฐยังคง徘徊ในระดับสูง แต่โครงสร้างการสนับสนุนที่เปราะบางทำให้แนวโน้มของ "ซูเปอร์ดอลลาร์" เต็มไปด้วยความไม่แน่นอน
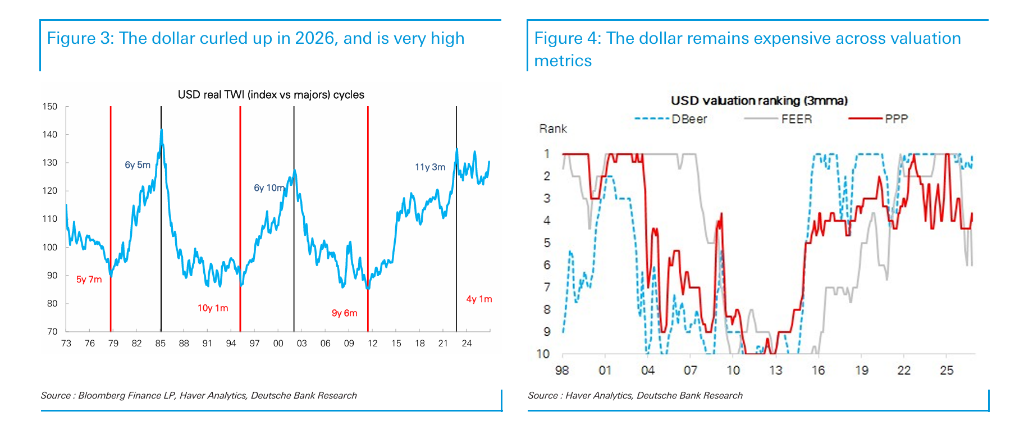
ตามข้อมูลจาก追风交易台 德意志银行ในรายงานแนวโน้มค่าเงินล่าสุดได้ปรับเพิ่มคาดการณ์เงินดอลลาร์สหรัฐสำหรับปี 2027 อย่างมีนัยสำคัญ พร้อมยอมรับว่าการประเมินก่อนหน้านี้ที่มองว่าเงินดอลลาร์จะอ่อนค่าลงนั้นไม่เป็นความจริง กระแส热潮ของ AI ได้ดันอัตราดอกเบี้ยที่แท้จริงของสหรัฐฯ ให้สูงขึ้น ดึงดูดเงินทุนจากหุ้นจำนวนมหาศาล จุดกระแสแรงกดดันเงินเฟ้ออีกครั้ง และทำให้เฟดต้องเปลี่ยนท่าทีไปในทาง hawkish ซึ่งทั้งหมดนี้ร่วมกันสร้างรูปแบบ "AI ดอลลาร์" ในปัจจุบัน เงินดอลลาร์สหรัฐแข็งค่าขึ้นกว่าค่าเฉลี่ยในช่วงสี่ปีที่ผ่านมามากกว่า 20% และเมื่อพิจารณาจากตัวชี้วัดการประเมินมูลค่าพื้นฐานสามประการ ถือเป็นสกุลเงินที่แพงที่สุดในกลุ่ม G10
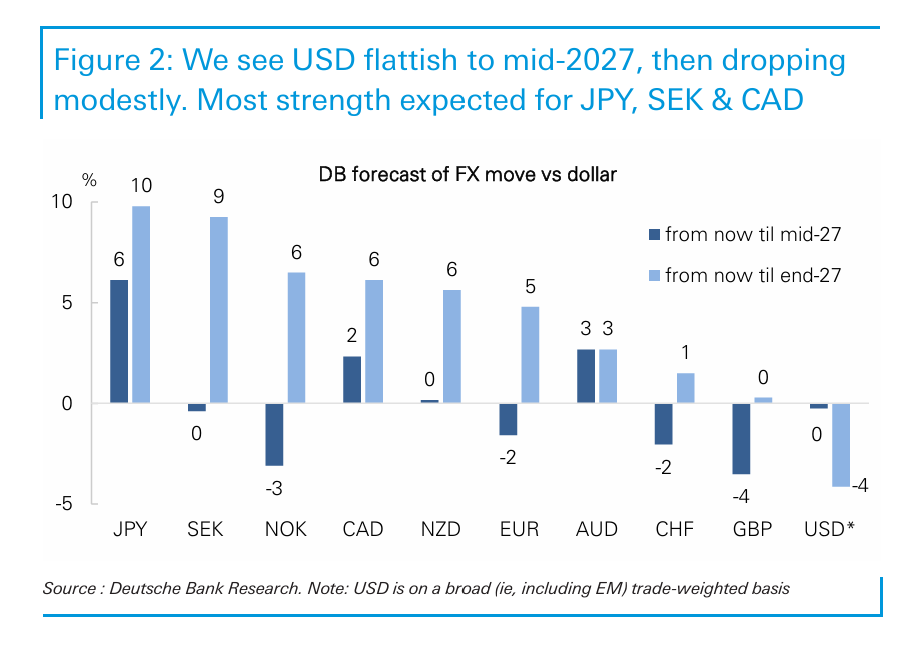
德意志银行คาดว่า เงินดอลลาร์สหรัฐจะยังคงแข็งแกร่งต่อเนื่องในช่วงครึ่งแรกของปี 2027 และจะอ่อนค่าลงเล็กน้อยในครึ่งหลัง แต่โดยรวมยังคงอยู่ในระดับสูง รายงานยังเตือนด้วยว่าการพึ่งพาวัฏจักรการใช้จ่ายด้านทุนของ AI ของเงินดอลลาร์สหรัฐนั้นเพิ่มขึ้นอย่างต่อเนื่อง หากตลาดปรับลดคาดการณ์ผลตอบแทนจาก AI ลงอย่างมีนัยสำคัญ เสาหลักสองประการที่สนับสนุนเงินดอลลาร์สหรัฐ ได้แก่ อัตราดอกเบี้ยที่แท้จริงของสหรัฐฯ และการไหลเข้าของเงินทุนจากหุ้น จะพังทลายลงพร้อมกัน และในเวลานั้นเงินดอลลาร์สหรัฐจะเผชิญความเสี่ยงขาลงอย่างมีนัยสำคัญ
กระแส热潮 AI สนับสนุน "ข้อยกเว้นของดอลลาร์สหรัฐ"
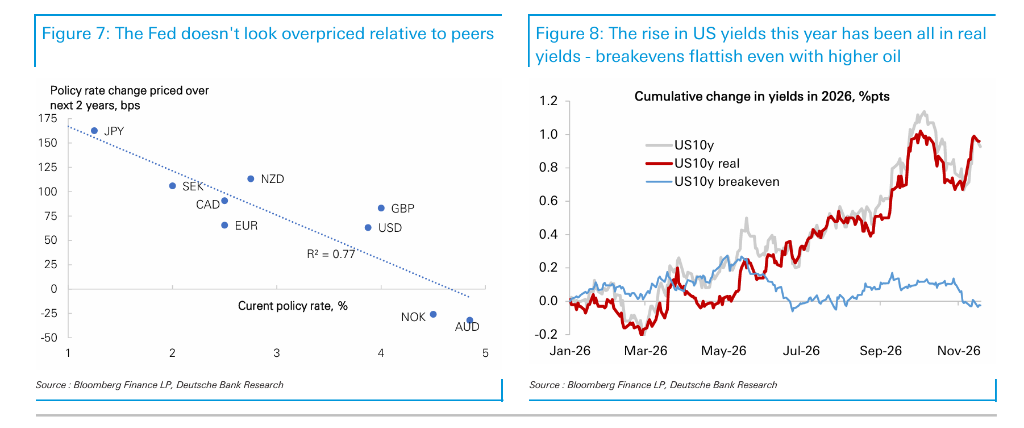
ปัจจัยขับเคลื่อนหลักของความแข็งแกร่งของเงินดอลลาร์สหรัฐมาจากภายในประเทศสหรัฐฯ และในระยะสั้นมีความเป็นไปได้ที่จะดำเนินต่อไปหรือ дажеเสริมความแข็งแกร่งขึ้น ในช่วงหลายเดือนที่ผ่านมา เงินเฟ้อของสหรัฐฯ เริ่มaccelerateขึ้นอีกครั้ง ดัชนีราคา PCE พื้นฐานคาดว่าจะทะลุ 3% ซึ่งจะผลักดันให้ตลาดอัตราดอกเบี้ยกำหนดราคาใหม่ ทำให้เงินดอลลาร์สหรัฐกลับเข้าสู่สามอันดับสกุลเงินที่มีอัตราดอกเบี้ยสูงสุดในกลุ่ม G10 — ก่อนหน้านี้สถานะดังกล่าวเคยถูกYieldให้ไปเมื่อปลายปี 2025 ข้อมูลจาก德意志银行แสดงให้เห็นว่าในอดีตเมื่อเงินดอลลาร์สหรัฐให้อัตราดอกเบี้ยสูงมักไม่ค่อยเข้าสู่วัฏจักรขาลง
การเพิ่มขึ้นของอัตราผลตอบแทนที่แท้จริงได้หนุนคาดการณ์อัตราดอกเบี้ย中性ของสหรัฐฯ ไปพร้อมกัน โดยเพิ่มขึ้นประมาณ 50 จุดพื้นฐานในปีนี้ ในขณะที่ยูโรโซนแทบไม่เปลี่ยนแปลงในช่วงเดียวกัน ขณะเดียวกัน คาดการณ์การเติบโตของ GDP สหรัฐฯ กลับเข้าสู่อันดับต้นๆ ของ G10 อัตราการเติบโตของการใช้จ่ายด้านทุนอยู่ที่ประมาณสองเท่าของเศรษฐกิจอื่นๆ และวัฏจักรการขยายกำลังการผลิตที่ขับเคลื่อนด้วย AI ได้วางรากฐานสำหรับการเพิ่มผลิตภาพ ซึ่งสร้างแรงจูงใจเชิงบวกต่อตลาดค่าเงิน
การไหลเข้าของหุ้นเป็นหลัก เงินทุนตราสารหนี้เริ่มมีสัญญาณการกระจายตัว
ในด้านทิศทางการไหลของเงินทุน สหรัฐฯ ยังคงเป็นศูนย์กลางการลงทุนหุ้นทั่วโลก เงินทุนต่างชาติที่ไหลเข้าตลาดหุ้นสหรัฐฯ มีมูลค่าเกิน 1 ล้านล้านดอลลาร์ต่อปี กลายเป็นแหล่งหลักในการจัดหาเงินทุนสำหรับการขาดดุลภายนอกของสหรัฐฯ และเงินทุนประเภทนี้มักมีอัตราการป้องกันความเสี่ยงต่ำ จึงมีผลสนับสนุนเงินดอลลาร์สหรัฐโดยตรงมากกว่า
อย่างไรก็ตาม ทิศทางการไหลของเงินทุนตราสารหนี้กำลังเปลี่ยนแปลงอย่างเงียบๆ ข้อมูลจาก德意志银行แสดงให้เห็นว่าเงินทุนที่ไหลเข้าพันธบัตรสหรัฐฯ ชะลอตัวลง ในขณะที่เงินทุนที่ไหลเข้าพันธบัตรของตลาด G10 อื่นๆ เช่น แคนาดาและญี่ปุ่น กลับเพิ่มขึ้นอย่างมีนัยสำคัญ ซึ่งสั่นคลอนเรื่องเล่าของตลาดที่ว่า "ไม่มีทางเลือกอื่น" (TINA) หน่วยงานบริหารทุนสำรองระหว่างประเทศยังคงเพิ่มการจัดสรรไปยังสกุลเงินเล็กอื่นๆ อย่างต่อเนื่องในช่วงหนึ่งปีครึ่งที่ผ่านมา แนวโน้มนี้น่ากังวล — หากมูลค่าการกระจายความเสี่ยงของสินทรัพย์ดอลลาร์สหรัฐยังคงลดลง แรงกดดันขาขึ้นต่ออัตราส่วนการป้องกันความเสี่ยงจะเพิ่มขึ้นตามมา
การประเมินมูลค่าสูงและการขาดดุลคู่構成ความเสี่ยงระยะกลาง
แนวโน้มระยะกลางของเงินดอลลาร์สหรัฐเผชิญแรงกดดันเชิงโครงสร้างหลายประการ สิ่งที่ได้รับความสนใจมากที่สุดคือการพึ่งพาวัฏจักรการใช้จ่ายด้านทุนของ AI มากเกินไป — การใช้จ่ายด้านทุนที่เกี่ยวข้องเพิ่มขึ้นเกือบห้าเท่าในสามปีที่ผ่านมา แต่คาดว่าผลกระทบต่อการเติบโตจะค่อยๆ ลดลงหลังปี 2028 ความผันผวนของหุ้นเทคโนโลยีจนถึงขณะนี้ยังไม่ส่งผลต่อเงินดอลลาร์สหรัฐ แต่德意志银行เห็นว่า หากคาดการณ์การใช้จ่ายด้านทุนของ AI ถูกปรับลดลงอย่างชัดเจนมากขึ้น เงินดอลลาร์สหรัฐจะเผชิญผลกระทบอย่างมีนัยสำคัญ
ขณะเดียวกัน การขาดดุลการคลังของสหรัฐฯ ทรงตัวอยู่ที่ประมาณ 6% ของ GDP และการขาดดุลบัญชีเดินสะพัดก็กำลังขยายตัวขึ้นอีกครั้ง ใกล้ถึง 4% ของ GDP ซึ่งใกล้เคียงระดับที่แย่ที่สุดในกลุ่ม G10 เมื่อมองจากมุมของอัตราแลกเปลี่ยนที่แท้จริงแบบถ่วงน้ำหนักการค้า การขาดดุลการค้าที่อาจเกิดขึ้นได้แสดงแนวโน้ม deteriorationในระยะยาว และถูก掩盖ในข้อมูลรวมเพียงเพราะดุลพลังงานของสหรัฐฯ เปลี่ยนจากลบเป็นบวก ความเสี่ยงจากภาษีศุลกากรก็เป็นภัยแฝง — ประสบการณ์ทางประวัติศาสตร์ในปีที่ผ่านมาแสดงให้เห็นว่าการคุกคามด้วยภาษีศุลกากรมีแนวโน้มที่จะกดดันเงินดอลลาร์สหรัฐลง ไม่ใช่ผลักดันให้สูงขึ้น
สกุลเงินเอเชีย: การจัดสรรทุนใหม่ในเอเชียเหนือส่งผลต่อชะตากรรมของเงินดอลลาร์สหรัฐ
แนวโน้มของสกุลเงินเอเชียเหนือกำลังกลายเป็นตัวแปรที่สำคัญยิ่งขึ้นสำหรับแนวโน้มเงินดอลลาร์สหรัฐ เงินเยน วอนเกาหลี และดอลลาร์ไต้หวันใหม่มีน้ำหนักรวมกันในดัชนีดอลลาร์สหรัฐของเฟดมากกว่ายูโร และเศรษฐกิจเหล่านี้กำลังสะสมดุลการค้าที่เกินดุลขนาดใหญ่ที่สุดในโลก การจัดการกับส่วนเกินดุลนั้น — จะไหลกลับสหรัฐฯ ไปที่อื่น หรือแปลงภายในประเทศ — จะมีผลชี้ขาดต่อแนวโน้มเงินดอลลาร์สหรัฐ
德意志银行นิยามปรากฏการณ์นี้ว่าเป็นยุค "ชิปดอลลาร์": ชิปคิดเป็นประมาณ 50% ของมูลค่าการลงทุนศูนย์ข้อมูลทุก 1 ดอลลาร์ การผลิตชิปกระจุกตัวอยู่ในเอเชีย และส่วนเกินดุลการค้าที่เกิดขึ้นจะไหลกลับผ่านการลงทุนในตลาดทุนสหรัฐฯ ก่อให้เกิดวัฏจักรที่เสริมตัวเอง แต่ก็มีความเปราะบางเชิงระบบที่อาจพังทลายลงได้หาก AI ถูกประเมินค่าใหม่
กล่าวโดยเฉพาะ 德意志银行คาดว่าเงินดอลลาร์สหรัฐต่อเงินเยนจะเคลื่อนไปสู่ช่วง 140 การขึ้นอัตราดอกเบี้ยของธนาคารกลางญี่ปุ่นและการผลักดันการจัดสรรเงินออมในประเทศของรัฐบาล (รวมถึงความตั้งใจที่จะผลักดันให้ GPIF โยกสินทรัพย์มากขึ้นไปยังภายในประเทศ) อาจทำให้เกิดการไหลกลับของเงินทุน
ยูโร: ความเสี่ยงทางการเมืองของฝรั่งเศสกดดัน แต่คาดว่าจะดีขึ้นได้
ยูโรจะเผชิญแรงกดดันต่อเนื่องในระยะสั้น การเลือกตั้งประธานาธิบดีฝรั่งเศส (คาดว่ารอบแรกจะจัดขึ้นในเดือนเมษายน 2027) และการเลือกตั้งสภานิติบัญญัติที่ตามมาเป็นแหล่งความไม่แน่นอนที่สำคัญที่สุด คาดว่าจะทำให้ EUR/USD เผชิญความเสี่ยงขาลง维持在ต่ำกว่า 1.10 ในอีกหลายเดือนข้างหน้า ราคาตลาดของ ECB ในปัจจุบันบ่งชี้ถึงการขึ้นอัตราดอกเบี้ยมากกว่า 60 จุดพื้นฐาน ซึ่งสูงกว่าที่德意志银行คาดไว้ที่ 25 จุดพื้นฐานอย่างมาก และยังสร้างแรงฉุดเพิ่มเติมต่อยูโร
อย่างไรก็ตาม 德意志银行เห็นว่า การเลือกตั้งฝรั่งเศสเองมีแนวโน้มที่จะเป็นเหตุการณ์ที่ทำให้ตลาดคลี่คลายมากกว่าจะเป็นตัวขยายความเสี่ยง ส่วนเพิ่มความเสี่ยงทางการเมืองของฝรั่งเศสได้สะท้อนอยู่ในตลาดอย่างเพียงพอแล้ว ส่วนต่างอัตราผลตอบแทนพันธบัตรฝรั่งเศสเมื่อเทียบกับปัจจัยพื้นฐานมีส่วนเพิ่มที่ชัดเจนอยู่แล้ว นอกจากนี้ นอกเหนือจากฝ่ายซ้ายสุดโต่งแล้ว กองกำลังทางการเมืองหลักของฝรั่งเศสต่างมีวาระการปรับปรุงการคลัง และระดับความแตกแยกภายใต้คาดการณ์รัฐบาลที่มั่นคงนั้นยากที่จะเกินกว่าสถานะปัจจุบัน แนวโน้มกำไรของบริษัทที่ดีขึ้นและการขยายตัวของการไหลเข้าของทั้งเงินทุนหุ้นและพันธบัตร ล้วนเป็นรากฐานสำหรับการฟื้นตัวของยูโรในระยะกลาง 德意志银行ประเมินช่วง EUR/USD ตลอดทั้งปีไว้ที่ประมาณ 1.07 ถึง 1.15
ตลาดเกิดใหม่: ช่องว่าง carry trade แคบลง การแบ่งขั้วรุนแรงขึ้น
หลังจากปีที่แข็งแกร่ง ผลตอบแทนที่ง่ายดายของตลาดค่าเงินเกิดใหม่เหลือน้อยเต็มที 德意志银行มีท่าทีระมัดระวังมากขึ้นต่อตลาดค่าเงิน CEEMEA และละตินอเมริกา สาเหตุหลักได้แก่ ส่วนต่างอัตราดอกเบี้ยที่แท้จริงกับสหรัฐฯ ที่แคบลง สถานะการถือครองที่หนักเกินไป และความเสี่ยงด้านอุปทานและการคลังที่เพิ่มขึ้น
กล่าวโดยเฉพาะ ซลอตีโปแลนด์ โครูนาเช็ก และนิวเชเกลอิสราเอลเผชิญแรงกดดันจากการบีบตัวของส่วนต่างอัตราดอกเบี้ยที่แท้จริงที่มากขึ้น ส่วนลีราตุรกี ปอนด์อียิปต์ และแรนด์แอฟริกาใต้อ่อนไหวต่อแรงกระแทกด้านอุปทานมากกว่า ในละตินอเมริกา เรียลบราซิลยังคงได้รับการสนับสนุนจากอัตราดอกเบี้ยที่แท้จริงที่สูงและเงื่อนไขการค้าที่แข็งแกร่ง แต่ความเสี่ยงด้านการคลังทำให้แนวโน้มสมดุลมากขึ้น เปโซเม็กซิโกยังคงเผชิญแรงกดดันจากการเติบโตทางเศรษฐกิจที่อ่อนแอและท่าทีผ่อนคลายของธนาคารกลาง สกุลเงินในภูมิภาคแอนดีสได้รับมุมมองที่ดีกว่าเนื่องจากลมหนุนจากเงื่อนไขการค้า การประเมินมูลค่าที่ถูก และเงินปันผลจากการปฏิรูปที่เป็นไปได้ ตลาด frontier ยังคงเป็นจุดสว่าง แต่德意志银行ได้ปรับลดคาดการณ์เชิงบวกต่อเทงเกคาซัคสถานและซอมอุซเบกิสถานลงบ้าง
กระแส热潮ของปัญญาประดิษฐ์กำลัง重塑ทิศทางการไหลของเงินทุนทั่วโลก เงินดอลลาร์สหรัฐยังคง徘徊ในระดับสูง แต่โครงสร้างการสนับสนุนที่เปราะบางทำให้แนวโน้มของซูเปอร์ดอลลาร์เต็มไปด้วยความไม่แน่นอน
ตามข้อมูลจาก追风交易台 德意志银行ในรายงานแนวโน้มค่าเงินล่าสุดได้ปรับเพิ่มคาดการณ์เงินดอลลาร์สหรัฐสำหรับปี 2027 อย่างมีนัยสำคัญ พร้อมยอมรับว่าการประเมินก่อนหน้านี้ที่มองว่าเงินดอลลาร์จะอ่อนค่าลงนั้นไม่เป็นความจริง กระแส热潮ของ AI ได้ดันอัตราดอกเบี้ยที่แท้จริงของสหรัฐฯ ให้สูงขึ้น ดึงดูดเงินทุนจากหุ้นจำนวนมหาศาล จุดกระแสแรงกดดันเงินเฟ้ออีกครั้ง และทำให้เฟดต้องเปลี่ยนท่าทีไปในทาง hawkish ซึ่งทั้งหมดนี้ร่วมกันสร้างรูปแบบ "AI ดอลลาร์" ในปัจจุบัน เงินดอลลาร์สหรัฐแข็งค่าขึ้นกว่าค่าเฉลี่ยในช่วงสี่ปีที่ผ่านมามากกว่า 20% และเมื่อพิจารณาจากตัวชี้วัดการประเมินมูลค่าพื้นฐานสามประการ ถือเป็นสกุลเงินที่แพงที่สุดในกลุ่ม G10
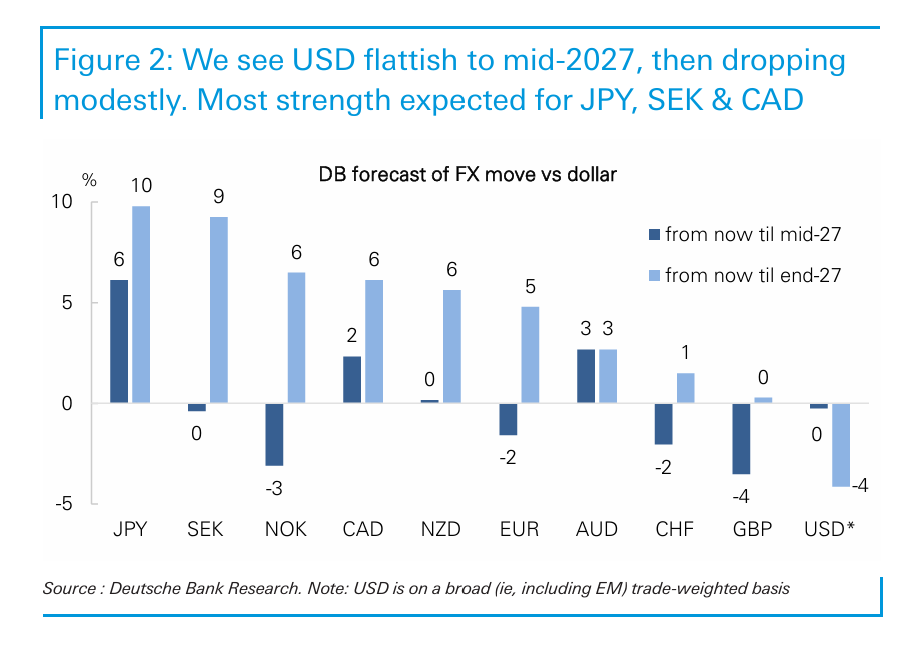
德意志银行คาดว่า เงินดอลลาร์สหรัฐจะยังคงแข็งแกร่งต่อเนื่องในช่วงครึ่งแรกของปี 2027 และจะอ่อนค่าลงเล็กน้อยในครึ่งหลัง แต่โดยรวมยังคงอยู่ในระดับสูง รายงานยังเตือนด้วยว่าการพึ่งพาวัฏจักรการใช้จ่ายด้านทุนของ





