


ChatGPT Wallet จับมือกับ Visa และพันธมิตร: เศรษฐกิจแบบ Agent ยังจำเป็นต้องใช้ stablecoin หรือไม่?


- ประเด็นหลัก: การที่ ChatGPT Wallet เชื่อมต่อกับองค์กรบัตรแบบดั้งเดิมไม่ได้เป็นการปฏิเสธคุณค่าของ stablecoin แต่เป็นการแยกความแตกต่างระหว่างสองระยะ ได้แก่ "Agentic Commerce ภายใต้การอนุญาตของมนุษย์" กับ "Agentic Economy ที่เครื่องจักรทำงานร่วมกันอย่างอิสระ" stablecoin ไม่ใช่ทางเลือกเดียวสำหรับการชำระเงินของ Agent แต่โครงสร้างพื้นฐานความไว้วางใจที่สามารถเขียนโปรแกรมได้คือเงื่อนไขเบื้องต้นสำหรับการขยายขนาด
- องค์ประกอบสำคัญ:
- OpenAI เปิดตัว ChatGPT Wallet และเชื่อมต่อกับ American Express, Mastercard และ Visa โดยนำเครือข่ายร้านค้าที่成熟และกลไกการคุ้มครองข้อพิพาทที่มีอยู่มาใช้ซ้ำ ใช้凭证แบบ Tokenization และแต่ละธุรกรรมยังคงต้องได้รับการอนุญาตผ่านการยืนยันตัวตนทางชีวภาพจากผู้ใช้
- Agentic Commerce เน้นการซื้อสินค้าและใช้จ่ายเป็นหลัก เงินทุนมาจากบัญชีธนาคารของมนุษย์ ส่วน Agentic Economy เกี่ยวข้องกับการเรียกใช้ API การซื้อข้อมูล การเช่าพลังประมวลผล และธุรกรรมต่อเนื่องระหว่าง Agent ซึ่งมีลักษณะเป็นจำนวนเงินเล็ก ปริมาณสูง และ跨越หลายฝ่าย
- งานวิจัยตัวอย่างของ Cobo แสดงให้เห็นว่าในธุรกรรมที่เกี่ยวข้องกับ AI กว่า 6 ล้านรายการบนเครือข่าย Base และ Solana กว่า 90% มีมูลค่าเพียงไม่กี่เซนต์หรือแม้แต่น้อยกว่า 1 เซนต์ ซึ่งเน้นย้ำแนวโน้มการชำระเงินด้วยเครื่องจักรที่มีมูลค่าเล็ก
- อุตสาหกรรมได้พัฒนาเส้นทางโปรโตคอลต่างๆ เช่น x402, MPP ของ Stripe และ Tempo, Google AP2 เป็นต้น ขณะที่ Visa และ Mastercard ก็เดินหน้าทดลองใช้ stablecoin ในการชำระบัญชีและมาตรฐานการชำระเงินด้วยเครื่องจักร สะท้อนรูปแบบการหลอมรวมสองเส้นทาง
- ความท้าทายด้านความปลอดภัยหลักอยู่ที่ขอบเขตอำนาจ: Cobo Agentic Wallet แยกสิทธิ์การลงนามผ่าน MPC ใช้ Pact สัญญาภารกิจในการจำกัดงบประมาณและวัตถุประสงค์ และใช้ Recipe ในการห่อหุ้มแม่แบบการดำเนินการ เพื่อให้กฎความปลอดภัยกลายเป็นเงื่อนไขบังคับก่อนของธุรกรรม
- องค์กรที่ต้องการเชื่อมต่อการชำระเงินด้วย stablecoin สามารถผสมผสานแบบโมดูลาร์ได้จากสองมิติ ได้แก่ วิธีการจัดการสินทรัพย์ (แบบ托管/แบบ self-custody) และวิธีการเชื่อมต่อระบบ (หน้าเว็บมาตรฐาน/API, SDK) โดยรักษาระบบการชำระเงินเดิมไว้พร้อมเชื่อมต่อความสามารถบนเชน
การผสานรวม叙事ของ AI Agent กับ Web3 กำลังจุดชนวนการถกเถียงครั้งใหญ่
เมื่อวันที่ 13 พฤศจิกายน OpenAI ประกาศเปิดตัว ChatGPT Wallet และร่วมมือกับ American Express, Mastercard และ Visa เพื่อให้ Agent สามารถทำการซื้อสินค้าและชำระเงินแทนผู้ใช้ได้
ก่อนหน้านี้ AI Agent ถูกมองว่าเป็นกรณีการใช้งานเกิดใหม่ที่มีศักยภาพที่สุดของ stablecoin มาตลอด แต่ OpenAI กลับเลือกเชื่อมต่อกับเครือข่ายบัตรธนาคารแบบดั้งเดิมในก้าวแรกของการนำไปใช้จริง ทำให้หลายคนเริ่มตั้งคำถามว่า "ถ้าขนาด ChatGPT ยังเชื่อมต่อกับ Visa แล้ว Agent ยังจำเป็นต้องใช้ stablecoin จริงหรือ"
ข้อกังขานี้ไม่ได้ไร้เหตุผลเสียทีเดียว แต่แท้จริงแล้วมันสับสนระหว่างสองแนวคิดที่แตกต่างกัน นั่นคือ "Agentic Commerce ภายใต้การอนุญาตของมนุษย์" กับ "Agentic Economy ที่เครื่องจักร collaborate กันอย่างอิสระ"
- สำหรับแอปพลิเคชัน Agent ในปัจจุบันที่เน้นการช้อปปิ้ง การจอง และการใช้จ่ายในชีวิตประจำวัน เงินทุนยังคงมาจากบัญชีธนาคารของผู้ใช้ที่เป็นมนุษย์ การทำธุรกรรมยังพึ่งพาเครือข่ายร้านค้า การยืนยันตัวตน และกลไกคุ้มครองผู้บริโภคที่成熟的ของระบบบัตรธนาคารอย่างมาก เครือข่ายการชำระเงินแบบดั้งเดิมจึงมีโครงสร้างพื้นฐานทางธุรกิจที่成熟กว่าอย่างเห็นได้ชัด
- แต่ขอบเขตของ Agentic Economy กว้างกว่านั้นมาก เมื่อ AI เริ่มซื้อข้อมูล เรียกใช้ API เช่าพลังประมวลผล หรือแม้แต่แลกเปลี่ยนมูลค่าอย่างต่อเนื่องกับ Agent อื่น ความต้องการด้านการชำระเงินอาจไม่จำกัดอยู่เพียงสถานการณ์การบริโภคแบบดั้งเดิมอีกต่อไป
ดังนั้น ประเด็นสำคัญจึงอยู่ที่ว่า Agentic Economy ไม่เท่ากับ Agentic Commerce โดยเฉพาะอย่างยิ่งเมื่อ AI เปลี่ยนจากผู้ช่วยบริโภคของมนุษย์มาเป็นผู้มีส่วนร่วมในกิจกรรมทางเศรษฐกิจ กันแล้ว จำเป็นต้องมีโครงสร้างพื้นฐานด้านการชำระเงินและการเงินแบบใดกันแน่
1. จุดแรกของการชำระเงินด้วย Agent ทำไมจึงเป็นการเงินแบบดั้งเดิม
การทำความเข้าใจว่าทำไม OpenAI จึงเลือก Visa และ Mastercard จำเป็นต้องแยกแยะสองแนวคิดที่มักถูกสับสนเข้าด้วยกันก่อน นั่นคือ Agentic Commerce (พาณิชย์อัจฉริยะ) กับ Agentic Economy (เศรษฐกิจอัจฉริยะ)
แนวคิดแรกหมายถึง AI ทำหน้าที่แทนมนุษย์ในการค้นหาสินค้า เปรียบเทียบราคา สั่งซื้อ และชำระเงินเป็นหลัก ส่วนแนวคิดหลังเป็นแนวคิดที่กว้างกว่า หมายความว่า AI Agent ไม่เพียงแต่สามารถดำเนินงานตามที่มนุษย์มอบหมายเท่านั้น แต่ยังอาจหลุดออกจากคำสั่งทีละรายการของมนุษย์ และทำธุรกรรมอย่างต่อเนื่องกับ Agent อื่น องค์กร และผู้ให้บริการรายอื่นได้
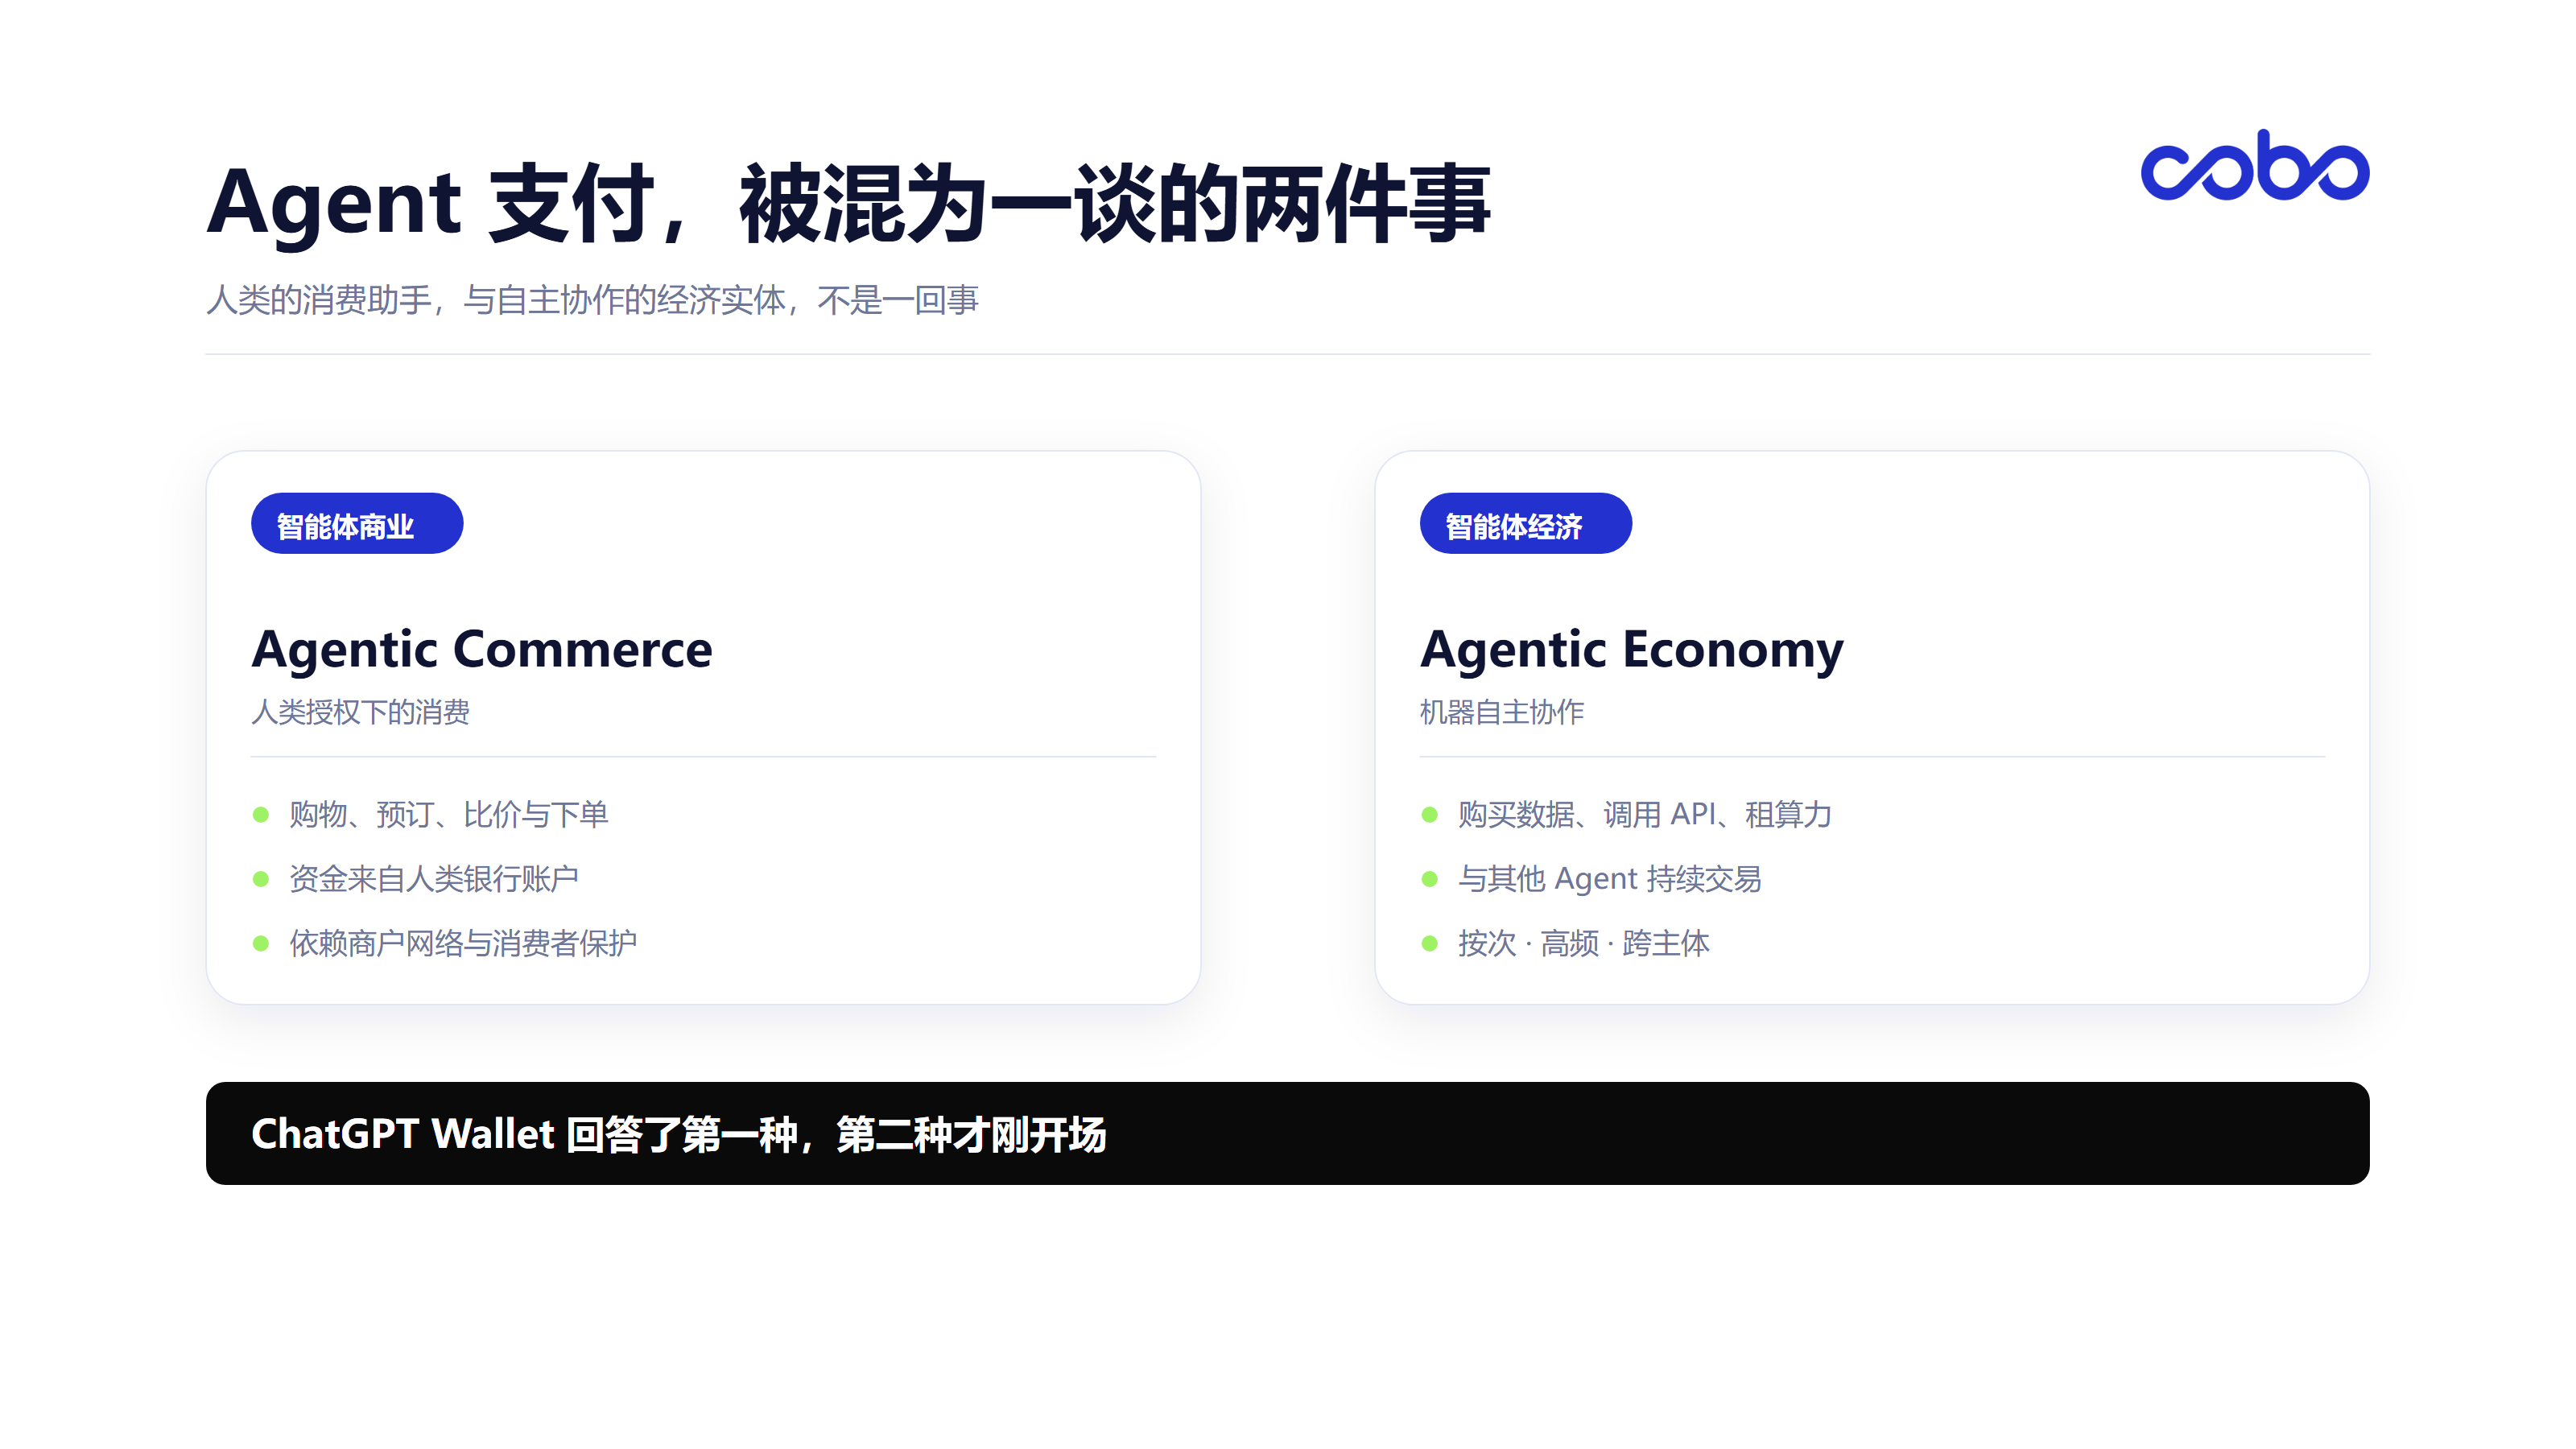
เมื่อพิจารณาจากความคืบหน้าการนำไปใช้จริงในปัจจุบัน Agentic Commerce อยู่ในแนวหน้าอย่างชัดเจน และองค์กรเครือข่ายบัตรแบบดั้งเดิมยังคงมีความได้เปรียบที่ยากจะสั่นคลอนในด้านนี้
ยกตัวอย่างการออกแบบ ChatGPT Wallet จะเห็นได้ว่าค่อนข้าง restrained และ pragmatic
ผู้ใช้ผูกบัตรธนาคารที่เข้าเงื่อนไขล่วงหน้า เมื่อ Agent พบสินค้าเป้าหมายและเตรียมชำระเงิน ผู้ใช้จะตรวจสอบสินค้า ราคารวม และบัตรธนาคารที่เลือก และยืนยันธุรกรรมผ่านการยืนยันความปลอดภัยเช่น Face ID หรือลายนิ้วมือ
จากนั้นเครือข่ายการชำระเงินจะออกชุดข้อมูลรับรองการชำระเงิน (Payment Token) ที่ใช้แทนข้อมูลบัตรธนาคารจริงเพื่อทำธุรกรรมให้เสร็จสมบูรณ์ ร้านค้าและ Agent ไม่จำเป็นต้องเข้าถึงข้อมูลบัตรธนาคารจริงโดยตรง และผู้ใช้ยังคงได้รับสิทธิประโยชน์จากบัตรธนาคารเดิมและความคุ้มครองข้อพิพาทธุรกรรมตามเงื่อนไข
ข้อได้เปรียบที่ใหญ่ที่สุดของการออกแบบนี้คือไม่เรียกร้องให้ผู้ใช้เปลี่ยนแปลงพฤติกรรมการชำระเงินเดิม และไม่เรียกร้องให้ร้านค้าสร้างระบบการชำระเงินใหม่ทั้งหมด
ท้ายที่สุดแล้ว สำหรับผลิตภัณฑ์ AI ที่มุ่งสู่ผู้บริโภคทั่วไปเช่นนี้ การนำเครือข่ายรับร้านค้าทั่วโลก ระบบรับชำระ และการป้องกันความเสี่ยงจากการฉ้อโกงของ Visa และ Mastercard มาใช้ซ้ำโดยตรงนั้นเป็นเรื่องที่สมจริงกว่าการสอนให้ผู้ใช้ทั่วไป "ซื้อ stablecoin ก่อน สร้างกระเป๋าเงินบนเชนทีหลัง และสุดท้ายจัดการค่า Gas" มาก
ที่สำคัญกว่านั้น ระบบการชำระเงินแบบดั้งเดิมไม่เพียงรับผิดชอบการโอนเงินเท่านั้น แต่ยังมีกลไกการระงับข้อพิพาททางธุรกิจครบวงจร เมื่อสินค้ามีปัญหาด้านคุณภาพ ผู้บริโภคสามารถยื่นอุทธรณ์การปฏิเสธการชำระเงินได้ และร้านค้าก็ยังใช้กระบวนการคืนเงินและบริการลูกค้าที่มีอยู่เดิมได้ นี่คือความสามารถที่การชำระเงินบนเชนในระดับค้าปลีกทั่วโลกยังไม่มีกันโดยทั่วไปในปัจจุบัน
แต่ก็มีรายละเอียดหนึ่งที่มักถูกมองข้าม ปัจจุบัน ChatGPT Wallet ยังไม่ได้ทำการชำระเงินอัตโนมัติโดยไม่มีการแทรกแซงจากมนุษย์โดยสมบูรณ์ ผู้ใช้ยังคงต้องตรวจสอบและยืนยันด้วยตนเองก่อนทุกธุรกรรม
ตามการออกแบบระยะแรกที่ OpenAI ประกาศ ผู้ใช้ยังคงต้องยืนยันสินค้า ราคารวม และบัตรธนาคารก่อนการซื้อทุกครั้ง และยืนยันสิทธิ์ผ่านไบโอเมตริก อนาคตจึงมีแผนที่จะเปิดความสามารถในการอนุญาตล่วงหน้าเพิ่มเติม เพื่อให้ผู้ใช้ตั้งวงเงินการใช้จ่าย ประเภทสินค้าที่ซื้อ และระยะเวลาที่มีผลล่วงหน้า ทำให้ Agent สามารถดำเนินการได้อย่างอิสระภายในขอบเขตที่กำหนด
ซึ่ง恰恰แสดงให้เห็นว่า Agent ระดับผู้บริโภคยังอยู่ในช่วงเริ่มต้นของ "มนุษย์เป็นผู้นำ AI เป็นผู้ช่วย" AI เพียงแค่ช่วยมนุษย์ซื้อสินค้า ดังนั้นระบบบัตรธนาคารที่มีอยู่จึงสามารถแก้ปัญหาส่วนใหญ่ได้แล้ว
แต่ถ้า Agent หนึ่งตัวต้องเรียกใช้ API หลายพันครั้งต่อวัน ซื้อข้อมูลแบบเรียลไทม์ เช่าพลังประมวลผล GPU และยังต้องจ่ายค่าบริการให้ Agent อื่น สิ่งที่มันเผชิญก็ไม่ใช่แค่ปัญหาเรื่องการช้อปปิ้งง่ายๆ อีกต่อไป
2. เจาะลึก Agentic Economy: โอกาสของ stablecoin และโปรโตคอลใหม่อยู่ที่ไหน
เมื่อ AI Agent พัฒนาจาก "ผู้ช่วยที่ช่วยคนซื้อของ" ไปสู่ "หน่วย 경제ที่ดำเนินธุรกิจอย่างอิสระ" โครงสร้างธุรกรรมจะเกิดการเปลี่ยนแปลงเชิงคุณภาพ
ลองจินตนาการว่าองค์กรหนึ่งติดตั้ง AI Research Agent เพื่อทำภารกิจวิเคราะห์เชิงลึก มันอาจต้องดำเนินการหลายอย่างพร้อมกันภายในไม่กี่นาที ได้แก่ ซื้อข้อมูลตลาดแบบเรียลไทม์จากผู้ให้บริการข้อมูล เช่าพลังประมวลผล GPU จากแพลตฟอร์มคลาวด์ เรียกใช้โมเดล AI บุคคลที่สามเพื่อวิเคราะห์ ซื้อบริการประมวลผลข้อมูลเฉพาะทางจาก Agent อื่น และส่งมอบผลลัพธ์ในที่สุด
ตลอดกระบวนการ Agent ต้องสร้างความสัมพันธ์ทางการชำระเงินกับผู้ให้บริการหลายรายที่แตกต่างกัน เมื่อเทียบกับการชำระเงินเพื่อการบริโภคแบบดั้งเดิม ธุรกรรมประเภทนี้มีลักษณะเด่นหลายประการ
- ขนาดธุรกรรมเล็กลง:ในอดีต องค์กรที่ซื้อ API ข้อมูล และทรัพยากรการประมวลผลมักใช้รูปแบบการสมัครสมาชิก การเติมเงินล่วงหน้า หรือแพ็กเกจ แต่เมื่อ Agent สามารถเรียกใช้บริการต่างๆ แบบไดนามิกตามความต้องการของภารกิจ การคิดค่าบริการตามครั้งหรือตามปริมาณการเรียกใช้จะกลายเป็นเรื่องธรรมชาติมากขึ้น
- ความถี่ของธุรกรรมสูงขึ้น:Agent หนึ่งตัวสามารถทำงานต่อเนื่องหลายชั่วโมงหรือแม้แต่ออนไลน์ตลอดเวลา และทำธุรกรรมกับผู้ให้บริการหลายราย มันไม่สามารถรอให้มนุษย์ป้อนข้อมูลการชำระเงินด้วยตนเองทุกครั้งที่เรียกใช้บริการได้
- ความสัมพันธ์ทางธุรกรรมเปิดกว้างมากขึ้น:Agent ต่างๆ อาจทำงานบนองค์กร ประเทศ และแพลตฟอร์มเทคโนโลยีที่แตกต่างกัน โดยไม่มี Relationship ทางบัญชีในความหมายดั้งเดิมระหว่างกัน และอาจไม่ได้ใช้ธนาคารหรือผู้ให้บริการชำระเงินรายเดียวกัน
Lucas หัวหน้าฝ่ายขายและโซลูชันของ Cobo เคยแบ่งปันงานวิจัยตัวอย่างเกี่ยวกับเครือข่าย Base และ Solana ในงานประชุมFourth Cross-Border Digital Finance Compliance Conference ว่า ในกลุ่มตัวอย่างที่ครอบคลุม 35 วันและธุรกรรมกว่า 6 ล้านรายการ กว่า 90% ของมูลค่าการชำระเงินที่เกี่ยวข้องกับ AI มีเพียงไม่กี่เซนต์ หรือแม้แต่น้อยกว่า 1 เซนต์
ข้อมูลนี้สะท้อนว่าการชำระเงินด้วยเครื่องจักรในระยะเริ่มต้นบางส่วนได้แสดงลักษณะการชำระเงินขนาดเล็กอย่างชัดเจนแล้ว
การปฏิบัติที่คล้ายคลึงกันก็กำลังเกิดขึ้นเช่นกัน บนเครือข่าย Solana มี API สอบถามสภาพอากาศที่คิดค่าบริการครั้งละไม่ถึง 1 เซนต์ และบริการตรวจสอบความปลอดภัยของ Token ที่คิดค่าบริการครั้งละไม่กี่เซนต์ ขณะที่ฝั่งเนื้อหาบนอินเทอร์เน็ต ยักษ์ใหญ่ด้านโครงสร้างพื้นฐานอย่าง Cloudflare ก็กำลังผลักดันกลไกการจ่ายตามครั้งโดยใช้โปรโตคอล x402 เพื่อให้ AI crawler ชำระเงินแบบเรียลไทม์ให้กับฝ่ายเนื้อหาทุกครั้งที่ดึงข้อมูลเว็บเพจ
บัตรธนาคารแบบดั้งเดิมไม่ได้ไม่สามารถจัดการธุรกรรมขนาดเล็กได้ แต่เมื่อการชำระเงินเปลี่ยนจากพฤติกรรมการบริโภคที่เกิดขึ้นเป็นครั้งคราวมาเป็นการเรียกใช้ API ที่มีความถี่สูงและเป็นอัตโนมัติ ต้นทุนที่เกิดจากการอนุญาตทีละรายการ การประมวลผลการชำระเงิน และการชำระบัญชีอาจกลายเป็นคอขวดของประสิทธิภาพทางธุรกิจ กล่าวอีกนัยหนึ่ง เครือข่ายบล็อกเชนและ stablecoin เท่านั้นที่จะทำให้การชำระบัญชีระหว่างเครื่องจักร (M2M) ที่มีความพร้อมสูงและมูลค่าเล็กมากนี้เกิดขึ้นได้ในเชิงเศรษฐกิจ
นอกจากนี้ stablecoin ยังมีวิธีการชำระบัญชีแบบโปรแกรมได้ที่เหมาะสมกับ Agentic Economy มากกว่า
ภายใต้รูปแบบนี้ การชำระเงินสามารถฝังเข้าในกระบวนการทำงานอัตโนมัติของ Agent โดยตรงผ่านสัญญาอัจฉริยะและ API Agent สามารถถือ stablecoin ผ่านกระเป๋าเงิน ชำระเงินไปยังที่อยู่ที่กำหนดหลังได้รับอนุญาต หรือโต้ตอบกับสัญญาอัจฉริยะเพื่อดำเนินการจัดการเงินทุนที่ซับซ้อนมากขึ้น โดยไม่จำเป็นต้องให้ธุรกรรมระหว่างเครื่องจักรทุกครั้งต้องพึ่งพาบัญชีบัตรธนาคารแบบดั้งเดิมและกระบวนการรับชำระของร้านค้า
ตัวอย่างเช่น ในสถานการณ์การใช้พลังประมวลผลหรือ API ที่คิดค่าบริการตามวินาที stablecoin รองรับการหมุนเวียนตลอด 24 ชั่วโมง 7 วัน องค์กรยังสามารถผสานกับโปรโตคอลการชำระเงินแบบสตรีม (เช่น Superfluid) เพื่อให้การชำระบัญชีต่อเนื่องตามครั้ง ตามเวลา หรือตามวินาที โดยไม่ต้องรอสิ้นเดือนเพื่อกระทบยอดรวมทีเดียว
แน่นอนว่านี่ไม่ได้หมายความว่า stablecoin จะถูกกว่าและมีประสิทธิภาพกว่าในทุกสถานการณ์ การทำธุรกรรมบนเชนยังคงเกี่ยวข้องกับค่าเครือข่าย สภาพคล่อง การเข้าออกเงินเฟียต การตรวจสอบด้าน compliance และระดับการยอมรับของร้านค้า
สิ่งที่สำคัญจริงๆ คือ stablecoin มอบวิธีถ่ายโอนมูลค่าแบบโปรแกรมได้ที่เป็น Native ของอินเทอร์เน็ต ทำให้การชำระเงินสามารถผสานเข้ากับการ collaborate อัตโนมัติระหว่างเครื่องจักรได้อย่างเป็นธรรมชาติมากขึ้น
โดยรวมแล้ว ปัจจุบันอุตสาหกรรมได้ตกผลึกเส้นทางโปรโตคอลที่ชัดเจนหลายสายสำหรับการชำระเงินอัตโนมัติของเครื่องจักร และแม้แต่องค์กรเครือข่ายบัตรแบบดั้งเดิมเองก็กำลังเปิดรับรูปแบบสองรางนี้อย่างแข็งขัน ซึ่งรวมถึง x402 ที่ผลักดันโดย Coinbase, Machine Payments Protocol (MPP) ที่เปิดตัวร่วมกันโดย Stripe และ Tempo และ AP2 ของ Google
จุดเน้นของแต่ละโปรโตคอลไม่ได้เหมือนกันทั้งหมด แต่ทั้งหมดกำลังพยายามแก้ปัญหาร่วมกัน一个问题: จะทำให้ Agent สามารถเริ่มต้นและทำการชำระเงินได้อย่างอิสระเหมือนการเรียกใช้ API ได้อย่างไร
ตั้งแต่ต้นปีนี้ยังมีความคืบหน้าที่น่าสนใจหลายประการ
- 18 มีนาคม Visa เปิดตัวข้อกำหนดการชำระเงินและ SDK เฉพาะ ทำให้ Agent สามารถใช้ข้อมูลบัตรธนาคารแบบ Tokenized ในกระบวนการชำระเงินด้วยเครื่องจักร ซึ่งหมายความว่าการชำระเงินด้วยบัตรแบบดั้งเดิมก็เริ่มปรับตัวให้เข้ากับการเรียกใช้ API และธุรกรรมระหว่างเครื่องจักร
- 3 มิถุนายน Mastercard ประกาศเพิ่มตัวเลือกการใช้ stablecoin ที่อยู่ภายใต้การกำกับดูแลสำหรับการชำระบัญชีบนเชนในเครือข่ายการชำระเงินทั่วโลกที่มีอยู่ ครอบคลุมสินทรัพย์เช่น USDC, PYUSD, USDG, USDP, RLUSD และเครือข่ายอื่นๆ เช่น Ethereum, Solana, Base
- 10 มิถุนายน Visa เปิดตัวโครงสร้างพื้นฐานพาณิชย์ AI เช่น Agent Score และ Agentic Directory ในงาน Payments Forum พร้อมทั้งขยายโครงการนำร่องการชำระบัญชีด้วย stablecoin
- 15 ตุลาคม Visa Direct และ Mastercard ต่างผลักดันการ商业化ของ stablecoin — Visa ผลักดันความสามารถในการเติมเงินล่วงหน้าด้วย USDC จากโครงการนำร่องสู่การใช้งานเชิงพาณิชย์สำหรับการชำระเงินข้ามพรมแดน ขณะที่ Mastercard และ BVNK ซึ่งเป็นบริษัทโครงสร้างพื้นฐาน stablecoin ที่เข้าซื้อ เปิดตัว Global Money Platform เพื่อรวมบัญชีเฟียตและ stablecoin การแลกเปลี่ยนแบบเรียลไทม์ บัตรธนาคารที่เชื่อมโยงกับ stablecoin และการถอนเงินผ่านธนาคารท้องถิ่นผ่าน API เดียว
- 19-20 ตุลาคม Mastercard เจาะลึกการควบคุมความเสี่ยงของ stablecoin และการชำระเงินด้วยเครื่องจักรมากขึ้น เปิดตัว Stablecoin Security ซึ่งผสานข้อมูลการชำระเงินกับการวิเคราะห์บล็อกเชน เพื่อให้สถาบันการเงินสามารถระบุความเสี่ยงก่อนการทำธุรกรรม และแสดง Agent Pay for Machines ที่ให้ Agent ซื้อบริการดิจิทัลโดยใช้ x402 และใช้ข้อมูลรับรองการชำระเงินแบบลายเซ็นดิจิทัลเพื่ออนุญาตก่อน ดำเนินการทีหลัง แล้วค่อยชำระบัญชีสรุป
จากความเคลื่อนไหวเหล่านี้จะเห็นได้ว่าเครือข่ายการชำระเงินแบบดั้งเดิมกับบล็อกเชนไม่ได้เป็นความสัมพันธ์แบบแข่งขันกันอย่างเรียบง่าย
Visa เคยสรุปแนวโน้มนี้ด้วยประโยคเดียวในงาน Payments Forum ปี 2026 ว่า AI กำลังเปลี่ยนแปลงส่วนหน้าของธุรกรรมทางพาณิชย์ ขณะที่ stablecoin กำลัง重塑ส่วนหลังของการไหลของเงินทุน
อนาคตของ Agentic Economy มีแนวโน้มว่าจะไม่ใช่วิธีการชำระเงินหนึ่งมาแทนที่อีกวิธีหนึ่ง แต่เป็นเครื่องมือการชำระเงิน โปรโตคอล และเครือข่ายการชำระบัญชีที่แตกต่างกันค่อยๆ หลอมรวมเข้าด้วยกัน





